
Marktübersicht:
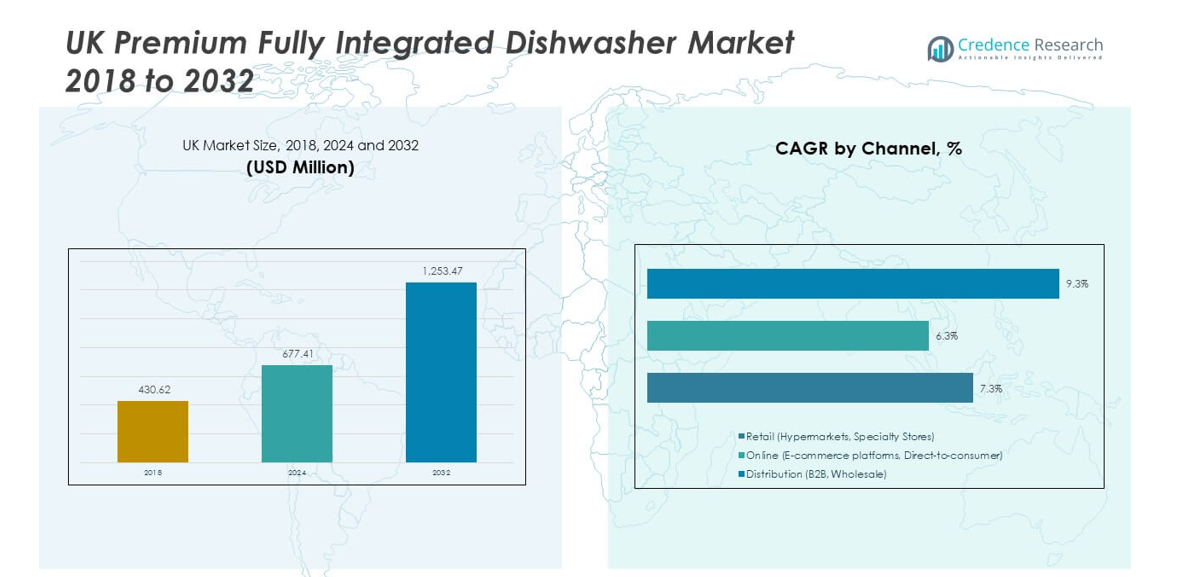
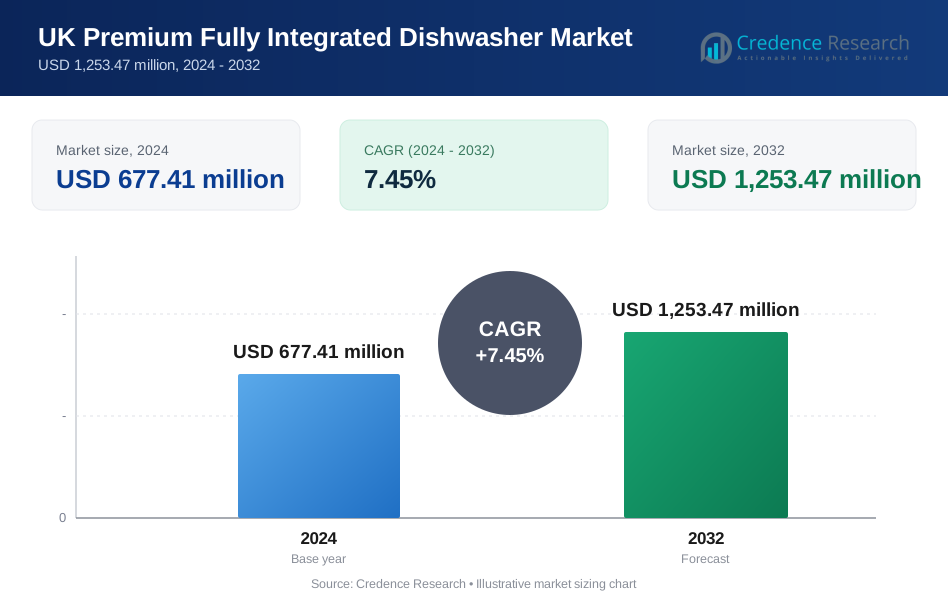
Der britische Markt für Premium-Vollintegrierte Geschirrspüler wurde 2018 auf 430,62 Millionen USD geschätzt und soll bis 2024 auf 677,41 Millionen USD und bis 2032 auf 1.253,47 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,45 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des britischen Marktes für Premium-Vollintegrierte Geschirrspüler 2024 | 677,41 Millionen USD |
| Britischer Markt für Premium-Vollintegrierte Geschirrspüler, CAGR | 7,45% |
| Größe des britischen Marktes für Premium-Vollintegrierte Geschirrspüler 2032 | 1.253,47 Millionen USD |
Der britische Markt für Premium-Vollintegrierte Geschirrspüler wächst aufgrund der starken Nachfrage nach Einbauküchen. Hausbesitzer bevorzugen nahtlose Geräte, die zu modernen Schrankdesigns passen. Der Anstieg des städtischen Wohnungsbaus unterstützt kompakte und hochwertige Küchenlayouts. Verbraucher zeigen höhere Ausgaben für langlebige Haushaltsgeräte. Energieeffizienzstandards treiben Käufer zu fortschrittlichen Geschirrspülermodellen. Leiser Betrieb zieht Käufer in Wohnungen und Wohngemeinschaften an. Intelligente Funktionen verbessern die Benutzerkontrolle und die Reinigungsleistung. Der Fokus der Marken auf Design stärkt die Attraktivität der Premium-Kategorie. Einzelhändler fördern gebündelte Küchenlösungen mit integrierten Geräten.
Der britische Markt für Premium-Vollintegrierte Geschirrspüler wird von England angeführt, angetrieben von städtischen Haushalten. London und der Südosten dominieren aufgrund höherer Einkommensniveaus. Diese Gebiete bevorzugen hochwertige Küchenrenovierungen und neue Wohnprojekte. Die Midlands zeigen eine stetige Nachfrage aus Vorstadtentwicklungen. Nordengland gewinnt durch moderne Wohnungsrenovierungen an Bedeutung. Schottland tritt durch das Wachstum urbaner Wohnungen in Großstädten hervor. Wales und Nordirland bleiben kleinere, aber stabile Märkte. Regionale Einzelhandelsnetzwerke beeinflussen die Markenbekanntheit und die Akzeptanzraten. Lokale Bautrends prägen regionale Nachfrageprofile.
Markteinblicke:
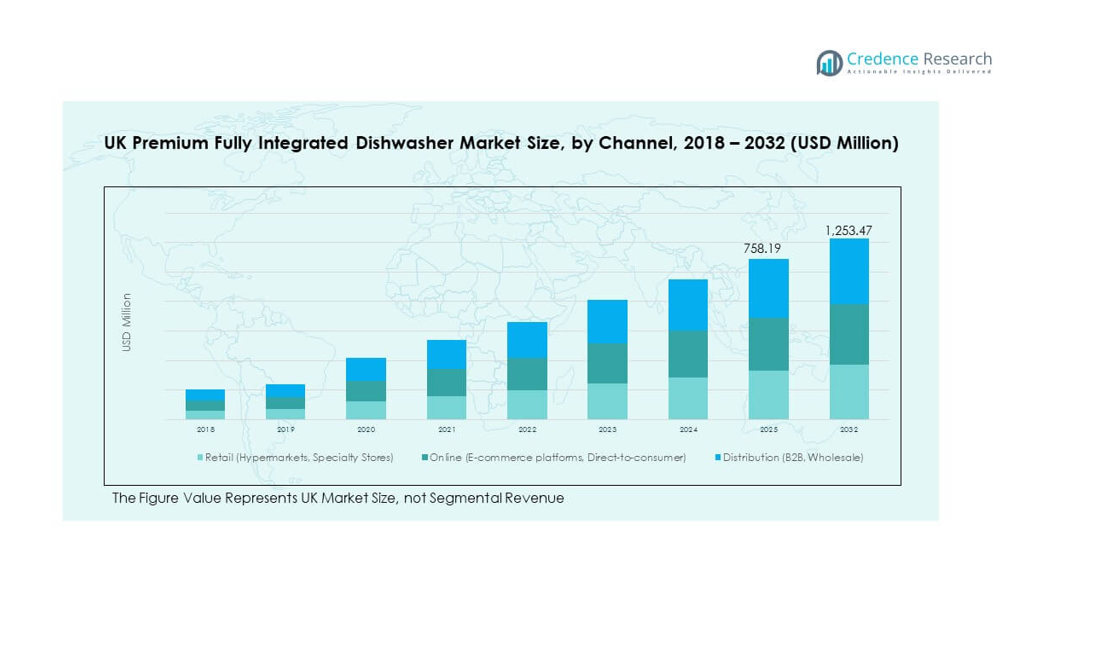
- Der britische Markt für Premium-Vollintegrierte Geschirrspüler wuchs von 430,62 Millionen USD im Jahr 2018 auf 677,41 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 1.253,47 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,45% im Prognosezeitraum.
- England hält mit etwa 72% den größten regionalen Anteil, angetrieben von London und Südostengland. Schottland folgt mit rund 14% aufgrund der städtischen Nachfrage. Wales macht fast 8% aus, unterstützt durch Wohnungsrenovierungen.
- Schottland ist die am schnellsten wachsende Region mit einem Anteil von etwa 14%, unterstützt durch das Leben in Wohnungen, Premium-Renovierungen und die Nachfrage nach leisen integrierten Geräten in städtischen Zentren.
- Nach Vertriebskanal dominiert der Einzelhandel mit einem Anteil von fast 48%, angeführt von Fachgeschäften für Haushaltsgeräte und Hypermärkten, die Kaufentscheidungen für Premiumprodukte und gebündelte Küchenverkäufe beeinflussen.
- Online-Kanäle halten einen Anteil von rund 32%, unterstützt durch E-Commerce-Plattformen und Direktvertriebsmodelle, während der Vertrieb etwa 20% ausmacht, angetrieben durch B2B- und Großhandelsbeschaffung.
Markttreiber:
Steigende Nachfrage nach nahtlos integrierten Küchengeräten
Der britische Markt für Premium-Vollintegrierte Geschirrspüler profitiert von modernen Küchenpräferenzen, die auf saubere Layouts fokussiert sind. Hausbesitzer bevorzugen Geräte, die hinter passenden Schrankpaneelen versteckt sind. Integrierte Designs unterstützen minimalistische Einrichtungsstile in Premium-Häusern. Neue Wohnprojekte übernehmen zunehmend vollständig verdeckte Küchengeräte. Entwickler integrieren Geschirrspüler in gehobenen Apartments und Eigentumswohnungen. Renovierungsorientierte Haushalte ersetzen auch freistehende Einheiten durch integrierte Modelle. Dieser Wandel erhält eine stetige Nachfrage in städtischen und vorstädtischen Gebieten.
- Zum Beispiel unterstützen die vollintegrierten Geschirrspüler von Miele die installation von paneelbereiten Geräten, die typischerweise eine Türpaneeldicke von mindestens 3/4" (18 mm) erfordern, an der die Befestigungswinkel angebracht sind, und ein bestimmtes Maximalgewicht (z.B. 21 lbs oder 9,5 kg für viele Modelle der G 800 Serie) nicht überschreiten dürfen, um eine ordnungsgemäße Türfunktion zu gewährleisten. Diese Anforderungen ermöglichen eine bündige und nahtlose Ausrichtung innerhalb maßgefertigter Schrankdesigns.
Höhere Verbraucherausgaben für Premium-Haushaltsgeräte
Steigende verfügbare Einkommen unterstützen die Nachfrage nach Premium-Küchengeräten. Verbraucher legen Wert auf Langlebigkeit, Leistung und Markenwert. Premium-Geschirrspüler spiegeln Lebensstil-Upgrades und moderne Lebensstandards wider. Käufer bevorzugen fortschrittliche Waschprogramme und leisen Betrieb. Der Markenruf spielt eine starke Rolle bei der endgültigen Auswahl. Einzelhandelsfinanzierungsoptionen senken die Preisbarrieren für Premium-Modelle. Dieses Ausgabeverhalten stärkt das langfristige Marktwachstum.
- Zum Beispiel gibt Miele ausdrücklich an, dass alle seine Geschirrspüler für die Äquivalenz von 20 Jahren Nutzung getestet werden (etwa 10.000 Betriebsstunden oder 5 Waschgänge pro Woche), während Bosch keine spezifische Betriebsstundenzahl angibt. Stattdessen wird die typische Lebensdauer eines Bosch-Geschirrspülers von Experten und Einzelhändlern auf 10 bis 15 Jahre bei ordnungsgemäßer Wartung geschätzt, was immer noch über dem Branchendurchschnitt liegt.
Energieeffizienzvorschriften und Fokus auf Wassereinsparung
Energieeffizienzstandards beeinflussen Kaufentscheidungen für Geschirrspüler. Haushalte bevorzugen Modelle mit geringem Strom- und Wasserverbrauch. Umweltbewusstsein unterstützt die Einführung umweltfreundlicher Geräte. Hersteller stimmen Premium-Designs mit den britischen Effizienzvorschriften ab. Produktkennzeichnungen heben den reduzierten Ressourcenverbrauch hervor. Der Ersatzbedarf steigt, da ältere Modelle die Standards nicht mehr erfüllen. Die politische Ausrichtung verstärkt die Nachfrage nach hochwertigen integrierten Geräten.
Städtisches Wohnen und wachsender Bedarf an platzoptimierten Wohnungen
Städtische Wohntrends favorisieren kompakte und funktionale Küchenlayouts. Integrierte Geschirrspüler helfen, den begrenzten Küchenraum zu optimieren. Wohnungsbewohner schätzen leise und vibrationsfreie Geräte. Entwickler wählen hochwertige integrierte Einheiten wegen der Vorteile der Geräuschkontrolle. Intelligente Layouts verbessern die Akzeptanz von Geräten in Stadthäusern. Die Nachfrage bleibt in dicht besiedelten Wohngebieten stark. Die Wohnungsdichte unterstützt eine konstante Marktstabilität.
Markttrends:
Integration von Smart Controls und vernetzten Gerätefunktionen
Die Einführung von Smart-Technologie prägt die Nachfrage nach hochwertigen Geschirrspülern. Verbraucher bevorzugen App-basierte Steuerung und Echtzeitüberwachung. Vernetzte Geschirrspüler integrieren sich in umfassendere Smart-Home-Systeme. Ferndiagnosen verbessern die Wartungsplanung und den Benutzerkomfort. Marken fördern digitale Funktionen, um Premium-Preise zu rechtfertigen. Intuitive Schnittstellen verbessern das tägliche Nutzungserlebnis. Technologiegetriebene Differenzierung definiert die Produktpositionierung.
- Zum Beispiel ermöglicht Siemens Home Connect den Fernstart, Statusmeldungen zum Zyklus und Fehlerdiagnosen über das Smartphone und unterstützt vernetzte Küchenökosysteme.
Fokus auf extrem leisen Betrieb und akustische Leistung
Geräuschreduzierung bleibt ein wichtiger Trend bei hochwertigen Geschirrspülern. Offene Wohnräume erfordern leise Küchengeräte. Hersteller betonen die niedrige Dezibel-Leistung im Produktdesign. Verbesserte Isolierung erhöht den akustischen Komfort während des Betriebs. Fortschrittliche Motoren reduzieren Vibrationen und Geräuschpegel. Leise Zyklen unterstützen die nächtliche Nutzung in Wohnungen. Die akustische Leistung stärkt die Attraktivität des Premium-Marktes.
- Zum Beispiel arbeiten Gaggenau Premium-Integrationsgeschirrspüler mit Geräuschpegeln von nur 42 dB und unterstützen die ununterbrochene Nutzung in offenen Wohnräumen.
Wachstum von designorientierten Anpassungsoptionen für Geräte
Designflexibilität gewinnt bei Premium-Käufern an Bedeutung. Verbraucher suchen nach Geräten, die zu den Schrankoberflächen passen. Paneelbereite Designs unterstützen nahtlose Küchenaesthetik. Innenarchitekten beeinflussen die Nachfrage nach verdeckten Geräten. Premium-Marken bieten anpassungsfreundliche Integrationsformate. Visuelle Konsistenz beeinflusst die endgültigen Kaufentscheidungen. Die designorientierte Nachfrage wächst weiter.
Erweiterung der Online- und Fachhandelskanäle für Haushaltsgeräte
Digitale Plattformen beeinflussen das Rechercheverhalten bei Premiumgeräten. Verbraucher vergleichen Funktionen über Marken- und Händlerwebsites. Fachhändler bieten geführte Beratungen und Vorführungen an. Online-Bewertungen beeinflussen das Vertrauen in Marken und die Auswahl. Virtuelle Tools unterstützen fundierte Kaufentscheidungen. Händler kommunizieren die Vorteile von Premiumprodukten klar online. Omnichannel-Strategien verbessern die Marktdurchdringung.
Analyse der Marktchancen:
Hohe Produktkosten und Preissensibilität bei Käufern
Vollintegrierte Premium-Geschirrspüler haben hohe Anschaffungskosten. Die Preissensibilität begrenzt die Akzeptanz bei Haushalten mit mittlerem Einkommen. Wirtschaftliche Unsicherheit beeinflusst die Ausgaben für nicht notwendige Haushaltsgeräte. Käufer vergleichen Premium-Modelle mit Alternativen im mittleren Preissegment. Begrenzte Rabatte schränken das Wachstumspotenzial der Verkaufszahlen ein. Einzelhandelsmargen beschränken aggressive Preisstrategien. Eine klare Wertkommunikation bleibt entscheidend für die Akzeptanz.
Komplexe Installation und begrenzte Nachrüstkompatibilität
Integrierte Geschirrspüler erfordern präzise Schrankmaße. Ältere Häuser stehen vor Nachrüst- und Layoutbeschränkungen. Die Komplexität der Installation beeinflusst das Vertrauen der Käufer. Die Verfügbarkeit von Fachkräften beeinflusst die Projektzeitpläne. Verbraucher erwarten zusätzliche Installationskosten. Händler arbeiten eng mit Kücheninstallateuren zusammen. Installationsherausforderungen verzögern Kaufentscheidungen.
Marktchancen:
Steigende Küchenrenovierungen und Hausaufwertungen
Die Aktivität bei Küchenrenovierungen setzt sich in ganz Großbritannien fort. Hausbesitzer investieren in hochwertige Einbaugeräte. Integrierte Geschirrspüler passen zu vollständigen Küchenumbauprojekten. Designorientierte Renovierungen bevorzugen verdeckte Geräteformate. Händler bündeln Geräte mit Schranklösungen. Ersatzzyklen unterstützen ein stetiges Nachfragewachstum. Renovierungsgetriebene Verkäufe schaffen wiederkehrende Möglichkeiten.
Innovation in nachhaltigen und intelligenten Premium-Modellen
Nachhaltigkeit eröffnet neue Wege zur Produktdifferenzierung. Hersteller entwickeln fortschrittliche wassersparende Technologien. Intelligente Lastenerkennung verbessert die Wascheffizienz. Energieeffiziente Motoren senken die langfristigen Betriebskosten. Die Premium-Positionierung unterstützt innovationsgetriebene Preisgestaltung. Öko-orientierte Botschaften kommen bei modernen Käufern gut an. Innovation stärkt das langfristige Marktpotenzial.
Analyse der Marktsegmentierung:
Nach Kanalsegment
Einzelhandelskanäle spielen eine starke Rolle durch Hypermärkte und Fachgeschäfte für Haushaltsgeräte. Hypermärkte bieten Markenpräsenz und gebündelte Aktionen für Premiumkäufer. Fachgeschäfte für Haushaltsgeräte ziehen designorientierte Verbraucher an, die fachkundige Beratung suchen. Online-Kanäle wachsen durch E-Commerce-Plattformen und Direktvertriebsmodelle. Digitale Kanäle unterstützen den Funktionsvergleich und die Preistransparenz. Vertriebskanäle bedienen B2B-Verkäufe und Großhandelsnetzwerke. Diese Wege unterstützen den Großeinkauf für Projekte und Entwickler.
- Zum Beispiel arbeitet AEG mit zertifizierten Küchenstudios zusammen, um installationsbereite integrierte Geräte bereitzustellen und projektbasierte Beschaffung zu unterstützen.
Nach Endnutzersegment
Wohnnutzer dominieren die Nachfrage in städtischen Haushalten und Premium-Wohnprojekten. Städtische Haushalte bevorzugen integrierte Designs, die Platz sparen und Lärm reduzieren. Premium-Wohnprojekte spezifizieren eingebaute Geschirrspüler als Standardausstattung. Die kommerzielle Nachfrage kommt von Gastgewerbe- und Gastronomiebetrieben. Hotels schätzen leisen Betrieb und zuverlässige Leistung. Gastronomiebetriebe setzen auf Premium-Modelle für Hygiene und Effizienz. Die Bedürfnisse der Endnutzer prägen die Produktpositionierung und den Kanal-Fokus.
- Zum Beispiel unterstützen Electrolux Professional Geschirrspüler Waschtemperaturen bis zu 90 °C, um kommerzielle Hygieneanforderungen zu erfüllen und gleichzeitig den Reiz des integrierten Designs zu bewahren.
Nach Ländersegment
England führt die Nachfrage an, angetrieben von London, Südostengland und den Midlands. London zeigt eine starke Nachfrage aufgrund von einkommensstarken Haushalten und Renovierungen. Südostengland profitiert von neuen Wohnentwicklungen. Die Midlands unterstützen eine stetige Ersatznachfrage. Schottland verzeichnet Wachstum in städtischen Wohnmärkten. Wales verzeichnet moderate Nachfrage durch Wohnungsmodernisierungen. Nordirland bleibt eine Nische mit kleinmaßstäblicher Premium-Adoption.
Nach Produktkategorie
Vollständig integrierte Geschirrspüler dominieren durch paneelbereite und intelligente integrierte Modelle. Paneelbereite Einheiten unterstützen nahtlose Küchengestaltung. Intelligente Modelle verbessern Kontrolle und Effizienz. Premium-Einbauvarianten konzentrieren sich auf leisen Betrieb und Energieeffizienz. Geräuscharme Designs eignen sich für Wohnungen und offene Grundrisse. Energieeffiziente Modelle sprechen umweltbewusste Käufer an. Der britische Markt für Premium-Vollintegrierte Geschirrspüler spiegelt eine starke Übereinstimmung zwischen Produktdesign und Benutzerpräferenzen wider.
Segmentierung:
- Nach Vertriebskanal
- Einzelhandel
- Hypermärkte
- Fachgeschäfte für Haushaltsgeräte
- Online
- E-Commerce-Plattformen
- Direktvertriebskanäle
- Vertrieb
- B2B-Verkäufe
- Großhandelsnetzwerke
- Nach Endverbrauchersegment
- Privathaushalte
- Städtische Haushalte
- Exklusive Wohnprojekte
- Gewerblich
- Gastgewerbe
- Gastronomiebetriebe
- Nach Ländersegment
- England
- London
- Südostengland
- Midlands
- Schottland
- Städtische Wohnmärkte
- Wales
- Wohnbauprojekte
- Nordirland
- Kleinmaßstäbliche Premium-Nachfrage
- Nach Produktkategorie
- Vollintegrierte Geschirrspüler
- Modelle mit Paneel-Option
- Intelligente integrierte Modelle
- Premium-Einbauvarianten
- Geräuscharme Modelle
- Energieeffiziente Modelle
Regionale Analyse:
England
England dominiert die regionale Landschaft mit einem geschätzten Marktanteil von etwa 72%. London und Südostengland führen die Nachfrage aufgrund von einkommensstarken Haushalten an. Starke Renovierungsaktivitäten unterstützen die Einführung von Premium-Geräten. Offene Wohnräume erhöhen die Präferenz für leise integrierte Geschirrspüler. Entwickler spezifizieren Premium-Modelle in neuen Wohnprojekten. Fachhändler für Haushaltsgeräte haben eine dichte Abdeckung in den großen Städten. Der britische Markt für Premium-Vollintegrierte Geschirrspüler profitiert stark von Englands ausgereiftem Wohn- und Einzelhandelsökosystem.
Schottland
Schottland macht fast 14% des gesamten Marktanteils aus. Städtische Wohnmärkte in Städten wie Edinburgh und Glasgow treiben die Nachfrage an. Das Wohnen in Apartments unterstützt die Präferenz für platzsparende integrierte Geräte. Verbraucher schätzen geräuscharmen Betrieb und Energieeffizienz. Premium-Küchen-Upgrades gewinnen bei städtischen Eigenheimbesitzern an Bedeutung. Die Verfügbarkeit im Einzelhandel verbessert sich durch regionale Gerätespezialisten. Stabile Wohnungsnachfrage unterstützt eine konsistente regionale Leistung.
Wales und Nordirland
Wales hält einen Marktanteil von etwa 8%, unterstützt durch Wohnbauprojekte. Wohnungsrenovierungen in Vorstadtgebieten fördern die Einführung von Premium-Geschirrspülern. Käufer konzentrieren sich auf Langlebigkeit und langfristigen Wert. Nordirland trägt fast 6% zur Gesamtnachfrage bei. Die Region zeigt eine kleinere, aber stetige Premium-Einführung. Begrenzte städtische Dichte moderiert das Volumenwachstum. Ausgewählte Einzelhändler und Bauunternehmer beeinflussen die regionale Durchdringung.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der britische Markt für Premium vollintegrierte Geschirrspüler zeigt einen starken Wettbewerb unter globalen Geräteherstellern. Die Akteure konkurrieren in den Bereichen Designintegration, leiser Betrieb und Energieeffizienz. Die Premium-Positionierung hängt von der Markenreputation und dem Kundendienst ab. Unternehmen investieren in Produktverfeinerung und intelligente Funktionen. Die Präsenz im Einzelhandel in Fachgeschäften stärkt die Markenbekanntheit. Strategische Preisgestaltung unterstützt Premium-Margen ohne Massenrabatte. Innovationszyklen bleiben bei den führenden Marken stabil. Dies spiegelt eine ausgewogene Wettbewerbsstruktur mit klaren Markenführern wider.
Neueste Entwicklungen:
- Im September 2025 verstärkte Gaggenau seine Präsenz im Luxussegment der Einbauküchen mit der Erweiterung seiner Vario Expressive Serie, einer modularen Premium-Kühl- und Lagerlinie, die nahtlos in architektonisch gestaltete Küchen integriert werden kann. Obwohl die Ankündigung sich auf Kühlschränke, Gefriergeräte, Kühl-Gefrier-Kombinationen und Weinschränke konzentrierte, unterstreicht der Launch Gaggenaus umfassendere Strategie bei vollintegrierten, griff- und paneelbereiten Geräten, die seine bestehenden High-End-Geschirrspüler in maßgeschneiderten britischen Küchenprojekten ergänzen.
- Im Mai 2025 aktualisierte Siemens sein britisches High-End vollintegriertes Sortiment mit dem iQ700 SX87Y801BE vollintegrierten Geschirrspüler, hervorgehoben vom britischen Einzelhändler London Appliances. Das Modell bietet eine Energieeffizienzklasse B, 13 Maßgedecke, acht fortschrittliche Programme, darunter Eco, Auto, Intelligent und Silence-Optionen, sowie fünf Sonderfunktionen wie Remote Start, Shine & Dry, IntensiveZone, HygienePlus und varioSpeed Plus. Mit Home Connect-Fähigkeit, Zeolith-Trocknung, autoOpen dry und DoorOpen Assist für grifflose Küchen ist es eindeutig auf das Premium-Segment des vollintegrierten Marktes in Großbritannien ausgerichtet.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Kanal-, Endbenutzer-, Länder- und Produktsegmenten. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Premium-Küchenrenovierungen werden ein zentraler Nachfragefaktor bleiben.
- Die Integration von Geräten wird in städtischen Wohnprojekten zunehmen.
- Intelligente Funktionen werden bei Premium-Käufern breitere Akzeptanz finden.
- Erwartungen an die Energieeffizienz werden die Produktentwicklung prägen.
- Leiser Betrieb wird ein kritisches Kaufkriterium bleiben.
- Online-Recherchen werden die endgültigen Kaufentscheidungen beeinflussen.
- Spezialisierte Einzelhandelskanäle werden ihre beratende Bedeutung behalten.
- Markengeführte Differenzierung wird die Wettbewerbspositionen stärken.
- Nachhaltige Materialien werden an Designrelevanz gewinnen.
- Langfristige Ersatznachfrage wird die Marktstabilität unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Premium vollintegrierte Geschirrspüler im Vereinigten Königreich und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Premium-Vollintegrierte Geschirrspüler im Vereinigten Königreich zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der UK Premium Vollintegrierten Geschirrspüler hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des britischen Marktes für Premium-Vollintegrierte Geschirrspüler antreiben?
Wer sind die führenden Unternehmen im britischen Markt für Premium-Vollintegrierte Geschirrspüler?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 677.41 million → 2032: USD 1,253.47 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market Drivers
- 3.3 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market Restraints & Challenges
- 3.4 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Vollständig integrierter Premium-Geschirrspülermarkt im Vereinigten Königreich Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
