
Marktübersicht:
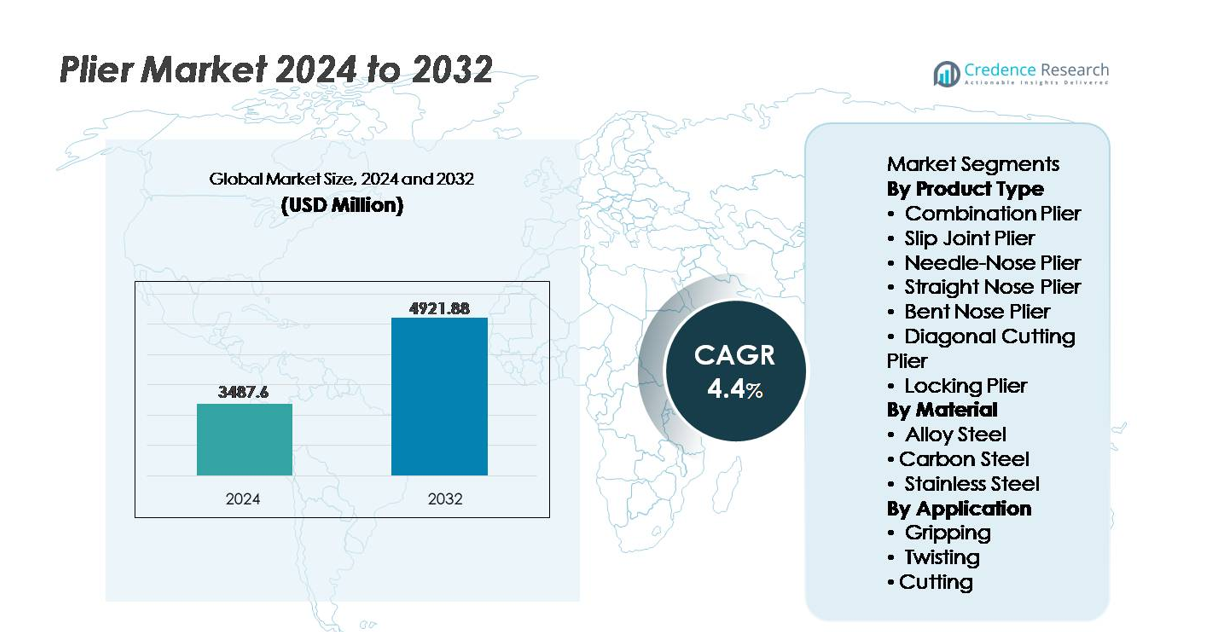
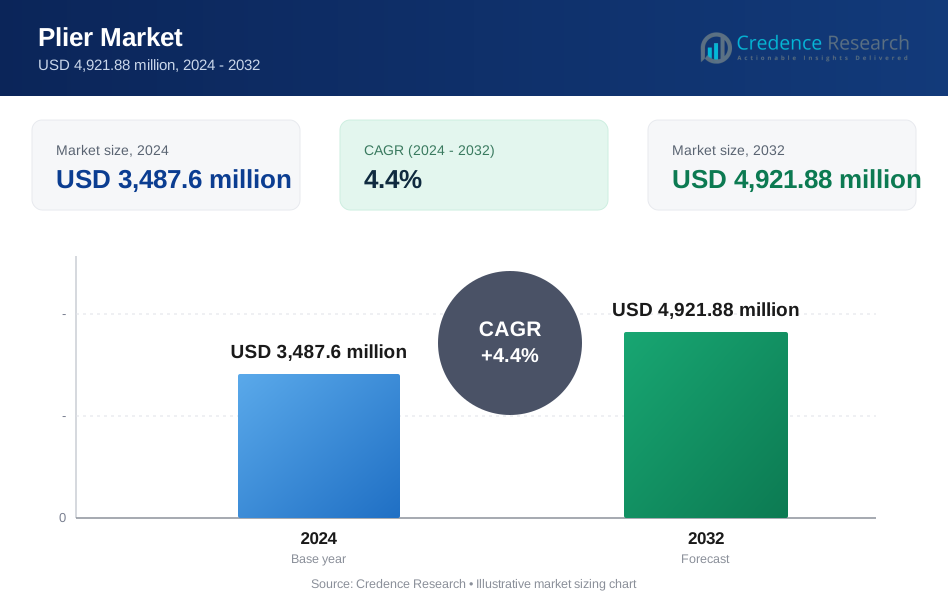
Der globale Zangenmarkt wurde im Jahr 2024 auf 3.487,6 Millionen USD geschätzt und soll bis 2032 4.921,88 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,4 % im Prognosezeitraum (2025-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Zangenmarkt nach Produktgröße 2024 | 3.487,6 Millionen USD |
| Zangenmarkt nach Produkt, CAGR | 4,4 % |
| Zangenmarkt nach Produktgröße 2032 | 4.921,88 Millionen USD |
Der Zangenmarkt wird durch den Wettbewerb etablierter Werkzeughersteller und spezialisierter Marken geprägt, darunter Snap-on, Park Tool, Knipex Tools, CHISEN Tools, Akar Tools, Rennsteig Werkzeuge, Klein Tools, MARUTO HASEGAWA KOSAKUJO, Apex Tool Group und Lisle Corp. Diese Unternehmen konkurrieren durch Innovationen im ergonomischen Design, in der Präzisionsfertigung, in der Verstärkung der Legierungsfestigkeit und in branchenspezifischen Werkzeugkonfigurationen für die Automobil-, Elektro-, Bau- und Wartungssektoren. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von etwa 36 % an, angetrieben durch groß angelegte Industrialisierung, Infrastrukturausbau und Fertigungsausstoß, gefolgt von Nordamerika und Europa, wo die Nachfrage nach professionellen und zertifizierten Zangen für spezialisierte Anwendungen im Mittelpunkt steht.
Markteinblicke:
- Der globale Zangenmarkt wurde im Jahr 2024 auf 3.487,6 Millionen USD geschätzt und soll bis 2032 4.921,88 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,4 % im Prognosezeitraum.
- Steigende Bau-, Autoreparatur- und Industriedienstleistungsaktivitäten fungieren als primäre Markttreiber, unterstützt durch die zunehmende Einführung von isolierten und hochfesten Zangen für elektrische Sicherheit, Gerätewartung und Präzisionsarbeiten.
- Wichtige Markttrends umfassen den Trend zu ergonomischen und leichten Verbundzangen, multifunktionalen Werkzeugdesigns und die steigende Nachfrage nach Mikro-Schneid- und ESD-sicheren Werkzeugen in der Elektronik- und EV-Komponentenmontage.
- Konkurrenzdruck von kostengünstigen Herstellern und der Umlauf gefälschter Werkzeuge beeinträchtigen die Preisgestaltung und Markenverlässlichkeit, während OEM-Qualitätsstandards kontinuierliche Innovationen in Materialstärke und Sicherheitskonformität erfordern.
- Regional hält der asiatisch-pazifische Raum mit 36 % den größten Marktanteil, gefolgt von Nordamerika mit 32 % und Europa mit 27 %; nach Produkttyp stellen Kombinationszangen das dominierende Segment dar, aufgrund der vielseitigen Einsatzmöglichkeiten in verschiedenen Branchen.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der Zangenmarkt nach Produkttyp wird von Kombinationszangen angeführt, die das dominierende Teilsegment bilden, da sie vielseitig einsetzbar sind zum Greifen, Biegen und Schneiden von Drähten für den Haushalts-, Automobil- und Industriebereich. Ihre Anpassungsfähigkeit macht den Einsatz mehrerer Handwerkzeuge überflüssig und fördert die weitverbreitete Akzeptanz bei Elektrikern, Mechanikern und Heimwerkern. Währenddessen finden Seitenschneider starke Nachfrage in der Elektronik- und Kabelinstallation, wo präzises Schneiden von Kanten unerlässlich ist. Feststellzangen gewinnen an Bedeutung in der Metallverarbeitung und bei schweren Reparaturen, da sie Objekte fest klemmen können, um freihändige Arbeiten zu ermöglichen. Spezialvarianten wie Crimp- und Endschneiderzangen decken Nischenanwendungen in der Fertigung und im Bauwesen ab.
- Zum Beispiel verfügen IRWIN Vise-Grip Feststellzangen über eine Einstellschraube, die die Backenöffnung und den Klemmendruck steuert, um einen stabilen Halt bei anspruchsvollen Reparaturarbeiten zu gewährleisten.
Nach Material
Legierter Stahl stellt das dominierende Teilsegment in der Materialkategorie dar, angetrieben durch seine überlegene Härte, Zugfestigkeit und Haltbarkeit, was ihn für hochbelastbare industrielle Anwendungen geeignet macht. Hersteller bevorzugen legierten Stahl wegen seiner Widerstandsfähigkeit gegen Abnutzung und Verformung, was die Lebenszyklen von professionellen Werkzeugen verlängert. Kohlenstoffstahl bleibt in preisempfindlichen Märkten und für allgemeine Anwendungen relevant, während Edelstahlzangen Benutzer anziehen, die Korrosionsbeständigkeit in maritimen, chemischen und Außenumgebungen verlangen. Verbund- und Hybridmaterialien entstehen für leichte ergonomische Werkzeuge, insbesondere in der Präzisionselektronikarbeit und bei Initiativen zur Reduzierung von Benutzerermüdung bei sich wiederholenden Aufgaben.
- Zum Beispiel stellt Knipex seine schweren Seitenschneider aus geschmiedetem, ölgehärtetem Chrom-Vanadium-Hochleistungsstahl mit präzisen Schneidkanten her, die zusätzlich induktionsgehärtet sind, um eine Schneidkantenhärte von etwa 64 HRC zu erreichen, was ein zuverlässiges Durchtrennen von Pianodraht bis zu einem Durchmesser von 2,5 mm (bei einem 200-mm-Modell) ermöglicht.
Nach Anwendung
Schneiden ist das führende Anwendungssegment, angetrieben durch das zunehmende Volumen an elektrischen Verkabelungen, Kabelinstallationen und Metallzuschnitten bei Infrastrukturverbesserungen und industrieller Automatisierung. Präzisionsschneiderzangen bedienen die Elektronik-, Luft- und Raumfahrt- sowie Medizingeräte-Montage, wo saubere Schnitte und minimale Materialverformung entscheidend sind. Greifanwendungen zeigen weiterhin eine starke Akzeptanz in der Automobilreparatur, in Montagelinien und bei Wartungsarbeiten. Dreh-Anwendungen unterstützen Bau, Verkabelung und Zauninstallation, bleiben jedoch aufgrund von Spezialisierungsbedürfnissen hinter dem Schneiden zurück. Die Nachfrage wird zunehmend durch ergonomisches Design, verbesserte Hebelmechanik und isolierte Griffe für elektrische Sicherheit geprägt.
Wichtige Wachstumsfaktoren:
Erweiterung der Infrastrukturentwicklung und Bauaktivitäten
Die rasche Expansion der globalen Infrastruktur, die Verkehrsnetze, kommerzielle Strukturen und städtische Neuentwicklungen umfasst, treibt weiterhin die Nachfrage nach langlebigen und multifunktionalen Zangen an, die in den Bereichen Verkabelung, Sanitär, Metallverarbeitung und Installation eingesetzt werden. Von der Regierung unterstützte Initiativen zur Modernisierung von Straßen, Wohnungsbau, Einsatz erneuerbarer Energien und Smart-City-Projekten schaffen konsistente Beschaffungszyklen für Handwerkzeuge. Auftragnehmer und Techniker priorisieren zunehmend hochfeste Zangen mit verbesserten Hebelmechaniken und rutschfesten Griffoberflächen, um die Arbeitseffizienz zu verbessern, Ermüdung zu reduzieren und die Einhaltung von Sicherheitsvorschriften zu unterstützen. Darüber hinaus erfordert das Wachstum im modularen Bau und bei vorgefertigten Gebäudekomponenten präzise Schneid-, Biege- und Befestigungswerkzeuge, wodurch Zangen als Kernanforderung bei Montageaktivitäten positioniert werden. Aufstrebende Märkte in Asien, Afrika und Südamerika sind besonders bedeutende Nachfragepools, angetrieben durch das Wachstum der städtischen Bevölkerung, steigende verfügbare Einkommen und eine wachsende qualifizierte Arbeitskraft, die in mechanische und Bauhandwerke eintritt.
- Zum Beispiel sind die industriellen Zangenmodelle von Fujiya, die in Bauprojekten in Südostasien verwendet werden, mit Schneidhärtewerten von bis zu 60–62 HRC ausgestattet und bieten eine Schneidleistung, die für 2,6 mm Durchmesser Stahlseile geeignet ist, die häufig bei Gerüst- und Bewehrungsbefestigungen verwendet werden.
Steigende DIY-Kultur, Reparaturdienste und Heimwerkerprojekte
Der Anstieg der Do-it-yourself (DIY)-Kultur, unterstützt durch Online-Tutorials, digitalen Werkzeugverkauf und die zunehmende Verbraucherpräferenz für kostensparende Selbstwartung, hat die Nutzung von Zangen bei Hausreparaturen, Möbelmontage, elektrischen Reparaturen und Hobbybasteln erhöht. Verkaufsfertige Werkzeugkits mit Kombinations-, Spitzzangen und Seitenschneidern zielen zunehmend auf Hausbesitzer, Studenten und kleine Werkstattnutzer ab. Das Wachstum von Reparaturdiensten für Haushaltsgeräte, Fahrradwartung, Fahrzeugaufbereitung und Hardware-Aufarbeitung stimuliert weiter die Nutzungsfrequenz und Ersatzzyklen. Unternehmen, die ergonomische Designs, leichtere Materialien und multifunktionale Mechanismen anbieten, profitieren von der positiven Verbraucherstimmung gegenüber benutzerfreundlichen und kompakten Werkzeugen. Saisonale Ausgaben für Heimwerkerprojekte und von Influencern getriebene Werkzeugdemonstrationen erweitern die Markenreichweite, während professionelle Funktionen in Verbrauchermodelle einfließen. Dieser Verhaltenswandel verwandelt Handwerkzeuge von utilitaristischen Instrumenten in personalisierte Haushaltsnutzungsgegenstände und hobbyfördernde Accessoires.
- Zum Beispiel verfügen die Journeyman-Serie Zangen von Klein Tools über Griffe aus zwei Materialien mit geformten Elastomer-Griffflächen, die dazu entwickelt wurden, das Abrutschen und die Belastung des Benutzers bei kontinuierlichem Gebrauch zu reduzieren, während sie gleichzeitig eine hohe Schneidleistung für Materialien wie ACSR-Kabel, Schrauben, Nägel und die meisten gehärteten Drähte beibehalten.
Wachstum in Elektronik, erneuerbaren Energien und industrieller Automatisierung
Die Nachfrage nach präzisionsgefertigten Zangen steigt in den Bereichen Elektronikmontage, Produktion von Elektrofahrzeugen, Batteriefertigung und Installation von Solarmodulen, die feine Greif-, Klemmen-, Kantenschneid- und Mikroschneidfähigkeiten erfordern. Die Verbreitung von Kabelbäumen, winzigen Schaltungskomponenten und isolierungsempfindlichen Materialien zwingt Hersteller dazu, Zangen mit reduzierter Backentoleranz, höherer Schneidgenauigkeit und antistatischen Eigenschaften anzubieten. Mit dem Fortschritt der industriellen Automatisierung benötigen Wartungsteams isolierte und drehmomentunterstützende Werkzeuge, die für Arbeiten an stromführenden Leitungen und die Wartung von Roboterausrüstungen geeignet sind. Erneuerbare Energieinstallationen, insbesondere Photovoltaikanlagen auf Dächern, treiben die Einführung von Crimp-, Dreh- und Kabelschneidwerkzeugen voran, die für Hochspannungskontinuität und Korrosionsbeständigkeit optimiert sind. Die Konvergenz von Elektrifizierung und Automatisierung positioniert Zangen als unverzichtbare Werkzeuge in präventiven Wartungsstrategien, Sicherheitskonformitätsprogrammen und präzisionsorientierten Fertigungsbereichen.
Wichtige Trends & Chancen:
Technologische Integration in Handwerkzeuge
Ein wichtiger Trend, der den Zangenmarkt prägt, ist die Integration fortschrittlicher Mechanismen und intelligenter Funktionen zur Verbesserung der Betriebseffizienz, des Komforts und der Zuverlässigkeit. Ergonomische Griffe mit vibrationsdämpfenden Materialien, hitzebeständige Griffbeschichtungen und biomechanische Hebelsysteme reduzieren die Belastung und ermöglichen einen längeren Einsatz in industriellen Umgebungen. Chancen ergeben sich bei der Innovation intelligenter Werkzeuge, bei denen eingebettete Sensoren die Kraftanwendung messen, Nutzungszyklen zählen oder Techniker bei kalibrierungssensiblen Aufgaben warnen. Schnellwechsel-Backensysteme und modulare Aufsätze bieten eine vielseitige Flexibilität, die den Lagerbedarf reduziert. Hersteller, die Antikorrosions-Nanobeschichtungen, induktionsgehärtete Backen und Hybridlegierungskomposite erforschen, positionieren sich stark, da Präzision, Sicherheit und Produktlebenszyklus zu dominanten Kaufkriterien werden.
- Zum Beispiel hat Snap-on digitale Drehmoment-Tracking-Griffe getestet, die bis zu 5.000 Anwendungszyklen protokollieren und Nutzungsprotokolle über Bluetooth an Wartungsmanagementplattformen kommunizieren.
Wachstum der nachhaltigen Fertigung und recycelbaren Materialien
Nachhaltigkeit wandelt sich von einer Präferenz zu einer Notwendigkeit, da regulatorischer Druck und unternehmerische Kohlenstoffbilanzierung die Werkzeugherstellung neu gestalten. Unternehmen, die recycelten Stahleinsatz, wassereffiziente Wärmebehandlungsprozesse und grifffreundliche Designs mit niedrigem Harzanteil übernehmen, gewinnen an Reputation und Beschaffungsvorteilen. Chancen liegen in der Produktion recycelbarer Zangenkomponenten, dem Angebot von Aufbereitungssystemen und der Ermöglichung von erweiterten Servicegarantieprogrammen, die Umweltabfälle reduzieren. Verbrauchermarken, die umweltbewusste Käufer ansprechen, betonen Transparenz bei der Materialbeschaffung, dem Energieverbrauch und den Fabrikemissionen. Staatliche Anreize für eine sauberere Produktion und die aufstrebende Kreislaufwirtschaft ermöglichen es Werkzeugherstellern, sich durch Nachhaltigkeitszertifizierungen, grüne Konformitätskennzeichnungen und lokalisierte Produktionsstrategien zu differenzieren, die Transportemissionen und Lieferkettenrisiken minimieren.
- Zum Beispiel nutzt Wiha’s Produktionsstätte in Deutschland erneuerbare Energien, um eine kohlenstoffreduzierte Fertigung zu unterstützen und die Offenlegung des Energieverbrauchs im Rahmen von Emissionsberichterstattungsrahmen zu ermöglichen.
Wichtige Herausforderungen:
Preisdruck und Wettbewerb durch kostengünstige Hersteller
Der Markt steht vor einem intensiven Preiskampf, der durch kostengünstige Produktionszentren angetrieben wird, die preiswerte Zangen in Standardkonfigurationen anbieten und häufig den Massenhandel und kleine Reparaturmärkte anvisieren. Hochwertige Hersteller kämpfen darum, die Kosten für fortschrittliche Materialien, Konformitätstests und Mitarbeiterschulungen mit einer wettbewerbsfähigen Preisgestaltung in Einklang zu bringen. Die Kommodifizierung von Allzweck-Handwerkzeugen begrenzt die Differenzierung und drückt die Margen für traditionelle Marken, die auf herkömmliche Vertriebskanäle angewiesen sind. Gefälschte Werkzeuge stellen zusätzliche Risiken dar, indem sie den Markenwert untergraben und Endbenutzer der Gefahr von Geräteausfällen oder Arbeitsunfällen aussetzen. Die Bewältigung dieser Herausforderung erfordert einen strategischen Fokus auf wertsteigernde Merkmale, zertifizierungsunterstützte Qualitätssicherung und Premium-Segmentierung.
Fachkräftemangel und Sicherheitskonformitätsbeschränkungen
Der weltweite Mangel an ausgebildeten Technikern, Elektrikern und Wartungsspezialisten schränkt die Werkzeugnachfrage in Industrie- und Bausektoren ein, in denen Zangen standardmäßige Betriebsmittel sind. Neue Arbeitskräfte benötigen sicherheitszertifizierte isolierte Zangen und aufgabenspezifische Designs, doch die Schulung hinkt dem Tempo der Elektrifizierungs- und Automatisierungsexpansion hinterher. Die Einhaltung von Vorschriften für schützende Handwerkzeuge erhöht die Herstellungs- und Dokumentationskosten, insbesondere in Branchen, die durch strenge elektrische und mechanische Sicherheitsstandards geregelt sind. Das Nichterfüllen dieser Standards kann zu Zertifizierungsstrafen und verlorenen Vertragsmöglichkeiten führen. Die Bewältigung dieser Herausforderung erfordert Investitionen in Benutzerschulung, Sicherheitsdesign-Innovation und Zusammenarbeit mit Berufsausbildungsinstituten, um die Werkzeugkompetenz zu fördern.
Regionale Analyse:
Nordamerika
Nordamerika hält etwa 32% des weltweiten Zangenmarktanteils, unterstützt durch seine gut etablierten Bau-, Automobilreparatur- und industriellen Wartungssektoren. Die hohe Akzeptanz von isolierten, ergonomischen und präzisen Zangen unter zertifizierten Elektrikern und Technikern treibt konstante Kaufzyklen an. Staatliche Anreize für die Installation erneuerbarer Energien und die EV-Infrastruktur steigern die Nachfrage nach Schneid-, Crimp- und Terminalzangen. Die Region profitiert auch von einer starken DIY-Kultur und weit verbreiteten Ausgaben für Heimverbesserungen. Hersteller nutzen Chancen in leichten Verbundwerkzeugen und sicherheitskonformen Designs, die mit OSHA-Standards übereinstimmen, und erweitern so den Markt für professionelle und verbraucherorientierte Handwerkzeuge.
Europa
Europa erfasst fast 27% des Zangenmarktes, angetrieben durch strenge Arbeitssicherheitsvorschriften und die steigende Abhängigkeit von energieeffizienten und elektrisch betriebenen Geräten. Industrielle Nachrüstungen in Deutschland, dem Vereinigten Königreich und Frankreich stimulieren die Nachfrage nach präzisen und korrosionsbeständigen Zangen, insbesondere in der Luft- und Raumfahrt, im Schienenverkehr und in der Maschinenbauanwendungen. Das Nachhaltigkeitsmandat der Region ermutigt Hersteller, recycelbare Materialien und zirkuläre Fertigungspraktiken zu übernehmen. Das Wachstum von Offshore-Windprojekten und maritimen Operationen unterstützt weiterhin die Einführung von Edelstahl- und Korrosionsschutzwerkzeugen. Die Dominanz professioneller Nutzer und die Präferenz für qualitätszertifizierte Werkzeuge tragen zu stabilen Marktpreisen und einer Premium-Markenpositionierung bei.
Asien-Pazifik
Asien-Pazifik macht mit etwa 36 % den größten Anteil aus, angetrieben durch groß angelegte Infrastrukturentwicklung, industrielle Automatisierung, Elektronikfertigung und expandierende arbeitsintensive Industrien. China und Indien dienen als wichtige Produktions- und Verbrauchszentren mit steigenden heimischen Marken und Exportkapazitäten. Die rasche Urbanisierung treibt die Nachfrage nach Bau- und Versorgungswartung an, während der boomende Elektroniksektor die Anforderungen an Mikro-Schneidwerkzeuge, ESD-sichere und Präzisionszangen steigert. Preiswettbewerbsfähigkeit und die Expansion von Einzelhändler- und E-Commerce-Kanälen helfen, die Marktdurchdringung zu erweitern. Von der Regierung unterstützte Schulungsprogramme zur Erweiterung technischer Berufe stimulieren den Werkzeugverbrauch in gewerblichen und privaten Anwendungen weiter.
Lateinamerika
Lateinamerika repräsentiert etwa 3 % des globalen Marktanteils, wobei die Nachfrage aus der Wartung von Öl und Gas, der Automobilreparatur und Wohnprojekten in Brasilien, Mexiko und Argentinien entsteht. Wirtschaftliche Zyklen beeinflussen die Ausgaben für professionellen Bau, doch der stetige informelle Reparatur- und Renovierungsmarkt hält den grundlegenden Werkzeugverbrauch aufrecht. Steigende Investitionen in industrielle Sicherheit und die Entwicklung technischer Arbeitskräfte erhöhen die Präferenz für zertifizierte und isolierte Zangen. Wachsende E-Commerce-Lieferfähigkeiten und Partnerschaften mit regionalen Distributoren verbessern den Zugang zu fortschrittlichen Werkzeugvarianten. Erschwinglichkeit bleibt ein entscheidendes Kaufkriterium und schafft Chancen für mittelklassige, aber langlebige Zangenangebote.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält etwa 2 % Marktanteil, unterstützt durch laufende Investitionen in Energie, petrochemische Komplexe und städtische Infrastruktur, insbesondere in den VAE, Saudi-Arabien und Südafrika. Harte klimatische Bedingungen treiben die Nachfrage nach korrosionsbeständigen und hitzebeständigen Zangen an, die für den Einsatz im Freien und in schweren Umgebungen geeignet sind. Der allmähliche Ausbau erneuerbarer Energien, die Modernisierung des Stromnetzes und die Wartung von Versorgungsunternehmen unterstützen den professionellen Werkzeugbeschaffungsprozess. Importabhängigkeit und Preissensitivitäten stellen jedoch Barrieren für das Eindringen von Premium-Werkzeugen dar. Kapazitätsaufbauinitiativen und von der Regierung finanzierte Berufsinstitute können die qualifizierte Nutzung und zukünftige Einführung von höher spezifizierten Zangen verbessern.
Marktsegmentierungen:
Nach Produkttyp
- Kombinationszange
- Gelenkzange
- Spitzzange
- Flachzange
- Rundzange
- Seitenschneider
- Feststellzange
Nach Material
- Legierter Stahl
- Kohlenstoffstahl
- Edelstahl
Nach Anwendung
- Greifen
- Drehen
- Schneiden
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft:
Der Zangenmarkt zeichnet sich durch eine hochgradig wettbewerbsfähige Landschaft aus, die eine Mischung aus globalen Werkzeugmarken, regionalen Herstellern und kostenorientierten Markteinsteigern umfasst, die auf den Massenhandel und industrielle Beschaffungskanäle abzielen. Führende Unternehmen differenzieren sich durch fortschrittliche Materialien, ergonomische Mechaniken, induktionsgehärtete Schneidkanten und isolierte Designs, die den elektrischen Sicherheitsstandards entsprechen. Premium-Anbieter betonen Produktzuverlässigkeit, langlebigere Werkzeuge und markengestützte Garantien, um ihre Positionierung bei professionellen Nutzern zu halten. Währenddessen nutzen Hersteller der mittleren Preisklasse skalierbare Produktion und regionale Vertriebsstärken, um im Preis und Nutzen zu konkurrieren. Anpassungen für branchenspezifische Anwendungen wie Mikro-Schneidzangen für die Elektronik und korrosionsbeständige Modelle für den Marineeinsatz schaffen Nischenmöglichkeiten. E-Commerce- und Direktvertriebsmodelle verbessern die Sichtbarkeit und Preistransparenz, was den Wettbewerb intensiviert, während gefälschte Werkzeuge den Markenruf und die Sicherheit der Endnutzer gefährden. Kontinuierliche Innovationen in leichten Verbundstoffen, nachhaltigkeitsorientierter Fertigung und multifunktionalen Designs bleiben zentral für die wettbewerbsfähige Differenzierung sowohl im professionellen als auch im DIY-Segment.
Analyse der Hauptakteure:
- Snap-on
- Park Tool
- Knipex Tools
- CHISEN Tools
- Akar Tools
- Rennsteig Werkzeuge
- Klein Tools
- MARUTO HASEGAWA KOSAKUJO
- Apex Tool Group
- Lisle Corp
Neueste Entwicklungen:
- Im Jahr 2025 brachte Knipex ein neues, limitiertes Holiday TwinGrip Zangenmodell (Produktcode 82 01 200 S02, 8 Zoll/200 mm) als Teil seiner neuen Produktreihe auf den Markt. Dieses Modell verfügt über eine spezielle schwarze Oberfläche und bronzefarbene Beschriftung.
- Im Jahr 2025 erweiterte Knipex die Verfügbarkeit seiner Cobra® ES extra-schlanken Wasserpumpenzangen auf neue Größen (einschließlich 180 mm und ein neu gestaltetes 250 mm), um mehr Flexibilität für enge Installationsräume zu bieten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Material, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Zangen wird zunehmen, da der Ausbau der Infrastruktur und die industrielle Wartung weltweit weiter wachsen.
- Hersteller werden zunehmend leichte und ergonomische Designs übernehmen, um den Benutzerkomfort zu verbessern und die Ermüdung bei professionellen Anwendungen zu reduzieren.
- Präzisions- und Mikroschneidezangen werden mit dem Aufstieg der Elektronik, der Herstellung von Elektrofahrzeugen und fortschrittlichen Montageoperationen an Bedeutung gewinnen.
- Intelligente Handwerkzeuge mit Kraftmessung und Verschleißüberwachung könnten entstehen, um Produktivität und Sicherheitsüberwachung zu unterstützen.
- Nachhaltigkeitsinitiativen werden den verstärkten Einsatz von recycelbaren Materialien und umweltfreundlichen Herstellungsprozessen vorantreiben.
- Isolierte und sicherheitszertifizierte Zangen werden aufgrund strengerer elektrischer Sicherheitsvorschriften verstärkt eingesetzt werden.
- Anpassungs- und modulare Kiefersysteme werden die Multifunktionalität unterstützen und den Werkzeugbestand für Endbenutzer reduzieren.
- Die Expansion des E-Commerce wird die Produktzugänglichkeit verbessern und die Dynamik der wettbewerbsfähigen Preisgestaltung stärken.
- Premium-Marken werden sich auf Korrosionsschutzbeschichtungen und langlebige Schneidflächen konzentrieren, um die Leistung zu differenzieren.
- Das Wachstum von Ausbildungsprogrammen für Fachkräfte wird den Kauf von professionellen Werkzeugen in Entwicklungsmärkten steigern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Zangen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Zangenmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Zangen-Segment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Zangenmarktes antreiben?
Wer sind die führenden Unternehmen im Zangenmarkt?
Welche Region hatte im Jahr 2024 den größten Anteil am Zangenmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Zangenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Zangenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,487.6 million → 2032: USD 4,921.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Zangenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Zangenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Zangenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Zangenmarkt Market Drivers
- 3.3 Zangenmarkt Market Restraints & Challenges
- 3.4 Zangenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Zangenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Zangenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Zangenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Zangenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Zangenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Zangenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Zangenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Zangenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Zangenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Zangenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Zangenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Zangenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Zangenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Zangenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Zangenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Zangenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Zangenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Zangenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Zangenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
