
Marktübersicht:
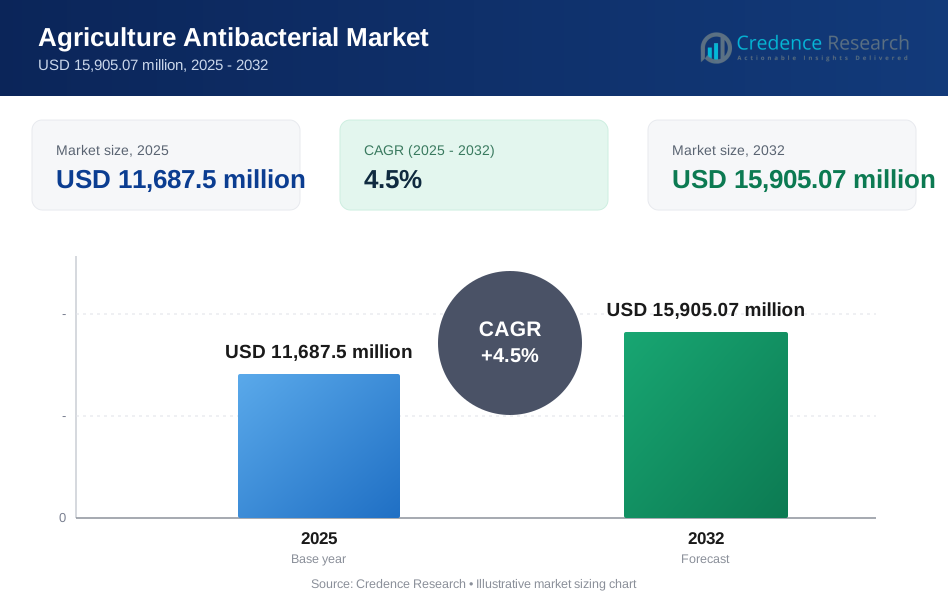
Der Markt für landwirtschaftliche Antibakterien wird voraussichtlich von 11.687,5 Millionen USD im Jahr 2025 auf geschätzte 15.905,07 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2022 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für landwirtschaftliche Antibakterien 2025 | 11.687,5 Millionen USD |
| Markt für landwirtschaftliche Antibakterien, CAGR | 4,5% |
| Marktgröße für landwirtschaftliche Antibakterien 2032 | 15.905,07 Millionen USD |
Markttreiber werden stärker, da Landwirte nach Werkzeugen suchen, die Pflanzen unter sich ändernden Klimamustern und strengeren Rückstandsvorschriften schützen. Die zunehmende bakterielle Resistenz zwingt die Landwirtschaft, neue Formulierungen zu übernehmen, die zuverlässige Kontrolle in mehreren Wachstumsphasen der Pflanzen bieten. Biologische Lösungen gewinnen an Dynamik, da Landwirte sicherere Optionen wünschen, die nachhaltige Praktiken unterstützen. Präzisionsspritzen, verbesserte Bodenbehandlungen und verbesserte Saatgutapplikationen erweitern die Nutzung auf diversifizierten Farmen. Höhere Qualitätsstandards von Exportmärkten verstärken auch die Nachfrage nach wirksamen antibakteriellen Produkten.
Das regionale Wachstum variiert je nach Pflanzenvielfalt, klimatischen Bedingungen und Adoptionsverhalten. Der asiatisch-pazifische Raum führt aufgrund hoher Pflanzintensität und breiter Nutzung über Getreide, Gemüse und Obstkulturen hinweg. Nordamerika hält die starke Nachfrage durch fortschrittliche Landwirtschaftssysteme und frühe Einführung verbesserter Formulierungen aufrecht. Europa erweitert die Nutzung biologischer und kupferbasierter Lösungen aufgrund strenger Umweltvorschriften. Lateinamerika und der Nahe Osten & Afrika entwickeln sich zu aufstrebenden Märkten, da Landwirte den Einsatz von Antibakterien erhöhen, um exportorientierte Kulturen zu schützen und steigende Krankheitsausbrüche zu bewältigen.

Markteinblicke:
- Der Markt für landwirtschaftliche Antibakterien wird voraussichtlich von 11.687,5 Millionen USD im Jahr 2025 auf 15.905,07 Millionen USD bis 2032 steigen, unterstützt durch eine CAGR von 4,5 % über den Prognosezeitraum.
- Wachsende Krankheitsbelastung, Klimavariabilität und strenge Rückstandsstandards verstärken die Nachfrage nach fortschrittlichen antibakteriellen Werkzeugen in wichtigen Kulturgruppen.
- Steigende Resistenzbedenken und regulatorische Beschränkungen bei bestimmten Chemikalien schaffen Einschränkungen, die Landwirte zu sichereren und effizienteren Alternativen drängen.
- Asien-Pazifik führt die Marktadoption aufgrund intensiver Anbauzyklen an, während Nordamerika und Europa durch starke Technologieaufnahme und nachhaltigkeitsorientierte Produktentscheidungen wachsen.
- Aufstrebende Regionen wie Lateinamerika und der Nahe Osten & Afrika erhöhen die Nutzung, da Exportkulturen expandieren und Betriebe präventive antibakterielle Programme einführen.
Markttreiber
Steigender Druck, die Erntequalität zu schützen und bakterielle Verluste zu reduzieren
Der Markt für landwirtschaftliche Antibakterien wächst aufgrund des steigenden Drucks auf landwirtschaftliche Betriebe, die Gesundheit der Pflanzen zu schützen. Landwirte erleiden erhebliche Ertragsverluste, wenn sich Bakterien schnell über Felder ausbreiten. Klimaveränderungen erhöhen warme und feuchte Bedingungen, die das Bakterienwachstum begünstigen. Neue Bakterienstämme stellen bestehende Behandlungen vor Herausforderungen und erfordern ständige Verbesserungen. Landwirte suchen nach Lösungen, die Pflanzen in jeder Wachstumsphase gesund halten. Starke Nachfrage kommt von hochwertigen Kulturen, die sich krankheitsbedingten Abfall nicht leisten können. Regierungen unterstützen sicherere landwirtschaftliche Praktiken, die schädliche Rückstände reduzieren. Diese Unterstützung erhöht die Akzeptanz vertrauenswürdiger antibakterieller Werkzeuge auf den Betrieben.
- Zum Beispiel berichtete Syngenta AG, dass ihre Orondis-Technologie die Krankheitsintensität in Feldversuchen um bis zu 75 % reduzierte und die Kontrollprogramme für empfindliche Kulturen stärkte.
Erweiterte Nutzung fortschrittlicher antibakterieller Modi mit höherer Feldereffizienz
Neue antibakterielle Modi unterstützen eine stärkere Feldleistung für den Markt für landwirtschaftliche Antibakterien. Moderne Formeln wirken schneller auf Blattoberflächen und Bodenbereiche. Diese Werkzeuge helfen Landwirten, frühe Infektionen zu stoppen, bevor sie tiefer in das Pflanzengewebe eindringen. Stärkerer Wurzelschutz hilft Kulturen, während Stressperioden fest zu bleiben. Viele Landwirte wählen Produkte, die schnelle Wirkung mit längerer Bodenbeständigkeit kombinieren. Diese Kombinationen helfen, häufige Feldbesuche und Arbeitsaufwand zu reduzieren. Verbesserte Sprühsysteme sorgen für gleichmäßige Abdeckung auf großen Farmen. Dieser Wandel steigert das Interesse an neuen antibakteriellen Kategorien.
- Zum Beispiel zeigten Versuche von Corteva Agriscience, dass ihr zielgerichteter Zorvec-Wirkstoff bis zu 10 Tage Restkontrolle lieferte und die Effizienz unter Hochdruckbedingungen erhöhte.
Größere Akzeptanz durch Lebensmittelsicherheitsregeln und Exportkonformität
Lebensmittelsicherheitsregeln erhöhen die Notwendigkeit einer besseren Krankheitskontrolle innerhalb des Marktes für landwirtschaftliche Antibakterien. Exportnationen müssen strenge Qualitätsstandards für Obst und Gemüse erfüllen. Bakterielle Flecken oder Fäule erhöhen die Ablehnungsrisiken an Kontrollpunkten. Landwirte reagieren, indem sie stärkere und sauberere antibakterielle Optionen verwenden. Diese Werkzeuge helfen, die Haltbarkeit während langer Transportzyklen zu erhalten. Einzelhändler verlangen auch sauberere Produkte mit weniger sichtbaren Mängeln. Höhere Sicherheitskontrollen entlang der Lieferketten drängen Landwirte, Pflanzenschutzpläne zu verbessern. Diese Maßnahmen unterstützen ein stetiges Wachstum in allen Betriebsgrößen.
Wachsende Nachfrage nach nachhaltigen und rückstandsarmen Pflanzenschutzoptionen
Nachhaltige Landwirtschaft treibt die Nachfrage nach neuen Produkten im Markt für landwirtschaftliche Antibakterien an. Landwirte suchen nach Optionen, die die Bodengesundheit unterstützen und die chemische Belastung verringern. Forschungsteams arbeiten an antibakteriellen Molekülen, die sicher abgebaut werden. Viele Betriebe wechseln zu rückstandsarmen Produkten, um saubere Kennzeichnungsvorschriften zu erfüllen. Diese Werkzeuge helfen, Pflanzen zu schützen, ohne nützliche Bodenmikroben zu schädigen. Bessere Rückstandsprofile unterstützen organisch ausgerichtete Produktionspläne. Erhöhte Schulungen helfen Landwirten, verantwortungsvolle Sprühzyklen zu übernehmen. Dieser Wandel baut langfristiges Vertrauen in neuere antibakterielle Lösungen auf.
Markttrends
Verlagerung zu Multi-Target-Antibakterien mit breiterer Abdeckung von Kulturen
Der Markt für landwirtschaftliche Antibakterien verzeichnet ein Wachstum bei Multi-Target-Lösungen, die auf mehrere Bakteriengruppen wirken. Diese Optionen reduzieren Ernteverluste, die mit komplexen Mischinfektionen verbunden sind. Eine breitere Abdeckung hilft Landwirten, verschiedene Felder mit weniger Produkttypen zu schützen. Stärkere Blattadhäsion hält Sprays auch bei Regenereignissen aktiv. Neue Mischungen verbessern sowohl präventive als auch kurative Maßnahmen. Landwirte wählen vielseitige Werkzeuge für große Betriebe mit Mischkulturen. Der breitere Einsatz reduziert den Produktlagerbedarf auf den Höfen. Dieser Trend setzt sich fort, da Landwirte einfachere Krankheitspläne suchen.
Wachsende Rolle biologischer antibakterieller Produkte in modernen Landwirtschaftssystemen
Biologische Werkzeuge gewinnen im Markt für landwirtschaftliche Antibakterien an Bedeutung aufgrund der natürlichen Aktivität von Stämmen. Mikrobielle Produkte helfen, das Eindringen von Bakterien an Pflanzenoberflächen zu blockieren. Viele Landwirte wählen sie, um Ziele zur Reduzierung von Chemikalien zu unterstützen. Diese Lösungen helfen, Obstkulturen zu schützen, die sanftere Behandlungen benötigen. Starke Feldversuche schaffen Vertrauen bei Landwirten, die biologische Werkzeuge testen. Biobasierte Sprays reduzieren den Aufbau von Resistenzen bei Zielbakterien. Sie lassen sich auch gut in integrierte Schädlingsprogramme einfügen. Dieser Wandel erweitert die Auswahlmöglichkeiten auf Freiland- und Gewächshausfarmen.
- Zum Beispiel nutzt AMVACs Vertrieb von BellaTrove® Companion Maxx® den Bacillus amyloliquefaciens-Stamm ENV603, der von der EPA registriert ist, um über 25 verschiedene Pflanzenpathogene zu unterdrücken und gleichzeitig einen 24-Stunden-Schutz-Biofilm auf den Wurzel- und Blattoberflächen zu bilden.
Schnellere Einführung von präzisionsbasierten Sprüh- und Anwendungstechnologien
Digitale Werkzeuge verändern die Anwendungsmethoden im Markt für landwirtschaftliche Antibakterien. Intelligente Sprüher verwenden Sensoren, um Pflanzenstress frühzeitig zu erkennen. Diese Systeme leiten Landwirte an, nur betroffene Zonen zu besprühen. Fokussierte Anwendungen reduzieren Abfall und senken die Produktkosten. Drohnen helfen, große Farmen mit gleichmäßigen Sprühmuster zu erreichen. GPS-geführte Werkzeuge reduzieren Überlappungen bei jedem Durchgang. Bessere Genauigkeit erhöht den Behandlungserfolg in frühen Infektionsfenstern. Dieses Upgrade unterstützt eine zuverlässigere Krankheitsbekämpfung.
- Zum Beispiel nutzt das Agras T50-Drohnen-System von DJI Agriculture einen Dual-Atomisierungs-Sprühmechanismus, um eine Durchflussrate von 16 Litern pro Minute zu erreichen, was eine gleichmäßige Tropfenabdeckung über 21 Hektar pro Stunde bietet und die chemische Drift im Vergleich zu herkömmlichen bodengestützten Sprühbalken um 20 % reduziert.
Wachsendes Interesse an Resistenzmanagement-Programmen unterstützt durch neue Rotationspläne
Bedenken hinsichtlich der Resistenz prägen neue Praktiken im Markt für landwirtschaftliche Antibakterien. Landwirte verwenden Rotationspläne, um die Resistenz von Bakterien zu verlangsamen. Diese Pläne kombinieren chemische und biologische Werkzeuge während der Saison. Bessere Schulungen helfen den Landwirten, die richtigen Behandlungsfenster zu wählen. Rotation verringert das Risiko, wichtige antibakterielle Produkte zu verlieren. Starke Beratungsprogramme lehren Landwirte, wie sie Resistenzmarker verfolgen können. Viele Käufer fragen jetzt bei Lieferanten nach rotationsbereiten antibakteriellen Paketen. Dieser Trend unterstützt eine verantwortungsvolle langfristige Feldbewirtschaftung.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der Markt für landwirtschaftliche Antibakterien expandiert durch starke Nachfrage nach Antibiotika, Antiseptika und breit einsetzbaren Bakteriziden, die schnelle Feldaktionen unterstützen. Kupferbasierte Optionen werden aufgrund ihrer breiten Krankheitsabdeckung und einfachen Handhabung im Feld weiterhin häufig genutzt. Dithiocarbamate gewinnen an Bedeutung in großflächigen Kulturen, wo Landwirte präventiven Schutz suchen. Amide wie Oxytetracyclin dienen gezielten Bedürfnissen in Obst- und Gemüsesystemen. Biologische und Nano-Kupfer-Werkzeuge wachsen schnell, da viele Landwirte nach sichereren Feldprofilen suchen. Jeder Produkttyp unterstützt Krankheitsbekämpfungsprogramme mit unterschiedlichen Stärken, die zum Wert der Kulturen, Klimaveränderungen und Rückstandsregeln passen.
- Zum Beispiel nutzt Nufarms Champ® WG eine raffinierte Kupferhydroxid-Formulierung mit einer Oberfläche von 30.000 Quadratzentimetern pro Gramm, die eine hohe Dichte an Kupferionen bietet, die in Tomatenfeldversuchen eine 98%ige Kontrolle des Bakterienflecks erreichen, während 25% weniger metallisches Kupfer pro Hektar benötigt wird als bei herkömmlichen Pulvern.
Nach Kulturtyp
Der Markt für landwirtschaftliche Antibakterien gewinnt an Umfang durch hohen Einsatz in Getreide, Körnern und Ölsaaten, wo Landwirte starken Schutz gegen Keimlings- und Blattinfektionen benötigen. Obst und Gemüse verwenden gezielte Lösungen, die helfen, sichtbare Mängel zu reduzieren. Kommerzielle Kulturen wie Tabak sind auf stabilen Schutz während langer Produktionszyklen angewiesen. Rasen und Zierpflanzen verwenden sanftere Werkzeuge, die das Pflanzenbild erhalten. Gewächshauskulturen übernehmen präzise Behandlungen, die kontrollierte Umgebungen unterstützen. Jede Kulturgruppe treibt einzigartige Produktbedürfnisse an, die durch Krankheitsdruck und Marktqualitätsanforderungen geprägt sind.
Nach Form
Der Markt für landwirtschaftliche Antibakterien profitiert von flüssigen Formen, die schnelles Mischen und breite Sprühabdeckung unterstützen. Flüssig-dispersierbare Granulate bieten sauberere Handhabung und stetige Akzeptanz auf großen Farmen. Benetzbare Pulver bleiben verbreitet, wo Landwirte kostengünstige Optionen suchen. Staubformate bedienen Nischenbedürfnisse in Kulturen, die eine trockene Anwendung auf empfindlichen Oberflächen erfordern. Jede Form unterstützt vielfältige Feldmethoden und passt sich lokalen Sprühgewohnheiten an.
- Zum Beispiel ist Bayer CropSciences Serenade® ASO (Aqueous Suspension-Organic) eine flüssige Formulierung, die Bacillus amyloliquefaciens Stamm QST 713 in einer Konzentration von 1,0 x 10^9 KBE/g enthält, eine 2-jährige Haltbarkeit bei 20°C aufweist und 100%ige Löslichkeit in Standardsprühbehältern gewährleistet, um Düsenverstopfungen zu verhindern.
Nach Anwendung / Modus
Der Markt für landwirtschaftliche Antibakterien wächst durch den starken Einsatz von Blattspitzen, die helfen, frühe Blattinfektionen zu stoppen. Bodenbehandlungen schützen die Wurzeln in den frühen Wachstumsphasen. Saatgut- und Transplantationsbehandlungen helfen Landwirten, Verluste durch Krankheiten zu Beginn der Saison zu reduzieren. Bodeninjektionen unterstützen die tiefere Anwendung bei hochwertigen Kulturen. Die Injektion über Tropfbewässerung erhöht die Effizienz in wasserverwalteten Systemen. Nacherntebehandlungen helfen, die Qualität während der Lagerung und des Transports zu erhalten. Jede Methode unterstützt den gezielten Einsatz in verschiedenen landwirtschaftlichen Systemen.
Segmentierung:
Nach Produkttyp
- Antibiotika
- Antiseptika
- Bakterizide
- Kupferbasierte Antibakterien (Kupferhydroxid, Kupferoxychlorid)
- Dithiocarbamate (Mancozeb, Maneb)
- Amide (Oxytetracyclin)
- Andere (Biologische, Nano-Kupfer)
Nach Kulturtyp
- Getreide & Körner (Reis, Weizen, Mais)
- Ölsaaten & Hülsenfrüchte (Sojabohne, Baumwolle)
- Obst & Gemüse (Zitrusfrüchte, Tomaten)
- Handelskulturen (Tabak)
- Rasen & Zierpflanzen
- Gewächshauskulturen
Nach Form
- Flüssig
- Flüssig-dispersible Granulate
- Benetzbares Pulver
- Staub (Trockenfließfähig)
Nach Anwendung / Modus
- Blattspray
- Bodenbehandlung
- Saatgut- / Transplantationsbehandlung
- Bodeninjektion
- Wassersystem- / Tropfbewässerungsinjektion
- Nacherntebehandlung
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält etwa 28% Anteil am Markt für landwirtschaftliche Antibakterien aufgrund starker kommerzieller Landwirtschaft, strenger Krankheitskontrollstandards und hoher Nutzung von kupferbasierten und biologischen Werkzeugen. Landwirte in den Vereinigten Staaten übernehmen fortschrittliche Sprays, die große Flächenkulturen unterstützen. In Kanada besteht ein stetiges Interesse an rückstandsarmen Optionen, die den Exportvorschriften entsprechen. Starke Vertriebsnetze helfen, eine konsistente Produktreichweite über weite landwirtschaftliche Zonen aufrechtzuerhalten. Forschungseinrichtungen in der Region helfen, neue Formulierungen zu testen. Die Region beeinflusst weiterhin das globale Produktdesign durch starke regulatorische Ausrichtung.
Europa macht fast 25% Anteil des Marktes für landwirtschaftliche Antibakterien aus, unterstützt durch die hohe Akzeptanz nachhaltiger und biobasierter Lösungen. Es setzt strenge Rückstandslimits durch, die die Produktauswahl leiten. Landwirte verlassen sich auf Kupfer und biologische Mittel für Obst, Gemüse und Gewächshauskulturen. Südeuropa verwendet starke Bakterizide, um den Krankheitsdruck in Zitrus- und Tomatensystemen zu begrenzen. Nordeuropa bevorzugt präzise Anwendungen mit niedriger Dosierung für kontrollierte Umgebungen. Die Region treibt eine starke Nachfrage nach Produkten voran, die umweltfreundliche Landwirtschaftsstandards unterstützen.
Asien-Pazifik führt mit fast 35% Anteil des Marktes für landwirtschaftliche Antibakterien aufgrund hoher Ernteintensität und starker Nachfrage nach präventiven Sprays. Es unterstützt vielfältige Bedürfnisse in Reis, Weizen, Obst und Gemüse. China und Indien treiben den starken Konsum durch große landwirtschaftliche Gemeinschaften an, die kostengünstige Lösungen suchen. Südostasien verlässt sich auf kupferbasierte und Dithiocarbamat-Produkte, um feuchtigkeitsbedingte Ausbrüche zu bewältigen. Australien übernimmt fortschrittliche Formulierungen für hochwertige Kulturen. Lateinamerika und der Nahe Osten & Afrika teilen sich die verbleibenden 12%, unterstützt durch Zitrusfrüchte, Sojabohnen, Gewächshaus- und Spezialkulturen.
Analyse der Hauptakteure:
- Bayer AG
- Syngenta AG
- Corteva Agriscience
- BASF SE
- FMC Corporation
- Nufarm Limited
- Adama Agricultural Solutions Ltd.
- Sumitomo Chemical Co.
- UPL Limited
- Nippon Soda Co.
Wettbewerbsanalyse:
Der Markt für landwirtschaftliche Antibakterien zeichnet sich durch starken Wettbewerb aus, der von globalen Anbietern und regionalen Akteuren angetrieben wird. Er unterstützt Unternehmen, die breite Portfolios mit Kupferverbindungen, biologischen und synthetischen Molekülen anbieten. Globale Unternehmen investieren in Resistenzmanagement-Tools, die den langfristigen Produktgebrauch schützen. Regionale Hersteller erweitern ihre Reichweite durch kostengünstige benetzbare Pulver und flüssige Formen. Viele Anbieter treiben die Forschung in biologische Mittel voran, um strenge Rückstandsregeln zu erfüllen. Strategische Allianzen helfen Unternehmen, Vertriebsnetze und kulturspezifische Lösungen zu verbessern. Führende Marken stärken Schulungsprogramme, um den verantwortungsvollen Feldeinsatz zu unterstützen und die langfristige Kundenbindung zu fördern.
Neueste Entwicklungen:
- Im April 2025 startete Koppert die nächste Entwicklungsphase seines KI-gestützten Digitalen Assistenten, der Landwirten kontinuierlichen Zugang zu Lösungen für Pflanzenschutzprobleme, einschließlich bakterieller Krankheiten, bietet.
- Im Januar 2025 unterzeichnete AMVAC eine regionale Vertriebsvereinbarung mit DPH Biologicals, um sein GreenSolutions-Portfolio mit BellaTrove Companion Maxx zu erweitern und die Biokontrolloptionen für US-Spezialkulturen zu verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Kulturart, Form und Anwendung/Modus. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftiger Ausblick:
- Das Wachstum beschleunigt sich, da Landwirte breitere antibakterielle Optionen übernehmen, die die Krankheitsbekämpfung in Hochdruckklimazonen unterstützen.
- Die Nachfrage wird durch den steigenden Fokus auf rückstandsfreie Werkzeuge gestärkt, die Exportvorschriften und Einzelhandelsqualitätsstandards erfüllen.
- Biologische Antibakterien finden breitere Anwendung, da Landwirte sicherere Profile suchen, die mit Nachhaltigkeitsvorgaben übereinstimmen.
- Digitale Sprühsysteme verbessern die Akzeptanz, indem sie eine präzise Feldabdeckung unterstützen und Produktverschwendung reduzieren.
- Neue Kupfer- und nanobasierte Innovationen erscheinen, da Unternehmen an stärkerer Stabilität und verbessertem Aufnahmevermögen arbeiten.
- Hochwertige Obst- und Gemüsesegmente treiben die stetige Nachfrage aufgrund strenger Anforderungen an Aussehen und Haltbarkeit an.
- Großflächige Kulturen bleiben wichtige Nutzer, da Landwirte auf präventive Maßnahmen angewiesen sind, um den Ertrag bei wechselnden Wetterzyklen zu schützen.
- Gewächshaussysteme übernehmen fortschrittliche Formulierungen, die kontrollierte Umgebungen mit vorhersehbarer Leistung unterstützen.
- Mehr Unternehmen investieren in Resistenzmanagementprogramme, die die langfristige Wirksamkeit von Produkten schützen.
- Die regionale Expansion nimmt zu, da Lieferanten ihre Vertriebsnetze stärken, um aufstrebende Landwirtschaftsmärkte zu erreichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für landwirtschaftliche Antibakterien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für landwirtschaftliche Antibakterien zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für landwirtschaftliche Antibakterien hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für landwirtschaftliche Antibakterien antreiben?
Wer sind die führenden Unternehmen im Markt für landwirtschaftliche Antibakterien?
Welche Region hatte 2025 den größten Anteil am Markt für landwirtschaftliche Antibakterien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Agrarmarkt für antibakterielle Mittel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Agrarmarkt für antibakterielle Mittel Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 11,687.5 million → 2032: USD 15,905.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Agrarmarkt für antibakterielle Mittel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Agrarmarkt für antibakterielle Mittel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Agrarmarkt für antibakterielle Mittel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Agrarmarkt für antibakterielle Mittel Market Drivers
- 3.3 Agrarmarkt für antibakterielle Mittel Market Restraints & Challenges
- 3.4 Agrarmarkt für antibakterielle Mittel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Agrarmarkt für antibakterielle Mittel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Agrarmarkt für antibakterielle Mittel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Agrarmarkt für antibakterielle Mittel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Agrarmarkt für antibakterielle Mittel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Agrarmarkt für antibakterielle Mittel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Agrarmarkt für antibakterielle Mittel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Agrarmarkt für antibakterielle Mittel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Agrarmarkt für antibakterielle Mittel Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Agrarmarkt für antibakterielle Mittel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Agrarmarkt für antibakterielle Mittel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Agrarmarkt für antibakterielle Mittel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Agrarmarkt für antibakterielle Mittel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Agrarmarkt für antibakterielle Mittel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Agrarmarkt für antibakterielle Mittel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Agrarmarkt für antibakterielle Mittel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Agrarmarkt für antibakterielle Mittel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Agrarmarkt für antibakterielle Mittel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Agrarmarkt für antibakterielle Mittel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Agrarmarkt für antibakterielle Mittel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
