
Marktübersicht für chemische Saatgutbehandlung:
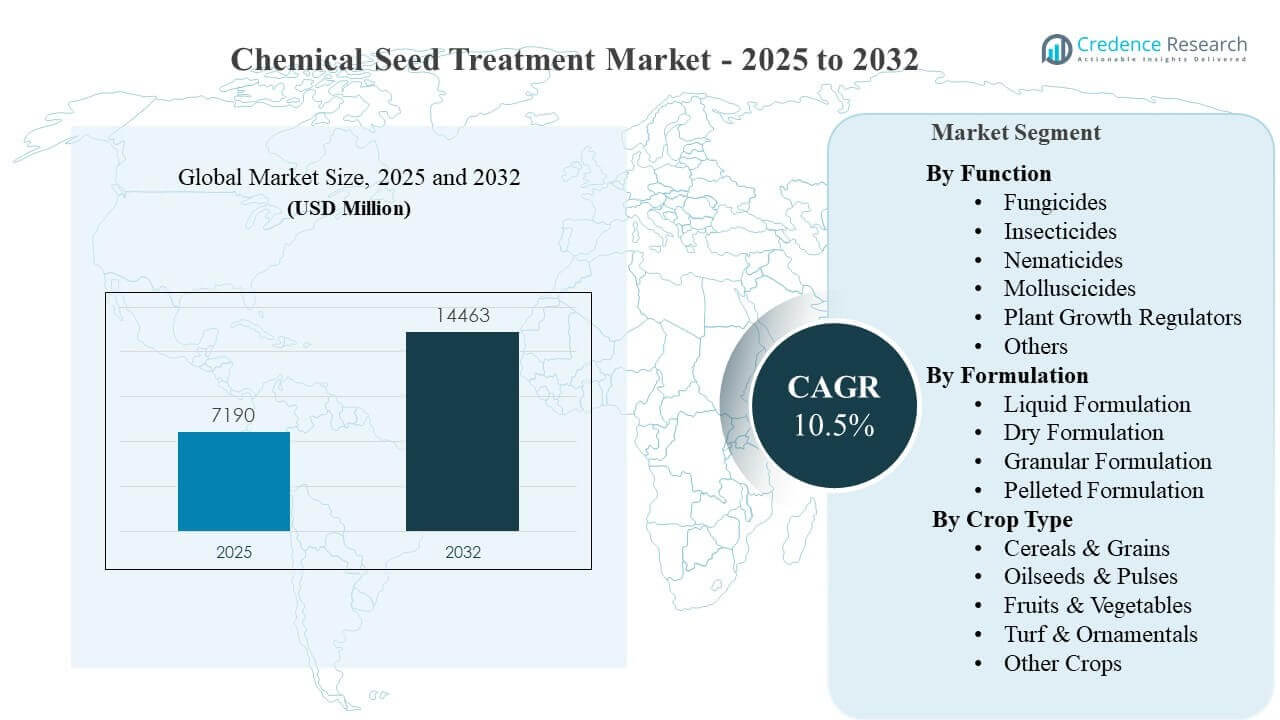
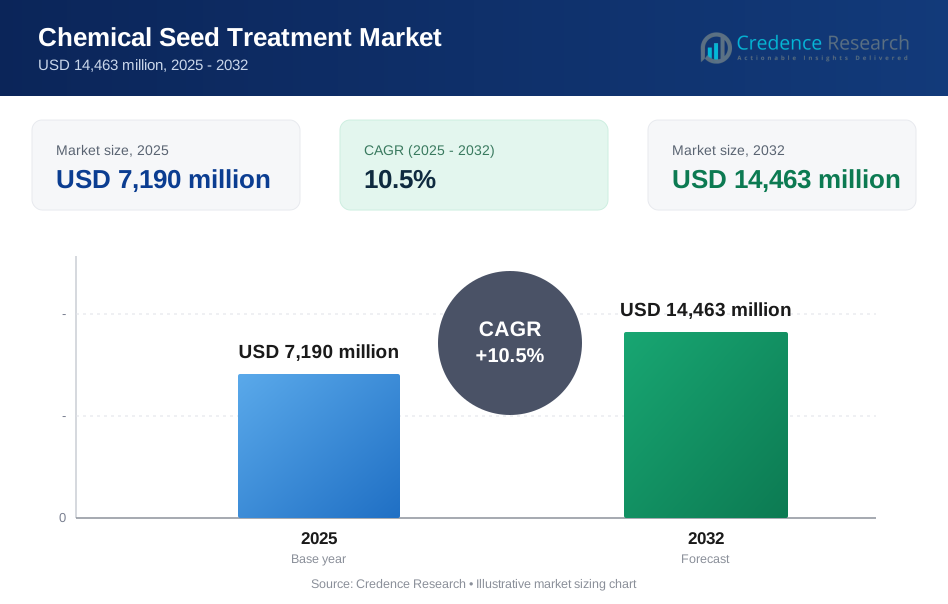
Die globale Marktgröße für chemische Saatgutbehandlung wurde im Jahr 2025 auf 7.190 Millionen USD geschätzt und soll bis 2032 14.463 Millionen USD erreichen, was einem CAGR von 10,5 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch den steigenden wirtschaftlichen Wert von Hybrid- und Biotechnologie-Saatgut unterstützt, was die Notwendigkeit erhöht, Keimung und frühe Vitalität vor Schädlingen sowie samen- oder bodenbürtigen Krankheiten zu schützen. Lateinamerika bleibt ein Hochintensitäts-Verbrauchszentrum, da große Sojabohnen- und Maisanbausysteme typischerweise Saatgutschutz als Standardpräventivmaßnahme einbetten.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für chemische Saatgutbehandlung 2025 | 7.190 Millionen USD |
| Markt für chemische Saatgutbehandlung, CAGR | 10,5% |
| Marktgröße für chemische Saatgutbehandlung 2032 | 14.463 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt wächst von 7.190 Millionen USD (2025) auf 14.463 Millionen USD (2032), was einem CAGR von 10,5 % (2025–2032) entspricht.
- Insektizide führten die Funktionsmischung mit einem Anteil von 69,8 % im Jahr 2025 an, was auf die starke Nachfrage nach Frühschutz gegen Bestandsverlust-Schädlinge hinweist.
- Getreide & Körner machten mit 40,7 % im Jahr 2025 den größten Anteil an der Kulturart aus, unterstützt durch große Anbauflächen und standardisierte Saatgutprogramme.
- Lateinamerika führte die regionale Nachfrage mit einem Anteil von 42,8 % im Jahr 2025 an, was auf die Konzentration der Saatgutbehandlungsintensität in Reihenanbaugebieten hinweist.
- Nordamerika repräsentierte im Jahr 2025 einen Anteil von 20,3 %, unterstützt durch die hohe Durchdringung von kommerziell behandeltem Saatgut in Mais- und Sojabohnensystemen.
Segmentanalyse
Die Nachfrage nach chemischer Saatgutbehandlung ist eng mit dem Fokus der Landwirte auf Bestandsaufbau und Ertragsrisikominderung in den ersten Wochen nach der Aussaat verbunden. Behandeltes Saatgut bietet eine präventive Schicht gegen Insektenfraß, Pilzinfektionen und Nematodendruck, wenn die Pflanzen am anfälligsten sind und eine Neuaussaat kostspielig ist. Die Akzeptanz wird auch durch den Trend zu professionell behandeltem Saatgut geprägt, bei dem eine konsistente Dosierung, Abdeckungsuniformität und Staubkontrolle für Sicherheit und Leistung wichtig sind. Während sich Saatgutsysteme modernisieren, werden integrierte Angebote, die Wirkstoffe mit Beschichtungspolymeren und Handhabungsverbesserern bündeln, immer häufiger.
Lieferantenstrategien betonen zunehmend differenzierte Formulierungen, die die Haftung verbessern, Staubentwicklung minimieren und die Kompatibilität mit Hochgeschwindigkeitsbehandlungslinien verbessern. Die Portfolioentwicklung spiegelt auch einen breiteren Schutzstapel wider, einschließlich Nematodenlösungen und Behandlungspaketen, die für spezifische Kultur-Schädlings-Komplexe entwickelt wurden. Die Nachfrage ist am stärksten bei kommerziellen Reihenkulturen, wo Betriebsgröße, Pflanzgeschwindigkeit und komprimierte Betriebsfenster den Wert eines einmaligen Schutzansatzes bei der Pflanzung erhöhen. Diese Dynamik verstärkt kontinuierliche Upgrades zu Premium-Behandlungspaketen bei großen Saatgutmarken und -vertrieben.
Nach Funktions-Einblicken
Insektizide machten 2025 den größten Anteil von 69,8% aus. Insektenbefall in der frühen Saison kann zu irreversiblen Bestandsverlusten führen, daher wird präventiver Schutz mehr geschätzt als reaktive Kontrolle, sobald Schäden auftreten. Saatgutbehandelte Insektizide reduzieren auch die Abhängigkeit von Spritzungen während der Saison, unterstützen die Arbeitseffizienz und rechtzeitige Feldoperationen. Die Wirtschaftlichkeit von Premium-Saatgut stärkt weiter die Begründung, das Auflaufen und die frühe Vitalität zu schützen, insbesondere bei großflächigen Kulturen.
Nach Formulierungs-Einblicken
Flüssige Formulierungen werden in kommerziellen Behandlungsbetrieben weit bevorzugt, da sie eine gleichmäßige Abdeckung und zuverlässige Haftung über Hochdurchsatzgeräte unterstützen. Trockene und granulare Ansätze bleiben relevant, wo Logistik-, Lager- oder Anwendungsbeschränkungen einfacheres Handling begünstigen, aber die Leistungsbeständigkeit hängt stark von der Beschichtungsqualität ab. Pelletierte Formulierungen werden verwendet, wo verbesserte Saatgutgrößenuniformität, Pflanzbarkeit oder Mehrstoffabgabe erforderlich sind, insbesondere in speziellen Saatgutsystemen. Über alle Formulierungen hinweg bleiben Staubkontrolle und Saatgutsicherheit zentrale Entscheidungsfaktoren für professionelle Behandler und Saatgutunternehmen.
Nach Kulturtyp-Einblicken
Getreide & Körner machten 2025 den größten Anteil von 40,7% aus. Große Anbauflächen und die Produktion im Warenmaßstab halten Getreide und Körner als den größten Verbrauchspool für saatgutbehandelten Schutz. Frühes Pflanzen in kühleren Böden und variablen Feuchtigkeitsbedingungen erhöht das Risiko von Krankheiten und Schädlingen, was präventive Behandlungen unterstützt. Standardisierte Saatgutvertriebskanäle beschleunigen auch die Einführung, da die Behandlung in die zertifizierte Saatgutversorgung eingebettet werden kann.
Markttreiber für chemische Saatgutbehandlung
Steigender Wert von kommerziellem Saatgut und die Notwendigkeit, die Etablierung zu schützen
Die höhere Akzeptanz von Hybriden und Biotechnologie-Merkmalen erhöht die wirtschaftlichen Kosten von Bestandsverlusten und schlechter Frühvitalität. Chemische Saatgutbehandlung reduziert das Abwärtsrisiko, indem sie das Auflaufen gegen Schädlinge und samen- oder bodenbürtige Krankheitserreger schützt. Präventiver Schutz ist besonders wertvoll, wo die Zeitfenster für das Umpflanzen eng sind und das Timing der Ernte für den Ertrag entscheidend ist. Saatgutbehandlung passt auch zu moderner mechanisierter Landwirtschaft, da sie Schutz ohne zusätzliche Durchgänge während der Saison bietet. Diese Faktoren verstärken kontinuierliche Upgrades zu Premium-Behandlungspaketen.
- Zum Beispiel berichtete Golden Harvest, dass die Hinzufügung der Syngenta Vayantis-Saatgutbehandlung zu CruiserMaxx Vibrance die Sojabohnenbestände in Slater, Iowa, um 3.000 Pflanzen/Acre und in Cedar Rapids um 6.000 Pflanzen/Acre erhöhte, während sie im Durchschnitt 10.000 Pflanzen/Acre mehr als unbehandelte Einträge über drei Standorte in Iowa erzielte.
Intensivierung der Reihenkulturproduktion und größerer Betriebsmaßstab
Da die Betriebsgrößen wachsen und die Pflanzung schneller abgeschlossen wird, wird die betriebliche Effizienz zu einer wettbewerbsnotwendigen Voraussetzung. Die Saatgutbehandlung unterstützt dieses Bedürfnis, indem sie einen frühen Schutz in einem einzigen, standardisierten Schritt bei der Pflanzung bietet. Große Flächenbetriebe legen auch Wert auf einheitliches Auflaufen und gleichmäßige Bestände, um die Reaktionen auf Düngemittel und Bewässerung später in der Saison zu optimieren. Dies fördert die Akzeptanz von professionell behandeltem Saatgut aus kommerziellen Kanälen. Das Ergebnis ist eine stärkere Grundnachfrage in großflächigen Getreide-, Mais- und Sojabohnensystemen.
Erweiterung der professionellen Saatgutbehandlung und integrierter Input-Angebote
Saatgutunternehmen und Händler bieten zunehmend behandeltes Saatgut als Standardangebot an, was die Konsistenz und die Einhaltung von Bewirtschaftungsstandards verbessert. Professionelle Behandlungsanlagen verbessern die Dosierungsgenauigkeit, Abdeckung und Staubkontrolle im Vergleich zu auf dem Hof angewendeten Methoden. Kombinierte Programme, die mehrere Wirkstoffe und Beschichtungstechnologien vereinen, vereinfachen die Entscheidungsfindung für Landwirte. Diese Struktur unterstützt eine höhere Durchdringung in etablierten Märkten und beschleunigt die Akzeptanz in Regionen mit verbesserter Saatgutvertriebsinfrastruktur. Der Wertvorteil wird dort gestärkt, wo Arbeitskräftebeschränkungen und Zeitrisiken hoch sind.
Entwicklung von Schädlings- und Krankheitsdruck unter variablen Klimabedingungen
Wettervariabilität kann frühe Krankheitsausbrüche und Veränderungen im Schädlingsdruck erhöhen, wodurch der Wert präventiver Ansätze steigt. Saatgut- und bodenbürtige Krankheitserreger können die Bestandsdichte erheblich reduzieren, wenn die Pflanzbedingungen kühl oder nass sind. Das Risiko von Insektenfraß kann steigen, wenn die Pflanzung verzögert wird oder wenn sich die Lebenszyklen der Schädlinge mit der Temperatur verschieben. Chemische Saatgutbehandlung hilft, die Etablierung über variable Jahreszeiten hinweg zu stabilisieren und unterstützt vorhersehbarere Ertragsresultate. Diese Dynamiken unterstützen eine konstante Nachfrage, selbst wenn die Erntepreise schwanken.
- Zum Beispiel berichtete Bayer, dass Sojabohnen, die mit ILeVO-Saatgutbehandlung behandelt wurden, in einer SDS-Managementstudie 2 bu/acre mehr Ertrag erzielten als unbehandelte Kontrollen, während das Crop Protection Network eine 35%ige Reduzierung des SDS-Blattkrankheitsindex und eine Ertragssteigerung von 4,4 bu/acre im Vergleich zu einer kommerziellen Basis-Saatgutbehandlung dokumentierte.
Herausforderungen des Marktes für chemische Saatgutbehandlung
Regulatorische Überprüfungen und steigende Erwartungen an die Bewirtschaftung beschränken die Produktverfügbarkeit und verlangsamen das Tempo neuer Registrierungen in einigen Regionen. Dies erhöht die Einhaltungskosten, erfordert stärkere Rückstands- und Umweltrisikenpakete und kann bestimmte Wirkstoffe oder Anwendungsarten einschränken. Parallel dazu können Anforderungen an das Resistenzmanagement die langfristige Wirksamkeit reduzieren, wenn Chemiedrehungen und integriertes Schädlingsmanagement nicht konsequent angewendet werden. Diese Druckfaktoren zwingen die Anbieter, stark in Innovation und Lebenszyklusmanagement zu investieren.
- Zum Beispiel führte Syngentas PLINAZOLIN-Technologie eine neuartige IRAC-Gruppe 30 Wirkungsweise ein und wurde für die Kommerzialisierung in mehr als 40 Ländern und über 40 Kulturen positioniert, mit weiteren Registrierungen, die in den folgenden zwei bis fünf Jahren geplant sind. Dies unterstreicht das Ausmaß der regulatorischen Arbeit und der Investitionen in den Lebenszyklus, die erforderlich sind, um neue Werkzeuge für das Resistenzmanagement auf den Markt zu bringen.
Leistungsschwankungen über Böden, Klimazonen und Schädlingskomplexe hinweg bleiben auch eine praktische Herausforderung für eine breite, universelle Positionierung. Landwirte könnten den zusätzlichen Wert in Frage stellen, wenn der Schädlingsdruck gering ist, insbesondere in kostenempfindlichen Saisons. Probleme mit der Behandlungskompatibilität, Bedenken hinsichtlich Staubentwicklung und Anforderungen an die Saatgutbehandlung können die betriebliche Komplexität für Saatgutbehandler erhöhen. Daher müssen Lieferanten klarere agronomische Anleitungen, stärkere Feldvalidierung und verbesserte Formulierungs-/Beschichtungstechnologien unterstützen.
Trends und Chancen im Markt für chemische Saatgutbehandlung
Integrierte Saatgutbehandlungspakete, die mehrere Funktionen kombinieren, gewinnen an Bedeutung, da Landwirte nach vereinfachtem, pflanzennahem Risikomanagement suchen. Dies unterstützt die Nachfrage nach Programmen mit mehreren Wirkstoffen, die gleichzeitig Insekten- und Krankheitsdruck adressieren und die Konsistenz über variable Saisons hinweg verbessern. Lieferanten betonen auch Formulierungs- und Beschichtungsverbesserungen, die die Haftung verbessern, Staub reduzieren und die Fließfähigkeit für Hochgeschwindigkeitsbehandlungslinien erhöhen. Diese Verbesserungen helfen, das Volumen der professionellen Behandlungen zu erweitern und die Premium-Positionierung zu stärken.
Biologische und hybride Programme werden zunehmend neben konventionellen Chemikalien als Teil umfassenderer saatgutapplizierter Lösungen positioniert. Dies schafft Möglichkeiten für differenzierte Angebote, die sich auf Pflanzenvitalität, Unterstützung der Stresstoleranz oder gezielten Schutz in spezifischen Schädlingskomplexen konzentrieren. Das Wachstum wird auch durch die fortgesetzte Modernisierung der Saatgut-Wertschöpfungsketten in Entwicklungsländern unterstützt, wo zertifiziertes Saatgut und kommerzielle Distribution die Behandlungsdurchdringung erweitern. Zusammen unterstützen diese Trends sowohl die Premiumisierung als auch die breitere Akzeptanz über Kulturen und Regionen hinweg.
- Zum Beispiel sagte Corteva, dass seine natürlich abgeleitete Lumidapt Valta LS biologische Nährstoff-Saatgutbehandlung einen Ertragsvorteil von 2,0 bu./A lieferte, wenn sie dem LumiGEN-Maissaatgutbehandlungsrezept hinzugefügt wurde, basierend auf einem Durchschnitt von 72 US-Feldstandorten von 2022 bis 2024.
Regionale Einblicke
Nordamerika (20,3% Anteil im Jahr 2025)
Nordamerika profitiert von einer hohen Durchdringung kommerzieller Mais- und Sojabohnensaatgutsysteme, bei denen behandeltes Saatgut häufig in Kaufentscheidungen integriert ist. Die Nachfrage wird durch große Betriebsgrößen und den Wert, der auf einheitlichem Auflaufen und Bestandsaufbau gelegt wird, gestärkt. Professionelle Behandlungsinfrastruktur und starke Händlernetzwerke unterstützen die konsistente Produktverfügbarkeit und Programmakzeptanz. Lieferanten konkurrieren in der Formulierungsleistung, der Kompatibilität mit Saatguteigenschaften und der Benutzerfreundlichkeit in Hochdurchsatzsystemen.
Europa (13,1% Anteil im Jahr 2025)
Europa wird durch etablierte Saatgutproduktion und strukturierte Distribution, insbesondere für Getreide und Ölsaaten, unterstützt. Die Akzeptanz wird durch Bewirtschaftungsanforderungen und strengere regulatorische Rahmenbedingungen geprägt, die Produktportfolios und Nutzungsmuster beeinflussen können. Die Nachfrage bleibt verankert im Schutz des Bestandsaufbaus unter variablen Frühlingspflanzbedingungen und in der Aufrechterhaltung einheitlicher Pflanzenbestände. Der Innovationsschwerpunkt liegt oft auf sichererem Handling, verbesserten Formulierungen und compliance-orientierter Positionierung.
Asien-Pazifik (19,1% Anteil im Jahr 2025)
Die Nachfrage im Asien-Pazifik-Raum wird durch den allmählichen Übergang zu zertifiziertem Saatgut, die zunehmende Kommerzialisierung und die Intensivierung in wichtigen Anbausystemen angetrieben. Die Region hat unterschiedliche Betriebsstrukturen, sodass die Akzeptanz je nach Kulturpflanze, Betriebsgröße und Reifegrad der Saatgutkanäle auf Länderebene variiert. Mit der Modernisierung der Saatgutsysteme nehmen die Mengen an professionellen Behandlungen und Premiumprogrammen typischerweise zu. Anbieter konzentrieren sich auf kultur- und geographiespezifische Programme, um dem lokalen Schädlings- und Krankheitsdruck gerecht zu werden.
Lateinamerika (42,8% Anteil im Jahr 2025)
Lateinamerika führt die weltweite Nachfrage an, aufgrund der Konzentration großer Sojabohnen- und Maisanbausysteme und der starken Akzeptanz präventiver Schutzpraktiken bei der Aussaat. Behandeltes Saatgut ist oft in standardmäßige agronomische Programme integriert, um die Etablierung zu schützen und das Risiko in der frühen Saison zu reduzieren. Mechanisierte Betriebe und komprimierte Pflanzfenster verstärken den Wert eines einzigen, im Voraus durchgeführten Schutzschritts. Der Wettbewerbsdruck ist hoch, mit starkem Fokus auf Leistungskonsistenz und Programmbreite.
Naher Osten & Afrika (4,7% Anteil im Jahr 2025)
Der Nahe Osten & Afrika bleibt ein Markt mit kleinerem Anteil, aber das Wachstum wird durch die allmähliche Ausweitung der kommerziellen Landwirtschaft und formaler Saatgutkanäle in ausgewählten Ländern unterstützt. Die Akzeptanz steigt dort, wo die Mechanisierung verbessert wird und wo Landwirte auf hochwertigere Saatguteingaben umsteigen. Anbieter konzentrieren sich typischerweise auf die Entwicklung von Kanälen, Schulungen und maßgeschneiderte Formulierungen, die unter variablen logistischen Bedingungen funktionieren. Die Nachfrage ist am stärksten in Gebieten mit etablierten kommerziellen Anbausystemen.
Wettbewerbslandschaft
Der Wettbewerb wird durch die Produktleistung, Formulierungs- und Beschichtungstechnologien, die Fähigkeit zur Einhaltung von Vorschriften und die Fähigkeit zur Bereitstellung integrierter Programme durch starke Saatgut- und Händlerkanäle geprägt. Große Akteure nutzen breite Portfolios über Insektizide, Fungizide und ergänzende Lösungen hinweg und kombinieren häufig Wirkstoffe mit proprietären Formulierungssystemen, um Haftung, Abdeckung und Handhabung zu verbessern. Die Differenzierung ergibt sich zunehmend aus der Programmdesign, das an kulturspezifische Risikoprofile gebunden ist, Unterstützungstools für Behandler und starke Botschaften zur verantwortungsvollen Nutzung. Partnerschaften mit Saatgutunternehmen und Vertriebshändlern bleiben entscheidend, um die Durchdringung von behandeltem Saatgut zu skalieren.
Die Syngenta Group betont typischerweise die Breite der Pflanzenschutzportfolios und die Integration in kommerzielle Saatgutsysteme, um saatgutbezogene Lösungen innerhalb breiterer Anbauprogramme zu verstärken. Der Ansatz des Unternehmens konzentriert sich im Allgemeinen darauf, Produktplattformen zu stärken, die Leistung durch Formulierungsverbesserungen aufrechtzuerhalten und Vertriebskanäle zu unterstützen, die Behandlungen in Paketangebote einbetten. Diese Positionierung unterstützt die Akzeptanz von Premiumprogrammen bei großflächigen Kulturen, bei denen das Risikomanagement in der frühen Saison standardisiert ist. Die kontinuierliche Portfolioentwicklung und der regulatorische Fortschritt bleiben zentral, um die Wettbewerbsfähigkeit zu erhalten.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Syngenta Group
- Bayer CropScience AG
- BASF SE
- Corteva Agriscience
- FMC Corporation
- Nufarm Limited
- UPL Ltd.
- Sumitomo Chemical Co., Ltd.
- PI Industries Ltd.
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als reine Anbieter, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Jüngste Entwicklungen
- Im Juli 2025 brachte Bayer Yoalo auf den Markt, eine biostimulierende Saatgutbehandlung für Mais auf Basis von Bacillus velezensis, die darauf abzielt, die Leistung der Pflanzen in der frühen Wachstumsphase zu verbessern und Bayers Position in der Saatgutbehandlungsinnovation zu stärken.
- Im Januar 2025 kündigte UPL Corp die Einführung der ATROFORCE-Bionematicid-Saatgutbehandlung für Baumwolle an, nachdem sie die Zulassung der US-amerikanischen EPA erhalten hatte, und positionierte das Produkt für die Saison 2025, um ertragsbedingte Verluste durch Nematoden zu bekämpfen.
- Im März 2024 ging FMC Corporation eine Partnerschaft mit Novonesis in Kanada ein, um seine Plattform für biologischen Pflanzenschutz auszubauen. FMC wurde zum exklusiven Distributor mehrerer Novonesis-Biolösungsprodukte für die Anbausaison 2025 und arbeitete gleichzeitig an der Entwicklung neuer Technologien.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 7190 Millionen |
| Umsatzprognose im Jahr 2032 | USD 14463 Millionen |
| Wachstumsrate (CAGR) | 10,5% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Funktionsausblick: Fungizide, Insektizide, Nematizide, Molluskizide, Pflanzenwachstumsregulatoren, Andere; Nach Formulierungsausblick: Flüssige Formulierung, Trockene Formulierung, Granulierte Formulierung, Pelletierte Formulierung; Nach Kulturart-Ausblick: Getreide & Körner, Ölsaaten & Hülsenfrüchte, Obst & Gemüse, Rasen & Zierpflanzen, Andere Kulturen |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Wichtige Unternehmen im Profil | Syngenta Group, Bayer CropScience AG, BASF SE, Corteva Agriscience, FMC Corporation, Nufarm Limited, UPL Ltd., Sumitomo Chemical Co., Ltd., PI Industries Ltd. |
| Anzahl der Seiten | 327 |
Segmentierung
Nach Funktion
- Fungizide
- Insektizide
- Nematizide
- Molluskizide
- Pflanzenwachstumsregulatoren
- Andere
Nach Formulierung
- Flüssige Formulierung
- Trockene Formulierung
- Granulierte Formulierung
- Pelletierte Formulierung
Nach Kulturart
- Getreide & Körner
- Ölsaaten & Hülsenfrüchte
- Obst & Gemüse
- Rasen & Zierpflanzen
- Andere Kulturen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Größe und die prognostizierte Größe des Marktes für chemische Saatgutbehandlung?
Was ist die CAGR des Marktes für chemische Saatgutbehandlung?
Was ist das größte Segment auf dem Markt?
Was sind die Schlüsselfaktoren, die das Marktwachstum antreiben?
Welche Unternehmen führen den Markt für chemische Saatgutbehandlung an?
Welche Region führt den Markt für chemische Saatgutbehandlung an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für chemische Saatgutbehandlung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für chemische Saatgutbehandlung Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 7,190 million → 2032: USD 14,463 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für chemische Saatgutbehandlung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für chemische Saatgutbehandlung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für chemische Saatgutbehandlung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für chemische Saatgutbehandlung Market Drivers
- 3.3 Markt für chemische Saatgutbehandlung Market Restraints & Challenges
- 3.4 Markt für chemische Saatgutbehandlung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für chemische Saatgutbehandlung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für chemische Saatgutbehandlung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für chemische Saatgutbehandlung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für chemische Saatgutbehandlung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für chemische Saatgutbehandlung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für chemische Saatgutbehandlung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für chemische Saatgutbehandlung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für chemische Saatgutbehandlung Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für chemische Saatgutbehandlung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für chemische Saatgutbehandlung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für chemische Saatgutbehandlung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für chemische Saatgutbehandlung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für chemische Saatgutbehandlung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für chemische Saatgutbehandlung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für chemische Saatgutbehandlung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für chemische Saatgutbehandlung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für chemische Saatgutbehandlung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für chemische Saatgutbehandlung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für chemische Saatgutbehandlung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
