
Marktübersicht Kastanien:
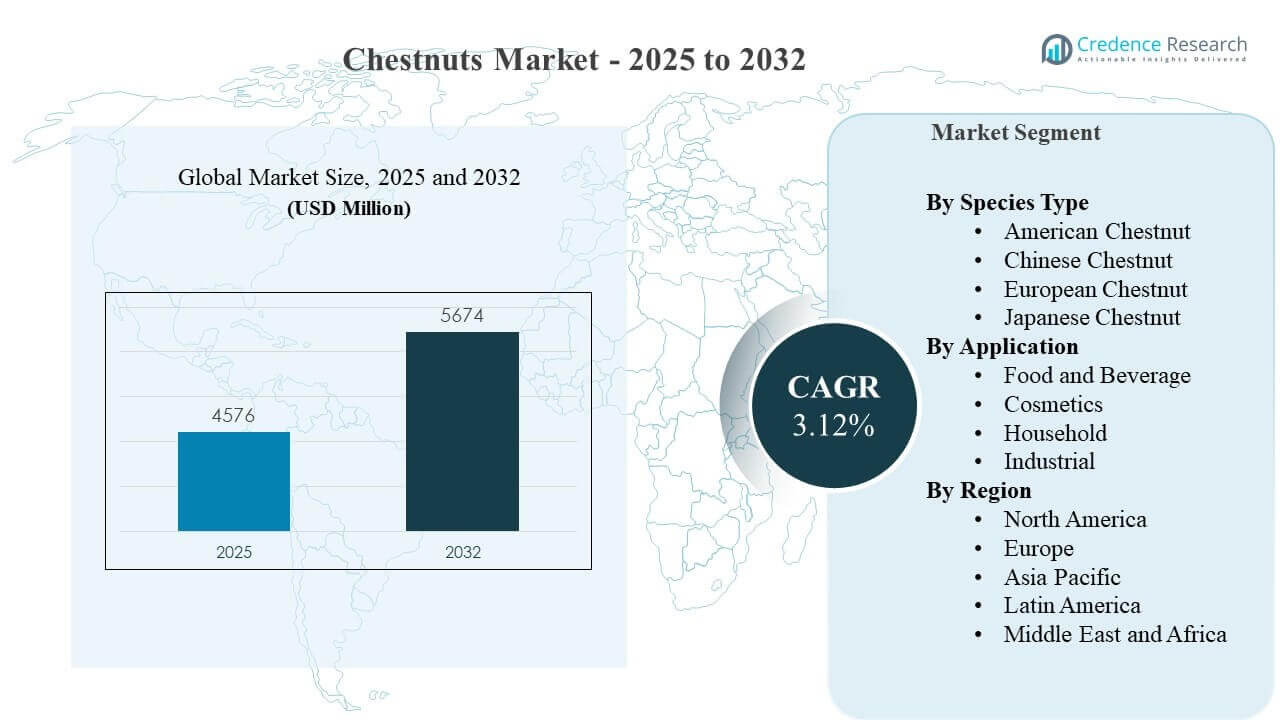
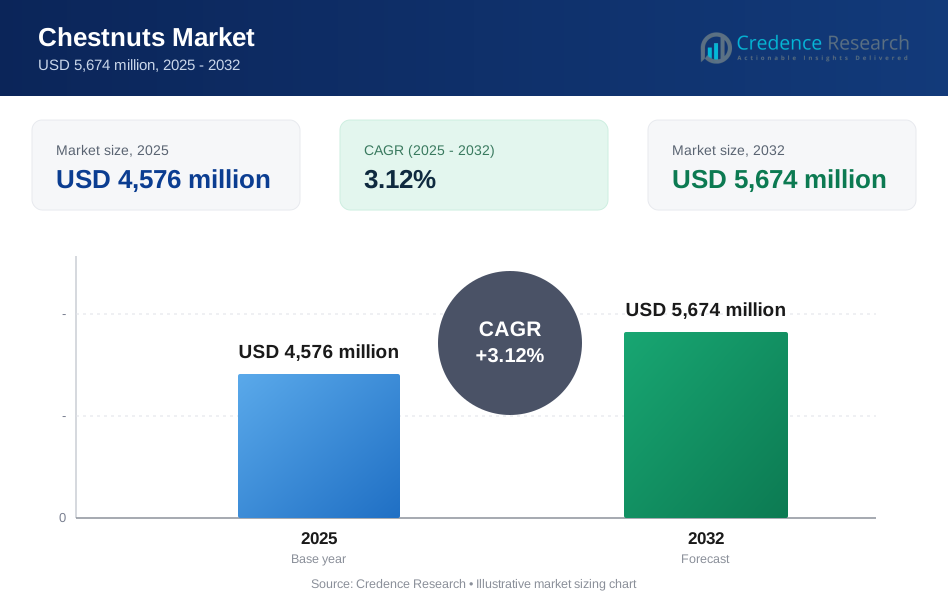
Die globale Marktgröße für Kastanien wurde 2025 auf 4.576 Millionen USD geschätzt und soll bis 2032 5.674 Millionen USD erreichen, mit einer CAGR von 3,12 % von 2025 bis 2032. Die steigende Nachfrage nach wertschöpfenden Kastanienformaten wie geschält, gefroren, Püree und Mehl ist der stärkste Wachstumstreiber, da diese Formate die Zubereitungsfriktionen reduzieren und Kastanien leichter in großvolumige Lebensmittelanwendungen integrieren lassen. Asien-Pazifik bleibt das strukturelle Zentrum für Angebot und Verarbeitung und unterstützt die verfügbarkeits- und handelsflussorientierte Skalierung.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße Kastanien 2025 | 4.576 Millionen USD |
| Markt, CAGR Kastanien | 3,12% |
| Marktgröße Kastanien 2032 | 5.674 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Kastanienmarkt soll von 4.576 Millionen USD (2025) auf 5.674 Millionen USD (2032) steigen, was einer CAGR von 3,12 % während 2025–2032 entspricht.
- Asien-Pazifik führte die regionale Landschaft mit einem Anteil von 75,9 % im Jahr 2025 an, was die Konzentration von Anbau, Verarbeitungskapazität und Inlandsverbrauch widerspiegelt.
- Lebensmittel und Getränke blieben mit einem Anteil von 70,8 % im Jahr 2025 die größte Anwendung, unterstützt durch die Nachfrage nach Backwaren, Süßwaren, Desserts und saisonalen Snacks.
- Die Chinesische Kastanie machte 2025 den größten Artenanteil von 37,6 % aus, aufgrund der Tiefe des Angebots und der Verarbeitungseignung für zutatengeeignete Formate.
- Europa repräsentierte 12,1 % des Umsatzes 2025, gestützt durch etablierte Konsumkulturen und die Positionierung von Premium-Wertschöpfungsprodukten.
Segmentanalyse
Die Nachfrage auf dem Kastanienmarkt wird in erster Linie durch den lebensmittelgeführten Konsum geprägt, bei dem Kastanien sowohl als saisonaler Snack als auch als Zutat in Backwaren, Süßwaren und Fertiggerichten fungieren. Das Wachstum wird zunehmend durch wertschöpfende Verarbeitung unterstützt, die eine ganzjährige Verfügbarkeit und konsistente Produktleistung für Hersteller ermöglicht. Die Einzelhandelsexpansion und eine stärkere Umsetzung der Kühlkette verbessern die Zugänglichkeit für frische und gebrauchsfertige Formate und unterstützen eine höhere Kaufhäufigkeit. Premiumisierung zeigt sich auch in Herkunft, Sortierung und Verpackungshinweisen, die die Zahlungsbereitschaft der Verbraucher und die Sortimentsentscheidungen der Einzelhändler beeinflussen.
Die Kategorie profitiert auch von der Diversifizierung der Zutaten, insbesondere durch Kastanienmehl und aus Kastanien gewonnene Zutaten, die in pflanzenbasierten und weizenreduzierten Formulierungen verwendet werden. Die Akzeptanz von Zutaten ist am stärksten, wenn Lieferanten konsistente Spezifikationen, stabile Haltbarkeit und zuverlässige Mengen liefern können. Die Nachfrage im Gastronomiebereich trägt dazu bei, indem Formate bevorzugt werden, die den Küchenablauf und die Portionskonsistenz verbessern, insbesondere bei Desserts und Füllungen. Insgesamt bestimmen zunehmend Verarbeitungskapazität und Qualitätskontrolle die Wettbewerbsfähigkeit mehr als die reine Rohstoffpositionierung.
Nach Einblicken in die Art der Spezies
Die Chinesische Kastanie machte 2025 den größten Anteil von 37,6% aus. Die Führung der Chinesischen Kastanie wird durch die Verfügbarkeit im großen Maßstab unterstützt, die die Versorgungskontinuität sowohl für Verbraucherpackungen als auch für industrielle Zutatenformate verbessert. Die Eignung für die Verarbeitung stärkt die Leistung in geschälten, gefrorenen und Püree-Anwendungen, bei denen Ertragskonsistenz und Fehlerkontrolle entscheidend sind. Die kommerzielle Akzeptanz wird auch unterstützt, wenn Lieferanten standardisierte Einstufungen und stabile Qualität bieten, die die Variabilität für nachgelagerte Nutzer reduzieren.
Nach Anwendungseinblicken
Lebensmittel und Getränke machten 2025 den größten Anteil von 70,8% aus. Lebensmittel und Getränke führen, weil Kastanien weit verbreitet in gerösteten Snackformaten, Back- und Süßwarenrezepten, Dessertfüllungen und saisonalen Geschenken verwendet werden. Die Nachfrage wird weiter gestärkt durch bequeme verarbeitete Formate, die die Zubereitungszeit verkürzen und die Nutzungsmöglichkeiten über erntebedingte Zeitfenster hinaus erweitern. Produktinnovationen in Aufstrichen, Pürees und Mehl unterstützen eine breitere Akzeptanz in der Herstellung und wiederkehrende Beschaffungsmuster.
Markttreiber für Kastanien
Steigende Nachfrage nach wertschöpfenden Kastanienformaten in verpackten Lebensmitteln
Das Wachstum des Kastanienmarktes verlagert sich von saisonalem Frischkauf hin zu wertschöpfenden Formaten wie geschält, gefroren, vakuumverpackt, Püree und Mehl. Diese Formate verkürzen die Zubereitungszeit und liefern konsistente Leistung für die Herstellung von Backwaren, Süßwaren, Desserts und Snacks. Die Führung im Bereich Lebensmittel und Getränke im Jahr 2025 hält die Nachfrage stabil, da Kastanien sowohl als Zutat als auch als fertiger Snack dienen. Formatinnovationen erweitern den Konsum über Röstgelegenheiten hinaus und verbessern die moderne Einzelhandelsverfügbarkeit landesweit heute.
- Zum Beispiel berichtet Qinhuangdao Yanshan Chestnut Co., Ltd. von 4.000 Tonnen frischer Kastanienspeicherung, 3.000 Tonnen Lagerung bei niedriger Temperatur und einem jährlichen Kauf-, Lager- und Verarbeitungsvolumen von mehr als 6.000 Tonnen, während ihr Portfolio IQF geröstete geschälte Kastanien, Kastanienpaste und Kastanienpulver umfasst, was zeigt, wie die Verarbeitung im großen Maßstab die ganzjährige wertschöpfende Versorgung unterstützt.
Erweiterung der modernen Einzelhandels- und Kühlkettenverfügbarkeit
Die Expansion des modernen Einzelhandels verbessert die Sichtbarkeit, Regalpräsenz und Vertriebszuverlässigkeit für Kastanien und kastanienbasierte Produkte. Eine stärkere Kühlkettenfähigkeit macht frische und verzehrfertige Formate tragfähiger und reduziert den Schwund durch Verderb und Qualitätsverlust. Verkaufsfertige Verpackungen unterstützen die Differenzierung durch Herkunftshinweise, Einstufung und Komfortbotschaften, die eine Premium-Positionierung ermöglichen. Bessere Ausführung im Geschäft fördert die Vorratshaltung im Haushalt und erhöht die Wiederholungskäufe sowohl in saisonalen Spitzenzeiten als auch in der Nebensaison, das ganze Jahr über für Käufer überall konsistent.
- Zum Beispiel gibt Terminio Frutta an, dass es frische Kastanienprodukte bei 0 bis 4°C und gefrorene Produkte bei -18 bis -20°C lagert, wobei die Zelltemperaturen kontinuierlich von Computersystemen überwacht werden, die bei Anomalien Alarme auslösen können, was zeigt, wie die digitale Kühlkettenkontrolle eine zuverlässige Einzelhandelsverteilung unterstützt.
Zutatenvielfalt im Einklang mit pflanzenorientierten und weizenreduzierten Formulierungsbedürfnissen
Die Nachfrage auf dem Kastanienmarkt profitiert von der breiteren Verwendung von Kastanienmehl und kastanienbasierten Zutaten in Rezepten, die saubere Etiketten und eine reduzierte Weizenabhängigkeit priorisieren. Kastanienmehl verleiht Back- und Snackformulierungen Textur und milde Süße und unterstützt die Positionierung von Premiumprodukten. Die Akzeptanz verbessert sich, wenn Lieferanten eine konsistente Vermahlung, kontrollierte Feuchtigkeit und stabile Haltbarkeitsangaben liefern. Da Hersteller ihre pflanzenorientierten Portfolios erweitern, erhalten Kastanienzutaten heute weltweit mehr Fokus auf Produktentwicklung und breitere Kommerzialisierungsmöglichkeiten.
Vorteile der Lieferketten-Skalierung und Konzentration der Verarbeitungskapazität
Die Führungsrolle im asiatisch-pazifischen Raum spiegelt strukturelle Vorteile in Anbauskala und Verarbeitungskapazität wider, die die globale Verfügbarkeit von Kastanien unterstützen. Skalierung stärkt die Kosteneffizienz und Exportstabilität und bedient industrielle Käufer, die standardisierte Spezifikationen und zuverlässige Volumina benötigen. Verarbeitungstiefe ermöglicht mehrere Formate aus demselben Rohstoffstrom, erweitert die Portfolio-Breite und die Kundenreichweite. Konzentrierte Schäl-, Gefrier- und Verpackungskapazitäten verbessern die Qualitätskontrolle und Wettbewerbsfähigkeit in wertschöpfenden, zutatenorientierten und Eigenmarken-Kanälen weltweit.
Herausforderungen auf dem Kastanienmarkt
Der Kastanienmarkt steht vor Qualitäts- und Haltbarkeitsbeschränkungen, da Kastanien empfindlich auf Lagerbedingungen reagieren und Verderb, Insektenschäden und feuchtigkeitsbedingte Mängel auftreten können. Qualitätsvariabilität erhöht die Ablehnungsraten und kann das Vertrauen industrieller Käufer schwächen, die konsistente Eingabespezifikationen benötigen. Der Kostendruck steigt, wenn Sortierung, Schälen und Mängelkontrolle arbeitsintensive Prozesse oder spezialisierte Ausrüstung erfordern. Diese Einschränkungen können die Skalierbarkeit begrenzen und die Margenstabilität in der gesamten Wertschöpfungskette verringern.
- Zum Beispiel gibt Volmar Packaging an, dass vakuumverpackte vorgekochte Kastanien 6 bis 12 Monate gelagert werden können, während vakuumverpackte rohe Kastanien bis zu 3 Monate haltbar sind, wenn sie bei 0°C bis 4°C aufbewahrt werden, was zeigt, dass die Haltbarkeitsleistung stark von der Verpackungstechnologie und streng kontrollierten Lagerbedingungen abhängt.
Die Volatilität der Versorgung ist eine weitere Herausforderung, da Erträge und Verfügbarkeit aufgrund von Erntebedingungen, Obstgarten-Gesundheit und lokalen Störungen schwanken können. Wenn die Verfügbarkeit von Rohstoffen enger wird, können Verarbeiter Schwierigkeiten haben, eine konsistente Produktion von geschälten, gefrorenen oder zutatenfähigen Produkten aufrechtzuerhalten. Preisvariabilität kann den Einzelhandelsdurchsatz verringern und zur Substitution durch andere Nüsse oder Zutaten in Rezepten ermutigen. Importabhängigkeit in kleineren Regionen erhöht die Anfälligkeit für logistische Einschränkungen, Transitzeiten und währungsgebundene Preisbewegungen.
Markttrends und Chancen für Kastanien
Die Marktchancen für Kastanien steigen im Premium- und Funktionsbereich, wo Marken Herkunft, Qualitätsklassifizierung und Clean-Label-Eigenschaften betonen. Innovationen bei Aufstrichen, Pürees und verzehrfertigen Packungen unterstützen häufigere Konsumanlässe und verbessern die Stabilität der Nachfrage das ganze Jahr über. Lieferanten, die konsistente Spezifikationen für den industriellen Gebrauch bieten, können ihren Anteil in den Lieferketten für Bäckerei und Süßwaren ausbauen. Verpackungsformate, die Frische bewahren und Abfall reduzieren, können das Vertrauen der Einzelhändler verbessern und die Distribution erweitern.
Ein weiterer Trend ist die Kommerzialisierung von komfortorientierten Formaten, die die Zubereitungsbarrieren für Haushalte und Gastronomiebetriebe reduzieren. Kochfertige geschälte Produkte und Tiefkühlformate unterstützen schnellere Küchenabläufe und konsistente Portionierung. Digitaler Einzelhandel und spezialisierter E-Commerce erweitern den Zugang in Regionen, in denen die traditionelle Distribution begrenzt ist, und ermöglichen eine zusätzliche Nachfrage außerhalb der Hochsaison. Zutatenorientierte Partnerschaften mit Lebensmittelherstellern können Kastanien in wiederkehrende Produktlinien einbinden, anstatt sich auf saisonale Spitzen zu verlassen.
- Zum Beispiel berichtet M.G.M., dass seine Prontarroste-Kastanien homogen lasergraviert und in Frische-Reißverschlussbeuteln unter einer ununterbrochenen Kühlkette verpackt sind, was ihnen etwa 3 Monate Haltbarkeit mit etwa 2% Gewichtsverlust im Vergleich zu 10–20% bei traditionellen frischen Kastanien verleiht,
Regionale Einblicke
Nordamerika
Nordamerika hielt 2025 einen Anteil von 7,4%, unterstützt durch Fachhandel, Premium-Snacks und Zutatenbedarf im Zusammenhang mit Bäckerei- und Naturkostkanälen. Die Nachfrage konzentriert sich auf städtische Märkte, wo saisonale Kategorien stärker vermarktet werden und eine höhere Zahlungsbereitschaft besteht. Das Wachstum wird durch die erhöhte Verfügbarkeit von geschälten, gefrorenen und haltbaren Formaten unterstützt, die Zubereitungsbarrieren reduzieren. Die Expansion wird auch durch Produktinnovationen unterstützt, die Kastanien im Bereich gesünderer Snacks und Premium-Dessertanwendungen positionieren.
Europa
Europa machte 2025 12,1% des Umsatzes aus, was etablierte kulinarische Traditionen und eine stärkere Durchdringung von wertschöpfenden Konsumformen widerspiegelt. Die Nachfrage wird durch die Kultur der gerösteten Kastanien, Süßwarenanwendungen und vorbereitete Produkte, die in Desserts und Füllungen verwendet werden, unterstützt. Premiumisierung durch Herkunftshinweise und Qualitätsklassifizierung unterstützt die Preismacht im Fachhandel. Stabile Nachfrage ist auch mit verpackten Formaten verbunden, die den Konsum über saisonale Zeitfenster hinaus aufrechterhalten.
Asien-Pazifik
Der Asien-Pazifik-Raum führte den Kastanienmarkt mit einem Anteil von 75,9% im Jahr 2025 an, aufgrund der Dominanz in Anbau, Verarbeitung und Inlandsverbrauch. Die Skalierung unterstützt eine konsistente Versorgung sowohl für Einzelhandelspackungen als auch für die industrielle Zutatenverwendung und stärkt die exportgebundene Verfügbarkeit. Die Verarbeitungskapazität ermöglicht eine breite Formatabdeckung, einschließlich geschälter und gebrauchsfertiger Varianten, die für Anwendungen mit hohem Durchsatz geeignet sind. Das regionale Ökosystem unterstützt Kosteneffizienz und standardisierte Spezifikationen und verstärkt die langfristige Führungsposition.
Lateinamerika
Lateinamerika repräsentierte 2,8 % des Umsatzes im Jahr 2025, was auf eine vergleichsweise kleinere Produktionsbasis und einen geringeren gewohnheitsmäßigen Konsum hinweist. Die Nachfrage konzentriert sich tendenziell auf ausgewählte Länder und Premium-Nischen, in denen Importe über den modernen Einzelhandel zugänglich sind. Haltbare und gefrorene Formate können die Verfügbarkeit verbessern und Einschränkungen im Zusammenhang mit Saisonalität und Logistik reduzieren. Das Wachstumspotenzial ist an die Expansion des Einzelhandels und die stärkere Nutzung von Zutatenformaten für Desserts und Backwaren gebunden.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielten 2025 einen Anteil von 1,8 %, wobei die Nachfrage in einkommensstarken städtischen Märkten und importgesteuerten Kanälen konzentriert ist. Der Konsum ist typischerweise saisonal und empfindlich gegenüber Preispositionierung und Verfügbarkeit von Premium-Formaten. Die begrenzte lokale Produktionskapazität hält den Markt auf Importe angewiesen, was die Logistikbelastung erhöht. Inkrementelles Wachstum ist mit der Entwicklung des modernen Einzelhandels und geschenkorientierten Premium-Kategorien verbunden.
Wettbewerbslandschaft
Der Wettbewerb auf dem Kastanienmarkt wird durch die Zuverlässigkeit der Beschaffung, die Verarbeitungsfähigkeit und die Fähigkeit, gleichbleibende Qualität in mehreren Formaten zu liefern, geprägt. Anbieter differenzieren sich durch Mehrwertangebote wie geschälte und gefrorene Kastanien, Pürees, Aufstriche und Mehle, die den Anforderungen der Back-, Süßwaren- und Snackherstellung entsprechen. Qualitätskontrolle, Bewertungsstandards und Lagerleistung sind entscheidend, da Mängel und Verderb die Kundenakzeptanz erheblich beeinträchtigen können. Vertriebspartnerschaften und Eigenmarkenprogramme beeinflussen weiter den Marktzugang und die Volumenstabilität.
Chengde Shenli Food Co., Ltd. ist auf eine verarbeitungsorientierte Teilnahme ausgerichtet, bei der skalierte Operationen und standardisierte Ausgaben die Wettbewerbsfähigkeit sowohl in inländischen als auch exportorientierten Kanälen unterstützen können. Chengde Shenli Food Co., Ltd. kann die Positionierung stärken, indem es die Durchdringung von Mehrwert und die Formatbreite erweitert, anstatt sich auf Rohstoffdynamiken zu verlassen. Konsistente Bewertung, Mängelkontrolle und Verpackungsformate, die auf industrielle Käufer abgestimmt sind, können die Wiederbeschaffung erhöhen. Kanalpartnerschaften mit Zutatenhändlern und Einzelhandelskunden können die Reichweite weiter ausbauen und die Nachfrage stabilisieren.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Chengde Shenli Food Co., Ltd.
- Chestnut Growers, Inc.
- Qinhuangdao Yanshan Chestnut Food Co., Ltd.
- Roland Foods, LLC
- Royal Nut Company
- Shandong Zhifeng Foodstuffs Co., Ltd.
- V. Besana S.p.A.
- ConAgra Foods, Inc.
- Clément Faugier
- Route 9 Cooperative
- Battistini Vivai
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im März 2026 unterzeichneten Red River Foods, Inc. und Agroforestry Partners, LLC ein Memorandum of Understanding, um bei der Entwicklung des US-amerikanischen Kastanienmarktes zusammenzuarbeiten. Die Partnerschaft zielt darauf ab, das inländische Kastanienangebot zu erweitern, die Kundennachfrage zu bewerten, Kastanienprodukte zu entwickeln und zu testen, Produktionsvolumina zu planen und die Versorgung über die gesamte Wertschöpfungskette hinweg zu diversifizieren.
- Im Januar 2026 ging Foray Bioscience eine Kommerzialisierungspartnerschaft mit West Coast Chestnut für die Technologie von künstlichen Samen für ausgewählte Kastaniensorten ein. Die Vereinbarung soll die Vermehrung von Kastanien beschleunigen, die Zeit zur Skalierung neuer Sorten verkürzen und beinhaltet eine mehrjährige Vorabkaufvereinbarung für künstliche Samen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 4576 Millionen |
| Umsatzprognose im Jahr 2032 | USD 5674 Millionen |
| Wachstumsrate (CAGR) | 3,12% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Art der Spezies: Amerikanische Kastanie, Chinesische Kastanie, Europäische Kastanie, Japanische Kastanie; Nach Anwendung: Lebensmittel und Getränke, Kosmetik, Haushalt, Industrie |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Chengde Shenli Food Co., Ltd.; Chestnut Growers, Inc.; Qinhuangdao Yanshan Chestnut Food Co., Ltd.; Roland Foods, LLC; Royal Nut Company; Shandong Zhifeng Foodstuffs Co., Ltd.; V. Besana S.p.A.; ConAgra Foods, Inc.; Clément Faugier; Route 9 Cooperative; Battistini Vivai |
| Anzahl der Seiten | 327 |
Segmentierung
Nach Art der Spezies
- Amerikanische Kastanie
- Chinesische Kastanie
- Europäische Kastanie
- Japanische Kastanie
Nach Anwendung
- Lebensmittel und Getränke
- Kosmetik
- Haushalt
- Industrie
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Kastanienmarkt?
Was ist die CAGR des Kastanienmarktes?
Was ist das größte Segment im Markt für Esskastanien?
Welche Faktoren treiben das Wachstum des Kastanienmarktes an?
Wer sind die führenden Unternehmen im Kastanienmarkt?
Welche Region führt den Markt für Kastanien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kastanienmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kastanienmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,576 million → 2032: USD 5,674 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kastanienmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kastanienmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kastanienmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kastanienmarkt Market Drivers
- 3.3 Kastanienmarkt Market Restraints & Challenges
- 3.4 Kastanienmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kastanienmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kastanienmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kastanienmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kastanienmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kastanienmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kastanienmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kastanienmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kastanienmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kastanienmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kastanienmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kastanienmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kastanienmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kastanienmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kastanienmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kastanienmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kastanienmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kastanienmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kastanienmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kastanienmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
