
Überblick über den Markt für chelatisierte Eisenlandwirtschaftsmikronährstoffe:
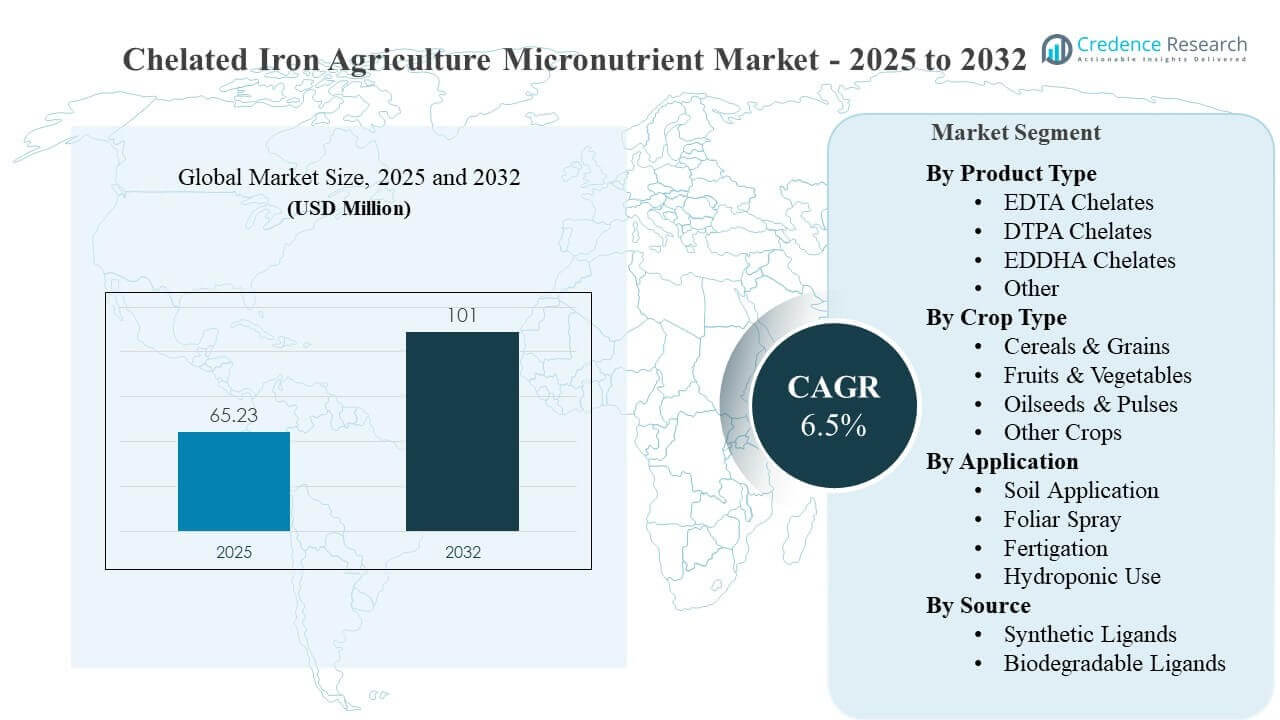
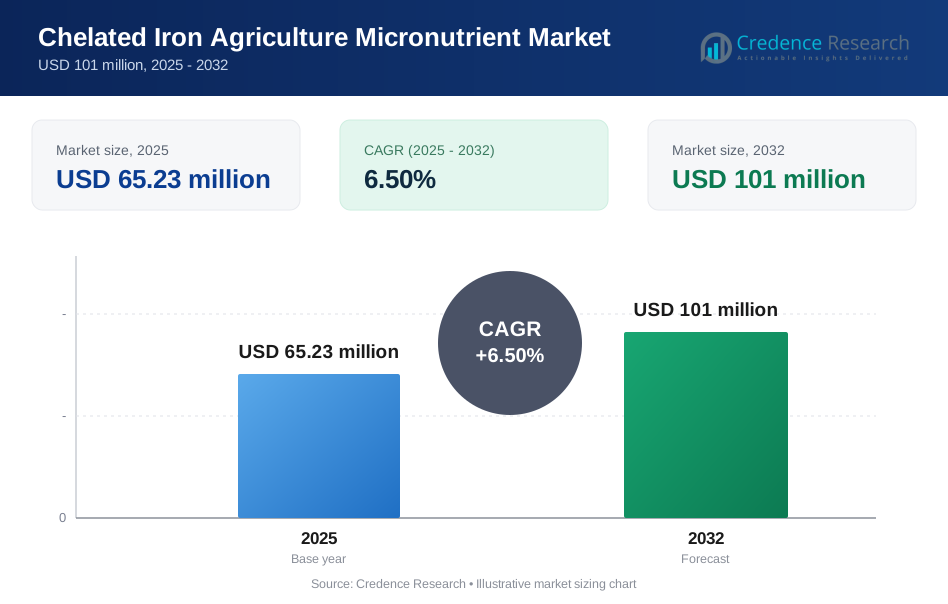
Die globale Marktgröße für chelatisierte Eisenlandwirtschaftsmikronährstoffe wurde im Jahr 2025 auf 65,23 Millionen USD geschätzt und soll bis 2032 101 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,5% von 2025 bis 2032. Die Nachfrage wird hauptsächlich durch die Notwendigkeit verstärkt, Eisenmangel und Chlorose in Böden und Produktionssystemen zu korrigieren, in denen die Eisenverfügbarkeit strukturell eingeschränkt ist, insbesondere unter alkalischen Bedingungen und intensiver Bewirtschaftung. Die breitere Einführung von Präzisionsbewässerung und kontrollierter Umweltlandwirtschaft erhöht ebenfalls die Präferenz für stabile, wasserlösliche chelatisierte Eiseneingaben, die sich nahtlos in Fertigation und Gewächshausernährungsprogramme integrieren lassen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für chelatisierte Eisenlandwirtschaftsmikronährstoffe 2025 | 65,23 Millionen USD |
| Markt für chelatisierte Eisenlandwirtschaftsmikronährstoffe, CAGR | 6,5% |
| Marktgröße für chelatisierte Eisenlandwirtschaftsmikronährstoffe 2032 | 101 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt soll im Zeitraum 2025–2032 mit einer CAGR von 6,5% wachsen und bis 2032 101 Millionen USD erreichen.
- Der asiatisch-pazifische Raum machte 2025 31,4% des Umsatzes aus, unterstützt durch schnelleres Wachstum bei der Einführung von Spezialnährstoffen und zunehmende Intensität im Gartenbau.
- Bodenanwendung hielt 2025 einen Anteil von 49,6%, was ihre Rolle als Standardkorrekturansatz in großen Ackerflächen und vielen Obstplantagensystemen widerspiegelt.
- Synthetische Liganden repräsentierten 2025 64,3%, was die anhaltende Präferenz für etablierte Ligandenchemien und die breite Produktverfügbarkeit anzeigt.
- EDTA-Chelate machten 2025 41,1% aus und behaupteten ihre Führungsposition aufgrund der weit verbreiteten Pflanzenverträglichkeit und etablierten Kanalprogramme.
Segmentanalyse
Die Einführung von chelatisiertem Eisen in der Landwirtschaft ist eng mit Einschränkungen der Nährstoffverfügbarkeit, der Wertdichte von Kulturen und der Präzision, mit der Landwirte die Lieferung steuern können, verbunden. In vielen Produktionsumgebungen wird chelatisiertes Eisen als korrektives und präventives Mittel positioniert, um das Risiko von Chlorose zu reduzieren, die vegetative Vitalität zu schützen und Ertrags- und Qualitätsausgänge zu stabilisieren. Der Markt profitiert von der Ausweitung wasserlöslicher Düngemittelprogramme und integrierter Pflanzenernährungsbündel, die die Mikronährstoffdosierung standardisierter machen. Mit der Professionalisierung der Agronomiepraktiken bewerten Käufer zunehmend Produkte nach Ligandenstabilität, Kompatibilität mit Tankmischungen und Bewässerungssystemen sowie Leistungsbeständigkeit bei variierendem Boden-pH.
Das Kaufverhalten spiegelt auch die Anwendungspraktikabilität wider. Bodenprogramme bleiben verbreitet, da sie mit herkömmlicher Düngerausbringung und Korrekturroutinen zu Beginn der Saison übereinstimmen, aber die Fertigation und der geschützte Anbau erhöhen die Nachfrage nach Chelaten, die in Bewässerungswasser löslich bleiben und zuverlässig funktionieren. Die Anbaumischung beeinflusst die Zahlungsbereitschaft: Höherwertige Früchte, Gemüse und geschützte Kulturen rechtfertigen in der Regel eher den Einsatz von hochwertigem chelatiertem Eisen als der großflächige Anbau. Dies stärkt die Nachfrage nach differenzierten Formulierungen und technischen Unterstützungsdiensten, die helfen, den Zeitpunkt, die Dosierung und die Liefermethode zu optimieren.
Nach Produkttyp-Einblicken
EDTA-Chelate machten 2025 den größten Anteil von 41,1 % aus. EDTA-basierte Produkte werden weiterhin weit verbreitet eingesetzt, da sie mit gängigen Pflanzenernährungsprogrammen weitgehend kompatibel sind und routinemäßig in lösliche Düngemittelportfolios integriert werden. Die etablierte Fertigungsskala und die Vertrautheit der Händler unterstützen die Verfügbarkeit über verschiedene Kanäle hinweg. Viele Landwirte bevorzugen auch vorhersehbare Handhabungs- und Mischleistungen, was die betriebliche Reibung in Ernährungsplänen mit mehreren Eingaben reduziert.
Nach Anbauart-Einblicken
Getreide & Körner machten 2025 den größten Anteil von 36,2 % aus. Große Anbauflächen und die Rolle von Getreide in Basisnährstoffkorrekturprogrammen sichern die Führungsposition im Volumen. Kommerzielle Getreidebetriebe übernehmen häufig standardisierte Ernährungsprotokolle, was den wiederholten Einkauf verbessert und eine breitere Vertriebsabdeckung unterstützt. Der anhaltende Fokus auf Ertragsstabilität und gleichmäßige Bestandsentwicklung verstärkt die Nachfrage nach zuverlässiger Mikronährstoffkorrektur in anfälligen Böden.
Nach Anwendungseinblicken
Bodenanwendung machte 2025 den größten Anteil von 49,6 % aus. Die Bodenausbringung bleibt der Standardansatz, da sie zu herkömmlichen Düngerroutinen passt und im großen Maßstab mit minimalen betrieblichen Änderungen implementiert werden kann. Sie wird häufig für Korrekturen zu Beginn der Saison und als Teil umfassenderer Fruchtbarkeitsprogramme eingesetzt. Allerdings erhöht die Intensivierung der Tropfbewässerung und der präzisen Ernährung stetig das Interesse an alternativen Liefermethoden, bei denen eine schnellere Reaktion oder verbesserte Gleichmäßigkeit erforderlich ist.
Nach Quellen-Einblicken
Synthetische Liganden machten 2025 den größten Anteil von 64,3 % aus. Synthetische Ligandenchemien bleiben dominant aufgrund ihrer etablierten Leistungsprofile, Kostenvorteile und breiten kommerziellen Verfügbarkeit. Käufer priorisieren oft vorhersehbare Stabilität, Kompatibilität und konsistente agronomische Reaktionen, was bestehende Ligandensysteme begünstigt. Gleichzeitig unterstützen Nachhaltigkeitsdruck und Produktdifferenzierungsstrategien die schrittweise Einführung biologisch abbaubarer Ligandenalternativen in ausgewählten Programmen.
Markttreiber für chelatiertes Eisen als landwirtschaftliches Mikronährstoff
Strukturelle Eisenunverfügbarkeit in vielen landwirtschaftlichen Böden
Die Nachfrage nach chelatiertem Eisen steigt, wenn Böden die Eisenaufnahme einschränken und Chloroserisiken auslösen, die die photosynthetische Effizienz und die Vitalität der Pflanzen verringern. Alkalische und kalkhaltige Bodenverhältnisse sind besonders mit anhaltenden Einschränkungen der Mikronährstoffverfügbarkeit verbunden, was die Bedeutung einer stabilisierten Eisenernährung erhöht. Landwirte verwenden chelatierte Formen, um die Aufnahmeeffizienz zu verbessern und die Schwankungen von Ertrag und Qualität, die mit Mangelereignissen verbunden sind, zu reduzieren. Diese Dynamik wird verstärkt, wenn Produktionssysteme auf höhere Intensität, engere Anbaupläne und eine größere Abhängigkeit von vorhersehbarer Nährstoffzufuhr umstellen.
- Zum Beispiel ist BASFs Sequestrene 138 Fe mit 6% chelatiertem Eisen aus EDDHA formuliert und als wirksam in Böden mit einem pH-Wert von 7,0 und höher gekennzeichnet, einschließlich alkalischer und kalkhaltiger Böden, in denen Eisenchlorose häufig beobachtet wird.
Erweiterung des hochwertigen Gartenbaus und qualitätsorientierter Produktion
Der zunehmende Anbau von Obst, Gemüse und qualitätssensiblen Kulturen erhöht die Bereitschaft, in hochwertige Mikronährstoffprogramme zu investieren. Chelatiertes Eisen unterstützt die Färbung, die Gesundheit des Blätterdachs und die gleichmäßige Entwicklung, was die Qualitätsergebnisse und die Vermarktbarkeit in vielen gartenbaulichen Lieferketten beeinflussen kann. In Export- und Einzelhandelsqualitätssystemen wird die Präzision des Nährstoffmanagements enger mit den Umsatzergebnissen verknüpft. Dieses Umfeld begünstigt chelatierte Inputs, die eine konstante Leistung bieten und durch technische Beratungsdienste unterstützt werden können.
Wachstum von Fertigation, präziser Bewässerung und löslichen Ernährungsprogrammen
Die Verbreitung von Tropfbewässerung und präziser Nährstoffzufuhr erhöht die Nachfrage nach Produkten, die löslich, stabil und mit Bewässerungssystemen kompatibel bleiben. Chelatiertes Eisen wird häufig ausgewählt, wenn das Risiko von Ausfällungen, Bedenken hinsichtlich Verstopfung der Tropfer oder variable Wasserchemie die Mikronährstoffzufuhr erschweren. Da Landwirte zunehmend datengesteuerte Fertigationspläne übernehmen, werden Mikronährstoffe zunehmend in kleineren, kontrollierten Mengen dosiert. Dies unterstützt die wiederholte Anwendung und stärkt die Nachfrage nach chelatierten Formen, die sich nahtlos in die routinemäßige, bewässerungsgetriebene Ernährung integrieren.
Produktdifferenzierung durch Ligandenchemie und Formulierungsleistung
Lieferanten konkurrieren in Bezug auf Stabilität, Passgenauigkeit für die Pflanzen und die Fähigkeit, unter verschiedenen Boden- und Wasserbedingungen zu funktionieren. Innovationen in Ligandensystemen und Formulierungsdesign unterstützen eine bessere Leistungskonsistenz und eine einfachere Anwendung in komplexen Ernährungsprogrammen. Käufer reagieren auf Produkte, die die Komplexität des Managements reduzieren, die Kompatibilität mit anderen Inputs verbessern und zuverlässige visuelle und agronomische Ergebnisse liefern. Diese Faktoren unterstützen gemeinsam die Marktexpansion und Premiumisierung über die Vertriebskanäle hinweg.
- Zum Beispiel gibt Van Iperen an, dass Eisen-EDDHA Eisen bis zu einem pH-Wert von 9 und HBED bis zu einem pH-Wert von 12 vor Ausfällung schützt, wobei sein erstklassiges Eisen-EDDHA einen ortho-ortho-Gehalt von 4,8 % garantiert, während Fertenias FERLAND-Linie 6 % EDDHA-Chelate mit ortho-ortho-Werten von 3,4 % bis 5,0 % je nach Produktvariante bietet.
Herausforderungen des Marktes für chelatisierte Eisen-Mikronährstoffe in der Landwirtschaft
Die Kostenempfindlichkeit bleibt ein wiederkehrendes Hindernis, insbesondere für großflächige Anbauflächen und Regionen mit geringerem Input. Chelatisierte Eisenprodukte können höhere Stückkosten als nicht-chelatisierte Alternativen haben, was die Akzeptanz von einem klaren Mangelrisiko, dem Wert der Ernte und dem Einfluss agronomischer Beratung abhängig macht. In einigen Märkten kann auch ein inkonsistentes Bewusstsein für die Diagnostik von Mikronährstoffmängeln die proaktive Einführung einschränken. Darüber hinaus kann die Komplexität der Produktauswahl hinsichtlich Ligandtyp, Anwendungsweise und Timing zu Variabilität in den Ergebnissen führen, wenn technische Anleitung fehlt.
- Zum Beispiel liefert die HaiFer™ Fe-EDDHA-Produktlinie der Haifa Group 6 % Gesamteisen mit ortho-ortho-chelatierten Fraktionen, die von 4,8 % (HaiFer™ 48) bis 5,5 % (HaiFer™ 55) je nach Produktgrad variieren, was zeigt, wie selbst innerhalb des Portfolios eines einzigen Anbieters die Auswahl der falschen ortho-ortho-Fraktion für die vorherrschenden Boden-pH-Bedingungen die agronomischen Ergebnisse erheblich beeinträchtigen kann.
Regulatorische und umweltbezogene Prüfungen können ebenfalls die Verfügbarkeit des Portfolios und Reformulierungsschwerpunkte beeinflussen, insbesondere dort, wo Bedenken hinsichtlich Persistenz oder Abflusswirkungen bestehen. Anbieter müssen Leistung, Nachhaltigkeitspositionierung und Compliance-Anforderungen ausbalancieren, während sie die Kostenwettbewerbsfähigkeit aufrechterhalten. Logistik und Kanalfragmentierung erschweren in einigen Entwicklungsländern den konsistenten Marktzugang zusätzlich. Diese Faktoren können die Durchdringung trotz eines starken zugrunde liegenden agronomischen Bedarfs verlangsamen.
Trends und Chancen im Markt für chelatisierte Eisen-Mikronährstoffe in der Landwirtschaft
Ein wichtiger Trend ist der Übergang zu integrierter, programmgestützter Pflanzenernährung, bei der Mikronährstoffe mit wasserlöslichen Düngemitteln verpackt und über standardisierte Empfehlungen geliefert werden. Dies erhöht die Wiederholbarkeit der Dosierung und stärkt die Nachfrage nach Produkten, die einfach zu handhaben, zu mischen und in routinemäßigen Zeitplänen anzuwenden sind. Anbieter, die pflanzen- und bodenspezifische Beratungsunterstützung bieten, können das Vertrauen der Käufer verbessern und die wahrgenommene Komplexität reduzieren. Mit der Reifung agronomischer Dienstleistungsmodelle werden chelatierte Eisenprodukte zunehmend als Teil messbarer Pflanzenleistungsprogramme positioniert.
- Zum Beispiel kombiniert YaraTera Rexolin APN Fe 6,0 %, Mn 2,4 %, Zn 1,3 %, Cu 0,25 %, B 0,85 % und Mo 0,25 % in einem einzigen Mikrogranulat, und Yara empfiehlt kontinuierliche Eisenwerte von 15 μmol/L Fe (0,8 mg/L) für hydroponische Gemüsekulturen und 25-35 μmol/L Fe (1,4-2,0 mg/L) für Blumenkulturen, was zeigt, wie chelatiertes Eisen in standardisierte, pflanzenspezifische Ernährungsprogramme eingebettet wird.
Eine weitere Chance ist die Erweiterung der Akzeptanz von biologisch abbaubaren Ligandsystemen in nachhaltigkeitssensiblen Kanälen und Produktionssystemen mit hoher Intensität. Differenzierung entsteht rund um das Umweltprofil, Rückstandsüberlegungen und die Kompatibilität mit Bewirtschaftungsanforderungen. Kontrollierte Umgebungslandwirtschaft und hydroponische Betriebe bieten ebenfalls Premiumchancen, da sie konsistente Löslichkeit und strenge Nährstoffkontrolle erfordern. Diese Segmente können höherwertige Produkte und langfristige Kundenbeziehungen durch technischen Support und maßgeschneiderte Formulierungen unterstützen.
Regionale Einblicke
Nordamerika
Nordamerika repräsentierte 27,6% des Marktes im Jahr 2025, unterstützt durch etablierte Spezialkulturen-Ernährungspraktiken und reife Input-Verteilung. Präzisionslandwirtschaft und strukturierte Agronomieprogramme fördern die Einführung von chelatierten Mikronährstoffen, wo Mangelrisiken die Qualität und Einheitlichkeit der Ernte beeinträchtigen. Starke Händlernetzwerke und technische Beratungsdienste unterstützen die konsistente Produktplatzierung auf den Farmen. Die Nachfrage wird auch durch die zunehmende Nutzung von Tropfbewässerung und löslichen Ernährungsprogrammen in hochwertigen Pflanzensystemen gestärkt.
Europa
Europa machte 22,9% des Umsatzes im Jahr 2025 aus, gestützt durch intensive Gartenbaupraktiken und qualitätsorientierte Produktionsstandards in vielen Ländern. Ernährungsprogramme betonen oft Produktzuverlässigkeit, Compliance-Ausrichtung und kulturspezifische Leistung, was die Nachfrage nach stabilen chelatierten Eisensystemen unterstützt. Nachhaltigkeitserwartungen und regulatorische Rahmenbedingungen können das Interesse an differenzierten Ligandensystemen und auf Stewardship ausgerichteten Formulierungen erhöhen. Geschützter Anbau in ausgewählten Märkten stärkt die Nachfrage nach präzisen, wasserkompatiblen chelatierten Inputs weiter.
Asien-Pazifik
Asien-Pazifik führte mit einem Anteil von 31,4% im Jahr 2025, was die zunehmende Einführung von Spezialdüngemitteln, die Beschleunigung der Gartenbauintensität und die Modernisierung von Bewässerungs- und Fertigationspraktiken widerspiegelt. Schnelles Wachstum im Gewächshausanbau und ernährungsverwaltete Anbausysteme unterstützen die Nachfrage nach stabilen, löslichen chelatierten Eisenprodukten. Unterschiedliche landwirtschaftliche Strukturen führen zu ungleicher Einführung, aber Premiumprogramme skalieren typischerweise am schnellsten in organisierten Lieferketten. Anbieter, die kultur- und länderspezifische Empfehlungen anpassen, können die Durchdringung in verschiedenen agronomischen Kontexten erweitern.
Lateinamerika
Lateinamerika hielt einen Anteil von 10,8% im Jahr 2025, unterstützt durch exportorientierte Obstproduktion und Plantagenlandwirtschaft, wo das Nährstoffmanagement eng mit Qualitätsresultaten verbunden ist. Die Einführung ist am stärksten in professionalisierten Betrieben mit Zugang zu technischer Beratung und Präzisionsbewässerung. Variabilität in der Betriebsstruktur und Erschwinglichkeit der Inputs können jedoch die breitere Akzeptanz in einigen Gebieten einschränken. Wachstum wird unterstützt, wo die Fertigation expandiert und Landwirte eine konsistentere Korrektur von Mikronährstoffbeschränkungen anstreben.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika repräsentierte 7,3% des Marktes im Jahr 2025, mit einer Nachfrage, die sich auf intensive Landwirtschaftsbereiche und kontrollierte Umweltproduktion konzentriert. Alkalische Bodenbedingungen und Wasserbeschränkungen in Teilen der Region können den agronomischen Wert von chelatierten Ernährungsprogrammen erhöhen. Der Ausbau von Gewächshäusern unterstützt die Nutzung stabiler, wasserlöslicher Mikronährstoffe in präzisen Liefersystemen. Die breitere Einführung bleibt durch Erschwinglichkeit und ungleichmäßige Verteilungsabdeckung außerhalb kommerzieller Produktionszentren eingeschränkt.
Wettbewerbslandschaft
Der Wettbewerb konzentriert sich auf die Leistung der Ligandenchemie, die Stabilität der Formulierung und die Anwendungs-kompatibilität in den Bereichen Boden, Blatt, Fertigation und Hydroponik. Anbieter differenzieren sich durch die Breite des Portfolios, die Reichweite der Distribution, agronomische Beratungsunterstützung und die Integration in umfassendere wasserlösliche Düngemittelprogramme. Die Produktpositionierung betont häufig die Stabilität unter schwierigen Boden- und Wasserbedingungen, die Konsistenz der Pflanzenreaktion und die einfache Integration in bestehende landwirtschaftliche Routinen. Der strategische Fokus umfasst oft die Stärkung von Spezialnährstoffportfolios, die Verbesserung der technischen Servicefähigkeiten und den Aufbau von Vertriebspartnerschaften in wachstumsstarken Regionen.
Yara International ASA konkurriert typischerweise durch eine integrierte Pflanzenernährungspositionierung, die Mikronährstoffangebote mit umfassenderen Düngemittel- und Beratungsrahmen kombiniert, um eine programm-basierte Einführung zu unterstützen. Der Ansatz des Unternehmens betont tendenziell die agronomisch geführte Produktplatzierung, technische Anleitung zur Korrektur von Mängeln und die Ausrichtung auf Ertrags- und Qualitätsziele in wertempfindlichen Anbausystemen. Die Portfoliointegration mit wasserlöslichen und Spezialprogrammen unterstützt Cross-Selling und wiederkehrende Nachfrage. Diese Positionierung kann besonders effektiv in Regionen sein, in denen Landwirte auf strukturierte Empfehlungen und konsistente Nährstofflieferungsroutinen angewiesen sind.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Yara International ASA
- BASF SE
- Haifa Group
- Nouryon Holding B.V.
- Syngenta Group
- The Mosaic Company
- Nufarm Limited
- Coromandel International Limited
- AkzoNobel N.V.
- Valagro S.p.A.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Oktober 2025 führte Shijiazhuang Han Hao Trade Co., Ltd. den EDDHA Fe 6% organisch chelatierten Eisendünger ein, der fortschrittliche Chelatierungstechnologie nutzt, um eine optimale Eisenverfügbarkeit für Pflanzen über einen breiten pH-Bereich hinweg sicherzustellen. Das Produkt zielt auf eisenarme Böden ab, insbesondere alkalische und kalkhaltige Böden, in denen freies Eisen für Pflanzen typischerweise nicht verfügbar ist. Diese Markteinführung spiegelt die wachsende Nachfrage asiatischer Agrarmärkte nach leistungsstarken, pH-stabilen chelatierten Eisenprodukten wider.
- Im Oktober 2025 förderte Nouryon aktiv sein HBED-chelatiertes Eisenprodukt und hob es als das einzige Eisenchelat weltweit hervor, das 100% ortho-ortho-Bindung aufweist, wodurch Eisen für Pflanzen vollständig bioverfügbar wird. Das Unternehmen betonte, dass HBED mehr Eisen für die Pflanzenaufnahme bei niedrigeren Dosierungen liefert als andere Eisendünger, was die Kosten pro Hektar und die Umweltbelastung reduziert. HBED ist eine patentierte Technologie, die ausschließlich von Nouryon produziert wird, ohne dass ein konkurrierender Anbieter weltweit diese spezifische Eisenchelat-Chemie anbieten kann.
- Im Januar 2025 gaben Syngenta und Intrinsyx Bio eine strategische Zusammenarbeit bekannt, um biologische Lösungen zu entwickeln, die die Effizienz der Nährstoffaufnahme, insbesondere von Eisen, in Gewächshauskulturen verbessern. Die Partnerschaft konzentriert sich auf die gemeinsame Entwicklung mikrobieller Endophyten, die mit chelatiertem Eisen synergetisch wirken, um die Effizienz der Wurzelaufnahme zu erhöhen und die allgemeine Pflanzenernährung zu verbessern. Diese Zusammenarbeit steht für einen breiteren Branchentrend, der Agrartechnologie-Innovation mit traditioneller Mikronährstoff-Expertise vereint.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 65,23 Millionen |
| Umsatzprognose im Jahr 2032 | USD 101 Millionen |
| Wachstumsrate (CAGR) | 6,5% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp-Ausblick: EDTA-Chelate, DTPA-Chelate, EDDHA-Chelate, Andere chelatierte Eisenformen; Nach Pflanzentyp-Ausblick: Getreide & Körner, Obst & Gemüse, Ölsaaten & Hülsenfrüchte, Andere Pflanzen; Nach Anwendungs-Ausblick: Bodenanwendung, Blattdüngung, Fertigation, Hydroponische Nutzung; Nach Quellen-Ausblick: Synthetische Liganden, Biologisch abbaubare Liganden |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Yara International ASA, BASF SE, Haifa Group, Nouryon Holding B.V., Syngenta Group, The Mosaic Company, Nufarm Limited, Coromandel International Limited, AkzoNobel N.V., Valagro S.p.A. |
| Anzahl der Seiten | 330 |
Segmentierung
Nach Produkttyp
- EDTA-Chelate
- DTPA-Chelate
- EDDHA-Chelate
- Andere chelatierte Eisenformen
Nach Kulturtyp
- Getreide & Körner
- Obst & Gemüse
- Ölsaaten & Hülsenfrüchte
- Andere Kulturen
Nach Anwendung
- Bodenanwendung
- Blattspritzung
- Fertigation
- Hydroponische Nutzung
Nach Quelle
- Synthetische Liganden
- Biologisch abbaubare Liganden
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Markt für chelatiertes Eisen als Mikronährstoff in der Landwirtschaft?
Wie hoch ist die Wachstumsrate (CAGR) für 2025–2032?
Welches Segment ist das größte auf dem Markt?
Was sind die Schlüsselfaktoren, die das Marktwachstum antreiben?
Welche Unternehmen führen im Wettbewerbsumfeld?
Welche Region führt den Markt an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 65.23 million → 2032: USD 101 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market Drivers
- 3.3 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market Restraints & Challenges
- 3.4 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Chelatierter Eisen-Mikronährstoffmarkt für die Landwirtschaft Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
