
Überblick über den Raps-Saatgutmarkt (Saatgut für die Aussaat):
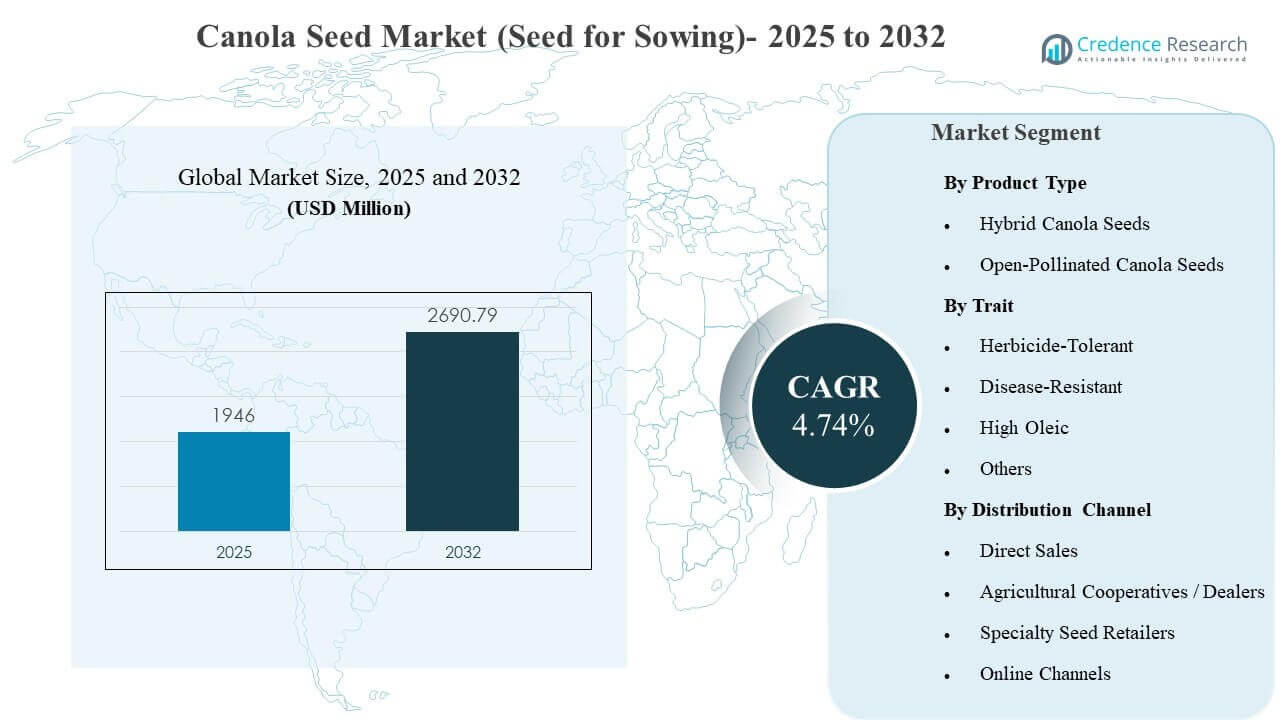
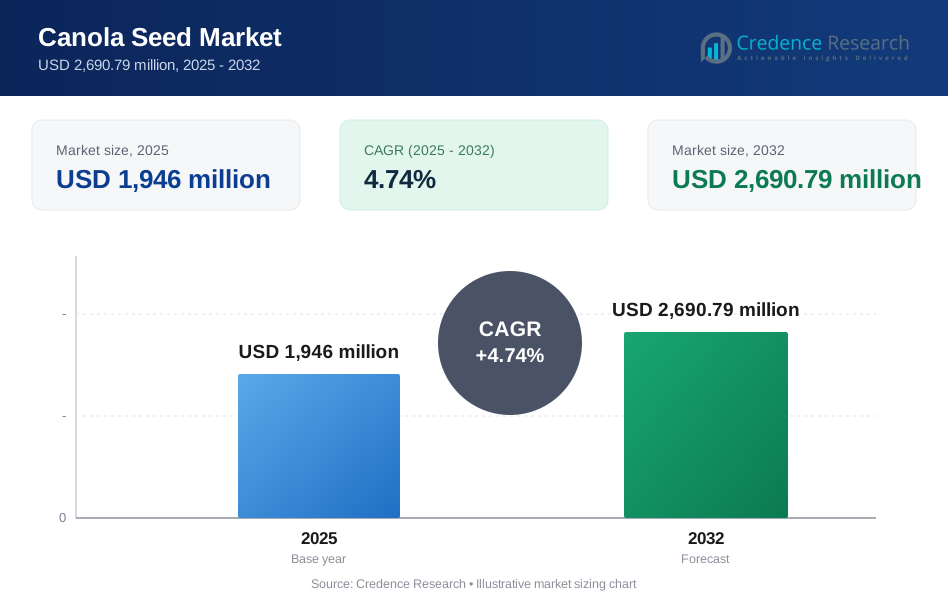
Die globale Größe des Raps-Saatgutmarktes (Saatgut für die Aussaat) wurde im Jahr 2025 auf 1.946 Millionen USD geschätzt und soll bis 2032 2.690,79 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,74% von 2025 bis 2032. Das Wachstum wird hauptsächlich durch den schnellen Wechsel zu leistungsstarken Hybridsorten unterstützt, die eine stärkere Ertragsstabilität und eine vorhersehbarere Feldgleichmäßigkeit für kommerzielle Anbauer bieten. Die Expansion des Raps-Saatgutmarktes (Saatgut für die Aussaat) wird auch durch die steigende Nachfrage nach Speiseölen und erneuerbaren Brennstoffen verstärkt, was die Wirtschaftlichkeit der Ölsaatenflächen in wichtigen Produktionsregionen stärkt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Größe des Raps-Saatgutmarktes (Saatgut für die Aussaat) 2025 | 1.946 Millionen USD |
| Raps-Saatgutmarkt (Saatgut für die Aussaat), CAGR | 4,74% |
| Größe des Raps-Saatgutmarktes (Saatgut für die Aussaat) 2032 | 2.690,79 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Raps-Saatgutmarkt (Saatgut für die Aussaat) soll von 1.946 Millionen USD (2025) auf 2.690,79 Millionen USD (2032) mit einer jährlichen Wachstumsrate (CAGR) von 4,74% (2025–2032) wachsen.
- Hybride Raps-Saaten machten 2025 den größten Anteil von 89,65% aus, was eine starke Ersatznachfrage nach kommerziellen Hochleistungssorten widerspiegelt.
- Herbizid-tolerante Eigenschaften machten 2025 52,30% aus, unterstützt durch den Fokus auf Betriebsebene auf Effizienz der Unkrautbekämpfung und Risikominderung.
- Landwirtschaftliche Genossenschaften / Händler hielten 2025 44,60%, was die Bedeutung lokaler Agronomieunterstützung und gesicherter Verfügbarkeit während enger Einkaufsfenster hervorhebt.
- Nordamerika führte 2025 mit 36,35%, unterstützt durch großflächige Rapsanbausysteme und hohe Akzeptanz von Premium-Hybrid- und Eigenschaftspaketen.
Segmentanalyse
Der Raps-Saatgutmarkt (Saatgut für die Aussaat) bleibt stark hybridorientiert, da Hybridportfolios die leistungsstärksten Genetiken, eine bessere Bestandsetablierung und stärkere Ertragskonsistenz unter variablen Wetter- und Bodenbedingungen konzentrieren. Hybride Angebote ermöglichen auch eine breitere Eigenschaftsbündelung, die den Mehrwert für Anbauer verbessert, die weniger Eingriffe während der Saison und eine vorhersehbarere Output-Qualität priorisieren.
Eigenschaftspräferenzen im Raps-Saatgutmarkt (Saatgut für die Aussaat) werden durch betriebliche Einfachheit und Risikomanagement geprägt. Herbizid-tolerante Lösungen reduzieren die Komplexität der Unkrautbekämpfung in großflächigen Systemen, und krankheitsresistente Eigenschaften werden zunehmend geschätzt, wo der Druck durch Krankheitserreger die Ölausbeute und das Überleben der Ernte bedroht. Die Positionierung von High-Oleic gewinnt weiterhin an Bedeutung durch Premium-Ölprogramme und vertragsgesteuerte Spezifikationsanforderungen.
Die Vertriebsdynamik im Raps-Saatgutmarkt (Saatgut zur Aussaat) bleibt beziehungsorientiert, wobei Händler- und Kooperativnetzwerke als primärer Weg für Produktempfehlungen, Saatgutverfügbarkeit und agronomische Unterstützung fungieren. Direkte Programme bleiben einflussreich für größere Landwirte, die gebündelte Lösungen und Leistungsnachweise suchen, während Online-Kanäle sich hauptsächlich für Nachbestellungen und kleinere Losgrößen entwickeln.
Nach Produkttyp-Einblicken
Hybride Raps-Saaten machten den größten Anteil von 89,65% im Jahr 2025 aus. Die Akzeptanz im Raps-Saatgutmarkt (Saatgut zur Aussaat) begünstigt Hybride aufgrund höherer Ertragsstabilität und verbesserter Pflanzenuniformität, die die Effizienz der mechanisierten Ernte unterstützt. Hybridzüchtungspipelines sind typischerweise weiter fortgeschritten und erweitern die Auswahlmöglichkeiten über Reifegruppen und agronomische Bedingungen hinweg. Hybridportfolios konzentrieren sich auch auf neuere Merkmals-Pakete, die die Erneuerungszyklen in kommerziellen Landwirtschaftssystemen verstärken.
Nach Merkmals-Einblicken
Herbizidtolerante Sorten machten den größten Anteil von 52,30% im Jahr 2025 aus. Die Nachfrage im Raps-Saatgutmarkt (Saatgut zur Aussaat) nach herbizidtoleranten Merkmalen steigt, da Landwirte vereinfachte Unkrautbekämpfungsprogramme und reduzierte Ertragsverluste durch Konkurrenzdruck priorisieren. Merkmalsgesteuerte Saatgutauswahl verbessert die Saisonplanung, indem sie die betriebliche Variabilität über große Felder hinweg verringert. Die Akzeptanz von Herbizidtoleranz wird auch durch die Wirtschaftlichkeit auf Betriebsebene verstärkt, die weniger Durchgänge und stärkeren Ertragsschutz belohnt.
Nach Vertriebskanal-Einblicken
Landwirtschaftliche Genossenschaften / Händler machten den größten Anteil von 44,60% im Jahr 2025 aus. Der Kauf im Raps-Saatgutmarkt (Saatgut zur Aussaat) hängt immer noch stark von lokaler agronomischer Beratung, Produktempfehlungen und saisonaler Serviceunterstützung ab. Genossenschafts- und Händlernetzwerke verbessern die Lieferzuverlässigkeit, Finanzierungsoptionen und die Koordination gebündelter Eingaben. Händlergeführte Kanäle stärken auch die Reichweite von Saatgutunternehmen in regionale Landwirt-Cluster während konzentrierter Bestellfenster.
Treiber des Raps-Saatgutmarktes (Saatgut zur Aussaat)
Erweiterung der Hybrid-Saatgut-Erneuerungszyklen
Das Wachstum im Raps-Saatgutmarkt (Saatgut zur Aussaat) wird durch die Erweiterung der Erneuerungszyklen für Hybridsorten auf kommerziellen Farmen unterstützt. Hybride bieten höhere Uniformität, stärkere Bestandsentwicklung und verbesserte Ertragszuverlässigkeit im Vergleich zu älteren Sorten. Landwirte nehmen zunehmend Hybride an, um die Feldvariabilität zu reduzieren und die Erntevorgänge über große Flächen hinweg zu vereinfachen. Saatgutunternehmen erneuern auch häufig Hybridportfolios, was wiederholte Käufe verstärkt, da neue Genetik und Merkmalskombinationen in den Mainstream gelangen.
Steigende Nachfrage nach Rapsöl in Lebensmittel- und Industrieanwendungen
Der Raps-Saatgutmarkt (Saatgut zur Aussaat) profitiert von einem anhaltenden Nachfragewachstum nach Rapsöl in der Lebensmittelverarbeitung und industriellen Anwendungen. Die Nachfrage nach Rapsöl verbessert die Wirtschaftlichkeit von Ölsaaten-Rotationen und ermutigt Landwirte, die Rapsfläche dort zu halten oder zu erweitern, wo es agronomisch geeignet ist. Starke Verarbeitungsnachfrage unterstützt auch Vertragsprogramme, die die Sortenauswahl und den Saatgutkauf beeinflussen. Höhere Wertrealisierung für Ölqualität und -konsistenz erhöht weiter die Bedeutung verbesserter Saatgutleistung.
- Zum Beispiel berichtete Cargill, dass seine Canola-Verarbeitungsanlage in Regina darauf ausgelegt ist, 1 Million Tonnen Canola pro Jahr zu verarbeiten und rohes Canolaöl sowohl für Lebensmittel- als auch für Biokraftstoffmärkte zu produzieren, was zeigt, wie die Nachfrage nach nachgelagerten Produkten direkt Anreize für den Saatguteinkauf verstärken kann.
Merkmalsorientierte Wertversprechen für das Risikomanagement
Die Nachfrage auf dem Canola-Saatgutmarkt (Saatgut zur Aussaat) steigt, da Landwirte Merkmalskombinationen priorisieren, die den Ertrag schützen und die betriebliche Unsicherheit verringern. Herbizidtolerante Merkmale unterstützen ein effizientes Unkrautmanagement, insbesondere in großflächigen Systemen, in denen Arbeits- und Zeitbeschränkungen erheblich sind. Krankheitsresistenzmerkmale verbessern die Widerstandsfähigkeit der Pflanzen in Regionen mit wiederkehrendem Erregerdruck. Die Kombination von Merkmalen erhöht den Gesamtertragsfall für Premium-Saatgut, unterstützt wertbasierte Preisgestaltung und nachhaltige Akzeptanzdynamik.
Stärkung der Saatgutvertriebs- und Agronomie-Supportnetzwerke
Der Canola-Saatgutmarkt (Saatgut zur Aussaat) wächst durch stärkere Verteilungsnetzwerke und Beratungsökosysteme auf der letzten Meile. Landwirtschaftliche Genossenschaften und Händler verbessern den Zugang, indem sie die Verfügbarkeit von Saatgut, lokales Platzierungswissen und Serviceunterstützung kombinieren. Direktvertriebsprogramme stärken die Leistungsbilanz und bieten gebündelte Lösungen für große Landwirte. Verbesserte Logistik, Saatgutbehandlungskapazität und Erfüllungszuverlässigkeit reduzieren Reibungen auf der Angebotsseite während konzentrierter Kaufphasen und stärken das Vertrauen der Landwirte in den Kauf von Premium-Saatgut.
- Zum Beispiel sagt BrettYoung, dass es mehr als 250 Mitarbeiter in vier Verarbeitungs-, Lager- und Vertriebsanlagen in Kanada beschäftigt und Canola-Vergleichsversuche an über 40 Standorten in Westkanada durchgeführt hat, was unterstreicht, wie lokale Logistik und agronomische Validierung das Platzierungsvertrauen und die Lieferzuverlässigkeit verbessern können.
Herausforderungen auf dem Canola-Saatgutmarkt (Saatgut zur Aussaat)
Der Canola-Saatgutmarkt (Saatgut zur Aussaat) steht unter Druck in Bezug auf Erschwinglichkeit und Margen, wenn die Inputkosten schneller steigen als die Erträge an der Hofpforte. Premium-Hybride und Merkmalskombinationen können durch die Budgetzyklen der Landwirte eingeschränkt werden, insbesondere in Regionen mit höherer Produktionsvolatilität. Wetterschocks und ungleichmäßige Niederschlagsmuster erhöhen die Ertragsunsicherheit, was in risikoscheuen landwirtschaftlichen Betrieben Saatgut-Upgrades verzögern kann. Regulatorische Unterschiede zwischen den Regionen verlangsamen auch die einheitliche Einführung von Next-Generation-Merkmalen und begrenzen die Skalierbarkeit des Portfolios.
- Zum Beispiel berichtet Bayer, dass sein DEKALB DK401TL Canola-Hybrid vergleichbare InVigor-Hybride im Durchschnitt um 3,4 bu./acre übertraf und 106,3 % des Vergleichsertrags an 33 Teststandorten in Westkanada in den Jahren 2023-2025 erreichte, mit einer Gewinnrate von 79 %.
Der Canola-Saatgutmarkt (Saatgut zur Aussaat) steht auch vor Herausforderungen im Zusammenhang mit dem Resistenzmanagement und der Komplexität der Bewirtschaftung. Herbizidtoleranz verbessert die Effizienz der Unkrautbekämpfung, doch wiederholter Einsatz kann das Resistenzrisiko erhöhen und langfristig höhere Managementkosten verursachen. Der Krankheitsdruck kann sich schnell über Regionen hinweg ändern, was kontinuierliche Zuchtinvestitionen und schnellere Sortenerneuerungszyklen erfordert. Die Lieferzuverlässigkeit kann durch enge Produktionsfenster, Einschränkungen der Saatgutbehandlungskapazität und Nachfragespitzen während günstiger Pflanzbedingungen belastet werden.
Markt für Rapsaatgut (Saatgut für die Aussaat) Trends und Chancen
Der Markt für Rapsaatgut (Saatgut für die Aussaat) legt einen stärkeren Fokus auf die Differenzierung der Ölqualität, da Verarbeiter und Käufer konsistentere Leistungsspezifikationen anstreben. Hoch-oleische Angebote ermöglichen eine Premium-Positionierung und unterstützen vertragsbasierte Programme, die die Nachfrage stabilisieren können. Züchtungsbemühungen legen zunehmend Wert auf Resilienzmerkmale, die die Leistung bei Hitze- und Feuchtigkeitsstress schützen. Diese Veränderungen schaffen Möglichkeiten für Saatgutlieferanten, Premium-Portfolios zu erweitern und durch gezielte Agronomieprogramme das Engagement zu vertiefen.
- Zum Beispiel wurde Cargills hoch-oleische, fettarme Rapsölplattform durch 10 Jahre F&E entwickelt, umfasste mehr als 150 Hybride, reduzierte den gesättigten Fettgehalt von 7% auf 4,5% oder weniger und erzielte eine 150%ige Verbesserung der Frittierlebensdauer im Vergleich zu handelsüblichem Rapsöl, was zeigt, wie Ölqualitätsmerkmale in Premium-, spezifikationsgesteuerte Programme kommerzialisiert werden können.
Der Markt für Rapsaatgut (Saatgut für die Aussaat) profitiert auch von Expansionsmöglichkeiten in aufstrebenden Rotationssystemen, in denen Raps den Boden verbessert und Schädlingszyklen unterbricht. Die Entwicklung neuer Anbauflächen wird durch verbesserte Genetik unterstützt, die für unterschiedliche Anbauumgebungen und Reifeanforderungen geeignet ist. Innovationen im Vertrieb schreiten durch digitale Bestelltools und bessere Bestandsübersicht voran, was die Nachbestellung erleichtert. Partnerschaften entlang der Wertschöpfungsketten können die Saatgutforderung weiter stärken, indem sie die Produktion mit nachgelagerten Abnahmesignalen verknüpfen.
Regionale Einblicke
Nordamerika
Nordamerika hielt einen Anteil von 36,35% im Jahr 2025, unterstützt durch großflächige Rapsanbausysteme und starke Akzeptanz von Hybrid- und eigenschaftsoptimierten Saatgutpaketen. Die Nachfrage nach Rapsaatgut (Saatgut für die Aussaat) wird durch ausgereifte Vertriebsnetze und ein hohes Ersatzkaufverhalten, das mit leistungsorientierter Landwirtschaft verbunden ist, gestärkt. Kanada bleibt ein zentrales Zentrum für Rapsproduktion und Saatgutinnovation, was eine breite Verfügbarkeit von Portfolios und eine schnellere Kommerzialisierung verbesserter Genetik unterstützt.
Europa
Europa repräsentierte einen Anteil von 24,85% im Jahr 2025, unterstützt durch etablierte Ölsaatenanbausysteme und breite Agronomie-Netzwerke. Die Nachfrage nach Rapsaatgut (Saatgut für die Aussaat) bleibt stabil, wo Landwirte Ertragsstabilität und Krankheitsresistenz in Raps-/Rapsrotationen priorisieren. Regulatorische und Bewirtschaftungsanforderungen können die Zeitpläne für die Kommerzialisierung von Eigenschaften verlängern, was die Produktmischung und das Tempo der Einführung bestimmter fortschrittlicher Technologien in ausgewählten Märkten beeinflusst.
Asien-Pazifik
Der asiatisch-pazifische Raum machte einen Anteil von 30,05% im Jahr 2025 aus, was die starke regionale Nachfrage widerspiegelt, die mit dem Anbau von Ölsaaten und den Anforderungen des nachgelagerten Verbrauchs verbunden ist. Die Nachfrage nach Rapsaatgut (Saatgut für die Aussaat) profitiert von der Ausweitung kommerzieller Anbaupraktiken und dem steigenden Interesse an leistungsstarkem Saatgut in geeigneten Produktionszonen. Australien unterstützt das regionale Angebot als bedeutender Produzent und Exporteur, und kontinuierliche Investitionen in Agronomie und Saatgutverfügbarkeit unterstützen die Marktexpansion.
Lateinamerika
Lateinamerika hielt im Jahr 2025 einen Anteil von 7,55%, was eine kleinere Basis widerspiegelt, aber die Verbesserung der Rotationseffizienz und das steigende Interesse an der Diversifizierung von Ölsaaten zeigt. Die Akzeptanz des Raps-Saatgutmarktes (Saatgut zur Aussaat) nimmt zu, wo Raps in Doppelanbaustrategien oder Boden-Gesundheitsstrategien passt und wo nachgelagerte Nachfragesignale Anreize für die Flächenausweitung verstärken. Es wird erwartet, dass die Saatgutaufnahme steigt, da die lokale agronomische Unterstützung verbessert wird und die regionsspezifische Produktplatzierung sich stärker etabliert.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika erfasste im Jahr 2025 einen Anteil von 1,20% aufgrund einer kleineren adressierbaren Rapsfläche und variabler agroklimatischer Eignung. Die Nachfrage nach dem Raps-Saatgutmarkt (Saatgut zur Aussaat) bleibt in Bereichen konzentriert, in denen der Ölsaatenanbau mit dem Zugang zu Bewässerung und politischen Anreizen übereinstimmt. Importe und lokale Lieferengpässe können ebenfalls das Tempo der Akzeptanz beeinflussen, wobei das Marktwachstum an die Verbesserung der Agronomie und eine bessere Saatgutverfügbarkeit gebunden ist.
Wettbewerbslandschaft
Der Wettbewerb im Raps-Saatgutmarkt (Saatgut zur Aussaat) wird durch die Tiefe des Hybridportfolios, die Breite der Merkmale und die durch Agronomie ermöglichte Differenzierung geprägt. Große integrierte Akteure priorisieren den Umfang der F&E, den Einsatz von Merkmalen und Kanalpartnerschaften, um die Premium-Positionierung zu verteidigen. Regionale Saatgutspezialisten konkurrieren durch lokale Produktplatzierung, Service-Reaktionsfähigkeit und Vertriebszugang in den Kernanbaugebieten. Die Konsistenz der Produktleistung und die Zuverlässigkeit der Versorgung bleiben entscheidende Unterscheidungsmerkmale in engen Bestellfenstern.
Bayer AG legt starken Fokus auf Innovationen im Bereich Hybridraps und Portfolio-Optimierung durch merkmalsgestützte Produktentwicklung und den Aufbau operativer Fähigkeiten. Die Positionierung von Bayer AG im Raps-Saatgutmarkt (Saatgut zur Aussaat) wird durch die Betonung einer zuverlässigen Saatgutversorgung, Behandlungsbereitschaft und Platzierungsberatung, die an regionale Anbaubedingungen gebunden ist, unterstützt. Fortgesetzte Investitionen in Erfüllungs- und Service-Ökosysteme unterstützen ein stärkeres Vertrauen der Landwirte und wiederholtes Kaufverhalten.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Bayer AG
- BASF SE
- Corteva Agriscience
- Nufarm Limited
- Euralis Semences
- Syngenta
- CANTERRA Seeds
- BrettYoung
- DLF Seeds
- Nutrien
- Active AgriScience
- Land O’Lakes
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, Kategorie-fokussiert, Branchen-fokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Juni 2025 brachte BASF InVigor Gold auf den Markt, eine neue Innovation im Bereich Raps-Saatgut, die darauf abzielt, die Rapsproduktion in heißere und trockenere Gebiete Kanadas und der Vereinigten Staaten auszudehnen. BASF sagte, das Produkt werde voraussichtlich LibertyLink-Herbizidtoleranz, Schotenplatzfestigkeit, Schwarzbeinigkeitstoleranz und verbesserte Hitzetoleranz kombinieren, wobei die Verfügbarkeit in den USA für 2027 anvisiert wird, vorbehaltlich der behördlichen Genehmigung.
- Im Januar 2025 hob Bayer eine Partnerschaft mit der University of Alberta hervor, die darauf abzielt, die Rapszüchtung zu verbessern, indem nützliche Gene von verwandten Brassica-Pflanzen wie Brokkoli, Blumenkohl, Kohl und Grünkohl untersucht werden. Laut dem Bericht soll die Zusammenarbeit die Entwicklung neuer Raps-Hybridkultivare mit höherem Samenertrag unterstützen.
- Im April 2024 gab Bayer CropScience Inc. bekannt, dass es eine Rapsbehandlungs- und Verpackungsanlage in Coaldale, Alberta, von HyTech Production Ltd. erwerben werde. Bayer sagte, das Geschäft werde dazu beitragen, sein Rapsgeschäft zu stärken, indem es die Kontrolle über Produktion, Verpackung, Service und Versorgung für Rapshybriden verbessert, wobei der Abschluss für den 1. November erwartet wird.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 1946 Millionen |
| Umsatzprognose für 2032 | USD 2690,79 Millionen |
| Wachstumsrate (CAGR) | 4,74% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp-Ausblick: Hybrid-Raps-Saatgut, Offene Bestäubung Raps-Saatgut; Nach Merkmal-Ausblick: Herbizidtolerant, Krankheitsresistent, Hoher Ölsäuregehalt, Andere; Nach Vertriebskanal-Ausblick: Direktverkauf, Landwirtschaftliche Genossenschaften / Händler, Fachhändler für Saatgut, Online-Kanäle |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Bayer AG; BASF SE; Corteva Agriscience; Nufarm Limited; Euralis Semences; Syngenta; CANTERRA Seeds; BrettYoung; DLF Seeds; Nutrien; Active AgriScience; Land O’Lakes |
| Anzahl der Seiten | 331 |
Nach Segmentierung
Nach Produkttyp
- Hybrid-Raps-Saatgut
- Offene Bestäubung Raps-Saatgut
Nach Merkmal
- Herbizidtolerant
- Krankheitsresistent
- Hoher Ölsäuregehalt
- Andere
Nach Vertriebskanal
- Direktverkauf
- Landwirtschaftliche Genossenschaften / Händler
- Fachhändler für Saatgut
- Online-Kanäle
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die Marktgröße des Raps-Saatgutmarktes (Saatgut für die Aussaat) im Jahr 2025 und die Prognose für 2032?
Was ist die CAGR für den Raps-Saatgutmarkt (Saatgut zum Säen) im Zeitraum von 2025 bis 2032?
Welches Segment ist 2025 nach Produkttyp das größte?
Was sind die Hauptwachstumsfaktoren für den Raps-Saatgutmarkt (Saatgut zum Säen)?
Wer sind die führenden Unternehmen im Markt für Raps-Samen (Saatgut für die Aussaat)?
Welche Region führt den Raps-Saatgutmarkt (Saatgut für die Aussaat) im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Rapsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Rapsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,946 million → 2032: USD 2,690.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Rapsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Rapsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Rapsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Rapsmarkt Market Drivers
- 3.3 Rapsmarkt Market Restraints & Challenges
- 3.4 Rapsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Rapsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Rapsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Rapsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Rapsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Rapsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Rapsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Rapsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Rapsmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Rapsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Rapsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Rapsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Rapsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Rapsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Rapsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Rapsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Rapsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Rapsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Rapsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Rapsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
