
Marktübersicht für Kohl und andere Brassicas:
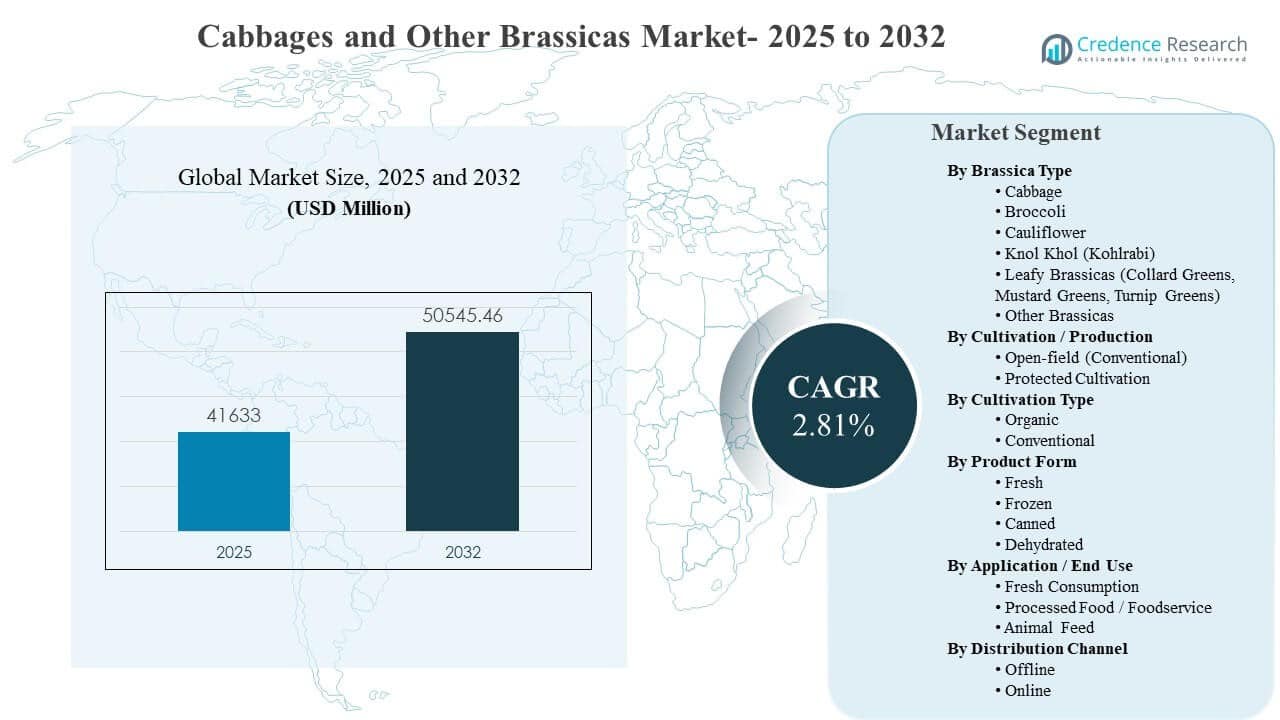
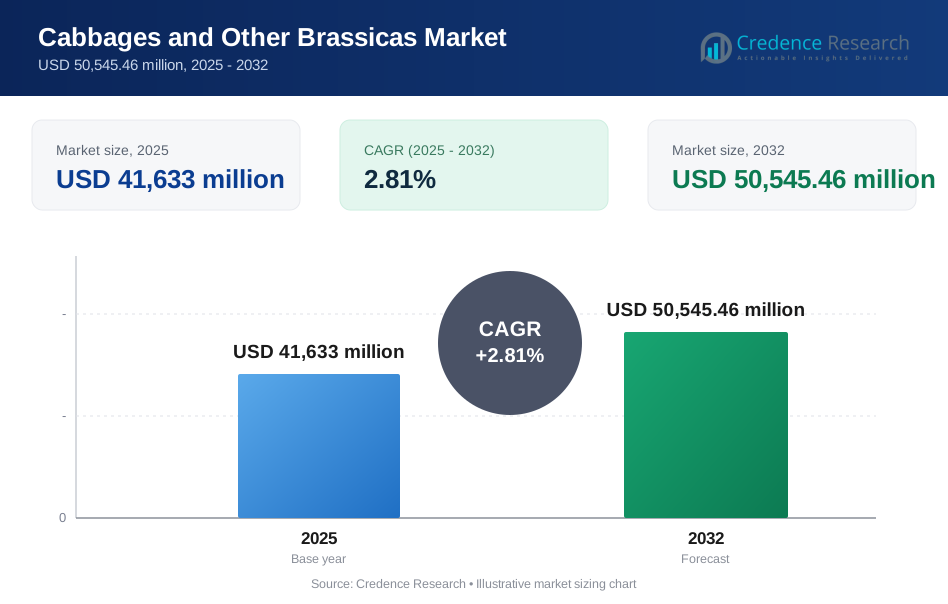
Die globale Marktgröße für Kohl und andere Brassicas wurde im Jahr 2025 auf 41.633 Millionen USD geschätzt und soll bis 2032 50.545,46 Millionen USD erreichen, was einem CAGR von 2,81 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch den stetigen, alltäglichen Konsum in der Haushaltsküche und auf Speisekarten im Gastronomiebereich angetrieben, unterstützt durch die ganzjährige Verfügbarkeit aus diversifizierten Anbauregionen und die Verbesserung der Kühlkettenverteilung. Die steigende Nachfrage nach praktischen, wertschöpfenden Gemüseformaten im modernen Einzelhandel stärkt weiter den Durchsatz für Brassica-Kulturen in frischen und verarbeiteten Lieferketten.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Kohl und andere Brassicas 2025 | 41.633 Millionen USD |
| Markt für Kohl und andere Brassicas, CAGR | 2,81% |
| Marktgröße für Kohl und andere Brassicas 2032 | 50.545,46 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt soll von 41.633 Millionen USD (2025) auf 50.545,46 Millionen USD (2032) expandieren und während 2025–2032 einen CAGR von 2,81 % verzeichnen.
- Kohl machte 2025 den größten Anteil von 61,6 % aus, unterstützt durch die hohe Grundnutzung in verschiedenen Küchen und die starke Preiszugänglichkeit.
- Die Freilandproduktion (konventionell) hielt 2025 einen Anteil von 87,6 %, was die Skaleneffekte und die weit verbreitete flächenbasierte Versorgung widerspiegelt.
- Der asiatisch-pazifische Raum repräsentierte 51,9 % des Umsatzes 2025, verankert durch große Produktionsbasen und eine starke Haushaltskonsumintensität.
- Der geschützte Anbau soll während 2026–2032 stetig expandieren, unterstützt durch verbesserte Ertragsstabilität und eine erhöhte Nähe zur Marktversorgung.
Segmentanalyse
Die Nachfrage auf dem Markt für Kohl und andere Brassicas bleibt im frischen Haushaltskonsum verankert, mit wachsender Unterstützung durch verpackte und wertschöpfende Formate, die von Einzelhändlern und Gastronomiebetrieben genutzt werden. Der Produktmix entwickelt sich weiter in Richtung Bequemlichkeit, einschließlich gehackter Mischungen und kochfertiger Artikel, die die Haltbarkeit verbessern und die Zubereitungszeit verkürzen. Verarbeitungsorientierte Kanäle schaffen ebenfalls einen Durchzug für standardisierte Qualitäten und konsistente Versorgung, was die Koordination zwischen Erzeugern, Verpackern und nachgelagerten Käufern stärkt.
Die Angebotsdynamik wird durch eine große Freilandbasis geprägt, ergänzt durch den expandierenden geschützten Anbau in Regionen mit Klimavariabilität und Wasserknappheit. Da Käufer Kontinuität, Erscheinungsbild und Lebensmittelsicherheitskonformität priorisieren, konkurrieren Lieferanten zunehmend in agronomischer Konsistenz, Nacherntebehandlung und Kühlkettenzuverlässigkeit. Diese Faktoren unterstützen zusammen eine allmähliche Marktexpansion, selbst in preissensiblen Kontexten.
Nach Brassica-Typ Einblicke
Kohl machte im Jahr 2025 den größten Anteil von 61,6% aus. Die breite Haushaltsdurchdringung und die hohe kulinarische Vielseitigkeit sichern die Führungsposition von Kohl im Volumen sowohl im frischen als auch im verarbeiteten Konsum. Gute Lagerleistung und Verfügbarkeit der Versorgung unterstützen einen zuverlässigen Einzelhandelsumsatz und Großhandel. Die Nachfrage nach fermentierten und zubereiteten Lebensmitteln verstärkt auch die stabile Beschaffung, insbesondere dort, wo Kohl als Kernzutat in traditionellen Grundnahrungsmitteln und verpackten Salaten fungiert.
Nach Anbau- / Produktionseinblicke
Der Freilandanbau (konventionell) machte im Jahr 2025 den größten Anteil von 87,6% aus. Skalengetriebene Wirtschaftlichkeit und etablierte flächenbasierte Produktion halten das Freilandangebot in den wichtigsten Produktionsregionen dominant. Große Erntemengen unterstützen die gängigen Einzelhandels- und Großhandelskanäle, wo Preisgestaltung und Kontinuität entscheidend sind. Der geschützte Anbau expandiert von einer kleineren Basis aus, wo Käufer einheitliche Qualität, saisonale Stabilität und eine straffere Kontrolle über Schädlingsdruck und Ernteleistung priorisieren.
Nach Anbautyp Einblicke
Sowohl der biologische als auch der konventionelle Anbau tragen zur gesamten Brassica-Versorgung bei, wobei der Einkauf von Preissensibilität, Zertifizierungsverfügbarkeit und Einzelhandelsstrategien geprägt ist. Konventionelle Erträge sind aufgrund etablierter Agronomie und Kostenvorteile im großen Maßstab weit verbreitet. Die Nachfrage nach biologischen Produkten wird durch Präferenzen für saubere Etiketten und eine gehobene Einzelhandelspositionierung in ausgewählten Märkten unterstützt. Das Angebotswachstum wird von Übergangswirtschaftlichkeit, Zertifizierungsfristen und der Fähigkeit beeinflusst, konstante Erträge und kosmetische Qualität aufrechtzuerhalten.
Nach Produktform Einblicke
Frische, gefrorene, konservierte und dehydrierte Formen bedienen unterschiedliche Nachfragepools im Haushaltskonsum, in der Zutatenverwendung und in der Lebensmittelzubereitung. Frische Formate bleiben zentral für das tägliche Kochen und den Einzelhandelsdurchsatz, insbesondere für Kohl, Brokkoli und Blumenkohl. Gefrorene und konservierte Angebote unterstützen die Versorgungsstabilität und Arbeitseinsparungen für Gastronomie und Verarbeiter, wo vorhersehbare Inputkosten wichtig sind. Dehydrierte Formate dienen typischerweise Nischenanwendungen für Zutaten, wobei Haltbarkeit und logistische Effizienz im Vordergrund stehen.
Nach Anwendung / Endnutzung Einblicke
Der frische Konsum durch Haushalte und den Einzelhandel bleibt die primäre Nachfragebasis, unterstützt durch häufige Kaufzyklen und breite kulinarische Nutzung. Verarbeitete Lebensmittel- und Gastronomiekanäle stärken die Nachfrage nach standardisierten Schnitten und konsistenter Versorgung in zubereiteten Mahlzeiten und salatorientierten Menüs. Die Verwendung als Tierfutter bleibt sekundär und ist oft an lokale Wirtschaft, Verfügbarkeit von Nebenprodukten und saisonale Überversorgung gebunden. Der Endnutzungsmix hängt von der Vertriebsinfrastruktur und dem Grad der Verarbeitungskapazität in jeder Region ab.
Nach Vertriebskanal Einblicke
Der Offline-Vertrieb dominiert weiterhin aufgrund der Bedeutung der physischen Handhabung, der Frischebewertung und der häufigen Nachfüllung in traditionellen Märkten und Supermärkten. Großhändler spielen eine entscheidende Rolle bei der Aggregation der Versorgung und der Stabilisierung der Verfügbarkeit für die städtische Einzelhandelsnachfrage. Der Online-Lebensmittelhandel expandiert, da die Erfüllung der Kühlkette verbessert wird und Verbraucher geplante Lieferungen für Routinegemüse annehmen. Omnichannel-Einzelhändler nutzen zunehmend verpackte und wertschöpfende Formate, um die Haltbarkeit zu verbessern und den Schwund sowohl in Laden- als auch in Lieferkörben zu reduzieren.
Markttreiber für Kohl und andere Brassicas
Erweiterung des modernen Einzelhandels und der Kühlkettenabdeckung
Die Expansion des modernen Einzelhandels verbessert die Verfügbarkeit von Brassicas mit einheitlicher Qualität durch standardisierte Beschaffung, Verpackung und Qualitätskontrollen. Verbesserungen in der Kühlkette reduzieren Verderb und erweitern den effektiven Lieferumfang für Erzeuger und Verpacker. Bessere Temperaturkontrolle unterstützt einen höheren Durchsatz für Brokkoli und blättrige Brassicas, die empfindlicher auf die Nacherntebehandlung reagieren. Einzelhändler erhöhen auch Werbeaktionen und Bündelangebote, die wiederholte Käufe bei Grundgemüsen fördern.
- Zum Beispiel ging Sysco eine Partnerschaft mit Verdant Technologies ein, um die HarvestHold-Nachernte-Technologie an seinen US-amerikanischen Broadline-Vertriebsstandorten zu testen, was zu einer 40%igen Verbesserung der Kundenerfahrungswerte an den Pilotstandorten sowie zu messbaren Reduzierungen von Brokkoli-Verderb und -Schwund führte.
Wachsende Nachfrage nach praktischen, wertsteigernden Gemüseformaten
Verpackte gehackte Mischungen, Salatsets und kochfertige Formate erhöhen den Verbrauch, indem sie die Zubereitungszeit verkürzen und die Benutzerfreundlichkeit verbessern. Gastronomiebetriebe verwenden vorverarbeitete Brassica-Zutaten, um die Arbeitseffizienz zu verbessern und die Portionierung zu standardisieren. Dieser Wandel unterstützt eine höhere Nachfrage nach einheitlichen Größen- und Schnittspezifikationen und stärkt die Koordination entlang der Lieferkette. Produktinnovationen in Gewürzmischungen und Mahlzeitsets erhöhen zusätzlich den Brassica-Absatz in modernen Einzelhandelskörben.
- Zum Beispiel führte Taylor Farms, Nordamerikas führender Produzent von verzehrfertigen Salaten und frischen Schnittgemüsen, im Februar 2025 vollautomatisierte Frischschnitt-Gemüseverarbeitungstechnologie in seiner Produktionsanlage in Yuma ein und ersetzte 10 herkömmliche Trockner durch nur 3 hochmoderne Karusselltrockner, die äquivalente Mengen an Salat und Brassicas mit deutlich geringerem Energieverbrauch verarbeiten.
Stabiler Grundkonsum in Haushalten und Gastronomie
Kohl, Brokkoli und Blumenkohl halten eine stabile Nachfrage aufrecht, da diese Gemüse in den täglichen Ernährungsplänen über mehrere Küchen hinweg integraler Bestandteil bleiben. Starke Grundnutzung begrenzt die Volatilität und unterstützt eine vorhersehbare saisonale Planung für Erzeuger und Händler. Gastronomiemenüs integrieren Brassicas durch Suppen, Pfannengerichte, Salate und Fertiggerichte und sichern so einen stetigen Absatz. Diese Konsumbasis unterstützt ein inkrementelles Wachstum, da sich die Vertriebs- und Verpackungsoptionen verbessern.
Produktionssteigerung und Ertragsverbesserungen in wichtigen Anbaugebieten
Verbesserte Saatgutsorten, agronomische Praktiken und Schädlingsmanagement unterstützen bessere Erträge und eine konsistentere Erntequalität. Größere Anbaugebiete erhöhen die Pflanzintensität und stärken die Lieferkontinuität über die Jahreszeiten hinweg. Geschützter Anbau wird auch in ausgewählten Gebieten ausgeweitet, um Wetterrisiken zu mindern und die Produktion zu stabilisieren. Diese Veränderungen unterstützen eine zuverlässige Verfügbarkeit, die für Einzelhandelsverträge und verarbeitete Lieferprogramme, die an konsistente Spezifikationen gebunden sind, unerlässlich ist.
Herausforderungen auf dem Markt für Kohl und andere Brassica
Wettervariabilität, Schädlingsdruck und Wasserverfügbarkeit führen zu Ertragsschwankungen im Freilandanbau, was das Beschaffungsrisiko für Käufer erhöht, die konstante Mengen benötigen. Die Preissensibilität bei Grundnahrungsmitteln kann die Wertschöpfung begrenzen, insbesondere wenn ein Überangebot den Erzeuger- und Großhandelspreis unter Druck setzt. Verluste nach der Ernte bleiben bedeutend, wo die Kühlketteninfrastruktur ungleichmäßig ist, insbesondere bei verderblicheren Brassica-Arten. Qualitätsanforderungen in Bezug auf Aussehen und Einheitlichkeit können die Sortierkosten erhöhen und die Schrumpfraten in der Distribution steigern.
- Zum Beispiel gibt Cropin an, dass seine Agrar-Intelligenz-Plattform über 1 Milliarde Acres berechnet und 7 Millionen Landwirte digitalisiert hat, was die Dimension verdeutlicht, in der digitales Farm-Monitoring genutzt wird, um die Sichtbarkeit über variable Feldbedingungen und verstreute Lieferbasen zu verbessern.
Fragmentierte Produktionsstrukturen können die Standardisierung reduzieren und die Rückverfolgbarkeit erschweren, insbesondere dort, wo Kleinbauern den Anbau dominieren. Logistikstörungen und steigende Transportkosten können die Margen für Verpacker und Distributoren in Langstreckenlieferkorridoren schmälern. Die Erwartungen an die Lebensmittelsicherheit steigen bei wertschöpfenden Formaten, was stärkere Lieferantenkontrollen und Verifizierungsprogramme erfordert. Einschränkungen der Verarbeitungskapazität in einigen Regionen begrenzen auch die Fähigkeit, saisonale Überschüsse in gefrorene, konservierte oder getrocknete Kanäle zu absorbieren.
Trends und Chancen auf dem Markt für Kohl und andere Brassica
Geschützter Anbau und kontrollierte Umgebungspraktiken expandieren weiterhin in Regionen mit Klimaschwankungen und schaffen Möglichkeiten für stabile Lieferprogramme und eine Premium-Qualitätspositionierung. Einzelhändler bevorzugen zunehmend vertragsbasierte Beschaffung und standardisierte Spezifikationen, was Lieferanten unterstützt, die konstante Qualitäten und Dokumentationen liefern können. Das Wachstum bei vorgeschnittenen und verpackten Formaten schafft Differenzierung durch Frischemanagement, Verpackungsinnovationen und rezeptgeleitete Vermarktung. Diese Trends fördern Investitionen in Verpackungsautomatisierung und Nachernte-Handling.
- Zum Beispiel eröffnete 80 Acres Farms eine 200.000 Quadratfuß große Indoor-Farm in Kentucky, die bis zu 40 Millionen Portionen Gemüse pro Jahr anbauen kann. Der Standort ist Berichten zufolge etwa dreimal so groß wie die bisher größte Farm des Unternehmens und mindestens viermal so produktiv, was zeigt, wie proprietäre Software, Robotik und Umweltkontrollen die konsistente Lieferausführung stärken können.
Online-Lebensmittelhandel und Omnichannel-Einzelhandel schaffen zusätzlichen Bedarf an verpackten Brassica, die gut transportiert werden können und ihre Qualität über Lieferfenster hinweg bewahren. Lieferanten können zusätzlichen Wert durch Markenangebote, nachvollziehbare Herkunftsgeschichten und maßgeschneiderte SKUs für die E-Commerce-Erfüllung erfassen. Verarbeiter können von einer erweiterten Nutzung von minderwertigem Gemüse durch Zutatenanwendungen profitieren, was die Wirtschaftlichkeit des Gesamtertrags verbessert. Regionale Handelsmöglichkeiten nehmen ebenfalls zu, da die Zuverlässigkeit der Kühlkette die grenzüberschreitende Bewegung von Brassica-Sorten mit hoher Nachfrage verbessert.
Regionale Einblicke
Nordamerika
Nordamerika repräsentierte 17,3 % des Umsatzes 2025, unterstützt durch die Durchdringung des modernen Einzelhandels, die starke Akzeptanz von verpackten Produkten und die stetige Nachfrage im Bereich der Haushaltsküche und des Gastronomiesektors. Große Käufer bevorzugen konsistente Qualitäten, Lebensmittelsicherheitsprogramme und eine zuverlässige ganzjährige Versorgung. Wertschöpfungsformate wie gehackte Mischungen und Mahlzeit-Kits stärken die Nachfrage nach standardisierten Inputs. Liefernetzwerke priorisieren die Leistung der Kühlkette und die Reduzierung von Verlusten, um die Margen in vertriebsintensiven Kanälen zu schützen.
Europa
Europa machte 19,7 % des Umsatzes 2025 aus, angetrieben durch hohen Gemüseverzehr, strukturierten Einzelhandelseinkauf und etablierte Verarbeitungsnachfrage in den Bereichen Suppen, Fertiggerichte und Frischschnittkategorien. Käufer betonen die Konsistenz der Qualität, Rückverfolgbarkeit und die Einhaltung von Lebensmittelsicherheitsstandards. Saisonale Produktion wird durch Importe und Lagerstrategien ergänzt, die die Verfügbarkeit stabilisieren. Premiumisierungsmöglichkeiten bestehen in biologischen und verpackten Formaten, bei denen Einzelhandelsstrategien differenzierte Angebote unterstützen.
Asien-Pazifik
Asien-Pazifik hielt 51,9 % des Umsatzes 2025, was die großflächige Produktion und den starken täglichen Konsum in den großen Bevölkerungszentren widerspiegelt. Die Nachfrage der Haushalte bleibt ein dominanter Treiber, wobei Kohl und andere Brassicas in der traditionellen Küche weit verbreitet sind. Lieferketten erstrecken sich über Großhandelsmärkte und expandierenden modernen Einzelhandel, der sowohl den Großhandel als auch verpackte Formate unterstützt. Wachsende Kühlketten- und Verarbeitungskapazitäten unterstützen die zusätzliche Nachfrage nach höherwertigen, standardisierten Produkten in städtischen Märkten.
Lateinamerika
Lateinamerika erfasste 7,8 % des Umsatzes 2025, unterstützt durch wachsenden städtischen Konsum und verbesserte Einzelhandelsinfrastruktur in wichtigen Märkten. Traditionelle Großhandelskanäle bleiben wichtig für die Volumenverteilung, wobei Supermärkte zunehmend Einfluss auf Qualitäts- und Verpackungsanforderungen nehmen. Chancen sind mit Nachernteverbesserungen verbunden, die Verluste reduzieren und die Konsistenz für Einzelhändler verbessern. Die Verarbeitungsnachfrage entwickelt sich allmählich, da verpackte und bequeme Produkte an Bedeutung gewinnen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika repräsentierte 3,3 % des Umsatzes 2025, mit Wachstum unterstützt durch Einzelhandelsexpansion, selektive Investitionen in Gewächshäuser und allmähliche Verbesserungen der Kühlkette. Lieferengpässe und logistische Herausforderungen können die konstante Verfügbarkeit von Premium-Brassica-Formaten einschränken. Die Nachfrage wird durch den Grundnahrungsverbrauch und die expandierende Gastronomie in städtischen Zentren unterstützt. Chancen bestehen für die Optimierung von Importen, geschützten Anbau in wasserarmen Gebieten und verbesserte Nacherntebehandlung zur Reduzierung von Verderb.
Wettbewerbslandschaft
Der Wettbewerb auf dem Markt für Kohl und andere Brassicas wird durch die Zuverlässigkeit der Versorgung, die Konsistenz der Qualität, die Einhaltung von Lebensmittelsicherheitsstandards und die Fähigkeit, sowohl Massen- als auch wertschöpfende Kanäle zu bedienen, geprägt. Große Lieferanten differenzieren sich durch Beschaffung im großen Maßstab, Verpackungsfähigkeiten und Kühlkettenleistung, die Verluste für Einzelhändler reduzieren. Innovationen bei wertschöpfenden Produkten, wie gehackte Mischungen und mahlzeitorientierte Kits, unterstützen eine Positionierung mit höheren Margen für Lieferanten mit starker Verarbeitungs- und Verpackungsinfrastruktur. Markenpartnerschaften und die Umsetzung von Einzelhandelsprogrammen beeinflussen zunehmend die Käuferauswahl.
Food Company Inc. ist darauf ausgerichtet, durch zuverlässige Lieferausführung und Anpassung an die Anforderungen großer Käufer in Bezug auf konsistente Qualitäten, Verpackungsformate und Erfüllungsleistung zu konkurrieren. Die Differenzierung hängt von der Fähigkeit ab, Einzelhandelsprogramme mit standardisierten Spezifikationen und nachvollziehbarer Beschaffung zu unterstützen. Erweiterte wertschöpfende Fähigkeiten stärken die Teilnahme an bequemlichkeitsorientierten Kategorien wie gehackten Mischungen und vorbereiteten Produktlinien. Operative Disziplin in den Bereichen Verpackung, Logistik und Qualitätssysteme bleibt zentral für die Aufrechterhaltung langfristiger Einzelhandelsbeziehungen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Food Company Inc.
- Bonduelle Americas Inc.
- Grimmway Enterprises Inc.
- Taylor Fresh Foods Inc.
- Fresh Express Incorporated
- Earthbound Farm LLC
- Vegpro International Inc.
- Green Giant Fresh LLC
- Church Brothers LLC
- Pero Family Farms Food Company LLC
- Pacific Coast Producers
- Lakeside Produce
- Ocean Mist Farms
- AeroFarms
Es wurde eine qualitative und quantitative Analyse von Unternehmen durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure-Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- In einem Akquisitions-Update im März 2026 erwarb die Grimmway Produce Group, die mit Grimmway Enterprises Inc. verbunden ist, Fresha's Hauptsitz, fast 40 Hektar Land und eine Karottenverarbeitungsanlage in Morris, Minnesota.
- In einer Akquisition im November 2025 gab Taylor Fresh Foods Inc. bekannt, dass sie Natures Way Foods im Vereinigten Königreich übernommen hat, um ihre Präsenz im Bereich frische Fertiggerichte auszubauen und weitere Innovationen zu unterstützen.
- Bei einer Produkteinführung im Februar 2025 brachte Bonduelle Americas Inc. verzehrfertige Lunch Bowls auf den Markt und erweiterte damit ihr pflanzenreiches Convenience-Portfolio in den USA.
- In einer Akquisition im Dezember 2024 kaufte Fresh Express Incorporated McEntire Produce, um ihre Foodservice-Aktivitäten in ganz Nordamerika auszubauen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 41,633 Millionen |
| Umsatzprognose im Jahr 2032 | USD 50,545.46 Millionen |
| Wachstumsrate (CAGR) | 2,81% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Brassica-Typ; Nach Anbau/Produktion; Nach Anbauart; Nach Produktform; Nach Anwendung/Endverwendung; Nach Vertriebskanal |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Food Company Inc.; Bonduelle Americas Inc.; Grimmway Enterprises Inc.; Taylor Fresh Foods Inc.; Fresh Express Incorporated; Earthbound Farm LLC; Vegpro International Inc.; Green Giant Fresh LLC; Church Brothers LLC; Pero Family Farms Food Company LLC; Pacific Coast Producers; Lakeside Produce; Ocean Mist Farms; AeroFarms |
| Anzahl der Seiten | 336 |
Segmentierung
Nach Brassica-Typ
- Kohl
- Brokkoli
- Blumenkohl
- Kohlrabi
- Blattkohlarten (Grünkohl, Senfkohl, Rübenblätter)
- Andere Brassicas
Nach Anbau/Produktion
- Freiland (Konventionell)
- Geschützter Anbau (Gewächshaus/Polyhaus/Kontrollierte Umgebung)
Nach Anbauart
- Bio
- Konventionell
Nach Produktform
- Frisch
- Tiefgefroren
- Konserviert
- Getrocknet
Nach Anwendung/Endverwendung
- Frischverzehr (Haushalt/Einzelhandel)
- Verarbeitete Lebensmittel / Gastronomie
- Tierfutter
Nach Vertriebskanal
- Offline [Traditionelle Märkte, Großhändler, Supermärkte]
- Online
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle und prognostizierte Größe des Marktes für Kohl und andere Brassicas?
Wie hoch ist die CAGR für den Markt während des Prognosezeitraums?
Welches Segment hat 2025 den größten Anteil?
Welche Faktoren treiben das Marktwachstum an?
Wer sind die führenden Unternehmen auf dem Markt?
Welche Region führt den Markt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kohl und andere Brassicaceae Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kohl und andere Brassicaceae Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 41,633 million → 2032: USD 50,545.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kohl und andere Brassicaceae Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kohl und andere Brassicaceae Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kohl und andere Brassicaceae Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kohl und andere Brassicaceae Market Drivers
- 3.3 Markt für Kohl und andere Brassicaceae Market Restraints & Challenges
- 3.4 Markt für Kohl und andere Brassicaceae Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kohl und andere Brassicaceae Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kohl und andere Brassicaceae Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kohl und andere Brassicaceae category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kohl und andere Brassicaceae Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kohl und andere Brassicaceae Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kohl und andere Brassicaceae market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kohl und andere Brassicaceae Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kohl und andere Brassicaceae Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kohl und andere Brassicaceae Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kohl und andere Brassicaceae (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kohl und andere Brassicaceae Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kohl und andere Brassicaceae Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kohl und andere Brassicaceae Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kohl und andere Brassicaceae Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kohl und andere Brassicaceae Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kohl und andere Brassicaceae Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kohl und andere Brassicaceae Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kohl und andere Brassicaceae Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kohl und andere Brassicaceae Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
