
Marktübersicht für Getreide- und Körnersaatgut:
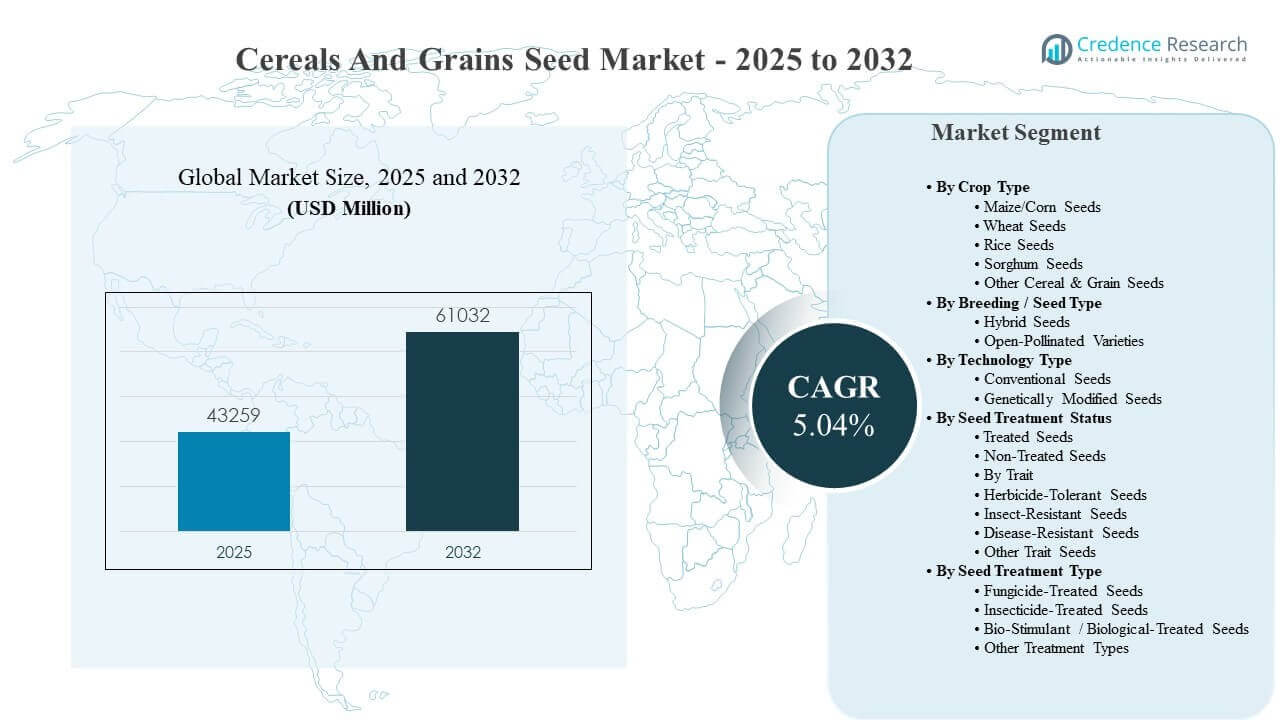
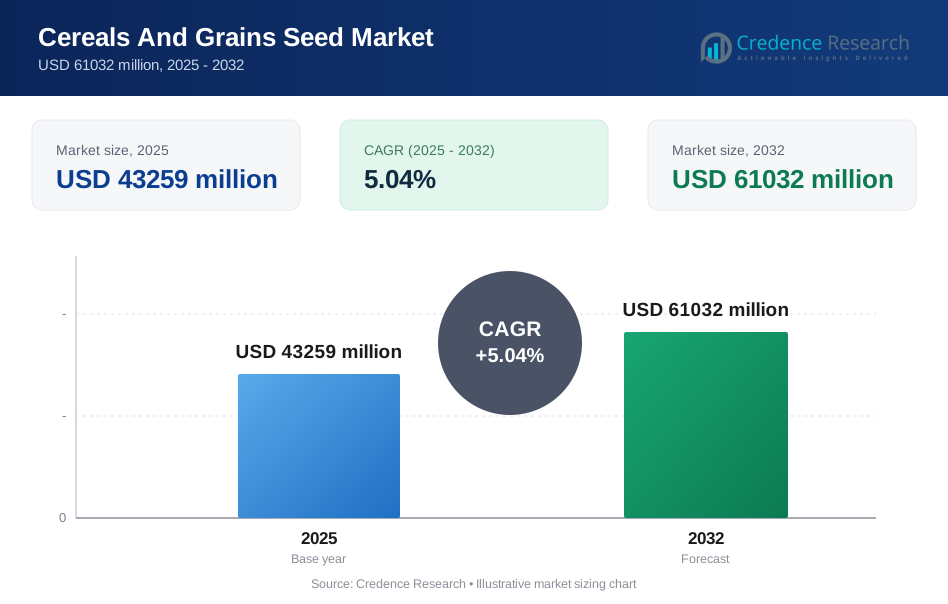
Die globale Marktgröße für Getreide- und Körnersaatgut wurde für 2025 auf 43.259 Millionen USD geschätzt und soll bis 2032 61.032 Millionen USD erreichen, was einem CAGR von 5,04 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch die steigende Nachfrage nach ertragreicheren Saatgutsorten angetrieben, die die Leistung der Ernte unter Wettervariabilität und Kostendruck verbessern, was schnellere Ersatzzyklen bei wichtigen Getreidearten fördert. Die Expansion im kommerziellen Saatgutvertrieb, verbesserte Saatgutqualitätsstandards und eine breitere Verfügbarkeit differenzierter Genetik in wichtigen Produktionsländern unterstützen weiterhin die anhaltende Marktdynamik.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Getreide- und Körnersaatgut 2025 | 43.259 Millionen USD |
| Markt für Getreide- und Körnersaatgut, CAGR | 5,04% |
| Marktgröße für Getreide- und Körnersaatgut 2032 | 61.032 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt soll bis 2032 61.032 Millionen USD erreichen und mit einem CAGR von 5,04 % (2025–2032) wachsen.
- Mais-/Kornsaaten machten 2025 den größten Anteil von 56,70 % aus, unterstützt durch eine starke Nachfrage aus der Futtermittel- und Industriebranche.
- Hybridsaaten hielten 2025 einen Anteil von 61,90 %, was die Präferenz für Ertragsstabilität und einheitliche agronomische Leistung widerspiegelt.
- Nordamerika repräsentierte 34,60 % des Umsatzes 2025, unterstützt durch hoch kommerzialisierte Landwirtschaftssysteme und hohe Saatgutersatzraten.
- Der asiatisch-pazifische Raum erfasste 28,10 % des Umsatzes 2025, gestützt durch große Getreideflächen und die Skalierung formeller Saatgutkanäle.
Segmentanalyse
Der Markt für Getreide- und Körnersaatgut wird durch den wirtschaftlichen Wert verbesserter Genetik und die Fähigkeit der Saatgutlieferanten geprägt, eine konsistente Feldleistung über variable Klimazonen hinweg zu liefern. Hybride Angebote stärken die Wertschöpfung, indem sie die Einheitlichkeit und den Standaufbau verbessern, was die Bereitschaft der Landwirte unterstützt, Saatgut erneut zu kaufen, anstatt auf gespeichertes Saatgut zu setzen. Die Einführung profitiert auch von modernen Saatgutproduktions- und Verarbeitungspraktiken, bei denen Automatisierung bei Reinigung, Sortierung und Verpackung die Chargenkonsistenz verbessert und Betriebsabfälle reduziert. In vielen Produktionsregionen verbessern die Formalisierung der Kanäle und stärkere Händlernetzwerke auch den Zugang zu zertifiziertem Saatgut.
Technologie- und Merkmalsentscheidungen werden stark von der behördlichen Akzeptanz, den Anforderungen an die Verwaltung und den Sensibilitäten der Exportkanäle beeinflusst. Die Kommerzialisierung von Merkmalen kann erhebliche Compliance- und Zulassungsverpflichtungen in verschiedenen Rechtsgebieten mit sich bringen, was die Einführung verlangsamen und fortschrittliche Merkmalportfolios auf Anbieter mit größerer regulatorischer Kapazität konzentrieren kann. Parallel dazu zeigt der Markt ein zunehmendes Interesse an biologischen und biostimulierenden Saatgutbehandlungen als Teil integrierter Strategien zur Pflanzenetablierung, insbesondere dort, wo Nachhaltigkeitspositionierung, Boden-Gesundheitsnarrative und Stressminderungsnutzen Kaufentscheidungen beeinflussen.
Das Käuferverhalten variiert je nach Wirtschaftlichkeit der Kulturpflanzen und Risikoprofil, aber ein gemeinsames Thema ist die wachsende Präferenz für Lösungen, die die Ertragsschwankungen reduzieren und die Vorhersehbarkeit verbessern. Landwirte priorisieren typischerweise Genetik, die eine stabile Leistung unter Hitze-, Dürre- und Schädlingsdruck zeigt, insbesondere in wasserarmen Getreidezonen. Gefälschtes oder minderwertiges Saatgut bleibt in einigen aufstrebenden Regionen ein kommerzielles Risiko, was die Bedeutung von Authentifizierung, Rückverfolgbarkeit und vertrauenswürdigen Einzelhandelsbeziehungen zur Stärkung des Markenvertrauens unterstreicht.
Einblicke nach Kulturpflanzentyp
Mais/Saatgut machte 2025 den größten Anteil von 56,70% aus. Das Segment führt, weil die Ausgaben für Maissaatgut in großen Anbauflächen, hoher Kommerzialisierung und starker Nachfrage aus Futter-, Stärke- und industriellen Wertschöpfungsketten verankert sind. Saatgutaustauschzyklen sind bei Mais konsistenter als bei mehreren anderen Getreidesorten, was wiederholtes Kaufverhalten unterstützt. Anbieter differenzieren auch Maisportfolios durch Leistungspositionierung, lokale Agronomieempfehlungen und Bündelung mit Behandlungs- und Beratungsdiensten.
Einblicke nach Zucht-/Saatguttyp
Hybridsaatgut machte 2025 den größten Anteil von 61,90% aus. Hybriden führen aufgrund ihres wahrgenommenen Vorteils in Ertragsstabilität, gleichmäßiger Keimung und vorhersehbaren Ernteergebnissen, was die Rendite der Saatgutinvestition verbessert. Das Wertversprechen wird in Umgebungen, die klimatischen Schwankungen ausgesetzt sind, weiter gestärkt, da Hybriden das Abwärtsrisiko reduzieren können. Laufende Verbesserungen in der Zuchtgeschwindigkeit, analytikgetriebene Auswahl und breitere Verfügbarkeit über verschiedene Kulturen hinweg unterstützen auch die anhaltende Durchdringung von Hybriden.
Einblicke nach Technologietyp
Die Technologieübernahme bei Getreide- und Körnersaatgut bleibt regions- und kulturpflanzenspezifisch, geprägt von regulatorischen Wegen und Überlegungen zum Marktzugang. Konventionelle Saatgutverbesserungen sind weiterhin wichtig, wo der Anbau von GVO begrenzt ist oder wo Premium-Exportkanäle bestimmte Merkmale entmutigen. Genetisch veränderte Optionen neigen dazu, sich schneller in Märkten mit etablierten Zulassungen und Verwaltungsrahmen zu erweitern. Saatgutlieferanten balancieren diese Realitäten zunehmend aus, indem sie Portfolios nach Kulturpflanzen und Geografie anpassen und sowohl konventionelle als auch biotechnologische Wege beibehalten.
Einblicke nach Saatgutbehandlungsstatus
Der Status der Saatgutbehandlung wird durch Schädlings- und Krankheitsdruck, den Wert des zugrunde liegenden Saatgutlots und die Intensität der lokalen agronomischen Praxis beeinflusst. Behandeltes Saatgut wird oft für höherwertige Hybridlots bevorzugt, bei denen die Erhaltung der Keimung und der Bestandsetablierung die Ertragsergebnisse schützt. Nicht behandeltes Saatgut bleibt in Systemen mit geringem Input und in Regionen relevant, in denen die Wirtschaftlichkeit der Behandlung oder regulatorische Richtlinien die breite Einführung einschränken. Kanalbündelung und Empfehlungen von Einzelhändlern können die Aufnahme der Behandlung wesentlich beeinflussen.
Einblicke nach Merkmal
Die Nachfrage nach Merkmalen wird durch die Notwendigkeit getrieben, Unkräuter, Insekten und Krankheiten effektiver zu bekämpfen und gleichzeitig die Ertragsstabilität zu schützen. Herbizid-tolerante und insektenresistente Merkmale können besonders attraktiv sein, wo Unkrautresistenz oder Insektendruck anhaltend sind und die Managementkosten steigen. Krankheitsresistenzmerkmale gewinnen an Bedeutung, da die Wettervolatilität die Krankheitsprävalenz erhöht und Landwirte versuchen, die Abhängigkeit von Eingriffen während der Saison zu verringern. Die Einführung von Merkmalen wird auch durch Genehmigungszeitleisten, Bewirtschaftungsanforderungen und die Erschwinglichkeit von Saatgut beeinflusst.
Einblicke nach Saatgutbehandlungstyp
Mit Fungiziden und Insektiziden behandelte Lösungen bleiben in vielen Getreidesystemen grundlegend, in denen Risiken bei der Etablierung in der frühen Saison von Bedeutung sind. Biologische und biostimulierende Behandlungen werden zunehmend als Ergänzungen bewertet, insbesondere zur Stressminderung, Wurzelvitalität und für eine nachhaltigkeitsorientierte Positionierung. Die Auswahl der Behandlung hängt oft von lokalen Krankheits- und Insektenkomplexen, Pflanzfenstern und Bodenbedingungen ab. Lieferanten innovieren weiterhin in Bezug auf Formulierungskompatibilität und Saatgutsicherheit, um die Keimung und Lagerleistung zu schützen.
Markttreiber für Getreide- und Körnersaatgut
Steigende Nachfrage nach Ertragsstabilität bei Klimavariabilität
Die Wettervolatilität erhöht den Wert von Genetik, die die Ertragsstabilität über variable Wachstumsperioden hinweg schützt. Landwirte priorisieren die Saatgutleistung, die das Abwärtsrisiko durch Hitzestress, Dürreexposition und unregelmäßige Niederschlagsmuster reduziert. Dies stärkt die Nachfrage nach fortschrittlichen Hybriden, lokalisierter Produktpositionierung und verbesserten Züchtungspipelines. Im Gegenzug erweitern Lieferanten die Tests in mehreren Umgebungen und die Auswahl der Stresstoleranz, um die Leistungsglaubwürdigkeit und das Wiederkaufverhalten der Landwirte aufrechtzuerhalten.
- Zum Beispiel erklärt Bayer, dass das Preceon™ Smart Corn System 2024 in den wichtigsten Mais produzierenden US-Bundesstaaten eingeführt und später nach Italien und Kanada ausgeweitet wurde, während das Unternehmen auch seine Plattform für kurzstieligen Mais beschreibt, die entwickelt wurde, um die Toleranz gegenüber Lagerung und Greensnap bei starkem Wind und herausforderndem Wetter zu verbessern, was veranschaulicht, wie Saatgutentwickler klimaresiliente Merkmale durch regional gezielte Markteinführungen und Stressleistungspositionierung kommerzialisieren.
Kommerzialisierung von Getreide-Wertschöpfungsketten und Erweiterung des Saatgutersatzes
Das Wachstum in der kommerziellen Landwirtschaft und der strukturierten Beschaffung erhöht die Nutzung von zertifiziertem Saatgut für wichtige Getreidearten. Da landwirtschaftliche Betriebe skalieren und inputoptimierter werden, werden vorhersehbare Bestandsaufbau und einheitliche Pflanzenentwicklung zu höheren Prioritäten. Dies unterstützt schnellere Ersatzzyklen, insbesondere bei Kulturen, bei denen die Saatgutqualität die Ertragsauswirkungen materiell verändert. Stärkere Händlernetzwerke und verbesserte Verfügbarkeit erhöhen auch die Akzeptanz in Regionen, die von informellen Saatgutsystemen auf formale umsteigen.
- Zum Beispiel verbindet Corteva seine regionalen Saatgutmarken durch Landwirt-Händler-Netzwerke und Einzelhandelskanäle, die Saatgut- und Chemielösungen bündeln, während Bayer berichtet, 53 Millionen Kleinbauern in Ländern mit niedrigem und mittlerem Einkommen durch Produkte, Dienstleistungen und Partnerschaften zu erreichen, was hervorhebt, wie Vertriebsskala und Zugangsprogramme den Saatgutersatz und die formale Markteinführung unterstützen.
Innovation in Züchtungsgeschwindigkeit, Analytik und Produktdifferenzierung
Saatgutunternehmen wenden fortschrittliche Analysen, schnellere Züchtungszyklen und größere Versuchsnetzwerke an, um die Markteinführungszeit und die Produktleistung zu verbessern. Der Wettbewerbsvorteil hängt zunehmend davon ab, konsistente Ergebnisse in spezifischen agroklimatischen Zonen zu liefern, anstatt auf Einheitsgrößen zu setzen. Dies treibt eine tiefere Segmentierung der Produktportfolios und eine gezieltere agronomische Unterstützung voran. Im Laufe der Zeit stärken diese Fähigkeiten das Vertrauen der Landwirte und erweitern die Durchdringung von Premium-Saatgut in wertvollen Getreideregionen.
Bündelung von Genetik mit Behandlungen und Beratungsunterstützung
Landwirte bewerten Saatgut zunehmend als Teil eines umfassenderen Pakets zur Bestandsgründung und nicht als eigenständigen Input. Die Bündelung von Genetik mit Saatgutbehandlungen, Krankheitschutzpositionierung und agronomischer Beratung verbessert die wahrgenommene Rendite und vereinfacht die Entscheidungsfindung. Einzelhändler und Vertriebspartner verstärken diesen Effekt oft, indem sie integrierte Lösungen empfehlen, die auf lokale Risikoprofile abgestimmt sind. Dieser Bündelungsansatz kann Wiederholungskäufe erhöhen, Abwanderung reduzieren und die Preissetzungsmacht der Lieferanten stärken, wo Ergebnisse messbar sind.
Herausforderungen des Saatgutmarktes für Getreide und Körner
Regulatorische Divergenzen bleiben ein großes Hindernis für die Verbreitung von Technologien und Merkmalen bei Getreide und Körnern. Die Akzeptanz von Technologien variiert je nach Land und kann durch Importanforderungen, Bewirtschaftungserwartungen und öffentliche Politik beeinflusst werden, was die globale Skalierung von Portfolios erschwert. Die Komplexität der Genehmigungen kann die Kommerzialisierungszeitpläne verlängern und die Compliance-Kosten erhöhen, was sich darauf auswirkt, welche Merkmale wann auf den Markt kommen. Dies führt zu ungleichmäßigen Annahmemustern und kann den adressierbaren Markt für bestimmte Technologiestapel einschränken.
- Zum Beispiel hat Bioceres dieses Problem durch seine HB4-Weizenplattform hervorgehoben: Als Brasilien 2023 den kommerziellen Anbau genehmigte, wurde es erst das zweite Land, das HB4-Weizen nach Argentinien für den Anbau freigab, obwohl das Merkmal bereits in den Vereinigten Staaten, Kolumbien, Neuseeland, Australien, Südafrika und Nigeria Lebensmittel- und Futtermittelzulassungen sowie in Indonesien eine Futtermittelzulassung erhalten hatte.
Kanalintegrität und Saatgutqualitätskonsistenz stellen ebenfalls Wachstumsherausforderungen dar, insbesondere in Regionen, in denen gefälschtes Saatgut oder schwache Durchsetzung das Vertrauen der Landwirte untergraben können. Qualitätsprobleme erhöhen das Risiko der Neuaussaat und können die Zahlungsbereitschaft für Premium-Angebote verringern, was die Wertschöpfung schmälert. Lieferanten müssen in Authentifizierung, Rückverfolgbarkeit und Bildung investieren, um das Markenvertrauen zu schützen. Logistik, Lagerbedingungen und die Handhabung auf der letzten Meile beeinflussen ebenfalls die Keimungsergebnisse und die Kundenzufriedenheit.
Trends und Chancen auf dem Saatgutmarkt für Getreide und Körner
Biologische und biostimulierende Saatgutbehandlungen werden zunehmend als komplementäre Technologien sichtbar, um die Bestandsgründung und Stressresistenz zu verbessern. Da die Erwartungen an Nachhaltigkeit steigen, bewerten Landwirte und Lieferketten Lösungen, die die Leistung unterstützen und gleichzeitig mit Erzählungen über eine reduzierte chemische Belastung übereinstimmen. Dies fördert Innovationen in biologischen Formulierungen, die Kompatibilität mit konventionellen Behandlungen und die maßgeschneiderte Positionierung nach Kultur und Region. Im Laufe der Zeit kann die Innovationsbehandlung neben der Genetik zu einem Differenzierungshebel werden.
Hybrider Weizen und verbessertes Sorghum bieten Möglichkeiten, die Durchdringung von Hybriden über traditionelle Hochburgen hinaus auszubauen. Wo die Hybridisierung historisch durch Wirtschaftlichkeit oder Skalierbarkeit begrenzt war, können Fortschritte in der Züchtung, Saatgutproduktionssystemen und regionaler Ausrichtung neue Nachfrage erschließen. In stressanfälligen Umgebungen können dürreresistente Getreide an Bedeutung gewinnen, da die Wasserverfügbarkeit abnimmt. Diese Veränderungen können die adressierbaren Umsatzpools erweitern und die Wettbewerbspositionierung in wichtigen Getreidekategorien neu gestalten.
- Zum Beispiel hat Bayer erklärt, dass hybrider Weizen etwa 10–15 % höhere Erträge als Sortenweizen liefern kann, und in einer späteren Investorenpräsentation erwartete Gewinne von 10 % bis zu 20 % angegeben, was unterstreicht, warum hybrider Weizen als bedeutender Schritt in der Wirtschaftlichkeit der Getreidezüchtung angesehen wird; ähnlich berichtete KWS, dass sein erstes voll wettbewerbsfähiges Sorghum-Hybridkorn Anfang 2025 zugelassen wurde, was zeigt, wie der Züchtungsfortschritt beginnt, die kommerzielle Grundlage für die Einführung von Sorghum-Hybriden in dürreresistenten Märkten zu stärken.
Regionale Einblicke
Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 34,60 %, unterstützt durch hoch kommerzialisierte Getreideproduktion und starke Akzeptanz von Premium-Saatgutlösungen. Saatgutaustauschzyklen sind aufgrund der Betriebsgröße, Mechanisierung und ergebnisorientierten Input-Auswahl relativ konsistent. Die Differenzierung der Anbieter betont oft lokal validierte Leistung, Agronomieunterstützung und gebündelte Saatgut-plus-Service-Positionierung. Die Nachfrage wird auch durch große Futtermittel- und industrielle Endmärkte gestärkt, die eine hohe Pflanzintensität für wichtige Getreidearten aufrechterhalten.
Europa
Europa repräsentierte im Jahr 2025 einen Anteil von 22,50 %, geprägt von starken Getreideanbausystemen und strengen Qualitätsanforderungen in vielen Märkten. Innovation betont häufig nicht-transgene Wege, verbesserte Stresstoleranz und Sortenleistung unter regionsspezifischen Bedingungen. Formale Kanäle und Zertifizierungspraktiken unterstützen eine konsistente Nachfrage nach hochwertigen Saatgutpartien. Die Positionierung der Anbieter konzentriert sich oft auf Leistungsdaten der Sorten, Passung im Krankheitsmanagement und Kompatibilität mit lokalen Agronomieanforderungen.
Asien-Pazifik
Asien-Pazifik erfasste im Jahr 2025 einen Anteil von 28,10 %, gestützt durch große Getreideflächen und zunehmende Modernisierung der Saatgutsysteme in mehreren Ländern. Das Wachstum wird durch den Ausbau formaler Vertriebswege, steigendes Bewusstsein für die Vorteile zertifizierten Saatguts und Bemühungen zur Ertragssteigerung bei Grundnahrungsmitteln unterstützt. Die Akzeptanz variiert stark je nach Kulturpflanze und Marktreife, aber Hybridisierungsinitiativen und Qualitätsverbesserungen erhöhen die Wertschöpfung. Saatgutlieferanten, die lokalen Züchtungsfokus mit skalierbarem Vertrieb kombinieren, können ihren Anteil in dieser Region stärken.
Lateinamerika
Lateinamerika machte im Jahr 2025 einen Anteil von 9,70 % aus, unterstützt durch Bereiche mit hoher Kommerzialisierung und stark leistungsorientiertem Kaufverhalten in wichtigen Produktionszonen. Die Nachfrage wird durch professionelle landwirtschaftliche Betriebe und die Wirtschaftlichkeit der Ertragsstabilität in klimatisch variablen Regionen gestärkt. Die Strategien der Anbieter betonen oft lokalisiertes Produktpositionierung und Feldleistungsvalidierung. Der Anteil der Region bleibt aufgrund der Kulturpflanzenmischung und der unterschiedlichen Intensität in den Getreidesystemen niedriger als in Nordamerika und Asien-Pazifik.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielten 5,10% Anteil im Jahr 2025, wobei die Nachfrage durch Klimaexposition, Prioritäten der Ernährungssicherheit und die Notwendigkeit einer widerstandsfähigen Getreideproduktion beeinflusst wurde. Die Einführung wird in einigen Bereichen durch Erschwinglichkeit, inkonsistente Kanalqualität und niedrigere Saatgutersatzraten in informellen Systemen eingeschränkt. Stressresistente Getreidesorten und eine verbesserte Verfügbarkeit von zertifiziertem Saatgut können jedoch die Akzeptanz erhöhen, wo Unterstützungsprogramme und Vertrieb verbessert werden. Der Fokus der Lieferanten auf vertrauenswürdige Kanäle und die Ausbildung der Landwirte ist wichtig, um die langfristige Nachfrage zu steigern.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Getreide- und Saatgut wird durch die Stärke der Züchtungspipeline, die Glaubwürdigkeit der lokalen Leistung und die Fähigkeit zur effizienten Skalierung der Saatgutproduktion und -verteilung definiert. Führende Akteure differenzieren sich durch Hybrid- und Merkmalportfolios, Netzwerke für Tests an mehreren Standorten und agronomisch geführte Kommerzialisierungsstrategien, die die Saatgutauswahl mit den erwarteten Feldergebnissen verknüpfen. Die Breite des Portfolios über mehrere Getreidearten unterstützt den Cross-Selling, während Partnerschaften und Lizenzen den Zugang zu Merkmalen in ausgewählten Märkten beschleunigen können. Kanalstärke und Markentreue bleiben entscheidend, insbesondere dort, wo Qualitätssicherung und Authentifizierung das Kaufvertrauen beeinflussen.
Bayer AG ist als Teilnehmer im Bereich Mehrkulturen-Saatgut und Pflanzenwissenschaften positioniert, mit Fokus auf differenzierte Genetik, systembasierte Angebote und Entscheidungsunterstützung auf Betriebsebene, die die Produktbindung stärkt. Der Ansatz des Unternehmens betont typischerweise die Leistungspositionierung, gestützt durch umfangreiche Versuche, sowie integrierte Konzepte zur Pflanzenetablierung, die Genetik mit agronomischen Empfehlungen kombinieren. Diese Strategie kann die Wechselkosten verbessern und Kundenbeziehungen in maislastigen Regionen vertiefen. Fortgesetzte Investitionen in die Tiefe der Pipeline und die Kommerzialisierungsfähigkeit unterstützen die Wettbewerbsfähigkeit in den wichtigsten Saatgutkategorien für Getreide.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Bayer AG
- Corteva Agriscience
- Syngenta Group
- Advanta Seeds (UPL Ltd.)
- KWS SAAT SE & Co. KGaA
- BASF SE
- Limagrain
- Land O’Lakes, Inc.
- DLF
- Takii & Co., Ltd.
- Rallis India Limited
- Barenbrug Südafrika
- FMC Corporation
- Allied Seed, LLC
- Mahyco
- Rasi Seeds Pvt. Ltd.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Februar 2026 brachte Bayer CropScience newgold® auf den Markt, seine erste Multi-Crop-Saatgutmarke, die speziell für Kulturen mit geringer Kohlenstoffintensität entwickelt wurde, um Landwirten zu helfen, direkt am schnell wachsenden Biokraftstoffmarkt teilzunehmen und gleichzeitig die Rentabilitätschancen auf dem Bauernhof zu verbessern. Diese Markteinführung zielt auf die Sektoren nachhaltiger Flugkraftstoffe und erneuerbarer Diesel ab und adressiert die Herausforderung, kohlenstoffarme Kraftstoffe zu skalieren, ohne mit der Nahrungsmittelproduktion zu konkurrieren.
- Im Februar 2026 erreichten Corteva Agriscience und Bayer CropScience eine umfassende Lizenzvereinbarung über 610 Millionen USD, die die Lizenzierung von Mais-Technologien bis 2027 beschleunigt, die Lizenzierung von Baumwolle freischaltet und laufende Rechtsstreitigkeiten zwischen den beiden Unternehmen löst. Dieses Abkommen ebnet den Lizenzierungsweg für Cortevas Saatgutgeschäft, das Marktanteile bei Mais und Sojabohnen gewinnt.
- Im September 2025 brachte Valley Seeds zwei neue Weizensorten, Limpopo und Zambezi, in Kwekwe, Simbabwe, auf den Markt, um die Weizenimportrechnung des Landes für die Brotproduktion zu senken. Frühe Ernten auf DCK Farms erzielten starke Ergebnisse mit einem Durchschnitt von 6,5–7 Tonnen pro Hektar, wobei der Fokus sowohl auf Produktivität als auch auf Backqualität lag.
- Im Juli 2025 führten BASF SE und das Malaysian Agricultural Research and Development Institute (MARDI) zwei Clearfield-Reissorten, MR-CL3 und MR-CL4, in Malaysia ein. Diese Sorten bieten verbesserte Unkrautbekämpfungsmöglichkeiten und ein erhöhtes Ertragspotenzial, was zur nachhaltigen Reisproduktion in der Region beiträgt.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | 43259 Millionen USD |
| Umsatzprognose im Jahr 2032 | 61032 Millionen USD |
| Wachstumsrate (CAGR) | 5,04% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Kulturtyp, Züchtungs-/Saatguttyp, Technologietyp, Saatgutbehandlungsstatus, Merkmal und Saatgutbehandlungstyp-Ausblicke wie in diesem Bericht definiert |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Bayer AG; Corteva Agriscience; Syngenta Group; Advanta Seeds (UPL Ltd.); KWS SAAT SE & Co. KGaA; BASF SE; Limagrain; Land O’Lakes, Inc.; DLF; Takii & Co., Ltd.; Rallis India Limited; Barenbrug South Africa; FMC Corporation; Allied Seed, LLC; Mahyco; Rasi Seeds Pvt. Ltd. |
| Anzahl der Seiten | 338 |
Segmentierung
Nach Kulturtyp
- Mais-/Kornsamen
- Weizensamen
- Reissamen
- Sorghumsamen
- Andere Getreide- & Kornsorten
Nach Züchtung / Saatguttyp
- Hybridsamen
- Offen bestäubte Sorten
Nach Technologietyp
- Konventionelle Samen
- Genetisch veränderte Samen
Nach Saatgutbehandlungsstatus
- Behandelte Samen
- Unbehandelte Samen
Nach Merkmal
- Herbizid-tolerante Samen
- Insektenresistente Samen
- Krankheitsresistente Samen
- Andere Merkmalssamen
Nach Saatgutbehandlungstyp
- Fungizid-behandelte Samen
- Insektizid-behandelte Samen
- Biostimulans / Biologisch behandelte Samen
- Andere Behandlungstypen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle und prognostizierte Marktgröße für den Markt für Getreide- und Kornsamensaat?
Wie hoch ist die Wachstumsrate des Marktes für Getreide- und Körner-Samen?
Was ist das größte Segment auf dem Markt?
Welche Faktoren treiben das Marktwachstum an?
Welche Unternehmen führen in diesem Markt?
Welche Region führt den Markt für Getreide- und Körner-Saatgut an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Getreide- und Saatgut Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Getreide- und Saatgut Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 43259 million → 2032: USD 61032 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Getreide- und Saatgut Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Getreide- und Saatgut Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Getreide- und Saatgut Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Getreide- und Saatgut Market Drivers
- 3.3 Markt für Getreide- und Saatgut Market Restraints & Challenges
- 3.4 Markt für Getreide- und Saatgut Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Getreide- und Saatgut Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Getreide- und Saatgut Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Getreide- und Saatgut category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Getreide- und Saatgut Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Getreide- und Saatgut Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Getreide- und Saatgut market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Getreide- und Saatgut Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Getreide- und Saatgut Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Getreide- und Saatgut Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Getreide- und Saatgut (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Getreide- und Saatgut Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Getreide- und Saatgut Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Getreide- und Saatgut Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Getreide- und Saatgut Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Getreide- und Saatgut Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Getreide- und Saatgut Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Getreide- und Saatgut Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Getreide- und Saatgut Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Getreide- und Saatgut Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
