
Überblick über den Agribusiness-Markt:
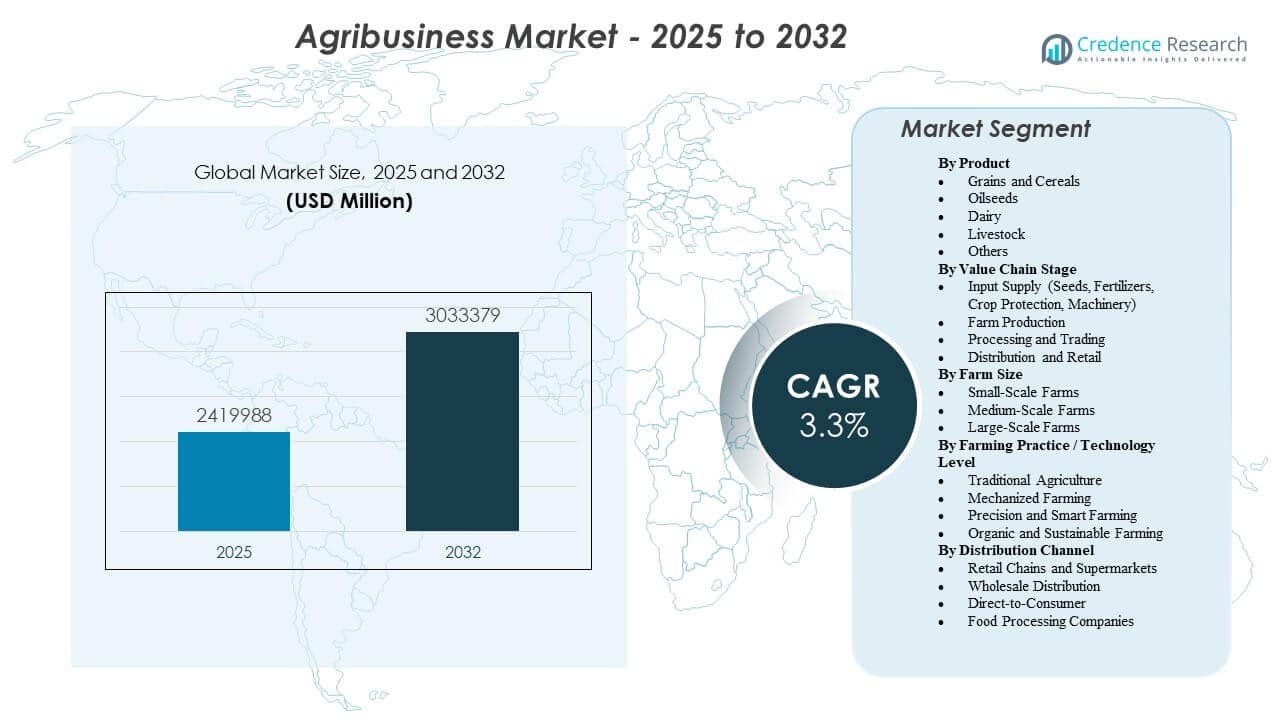
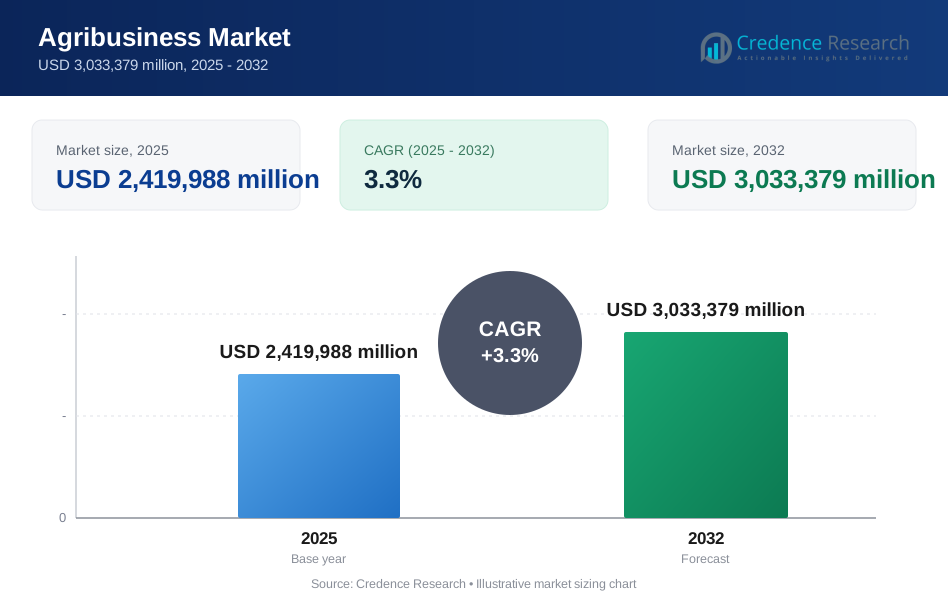
Der Markt wird voraussichtlich von 2.419.988 Millionen USD im Jahr 2025 auf geschätzte 3.033.379 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Agribusiness-Marktes 2024 | 2.419.988 Millionen USD |
| Agribusiness-Markt, CAGR | 3,3 % |
| Größe des Agribusiness-Marktes 2032 | 3.033.379 Millionen USD |
Die steigende Bevölkerung und sich ändernde Ernährungspräferenzen treiben die stetige Nachfrage nach Getreide, Ölsaaten, Milch- und Fleischprodukten an. Regierungen fördern die Modernisierung der Landwirtschaft durch Bewässerungsprogramme, Kreditausweitung und Technologieneinführung. Agribusiness-Unternehmen investieren in verbesserte Saatgut, Pflanzenschutzlösungen und mechanisierte Ausrüstung, um Ertrag und Effizienz zu steigern. Lebensmittelverarbeiter erweitern ihre Kapazitäten, um städtische Verbraucher und Exportmärkte zu bedienen. Integrierte Liefernetzwerke verbessern Lagerung, Logistik und Rückverfolgbarkeit. Diese Faktoren stärken gemeinsam die Produktionsleistung und die betriebliche Stabilität entlang der Wertschöpfungskette.
Nordamerika führt aufgrund fortschrittlicher Mechanisierung, großflächiger kommerzieller Landwirtschaft und starker Exportsysteme in den Vereinigten Staaten und Kanada. Europa hält eine starke Position durch politische Unterstützung und nachhaltige Landwirtschaftsstandards. Der asiatisch-pazifische Raum entwickelt sich schnell, angetrieben von China und Indien, wo steigender Konsum und Regierungsreformen die Produktivität steigern. Lateinamerika, insbesondere Brasilien und Argentinien, bleibt ein wichtiger Exporteur von Sojabohnen und Vieh. Afrika zeigt allmähliche Expansion durch Bewässerungsprojekte und Initiativen zur Ernährungssicherheit.
Einblicke in den Agribusiness-Markt:
- Der Agribusiness-Markt wird voraussichtlich von 2.419.988 Millionen USD im Jahr 2025 auf 3.033.379 Millionen USD bis 2032 wachsen, mit einer CAGR von 3,3 % während des Prognosezeitraums.
- Steigende globale Nahrungsmittelnachfrage, urbane Ernährungstrends hin zu Proteinkonsum und staatlich unterstützte Programme zur Modernisierung der Landwirtschaft sind wichtige Wachstumstreiber.
- Die Erweiterung der Lebensmittelverarbeitungskapazitäten und strukturierte Lieferkettennetzwerke verbessern Effizienz, Lagerung und Exportwettbewerbsfähigkeit.
- Schwankungen der Rohstoffpreise, Klimarisiken und regulatorische Komplexitäten auf den Handelsmärkten stellen große Einschränkungen für Produzenten und Händler dar.
- Nordamerika führt den Markt an, gefolgt von Asien-Pazifik und Europa, während Lateinamerika exportorientiert bleibt und Afrika durch Initiativen zur Ernährungssicherheit ein allmähliches Wachstum zeigt.
Treiber des Agribusiness-Marktes
Steigende globale Nahrungsmittelnachfrage und strukturelle Verschiebung hin zu hochwertigen Agrarrohstoffen in städtischen Volkswirtschaften
Das globale Bevölkerungswachstum erhöht den Druck auf die Lebensmittelerzeugungssysteme. Städtische Haushalte verlangen proteinreiche Diäten, verpackte Lebensmittel und verarbeitete Produkte. Der Agribusiness-Markt profitiert von einem höheren Verbrauch an Getreide, Ölsaaten, Fleisch und Milchprodukten. Exportorientierte Volkswirtschaften erweitern die Anbauflächen und verbessern die Erträge, um die Handelsnachfrage zu decken. Einzelhandelsketten drängen Lieferanten, um konstante Mengen und gleichbleibende Qualität sicherzustellen. Lebensmittelverarbeiter skalieren ihre Betriebe, um moderne Handelskanäle zu beliefern. Regierungen unterstützen die inländische Produktion, um die Importabhängigkeit zu verringern. Starke Handelsströme bei Rohstoffen stützen große integrierte Agribusiness-Unternehmen.
- Zum Beispiel verarbeitet Tyson Foods etwa 47 Millionen Hühner pro Woche in seinen US-Betrieben, was die Expansion des Maßstabs zur Deckung der steigenden Proteinnachfrage verdeutlicht.
Unterstützung durch Regierungspolitik, Subventionsrahmen und Ausbau der institutionellen Kredite für die Modernisierung der Landwirtschaft
Die öffentliche Politik spielt eine zentrale Rolle im Wachstum des Sektors. Nationale Programme unterstützen Bewässerung, Saatgutverteilung und Zugang zu Agrarkrediten. Sie ermutigen Landwirte, zertifizierte Betriebsmittel und mechanisierte Ausrüstung zu übernehmen. Subventionierte Kredite verbessern den Kapitalzugang für kleine und mittelgroße Produzenten. Ernteversicherungssysteme reduzieren Einkommensvolatilität und stärken das Vertrauen. Exportanreize unterstützen den Versand von Getreide und Ölsaaten aus großen Produktionsnationen. Regulatorische Reformen verbessern Vertragslandwirtschaft und private Investitionen. Eine stabile politische Ausrichtung unterstützt langfristige Expansionsstrategien.
Annahme von fortschrittlichem Saatgut, Pflanzenschutzlösungen und mechanisierter landwirtschaftlicher Ausrüstung auf großen Flächen
Technologische Annahme verbessert den Ertrag und die Ressourceneffizienz. Hybride und genetisch verbesserte Samen steigern den Ertrag pro Hektar. Sie unterstützen eine bessere Resistenz gegen Schädlinge und klimatischen Stress. Pflanzenschutzchemikalien und biologische Mittel reduzieren Feldverluste. Die Mechanisierung der Landwirtschaft verringert die Abhängigkeit von Arbeitskräften in großflächigen Betrieben. Präzisionsgeräte verbessern die Pflanzgenauigkeit und Ernteeffizienz. Betriebsmittelanbieter erweitern ihre Produktportfolios, um den Wert in allen Segmenten zu erfassen. Starke Technologieintegration erhöht die Rentabilität der Landwirtschaft und die Stabilität der Erträge.
- Zum Beispiel zeigten Bayers DEKALB-Maishybriden in US-Feldversuchen Ertragsvorteile von bis zu 10 Scheffel pro Acre im Vergleich zu führenden Konkurrenzprodukten.
Ausbau der Lebensmittelverarbeitungsinfrastruktur und strukturierter Lieferkettennetzwerke in Entwicklungsländern
Das Wachstum der Verarbeitungskapazität stärkt die Verbindungen vom Bauernhof bis zum Verbraucher. Kühl- und Lagerhäuser reduzieren Nachernteverluste. Sie unterstützen eine längere Haltbarkeit für verderbliche Waren. Integrierte Logistiknetzwerke verbessern die ländliche Anbindung an städtische Märkte. Große Einzelhändler verlangen rückverfolgbare und qualitätszertifizierte Produkte. Lebensmittelunternehmen investieren in Vertragslandwirtschaft, um Rohstoffe zu sichern. Digitale Plattformen verbinden Landwirte mit institutionellen Käufern. Upgrades in der Lieferkette unterstützen die Margenausweitung entlang der Wertschöpfungskette.
Trends im Agribusiness-Markt
Schnelle Integration von digitalen Plattformen und Datenanalysen in das Farmmanagement und die Rohstoffhandelssysteme
Die digitale Transformation verändert landwirtschaftliche Betriebe und Handelspraktiken. Der Agribusiness-Markt übernimmt Satellitenkartierung und Farmmanagement-Software. Dies ermöglicht die Echtzeitüberwachung von Kulturen und die Ertragsprognose. Rohstoffhändler nutzen Datenwerkzeuge, um Preisrisiken zu managen. Mobile Plattformen verbinden Landwirte mit Käufern und Beratungsdiensten. Inputfirmen setzen digitale Kanäle für den Produktvertrieb ein. Blockchain-Systeme verbessern die Transparenz in Exportlieferketten. Die Integration von Technologie verbessert die Entscheidungsgenauigkeit im gesamten Ökosystem.
- Zum Beispiel verbindet John Deere’s Operations Center über 500.000 Maschinen und verwaltet mehr als 330 Millionen Acres weltweit, was datengetriebene Entscheidungen im großen Maßstab ermöglicht.
Wachsende Fokussierung auf nachhaltige Beschaffung und klimaresiliente Produktionspraktiken in globalen Lieferketten
Nachhaltigkeitsstandards beeinflussen Beschaffungspolitiken weltweit. Große Käufer verlangen rückverfolgbare und zertifizierte Rohstoffe. Dies fördert den verantwortungsvollen Einsatz von Düngemitteln und Wasser. Regenerative Landwirtschaftspraktiken gewinnen in wichtigen Produktionsregionen an Bedeutung. Die Verfolgung des CO2-Fußabdrucks wird Teil der Unternehmensberichterstattung. Finanzinstitute verknüpfen den Kreditzugang mit der Einhaltung von Umweltvorschriften. Agri-Input-Firmen erweitern ihre Produktlinien um biologische und rückstandsarme Produkte. Nachhaltige Beschaffung verändert langfristige Lieferantenbeziehungen.
Verschiebung hin zu wertschöpfender Verarbeitung und Markenprodukten in inländischen und Exportmärkten
Produzenten gehen über den Export von Rohstoffen hinaus. Lebensmittelunternehmen investieren in markengebundene verpackte Waren. Dies erfasst höhere Margen über Einzelhandelskanäle hinweg. Exporteure entwickeln verarbeitete Varianten von Getreide und Ölsaaten. Eigenmarken gewinnen Marktanteile in modernen Handelskanälen. Die Verbrauchernachfrage bevorzugt bequeme und kochfertige Produkte. Verpackungsinnovationen verbessern die Haltbarkeit und Attraktivität von Produkten. Wertschöpfung stärkt die Wettbewerbsfähigkeit auf internationalen Märkten.
- Zum Beispiel betreibt ADM mehr als 300 Verarbeitungsanlagen weltweit und verarbeitet jährlich über 200 Millionen Tonnen landwirtschaftlicher Rohstoffe, was eine groß angelegte wertschöpfende Umwandlung unterstützt.
Steigende Private-Equity- und strategische Investitionstätigkeit in integrierten Agrar- und Lebensmittelunternehmen
Institutionelle Investoren zeigen starkes Interesse an integrierten Modellen. Der Agribusiness-Markt zieht Kapital in den Bereichen Verarbeitung, Lagerung und Logistik an. Dies unterstützt Konsolidierung und operative Skalierung. Fusionen verbessern die Verhandlungsmacht bei der Rohstoffbeschaffung. Investmentfonds zielen auf digitale Agri-Tech-Unternehmen mit skalierbaren Plattformen ab. Joint Ventures erweitern die Exportkapazität in aufstrebenden Volkswirtschaften. Kapitalzuflüsse unterstützen Infrastrukturverbesserungen und Portfoliodiversifizierung. Strukturierte Investitionen erhöhen die Widerstandsfähigkeit gegen Preisschwankungen.
Analyse der Herausforderungen im Agribusiness-Markt
Exponierung gegenüber Preisschwankungen bei Rohstoffen und wetterbedingten Produktionsrisiken in wichtigen Produktionsregionen
Preisschwankungen schaffen Unsicherheit für Produzenten und Händler. Extreme Wetterereignisse stören die Ernteerträge in Schlüsselregionen. Dies erhöht Angebotsschocks und Margendruck. Exportbeschränkungen verstärken die Volatilität in globalen Handelsströmen. Die Inflation der Inputkosten beeinflusst Düngemittel- und Kraftstoffausgaben. Währungsschwankungen beeinflussen die Exportwettbewerbsfähigkeit. Kleinbauern sind aufgrund begrenzter Absicherungsmöglichkeiten einem höheren Risiko ausgesetzt. Der Agribusiness-Markt muss zyklische Abschwünge und unvorhersehbare Ernteergebnisse managen.
Regulatorische Komplexität, Handelsbarrieren und Compliance-Kosten in internationalen landwirtschaftlichen Lieferketten
Der grenzüberschreitende Handel steht vor strengen sanitären und phytosanitären Vorschriften. Importstandards variieren je nach Region und Produkt. Dies erhöht die Compliance- und Zertifizierungskosten für Exporteure. Handelsstreitigkeiten beeinflussen Tarifstrukturen und Quoten. Umweltvorschriften erhöhen die Berichtspflichten. Lebensmittelsicherheitsstandards erfordern kontinuierliche Überwachung und Tests. Zersplitterte politische Rahmenbedingungen schaffen operative Komplexität. Regulatorische Unsicherheit schränkt die langfristige Investitionsplanung ein.
Marktchancen
Erweiterung von Agritech-Lösungen und Präzisionslandwirtschaftsdiensten in aufstrebenden und mittelgroßen Landwirtschaftsbetrieben
Technologieunternehmen zielen auf unterversorgte Landwirtschaftssegmente ab. Der Agribusiness-Markt kann Sensor-basierte Bewässerungs- und Ernteanalysetools nutzen. Dies verbessert die Produktivität und Ressourceneffizienz. Drohnenkartierung und Bodendiagnostik finden zunehmend Anwendung. Abonnementbasierte Beratungsmodelle eröffnen wiederkehrende Einnahmequellen. Regierungen unterstützen die digitale Bildung in ländlichen Gebieten. Partnerschaften zwischen Zulieferern und Technologieunternehmen erweitern die Reichweite der Dienstleistungen. Skalierbare Agritech-Plattformen bieten starkes Wachstumspotenzial.
Wachstum bei nachhaltigen Exporten, Spezialkulturen und hochwertigen Bio-Produktsegmenten weltweit
Die Verbrauchernachfrage verschiebt sich hin zu Premium- und zertifizierten Produkten. Spezialgetreide, Bio-Früchte und pflanzliche Inputs gewinnen an Aufmerksamkeit. Dies ermöglicht es Produzenten, Preisprämien zu erzielen. Exportmärkte suchen nach rückverfolgbaren und ethisch bezogenen Waren. Zertifizierungsprogramme verbessern den Markenruf. Die Diversifizierung von Nischenkulturen reduziert die Abhängigkeit von Grundnahrungsmitteln. Verarbeitungsunternehmen entwickeln dedizierte Bio-Lieferketten. Hochwertige Segmente bieten attraktive Expansionsmöglichkeiten.
Agribusiness-Marktsegmentierungsanalyse:
Nach Produkt
Getreide und Cerealien halten einen großen Anteil aufgrund der Nachfrage nach Grundnahrungsmitteln auf globalen Märkten. Ölsaaten unterstützen die Speiseöl- und Futtermittelindustrie. Milchprodukte profitieren von einem stetigen städtischen Konsum und dem Wachstum von verarbeiteten Lebensmitteln. Viehzucht treibt die Proteinzulieferketten und den Exporthandel an. Andere umfassen Spezialkulturen und Gartenbauprodukte. Der Agribusiness-Markt spiegelt diversifizierte Einnahmequellen in diesen Kategorien wider. Er unterstützt sowohl den inländischen Konsum als auch die globalen Handelsströme.
- Zum Beispiel berichtete Corteva Agriscience, dass seine Pioneer®-Marken-Maishybriden Ertragsvorteile von bis zu 8 Scheffel pro Acre in Multi-Location-Tests in den USA liefern, während Arla Foods jährlich über 14 Milliarden Kilogramm Milch verarbeitet und so die Milchlieferketten stärkt.
Nach Wertschöpfungsstufe
Die Versorgung mit Inputs bildet die Grundlage durch Saatgut, Düngemittel, Pflanzenschutz und Maschinen. Die landwirtschaftliche Produktion wandelt Inputs in marktfähige Waren um. Verarbeitung und Handel schaffen Wert durch Sortierung, Lagerung und Umwandlung in Fertigwaren. Vertrieb und Einzelhandel verbinden Produzenten mit Verbrauchern und institutionellen Käufern. Dies verbessert die Effizienz und die Margenerfassung über die Stufen hinweg. Der Agribusiness-Markt hängt von der Integration entlang dieser strukturierten Wertschöpfungskette ab.
Nach Betriebsgröße
Kleinbetriebe dominieren in Entwicklungsländern und konzentrieren sich auf Grundnahrungsmittel. Mittelgroße Betriebe balancieren kommerzielle Produktion mit regionaler Versorgung. Großbetriebe arbeiten mit fortschrittlichen Systemen und Exportorientierung. Dies beeinflusst die Kapitalintensität und die Technologieübernahme. Die Betriebsgröße wirkt sich auf Produktivität, Verhandlungsmacht und den Einsatz von Betriebsmitteln aus. Der Agribusiness-Markt spiegelt unterschiedliche Betriebsmodelle in diesen Kategorien wider.
- Zum Beispiel berichtet John Deere, dass seine großen 9RX-Traktoren bis zu 640 PS bieten, was es Betrieben mit großen Flächen ermöglicht, die Feldkapazität und Betriebseffizienz zu verbessern.
Nach Anbaumethode / Technologiestufe
Traditionelle Landwirtschaft setzt auf Handarbeit und einfache Werkzeuge. Mechanisierte Landwirtschaft nutzt Traktoren und moderne Geräte für Skaleneffizienz. Präzisions- und Smart-Farming verwenden Datentools und Sensoren zur Verbesserung der Ertragskontrolle. Biologische und nachhaltige Landwirtschaft konzentriert sich auf zertifizierte und umweltfreundliche Praktiken. Dies beeinflusst Kostenstrukturen und Produktivitätsniveaus. Der Agribusiness-Markt entwickelt sich mit höherer Technologiepenetration.
Nach Vertriebskanal
Einzelhandelsketten und Supermärkte treiben den Verkauf von Marken- und verpackten Produkten voran. Der Großhandelsvertrieb unterstützt den Handel mit Massenwaren. Direktvertriebskanäle erweitern sich über digitale Plattformen. Lebensmittelverarbeitungsunternehmen sichern Rohstoffe durch strukturierte Verträge. Dies stärkt die Zuverlässigkeit der Versorgung und die Qualitätskontrolle. Der Agribusiness-Markt passt sich den sich ändernden Käuferpräferenzen und Kanalstrategien an.
Segmentierung des Agribusiness-Marktes:
Nach Produkt
- Getreide und Cerealien
- Ölsaaten
- Milchprodukte
- Viehwirtschaft
- Andere
Nach Wertschöpfungsstufe
- Inputversorgung (Saatgut, Düngemittel, Pflanzenschutz, Maschinen)
- Landwirtschaftliche Produktion
- Verarbeitung und Handel
- Vertrieb und Einzelhandel
Nach Betriebsgröße
- Kleinbetriebe
- Mittelgroße Betriebe
- Großbetriebe
Nach Anbaumethode / Technologiestufe
- Traditionelle Landwirtschaft
- Mechanisierte Landwirtschaft
- Präzisions- und Smart-Farming
- Biologische und nachhaltige Landwirtschaft
Nach Vertriebskanal
- Einzelhandelsketten und Supermärkte
- Großhandelsvertrieb
- Direktvertrieb
- Lebensmittelverarbeitungsunternehmen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika macht fast 32% des globalen Anteils aus, angeführt von den Vereinigten Staaten und Kanada. Hohe Mechanisierungsgrade und strukturierte Exportsysteme unterstützen die regionale Dominanz. Europa hält einen Anteil von etwa 24%, angetrieben durch politische Unterstützung und nachhaltige Landwirtschaftsstandards. Der Agribusiness-Markt profitiert von fortschrittlicher Saatguttechnologie und integrierten Lieferketten in diesen Regionen. Er hält durch kapitalintensive Operationen eine hohe Produktivität aufrecht. Stabile Handelsnetzwerke stärken den Warenfluss auf die globalen Märkte.
Asien-Pazifik repräsentiert etwa 28% des Gesamtanteils und bleibt eine Region mit hohem Wachstum. China und Indien führen die regionale Produktion aufgrund großer Anbauflächen und steigender Inlandsnachfrage an. Regierungen fördern die Ausweitung der Bewässerung und Programme zur Modernisierung der Landwirtschaft. Dies verbessert die Produktionseffizienz und die Konnektivität der Lieferketten. Südostasiatische Länder erweitern die Produktion von Ölsaaten und Palmöl für Exportmärkte. Die steigende Kapazität der Lebensmittelverarbeitung stärkt die regionale Wettbewerbsfähigkeit.
Lateinamerika hält einen Anteil von fast 11%, unterstützt von Brasilien und Argentinien bei Sojabohnen- und Viehexporten. Eine starke Exportorientierung treibt Investitionen in die Expansion von Farmen an. Der Nahe Osten und Afrika machen etwa 5% des Anteils aus. Diese Regionen konzentrieren sich auf Initiativen zur Ernährungssicherheit und Strategien zur Importsubstitution. Dies schafft allmählich Nachfrage nach Bewässerungs- und Inputlösungen. Der Infrastrukturausbau unterstützt das langfristige regionale Wachstum.
Analyse der Hauptakteure:
- Cargill
- ADM (Archer Daniels Midland)
- Bunge
- Louis Dreyfus Company
- Bayer CropScience
- Syngenta Group
- Corteva Agriscience
- Nutrien
- John Deere
- Yara International
Wettbewerbsanalyse:
Der Wettbewerb bleibt in den Bereichen Inputs, Maschinen, Verarbeitung und Rohstoffhandel intensiv. Der Agribusiness-Markt zeichnet sich durch große multinationale Unternehmen mit diversifizierten Portfolios aus. Dies ermöglicht es den Akteuren, mehrere Stufen der Wertschöpfungskette zu kontrollieren. Unternehmen konzentrieren sich auf Produktinnovationen in den Bereichen Saatgut, Pflanzenschutz und digitale Landwirtschaftswerkzeuge. Strategische Akquisitionen erweitern die geografische Präsenz und technologische Fähigkeiten. Maschinenhersteller konkurrieren in den Bereichen Automatisierung und Präzisionsmerkmale. Globale Händler nutzen Skaleneffekte und Logistiknetzwerke, um den Warenfluss zu steuern. Unternehmen investieren in Nachhaltigkeitsstandards, um institutionelle Käufer zu sichern. Der Wettbewerbsvorteil hängt von Integration, Kosteneffizienz und Lieferzuverlässigkeit ab.
Neueste Entwicklungen:
- Im Januar 2025 führte Cargill eine Reihe digitaler Werkzeuge für sein Tierernährungsgeschäft ein, darunter Farmmanagement-Plattformen mit mobiler Datenerfassung und Dashboards zur Überwachung von Milchvieh, mit Plänen zur Sensorintegration und potenziellen AgTech-Akquisitionen.
- Im Juli 2025 schloss der Agribusiness-Markt Bunge die 34-Milliarden-Dollar-Übernahme von Viterra ab und schuf damit einen großen globalen Getreidehandels- und Verarbeitungsriesen, um mit ADM und Cargill unter herausfordernden Marktbedingungen wie fallenden Preisen zu konkurrieren.
- Im August 2025 führte Orbia Netafim eine neue Sprinklertechnologie als Teil globaler AgTech-Innovationen ein, die darauf abzielen, die Bewässerungseffizienz zu verbessern. LeafWorks erweiterte seine DNA-basierte Identifikationsdienste auf 75 Kräuter und Pilze im Jahr 2025 und verbesserte die Verfälschungstests mit einer globalen Genombibliothek.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Wertschöpfungsstufe, Betriebsgröße, Anbaupraxis / Technologiestufe und Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Erweiterung integrierter Lieferketten wird die Koordination zwischen Lieferanten, Produzenten, Verarbeitern und Einzelhändlern verbessern.
- Die Einführung von Präzisionswerkzeugen und digitalen Farmplattformen wird die Produktivität steigern und Ressourcenverschwendung reduzieren.
- Das Wachstum in der wertschöpfenden Lebensmittelverarbeitung wird die Margenerfassung über den Verkauf von Rohwaren hinaus erhöhen.
- Der steigende Fokus auf klimaresiliente Kulturen wird die Produktionsstabilität bei unbeständigen Wetterbedingungen stärken.
- Nachhaltige Beschaffungsstandards werden Beschaffungs- und Exportstrategien weltweit beeinflussen.
- Investitionen in Lager- und Kühlkettennetze werden Ernteverluste nach der Ernte in verschiedenen Regionen reduzieren.
- Die Konsolidierung unter großen Agrarunternehmen wird die operative Skalierung und Verhandlungsmacht verbessern.
- Die Erweiterung von Vertragslandwirtschaftsmodellen wird die Rohstoffsicherheit für Verarbeiter verbessern.
- Erhöhter Kapitalzufluss von Private Equity wird die Modernisierung entlang der Wertschöpfungskette unterstützen.
- Die Diversifizierung in Spezialkulturen und Bio-Produkte wird neue Premium-Einnahmequellen schaffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Agrarwirtschaft und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Agrarwirtschaftsmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Agrarwirtschaftsmarktsegment hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Agrarwirtschaftsmarktes antreiben?
Wer sind die führenden Unternehmen im Agrarwirtschaftsmarkt?
Welche Region hatte 2025 den größten Anteil am Agrarwirtschaftsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Agrarwirtschaftsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Agrarwirtschaftsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,419,988 million → 2032: USD 3,033,379 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Agrarwirtschaftsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Agrarwirtschaftsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Agrarwirtschaftsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Agrarwirtschaftsmarkt Market Drivers
- 3.3 Agrarwirtschaftsmarkt Market Restraints & Challenges
- 3.4 Agrarwirtschaftsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Agrarwirtschaftsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Agrarwirtschaftsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Agrarwirtschaftsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Agrarwirtschaftsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Agrarwirtschaftsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Agrarwirtschaftsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Agrarwirtschaftsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Agrarwirtschaftsmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Agrarwirtschaftsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Agrarwirtschaftsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Agrarwirtschaftsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Agrarwirtschaftsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Agrarwirtschaftsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Agrarwirtschaftsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Agrarwirtschaftsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Agrarwirtschaftsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Agrarwirtschaftsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Agrarwirtschaftsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Agrarwirtschaftsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
