
Überblick über den Akarizidmarkt:
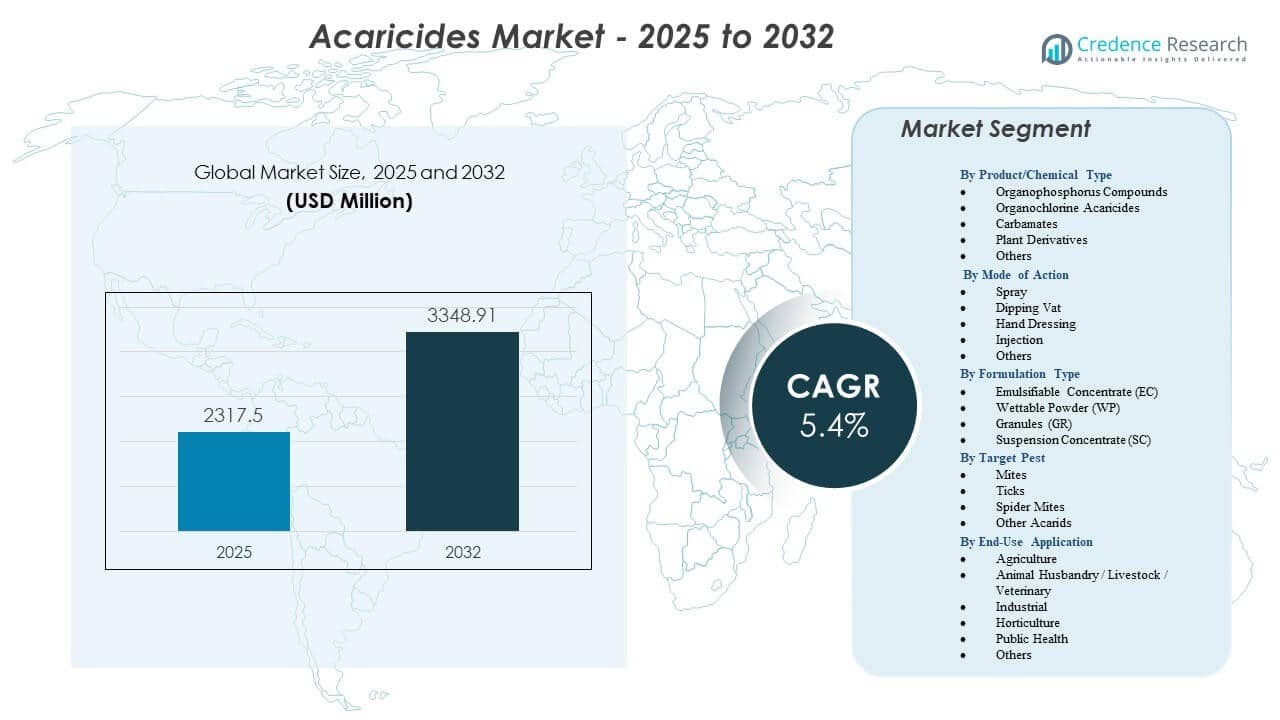
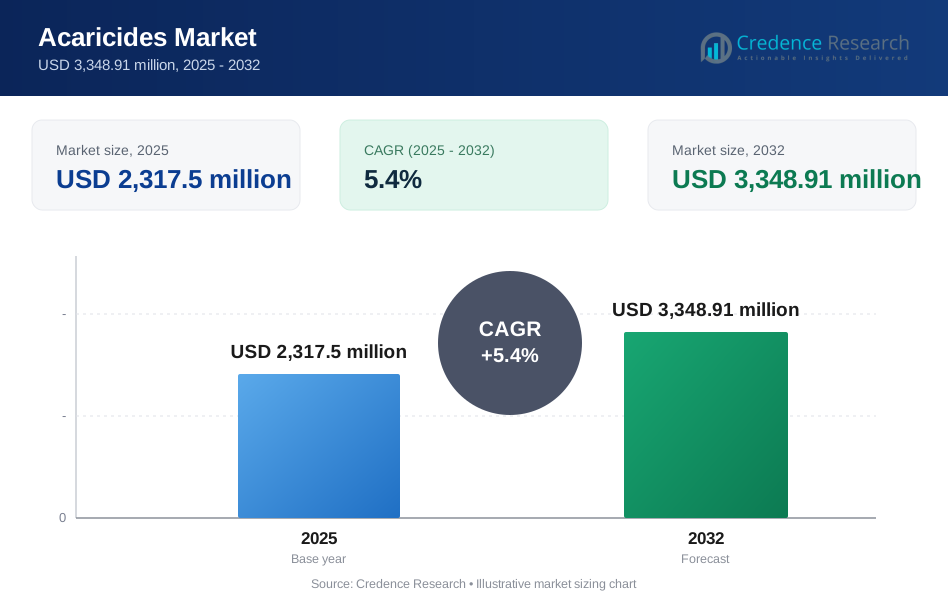
Der Akarizidmarkt wird voraussichtlich von 2.317,5 Millionen USD im Jahr 2025 auf geschätzte 3.348,91 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Akarizide 2025 | 2.317,5 Millionen USD |
| Akarizidmarkt, CAGR | 5,4% |
| Marktgröße für Akarizide 2032 | 3.348,91 Millionen USD |
Das Marktwachstum wird durch zunehmende Milbenbefall in hochwertigen Kulturen und wachsende Viehbestände angetrieben, die eine zuverlässige Parasitenkontrolle erfordern. Anwender setzen selektive und wenig toxische Chemikalien ein, die Sicherheitsprofile verbessern und gleichzeitig eine starke Feldwirksamkeit beibehalten. Biologische Akarizide gewinnen an Bedeutung, da Landwirte versuchen, Rückstandslimits in Exportlieferketten einzuhalten. Starke Innovationspipelines globaler Hersteller führen neue Wirkungsweisen ein, die darauf abzielen, Resistenzen effektiver zu managen. Digitale Überwachungstools helfen Landwirten, den Zeitpunkt zu optimieren und den Behandlungserfolg unter verschiedenen klimatischen Bedingungen zu verbessern.
Regional führt Nordamerika aufgrund fortschrittlicher Agrarsysteme und höherer Akzeptanz regulierter Akarizide im Pflanzen- und Viehmanagement. Europa folgt mit strengen Compliance-Normen, die selektive und rückstandsarme Lösungen fördern. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch expandierende kommerzielle Landwirtschaft, hohen Schädlingsdruck und ein größeres Bewusstsein für Pflanzenschutzpraktiken. Lateinamerika wächst stetig mit steigenden Gartenbau- und Fruchtexporten, während der Nahe Osten & Afrika durch breitere Akzeptanz in der Viehzucht und in öffentlichen Gesundheitsprogrammen Fortschritte machen.
Einblicke in den Akarizidmarkt:
- Der Akarizidmarkt wird voraussichtlich von 2.317,5 Millionen USD im Jahr 2025 auf 3.348,91 Millionen USD bis 2032 wachsen, unterstützt durch eine CAGR von 5,4 % während des Prognosezeitraums.
- Steigender Milbendruck in Kulturen und Viehbeständen verstärkt die Nachfrage nach selektiven Chemikalien und biologischen Lösungen, die die Kontrolle verbessern und gleichzeitig Sicherheitsstandards erfüllen.
- Regulatorische Einschränkungen und die Entwicklung von Resistenzen bei bestimmten Milbenarten schaffen Herausforderungen, die Hersteller zu Innovationen und strengerer Formulierungskonformität drängen.
- Nordamerika bleibt führend aufgrund ausgereifter Landwirtschaftssysteme und starker veterinärmedizinischer Nutzung, während Europa auf rückstandsarme und ökologisch sichere Produkte setzt, die durch strenge Vorschriften gefördert werden.
- Der asiatisch-pazifische Raum zeigt eine rasche Expansion, da die kommerzielle Landwirtschaft skaliert und Landwirte bessere Schädlingsbekämpfungspraktiken in verschiedenen Klimazonen und Kulturarten übernehmen.
Treiber des Akarizidmarktes
Steigender Schädlingsdruck in der Pflanzenproduktion und der Gesundheit von Nutztieren
Wachsende Befallsniveaus bei wichtigen Nutzpflanzen erhöhen die Nachfrage nach effektiven Kontrollwerkzeugen, die Ertrag und Qualität schützen. Landwirte übernehmen moderne Formulierungen, die resistente Milbenarten mit größerer Präzision anvisieren. Viehzüchter erweitern Behandlungsprotokolle, um die Gesundheit der Herde zu erhalten und Produktivitätsverluste zu reduzieren. Der Akarizidmarkt erhält Unterstützung durch den anhaltenden Druck, steigende Vektorpopulationen zu managen. Regierungsprogramme fördern regulierte Chemikalien, die in das integrierte Schädlingsmanagement passen. Produktinnovationen helfen den Nutzern, komplexe Schädlingszyklen in unterschiedlichen Klimazonen zu bewältigen. Führende Unternehmen konzentrieren sich auf schnell wirkende Lösungen, die die Effizienz auf dem Feld steigern. Die Akzeptanz verstärkt sich in verschiedenen landwirtschaftlichen Zonen.
- Zum Beispiel zeigte Zoetis, dass seine CYDECTIN-Injektion bis zu 28 Tage lang anhaltenden Schutz gegen Psoroptes ovis bot und so eine stärkere Kontrolle in Regionen mit hohem Befall unterstützte. Die Akzeptanz verstärkt sich in verschiedenen landwirtschaftlichen Zonen.
Zunehmende Präferenz für selektive und wenig toxische Akarizide
Nutzer wenden sich Produkten zu, die Rückstandsniveaus reduzieren und gleichzeitig starke Leistung beibehalten. Neuere Chemikalien bieten sicherere Handhabung und geringeres Risiko für nützliche Insekten. Dies treibt die breite Akzeptanz in Regionen voran, die strenge Umweltvorschriften durchsetzen. Viele Landwirte wählen selektive Wirkungsweisen, die die Resistenzkontrolle unterstützen. Veterinärnutzer verlassen sich auf verbesserte Formulierungen, die Tiere ohne großen Stress schützen. Regulatorische Genehmigungen fördern stabile Produkteinführungen in stark nachgefragten Segmenten. Unternehmen investieren in Forschung, um gezielte Optionen zu schaffen, die effizient in niedrigen Dosen wirken. Die weltweite Nachfrage steigt mit stärkerem Fokus auf Sicherheit und nachhaltige Nutzung.
- Zum Beispiel berichtete Bioceres Crop Solutions, dass sein biologisches Akarizid GRANDEVO 75–85% der Milbenpopulationen unterdrückte und dabei einen 0-Tage PHI und 4-Stunden REI beibehielt, was strengen Rückstands- und Sicherheitsanforderungen entspricht. Die weltweite Nachfrage steigt mit stärkerem Fokus auf Sicherheit und nachhaltige Nutzung.
Schnelle Expansion des kommerziellen Anbaus und geschützter Kultivierungssysteme
Kommerzielle Farmen erhöhen die Anbaufläche für hochwertige Kulturen, bei denen Milben schwere Verluste verursachen. Geschützte Kultivierungssysteme expandieren in Gemüse, Obst und Zierpflanzen, was den Bedarf an zuverlässiger Kontrolle erhöht. Der Akarizidmarkt profitiert von Landwirten, die routinemäßige Behandlungszyklen übernehmen, um den Ertrag zu sichern. Große Farmen verlassen sich auf fortschrittliche Überwachungswerkzeuge, die helfen, rechtzeitige Eingriffe auszulösen. Moderne Bewässerung verbessert die Bedingungen für Schädlinge, was die Nachfrage nach effektiven Kontrollmitteln erhöht. Vertragslandwirtschaft fördert einheitliche Schädlingsbekämpfungsprogramme über große Netzwerke hinweg. Starke Investitionen in den Gewächshausanbau erhöhen die Produktdurchdringung. Höhere Ertragserwartungen drängen Landwirte zu striktem Schädlingsmanagement.
Wachsende regulatorische Unterstützung für standardisierte Schädlingsbekämpfungsrahmen
Viele Länder setzen starke Compliance-Normen durch, die den Chemikalieneinsatz leiten und die Produktqualität verbessern. Zertifizierungen fördern die Akzeptanz zugelassener Akarizide mit definierten Sicherheitsstandards. Dies unterstützt Hersteller, die sich auf qualitätsorientierte Formulierungen konzentrieren. Forschungseinrichtungen fördern wissenschaftlich fundierte Praktiken, die die Akzeptanz auf Farmen stärken. Globale Handelsregeln erfordern saubere Produkte, was die Nachfrage nach regulierten Lösungen erhöht. Regierungen investieren in Erweiterungsprogramme, die Landwirte über beste Kontrollpraktiken aufklären. Branchenakteure stimmen ihre Portfolios auf sich entwickelnde Vorschriften ab. Starke Aufsicht hilft, vorhersehbare Marktbedingungen zu schaffen.
Trends auf dem Akarizidmarkt
Verlagerung hin zu biobasierten und botanischen Formulierungen in Mitizidkategorien
Hersteller führen biobasierte Produkte ein, um Nachhaltigkeitsziele zu erreichen und die chemische Belastung zu reduzieren. Viele Anbauer setzen biologische Akarizide ein, die den rückstandsfreien Anbau unterstützen. Der Akarizidmarkt beobachtet ein steigendes Interesse an pflanzlichen Verbindungen, die in integrierten Programmen verwendet werden. Es hilft den Nutzern, empfindliche Kulturen ohne hohe Toxizitätsbedenken zu bewältigen. Verbesserte Extraktionsmethoden unterstützen eine konsistente Leistung über die Jahreszeiten hinweg. Märkte mit strengen Rückstandslimits fördern die schnelle Einführung. Unternehmen investieren in skalierbare Produktionstechnologien für biobasierte Lösungen. Regulatorische Wege für biologische Produkte erweitern sich weltweit.
- Zum Beispiel entwickelte Marrone Bio Innovations (jetzt Bioceres Crop Solutions) GRANDEVO, ein Bio-Insektizid/Akarizid, das aus Chromobacterium subtsugae gewonnen wird. In Feldversuchen erzielte diese Formulierung eine Reduktion der Milbenpopulation um 75 % bis 85 %, während ein Vorernteintervall (PHI) von 0 Tagen und ein Wiedereintrittsintervall (REI) von 4 Stunden eingehalten wurden.
Fortschritt bei intelligenten Überwachungswerkzeugen und präzisen Anwendungsmethoden
Digitale Überwachungswerkzeuge helfen, Milbenaktivitäten frühzeitig zu erkennen und die Entscheidungsfindung auf den Farmen zu verbessern. Prädiktive Modelle leiten die Behandlungsplanung mit höherer Genauigkeit. Anbauer setzen Präzisionssprüher ein, die Abfall reduzieren und die Abdeckung verbessern. Der Akarizidmarkt sieht eine zunehmende Integration von Automatisierung in Schädlingsbekämpfungsroutinen. Es hilft, den Arbeitsaufwand zu reduzieren und gleichzeitig eine starke Feldleistung aufrechtzuerhalten. Drohnenbasierte Anwendungen gewinnen auf großen Farmen an Interesse. Digitale Dashboards unterstützen die schnelle Bewertung der Behandlungsergebnisse. Die Akzeptanz steigt in Regionen mit hohen Investitionen in landwirtschaftliche Technologie.
Erweiterung von Kombinationsprodukten und Formulierungen mit Mehrfachwirkung Hersteller entwickeln Kombinationsprodukte, die resistente Milbenpopulationen effektiver bekämpfen. Formeln mit Mehrfachwirkung bieten eine breitere Abdeckung über verschiedene Arten hinweg. Es unterstützt langfristige Feldergebnisse, indem die Abhängigkeit von einzelnen Wirkungsweisen verringert wird. Anbauer schätzen Produkte, die unter starkem Schädlingsdruck vorhersehbare Ergebnisse liefern. Der Akarizidmarkt erlebt eine steigende Entwicklung synergistischer Chemikalien. Neue Forschungen identifizieren Kombinationen, die bei niedrigeren Dosen die Leistung aufrechterhalten. Unternehmen bringen spezialisierte Mischungen für den geschützten Anbau auf den Markt. Die Marktakzeptanz verbessert sich mit wachsender Besorgnis über den Aufbau von Resistenzen.
Wachsende Akzeptanz von Rückstandsmanagementpraktiken in exportorientierter Landwirtschaft
Exportlandwirte übernehmen strengere Rückstandsprotokolle, die Kaufmuster für Akarizide prägen. Viele Hersteller bevorzugen kurze Vorernteintervalle, um internationale Handelsregeln einzuhalten. Dies fördert schnell wirkende Formulierungen mit definierten Abbauprofilen. Der Akarizidmarkt richtet sich nach globalen Rückstandsstandards, die das Produktdesign beeinflussen. Zertifizierungsprogramme motivieren Anbauer, konforme Lösungen zu wählen. Handelspartner führen strenge Kontrollen durch, die das Bewusstsein erhöhen. Unternehmen fördern Produkte mit klaren Zeitplänen zur Rückstandsreduktion. Die Nachfrage nach Lösungen, die sauberes Etikettieren in der Landwirtschaft unterstützen, wächst.
- Zum Beispiel hat ADAMA Agricultural Solutions die Verwendung seines BANZAI®-Akarizids erweitert, das für Kakao und exportorientierte Kulturen entwickelt wurde und für die effektive Bekämpfung von Distantiella theobroma registriert ist, während es die strengen Rückstandsanforderungen der Europäischen Union erfüllt. Feldbewertungen haben eine starke Unterdrückung von Miridenpopulationen gezeigt, was Landwirte unterstützt, die die niedrigen Rückstandsstandards für den Export einhalten müssen.
Analyse der Herausforderungen auf dem Akarizidmarkt
Zunehmende Resistenzentwicklung bei wichtigen Milbenarten und begrenzte Einführung neuer Chemikalien
Der Aufbau von Resistenzen verringert die Wirksamkeit weit verbreiteter Wirkstoffe und zwingt Landwirte dazu, ihre Strategien zu ändern. Viele Regionen berichten von einer schnelleren Anpassung der Milbenarten, was bestehende Kontrollprogramme belastet. Es zwingt die Anwender, Chemikalien zu wechseln, oft mit begrenzten Auswahlmöglichkeiten. Der Akarizidmarkt sieht sich einer langsamen Einführung neuer Moleküle aufgrund langer regulatorischer Zeitrahmen gegenüber. Die Forschungskosten steigen, während die Zulassungen strenger werden. Der Rückzug von Produkten reduziert die verfügbaren Werkzeuge für Landwirte. Einige Kulturen erleiden erhebliche Verluste, wenn die Kontrollmöglichkeiten begrenzt bleiben. Regionen mit schlechter Überwachung haben größere Schwierigkeiten, resistente Stämme zu managen.
Strenge regulatorische Einschränkungen und hohe Compliance-Kosten für Hersteller
Strenge chemische Vorschriften erfordern wiederkehrende Sicherheitsdaten und häufige Aktualisierungen. Dies erhöht die Betriebskosten für Produzenten, die große Portfolios unterstützen. Der Akarizidmarkt erlebt Verzögerungen bei Zulassungen, die Produkteinführungen verlangsamen. Die Compliance-Regeln variieren je nach Region, was die Komplexität erhöht. Einige Wirkstoffe stehen vor schrittweisen Einschränkungen, die die Marktverfügbarkeit verringern. Anwender in einkommensschwachen Regionen kämpfen mit höheren Preisen, die mit Compliance-Kosten verbunden sind. Begrenztes Bewusstsein für die richtige Anwendung erhöht das Missbrauchsrisiko. Hersteller müssen Innovationen mit regulatorischen Erwartungen in Einklang bringen.
Chancen auf dem Akarizidmarkt
Erweiterung biologischer Akarizide und umweltfreundlicher Formulierungstechnologien
Die Nachfrage nach biologischen Optionen, die rückstandsfreies Farming und sicherere Handhabung unterstützen, wächst. Neuere mikrobielle und botanische Lösungen bieten starke Wirkung gegen Milben in empfindlichen Kulturen. Dies fördert Investitionen in skalierbare Fermentations- und Extraktionsprozesse. Der Akarizidmarkt profitiert vom zunehmenden biologischen Anbau und der Annahme von Gewächshäusern. Regionen mit strengen chemischen Normen wechseln schnell zu umweltfreundlichen Lösungen. Forschungszentren erkunden synergetische Mischungen, die die biologische Leistung verbessern. Verbesserte Lagerstabilität erhöht die Nutzbarkeit in verschiedenen Klimazonen. Unternehmen gewinnen langfristige Wachstumsperspektiven durch nachhaltige Portfolios.
Zunehmende Akzeptanz von Präzisionslandwirtschaft und digitalen Schädlingsmanagementsystemen
Präzisionswerkzeuge schaffen starke Möglichkeiten für den gezielten Einsatz von Akariziden auf großen Farmen. Intelligente Sensoren und Modellierungsplattformen helfen, Ausbrüche früher zu erkennen. Dies verbessert das Timing der Behandlungen und reduziert die gesamte chemische Belastung. Der Akarizidmarkt gewinnt an Bedeutung, wo Landwirte Drohnen, automatisierte Sprüher und Fernüberwachung einsetzen. Digitale Plattformen helfen, Schädlingszyklen für eine bessere Planung zu verfolgen. Große Exportfarmen investieren in Technologie, die saubere Produkte unterstützt. Anbieter entwickeln integrierte Lösungen, die Überwachung mit Anwendungstools kombinieren. Das Wachstum beschleunigt sich in Regionen mit aktiven digitalen Landwirtschaftsprogrammen.
Analyse der Marktsegmentierung für Akarizide:
Nach Produkt-/Chemikalientyp
Der Markt für Akarizide zeigt eine stetige Aufnahme bei Organophosphorverbindungen, organochlorierten Akariziden, Carbamaten, pflanzlichen Derivaten und anderen Chemikalien. Organophosphorprodukte halten eine starke Nachfrage aufrecht, da sie eine breite Aktivität gegen resistente Arten aufweisen. Organochlorierte Akarizide finden in regulierten Regionen begrenzte Verwendung, bleiben jedoch in Märkten mit weniger Einschränkungen präsent. Carbamate bieten zuverlässige Wirkung in integrierten Programmen. Pflanzliche Derivate ziehen Anwender an, die sicherere Optionen mit Rückstandskontrolle suchen. Es unterstützt vielfältige Bedürfnisse in Landwirtschaft, Tierpflege und Gartenbau. Anwender wählen spezifische Chemikalien basierend auf der Art der Pflanzen, der Schwere des Schädlingsbefalls und den Compliance-Regeln.
Nach Wirkungsweise / Anwendungsart
Der Markt für Akarizide übernimmt mehrere Anwendungsmethoden, die sich an unterschiedliche Bedürfnisse im Feld- oder Tiermanagement anpassen. Sprühmethode führen aufgrund der weit verbreiteten Kompatibilität mit Pflanzen und Geräten. Tauchbäder unterstützen Viehbetriebe, die eine Ganzkörperbehandlung erfordern. Handauftragung findet Verwendung in kleinen Herden oder gezielten Zonen. Injektionsmethoden bieten präzise Kontrolle in der Tierpflege, wo systemische Wirkung erforderlich ist. Andere Anwendungsarten erfüllen Nischenanforderungen in industriellen und öffentlichen Gesundheitsumgebungen. Es gewährleistet flexible Auswahlmöglichkeiten für unterschiedliche Schädlingsbelastungen und betriebliche Setups.
- Zum Beispiel nutzt Zoetis fortschrittliche Injektionstechnologie mit seiner "CYDECTIN" (Moxidectin) Injektionslösung, die bis zu 28 Tage anhaltenden Schutz gegen Psoroptes ovis (Schafskrätze-Milben) mit einer einzigen Dosis von 0 mL pro 50 kg Körpergewicht bietet.
Nach Formulierungstyp
Die Wahl der Formulierung im Markt für Akarizide beeinflusst die Benutzerakzeptanz und die Zuverlässigkeit der Leistung. Emulgierbare Konzentrate sind aufgrund der einfachen Mischung und der starken Feldpenetration weit verbreitet. Benetzbare Pulver bieten Stabilität und Kostenvorteile in groß angelegten Programmen. Granulate unterstützen den Bedarf an kontrollierter Freisetzung in bestimmten Pflanzen und Bodenbedingungen. Suspensionskonzentrate bieten eine gleichmäßige Abdeckung und ein reduziertes Handlingsrisiko. Es ermöglicht den Anwendern, die Formulierung mit Umweltbedingungen, Anwendungswerkzeugen und dem Verhalten der Zielschädlinge abzustimmen.
- Zum Beispiel liefert die Agri-Mek SC-Formulierung von Syngenta eine verbesserte Abdeckung und geringere Flüchtigkeit im Vergleich zu älteren emulgierbaren Konzentraten, wie in mehreren Versuchsberichten bestätigt, die eine gleichmäßigere Ablagerung auf Blattoberflächen für eine verbesserte Milbenkontrolle hervorheben.
Nach Zielschädling
Die Segmentierung nach Zielschädlingen im Markt für Akarizide konzentriert sich auf Milben, Zecken, Spinnmilben und andere Akariden. Milben dominieren die Nachfrage in Pflanzensektoren, wo Befall die Qualität und den Ertrag mindert. Zecken bleiben in der Vieh- und Tierpflege aufgrund von Krankheitsübertragungsbedenken eine Priorität. Spinnmilben betreffen Gewächshäuser und hochwertige Pflanzen, was den Bedarf an schneller Wirkung antreibt. Andere Akariden üben sporadischen, aber relevanten Druck in regionalen Märkten aus. Es treibt maßgeschneiderte Lösungen an, die dem Verhalten der Arten und den Resistenzmustern entsprechen.
Nach Endverwendungsanwendung
Endverwendungsanwendungen im Akarizidmarkt umfassen Landwirtschaft, Tierhaltung, industrielle Anwendungen, Gartenbau, öffentliche Gesundheit und andere spezialisierte Sektoren. Die Landwirtschaft führt aufgrund umfangreicher Pflanzenkultivierung und steigender Schädlingsintensität. Viehbetriebe verlassen sich auf Lösungen, die die Tiergesundheit schützen und die Ausbreitung von Krankheiten verhindern. Industrielle Anwender setzen Produkte zur Holzkonservierung ein, wo die Bekämpfung von Milben unerlässlich ist. Gartenbau- und Gewächshausbetriebe verlangen selektive Optionen, die empfindliche Pflanzen schützen. Gesundheitsprogramme im öffentlichen Bereich zielen auf Schädlingsvektoren in Wohn- und Gemeinschaftsräumen ab. Es unterstützt die breite Akzeptanz in strukturierten und aufstrebenden Märkten.
Akarizidmarkt-Segmentierung:
Nach Produkt-/Chemikalientyp
- Organophosphorverbindungen
- Organochlor-Akarizide
- Carbamate
- Pflanzenderivate
- Andere
Nach Wirkungsweise / Anwendungsart
- Spray
- Tauchbad
- Handauftragung
- Injektion
- Andere
Nach Formulierungstyp
- Emulgierbares Konzentrat (EC)
- Benetzbares Pulver (WP)
- Granulat (GR)
- Suspensionskonzentrat (SC)
Nach Zielschädling
- Milben
- Zecken
- Spinnmilben
- Andere Akariden
Nach Endverwendungsanwendung
- Landwirtschaft
- Tierhaltung / Viehzucht / Veterinärwesen
- Industriell
- Gartenbau
- Öffentliche Gesundheit
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält einen führenden Anteil am Akarizidmarkt und macht fast 32% der weltweiten Nachfrage aus. Starke kommerzielle Landwirtschaftspraktiken und fortschrittliche veterinärmedizinische Versorgung treiben die stetige Nutzung in den Vereinigten Staaten und Kanada voran. Ein hohes Bewusstsein für integriertes Schädlingsmanagement unterstützt die Einführung regulierter chemischer und biologischer Lösungen. Es profitiert von strengen Qualitätsstandards, die Investitionen in innovative Formulierungen fördern. Gewächshauserweiterungen in ausgewählten Bundesstaaten stärken die Nachfrage nach gezielter Milbenbekämpfung. Regionale Distributoren unterhalten breite Portfolios, die verschiedene Pflanzen- und Viehumgebungen unterstützen.
Europa folgt mit einem Anteil von etwa 27%, unterstützt durch strenge Umweltvorschriften und starken Fokus auf Rückstandskonformität. Anbauer bevorzugen selektive Chemikalien, die den regulatorischen Erwartungen entsprechen und nützliche Insekten schützen. Veterinäranwendungen halten die stabile Nachfrage in Regionen mit hoher Viehdichte aufrecht. Der Akarizidmarkt erhält Unterstützung von Gewächshausclustern in Spanien, Italien und den Niederlanden. Es gibt eine steigende Akzeptanz von biobasierten Lösungen aufgrund starker politischer Anreize. Gesundheitsprogramme der öffentlichen Hand fügen kontrollierte Nachfrage in Gebieten mit Vektorrisiken hinzu.
Asien-Pazifik macht fast 29% aus und bleibt die am schnellsten wachsende Region aufgrund der raschen landwirtschaftlichen Expansion und des höheren Schädlingsdrucks. Große landwirtschaftliche Gemeinschaften verlassen sich auf zugängliche Formulierungen, die zu verschiedenen Klimazonen passen. Die Viehsektoren in China, Indien und Südostasien schaffen einen umfangreichen Bedarf an Zeckenkontrolle. Der Akarizidmarkt profitiert von wachsendem Bewusstsein für die Verhinderung von Ernteverlusten. Er gewinnt durch das Wachstum von Gewächshäusern in China und Südkorea an Schwung. Lateinamerika und der Nahe Osten & Afrika halten zusammen etwa 12%, unterstützt durch den Ausbau des Gartenbaus, Obstexporte und die Intensivierung der Viehzucht.
Analyse der Hauptakteure:
- Corteva Agriscience
- Bayer AG / Bayer CropScience
- BASF SE
- FMC Corporation
- Nissan Chemical Corporation
- UPL Limited
- Syngenta AG
- DuPont
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- PI Industries Ltd.
- Nippon Soda Co., Ltd.
- Star Bio Science
- Arysta LifeScience Corporation
- Indofil Industries Limited
Wettbewerbsanalyse:
Die Wettbewerbslandschaft des Akarizidmarktes zeichnet sich durch eine Mischung aus globalen Agrochemieunternehmen und regionalen Herstellern aus, die auf diverse Pflanzen- und Viehsegmente abzielen. Führende Akteure stärken ihre Portfolios durch neue Formulierungen, verbesserte Wirkungsweisen und erweiterte Rückstandsmanagementfähigkeiten. Dies spiegelt aktive Investitionen in biologische Akarizide wider, die durch regulatorische Veränderungen und die Präferenz der Nutzer für Optionen mit geringer Toxizität angetrieben werden. Unternehmen wie Bayer, BASF, Corteva, Syngenta, FMC und UPL unterhalten starke Vertriebsnetze, die große landwirtschaftliche Regionen unterstützen. Regionale Firmen konzentrieren sich auf kosteneffektive Lösungen, die den lokalen Compliance-Regeln entsprechen. Partnerschaften mit Distributoren, Expansion in Gewächshausmärkte und gezielte Produkteinführungen helfen den Akteuren, in wachstumsstarken Ländern wettbewerbsfähig zu bleiben. Forschungspipelines priorisieren Resistenzmanagementstrategien, die eine langfristige Akzeptanz sichern.
Neueste Entwicklungen:
- Im März 2024 gab BASF SE die Einführung einer neuen Formulierung zur Milbenbekämpfung bekannt, die darauf abzielt, Resistenzmanagementprogramme in hochwertigen Kulturen zu unterstützen. Das Update erweiterte das biologische und niedrig-toxische Portfolio, das sich an Gewächshaus- und Obstbauern richtet, die sicherere und gezieltere Optionen suchen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt-/Chemikalientyp, Wirkungsweise, Formulierungstyp, Zielschädling, Endverwendungsanwendung und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach gezielter Milben- und Zeckenbekämpfung wird steigen, da Landwirte strengere Rückstandsmanagementpraktiken in wichtigen Anbauregionen des Akarizid-Marktes übernehmen.
- Biologische und botanische Akarizide werden an Bedeutung gewinnen, da der Fokus auf umweltfreundliche Lösungen und Unterstützung für integrierte Schädlingsprogramme verstärkt wird.
- Die Formulierungsinnovation wird sich ausweiten, wobei Unternehmen stabile, niedrig-toxische Produkte priorisieren, die die Feldleistung und Anwendersicherheit verbessern.
- Digitale Überwachungstools werden Behandlungsentscheidungen beeinflussen, indem sie den genauen Anwendungszeitpunkt in kommerziellen Betrieben leiten.
- Gewächshaus- und geschützte Kultivierung werden neue Annahmemuster antreiben, bei denen empfindliche Kulturen selektive und schnell wirkende Lösungen erfordern.
- Veterinäranwendungen werden sich mit breiteren Behandlungsprotokollen für Nutztiere, die einem steigenden Zeckendruck ausgesetzt sind, ausweiten.
- Regulatorische Angleichung in wichtigen Märkten wird Investitionen in konforme Formulierungen mit definierten Sicherheitsprofilen fördern.
- Resistenzmanagementstrategien werden Produktentwicklungszyklen formen und die langfristige Portfolioplanung neu definieren.
- Premiumlösungen werden in Regionen mit intensivem Exportanbau, der durch Qualitätsanforderungen getrieben wird, an Popularität gewinnen.
- Die Expansion in aufstrebenden Volkswirtschaften wird die Marktdurchdringung stärken, da das Bewusstsein für Schädlingsbekämpfungstechnologien zunimmt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Akarizide und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Akarizide voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Akarizide hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Akarizidmarktes antreiben?
Wer sind die führenden Unternehmen im Markt für Akarizide?
Welche Region hatte im Jahr 2025 den größten Anteil am Akarizidmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Akarizidmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Akarizidmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,317.5 million → 2032: USD 3,348.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Akarizidmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Akarizidmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Akarizidmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Akarizidmarkt Market Drivers
- 3.3 Akarizidmarkt Market Restraints & Challenges
- 3.4 Akarizidmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Akarizidmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Akarizidmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Akarizidmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Akarizidmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Akarizidmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Akarizidmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Akarizidmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Akarizidmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Akarizidmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Akarizidmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Akarizidmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Akarizidmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Akarizidmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Akarizidmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Akarizidmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Akarizidmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Akarizidmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Akarizidmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Akarizidmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
