
Marktübersicht:
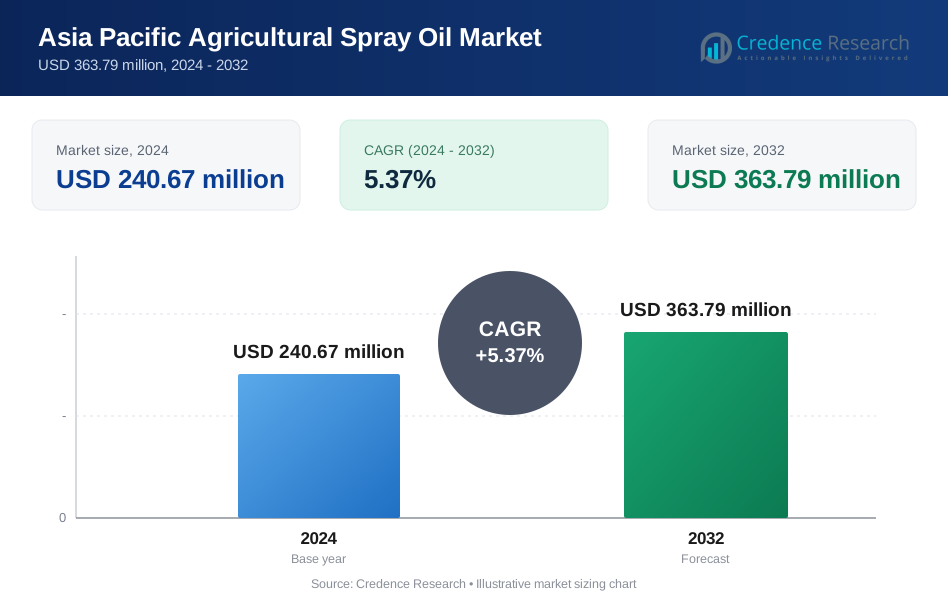
Die Marktgröße für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum wurde 2018 auf 210,00 Millionen USD geschätzt und soll bis 2024 auf 240,67 Millionen USD und bis 2032 auf 363,79 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,37 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum 2024 | 240,67 Millionen USD |
| Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum, CAGR | 5,37% |
| Marktgröße für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum 2032 | 363,79 Millionen USD |
Das Marktwachstum wird durch den steigenden Fokus auf die Effizienz des Pflanzenschutzes in intensiven Landwirtschaftssystemen angetrieben. Landwirte setzen zunehmend Sprühöle ein, um die Verteilung und Haftung von Pestiziden auf Pflanzen zu verbessern. Der Ausbau des Gartenbaus sowie der Obst- und Gemüseanbau unterstützt die stetige Nutzung. Sprühöle helfen, Insekten, Milben und Pilzprobleme mit geringeren Rückstandsrisiken zu kontrollieren. Regierungen fördern integrierte Schädlingsbekämpfungspraktiken, um die chemische Belastung zu reduzieren. Das wachsende Bewusstsein für Ertragsschutz verbessert die Akzeptanz. Die Mechanisierung von Sprühvorgängen verbessert die Anwendungsgenauigkeit. Klimavariabilität erhöht den Schädlingsdruck über die Jahreszeiten hinweg. Diese Faktoren zusammen gewährleisten ein stetiges Nachfragewachstum.
China führt den Markt aufgrund großer Anbauflächen und hoher Schädlingsbekämpfungsbedarfe an. Indien folgt mit starker Nachfrage aus dem Obst-, Gemüse- und Plantagenanbau. Australien zeigt eine stetige Übernahme aufgrund fortschrittlicher landwirtschaftlicher Praktiken und mechanisierter Sprühverfahren. Japan unterstützt die Nachfrage durch Präzisionslandwirtschaft und qualitätsorientierten Anbau. Südostasiatische Länder entwickeln sich zu wichtigen Wachstumszentren. Thailand, Vietnam und Indonesien profitieren vom expandierenden kommerziellen Anbau. Der steigende exportorientierte Anbau unterstützt die Übernahme. Die Verbesserung des Bewusstseins der Landwirte beschleunigt die regionale Durchdringung.
Markteinblicke:
- Der Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum wuchs von 210,00 Millionen USD im Jahr 2018 auf 240,67 Millionen USD im Jahr 2024 und soll bis 2032 363,79 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 5,37 % entspricht. Dies spiegelt ein stetiges Wachstum wider, das durch die Nachfrage nach Pflanzenschutzmitteln angetrieben wird.
- Ostasien führt mit einem Anteil von etwa 38 % aufgrund der großflächigen Landwirtschaft in China, gefolgt von Südasien mit fast 32 %, unterstützt durch die vielfältige Landwirtschaft in Indien, während Südostasien und Ozeanien zusammen etwa 30 % halten, gestützt durch kommerzielle Plantagenlandwirtschaft.
- Südostasien ist die am schnellsten wachsende Region mit einem geschätzten Anteil von 18 %, angetrieben durch exportorientierte Landwirtschaft, ganzjährigen Schädlingsdruck und steigende Akzeptanz moderner Pflanzenschutzmittel.
- Nach Produkttyp dominieren mineralbasierte Sprühöle mit einem Anteil von etwa 45 % aufgrund von Kosteneffizienz und breiter Pflanzenverträglichkeit, während pflanzenbasierte Sprühöle etwa 35 % ausmachen, unterstützt durch die Präferenz für sicherere und natürliche Mittel.
- Spezial- und Mischsprühöle repräsentieren fast 20 % des Anteils, was den zunehmenden Einsatz in hochwertigen Kulturen und gezielten Schädlingsbekämpfungsprogrammen in fortschrittlichen Landwirtschaftssystemen widerspiegelt.
Markttreiber:
Steigender Fokus auf effektive Schädlings- und Krankheitsbekämpfung in intensiven Landwirtschaftssystemen
Landwirte suchen nach zuverlässigen Lösungen, um Pflanzen vor Insekten und Milben zu schützen. Der Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum profitiert von diesem Bedarf an zuverlässigen Kontrollwerkzeugen. Sprühöle verbessern den Kontakt zwischen Pestiziden und Pflanzenoberflächen. Eine bessere Abdeckung erhöht die Wirksamkeit der Behandlung über die gesamte Anbausaison. Gartenbau- und Plantagenkulturen sind auf eine konsistente Schädlingsunterdrückung angewiesen. Regierungen unterstützen sicherere Pflanzenschutzpraktiken im großen Maßstab. Sprühöle passen gut zu integrierten Schädlingsbekämpfungsprogrammen. Dieser Treiber fördert die stetige Akzeptanz über verschiedene Betriebsgrößen hinweg.
- Zum Beispiel haben regionale Gartenbau-Mineralölsprays (HMO) in landwirtschaftlichen Versuchen im Jahr 2025 eine signifikante Wirksamkeit gezeigt, mit berichteten Milbensterblichkeitsraten, die typischerweise zwischen 80 % und 88 % in Apfel- und Zitrusplantagen unter empfohlenen Bedingungen liegen. Während BASF sich auf hochwirksame synthetische Mitizide wie Intrepid® (Chlorfenapyr), das die ATP-Produktion stört, und Danisaraba® (Cyflumetofen), das eine gezielte Kontrolle von spinnwebbildenden Milben bietet, spezialisiert hat, bietet das Unternehmen auch Ultra-Pure® Oil für ein breiteres Schädlingsmanagement an.
Zunehmende Akzeptanz integrierter Schädlingsbekämpfungspraktiken in der Landwirtschaft im asiatisch-pazifischen Raum
Regulierungsbehörden fördern ausgewogene Schädlingsbekämpfungsansätze. Der Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum passt gut in diese Rahmenbedingungen. Sprühöle unterstützen die Reduzierung der Abhängigkeit von aggressiven Chemikalien. Landwirte kombinieren sie mit biologischen und selektiven Pestiziden. Dieser Ansatz hilft, nützliche Insekten zu schützen. Exportorientierte Betriebe schätzen die Einhaltung von Rückstandskontrollen. Einzelhandelslieferketten verlangen sicherere Produktstandards. Integrierte Programme stärken die langfristige Produktnachfrage.
- Zum Beispiel bestätigt UPL Limited, dass seine Sprühöl-Lösungen in IPM-Programmen für Obst weit verbreitet sind und mit über 40 registrierten biologischen und selektiven Insektizidprodukten kompatibel sind. Integrierte Programme stärken die langfristige Produktnachfrage.
Ausweitung des Anbaus von hochwertigen Kulturen in regionalen Agrarökonomien
Obst, Gemüse und Spezialkulturen expandieren schnell. Der Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum gewinnt durch diesen Wandel an Bedeutung. Hochwertige Kulturen erfordern sorgfältige Schädlingsbekämpfung. Sprühöle reduzieren den Stress der Pflanzen während der Anwendung. Landwirte schützen das Aussehen der Ernte und die Qualität des Ertrags. Auch Plantagenkulturen verwenden Sprühöle zur Milbenbekämpfung. Stabile Erträge verbessern die Vorhersehbarkeit des landwirtschaftlichen Einkommens. Die Diversifizierung der Kulturen stärkt das Marktwachstum.
Verbesserte Verfügbarkeit von fortschrittlicher Sprühausrüstung und landwirtschaftlichen Betriebsmitteln
Mechanisiertes Sprühen verbessert die Anwendungsgenauigkeit. Der Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum orientiert sich an der Nutzung moderner Ausrüstung. Gleichmäßige Sprühverteilung verbessert die Ölleistung. Ausrüstungsanbieter fördern kompatible Formulierungen. Große Betriebe profitieren von einer geringeren Abhängigkeit von Arbeitskräften. Kleinbauern nutzen gemeinsame Sprühdienste. Lieferanten von Betriebsmitteln erweitern ländliche Vertriebsnetze. Besserer Zugang unterstützt eine breitere Produktnutzung.
Markttrends:
Verschiebung hin zu verfeinerten und kulturspezifischen Sprühölformulierungen
Hersteller entwickeln Öle, die auf spezifische Kulturen abgestimmt sind. Der Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum spiegelt diesen Verfeinerungstrend wider. Kulturspezifische Mischungen reduzieren Phytotoxizitätsrisiken. Landwirte wählen Produkte basierend auf der Empfindlichkeit der Kulturen aus. Spezialöle eignen sich für Obst und Zierpflanzen. Klare Etikettierung verbessert das Vertrauen der Landwirte. Forschung konzentriert sich auf Reinheit und Konsistenz. Produktdifferenzierung prägt Wettbewerbsstrategien.
- Zum Beispiel halten die verfeinerten gartenbaulichen Sprühöle von ADAMA unsulfonierte Rückstandswerte über 92%, ein wichtiger Maßstab für die Sicherheit von Kulturen bei empfindlichen Obst- und Gemüseanwendungen. Produktdifferenzierung prägt Wettbewerbsstrategien.
Steigender Einsatz von Sprühölen in biologischen und nachhaltigen Landwirtschaftsprogrammen
Biologische Betriebe suchen nach zugelassenen Schädlingsbekämpfungsmitteln. Der Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum wächst in diesem Segment. Sprühöle erfüllen viele biologische Standards. Erzeuger vermeiden synthetische Rückstände auf Produkten. Nachhaltige Labels unterstützen die Exportnachfrage. Zertifizierungsstellen leiten die zugelassene Nutzung. Landwirte verwenden Öle für die routinemäßige Schädlingsbekämpfung. Dieser Trend unterstützt die Positionierung von Premium-Produkten.
- Zum Beispiel liefert Koppert Biological Systems umfassende Daten über seine Side Effects App, die bestätigen, dass viele gartenbauliche Sprühöle mit wichtigen biologischen Kontrollmitteln kompatibel sind und typischerweise einen 'unbedeutenden' bis 'geringen' (weniger als 25% Mortalität) Einfluss auf nützliche Populationen haben. Diese hohe Integrationsstufe unterstützt die Positionierung von Premium-Produkten, indem sie den Erzeugern ermöglicht, eine effektive Schädlingsbekämpfung aufrechtzuerhalten und gleichzeitig strenge Einzelhandelsstandards für rückstandsfreie Produkte zu erfüllen.
Zunehmende Integration mit Präzisionslandwirtschaftspraktiken
Präzisionslandwirtschaftliche Werkzeuge leiten den Sprühzeitpunkt. Der Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum orientiert sich an datengetriebener Anwendung. Sensoren helfen, Schädlingsdruck frühzeitig zu erkennen. Landwirte wenden Öle nur bei Bedarf an. Zielgerichtete Nutzung reduziert den Einsatz von Betriebsmitteln. Digitale Beratungsplattformen unterstützen Nutzungsentscheidungen. Dieser Trend verbessert die Kostenkontrolle. Die Übernahme von Technologie prägt zukünftige Nachfragemuster.
Präferenz für multifunktionale Sprühöle in verschiedenen Anbauzyklen
Landwirte bevorzugen Produkte mit breitem Nutzen. Der Agrarsprühölmarkt im asiatisch-pazifischen Raum reagiert auf diese Präferenz. Vielseitige Öle dienen der Insekten- und Milbenbekämpfung. Sie fungieren auch als Spreitmittel. Die Bestandskomplexität für Händler wird reduziert. Saisonale Flexibilität spricht Mischkulturbetriebe an. Vereinfachte Anwendung verbessert die Einhaltung. Produktvielfalt fördert Wiederholungskäufe.
Analyse der Marktprobleme:
Variabilität in der Empfindlichkeit der Kulturen und im Anwendungswissen in landwirtschaftlichen Gemeinschaften
Unsachgemäße Anwendung kann empfindlichen Kulturen schaden. Der Agrarsprühölmarkt im asiatisch-pazifischen Raum steht vor Bildungslücken. Landwirte könnten falsche Konzentrationen anwenden. Klimabedingungen beeinflussen die Ölleistung. Begrenzte Schulungen erhöhen das Missbrauchsrisiko. Beratungsdienste variieren je nach Land. Etikettenanweisungen erfordern klare lokale Sprache. Wissenslücken verlangsamen die Einführung in einigen Regionen.
Regulatorische Unterschiede und Produktzulassungsverzögerungen in verschiedenen Ländern
Jedes Land folgt unterschiedlichen Vorschriften für Inputs. Der Agrarsprühölmarkt im asiatisch-pazifischen Raum navigiert durch komplexe Zulassungsprozesse. Die Zeitpläne für die Produktregistrierung variieren stark. Die Einhaltungskosten steigen für Hersteller. Kleinere Unternehmen stehen vor Eintrittsbarrieren. Politische Aktualisierungen schaffen Unsicherheit. Importvorschriften variieren je nach Markt. Regulatorische Fragmentierung erschwert die regionale Expansion.
Marktchancen:
Expansion der kommerziellen Landwirtschaft in aufstrebenden südostasiatischen Volkswirtschaften
Die kommerzielle Landwirtschaft expandiert in neue Regionen. Der Agrarsprühölmarkt im asiatisch-pazifischen Raum profitiert von diesem Wandel. Exportkulturen erfordern konsequente Schädlingsbekämpfung. Sprühöle unterstützen Qualitätsstandards. Regierungen investieren in die Modernisierung der Landwirtschaft. Input-Lieferanten betreten neue ländliche Märkte. Schulungsprogramme für Landwirte verbessern die Einführung. Aufstrebende Volkswirtschaften bieten langfristiges Wachstumspotenzial.
Produktinnovation mit Fokus auf klimaresistente und rückstandsarme Lösungen
Klimastress erhöht Schädlingsausbrüche. Der Agrarsprühölmarkt im asiatisch-pazifischen Raum bietet Raum für Innovationen. Formulierungen passen sich Hitze und Feuchtigkeit an. Rückstandsarme Produkte eignen sich für Exportketten. Forschung unterstützt sicherere Wechselwirkungen mit Kulturen. Hersteller investieren in Testprogramme. Verbesserte Formulierungen gewinnen das Vertrauen der Landwirte. Innovation stärkt die Wettbewerbspositionierung.
Analyse der Marktsegmentierung:
Nach Produkttyp Der Agrarsprühölmarkt im asiatisch-pazifischen Raum zeigt eine starke Nachfrage nach Mineralöl aufgrund von Kosteneffizienz und breiter Kulturverträglichkeit. Pflanzenöl gewinnt Aufmerksamkeit von Betrieben, die natürliche Inputs bevorzugen. Synthetisches Öl bedient spezialisierte Bedürfnisse, die stabile Leistung bei unterschiedlichem Wetter erfordern. Die Produktwahl hängt von der Empfindlichkeit der Kulturen und dem Schädlingsprofil ab. Landwirte balancieren Effektivität mit Sicherheit. Input-Lieferanten konzentrieren sich auf maßgeschneiderte Produktpositionierung. Dieses Segment spiegelt unterschiedliche agronomische Praktiken wider.
- Zum Beispiel bestätigt ADAMA, dass ihre raffinierten Mineralsprühöle einen unsulfonierten Rückstandswert von über 92% aufrechterhalten, ein Standardwert für die Sicherheit von Kulturen bei Obst und Gemüse, während BASF eine stabile Sprühleistung von synthetischen Ölformulierungen bei Temperaturen über 30 °C in Obstgartenversuchen berichtet.
Nach Kulturtyp Obst und Gemüse führen die Nutzung aufgrund hoher Schädlingsbelastung und Qualitätsstandards an. Getreide und Körner verwenden Sprühöle zur saisonalen Insektenbekämpfung. Ölsaaten und Hülsenfrüchte nutzen Öle, um das Ertragspotenzial zu schützen. Plantagenkulturen verlassen sich auf Öle für langfristiges Schädlingsmanagement. Der Wert der Kulturen beeinflusst die Anwendungsfrequenz. Exportkulturen treiben den Qualitätsfokus an. Die Vielfalt der Kulturen erhält die Nachfragebreite.
- Zum Beispiel berichtet UPL Limited über eine effektive Bekämpfung von Milben und Schuppeninsekten in Zitrus- und Mangokulturen durch Sprühölprogramme, die in Feldversuchen an mehreren Standorten über 85% Schädlingsunterdrückung erreichten, während Koppert die Kompatibilität von Sprühölen mit biologischen Mitteln in Gewächshausgemüse bestätigt und das Überleben nützlicher Insekten über 80% hält.
Nach Endverbraucher Kommerzielle Farmen dominieren den Verbrauch aufgrund von Größe und Mechanisierung. Kleine und mittlere Landwirte verwenden Sprühöle für gezielte Schädlingsbekämpfung. Landwirtschaftliche Genossenschaften unterstützen den Großeinkauf und die Schulung. Der Benutzertyp beeinflusst die Nachfrage nach Produktformaten. Kostenkontrolle bleibt wichtig. Beratungsdienste beeinflussen die Einführung. Vertriebskanäle richten sich nach den Bedürfnissen der Nutzer.
Nach Anwendungsart Blattspritzung bleibt die primäre Methode aufgrund von Einfachheit und Abdeckung. Stammapplikation dient mehrjährigen Kulturen. Bodenapplikation unterstützt spezifische Schädlingszyklen. Die Wahl der Methode hängt von der Kulturart ab. Der Zugang zu Geräten beeinflusst die Nutzung. Präzision verbessert die Ergebnisse. Anwendungspraktiken variieren regional.
Nach Formulierung Emulgierbares Konzentrat führt aufgrund von Flexibilität und einfacher Lagerung. Gebrauchsfertig eignet sich für kleine Betriebe mit begrenzter Mischkapazität. Konzentrierte Form spricht Großanwender an. Die Wahl der Formulierung hängt von der Handhabungspräferenz ab. Sicherheit und Effizienz leiten die Auswahl. Produktdesign unterstützt unterschiedliche landwirtschaftliche Betriebe.
Segmentierung:
Nach Produkttyp
- Mineralöl
- Pflanzenöl
- Synthetisches Öl
Nach Kulturtyp
- Obst & Gemüse
- Getreide & Körner
- Ölsaaten & Hülsenfrüchte
- Plantagenkulturen
Nach Endverbraucher
- Kommerzielle Farmen
- Kleine und mittlere Landwirte
- Landwirtschaftliche Genossenschaften
Nach Anwendungsart
- Blattspritzung
- Stammapplikation
- Bodenapplikation
Nach Formulierung
- Emulgierbares Konzentrat
- Gebrauchsfertig
- Konzentrierte Form
Nach Land
- China
- Indien
- Japan
- Australien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
Regionale Analyse:
Ostasien
Ostasien hält den größten Anteil am asiatisch-pazifischen Markt für landwirtschaftliche Sprühöle und macht etwa 38% der regionalen Nachfrage aus. China führt aufgrund umfangreicher Anbauflächen und hohem Schädlingsdruck bei Obst, Gemüse und Plantagenkulturen. Großflächige kommerzielle Landwirtschaft unterstützt den stetigen Einsatz von Sprühölen. Japan trägt durch Präzisionslandwirtschaft und strenge Qualitätsstandards bei. Südkorea zeigt stabile Nachfrage aus geschützten Anbausystemen. Fortschrittliche Vertriebsnetze stärken die Produktreichweite. Starke behördliche Aufsicht unterstützt konsistente Anwendungspraktiken.
Südasien
Südasien repräsentiert fast 32% des asiatisch-pazifischen Marktes für landwirtschaftliche Sprühöle, hauptsächlich getrieben durch Indien. Vielfältige Anbaumuster schaffen eine stetige Nachfrage über die Jahreszeiten hinweg. Obst, Gemüse und Ölsaaten unterstützen häufige Anwendungsbedarfe. Kleine und mittlere Landwirte übernehmen zunehmend Sprühöle für gezielte Schädlingsbekämpfung. Regierungsprogramme zur Erweiterung verbessern das Produktbewusstsein. Genossenschaftliche Einkäufe unterstützen die Erschwinglichkeit. Ertragsschutz bleibt eine Schlüsselpriorität in der gesamten Region.
Südostasien und Ozeanien
Südostasien und Ozeanien zusammen machen etwa 30 % des Marktanteils des Agrarsprühöls im asiatisch-pazifischen Raum aus. Australien führt Ozeanien aufgrund von mechanisierter Landwirtschaft und großen Plantagenbetrieben an. In südostasiatischen Ländern steigt die Nachfrage aus der exportorientierten Landwirtschaft. Thailand, Vietnam und Indonesien erweitern die Nutzung bei Obst und Plantagenkulturen. Warme Klimazonen erhöhen die Schädlingszyklen im Jahresverlauf. Zulieferer stärken die ländlichen Vertriebskanäle. Das Wachstum der kommerziellen Landwirtschaft unterstützt die langfristige Einführung.
Analyse der Hauptakteure:
- BASF SE
- Nufarm Limited
- ADAMA Agricultural Solutions
- UPL Limited
- Koppert Biological Systems
Wettbewerbsanalyse:
Der Markt für Agrarsprühöl im asiatisch-pazifischen Raum zeigt eine moderate Konsolidierung mit globalen und regionalen Akteuren, die im Bereich Produktsortiment und Vertriebsstärke konkurrieren. Führende Unternehmen konzentrieren sich auf Zuverlässigkeit der Formulierung und Verträglichkeit mit Kulturen. Starke Händlernetzwerke helfen Unternehmen, kleine und kommerzielle Betriebe zu erreichen. Die Produktdifferenzierung konzentriert sich auf Reinheit, Sicherheit und Anwendungsflexibilität. Strategische Preisgestaltung unterstützt die Durchdringung in preissensiblen Märkten. Unternehmen investieren in agronomische Beratungsunterstützung, um Vertrauen aufzubauen. Partnerschaften mit lokalen Vertriebshändlern verbessern den Zugang im ländlichen Raum. Die Wettbewerbspositionierung hängt von der Einhaltung gesetzlicher Vorschriften und der Markenvertrauenswürdigkeit in den verschiedenen Ländern ab.
Aktuelle Entwicklungen:
- Zuletzt, am 17. Dezember 2025, kündigte BASF eine strategische Partnerschaft mit ADAMA Ltd. an, um ADAMAs Gilboa®-Fungizid in ganz Europa gemeinsam zu entwickeln und zu vermarkten, wobei BASFs Entwicklungskapazitäten mit ADAMAs Expertise in innovativen Wirkstoffen kombiniert werden.
- Am 17. Dezember 2025 gab ADAMA eine strategische Vereinbarung zur gemeinsamen Entwicklung und Vermarktung mit BASF bekannt, die sich auf ADAMAs firmeneigenen Fungizid-Wirkstoff Gilboa® (Flumetylsulforim) konzentriert. Diese Partnerschaft kombiniert ADAMAs Innovations- und Mischungs-Expertise mit BASFs starken Entwicklungskapazitäten und Marktzugang, mit geplanten Markteinführungen von Gilboa-basierten Formulierungen für Weizen in Großbritannien im Jahr 2027, gefolgt von breiteren Markteinführungen in Europa im Jahr 2029.
- Zur weiteren Stärkung seiner Präsenz im asiatisch-pazifischen Raum kündigte BASF Indien am 29. Mai 2025 die Einführung von zwei neuen Pflanzenschutzprodukten an: Valexio-Insektizid und Mibelya-Fungizid. Diese global entwickelten Produkte zielen speziell auf Reisanbauer ab und helfen, Reishüpfer zu bekämpfen und die Ernteerträge im asiatisch-pazifischen Raum zu verbessern. Darüber hinaus nahm BASF am 24. November 2025 eine Hochleistungs-Dispersionsmittel-Produktionslinie im Jiangbei New Material Technology Park in Nanjing, China, in Betrieb, um eine stabile lokale Versorgung für industrielle Anwendungen in der Region zu gewährleisten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Kulturpflanzentyp, Endverbraucher, Anwendungsverfahren, Formulierung und Land. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird sich stetig mit zunehmendem Fokus auf die Effizienz des Pflanzenschutzes in intensiven Landwirtschaftssystemen erweitern.
- Die Einführung integrierter Schädlingsbekämpfungsprogramme wird die langfristige Relevanz von Sprühölemulsionen stärken.
- Die Produktentwicklung wird sich auf kulturpflanzenspezifische Formulierungen konzentrieren, die Phytotoxizitätsrisiken reduzieren und die Sicherheit verbessern.
- Präzisionslandwirtschaftspraktiken werden eine genauere und effizientere Anwendung von Sprühölen unterstützen.
- Das Wachstum der kommerziellen Landwirtschaft wird eine konstante Nachfrage in großangelegten Betrieben aufrechterhalten.
- Klein- und mittelständische Landwirte werden die Einführung durch kooperative Einkäufe und Beratungsunterstützung erhöhen.
- Die Expansion der exportorientierten Landwirtschaft wird die Nachfrage nach rückstandsarmen und konformen Sprühölprodukten steigern.
- Südostasiatische Länder werden aufgrund der Expansion kommerzieller Anbauflächen als starke Wachstumszentren hervortreten.
- Klimavariabilität wird Schädlingszyklen intensivieren und die wiederkehrende Nutzung über die Jahreszeiten hinweg unterstützen.
- Die wettbewerbsfähige Differenzierung wird sich auf die Formulierungsqualität, die Vertriebsreichweite und die agronomische Beratung stützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für landwirtschaftliche Sprühöle im asiatisch-pazifischen Raum voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die Haupttreiber des Marktwachstums?
Welche Länder dominieren den Markt für Sprühöle in der Landwirtschaft im asiatisch-pazifischen Raum?
Wie beeinflussen technologische Fortschritte den Markt?
Wer sind die Hauptakteure im asiatisch-pazifischen Markt für Sprühöle in der Landwirtschaft?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 240.67 million → 2032: USD 363.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market Drivers
- 3.3 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market Restraints & Challenges
- 3.4 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Asien-Pazifik-Markt für landwirtschaftliche Sprühöle category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Asien-Pazifik-Markt für landwirtschaftliche Sprühöle market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Asien-Pazifik-Markt für landwirtschaftliche Sprühöle (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Asien-Pazifik-Markt für landwirtschaftliche Sprühöle Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
