
Biobank-Markt Marktübersicht:
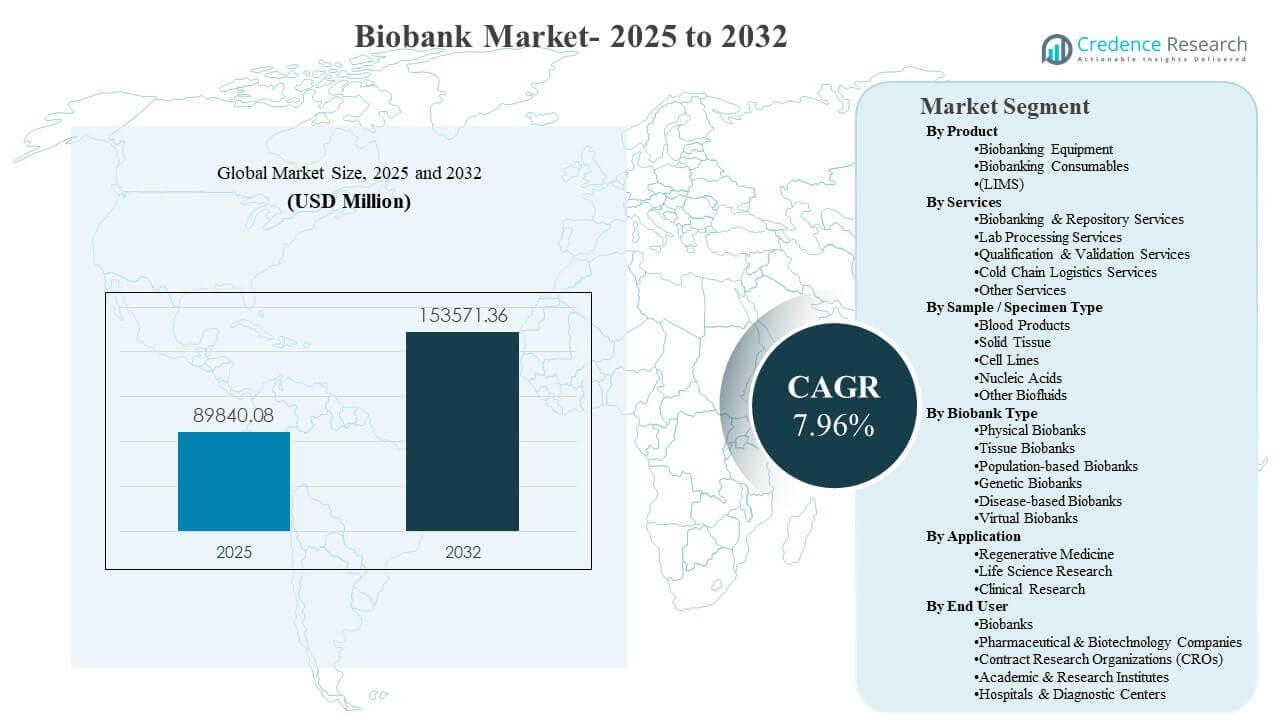
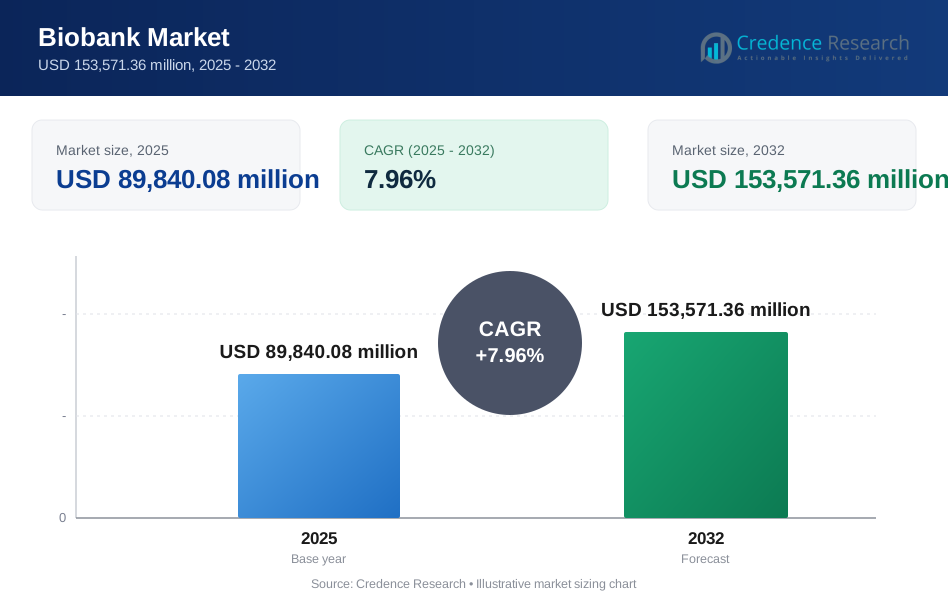
Die globale Größe des Biobank-Marktes wurde 2025 auf 89.840,08 Millionen USD geschätzt und soll bis 2032 153.571,36 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,96% von 2025 bis 2032. Das Wachstum wird hauptsächlich durch das zunehmende Volumen an Bioproben angetrieben, das für Präzisionsmedizin, biomarker-gestützte Arzneimittelentwicklung und groß angelegte Bevölkerungsstudien erforderlich ist, die auf standardisierte Sammlung und langfristige Konservierung angewiesen sind. Die Nachfrage nach dem Biobank-Markt wird weiter durch die verstärkte Einführung digitalisierter Bestandsführung, Kontrollsysteme für die Nachverfolgung und temperaturstabile Kaltlagerinfrastrukturen in Forschungs- und klinischen Ökosystemen unterstützt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Biobank-Marktgröße 2025 | USD 89.840,08 Millionen |
| Biobank-Markt, CAGR | 7,96% |
| Biobank-Marktgröße 2032 | USD 153.571,36 Millionen |
Wichtige Markttrends & Einblicke
- Die globale Größe des Biobank-Marktes wurde 2025 auf 89.840,08 Millionen USD geschätzt und soll bis 2032 153.571,36 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,96% (2025–2032).
- Europa machte 2025 35,5% des Umsatzes des Biobank-Marktes aus, unterstützt durch ausgereifte akademische Netzwerke und strukturierte Biorepository-Programme.
- Nordamerika repräsentierte 2025 einen Anteil von 31,0%, was auf starke Biopharma-F&E-Aktivitäten und probenintensive klinische Forschung zurückzuführen ist.
- Asien-Pazifik hielt 2025 einen Anteil von 25,8%, was auf den schnellen Ausbau der Infrastruktur im Einklang mit Genomik- und translationalen Forschungsprioritäten hinweist.
- Festes Gewebe machte 2025 den größten Anteil von 36,4% innerhalb der Proben-/Spezimennachfrage aus, was die anhaltende Abhängigkeit von gewebebasierten translationalen Programmen unterstreicht.
Segmentanalyse
Die Nachfrage auf dem Biobank-Markt wird durch einen kombinierten Bedarf an hochintegrer Probenkonservierung und hocheffizienter Betriebsabläufe in Forschungs- und klinischen Arbeitsabläufen geprägt. Temperaturkontrollierte Lagersysteme, standardisierte Verbrauchsmaterialien und robuste Informationsmanagementplattformen werden zunehmend zusammen eingesetzt, um die Probenqualität zu schützen, die Handhabungsvariabilität zu reduzieren und die Prüfbereitschaft über verteilte Repositories hinweg sicherzustellen. Käufer auf dem Biobank-Markt legen zunehmend Wert auf durchgehende Rückverfolgbarkeit, konsistente Metadatenerfassung und skalierbare Speicherkapazität, da die Sammlungen in Größe und Vielfalt zunehmen.
Die Segmentierung des Biobank-Marktes spiegelt auch den zunehmenden Einfluss fortschrittlicher Therapien und biomarkergetriebener Entwicklungen wider. Programme im Zusammenhang mit regenerativer Medizin, Multi-Omics-Forschung und klinischer Forschung erfordern eine strikte Kontrolle der präanalytischen Variablen, validierte Verarbeitungsschritte und zuverlässige Kühlkettenlogistik von den Sammelstellen zu den Depots. Infolgedessen werden Biobank-Markt-Servicemodelle, die Depotverwaltung, Laborverarbeitung, Qualifikation/Validierung und kontrollierte Logistik kombinieren, zunehmend genutzt, um Leistungs- und Compliance-Erwartungen zu erfüllen.
Nach Produkteinblicken
Biobanking-Ausrüstung bleibt die zentralste Produktgruppe bei Kaufentscheidungen im Biobank-Markt, da sie eine direkte Rolle bei der Aufrechterhaltung der Stabilität von Proben über lange Lagerzeiten spielt. Temperaturkontrollsysteme, Alarme/Überwachung und Zubehör werden priorisiert, um Temperaturschwankungen zu reduzieren und die Compliance-Dokumentation zu stärken. Die Einführung von Laborinformationsmanagementsystemen im Biobank-Markt steigt ebenfalls, da Depots skalieren, da digitale Inventar- und Nachverfolgungsfähigkeiten die Auffindbarkeit und Verwaltung von Proben verbessern. Biobanking-Verbrauchsmaterialien profitieren weiterhin von wiederkehrendem Gebrauch, der mit Sammelvolumina und standardisierten Verarbeitungsabläufen verbunden ist.
Nach Serviceeinblicken
Biobanking- & Repository-Services führen typischerweise die Servicenachfrage im Biobank-Markt an, da Biorepository-Operationen kontinuierliche Governance, Probenintegritätskontrollen und standardisierte Prozesse über Multi-Site-Netzwerke hinweg erfordern. Unterstützung bei der Laborverarbeitung wird zunehmend kritisch, da Studien konsistente präanalytische Handhabung und schnellere Durchlaufzeiten verlangen. Qualifikations-/Validierungsdienste stärken die betriebliche Zuverlässigkeit, indem sie sicherstellen, dass Lagersysteme und Arbeitsabläufe mit den Qualitätserwartungen übereinstimmen. Kühlkettenlogistik gewinnt an strategischer Bedeutung, da Studien geografisch expandieren und kontrollierten Transport für empfindliche Proben erfordern.
Nach Proben-/Spezimentyp-Einblicken
Festgewebe machte 2025 den größten Anteil von 36,4 % aus. Festgewebeproben sind für die translationale Forschung hoch geschätzt, da der gewebebezogene klinische Kontext die Validierung von Biomarkern und die Charakterisierung von Krankheiten unterstützt. Die Nachfrage nach Gewebespeicherung im Biobank-Markt steigt auch mit dem Wachstum der Onkologieforschung, Immunologieprogramme und fortschrittlicher molekularer Profilierung. Standardisierte Sammelprotokolle und verbesserte Konservierungsmethoden stärken weiter die Rolle von Festgewebe in der langfristigen Forschung und der Generierung klinischer Evidenz.
Nach Biobank-Typ-Einblicken
Physische Biobanken bilden das operationale Rückgrat der Aktivitäten im Biobank-Markt, da zentralisierte Infrastrukturen standardisierte Lagerung, kontrollierten Zugang und langfristige Governance unterstützen. Gewebebiobanken und krankheitsbasierte Biobanken bleiben wichtig aufgrund tiefer Spezialisierung und engerer Ausrichtung an klinischen Pfaden. Bevölkerungsbasierte und genetische Biobanken skalieren weiter, da die longitudinale Forschung expandiert und die Nachfrage nach konsistenter Datenerfassung und Probenannotation steigt. Virtuelle Biobanken gewinnen an Relevanz, indem sie die Auffindbarkeit verbessern und optimierte Probenanforderungsabläufe über verteilte Depots hinweg ermöglichen.
Nach Anwendungseinblicken
Regenerative Medizin machte 2025 den größten Anteil von 35,9% aus. Die Nachfrage nach regenerativer Medizin unterstützt das Wachstum des Biobank-Marktes, indem sie hochintegrative Bioproben und kontrollierte Lagerbedingungen erfordert, die mit der Entwicklung fortschrittlicher Therapien übereinstimmen. Arbeitsabläufe im Biobank-Markt in der regenerativen Medizin betonen auch Rückverfolgbarkeit, standardisierte Verarbeitung und validierte Logistik, um empfindliche biologische Materialien zu schützen. Die Lebenswissenschafts- und klinische Forschung erweitern weiterhin die Nutzung von Biobanken, indem sie das Probenvolumen erhöhen und die breitere Einführung standardisierter Repository-Praktiken vorantreiben.
Nach Endnutzer-Einblicken
Biobanken bleiben eine primäre Endnutzergruppe im Biobank-Markt, da Langzeitlagerung, Verwaltung und standardisierte Zugangssysteme Kernanforderungen für den Betrieb von Repositories sind. Pharma- und Biotechnologieunternehmen treiben die Nachfrage durch biomarker-geführte Entwicklung und probenintensive klinische Programme an, die zuverlässige Beschaffung, Lagerung und Dokumentation erfordern. Auftragsforschungsorganisationen (CROs) stärken die Akzeptanz durch ausgelagerte Versuchsdurchführung und zentralisierte Probenarbeitsabläufe. Akademische und Forschungseinrichtungen sowie Krankenhäuser und Diagnostikzentren unterstützen die stetige Nutzung durch translationale Studien, Kohortenforschung und integrierte klinische Forschungsinitiativen.
Treiber des Biobank-Marktes
Erweiterung der Präzisionsmedizin und biomarker-geführte Entwicklung
Das Wachstum des Biobank-Marktes wird durch den steigenden Einsatz von Biomarkern zur Stratifikation von Patienten, Validierung von Zielen und Überwachung der Behandlungsreaktion in Arzneimittelentwicklungsprogrammen angetrieben. Ansätze der Präzisionsmedizin erhöhen die Nachfrage nach hochwertigen Bioproben mit konsistenter präanalytischer Handhabung und zuverlässiger Langzeitlagerung. Arbeitsabläufe im Biobank-Markt erfordern zunehmend rückverfolgbare Probenherkunft, standardisierte Metadaten-Erfassung und robuste Qualitätskontrollen zur Unterstützung der Reproduzierbarkeit. Mit zunehmendem Probenvolumen investieren Repositories in Lagerkapazität, Überwachungssysteme und interoperable Datenwerkzeuge, um die Nutzung zu verbessern.
- Zum Beispiel archiviert die UK Biobank Proben von 500.000 Teilnehmern mit etwa 15 Millionen Aliquots, die zwischen einem automatisierten Archiv bei −80°C mit etwa 9,5 Millionen Proben und einem manuellen Flüssigstickstoffarchiv bei −180°C mit etwa 5,5 Millionen Proben aufgeteilt sind, alle verwaltet durch ein integriertes Laborinformationsmanagementsystem, um standardisiertes biomarker-bereites Material für groß angelegte Präzisionsmedizin-Studien sicherzustellen.
Wachstum in der klinischen Forschung, longitudinalen Kohorten und Gesundheitsprogrammen der Bevölkerung
Die Nachfrage nach dem Biobank-Markt steigt, da longitudinale Kohortenstudien expandieren und eine strukturierte Bioproben-Sammlung über große Bevölkerungen hinweg erfordern. Die klinische Forschung ist auf konsistente Probenverarbeitung und -lagerung angewiesen, um die Variabilität über Standorte und Zeiträume hinweg zu reduzieren. Die Infrastruktur des Biobank-Marktes unterstützt diese Programme durch validierte Repository-Operationen, standardisierte Laborverarbeitung und kontrollierte Logistik, die die Integrität bewahren. Größere Studienumfänge und längere Nachbeobachtungszeiträume erhöhen auch den Bedarf an stabilen Lager- und Verwaltungspraktiken, die über viele Jahre hinweg aufrechterhalten werden können.
- Zum Beispiel hat das NIH All of Us Research Program Biobank, betrieben mit der Mayo Clinic, mehr als 2,3 Millionen Primärröhrchen in über 9,0 Millionen sekundäre Aliquots von mehr als 334.000 Teilnehmern, die Bioproben beisteuern, verarbeitet, mit langfristigen Plänen, etwa 35 Millionen Bioproben zu lagern (etwa 35 Proben pro Teilnehmer), um jahrzehntelange longitudinale Präzisionsgesundheitsforschung zu unterstützen.
Steigende Akzeptanz von Automatisierung, Standardisierung und Qualitätsmanagement
Käufer auf dem Biobank-Markt priorisieren zunehmend die Automatisierung, um den Durchsatz zu verbessern und manuelle Handhabungsfehler in den Arbeitsabläufen von Sammlung, Verarbeitung und Lagerung zu reduzieren. Standardisierte Prozesse stärken die Wiederholbarkeit und verbessern das Vertrauen in nachgelagerte Analysen, was die breitere Akzeptanz in Forschungsnetzwerken unterstützt. Investitionen in Alarme, Überwachungssysteme und auditbereite Dokumentation auf dem Biobank-Markt helfen, temperaturbedingte Risiken zu reduzieren und die Einhaltungserwartungen zu unterstützen. Mit dem Wachstum der Repositorien werden integrierte Informationsmanagement-Tools für die Bestandskontrolle, die Verwaltung der Besitzkette und die kontrollierte Zugriffsverwaltung immer wichtiger.
Zunehmende Relevanz von fortschrittlichen Therapien und regenerativen Medizinpipelines
Das Wachstum des Biobank-Marktes wird durch das Wachstum von Zelltherapie-, Gentherapie- und Gewebeingenieurprogrammen unterstützt, die erfordern, dass empfindliche Materialien unter streng kontrollierten Bedingungen erhalten bleiben. Arbeitsabläufe in der regenerativen Medizin legen großen Wert auf Rückverfolgbarkeit, validierte Lagerprotokolle und kontrollierten Transport, um die Materialintegrität zu schützen. Die Nachfrage nach Dienstleistungen auf dem Biobank-Markt steigt, da Sponsoren zuverlässige Repositoriumspartner suchen, um komplexe Probenlebenszyklen zu verwalten. Eine erhöhte klinische Übersetzung erhöht die Anforderungen an Dokumentation, Konsistenz und langfristige Probenverfügbarkeit für Folgeanalysen weiter.
Herausforderungen des Biobank-Marktes
Die Operationen auf dem Biobank-Markt stehen vor anhaltenden Herausforderungen, die mit der Variabilität in den Sammelprotokollen, der präanalytischen Handhabung und der Vollständigkeit der Metadaten in multizentrischen Studien verbunden sind. Inkonsistente Verfahren können die Vergleichbarkeit verringern und den analytischen Wert nachgelagerter Prozesse einschränken, insbesondere für Multi-Omics-Arbeitsabläufe, die empfindlich auf die Probenqualität reagieren. Interessengruppen auf dem Biobank-Markt verwalten auch die Komplexität der Governance in Bezug auf Einwilligungsrahmen, Datenzugriffsregeln und Einschränkungen beim grenzüberschreitenden Probenversand. Diese Einschränkungen können die Durchführung von Studien verlangsamen und den nutzbaren Pool von Proben reduzieren.
- Zum Beispiel zeigte eine angewandte Qualitätskontrollstudie an der Biobank der Medizinischen Universität Bialystok, dass die Einführung von molekularen QC-Schwellenwerten für die DNA-Integritätszahl (DIN ≥ 7) und die RNA-Integritätszahl (RIN ≥ 7) es ihnen ermöglichte, Tausende von gelagerten Proben speziell für die Omics-Nutzung zu klassifizieren und zu qualifizieren, wodurch der Anteil unbrauchbarer Bioproben in Multi-Omics-Projekten reduziert wurde.
Die Skalierbarkeit des Biobank-Marktes wird durch hohe Infrastruktur- und Betriebskosten für die langfristige Kaltlagerung, Systemredundanz und kontinuierliche Überwachung herausgefordert. Temperaturschwankungen, Ausfallzeiten von Geräten und logistische Störungen können Integritätsrisiken schaffen, die strenge präventive Kontrollen erfordern. Repositorien auf dem Biobank-Markt stehen auch unter Druck, die Auditbereitschaft und standardisierte Dokumentation aufrechtzuerhalten, ohne die Verarbeitungsverzögerungen zu erhöhen. Talentbeschränkungen in spezialisierten Biorepository-Operationen und Informatik können Expansionspläne und Technologie-Upgrades weiter verkomplizieren.
Trends und Chancen im Biobank-Markt
Trends im Biobank-Markt betonen zunehmend die Digitalisierung und Interoperabilität, um die Auffindbarkeit von Proben und die Verwaltung in verteilten Netzwerken zu verbessern. Der Einsatz von Informationsmanagement-Tools unterstützt standardisierte Inventare, Nachverfolgung der Besitzkette und kontrollierte Zugriffsabläufe, die die Nutzungsraten verbessern. Marktteilnehmer im Biobank-Bereich investieren auch in eine engere Überwachung und Analytik für Temperaturleistung und Compliance-Berichterstattung. Diese Fähigkeiten verbessern die Zuverlässigkeit und unterstützen eine breitere Teilnahme von Krankenhäusern und Forschungszentren an Programmen mit mehreren Standorten.
- Zum Beispiel zeigt die Qualitätskontrollarbeit bei der Synlab SDN Biobank, dass Plasma-microRNA-Profile stabil bleiben, wenn Proben bei −80 °C für fünf Jahre gelagert werden, verglichen mit frisch verarbeiteten Kontrollen, was verdeutlicht, wie streng überwachte Biobanken die molekulare Integrität über langfristige, mehrjährige Studien bewahren können.
Chancen im Biobank-Markt erweitern sich in dienstleistungsorientierten Modellen, die Repository-Management, Laborverarbeitung, Qualifikation/Validierung und kontrollierte Logistik unter einheitlichen Qualitätsrahmen kombinieren. Zentralisierte und hybride Netzwerke können Studienförderern helfen, Verfahren über geografische Grenzen hinweg zu standardisieren und betriebliche Reibungen zu reduzieren. Das Wachstum des Biobank-Marktes profitiert auch von der zunehmenden Nutzung fortschrittlicher molekularer Profilierung, die den Wert gut annotierter Proben erhöht. Partnerschaften, die Biobanken mit klinischen Systemen und Forschungskonsortien verbinden, können die Nachfrage nach skalierbarer Infrastruktur und datenreichen Proben weiter steigern.
Regionale Einblicke
Nordamerika
Nordamerika repräsentierte 31,0 % des Biobank-Marktumsatzes im Jahr 2025, unterstützt durch starke biopharmazeutische Forschungsaktivitäten und hohe Akzeptanz von probenintensiven klinischen Forschungsabläufen. Die Nachfrage im Biobank-Markt in Nordamerika wird durch die breite Nutzung biomarkergetriebener Entwicklungs- und translationaler Forschungsprogramme verstärkt, die hochwertige Proben erfordern. Die Modernisierung der Lagerung, die Einführung von Automatisierung und ein stärkerer Fokus auf Compliance-gesteuerte Überwachungssysteme prägen weiterhin die Beschaffungsprioritäten. Auch das Outsourcing von Dienstleistungen nimmt zu, da Sponsoren standardisierte Verarbeitung und Repository-Verwaltung über multizentrische Studien hinweg suchen.
Europa
Europa machte 35,5 % des Biobank-Marktumsatzes im Jahr 2025 aus, was eine starke Konzentration akademischer Biobank-Netzwerke und strukturierter Repository-Initiativen widerspiegelt. Die Stärke des Biobank-Marktes in Europa ist mit langjährigen Bevölkerungsstudien und einer kollaborativen Forschungsinfrastruktur verbunden, die standardisierte Einwilligung und Probenverwaltung priorisiert. Repositories in Europa erweitern weiterhin ihre digitalen Inventarfähigkeiten, um den Zugang zu Proben und deren Nutzung zu verbessern. Ein verstärkter Fokus auf Interoperabilität und Qualitätssysteme unterstützt auch die Nachfrage nach Informatikplattformen und validierten Betriebsdiensten.
Asien-Pazifik
Asien-Pazifik hielt 25,8 % des Biobank-Marktumsatzes im Jahr 2025, angetrieben durch die Erweiterung der Gesundheitsforschungskapazitäten und die Skalierung von Genomik- und Translationsprogrammen. Das Wachstum des Biobank-Marktes in Asien-Pazifik profitiert von steigenden Investitionen in die Forschungsinfrastruktur und zunehmender Teilnahme an multizentrischen klinischen Studien. Die Nachfrage nach temperaturstabiler Lagerung, modernen Überwachungssystemen und standardisierter Verarbeitung nimmt weiter zu, während Repositories skalieren. Regionale Zusammenarbeit und erweiterte biopharmazeutische Pipelines unterstützen laufende Investitionen sowohl in Ausrüstung als auch in dienstleistungsorientierte Repository-Modelle.
Lateinamerika
Lateinamerika repräsentierte 2025 5,2 % des Umsatzes des Biobank-Marktes, unterstützt durch die zunehmende Teilnahme an klinischer Forschung und den schrittweisen Ausbau formaler Biorepository-Infrastrukturen. Die Entwicklung des Biobank-Marktes in Lateinamerika wird durch die Nachfrage nach standardisierter Probenhandhabung und verbesserten Kühlkettenlogistik über verteilte Sammelstellen hinweg geprägt. Repositories priorisieren zunehmend Zuverlässigkeit, Dokumentation und konsistente Verarbeitung, um die Eignung für multizentrische Studien zu verbessern. Partnerschaften mit Forschungseinrichtungen und Dienstleistern können die Modernisierung von Lagersystemen und Bestandsverwaltung beschleunigen.
Naher Osten & Afrika
Naher Osten & Afrika machten 2025 2,5 % des Umsatzes des Biobank-Marktes aus, was die frühe Skalierung strukturierter Biobanking-Initiativen und Forschungsinfrastrukturen widerspiegelt. Der Fortschritt des Biobank-Marktes im Nahen Osten & Afrika wird durch gezielte Investitionen in Gesundheitssysteme, akademische Programme und nationale Forschungsinitiativen unterstützt. Das Nachfragewachstum ist mit einem zunehmenden Fokus auf Krankheitsregister, Bevölkerungsstudien und translationale Forschungskapazitäten verbunden. Verbesserte Governance-Rahmenwerke und kontrollierte Logistikfähigkeiten können die Zuverlässigkeit von Repositories weiter stärken und die Teilnahme an globalen Studien erhöhen.
Wettbewerbslandschaft
Der Wettbewerb auf dem Biobank-Markt wird durch die Breite der Workflow-Abdeckung über Lagersysteme, Überwachung, Verbrauchsmaterialien, Automatisierung, Logistikunterstützung und Informatikintegration geprägt. Anbieter differenzieren sich durch Zuverlässigkeit, Temperaturstabilitätsleistung, Überwachungs- und Audit-Bereitschaftsfähigkeiten und Kompatibilität mit standardisierten Biorepository-Protokollen. Dienstleister konkurrieren in Bezug auf Repository-Governance, validierte Verarbeitung und End-to-End-Kühlkettenausführung, die mit Forschungs- und klinischen Anforderungen übereinstimmen. Partnerschaften und Akquisitionen bleiben wichtige Wege, um den geografischen Fußabdruck zu erweitern, spezialisierte Fähigkeiten hinzuzufügen und integrierte Angebote zu stärken.
Thermo Fisher Scientific Inc. ist auf umfassende Labor- und Biorepository-Infrastruktur ausgerichtet, die die Sammel-, Verarbeitungs- und Lagerungsbedürfnisse in Forschungs- und klinischen Umgebungen unterstützt. Die Differenzierung von Thermo Fisher Scientific Inc. basiert typischerweise auf einer breiten Portfolioabdeckung, Integration über Workflows hinweg und der Ausrichtung an den Qualitäts- und Compliance-Erwartungen, die von großen Repositories gefordert werden. Thermo Fisher Scientific Inc. profitiert auch von der Skalierung in Laborkategorien, die die Standardisierung von Biobanken und die langfristige Betriebskonsistenz unterstützen. Der Fokus von Thermo Fisher Scientific Inc. auf skalierbare Kaltlagerung und unterstützende Laborsysteme stimmt mit Repositories überein, die wiederholbare Leistung benötigen, wenn das Probenvolumen zunimmt.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Thermo Fisher Scientific Inc.
- Merck KGaA
- QIAGEN N.V.
- Becton, Dickinson and Company
- Hamilton Company
- Tecan Trading AG
- Avantor
- Azenta
- Cryoport
- STEMCELL Technologies
- Charles River Laboratories
- Lonza
- Taylor-Wharton
- PHC Holdings Corporation
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Dezember 2024 unterzeichnete Merck KGaA (Merck Gruppe) eine endgültige Vereinbarung zur Übernahme von HUB Organoids Holding B.V., ein Schritt, der darauf abzielt, das Portfolio der nächsten Generation der Biologie und organoidbasierte Dienstleistungen voranzutreiben und somit die Proben- und Modellsysteme zu bereichern, die Mercks Lösungen für Biobanking und translationale Forschungsabläufe ergänzen.
- Im Februar 2025 kündigte Thermo Fisher Scientific Inc. eine erweiterte strategische Partnerschaft mit Sanofi an, die die Übernahme von Sanofis Produktionsstätte für sterile Arzneimittel in Ridgefield, New Jersey, umfasst, um seine Kapazitäten in den USA zu stärken und pharmazeutische und biotechnologische Kunden zu unterstützen und indirekt seine Position in probenbasierten und biologischen Lieferketten zu stärken, die für den Biobankmarkt relevant sind.
- Im Dezember 2025 schloss QIAGEN N.V. die Übernahme von Parse Biosciences ab und hob in seinem strategischen Update im Januar 2026 hervor, dass dieser Deal sein Proben-Technologie-Portfolio auf Einzelzellanalysen erweitert und QIAGENs Rolle in der Hochdurchsatz-Probenverarbeitung und datenreichen Anwendungen stärkt, die zunehmend in moderne Biobank-Infrastrukturen integriert sind.
- Im Februar 2026 schloss Becton, Dickinson and Company (BD) den zuvor angekündigten Verkauf seiner Bioscience- und Diagnostiksparte an Waters Corporation für etwa 17,5 Milliarden USD ab, eine bedeutende Portfolio-Umgestaltung, die BD auf seine Kerntechnologien für medizinische Geräte und Infusionen fokussiert, während sie seine Teilnahme an einigen Analytik- und Labsegmenten verändert, die mit Biobanking-Operationen in Verbindung stehen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 89840,08 Millionen |
| Umsatzprognose im Jahr 2032 | USD 153571,36 Millionen |
| Wachstumsrate (CAGR) | 7,96% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2025-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produktausblick: Biobank-Ausrüstung (Temperaturkontrollsysteme [Gefrierschränke & Kühlschränke, Kryogenespeichersysteme, Auftaugeräte], Inkubatoren & Zentrifugen, Alarme & Überwachungssysteme, Zubehör & andere Ausrüstung), Biobank-Verbrauchsmaterialien, Labor-Informationsmanagementsysteme; Nach Dienstleistungsausblick: Biobanking & Repository, Laborverarbeitung, Qualifikation/Validierung, Kühlkettenlogistik, andere Dienstleistungen; Nach Proben-/Spezimentyp-Ausblick: Blutprodukte, Festgewebe, Zelllinien, Nukleinsäuren, andere Bioflüssigkeiten; Nach Biobanktyp-Ausblick: Physische Biobanken, Gewebebiobanken, Bevölkerungsbasierte Biobanken, Genetische Biobanken, Krankheitsbasierte Biobanken, Virtuelle Biobanken; Nach Anwendungs-Ausblick: Regenerative Medizin, Lebenswissenschaftliche Forschung, Klinische Forschung; Nach Endverbraucher-Ausblick: Biobanken, Pharmazeutische & Biotechnologieunternehmen, Auftragsforschungsorganisationen (CROs), Akademische & Forschungsinstitute, Krankenhäuser & Diagnostikzentren |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Thermo Fisher Scientific Inc.; Merck KGaA; QIAGEN N.V.; Becton, Dickinson and Company; Hamilton Company; Tecan Trading AG; Avantor; Azenta; Cryoport; STEMCELL Technologies; Charles River Laboratories; Lonza; Taylor-Wharton; PHC Holdings Corporation |
| Anzahl der Seiten | 340 |
Segmentierung
Nach Produkt
- Biobank-Ausrüstung
- Temperaturkontrollsysteme
- Gefrier- & Kühlschränke
- Kryogene Lagersysteme
- Auftaugeräte
- Inkubatoren & Zentrifugen
- Alarme & Überwachungssysteme
- Zubehör & andere Geräte
- Temperaturkontrollsysteme
- Biobank-Verbrauchsmaterialien
- Laborinformationsmanagementsysteme
Nach Dienstleistungen
- Biobanking & Repository
- Laborverarbeitung
- Qualifizierung/ Validierung
- Kühlkettenlogistik
- Andere Dienstleistungen
Nach Proben-/Spezimentyp
- Blutprodukte
- Festes Gewebe
- Zelllinien
- Nukleinsäuren
- Andere Bioflüssigkeiten
Nach Biobank-Typ
- Physische Biobanken
- Gewebebiobanken
- Bevölkerungsbasierte Biobanken
- Genetische Biobanken
- Krankheitsbasierte Biobanken
- Virtuelle Biobanken
Nach Anwendung
- Regenerative Medizin
- Lebenswissenschaftliche Forschung
- Klinische Forschung
Nach Endbenutzer
- Biobanken
- Pharmazeutische & Biotechnologieunternehmen
- Auftragsforschungsorganisationen (CROs)
- Akademische & Forschungseinrichtungen
- Krankenhäuser & Diagnostikzentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Biobank-Markt im Jahr 2025 und wie sieht die Prognose für 2032 aus?
Was ist die CAGR für den Biobank-Markt im Zeitraum 2025–2032?
Welches Segment ist 2025 das größte?
Was sind die Hauptfaktoren, die das Wachstum des Biobank-Marktes vorantreiben?
Wer sind die führenden Unternehmen im Biobank-Markt?
Welche Region führt den Biobank-Markt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Biobank-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Biobank-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 89,840.08 million → 2032: USD 153,571.36 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Biobank-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Biobank-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Biobank-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Biobank-Markt Market Drivers
- 3.3 Biobank-Markt Market Restraints & Challenges
- 3.4 Biobank-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Biobank-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Biobank-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Biobank-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Biobank-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Biobank-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Biobank-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Biobank-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Biobank-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Biobank-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Biobank-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Biobank-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Biobank-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Biobank-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Biobank-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Biobank-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Biobank-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Biobank-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Biobank-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Biobank-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
