
Marktübersicht für Zellanalysengeräte:
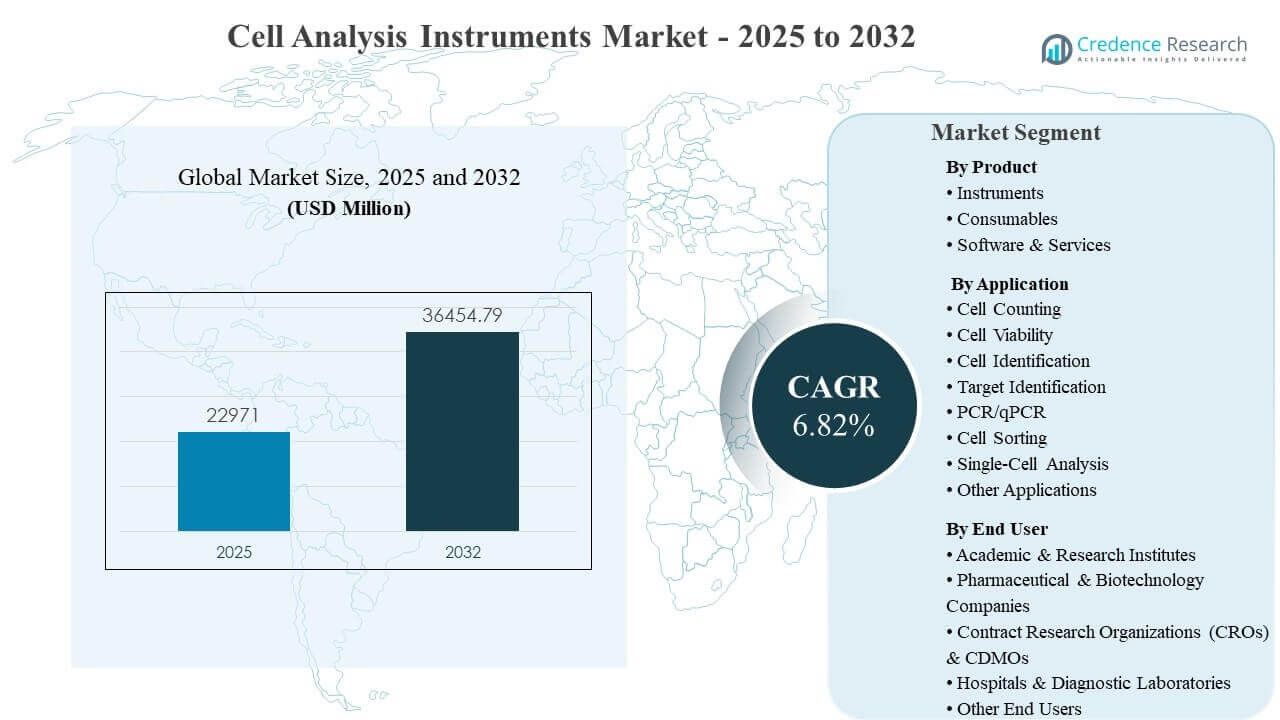
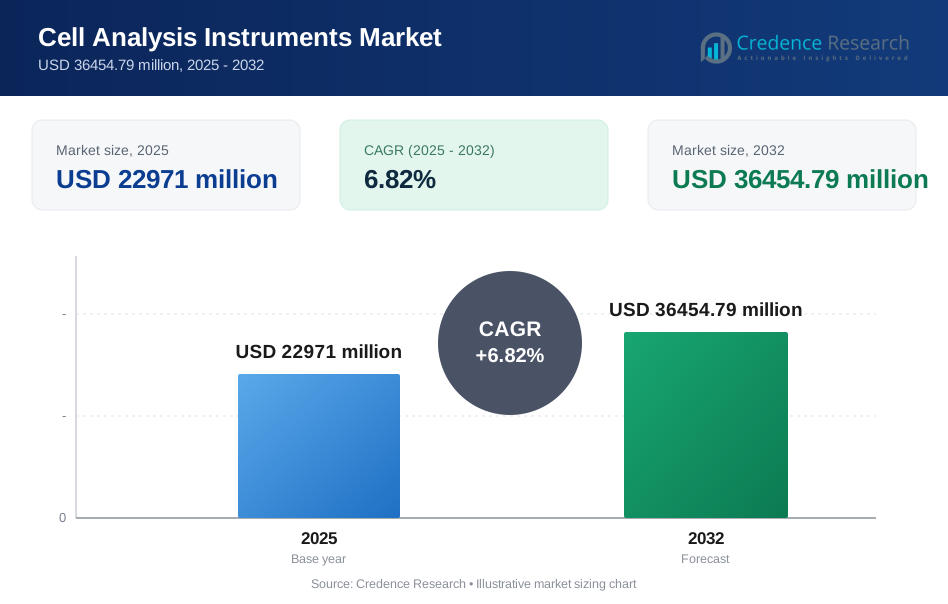
Die globale Marktgröße für Zellanalysengeräte wurde 2025 auf 22.971 Millionen USD geschätzt und soll bis 2032 36.454,79 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,82 % von 2025 bis 2032. Die Erweiterung zellbasierter Workflows in den Bereichen Wirkstoffforschung, translationale Forschung und Entwicklung fortschrittlicher Therapien erhöht die Nachfrage nach genauen, wiederholbaren Messungen von Phänotyp, Lebensfähigkeit und funktionalen Reaktionen. Die breitere Einführung von Automatisierung und Plattformen mit höheren Parametern stärkt die Nutzung in reifen Märkten und beschleunigt die Akzeptanz in den Forschungs- und Bioproduktionszentren im asiatisch-pazifischen Raum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Zellanalysengeräte 2025 | 22.971 Millionen USD |
| Markt für Zellanalysengeräte, CAGR | 6,82% |
| Marktgröße für Zellanalysengeräte 2032 | 36.454,79 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Zellanalysengeräte soll von 22.971 Millionen USD (2025) auf 36.454,79 Millionen USD (2032) mit einer CAGR von 6,82 % (2025–2032) steigen.
- Verbrauchsmaterialien hielten 2025 einen Anteil von 55,40 % innerhalb der Produktsegmentierung, unterstützt durch wiederkehrende Nachfüllungen, die mit installierten Gerätebasen verbunden sind.
- Zellzählung machte 2025 einen Anteil von 34,20 % innerhalb der Anwendungssegmentierung aus, was die anhaltende Nachfrage nach routinemäßiger Qualitätskontrolle und Workflow-Standardisierung widerspiegelt.
- Akademische & Forschungsinstitute erfassten 2025 einen Anteil von 41,30 % innerhalb der Endnutzersegmentierung, angetrieben durch die hohe Nutzung in gemeinsamen Kernanlagen und Forschungsprogrammen.
- Der asiatisch-pazifische Raum repräsentierte 2025 einen Anteil von 31,70 %, was die Erweiterung der Forschungsinfrastruktur und die zunehmende Akzeptanz fortschrittlicher Zellanalyse-Workflows widerspiegelt.
Segmentanalyse
Beschaffungsmuster im Markt für Zellanalysengeräte werden durch eine Kombination aus Kapitalinvestitionen in Geräte und wiederkehrende Käufe von Workflow-Verbrauchsmaterialien geprägt. Die Nachfrage nach Verbrauchsmaterialien bleibt strukturell widerstandsfähig, da Assays, Färbungen, Probenvorbereitungen und Einwegkomponenten kontinuierlich nachgefüllt werden müssen, insbesondere in Hochdurchsatzumgebungen. Der Kauf von Geräten wird zunehmend von Durchsatz, Automatisierungsbereitschaft, Multiplex-Fähigkeit und standardisierten Betriebsverfahren beeinflusst, die die Variabilität zwischen Bedienern und Standorten reduzieren.
Die Datenerzeugung steigt im Markt für Zellanalyseinstrumente rapide an, da Labore auf multiparametrische Phänotypisierung, bildgebungsgekoppelte Messungen und Einzelzellauflösungs-Workflows umstellen. Dieser Wandel erhöht die Nachfrage nach Software und Dienstleistungen, die die Standardisierung von Workflows, die Prüfbereitschaft und die Interoperabilität mit Datensystemen unterstützen. Auch ausgelagerte Forschungs- und Fertigungsaktivitäten erhöhen die Verbrauchsintensität, da CROs und CDMOs skalierbare Analysen, validierte Methoden und reproduzierbare Ergebnisse für Multi-Client-Programme benötigen.
Nach Produktinformationen
Verbrauchsmaterialien machten im Jahr 2025 den größten Anteil von 55,40% aus. Verbrauchsmaterialien führen den Markt für Zellanalyseinstrumente an, da Reagenzien, Testkits, Farbstoffe, Puffer, Platten und Einweg-Workflow-Komponenten wiederholt in routinemäßigen und fortgeschrittenen Workflows gekauft werden. Installierte Instrumentenbasen in akademischen Einrichtungen, Biopharma-Laboren und ausgelagerten Dienstleistern sorgen für stetige Nachfüllzyklen. Anforderungen an die Standardisierung von Methoden fördern auch validierte Verbrauchsmaterial-Ökosysteme, die die Variabilität von Lauf zu Lauf reduzieren und die Reproduzierbarkeit verbessern.
Nach Anwendungsinformationen
Zellzählung machte im Jahr 2025 den größten Anteil von 34,20% aus. Die Zellzählung bleibt im Markt für Zellanalyseinstrumente grundlegend, da auf- und abwärtsgerichtete Workflows auf genaue Konzentrationsmessungen für experimentelles Design, Qualitätskontrolle und herstellungsbezogene Berechnungen angewiesen sind. Routinemäßige Zählungen und auf Lebensfähigkeit bezogene Prüfungen sind in Screening-, Forschungs- und Produktionsumgebungen eingebettet und sorgen für eine konsistente Nutzung. Automatisierung in der Zählung verbessert den Durchsatz und reduziert die von Bedienern verursachte Variabilität in hochvolumigen Laboren.
Nach Endbenutzerinformationen
Akademische und Forschungseinrichtungen machten im Jahr 2025 den größten Anteil von 41,30% aus. Akademische und Forschungszentren führen den Markt für Zellanalyseinstrumente an, da gemeinsame Kerneinrichtungen über mehrere Abteilungen und Projekte hinweg betrieben werden, was zu einer hohen Instrumentennutzung und häufigem Verbrauchsmaterialverbrauch führt. Durch Zuschüsse unterstützte Beschaffungen erweitern den Zugang zu Durchflusszytometrie, Bildgebung und aufkommenden Einzelzellwerkzeugen an Universitäten und Instituten. Publikationsintensität und translationale Forschungsaktivitäten fördern auch die kontinuierliche Workflow-Adoption und periodische Kapazitätsaufrüstungen.
Markttreiber für Zellanalyseinstrumente
Ausweitung der zellbasierten Forschung in der Arzneimittelentdeckung und translationalen Programmen
Der Markt für Zellanalyseinstrumente wird durch das anhaltende Wachstum der zellbasierten Forschung in der Arzneimittelentdeckung und translationalen Programmen unterstützt. Screening-Workflows verlassen sich zunehmend auf zelluläre Phänotypen, funktionelle Reaktionen und Signalweg-Auslesungen, die robuste analytische Instrumentierung erfordern. Die Einführung von Workflows mit höherem Durchsatz erhöht die Instrumentennutzung und steigert den Verbrauchsmaterialdurchsatz pro Experiment. Standardisierungsdruck fördert auch Investitionen in validierte Plattformen, die die Reproduzierbarkeit über Standorte und Teams hinweg verbessern.
- Zum Beispiel brachte Bruker Cellular Analysis das Beacon Discovery™-Optofluidiksystem auf der AACR 2025 auf den Markt, das eine funktionale Analyse einzelner lebender Zellen mit maschinell lerngetriebener Automatisierung ermöglicht; die Plattform isoliert und analysiert einzelne Zellen über Tage bis Wochen und verknüpft funktionale Phänotypen mit Transkriptomdaten derselben Zelle und hat bereits mehrere von Experten begutachtete Veröffentlichungen in den Bereichen Immunonkologie und T-Zell-Rezeptor-Entdeckungsprogramme unterstützt.
Wachstum bei Anforderungen an fortschrittliche Therapien und Bioprozessanalytik
Der Markt für Zellanalyseinstrumente wird durch die zunehmende Entwicklungsaktivität in Zell- und Gentherapien angetrieben, die eine strenge Charakterisierung der Zellidentität, -potenz und -lebensfähigkeit über mehrere Schritte erfordert. Produktionsbezogene Umgebungen priorisieren wiederholbare Analysen, dokumentierte Workflows und nachvollziehbare Ergebnisse, was die Nachfrage nach konformen Instrumenten und unterstützender Software erhöht. Die Skalierungsaktivität erhöht das Probenvolumen und die Anforderungen an den Durchsatz, was Automatisierung und integrierte Workflows fördert. Diese Dynamiken erhöhen den Wert von End-to-End-Lösungen, die Instrumente, Verbrauchsmaterialien und Dienstleistungen verbinden.
- Zum Beispiel erreicht das Gibco CTS DynaCellect™ Magnettrennsystem von Thermo Fisher Scientific eine Reinheit von >96% und eine Isolationseffizienz von >86% für aktivierte Ziel-T-Zellen bei gleichzeitiger Erhaltung der Zelllebensfähigkeit und automatisiert die Entfernung von Dynabeads mit einer Zielzellenrückgewinnung von >91%, wodurch die manuelle Handhabung in sowohl autologen als auch allogenen Workflows reduziert wird.
Steigende Akzeptanz von multiparametrischen und Einzelzell-Workflows
Der Markt für Zellanalyseinstrumente profitiert von der Verschiebung hin zu tieferer Phänotypisierung und Einzelzellauflösungsmessung in der Immunologie, Onkologie und Systembiologie. Multiplex-Workflows erhöhen den Bedarf an Instrumenten mit höherer Parameteranzahl, standardisierten Färbepanels und robusten Verbrauchsmaterialien für die Probenvorbereitung. Datenreiche Experimente erhöhen auch die Nachfrage nach Analysesoftware, die komplexe Datensätze verarbeiten und eine konsistente Interpretation unterstützen kann. Diese technologische Ausrichtung unterstützt sowohl Instrumenten-Upgrades als auch den wiederkehrenden Verbrauch von Workflow-Reagenzien.
Automatisierung und Workflow-Standardisierung in Laboren
Der Markt für Zellanalyseinstrumente wird durch den wachsenden Fokus auf Automatisierung unterstützt, um den Durchsatz zu verbessern und die von Bedienern verursachte Variabilität zu reduzieren. Labore, die standardisierte Workflows übernehmen, priorisieren Instrumente, die konsistente Ergebnisse mit vereinfachter Einrichtung und reduzierten manuellen Schritten liefern. Automatisierung unterstützt auch die Ressourceneffizienz, insbesondere in Hochvolumenlaboren, die mit Personalengpässen oder zunehmenden Projektlasten konfrontiert sind. Diese Faktoren erhöhen die Nachfrage nach integrierten Systemen, Serviceunterstützung und softwaregestütztem Workflow-Management.
Herausforderungen des Marktes für Zellanalyseinstrumente
Der Markt für Zellanalyseinstrumente steht vor Herausforderungen im Zusammenhang mit hohen Investitionskosten für fortschrittliche Plattformen, insbesondere spektrale Durchflusssysteme, hochauflösende Bildgebungstools und Einzelzell-Workflow-Ausrüstung. Budgetbeschränkungen können Beschaffungszyklen verzögern, insbesondere in kleineren Laboren und aufstrebenden Märkten. Die Gesamtkosten des Eigentums umfassen auch Wartung, Kalibrierung, Serviceverträge und Verbrauchsmaterialien, die die Flexibilität beim Einkauf einschränken können. Komplexe Instrumente erfordern zudem Schulungen und kontinuierliche technische Unterstützung, um Leistung und Konsistenz aufrechtzuerhalten.
Der Markt für Zellanalyseinstrumente hat auch mit der Komplexität von Daten und Interoperabilitätsbarrieren zu kämpfen, da multiparametrische Workflows größere und komplexere Datensätze erzeugen. Unterschiede in Dateiformaten, Analyse-Pipelines und Integrationsanforderungen können die Einführung neuer Werkzeuge in Organisationen mit mehreren Standorten verlangsamen. Die Standardisierung von Methoden über Benutzer und Standorte hinweg kann schwierig sein, wenn Protokolle je nach Assay-Design und Bedienerverhalten variieren. Diese Herausforderungen erhöhen den Bedarf an robuster Anwendungsunterstützung, validierten Workflows und standardisierten Analysen.
- Zum Beispiel erzeugt ein einzelner 50-Parameter-Spektralflusslauf auf dem BD FACSymphony A5 >2 GB an List-Mode-FCS 3.1-Dateien pro Probe, die spezialisierte Spektralentmischungsalgorithmen und hochdimensionale Analysetools erfordern, die nicht nativ mit älteren, auf Kompensation basierenden Pipelines kompatibel sind, was Konsortien mit mehreren Standorten dazu zwingt, 3–6 Monate in die Harmonisierung von Gating-Strategien und Dateiformatkonvertierungen zu investieren, bevor eine standortübergreifende Datenzusammenführung möglich wird.
Markttrends und Chancen für Zellanalyseinstrumente
Der Markt für Zellanalyseinstrumente sieht wachsende Chancen in Software und Dienstleistungen, die standardisierte Analysen, Rückverfolgbarkeit von Workflows und Integration mit Laborinformatiksystemen ermöglichen. Die verstärkte Einführung von hochdimensionalen und Einzelzell-Workflows schafft eine anhaltende Nachfrage nach fortschrittlichen Analyse-, Visualisierungs- und Qualitätskontrollwerkzeugen. Abonnementorientierte Softwaremodelle können den Benutzerzugang verbessern und die Einarbeitungszeiten für komplexe Workflows verkürzen. Diese Fähigkeiten stärken die Differenzierung der Anbieter über reine Hardware-Spezifikationen hinaus.
Der Markt für Zellanalyseinstrumente profitiert auch von der breiteren Einführung modularer und aufrüstbarer Instrumentenarchitekturen, die Ersatzkosten senken und die Einführung neuer Funktionen beschleunigen. Modulare Spektral-Upgrades, Automatisierungs-Add-ons und workflow-spezifische Konfigurationen helfen Organisationen, ihre Fähigkeiten zu erweitern, ohne das gesamte System ersetzen zu müssen. Der Ausbau der CRO- und CDMO-Dienstleistungskapazitäten schafft zusätzliche Chancen, da ausgelagerte Umgebungen skalierbare Analysen und validierte Workflows für mehrere Sponsoren erfordern. Diese Trends unterstützen integrierte Lösungen, die Instrumente, Verbrauchsmaterialien und Serviceabdeckung verbinden.
- Zum Beispiel bietet das im März 2025 eingeführte CytoFLEX Mosaik-Spektraldetektionsmodul von Beckman Coulter ein branchenweit erstes modulares Spektral-Upgrade für bestehende CytoFLEX-Plattformen, das die Detektionskapazität auf bis zu 88 Kanäle erweitert und die Spektralentmischungsauflösung um über 40 % im Vergleich zu herkömmlichen Bandpass-Konfigurationen verbessert, eine Fähigkeit, die jetzt in CRO-Umgebungen eingesetzt wird, um 40+ Farb-Immunphänotypisierungs-Panels für Onkologie-Studien mit mehreren Sponsoren zu validieren.
Regionale Einblicke
Nordamerika
Nordamerika trug 34,60 % des Umsatzes 2025 im Markt für Zellanalyseinstrumente bei, unterstützt durch eine starke Forschungsinfrastruktur und eine hohe Akzeptanz fortschrittlicher analytischer Workflows in der Wissenschaft und Industrie. Dichte Biotech- und Biopharma-Ökosysteme erhalten die Nachfrage nach Zytometrie-, Bildgebungs- und Einzelzell-Workflows, die in Entdeckungs- und Translationspipelines verwendet werden. Standardisierungserwartungen und ausgereifte technische Serviceabdeckung fördern regelmäßige Upgrades und hohe Nutzung. Die Entwicklungstätigkeit für fortschrittliche Therapien erhöht die Nachfrage nach validierten Workflows und konsistenten analytischen Ergebnissen weiter.
Europa
Europa repräsentierte 20,80% des Umsatzes 2025 im Markt für Zellanalyseinstrumente, unterstützt durch eine etablierte pharmazeutische Präsenz, starke akademische Netzwerke und den kontinuierlichen Einsatz standardisierter Analysemethoden. Europäische Labore legen Wert auf Reproduzierbarkeit, Methodenvalidierung und Interoperabilität, was die Einführung integrierter Instrumente und Analysen unterstützt. Die translationale Forschungsaktivität erhält die Nachfrage nach Phänotypisierung, Lebensfähigkeit und molekularen Auslesungen aufrecht. Die Modernisierung von Kerneinrichtungen und Ersatzzyklen verstärken weiterhin die stetige Beschaffung.
Asien-Pazifik
Asien-Pazifik machte 31,70% des Umsatzes 2025 im Markt für Zellanalyseinstrumente aus, was die schnelle Skalierung der Forschungskapazitäten und die Erweiterung der Bioproduktionsstandorte widerspiegelt. Die Akzeptanz steigt in der Wissenschaft und Industrie, da Programme für Präzisionsmedizin und die Herstellung von Biologika expandieren. Eine breitere Verfügbarkeit von Vertrieb und technischem Support verbessert den Zugang zu fortschrittlichen Plattformen in mehreren Ländern. Steigende Projektvolumina und der Ausbau der Infrastruktur unterstützen sowohl die Instrumentennachfrage als auch den wiederkehrenden Verbrauch von Verbrauchsmaterialien.
Lateinamerika
Lateinamerika erfasste 7,90% des Umsatzes 2025 im Markt für Zellanalyseinstrumente, wobei die Akzeptanz in großen Forschungszentren und führenden Krankenhausnetzwerken konzentriert ist. Budgetempfindlichkeit beeinflusst die Beschaffung hin zu hochnützlichen Arbeitsabläufen und gemeinsamen Kerneinrichtungen, die die Instrumentennutzung maximieren. Importabhängigkeit erhöht die Bedeutung der Vertriebsabdeckung und der Serviceverfügbarkeit für Kaufentscheidungen. Der allmähliche Ausbau der CRO-Aktivitäten und regionaler Forschungsprogramme unterstützt die stetige Akzeptanz.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika trug 5,00% des Umsatzes 2025 im Markt für Zellanalyseinstrumente bei, wobei die Nachfrage in ausgewählten Forschungszentren und Gesundheitssystemen konzentriert ist, die in die Modernisierung von Laboren investieren. Die Akzeptanz beschleunigt sich oft, wenn gebündelte Lösungen Schulungen, Wartung und Unterstützung bei der Standardisierung von Arbeitsabläufen umfassen. Der Ausbau der akademischen Kapazitäten und translationaler Forschungsinitiativen stärkt die Grundnutzung für Kernanalysetools. Inkrementelles Wachstum wird durch breitere Investitionen in diagnostische Fähigkeiten und Forschungsinfrastruktur unterstützt.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Zellanalyseinstrumente wird durch Plattformbreite, Arbeitsablaufintegration und wiederkehrende Einnahmemodelle, die an Verbrauchsmaterialien und Software gebunden sind, geprägt. Anbieter differenzieren sich durch Messungen mit höherem Parameter, Automatisierungsbereitschaft, Skalierbarkeit des Durchsatzes und verbesserte Reproduzierbarkeit über Arbeitsabläufe hinweg. Integrierte Ökosysteme, die Instrumente, Reagenzien und Analysen verbinden, können die Wechselkosten erhöhen und die Kundenbindung stärken. Anwendungsunterstützung und Servicenetzwerke beeinflussen auch Kaufentscheidungen in sowohl forschungsintensiven als auch regulierten Umgebungen.
Thermo Fisher Scientific Inc. konkurriert im Markt für Zellanalyseinstrumente durch umfassende Arbeitsablaufabdeckung, die Instrumente, Reagenzien und softwaregestützte Analysen über routinemäßige und fortgeschrittene Zellarbeitsabläufe hinweg verbindet. Thermo Fisher Scientific Inc. profitiert von der Skalierung im Vertrieb und technischen Service, was die Betriebszeit und die standardisierte Durchführung von Assays unterstützt. Die Produktpositionierung priorisiert oft integrierte Arbeitsabläufe, die betriebliche Übergaben reduzieren und die Durchlaufzeiten für zellbasierte Analysen verbessern. Die Breite des Portfolios unterstützt die Akzeptanz in akademischen, biopharmazeutischen und ausgelagerten Umgebungen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Thermo Fisher Scientific Inc.
- Danaher Corporation (Beckman Coulter Life Sciences)
- Becton, Dickinson and Company (BD)
- Merck KGaA
- Sartorius AG
- Agilent Technologies
- Bio-Rad Laboratories
- Miltenyi Biotec
- PerkinElmer (Revvity)
- 10x Genomics
- Nikon Corporation
- Yokogawa Electric Corporation
- Sysmex Corporation
- STEMCELL Technologies
- Luminex Corporation (DiaSorin)
Qualitative und quantitative Analysen der Unternehmen wurden durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Januar 2025 stellte Revvity, Inc. auf der SLAS2025 Phenologic.AI als neue Softwarelösung für zelluläre Bildgebungs-Workflows vor. Revvity erklärte, dass die Plattform vortrainierte Deep-Learning-Modelle verwendet, um Hellfeldbilder zu analysieren und die Analyse lebender Zellen in seiner Harmony- und Signals Image Artist-Softwareumgebung zu optimieren.
- Im April 2025 kündigte die Bruker Corporation die Einführung des Beacon Discovery Optofluidic Systems an, einer kompakten Tischplattform, die den Zugang zur funktionellen Analyse lebender Einzelzellen erweitern soll. Das Unternehmen erklärte, dass das neue System niedrigere Betriebskosten bietet, maschinelles Lernen-gestützte Automatisierung unterstützt und zur Vorbestellung freigegeben wurde, wobei kommerzielle Lieferungen später im Jahr 2025 erwartet werden.
- Im April 2025 führten BioSkryb Genomics und die Tecan Group im Rahmen einer neuen Partnerschaft einen Hochdurchsatz-Workflow für die Einzelzell-Multiomik ein. Die Zusammenarbeit kombiniert das ResolveOME Whole Genome and Transcriptome Single-Cell Core Kit von BioSkryb mit dem Uno Single Cell Dispenser von Tecan, um eine skalierbare, hochauflösende Analyse von Hunderten bis Tausenden einzelner Zellen zu unterstützen.
- Im Mai 2025 brachte BD (Becton, Dickinson and Company) den BD FACSDiscover A8 Zellanalysator auf den Markt und positionierte ihn als bahnbrechendes System für spektrale und Echtzeit-Bildgebungs-Zellanalysen. Laut BD wurde der Analysator entwickelt, um fortschrittliche Zellanalysefähigkeiten einem breiteren Spektrum von Forschern in der Wissenschaft und Biopharma zugänglich zu machen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 22971 Millionen |
| Umsatzprognose im Jahr 2032 | USD 36454.79 Millionen |
| Wachstumsrate (CAGR) | 6,82% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produktausblick: Instrumente, Verbrauchsmaterialien, Software & Dienstleistungen; Nach Anwendungsbereich: Zellzählung, Zellviabilität, Zellidentifikation, Zielidentifikation, PCR/qPCR, Zellsortierung, Einzelzell-Analyse, Andere Anwendungen; Nach Endverbraucher: Akademische & Forschungsinstitute, Pharmazeutische & Biotechnologieunternehmen, Auftragsforschungsorganisationen (CROs) & CDMOs, Krankenhäuser & Diagnoselabore, Andere Endverbraucher |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Thermo Fisher Scientific Inc.; Danaher Corporation (Beckman Coulter Life Sciences); Becton, Dickinson and Company (BD); Merck KGaA; Sartorius AG; Agilent Technologies; Bio-Rad Laboratories; Miltenyi Biotec; PerkinElmer (Revvity); 10x Genomics; Nikon Corporation; Yokogawa Electric Corporation; Sysmex Corporation; STEMCELL Technologies; Luminex Corporation (DiaSorin) |
| Anzahl der Seiten | 334 |
Segmentierung
Nach Produkt
- Instrumente
- Verbrauchsmaterialien
- Software & Dienstleistungen
Nach Anwendung
- Zellzählung
- Zellviabilität
- Zellidentifikation
- Zielidentifikation
- PCR/qPCR
- Zellsortierung
- Einzelzell-Analyse
- Andere Anwendungen
Nach Endverbraucher
- Akademische & Forschungsinstitute
- Pharmazeutische & Biotechnologieunternehmen
- Auftragsforschungsinstitute (CROs) & CDMOs
- Krankenhäuser & Diagnoselabore
- Andere Endverbraucher
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle und prognostizierte Markt für Zellanalysinstrumente?
Wie hoch ist die CAGR für den Markt der Zellanalyseinstrumente während des Prognosezeitraums?
Welches Segment ist das größte im Markt für Zellanalysinstrumente?
Welche Faktoren treiben das Wachstum im Markt für Zellanalysinstrumente an?
Wer sind die führenden Unternehmen im Markt für Zellanalysengeräte?
Welche Region führt den Markt für Zellanalyseinstrumente an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Zellanalysegeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Zellanalysegeräte Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 22971 million → 2032: USD 36454.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Zellanalysegeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Zellanalysegeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Zellanalysegeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Zellanalysegeräte Market Drivers
- 3.3 Markt für Zellanalysegeräte Market Restraints & Challenges
- 3.4 Markt für Zellanalysegeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Zellanalysegeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Zellanalysegeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Zellanalysegeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Zellanalysegeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Zellanalysegeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Zellanalysegeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Zellanalysegeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Zellanalysegeräte Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Zellanalysegeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Zellanalysegeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Zellanalysegeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Zellanalysegeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Zellanalysegeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Zellanalysegeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Zellanalysegeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Zellanalysegeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Zellanalysegeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Zellanalysegeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Zellanalysegeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
