
Marktübersicht der Zelltherapie-CDMO:
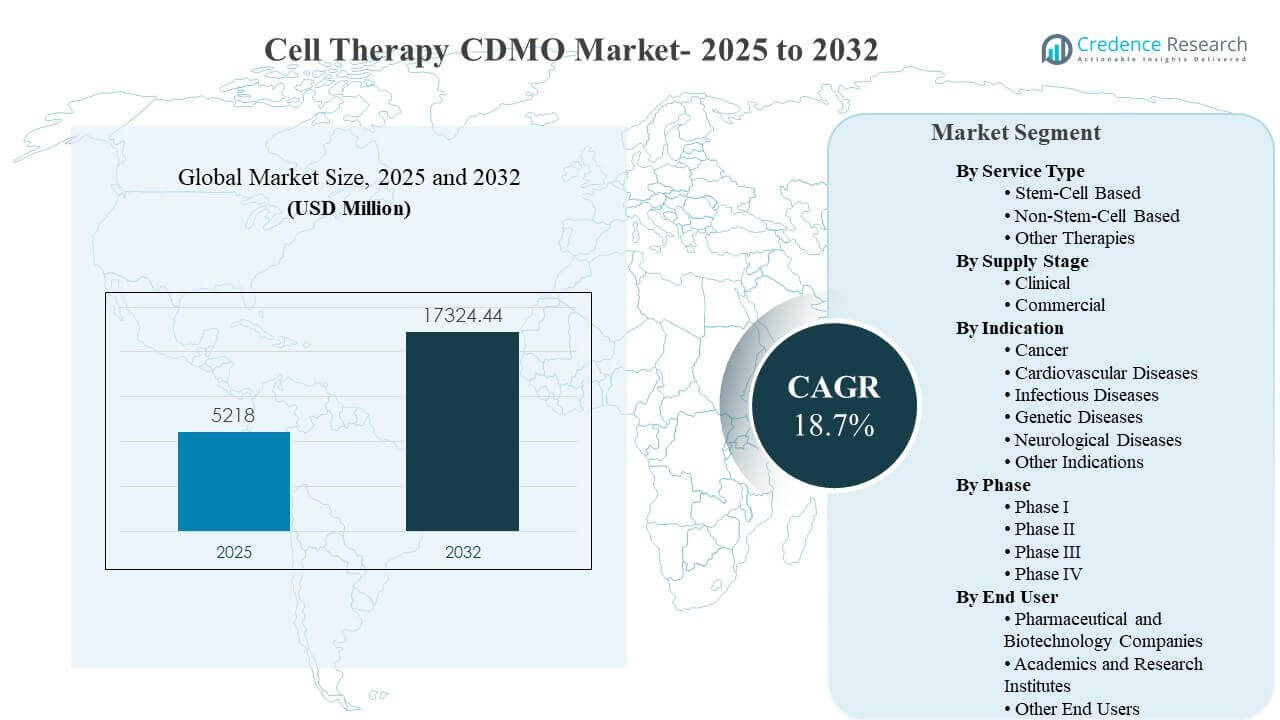
Die globale Marktgröße für Zelltherapie-CDMO wurde 2025 auf 5218 Millionen USD geschätzt und soll bis 2032 17324,44 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 18,7% von 2025 bis 2032. Die Erweiterung der klinischen Pipelines für Onkologie und seltene Krankheiten erhöht die Nachfrage nach spezialisierter Prozessentwicklung, GMP-Herstellung und Qualitätssystemen, die viele Sponsoren bevorzugt an erfahrene CDMOs auslagern. Der asiatisch-pazifische Raum erweitert seine Outsourcing-Kapazitäten schnell, während Nordamerika die Nachfrage durch eine hohe Sponsor-Konzentration, ausgereifte regulatorische Wege und etablierte Netzwerke für fortschrittliche Therapien weiterhin verankert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Zelltherapie-CDMO 2025 | USD 5218 Millionen |
| Zelltherapie-CDMO-Markt, CAGR | 18,7% |
| Marktgröße für Zelltherapie-CDMO 2032 | USD 17324,44 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt für Zelltherapie-CDMO soll von 5218 Millionen USD im Jahr 2025 auf 17324,44 Millionen USD bis 2032 bei einer CAGR von 18,7% (2025–2032) wachsen.
- Nicht-stammzellbasierte Dienstleistungen machten 2025 mit 52% den größten Anteil aus, unterstützt durch die starke Nachfrage nach komplexen Herstellungsabläufen für Immunzellen.
- Die klinische Versorgungsstufe repräsentierte 2025 einen Anteil von 71%, was den entwicklungsgewichteten Outsourcing-Bedarf in den Bereichen Prozessentwicklung, Analytik und GMP-Herstellung widerspiegelt.
- Die Krebsindikation hielt 2025 mit 57% den führenden Anteil, angetrieben durch anhaltende Versuchsumfänge und Herstellungsintensität für fortschrittliche Onkologieprogramme.
- Nordamerika führte die regionale Nachfrage mit einem Anteil von 39,1% im Jahr 2025 an, unterstützt durch Sponsor-Konzentration und ausgereifte CDMO-Ökosysteme.
Segmentanalyse
Das Nachfrageprofil des Zelltherapie-CDMO-Marktes wird durch komplexe Herstellungsschritte, strenge Qualitätskontrollen und die Notwendigkeit reproduzierbarer Ergebnisse über patientenspezifische und plattformbasierte Therapien hinweg geprägt. Sponsor-Organisationen priorisieren zunehmend CDMOs mit geschlossenen, automatisierten und kontaminationsresistenten Arbeitsabläufen, um die Chargenkonsistenz zu verbessern und das Betriebsrisiko zu reduzieren. Die Auswahl der Dienstleistungen ist eng mit der Komplexität der Therapie, der Geschwindigkeit des Technologietransfers und der Fähigkeit zur Durchführung von Vergleichbarkeits- und Validierungsanforderungen verbunden, während Programme fortschreiten. Integrierte Angebote, die Entwicklung, GMP-Herstellung und Testunterstützung verbinden, gewinnen an Bedeutung, da weniger Anbieterübergaben helfen, die Zeitpläne zu verkürzen.
Das Käuferverhalten im Zelltherapie-CDMO-Markt spiegelt auch die Verfügbarkeit von Kapazitäten und die Fähigkeit wider, von der klinischen zur kommerziellen Phase mit robuster Dokumentation zu skalieren. Klinische Programme erfordern flexible Suiten, schnelle Umstellungen und reaktionsfähige Analysen, während kommerzielle Programme eine nachhaltige Versorgungssicherheit, validierte Freigabetests und stärkere Lieferkettenkontrollen erfordern. Endbenutzer bewerten die regulatorische Erfolgsbilanz, die Reife des Abweichungsmanagements und die Fähigkeit, Anforderungen an die Kette des Eigentums und die Kette der Identität in relevanten Arbeitsabläufen zu verwalten. Die Differenzierung von CDMOs ergibt sich zunehmend aus der Standardisierung von Plattformen, digitalen Chargenprotokollen und modularen Kapazitätsstrategien, die die Vorlaufzeiten verkürzen.
Einblicke nach Dienstleistungstyp
Nicht-stammzellbasierte Therapien machten 2025 den größten Anteil von 52 % aus. Die führende Position wird durch eine höhere kurzfristige klinische Aktivität in Immunzellprogrammen und eine größere Fertigungsintensität pro Charge für viele fortgeschrittene Onkologie-Arbeitsabläufe unterstützt. Die Nachfrage nach CDMOs wird durch die Notwendigkeit eines robusten aseptischen Handlings, hochwertiger Rohstoffkontrollen und konsistenter Zellverarbeitungsergebnisse gestärkt. Sponsoren bevorzugen auch CDMOs, die den Technologietransfer effizient durchführen und Vergleichbarkeitsrahmen über Prozessänderungen hinweg aufrechterhalten können.
Einblicke nach Versorgungsstufe
Klinische Programme machten 2025 den größten Anteil von 71 % aus. Die führende Position spiegelt eine starke Pipeline-Aktivität in der Frühphase wider, die Prozessentwicklung, analytische Methodenbereitschaft und GMP-Fertigung im kleinen bis mittleren Maßstab erfordert. Die klinische Nachfrage bevorzugt CDMOs mit flexibler Kapazität, schneller Terminplanung und starken Qualitätssystemen, die häufige Iterationen unterstützen. Viele Sponsoren nutzen auch CDMOs, um das Risiko der Fertigung vor dem Scale-up in der Spätphase und kommerziellen Validierungsaktivitäten zu verringern.
Einblicke nach Indikation
Krebs machte 2025 den größten Anteil von 57 % aus. Onkologieprogramme erzeugen aufgrund der Aktivitäten in multizentrischen Studien, der Fertigungskomplexität und der strengen Anforderungen an die Qualitätsfreigabe ein erhebliches Outsourcing-Volumen. Die Auswahl von CDMOs in der Onkologie betont Zuverlässigkeit, Disziplin in der Kette des Eigentums, wo relevant, und die Fähigkeit, die Kapazität zu skalieren, ohne die Qualitätsleistung zu beeinträchtigen. Eine breite Onkologie-Pipeline erhält auch die Nachfrage nach integrierter Unterstützung von der Entwicklung bis zur Fertigung, um Zeitpläne zu komprimieren.
Einblicke nach Phase
Phase I machte 2025 den größten Anteil von 35 % aus. Die Aktivität in der Frühphase führt, weil Sponsoren eine schnelle Prozesseinrichtung, Machbarkeitsläufe und GMP-Fertigung mit engen Durchlaufzeiterwartungen benötigen. Die Nachfrage in Phase I hängt auch von starken Analyse- und Dokumentationsfähigkeiten ab, um regulatorische Einreichungen und Protokollentwicklungen zu erfüllen. Wenn Programme in Phase II und Phase III voranschreiten, verschiebt sich der Wert von CDMOs hin zu Skalierungsbereitschaft, Vergleichbarkeitsplanung und strukturierterer Versorgungssicherheit.
Einblicke nach Endbenutzer
Pharma- und Biotechnologieunternehmen machten 2025 den größten Anteil von 74 % aus. Sponsorgetriebenes Outsourcing bleibt dominant, da viele Entwickler über keine interne GMP-Infrastruktur verfügen oder Kapital für die klinische Expansion erhalten möchten. Die Bewertung von Partnern konzentriert sich auf die regulatorische Erfolgsbilanz, die Reife der Qualitätssysteme und die Fähigkeit, zuverlässig unter GMP-Beschränkungen zu skalieren. Akademische und translationale Gruppen tragen durch frühe Entwicklungsarbeiten bedeutende Nachfrage bei, aber kommerzielle und späte Skalierungserwartungen werden weitgehend von Sponsoren geleitet.
Markttreiber für Zelltherapie-CDMO
Erweiterung der klinischen Pipelines für Zelltherapien
Der Markt für Zelltherapie-CDMO wird durch steigende klinische Aktivitäten in Onkologie- und seltenen Krankheitsprogrammen angetrieben, die spezialisierte Herstellungs- und Qualitätssysteme erfordern. Zunehmende Studienvolumina verstärken die Nachfrage nach Prozessentwicklung, analytischer Bereitschaft und GMP-Produktionskapazität, die Sponsoren nicht immer intern aufbauen können. Die Komplexität der Herstellung, der Bedarf an schnellen Durchlaufzeiten und die sich entwickelnden regulatorischen Erwartungen erhöhen die Abhängigkeit von externen Partnern. Sponsoren bevorzugen auch integrierte Servicemodelle, die Übergaben an Anbieter reduzieren und die Programmausführung über Meilensteine hinweg straffen.
Skalierungsanforderungen und Kapazitätsbeschränkungen
Das Wachstum des Zelltherapie-CDMO-Marktes wird durch die begrenzte globale Verfügbarkeit qualifizierter Suiten, erfahrener Mitarbeiter und validierter Workflows für fortgeschrittene Therapien unterstützt. Die Skalierung von frühen klinischen Chargen zur Spätphasenversorgung erfordert disziplinierte Vergleichbarkeitsstrategien, strengere Lieferkettenkontrollen und validierte Freigabetests. Viele Sponsoren sichern sich frühzeitig Kapazitäten durch langfristige Vereinbarungen, um das Planungsrisiko zu reduzieren. CDMOs, die Kapazitäten mit modularen Suiten und standardisierten Plattformen erweitern können, profitieren von stärkerer Auslastung und wiederkehrendem Geschäft.
Automatisierung und geschlossene Herstellungs-Workflows
Der Markt für Zelltherapie-CDMO wird zunehmend durch die Nachfrage nach geschlossenen, automatisierten und kontaminationsresistenten Herstellungsdesigns geprägt. Automatisierung unterstützt die Chargenkonsistenz, reduziert das Risiko manueller Handhabung und verbessert den operativen Durchsatz bei komplexen Zellverarbeitungsschritten. Geschlossene Workflows können auch die Abweichungskontrolle stärken und vorhersehbarere Qualitätsresultate unterstützen. Sponsoren sehen die Modernisierung der Herstellung als Unterscheidungsmerkmal bei der Auswahl von CDMOs, insbesondere für Programme, die Skalierung und die Ausführung an mehreren Standorten erwarten.
- Zum Beispiel sagt Cellares, dass seine geschlossene Cell Shuttle-Plattform Prozessfehler um 75 Prozent reduziert, 90 Prozent weniger Arbeitskraft erfordert und 90 Prozent weniger Platz benötigt, während sie bis zu 16 Kartuschen asynchron für die gleichzeitige Mehrproduktfertigung laden kann.
Komplexität der regulatorischen und Qualitätssysteme
Der Markt für Zelltherapie-CDMO profitiert von der Präferenz der Sponsoren für Partner mit starken Qualitätsmanagementsystemen und bewährter regulatorischer Umsetzung. Zelltherapien erfordern strenge Dokumentation, Rückverfolgbarkeitskontrollen, wo relevant, und robuste Abweichungs- und Änderungsmanagementpraktiken. Regulatorische Einreichungen und Inspektionen belohnen konsistente Qualitätsleistung und validierte Prozesse. CDMOs mit etablierten Compliance-Kulturen und erfahrenen regulatorischen Teams helfen Sponsoren, das Ausführungsrisiko zu reduzieren und die Entwicklungsmomentum aufrechtzuerhalten.
- Zum Beispiel gibt Catalent an, dass seine Zelltherapieeinrichtungen in Belgien und den Vereinigten Staaten FDA- und EMA-konform sind und dass der Campus in Gosselies mehr als 130.000 Quadratfuß dedizierte Fläche, mehr als 20 CGMP Grade B und C Reinräume, spezielle QC-Labore und qualifizierte Personaldienste umfasst, die alle die Art von Dokumentation, Freigabe und Überwachungsfähigkeiten verstärken, die Sponsoren in der regulierten Zelltherapieherstellung suchen.
Herausforderungen des Zelltherapie-CDMO-Marktes
Die Abläufe im Zelltherapie-CDMO-Markt stehen unter Druck durch Kapazitätsengpässe, Fachkräftemangel und ungleichmäßige Bereitschaft an globalen Standorten. Die Herstellung fortschrittlicher Therapien erfordert geschulte Bediener, starke QA-Überwachung und konsistente Materialkontrolle, was schwer schnell zu skalieren sein kann. Chargenausfälle und Abweichungen können aufgrund hoher Inputkosten und begrenzter Planungsflexibilität kostspielig sein. Programmzeitpläne können auch durch die Komplexität des Technologietransfers und die variable Bereitschaft der Sponsorprozesse und Analysen gestört werden.
- Zum Beispiel berichtet Cellares, dass sein automatisierter Cell Shuttle 16 Chargen parallel verarbeiten, Prozessfehler um 75 % reduzieren, den Arbeits- und Raumbedarf um 90 % senken und bis zu 2.800 Chargen pro Jahr und Cell Shuttle unterstützen kann, was zeigt, wie Automatisierung genutzt wird, um Engpässe zu erleichtern und die Abhängigkeit von Bedienern zu reduzieren.
Der Zelltherapie-CDMO-Markt steht auch vor Herausforderungen, die mit Standardisierungsgrenzen über verschiedene Therapiemodalitäten und sich entwickelnde regulatorische Erwartungen verbunden sind. Unterschiede in Zellquellen, Prozessschritten und kritischen Qualitätsmerkmalen verringern die Möglichkeit, universelle Herstellungsvorlagen anzuwenden. Variabilität der Rohstoffe und Einschränkungen in der Lieferkette können die Konsistenz und Zuverlässigkeit der Planung beeinträchtigen. Die Komplexität der Vertragsgestaltung nimmt zu, wenn Sponsoren mehrregionale Lieferstrategien, langfristige Kapazitätsverpflichtungen und Leistungsgarantien verlangen.
Trends und Chancen im Zelltherapie-CDMO-Markt
Der Zelltherapie-CDMO-Markt verzeichnet eine zunehmende Akzeptanz modularer und flexibler Herstellungsansätze, die eine Kapazitätserweiterung ohne lange Bauzyklen ermöglichen. Standardisierte Plattformen für die Upstream- und Downstream-Verarbeitung können die Reibung beim Technologietransfer verringern und die Reproduzierbarkeit stärken. Digitale Chargenprotokolle, erweiterte Analysen und stärkere Prozessüberwachung unterstützen verbesserte Ergebnisse beim ersten Mal. Diese Trends schaffen Chancen für CDMOs, die in skalierbare Infrastruktur und datengesteuerte Qualitätsausführung investieren.
Das Chancenpotenzial des Zelltherapie-CDMO-Marktes erweitert sich auch durch End-to-End-Service-Bündelung, die Entwicklung, GMP-Herstellung und Testunterstützung kombiniert. Sponsoren bevorzugen weniger Übergaben und klarere Verantwortlichkeiten entlang der Lieferkette. Regionale Diversifizierungsstrategien wachsen, da Sponsoren darauf abzielen, das Lieferkettenrisiko zu minimieren und die Nähe zu klinischen und kommerziellen Märkten zu verbessern. CDMOs mit Netzwerken an mehreren Standorten und konsistenten Qualitätsrahmen sind gut positioniert, um langfristige Verträge zu gewinnen, wenn Programme voranschreiten.
- Zum Beispiel erstreckt sich Catalents Zelltherapie-Netzwerk über Gosselies, Princeton und Düsseldorf und umfasst etwa 67.000 Quadratfuß klinische Herstellungsfläche mit 12 CGMP-Reinräumen in Gosselies, 60.000 Quadratfuß kommerzielle Fläche auf demselben belgischen Campus, eine 7.500 Quadratfuß große iPSC-Klinikeinrichtung in Düsseldorf und etwa 30.000 Quadratfuß mit 16 flexiblen CGMP-Reinräumen in Princeton.
Regionale Einblicke
Nordamerika
Nordamerika machte 2025 einen Anteil von 39,1% aus, was auf eine hohe Sponsorendichte und ausgereifte Ökosysteme für die Entwicklung und Herstellung fortschrittlicher Therapien zurückzuführen ist. Die Nachfrage wird durch eine starke klinische Studienaktivität und etablierte regulatorische Wege unterstützt, die die Planung der Skalierung fördern. Bei der Auswahl von CDMOs wird Wert auf die Reife des Qualitätssystems, erfahrenes Personal und die Verfügbarkeit validierter Suiten für komplexe Arbeitsabläufe gelegt. Langfristige Kapazitätsvereinbarungen sind üblich, da Sponsoren das Risiko von Terminverschiebungen reduzieren und Entwicklungszeitpläne schützen möchten.
Europa
Europa repräsentierte 2025 einen Anteil von 22,1%, unterstützt durch etablierte GMP-Herstellungsfähigkeiten und hohe Qualitäts- und Compliance-Erwartungen. Die regionale Nachfrage profitiert von aktiven klinischen Programmen und einem wachsenden Fokus auf skalierbare Herstellungsbereitschaft. Sponsoren schätzen CDMOs, die konsistente Dokumentation, Vergleichbarkeitsstrategien und validierte Freigabetests durchführen können. Die Herstellungserweiterung ist zunehmend an flexible Kapazitäten und Prozessstandardisierung gebunden, die den Bedarf an länderübergreifender Versorgung unterstützen.
Asien-Pazifik
Der Asien-Pazifik trug 2025 einen Anteil von 29,6% bei, was auf den schnellen Kapazitätsaufbau und die verstärkte Outsourcing-Akzeptanz in aufstrebenden und etablierten Biotech-Zentren zurückzuführen ist. Das Wachstum wird durch den Ausbau der Fertigungsinfrastruktur und die stärkere Integration in globale Lieferketten unterstützt. CDMOs in der Region konkurrieren in Bezug auf Geschwindigkeit, Skalierung und Kosteneffizienz, während sie Qualitätssysteme aufrüsten, um den globalen Erwartungen der Sponsoren gerecht zu werden. Die regionale Expansion verbessert auch die Nähe zur klinischen Entwicklungsaktivität und stärkt Strategien zur Lieferkettenresilienz.
Lateinamerika
Lateinamerika hielt 2025 einen Anteil von 6,2%, unterstützt durch ausgewählte Ländercluster mit verbesserter Biopharma-Infrastruktur und steigender Teilnahme an klinischen Aktivitäten. Die Nachfrage nach CDMOs ist im Vergleich zu großen Regionen begrenzter, da die Fertigungstiefe geringer ist und es weniger groß angelegte fortschrittliche Therapieprogramme gibt. Partnerschaften und Technologietransfermodelle können die Entwicklung von Fähigkeiten für spezialisierte Arbeitsabläufe beschleunigen. Sponsoren nutzen oft regionale Strategien, um klinische Versorgungsbedürfnisse zu unterstützen und gezielte Marktzugangsplanungen durchzuführen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika verzeichnete 2025 einen Anteil von 3,0%, was auf die Entwicklung eines frühen Ökosystems und eine begrenzte lokale Herstellungstiefe für fortschrittliche Therapien zurückzuführen ist. Die Nachfrage konzentriert sich auf eine kleinere Anzahl von Ländern mit wachsender Gesundheitsinvestition und Forschungsaktivität. Das Engagement von CDMOs konzentriert sich oft auf gezielte Projekte, Technologiepartnerschaften und den langfristigen Aufbau von Fähigkeiten. Externe Kapazitäten bleiben wichtig für die Skalierung und zur Erfüllung strenger GMP- und regulatorischer Erwartungen.
Wettbewerbslandschaft
Der Wettbewerb im Zelltherapie-CDMO-Markt konzentriert sich auf die Zuverlässigkeit der Herstellung, die Reife des Qualitätssystems und die Fähigkeit, Kapazitäten zu skalieren, ohne die Compliance-Leistung zu beeinträchtigen. Führende CDMOs investieren in flexible Suiten, Automatisierung und standardisierte Plattformen, um Reibungen beim Technologietransfer zu reduzieren und die Chargenkonsistenz zu verbessern. Integrierte Angebote, die Entwicklungsunterstützung, GMP-Herstellung und Tests kombinieren, ermöglichen klarere Verantwortlichkeiten und schnellere Ausführung. Multi-Site-Netzwerke und langfristige Kapazitätsverpflichtungen werden zunehmend genutzt, um Sponsorbeziehungen zu sichern und die Auslastung zu stabilisieren.
Catalent, Inc. konkurriert durch ein etabliertes CDMO-Netzwerk und einen Fokus auf die Durchführung komplexer Programme mit starker Qualitätsüberwachung. Catalent, Inc. profitiert von Fähigkeiten, die die Prozessentwicklung durch GMP-Herstellung und operative Umsetzung unterstützen, die auf die Zeiterwartungen der Auftraggeber abgestimmt sind. Investitionsprioritäten betonen oft die Kapazitätsbereitschaft, die Standardisierung von Plattformen und ein diszipliniertes Projektmanagement, um das Abweichungsrisiko zu reduzieren. Catalent, Inc. ist positioniert, um von langfristigen Investitionen zu profitieren, die die Wettbewerbsfähigkeit in der Herstellung fortschrittlicher Modalitäten stärken.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Catalent, Inc.
- Lonza Group
- Recipharm AB
- WuXi Advanced Therapies
- Charles River Laboratories International, Inc.
- Cytiva
- Samsung Biologics
- Thermo Fisher Scientific Inc.
- Novartis AG
- WuXi AppTec
- AGC Biologics
- OmniaBio
- Rentschler Biopharma
- Charles River Laboratories
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Jüngste Entwicklungen
- Im Februar 2026 kündigte Cellipont Bioservices eine strategische Zusammenarbeit mit Soter Bio an, um integrierte Herstellungswege für komplexe Zelltherapien zu unterstützen, was ein aktuelles Partnerschaftsupdate im Zelltherapie-CDMO-Markt darstellt.
- Im Februar 2026 erweiterte OXB seine strategische Partnerschaft mit Bristol Myers Squibb durch eine neue mehrjährige kommerzielle Liefervereinbarung zur Herstellung und Lieferung von lentiviralen Vektoren für BMS CAR-T-Programme.
- Im Mai 2025 wählte CellProthera CELLforCURE von SEQENS als seinen CDMO-Partner für die Phase-3-GMP-Herstellung von ProtheraCytes, wobei der Technologietransfer für 2025 geplant ist und die klinische Chargenproduktion für 2026 vorgesehen ist.
- Im April 2025 startete AGC Biologics eine neue spezialisierte Abteilung für Zell- und Gentechnologien, um sein CDMO-Serviceangebot zu stärken und Entwickler zu unterstützen, die zusätzliche Fertigungskapazitäten und technisches Fachwissen benötigen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 5218 Millionen |
| Umsatzprognose für 2032 | USD 17324,44 Millionen |
| Wachstumsrate (CAGR) | 18,7% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Dienstleistungstyp-Ausblick: Stammzellbasiert, Nicht-Stammzellbasiert, Andere Therapien; Nach Lieferstufe-Ausblick: Klinisch, Kommerziell; Nach Indikationsausblick: Krebs, Herz-Kreislauf-Erkrankungen, Infektionskrankheiten, Genetische Erkrankungen, Neurologische Erkrankungen, Andere Indikationen; Nach Phasenausblick: Phase I, Phase II, Phase III, Phase IV; Nach Endnutzer-Ausblick: Pharma- und Biotechnologieunternehmen, Akademische und Forschungsinstitute, Andere Endnutzer |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Catalent, Inc.; Lonza Group; Recipharm AB; WuXi Advanced Therapies; Charles River Laboratories International, Inc.; Cytiva; Samsung Biologics; Thermo Fisher Scientific Inc.; Novartis AG; WuXi AppTec; AGC Biologics; OmniaBio; Rentschler Biopharma; Charles River Laboratories |
| Anzahl der Seiten | 328 |
Segmentierung
Nach Dienstleistungstyp
- Stammzellbasiert
- Nicht-Stammzellbasiert
- Andere Therapien
Nach Lieferstufe
- Klinisch
- Kommerziell
Nach Indikation
- Krebs
- Herz-Kreislauf-Erkrankungen
- Infektionskrankheiten
- Genetische Erkrankungen
- Neurologische Erkrankungen
- Andere Indikationen
Nach Phase
- Phase I
- Phase II
- Phase III
- Phase IV
Nach Endnutzer
- Pharma- und Biotechnologieunternehmen
- Akademische und Forschungsinstitute
- Andere Endnutzer
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle und prognostizierte Marktgröße für den Cell Therapy CDMO-Markt?
Wie hoch ist die erwartete Wachstumsrate für den Markt der Zelltherapie-CDMO?
Welches Segment hält den größten Anteil am Markt für Zelltherapie-CDMO?
Welche Faktoren treiben das Wachstum im Markt für Zelltherapie-CDMO voran?
Wer sind die führenden Unternehmen im Markt für CDMO in der Zelltherapie?
Welche Region führt den Markt für Zelltherapie-CDMOs an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für CDMO in der Zelltherapie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für CDMO in der Zelltherapie Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 5218 million → 2032: USD 17324.44 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für CDMO in der Zelltherapie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für CDMO in der Zelltherapie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für CDMO in der Zelltherapie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für CDMO in der Zelltherapie Market Drivers
- 3.3 Markt für CDMO in der Zelltherapie Market Restraints & Challenges
- 3.4 Markt für CDMO in der Zelltherapie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für CDMO in der Zelltherapie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für CDMO in der Zelltherapie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für CDMO in der Zelltherapie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für CDMO in der Zelltherapie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für CDMO in der Zelltherapie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für CDMO in der Zelltherapie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für CDMO in der Zelltherapie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für CDMO in der Zelltherapie Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für CDMO in der Zelltherapie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für CDMO in der Zelltherapie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für CDMO in der Zelltherapie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für CDMO in der Zelltherapie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für CDMO in der Zelltherapie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für CDMO in der Zelltherapie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für CDMO in der Zelltherapie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für CDMO in der Zelltherapie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für CDMO in der Zelltherapie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für CDMO in der Zelltherapie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für CDMO in der Zelltherapie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
