
Marktübersicht zur Analyse von zellfreier RNA (cfRNA):
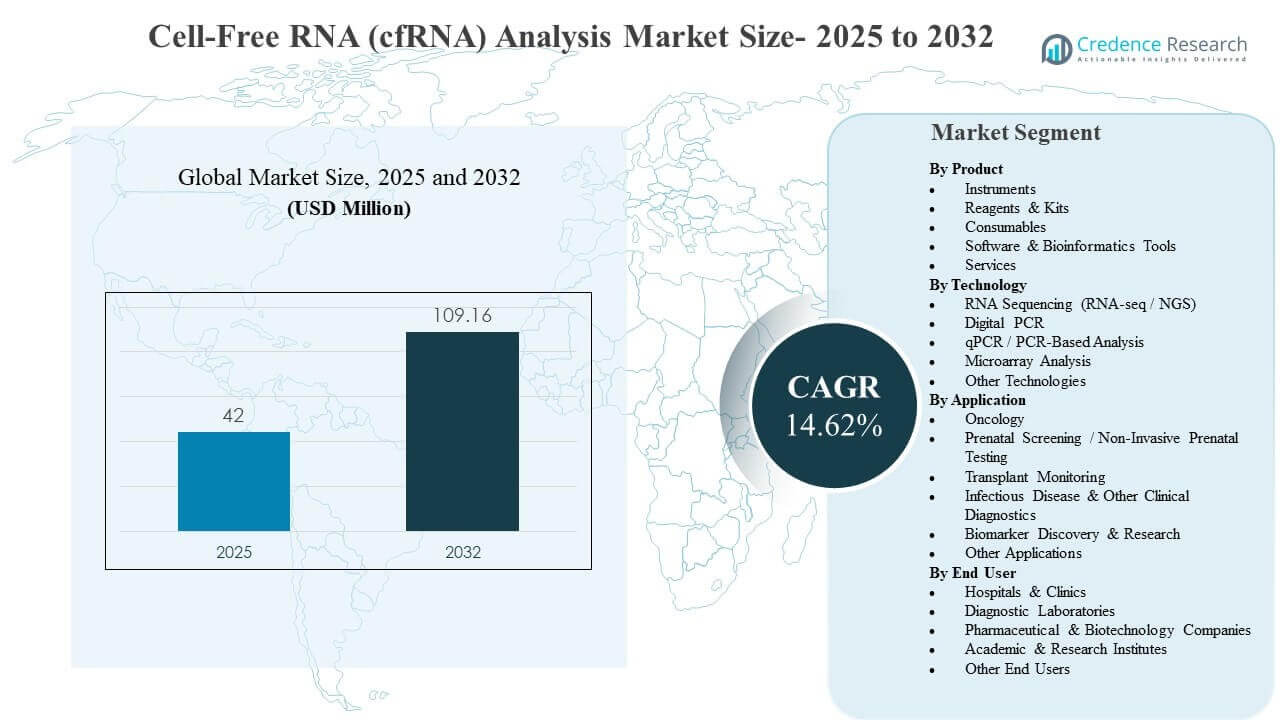
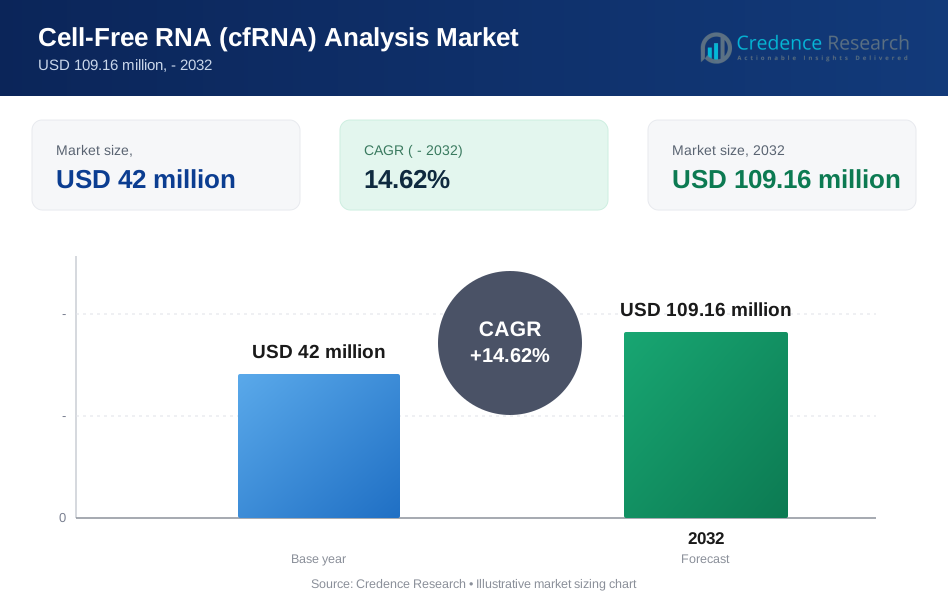
Die globale Marktgröße für die Analyse von zellfreier RNA (cfRNA) wurde im Jahr 2025 auf 42 Millionen USD geschätzt und soll bis 2032 109,16 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14,62% von 2025 bis 2032. Das Wachstum wird hauptsächlich durch die Erweiterung von Flüssigbiopsie-Workflows angetrieben, die zunehmend RNA-Signale erfordern, um die Krankheitscharakterisierung, Therapieüberwachung und Biomarkervalidierung in klinischen und translationalen Umgebungen zu verbessern. Nordamerika bleibt das größte Kommerzialisierungszentrum, unterstützt durch eine starke Sequenzierungsinfrastruktur, fortschrittliche Diagnostikadoption und konzentrierte Lieferantenökosysteme in den Bereichen Instrumente, Reagenzien und Bioinformatik.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für die Analyse von zellfreier RNA (cfRNA) 2025 | 42 Millionen USD |
| Markt für die Analyse von zellfreier RNA (cfRNA), CAGR | 14,62% |
| Marktgröße für die Analyse von zellfreier RNA (cfRNA) 2032 | 109,16 Millionen USD |
Wichtige Markttrends & Einblicke
- Die Marktgröße für die Analyse von zellfreier RNA (cfRNA) wächst von 42 Millionen USD (2025) auf 109,16 Millionen USD (2032) mit einer CAGR von 14,62% (2025–2032).
- RNA-Sequenzierung (RNA-seq/NGS) führt die Technologieadoption mit einem Anteil von 48,6% (2025) an, da die transkriptomweite Profilierung die Entdeckung von Signaturen und die Entwicklung von Tests unterstützt.
- Reagenzien & Kits stellen mit einem Anteil von 41,7% (2025) den größten Produktpool dar, aufgrund des Verbrauchs pro Probe bei Extraktion, Bibliotheksvorbereitung und QC-Schritten.
- Die Onkologie macht mit einem Anteil von 39,4% (2025) den führenden Anwendungsbereich aus, da cfRNA ctDNA ergänzt, um Überwachung und Einblicke in die Tumorbiologie zu bieten.
- Nordamerika hält mit einem Anteil von 39,2% (2025) die führende regionale Position, was die ausgereifte molekulare Diagnostikinfrastruktur und hohe Forschungsintensität widerspiegelt.
Segmentanalyse
Die Akzeptanz der Analyse von zellfreier RNA wird durch die Sensitivität des Workflows geprägt, wobei niedrig-abundante und fragmentierte RNA eine starke Nachfrage nach optimierten Extraktionschemien, Kontaminationskontrolle und wiederholbaren Prä-Analytiken erzeugt. Standardisierte Pipelines, die die Variabilität bei Sammlung, Stabilisierung, Isolierung und Bibliotheksvorbereitung reduzieren, bleiben ein entscheidender Kaufgrund für Krankenhäuser, Diagnoselabore und translationale Forschungsgruppen. Da sich cfRNA-Signaturen über Entdeckungsstudien hinaus erweitern, priorisieren Endnutzer zunehmend schlüsselfertige Workflows, die die Kompatibilität über RT-qPCR, digitale PCR und Sequenzierungsausgaben hinweg bewahren.
Die Technologiewahl wird zunehmend durch Anwendungsfälle bestimmt. RNA-seq/NGS bleibt zentral für die Entdeckung und Verfeinerung von Assays, insbesondere wenn das Ziel eine breite Transkriptdetektion, Spleißvarianten und Signalwege auf Ebene erfordert. Digitale PCR- und qPCR-basierte Ansätze gewinnen an Bedeutung für die empfindliche Bestätigung und die langfristige Überwachung, sobald Zielpanels definiert sind, und unterstützen den operativen Ausbau in Diagnoselaboren. Bioinformatik-Tools und -Dienste erweitern sich parallel zu Multi-Proben-Studien, da eine robuste Interpretation von cfRNA-Signalen Normalisierung, Batch-Korrektur und klinisch aussagekräftige Berichterstattung erfordert.
Nach Produktinformationen
Reagenzien & Kits machten den größten Anteil von 41,7% im Jahr 2025 aus. Reagenzien & Kits führen, weil cfRNA-Workflows Extraktions- und Vorbereitungsinputs pro Probe verbrauchen, und höhere Probenvolumina direkt den wiederkehrenden Verbrauch erhöhen. Die Nachfrage konzentriert sich auf RNA-Stabilisierung, Isolation, Bibliotheksvorbereitung und Assay-Kontrollen, die die Reproduzierbarkeit verbessern und falsche Signale durch Abbau oder Kontamination reduzieren. Die Erweiterung von Dienstleistungen und Software erhöht auch den Reagenzienverbrauch, da ausgelagerte Sequenzierung und Analyse dennoch standardisierte Chemien und validierte Protokolle erfordern.
Nach Technologieinformationen
RNA-Sequenzierung (RNA-seq / NGS) machte den größten Anteil von 48,6% im Jahr 2025 aus. RNA-seq/NGS führt, weil die Profilierung im Transkriptom-Maßstab die Entdeckung von Biomarkern, die Panelgestaltung und die Entwicklung von Multi-Krankheitssignaturen aus Plasma und anderen Bioflüssigkeiten unterstützt. RNA-seq/NGS ermöglicht auch eine höherdimensionale Interpretation wie differentielle Expression und Signalwege auf Ebene, was die biologische Auflösung im Vergleich zu Einzelziel-Assays verbessert. Digitale PCR- und qPCR-basierte Analysen bleiben unerlässlich für die empfindliche Verifizierung und routinemäßige Überwachung, sobald Ziele festgelegt sind.
Nach Anwendungsinformationen
Onkologie machte den größten Anteil von 39,4% im Jahr 2025 aus. Onkologie führt, weil Programme zur Flüssigbiopsie minimalinvasive Werkzeuge für die Krankheitsdetektion, -stratifizierung und -überwachung erfordern, und cfRNA den Biomarker-Raum über DNA-Veränderungen hinaus erweitert. cfRNA-abgeleitete Expressions- und Fusionssignale unterstützen die Bewertung der Therapieantwort und die Untersuchung von Restkrankheiten in Forschungs- und Übersetzungskontexten. Die Nachfrage nach Biomarker-Entdeckung bleibt stark, da Onkologieprogramme kontinuierlich Zielpanels aktualisieren und groß angelegte Validierungen erfordern.
Nach Endnutzerinformationen
Diagnoselabore machten den größten Anteil von 31,8% im Jahr 2025 aus. Diagnoselabore führen, weil zentralisierte Testmodelle die Konsolidierung von Probendurchsatz, Instrumentennutzung und standardisierten SOPs über Multi-Site-Sammlungen hinweg ermöglichen. Diagnoselabore halten auch die operative Struktur aufrecht, um Extraktionsautomatisierung, Sequenzierungs-Workflows und Dateninterpretationstools im großen Maßstab zu integrieren. Krankenhäuser und Kliniken tragen durch Probenentnahme und Versorgungspfade bedeutend bei, aber hochkomplexe Verarbeitung und Analytik bleiben in Laborumgebungen konzentriert.
Markttreiber für die Analyse von zellfreier RNA (cfRNA)
Erweiterung von Flüssigbiopsie- und Langzeitüberwachungs-Workflows
Programme für Flüssigbiopsien suchen zunehmend nach RNA-Signalen, um DNA-Veränderungen zu ergänzen, was die Charakterisierung von Krankheiten und die biologische Interpretation verbessert. cfRNA unterstützt die nicht-invasive Überwachung über Behandlungszyklen hinweg, was die Nachfrage nach wiederholten Tests in der Onkologie und anderen klinischen Bereichen erhöht. Die Übersetzung von Forschung in die Klinik stärkt auch die Finanzierung und Beschaffung für standardisierte Arbeitsabläufe, die Extraktion, Quantifizierung und Sequenzierung umfassen. Während sich Biomarker-Pipelines weiterentwickeln, erweitern klinische Validierungsprogramme die Probenvolumina, was den anhaltenden Verbrauch von Reagenzien, Kits und Datenanalysefähigkeiten erhöht.
- Zum Beispiel sagte im PREMOM-Studie (NCT04990141), die 9.586 schwangere Frauen in 14 spanischen Krankenhäusern (2021–2024) umfasste, die trimester-spezifische Plasma-cfRNA-Profilierung eine früh einsetzende Präeklampsie mit 83% Sensitivität und 88% Spezifität (AUC 0,85) 18,0 Wochen vor dem klinischen Beginn voraus und eine spät einsetzende Präeklampsie mit 86% Sensitivität und 89% Spezifität (AUC 0,88) 14,9 Wochen vor Beginn, was eine groß angelegte klinische Validierung demonstriert, die die Einführung standardisierter cfRNA-Arbeitsabläufe vorantreibt.
Höhere Sensitivitätsanforderungen für Biomarker mit geringer Häufigkeit
cfRNA-Proben enthalten oft fragmentiertes und niedrig konzentriertes Material, was einen starken Fokus auf hocheffiziente Extraktion und robuste nachgelagerte Detektion legt. Endbenutzer priorisieren Technologien, die die Sensitivität und Reproduzierbarkeit verbessern, was die Einführung fortschrittlicher NGS-Arbeitsabläufe und leistungsstarker PCR-Plattformen unterstützt. Die Optimierung von Arbeitsabläufen reduziert die Variabilität durch präanalytische Handhabung und verbessert das Vertrauen in die longitudinale Messung. Dieses durch Sensitivität getriebene Kaufverhalten stärkt die Nachfrage nach validierten Kits, QC-Kontrollen und automatisierungsfreundlichen Protokollen.
Wachsende Nutzung in der Biopharma für die Entdeckung von Biomarkern und die Ermöglichung von Studien
Biopharmazeutische und biotechnologische Unternehmen erweitern die Nutzung von cfRNA für translationale Forschung, Patientenstratifizierung und Überwachungen der Reaktion in klinischen Studien. cfRNA-Expressions- und Fusionssignale können pharmakodynamische Einblicke und die Validierung von Wirkmechanismen unterstützen, was die Rolle der cfRNA-Analytik in Entwicklungspipelines stärkt. Während die Studienumfänge wachsen, erhöhen externe Partner und CRO-verbundene Labore die Durchsatzanforderungen bei Sequenzierung und Analyse. Das erweiterte, studiengetriebene Volumen stärkt die Nachfrage nach Reagenzien, Sequenzierung, Software und spezialisierten Dienstleistungen.
Fortschritte in der Bioinformatik und Integration von Multi-Omics
Die Interpretation von cfRNA erfordert robuste rechnerische Arbeitsabläufe für Normalisierung, Batch-Korrektur und klinisch relevante Berichterstattung. Die zunehmende Integration von Multi-Omics-Ansätzen fördert die Einführung von Bioinformatik-Tools, die cfRNA-Signale mit DNA-Varianten, Proteinen und klinischen Metadaten verknüpfen. Verbesserte Pipelines reduzieren falsch-positive Ergebnisse und erhöhen die Reproduzierbarkeit, was eine breitere Einführung in translationalen Umgebungen unterstützt. Die Nachfrage nach standardisierten Analysemodule, die regulierte Arbeitsabläufe und skalierbare Berichterstattung in diagnostischen Laboren unterstützen, steigt ebenfalls.
- Zum Beispiel entwickelte Exai Bio Exai-1, ein multimodales, transformerbasiertes Grundmodell, das auf 7.349 cfRNA-Merkmalen aus 13.014 Plasma- und Serumproben (6.792 Serum, 6.222 Plasma) von 11 Lieferanten vortrainiert wurde und R² 0,89 (95% CI: 0,88–0,89) im Vergleich zu 0,57 für den datensatzdurchschnittlichen Basiswert erreichte, gekoppelt mit einem automatisierten cfRNA-Assay, der Hunderte von Proben pro Charge verarbeitet.
Herausforderungen des Marktes für zellfreie RNA (cfRNA)-Analyse
Die präanalytische Variabilität bleibt eine große Einschränkung für cfRNA-Workflows, da Sammelröhrchen, Stabilisationsbedingungen, Transportzeit und Verarbeitungsprotokolle die RNA-Integrität und die nachgelagerten Ergebnisse verändern können. Die Standardisierung über Standorte hinweg bleibt schwierig, insbesondere in multizentrischen Studien, in denen betriebliche Unterschiede die Reproduzierbarkeit der Assays beeinflussen. Probenknappheit und Fragmentierung erschweren die Datenqualität weiter und erhöhen die Anforderungen an die Extraktionsleistung und QC. Diese Faktoren verlangsamen die klinische Übersetzung und erhöhen den Bedarf an validierten End-to-End-Workflows.
- Zum Beispiel zeigten Strecks Cell-Free RNA BCT®-Röhrchen eine stabile cfRNA-Konservierung für 7 Tage bei 18–25°C ohne signifikante Verschlechterung der Spike-in-Kontrollwiederherstellung (Variationskoeffizient <8%) über 48 Proben in einer multizentrischen Validierungsstudie 2024, während sie die Lyse von weißen Blutkörperchen verhinderten, die ansonsten den Hintergrund-RNA-Gehalt im Vergleich zu Standard-K3EDTA-Röhrchen um das 12- bis 15-fache erhöhen würde.
Die Komplexität der Dateninterpretation stellt eine weitere Hürde dar, da cfRNA-Profile gemischte biologische Signale aus mehreren Geweben und Zelltypen widerspiegeln, was die Zuordnung und klinische Entscheidungsfindung erschwert. Bioinformatik-Pipelines erfordern eine sorgfältige Normalisierung und Kontrolle von Störfaktoren, insbesondere wenn Batch-Effekte bei Sequenzierungsläufen oder Standorten auftreten. Die klinische Validierung erfordert große Datensätze und robuste Referenzgrundlagen, was Kosten und Zeit bis zur Bereitstellung erhöht. Kompetenzlücken in der computergestützten Biologie und regulierte Berichterstattung schränken die Einführung in ressourcenbegrenzten Umgebungen weiter ein.
Trends und Chancen im Markt für zellfreie RNA (cfRNA)-Analyse
Multi-Omics-Studienentwürfe stellen eine große Chance dar, da Entwickler cfRNA mit komplementären Analyten kombinieren, um die Empfindlichkeit und biologische Interpretierbarkeit zu verbessern. Der Ansatz unterstützt reichhaltigere Signaturen für die Onkologie und breitere klinische Diagnostik, was die Nachfrage nach integrierter Probenvorbereitung, Sequenzierung und Analyseplattformen stärkt. Auch die Automatisierungsakzeptanz steigt, da Labore darauf abzielen, die Hands-on-Zeit zu reduzieren und die Wiederholbarkeit bei Hochdurchsatzoperationen zu verbessern. Diese Trends erweitern die Wertschöpfung über Instrumente, Reagenzien, Software und Dienstleistungen hinweg.
- Ein Beispiel: Ein Multi-Omics-Workflow 2024, der cfDNA-Signaturen (Methylierung, Fragmentlänge, Motivenden, Kopienzahlveränderungen) mit cfmRNA-Merkmalen von 822 Probanden kombiniert, erhöhte die Gesamtsensitivität von 64–81% (nur cfDNA) auf 71–73% bei Brust-, Darm- und Magenkrebs bei 92,6% Spezifität, wobei cfmRNA-Merkmale 19% der gesamten diskriminativen Merkmale beitrugen, die in immunbezogenen Pfaden angereichert sind.
Gezielte cfRNA-Panels und optimierte Workflows schaffen einen weiteren Wachstumspfad, da Entdeckungsergebnisse in operationelle Assays mit definierten Markern übergehen. Zielgerichtete Designs reduzieren die Sequenzierungsbelastung und ermöglichen eine skalierbare Überwachung in Diagnoselaboren, was eine breitere Einführung und wiederholte Tests unterstützt. Der erweiterte Einsatz über die Onkologie hinaus, einschließlich Transplantationsüberwachung und ansteckungsbedingter Anwendungen, erweitert die adressierbare Kundenbasis in klinischen Netzwerken. Eine breitere klinische Akzeptanz erhöht den Bedarf an standardisierten Analysen, Qualitätssystemen und interoperablen Berichtslösungen.
Regionale Einblicke
Nordamerika
Nordamerika hält einen Anteil von 39,2% im Jahr 2025, unterstützt durch eine starke Sequenzierungsinfrastruktur, fortschrittliche molekulare Diagnostikakzeptanz und konzentrierte Lieferantenökosysteme über Instrumente, Reagenzien und Bioinformatik hinweg. Klinische Forschungsnetzwerke und Biopharma-Versuchsaktivitäten schaffen eine anhaltende Nachfrage nach cfRNA-Entdeckungs- und Überwachungsworkflows. Konsolidierung von Laboren und Investitionen in Automatisierung stärken die Wirtschaftlichkeit des Durchsatzes und die Standardisierung. Regulierungsbereite Pipelines und etablierte Erstattungsexperimente verstärken den kommerziellen Schwung weiter.
Europa
Europa hält einen Anteil von 26,1% im Jahr 2025, unterstützt durch starke translationale Forschungskapazitäten, etablierte akademische Kooperationen und die stetige Integration molekularer Diagnostik in die Spezialversorgung. Europäische Labore betonen oft harmonisierte Protokolle und Qualitätssysteme, was die Einführung validierter cfRNA-Workflows unterstützt. Öffentlich-private Partnerschaften und biobank-verbundene Programme fördern Kohortenstudien, die die Nachfrage nach Sequenzierung und Analyse erweitern. Das Wachstumspotenzial bleibt an den Fortschritt der Standardisierung und die skalierbare klinische Validierung gebunden.
Asien-Pazifik
Asien-Pazifik hält einen Anteil von 24,3% im Jahr 2025, mit wachsender Sequenzierungskapazität, steigenden Präzisionsmedizininitiativen und zunehmender klinischer Forschungsaktivität in großen Gesundheitssystemen. Regionales Wachstum wird durch den Aufbau von Infrastrukturen in zentralisierten Laboren und die steigende Akzeptanz molekularer Testplattformen gestärkt. Der Ausbau der lokalen Fertigung und die Kostenoptimierung verbessern auch die Zugänglichkeit von Reagenzien und Verbrauchsmaterialien. Eine schnellere Umsetzung in routinemäßige Tests wird vom Fortschritt der Standardisierung und der Bereitschaft der Arbeitskräfte für fortgeschrittene Analysen abhängen.
Lateinamerika
Lateinamerika hält einen Anteil von 6,4% im Jahr 2025, angetrieben durch den allmählichen Ausbau der molekularen Diagnostikfähigkeiten in zentralisierten Laboren und die zunehmende Teilnahme an klinischen Forschungsprogrammen. Die Akzeptanz konzentriert sich oft auf größere städtische Zentren, wo der Zugang zur Sequenzierung und Netzwerke für Spezialversorgung stärker sind. Beschaffungsempfindlichkeit und ungleichmäßige Infrastruktur können die Standardisierung über mehrere Standorte verlangsamen. Partnerschaften mit globalen Lieferanten und regionalen Referenzlaboren können die Skalierung im Prognosezeitraum beschleunigen.
Naher Osten & Afrika
Der Nahe Osten & Afrika hält 4,0% Anteil im Jahr 2025, unterstützt durch selektive Investitionen in Zentren für Präzisionsmedizin, Referenzlabore und akademisch geleitete translationale Forschungsprogramme. Die Akzeptanz bleibt in den Ländern ungleichmäßig, wobei das Wachstum in gut finanzierten Gesundheitszentren konzentriert ist. Der begrenzte Zugang zu fortschrittlicher Sequenzierungsinfrastruktur und ausgebildeten Bioinformatik-Kapazitäten kann eine breitere Einführung einschränken. Der Ausbau regionaler Forschungsnetzwerke und Initiativen zur Laborautomatisierung kann das Potenzial für die Akzeptanz verbessern.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Zellfreie RNA (cfRNA)-Analyse konzentriert sich darauf, zuverlässige End-to-End-Workflows zu entwickeln, die die präanalytische Variabilität reduzieren und die Sensitivität bei Extraktion, Quantifizierung, Sequenzierung und Analyse verbessern. Führende Anbieter differenzieren sich durch die Breite ihrer Produktportfolios, Workflow-Validierung, Automatisierungskompatibilität und integrierte Informatik, die eine skalierbare Interpretation unterstützt. Partnerschaften zwischen Laboren und Plattformanbietern helfen, die Einführung zu beschleunigen, indem sie die Implementierung vereinfachen und die Reproduzierbarkeit verbessern. Dienstleistungsangebote und Software-Tools erweitern sich ebenfalls, da Kunden schnellere Studienausführung und standardisierte Berichterstattung suchen.
Thermo Fisher Scientific Inc. behält eine starke Position durch umfassende Workflow-Abdeckung, die sich über die Probenvorbereitung, PCR-basierte Detektion, verbrauchsmaterialien für die Sequenzierung und unterstützende Analysefähigkeiten erstreckt. Thermo Fisher Scientific Inc. profitiert von der Skalierung in Herstellung und Vertrieb, die eine zuverlässige Versorgung mit hochverbrauchenden Kits und Reagenzien unterstützt. Thermo Fisher Scientific Inc. stimmt die Produktentwicklung auch mit den Bedürfnissen der Multi-Omics- und translationalen Forschung ab und unterstützt die Akzeptanz sowohl in der Entdeckung als auch in angewandten Bereichen. Dieser Ansatz stärkt die Kundenbindung, indem er die Fragmentierung von Workflows über mehrstufige Protokolle hinweg reduziert.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Thermo Fisher Scientific Inc.
- Illumina, Inc.
- QIAGEN N.V.
- Bio-Rad Laboratories, Inc.
- Agilent Technologies, Inc.
- Promega Corporation
- Merck KGaA
- New England Biolabs, Inc.
- Zymo Research Corporation
- Norgen Biotek Corp
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2026 erweiterten nRichDX (USA) und Hamilton (Schweiz) ihre strategische Zusammenarbeit, um automatisierte Lösungen für die Vorbereitung von flüssigen Biopsieproben bereitzustellen, indem sie das nRichDX Revolution Plus Sample Prep System mit der Hamilton Microlab STAR Plattform für die automatisierte Extraktion von cfDNA, cfRNA, cfTNA (Gesamtnukleinsäuren) und zirkulierenden Tumorzellen (CTCs) kombinierten.
- Im Januar 2025 berichtete Flomics Biotech (Portugal) über einen Durchbruch bei einem Multi-Krebs-Früherkennungstest (MCED), der cfRNA-Sequenzierung, Next-Generation-Sequencing (NGS) und künstliche Intelligenz kombiniert und etwa 92% AUC und 83% Sensitivität bei 90% Spezifität für fünf Hauptkrebsarten (kolorektal, Lunge, Brust, Prostata und Pankreas) erreicht, mit ~80% Sensitivität sogar für Krebs im Stadium I.
- Im September 2024 führte PreAnalytiX GmbH, ein Joint Venture zwischen QIAGEN (Deutschland) und BD (Becton, Dickinson, and Company) (USA), das PAXgene Urine Liquid Biopsy Set ein, das eine zuverlässige Analyse von zellfreien Nukleinsäuren (einschließlich cfRNA) aus Urin ermöglicht und mit qPCR-, digitaler PCR- und NGS-Technologien kompatibel ist, wobei QIAGEN das neue Set vermarktet.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 42 Millionen |
| Umsatzprognose im Jahr 2032 | USD 109,16 Millionen |
| Wachstumsrate (CAGR) | 14,62% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produktperspektive: Instrumente, Reagenzien & Kits, Verbrauchsmaterialien, Software & Bioinformatik-Tools, Dienstleistungen; Nach Technologieperspektive: RNA-Sequenzierung (RNA-seq / NGS), Digitale PCR, qPCR / PCR-basierte Analyse, Microarray-Analyse, Andere Technologien; Nach Anwendungsperspektive: Onkologie, Pränatales Screening / Nicht-invasiver Pränataltest, Transplantationsüberwachung, Infektionskrankheiten & andere klinische Diagnostik, Biomarker-Entdeckung & Forschung, Andere Anwendungen; Nach Endverbraucherperspektive: Krankenhäuser & Kliniken, Diagnoselabore, Pharma- & Biotechnologieunternehmen, Akademische & Forschungseinrichtungen, Andere Endverbraucher |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Thermo Fisher Scientific Inc.; Illumina, Inc.; QIAGEN N.V.; Bio-Rad Laboratories, Inc.; Agilent Technologies, Inc.; Promega Corporation; Merck KGaA; New England Biolabs, Inc.; Zymo Research Corporation; Norgen Biotek Corp |
| Anzahl der Seiten | 336 |
Segmentierung
Nach Produkt
- Instrumente
- Reagenzien & Kits
- Verbrauchsmaterialien
- Software & Bioinformatik-Tools
- Dienstleistungen
Nach Technologie
- RNA-Sequenzierung (RNA-seq / NGS)
- Digitale PCR
- qPCR / PCR-basierte Analyse
- Mikroarray-Analyse
- Andere Technologien
Nach Anwendung
- Onkologie
- Pränatales Screening / Nicht-invasiver Pränataltest
- Transplantationsüberwachung
- Infektionskrankheiten & andere klinische Diagnostik
- Biomarker-Entdeckung & Forschung
- Andere Anwendungen
Nach Endnutzer
- Krankenhäuser & Kliniken
- Diagnoselabore
- Pharmazeutische & Biotechnologieunternehmen
- Akademische & Forschungseinrichtungen
- Andere Endnutzer
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle und prognostizierte Marktgröße für den Markt für zellfreie RNA (cfRNA)-Analysen?
Was ist die CAGR für den Markt für zellfreie RNA (cfRNA) Analysen während 2025–2032?
Welches ist das größte Segment im Markt nach Produkt im Jahr 2025?
Welche Faktoren treiben das Wachstum des Marktes für die Analyse von zellfreier RNA (cfRNA) an?
Wer sind die führenden Unternehmen, die im Markt für die Analyse von zellfreier RNA (cfRNA) tätig sind?
Welche Region führt den Markt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für zellfreie RNA (cfRNA)-Analyse Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für zellfreie RNA (cfRNA)-Analyse Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 42 million → 2032: USD 109.16 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für zellfreie RNA (cfRNA)-Analyse Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für zellfreie RNA (cfRNA)-Analyse Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für zellfreie RNA (cfRNA)-Analyse Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für zellfreie RNA (cfRNA)-Analyse Market Drivers
- 3.3 Markt für zellfreie RNA (cfRNA)-Analyse Market Restraints & Challenges
- 3.4 Markt für zellfreie RNA (cfRNA)-Analyse Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für zellfreie RNA (cfRNA)-Analyse Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für zellfreie RNA (cfRNA)-Analyse Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für zellfreie RNA (cfRNA)-Analyse category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für zellfreie RNA (cfRNA)-Analyse Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für zellfreie RNA (cfRNA)-Analyse Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für zellfreie RNA (cfRNA)-Analyse market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für zellfreie RNA (cfRNA)-Analyse Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für zellfreie RNA (cfRNA)-Analyse Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für zellfreie RNA (cfRNA)-Analyse Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für zellfreie RNA (cfRNA)-Analyse (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für zellfreie RNA (cfRNA)-Analyse Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für zellfreie RNA (cfRNA)-Analyse Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für zellfreie RNA (cfRNA)-Analyse Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für zellfreie RNA (cfRNA)-Analyse Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für zellfreie RNA (cfRNA)-Analyse Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für zellfreie RNA (cfRNA)-Analyse Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für zellfreie RNA (cfRNA)-Analyse Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für zellfreie RNA (cfRNA)-Analyse Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für zellfreie RNA (cfRNA)-Analyse Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
