
Marktübersicht zur Zellsortierung:
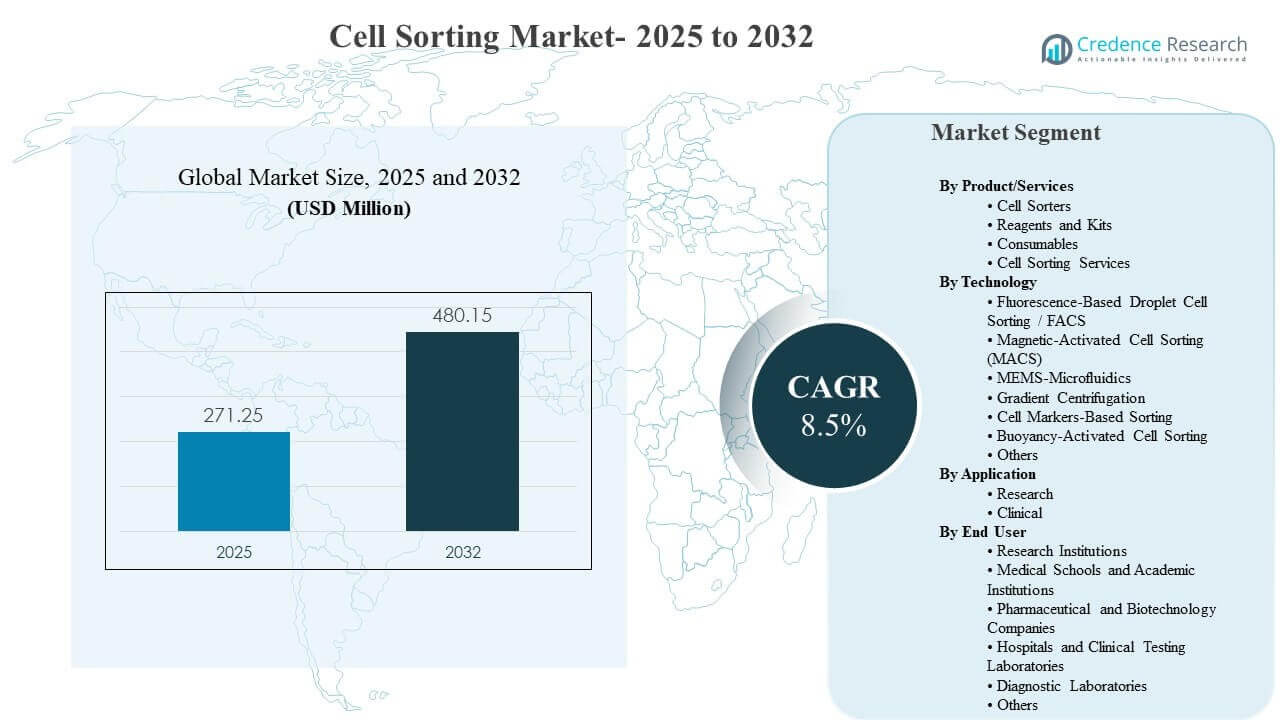
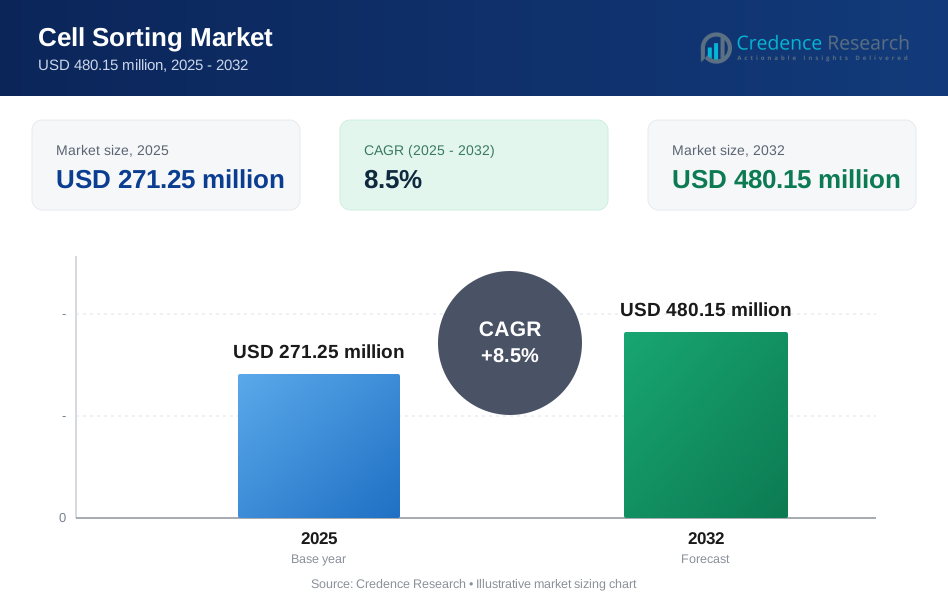
Die globale Marktgröße für Zellsortierung wurde 2025 auf 271,25 Millionen USD geschätzt und soll bis 2032 480,15 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,5% von 2025 bis 2032. Das Wachstum wird hauptsächlich durch die zunehmende Einführung von hochauflösender Zellisolierung in der Immunologie, Onkologie und in Einzelzell-Workflows vorangetrieben, bei denen verbesserte Empfindlichkeit und Durchsatz die tägliche Nutzung der Instrumente und den wiederkehrenden Verbrauch von Reagenzien steigern. Die Expansion der Forschungsinfrastruktur und der Biopharma-Aktivitäten im asiatisch-pazifischen Raum stärkt die Nachfrage nach modernen Sortierplattformen in akademischen Einrichtungen und Industrieforschungslabors weiter.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Zellsortierung 2025 | 271,25 Millionen USD |
| Markt für Zellsortierung, CAGR | 8,5% |
| Marktgröße für Zellsortierung 2032 | 480,15 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Zellsortierung wird voraussichtlich von 271,25 Millionen USD (2025) auf 480,15 Millionen USD (2032) expandieren, was einem CAGR von 8,5% (2025–2032) entspricht.
- Reagenzien und Verbrauchsmaterialien machten 2025 mit 58,5% den größten Anteil an Produkten/Dienstleistungen aus, unterstützt durch wiederkehrende Assay- und Panelanforderungen.
- Fluoreszenzbasierte Tropfenzellsortierung / FACS hielt 2025 einen Anteil von 36,9%, was die anhaltende Präferenz für Mehrparameterauflösung und hochreine Sortierung widerspiegelt.
- Forschungsanwendungen repräsentierten 2025 56,4%, angetrieben durch die anhaltende Nachfrage nach Immunprofilierung, Stammzellforschung und hochdurchsatzbasierten Entdeckungs-Workflows.
- Nordamerika führte 2025 mit einem Anteil von 36,2%, was eine starke installierte Basis und breite Akzeptanz in zentralen Einrichtungen und Biopharma-Laboren widerspiegelt.
Segmentanalyse
Die Nachfrage auf dem Markt für Zellsortierung wird durch den wiederkehrenden Workflow-Verbrauch und die Notwendigkeit einer hochwertigen Zellisolierung in Entdeckungs- und Translationspipelines gestützt. Reagenzien, Kits und Verbrauchsmaterialien sichern eine große Einnahmebasis, da Antikörperpanels, Farbstoffe, Beads, Puffer und Einwegkomponenten wiederholt in Experimenten und Projekten gekauft werden. Instrumenten-Upgrades werden durch Durchsatz, Sortierreinheit, Lebensfähigkeit und Kompatibilität mit nachgelagerten Genomik- und Multiomics-Workflows beeinflusst. Die Nachfrage nach servicebasierter Sortierung steigt, wo interne Kapazitäten begrenzt sind oder spezialisierte Expertise erforderlich ist.
Technologiewahlen hängen von den Auflösungsanforderungen, der Betriebskomplexität und dem Umfang des Workflows ab. FACS bleibt zentral in der Hochparameter-Phänotypisierung und der Sortierung seltener Populationen, bei denen die Multiparameter-Gating eine sichere Trennung unterstützt. Magnetbasierte Ansätze finden dort Anwendung, wo eine schnelle Anreicherung, ein vereinfachter Betrieb oder eine skalierbare Probenvorbereitung erforderlich ist. Der Anwendungsdruck bleibt forschungsorientiert, wobei die klinische Nutzung zunimmt, da Labore standardisierte Workflows erweitern und Fähigkeiten für regulierte Tests und fortschrittliche Therapieaktivitäten aufbauen.
Nach Produkt-/Dienstleistungs-Einblicken
Reagenzien und Kits sowie Verbrauchsmaterialien machten im Jahr 2025 den größten Anteil von 58,5% aus. Der Zellsortierungsmarkt profitiert von wiederkehrenden Kaufzyklen, die durch routinemäßige Färbe-, Etikettierungs- und Anreicherungsschritte angetrieben werden. Hochinhalts-Panels und Mehrfarben-Workflows erhöhen den Reagenzienverbrauch pro Probe und fördern standardisierte Einkäufe in Laboren. Zentrale Einrichtungen und Mehrbenutzerumgebungen erhalten eine konstante Nachfrage nach Verbrauchsmaterialien aufgrund der hohen täglichen Instrumentennutzung.
Nach Technologie-Einblicken
Fluoreszenzbasierte Tropfenzellsortierung / FACS machte im Jahr 2025 den größten Anteil von 36,9% aus. Der Zellsortierungsmarkt stützt sich weiterhin auf FACS für hochreine Trennung und Multiparameter-Diskriminierung, die in der Immunprofilierung und der Analyse seltener Zellen benötigt werden. Hochdurchsatzsortierung ermöglicht große experimentelle Designs und beschleunigt Entdeckungsprogramme. Systemverbesserungen, die Stabilität, Automatisierung und Konfigurationsflexibilität verbessern, unterstützen eine breitere Akzeptanz in verschiedenen Laborgrößen.
Nach Anwendungseinblicken
Forschung machte im Jahr 2025 den größten Anteil von 56,4% aus. Der Zellsortierungsmarkt erfährt starken Druck durch Einzelzellstudien, Immunonkologie-Forschung und Stammzellbiologie, bei denen sortierte Populationen die Genauigkeit nachgelagerter Assays verbessern. Große Forschungsökosysteme priorisieren vielseitige Plattformen, die komplexe Panels und seltene Ereignisse bewältigen. Die wachsende Integration der Sortierung mit Genomik- und Proteomik-Workflows verstärkt die anhaltende Forschungsauslastung in Institutionen und Biopharma-Laboren.
Nach Endnutzer-Einblicken
Forschungseinrichtungen machten im Jahr 2025 den größten Anteil von 34,1% aus. Der Zellsortierungsmarkt wird durch zentrale Kerneinrichtungen unterstützt, die Expertise bündeln, die Instrumentennutzung maximieren und mehreren Forschungsgruppen dienen. Modelle mit geteilter Infrastruktur bevorzugen hochentwickelte Systeme mit flexiblen Konfigurationen und konstanter Nachfrage nach Verbrauchsmaterialien. Kollaborationsreiche Umgebungen erhöhen das Probenvolumen und fördern die Einführung standardisierter Workflows für Wiederholbarkeit und Vergleichbarkeit zwischen Standorten.
Markttreiber für Zellsortierung
Erweiterung der Einzelzell- und Multiomics-Forschung
Das Wachstum des Zellsortierungsmarktes wird durch die zunehmende Nutzung von Einzelzell-Genomik und Multiomics-Workflows unterstützt, die hochreine und lebensfähige Zellpopulationen erfordern. Forschungsprogramme verlangen präzise Trennung, um Rauschen in nachgelagerten Sequenzierungen und funktionalen Assays zu reduzieren. Zentrale Einrichtungen priorisieren Plattformen, die verschiedene Probentypen verarbeiten und stabile Leistung über lange Läufe hinweg aufrechterhalten können. Höherer Probendurchsatz ermöglicht größere Studiendesigns und stärkt die anhaltende Nachfrage nach Instrumenten und wiederkehrenden Verbrauchsmaterialien.
Zunehmende Immunologie- und Onkologieforschungstätigkeit
Die Akzeptanz des Zellsortierungsmarktes nimmt zu, da Immunologie- und Onkologieprogramme die Zellphänotypisierung, Immunüberwachung und funktionelle Assays erweitern. Studien zu seltenen Immununtergruppen und Tumormikroumgebungen erfordern eine mehrparametrische Diskriminierung und hochauflösende Sortierung. Akademische und biopharmazeutische Labors weisen Budgets für Systeme zu, die die Sortierreinheit, Lebensfähigkeit und Produktivität der Arbeitsabläufe verbessern. Der Trend zu komplexen Panel-Designs erhöht den Reagenzienverbrauch und steigert den wiederholten Einkauf in anhaltenden Forschungszyklen.
- Zum Beispiel berichtet BD, dass das FACSymphony S6 für bis zu 50 Detektionsparameter konfigurierbar ist, bis zu 6 aufgelöste Populationen gleichzeitig sortieren kann und mit bis zu 9 räumlich getrennten Lasern angepasst werden kann, während seine Hochparameter-Kaskadenarrays bis zu 20 Parameter auf einer einzigen Laserlinie unterstützen.
Wachstum in Biopharma-F&E und translationalen Pipelines
Die Nachfrage auf dem Zellsortierungsmarkt profitiert von der wachsenden Biopharma-F&E-Aktivität, bei der die Zellisolierung die Zielentdeckung, das Screening und die Assay-Entwicklung unterstützt. Translationale Programme erfordern konsistente Arbeitsabläufe, um frühe Forschung und spätere Validierung zu überbrücken. Plattformen, die Automatisierung und Standardisierung der Arbeitsabläufe integrieren, reduzieren die betriebliche Variabilität in den Teams. Die zunehmende Abhängigkeit von spezialisierter Sortierung für Charakterisierungs- und Qualitätsarbeitsabläufe erweitert die Instrumentenplatzierungen und stärkt die wiederkehrenden Einnahmen aus Verbrauchsmaterialien und Serviceunterstützung.
Technologie-Upgrades und Workflow-Automatisierung
Zellsortierungsmarktanbieter fördern die Akzeptanz durch Verbesserungen in Benutzerfreundlichkeit, Automatisierung und Konfigurationsflexibilität, die die adressierbare Laborbasis erweitern. Automatisierter Start, Reinigung und geführte Arbeitsabläufe reduzieren die Belastung der Bediener und erhöhen die tägliche Nutzung. Erweiterte Konfigurationen ermöglichen es den Laboren, die Instrumentenfähigkeiten an Budget und Assay-Komplexität anzupassen. Die Integration von Arbeitsabläufen mit Analysetools und standardisierten Verbrauchsmaterialien reduziert Reibung und unterstützt Upgrade-Zyklen in akademischen Kernen und Industrielaboren.
- Zum Beispiel gibt Sony an, dass das MA900 12 Fluoreszenzparameter und 4-Wege-Sortierung unterstützt, den Start, die aseptische Reinigung, die Qualitätskontrolle und die Sortiereinrichtung automatisiert und mit einem 70-Mikrometer-Sortierchip bei 52 kHz eine Reinheit von über 98 % und eine Rückgewinnung von über 80 % bei einer Schwellenrate von 12.000 Ereignissen pro Sekunde erreichen kann.
Herausforderungen des Zellsortierungsmarktes
Die Expansion des Zellsortierungsmarktes steht vor Herausforderungen durch hohe Investitionskosten, laufende Wartungsanforderungen und die Notwendigkeit geschulter Bediener für fortgeschrittene mehrparametrische Arbeitsabläufe. Komplexes Panel-Design und Instrumentenoptimierung können die Einrichtungszeit erhöhen und Variabilität über Standorte hinweg einführen. Beschaffungszyklen können in budgetbeschränkten Institutionen verlängert werden, was Entscheidungen über Ersatz oder Upgrades verzögert. Standardisierungsbedürfnisse in regulierten Umgebungen erhöhen die Validierungs- und Dokumentationsbelastung, was die Bereitstellungszeit für neue Arbeitsabläufe verlängert.
Teilnehmer am Zellsortierungsmarkt bewältigen auch Herausforderungen im Zusammenhang mit der Variabilität der Probenqualität, Engpässen im Durchsatz und der Abhängigkeit von Verbrauchsmaterialien für hochfrequente Arbeitsabläufe. Empfindliche Proben können während der Verarbeitung die Lebensfähigkeit verringern, was die Leistung nachgelagerter Assays beeinträchtigt und die Akzeptanz in einigen Anwendungsfällen einschränkt. Die Komplexität der Dateninterpretation nimmt mit höherdimensionalen Panels zu, was die Abhängigkeit von spezialisiertem Fachwissen und Analytik erhöht. Der Wettbewerb zwischen verschiedenen Technologieansätzen kann Kaufentscheidungen erschweren, wenn mehrere Methoden für Anreicherungsarbeitsabläufe als praktikabel erscheinen.
- Zum Beispiel verwendet der MACSQuant Tyto Cell Sorter von Miltenyi Biotec eine vollständig geschlossene Einwegkartusche und arbeitet mit weniger als 3 psi, während er bis zu 55.000 Zellen pro Sekunde, bis zu 30.000 Ventilbetätigungen pro Sekunde, mehr als 99 % Reinheit und mehr als 99 % Lebensfähigkeit für Lymphozyten liefert. Dies zeigt, wie Anbieter die sanfte Sortierleistung verbessern, auch wenn der routinemäßige Einsatz weiterhin von kartuschenbasierten Verbrauchsmaterialien abhängt.
Trends und Chancen im Zellsortierungsmarkt
Die Innovation im Zellsortierungsmarkt konzentriert sich zunehmend auf Analysen mit höheren Parametern, verbesserte Empfindlichkeit und die Integration von Echtzeit-Bildgebung oder fortschrittlichen Erkennungsfähigkeiten. Die Differenzierung der Plattformen verlagert sich hin zu einer höheren Workflow-Produktivität, einem reduzierten Kontaminationsrisiko und einer einfacheren Einarbeitung neuer Bediener. Die Nachfrage nach flexiblen Konfigurationen unterstützt die breitere Einführung in kleineren Laboren, die eine Skalierung der Fähigkeiten ohne übermäßige Ausgaben erfordern. Integrierte Ökosysteme, die Instrumente, Verbrauchsmaterialien und Software verbinden, stärken die Bindung der Anbieter und das langfristige Wachstum der Kundenbeziehungen.
- Zum Beispiel kombiniert das FACSDiscover S8 von BD Biosciences die spektrale Durchflusszytometrie mit sortierfähiger Echtzeit-Bildgebung durch 5 Laser, 78 Fluoreszenzdetektoren, 3 dedizierte Bilddetektoren und 12 abgeleitete Bildmetriken für jeden Bildgebungsparameter. Dies zeigt, wie Anbieter sowohl die analytische Tiefe als auch das Sortiervertrauen in fortschrittlichen Zellcharakterisierungs-Workflows erhöhen.
Die Chancen im Zellsortierungsmarkt erweitern sich in servicebasierten Modellen, da Organisationen spezialisierte Sortierung auslagern, um den internen Personalaufwand zu reduzieren und die Durchlaufzeiten zu verbessern. Das Wachstum in der translationalen Forschung fördert die Einführung standardisierter Workflows, die die Brücke von der Entdeckung zu angewandten Anwendungen schlagen. Investitionen in die Forschungsinfrastruktur im asiatisch-pazifischen Raum erhöhen das Potenzial für die Platzierung moderner Systeme und erweitern die Nachfrage nach wiederkehrenden Reagenzien. Partnerschaften zwischen Workflow-Anbietern können die Einführung beschleunigen, indem sie Probenvorbereitung, Sortierung und nachgelagerte Analysen zu kohärenten Lösungen bündeln.
Regionale Einblicke
Nordamerika
Die Führungsrolle im Zellsortierungsmarkt in Nordamerika wird durch eine starke installierte Basis in Kernanlagen, eine große Präsenz der Biopharmaindustrie und eine kontinuierliche Forschungsfinanzierung unterstützt. Nordamerika repräsentierte 36,2 % Anteil im Jahr 2025, was die breite Einführung der Multiparameter-Sortierung für Immunprofiling und Hochdurchsatz-Workflows widerspiegelt. Die Nachfrage wird durch häufige Technologie-Upgrades und einen starken wiederkehrenden Reagenzienverbrauch in Mehrbenutzerumgebungen verstärkt. Der Wettbewerbsdruck bleibt hoch, da Anbieter differenzierte Plattformen für komplexe Forschungs- und Translationsbedürfnisse positionieren.
Europa
Die Aktivitäten im Zellsortierungsmarkt in Europa werden durch etablierte akademische Netzwerke, kollaborative Forschungsprogramme und eine robuste Infrastruktur der Lebenswissenschaften geprägt. Europa hielt 21,4 % Anteil im Jahr 2025, unterstützt durch eine stetige Nutzung der Instrumente in zentralen Forschungskernen und universitätsnahen Instituten. Der Fokus auf Reproduzierbarkeit und standardisierte Betriebsverfahren erhält die Nachfrage nach standardisierten Verbrauchsmaterialien und validierten Workflows aufrecht. Der Wettbewerb unter den Anbietern betont Zuverlässigkeit, Servicequalität und Konfigurationsflexibilität für diverse Forschungsportfolios.
Asien-Pazifik
Der Markt für Zellsortierung in Asien-Pazifik wird durch die Erweiterung der Forschungskapazitäten, wachsende Biopharma-Pipelines und die zunehmende Einführung fortschrittlicher Zellanalysen-Workflows verstärkt. Asien-Pazifik erreichte im Jahr 2025 einen Anteil von 29,8%, was die zunehmende Platzierung und höhere Nutzung in wichtigen Forschungszentren widerspiegelt. Das Wachstum wird durch Investitionen in die translationale Infrastruktur und einen breiteren Zugang zu modernen Systemen durch flexible Konfigurationen unterstützt. Der Ausbau der ausgebildeten Arbeitskräfte und die Entwicklung von Kernanlagen stärken das langfristige Nachfrageprofil der Region.
Lateinamerika
Die Entwicklung des Marktes für Zellsortierung in Lateinamerika setzt sich fort, da die akademische Forschungsaktivität zunimmt und spezialisierte Labore ihre Fähigkeiten erweitern. Lateinamerika machte im Jahr 2025 einen Anteil von 7,9% aus, was eine kleinere installierte Basis im Vergleich zu reifen Märkten widerspiegelt. Die Nachfrage konzentriert sich auf führende Forschungszentren, in denen gemeinsame Kernanlagen eine höhere Nutzung ermöglichen. Der allmähliche Ausbau der Biopharma-Forschung und der verbesserte Zugang zu Serviceunterstützung können die Einführung in prioritären Ländern stärken.
Mittlerer Osten & Afrika
Die Einführung des Marktes für Zellsortierung im Mittleren Osten & Afrika wird durch ausgewählte Forschungszentren und die Entwicklung von gesundheitsbezogenen Laboratorien vorangetrieben. Der Mittlere Osten & Afrika repräsentierte im Jahr 2025 einen Anteil von 4,7%, was die frühe Skalierung in vielen Ländern widerspiegelt. Das Wachstum wird durch gezielte Investitionen in biomedizinische Forschung, Talententwicklung und die Modernisierung der Laborinfrastruktur unterstützt. Servicebasierte Zugangsmodelle und zentrale Einrichtungen können die Einführung beschleunigen, indem sie die anfänglichen Kostenbarrieren reduzieren.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Zellsortierung wird durch kontinuierliche Innovationen in der Multiparameter-Fähigkeit, der Workflow-Automatisierung und integrierten Instrument-Verbrauchsmaterial-Ökosystemen geprägt. Anbieter differenzieren sich durch Leistung in Reinheit, Lebensfähigkeit, Durchsatz und Stabilität sowie durch Softwareverbesserungen, die die Benutzerfreundlichkeit und die Unterstützung bei der Panelgestaltung verbessern. Kommerzielle Strategien kombinieren oft Systemplatzierungen mit wiederkehrendem Verbrauchsmaterialdurchsatz und Serviceverträgen, die den Lebenszeitwert stärken. Partnerschaften und Workflow-Bündelung erweitern die Einführung weiter, indem sie die Komplexität der End-to-End-Laborprozesse reduzieren.
Becton, Dickinson and Company (BD) hält eine starke Position im Markt für Zellsortierung durch umfassende Abdeckung von Zytometrie-Workflows und den Schwerpunkt auf der Erweiterung der Zugänglichkeit fortschrittlicher Fähigkeiten. Die Plattformentwicklung von BD konzentriert sich darauf, die Workflow-Produktivität zu verbessern und reichhaltigere Phänotypisierung durch moderne Analyseansätze zu ermöglichen. Die Konfigurationsbreite unterstützt die Einführung in verschiedenen Laborgrößen und Budgetebenen. Eine starke Serviceinfrastruktur und die Kompatibilität mit wiederkehrenden Reagenzien-Workflows stärken die langfristige Kundenbindung und Nutzungshäufigkeit.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, einschließlich:
- Becton, Dickinson and Company (BD)
- Bio-Rad Laboratories, Inc.
- Miltenyi Biotec
- Beckman Coulter, Inc.
- Sony Biotechnology
- Thermo Fisher Scientific Inc.
- Cytek Biosciences
- NanoCellect Biomedical
- Cytonome/ST
- Sysmex Corporation
- STEMCELL Technologies
- Merck KGaA
- On-Chip Biotechnologies
- Union Biometrica, Inc.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorläufig und schwach zu kategorisieren.
Aktuelle Entwicklungen
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | 271,25 Millionen USD |
| Umsatzprognose im Jahr 2032 | 480,15 Millionen USD |
| Wachstumsrate (CAGR) | 8,5% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Produkt-/Dienstleistungsausblick: Zellsortierer, Reagenzien und Kits, Verbrauchsmaterialien, Zellsortierungsdienste; Nach Technologieausblick: Fluoreszenzbasierte Tropfenzellsortierung / FACS, Magnetaktivierte Zellsortierung (MACS), MEMS-Mikrofluidik, Gradientenzentrifugation, Zellmarker-basierte Sortierung, Auftriebsaktivierte Zellsortierung, Andere; Nach Anwendungsbereich: Forschung, Klinisch; Nach Endverbraucher: Forschungseinrichtungen, Medizinische Fakultäten und akademische Institutionen, Pharma- und Biotechnologieunternehmen, Krankenhäuser und klinische Prüflabore, Diagnoselabore, Andere |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Becton, Dickinson and Company (BD); Bio-Rad Laboratories, Inc.; Miltenyi Biotec; Beckman Coulter, Inc.; Sony Biotechnology; Thermo Fisher Scientific Inc.; Cytek Biosciences; NanoCellect Biomedical; Cytonome/ST; Sysmex Corporation; STEMCELL Technologies; Merck KGaA; On-Chip Biotechnologies; Union Biometrica, Inc. |
| Anzahl der Seiten | 334 |
Segmentierung
Nach Produkt/Dienstleistungen
- Zellsortierer
- Reagenzien und Kits
- Verbrauchsmaterialien
- Zellsortierungsdienste
Nach Technologie
- Fluoreszenzbasierte Tropfenzellsortierung / FACS
- Magnetaktivierte Zellsortierung (MACS)
- MEMS-Mikrofluidik
- Gradientenzentrifugation
- Zellmarker-basierte Sortierung
- Auftrieb-aktivierte Zellsortierung
- Andere
Nach Anwendung
- Forschung
- Klinisch
Nach Endbenutzer
- Forschungseinrichtungen
- Medizinische Fakultäten und akademische Institutionen
- Pharmazeutische und Biotechnologieunternehmen
- Krankenhäuser und klinische Testlabore
- Diagnoselabore
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Zellsortierungsmarkt?
Was ist die CAGR für den Zellsortierungsmarkt im Zeitraum 2025–2032?
Welches Segment hält den größten Anteil am Zellsortierungsmarkt?
Was sind die Hauptfaktoren, die das Wachstum im Markt für Zellsortierung antreiben?
Welche Unternehmen führen den Markt für Zellsortierung an?
Welche Region führt den Markt für Zellsortierung an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Zellsortierungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Zellsortierungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 271.25 million → 2032: USD 480.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Zellsortierungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Zellsortierungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Zellsortierungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Zellsortierungsmarkt Market Drivers
- 3.3 Zellsortierungsmarkt Market Restraints & Challenges
- 3.4 Zellsortierungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Zellsortierungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Zellsortierungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Zellsortierungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Zellsortierungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Zellsortierungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Zellsortierungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Zellsortierungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Zellsortierungsmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Zellsortierungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Zellsortierungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Zellsortierungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Zellsortierungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Zellsortierungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Zellsortierungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Zellsortierungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Zellsortierungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Zellsortierungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Zellsortierungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Zellsortierungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
