
Marktübersicht zur Zellernte:
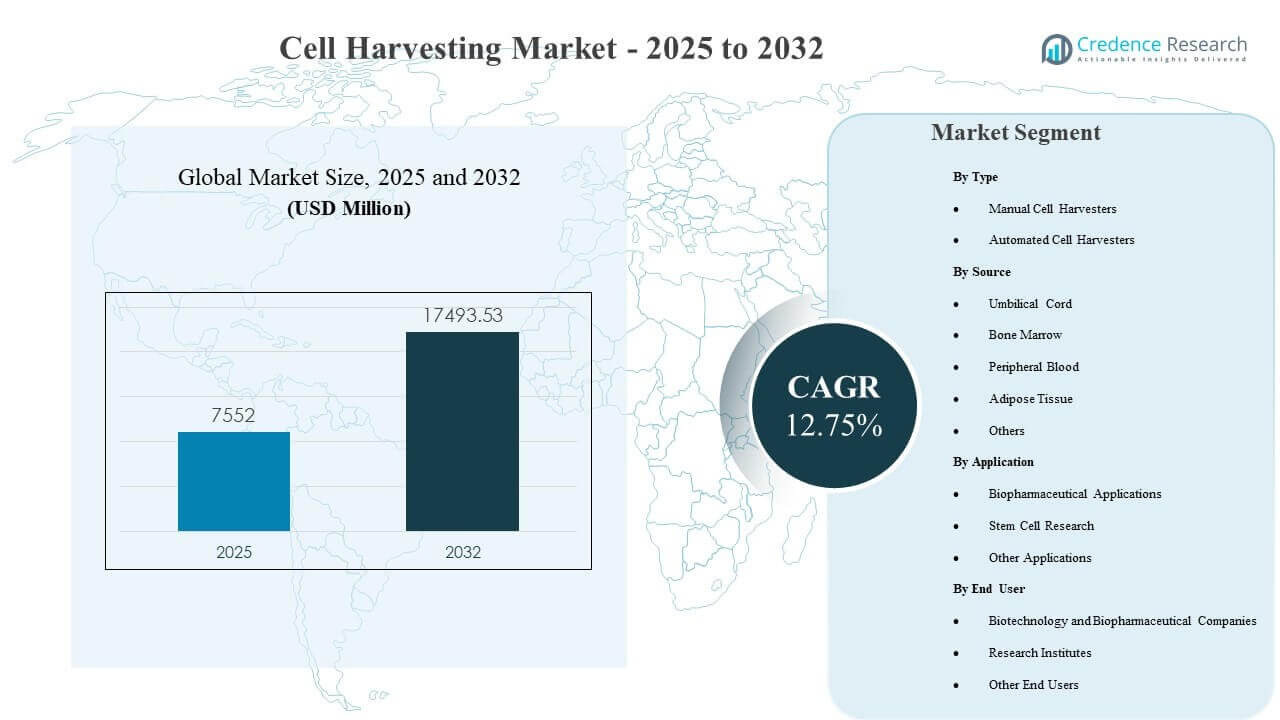
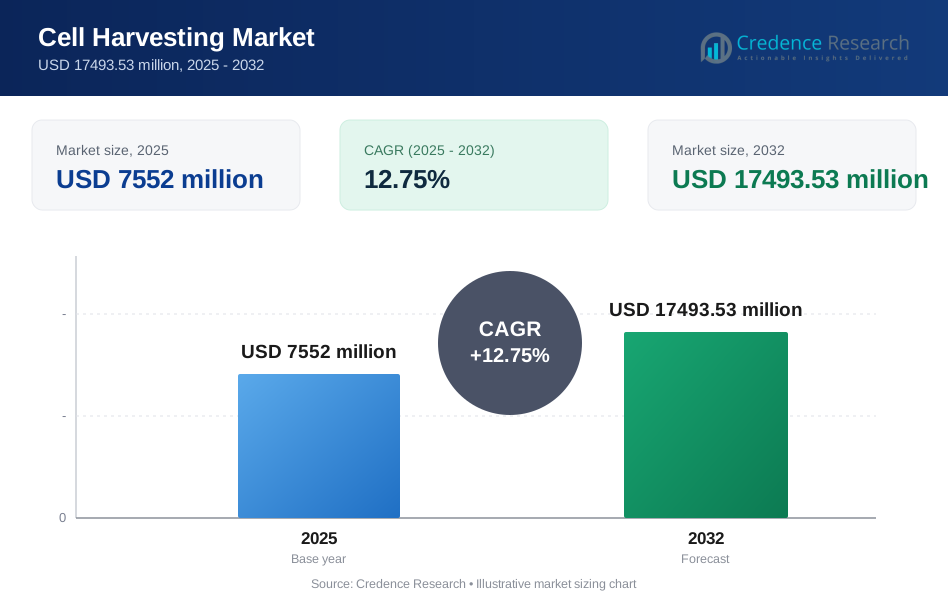
Die globale Marktgröße für Zellernte wurde 2025 auf 7.552 Millionen USD geschätzt und soll bis 2032 17.493,53 Millionen USD erreichen, mit einer CAGR von 12,75 % von 2025 bis 2032. Das Wachstum wird hauptsächlich durch die zunehmende Einführung automatisierter und geschlossener Verarbeitungsabläufe getrieben, die die Reproduzierbarkeit verbessern, das Kontaminationsrisiko verringern und den Bedarf an Bioprozessen mit höherem Durchsatz unterstützen. Nordamerika und der asiatisch-pazifische Raum bleiben die einflussreichsten Regionen für die Nachfragegenerierung aufgrund starker biopharmazeutischer Produktionsstandorte und der Ausweitung der Entwicklungstätigkeit für fortschrittliche Therapien.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Zellernte 2025 | 7.552 Millionen USD |
| Markt für Zellernte, CAGR | 12,75 % |
| Marktgröße für Zellernte 2032 | 17.493,53 Millionen USD |
Wichtige Markttrends & Einblicke
- Automatisierte Zellernter machten 2025 einen Anteil von 58,9 % aus, was die rasche Migration hin zu standardisierten und skalierbaren Ernteabläufen widerspiegelt.
- Biopharmazeutische Anwendungen repräsentierten 2025 einen Anteil von 44,8 %, unterstützt durch die anhaltende Expansion der Biologika-Produktion und den Bedarf an strengerer Prozesskontrolle.
- Biotechnologie- und Biopharmazeutische Unternehmen trugen 2025 mit 47,6 % Anteil bei, getrieben durch kommerzialisierungsorientierte Beschaffung und GMP-konforme Prozessanforderungen.
- Nordamerika machte 2025 einen Anteil von 33,1 % aus, gestützt durch eine ausgereifte Bioproduktionsinfrastruktur und hohe Automatisierungsdurchdringung.
- Es wird erwartet, dass der Markt für Zellernte von 2025 bis 2032 mit einer CAGR von 12,75 % wächst und von 7.552 Millionen USD auf 17.493,53 Millionen USD ansteigt.
Segmentanalyse
Der Markt für Zellernte entwickelt sich weiter in Richtung höherer Automatisierung, geschlossener Systemverarbeitung und Standardisierung der Arbeitsabläufe, um strengeren Qualitäts- und Skalierungsanforderungen gerecht zu werden. Automatisierte Ernte gewinnt an Präferenz, da sie die Variabilität des Bedieners reduziert und eine konsistente Zellrückgewinnung über Chargen hinweg unterstützt. Beschaffungsentscheidungen priorisieren zunehmend die Integrationsbereitschaft mit vorgelagerten und nachgelagerten Bioprozessschritten, insbesondere in Biologika- und fortgeschrittenen Therapieabläufen.
Die nachfragegesteuerte Quelle wird durch die Machbarkeit der Sammlung, die Anforderungen an den Zellenausbeute und die Eignung jeder biologischen Quelle für nachgelagerte Anwendungen bestimmt. Peripheres Blut und Knochenmark bleiben zentral für etablierte Hämatologie- und Immunzell-Workflows, während Fettgewebe und Nabelschnurquellen zunehmend mit den Bedürfnissen der regenerativen Medizin und der translationalen Forschung in Verbindung gebracht werden. Endbenutzer legen auch größeren Wert auf Rückverfolgbarkeit, Sterilitätssicherung und skalierbaren Durchsatz, da Fertigungsprozesse in therapeutischen Entwicklungspipelines immer häufiger werden.
Nach Typ Einblicke
Automatisierte Zellernter machten 2025 den größten Anteil von 58,9% aus. Automatisierte Zellernter führen, weil automatisierte Plattformen die Wiederholbarkeit verbessern und die Variabilität zwischen Bedienern und Standorten reduzieren. Automatisierte Zellernter unterstützen auch einen höheren Durchsatz und eine bessere Prozesskontrolle, was den Anforderungen an Fertigungsqualität entspricht. Automatisierte Zellernter stärken die Kontaminationskontrolle durch geschlossene oder halbgeschlossene Workflows und reduzieren manuelle Handhabungsschritte.
Nach Quellen Einblicke
Die Nachfrage nach Nabelschnur, Knochenmark, peripherem Blut und Fettgewebe wird durch Zugänglichkeit, Ausbeute und Anforderungen an die nachgelagerte Nutzung bestimmt. Die Beschaffung von peripherem Blut und Knochenmark bleibt wichtig für etablierte klinische und immunologische Workflows, unterstützt durch ausgereifte Sammel- und Verarbeitungspraktiken. Die Beschaffung von Nabelschnur bleibt relevant in Zellbanken und translationalen Pipelines, wo die Verfügbarkeit von Proben aus der frühen Lebensphase entscheidend ist. Die Beschaffung von Fettgewebe gewinnt weiterhin an Aufmerksamkeit in Programmen der regenerativen Medizin, die einen skalierbaren Zugang zu adulten Stammzellpopulationen erfordern.
Nach Anwendungs Einblicke
Biopharmazeutische Anwendungen machten 2025 den größten Anteil von 44,8% aus. Biopharmazeutische Anwendungen führen, weil die Produktion von Biologika auf zuverlässige Ernte- und Klärschritte angewiesen ist, um die Produktqualität und Chargenkonsistenz zu erhalten. Biopharmazeutische Anwendungen profitieren auch von der Einführung von Automatisierung, die Ausfallzeiten reduziert und den Durchsatz für die Verarbeitung großer Volumina verbessert. Biopharmazeutische Anwendungen bevorzugen standardisierte Workflows, die die Einhaltung von Vorschriften unterstützen und das Abweichungsrisiko in regulierten Umgebungen reduzieren.
Nach Endbenutzer Einblicke
Biotechnologie- und Biopharmazeutische Unternehmen machten 2025 den größten Anteil von 47,6% aus. Biotechnologie- und Biopharmazeutische Unternehmen führen aufgrund der starken Nachfrage nach skalierbaren und validierten Ernte-Workflows, die die kommerzielle Produktion unterstützen. Biotechnologie- und Biopharmazeutische Unternehmen priorisieren auch die Kompatibilität mit Automatisierung und geschlossene Verarbeitung, um das Qualitätsrisiko während der Hochskalierung zu reduzieren. Biotechnologie- und Biopharmazeutische Unternehmen investieren in integrierte Plattformen, die den Betrieb rationalisieren und die Konsistenz über Fertigungskampagnen hinweg verbessern.
Markttreiber für Zellernte
Erweiterung der Biologika-Herstellung und Prozesshochskalierung
Das Wachstum der Biologika-Pipeline führt zu einer steigenden Nachfrage nach konsistenter Zellernte und Klärungsleistung bei größeren Chargenvolumina. Der Markt für Zellernte profitiert von einem höheren Fokus auf Standardisierung und Rückverfolgbarkeit in den Fertigungsprozessen. Automatisierte Workflows reduzieren die Abhängigkeit vom Bediener und unterstützen wiederholbare Ergebnisse über Schichten und Produktionsstandorte hinweg. Investitionen in Prozessintensivierung und strengere Qualitätskontrollen verstärken die Notwendigkeit robuster Erntesysteme, die den regulierten Fertigungserwartungen entsprechen.
- Zum Beispiel erreichte die Ksep 50 Wirbelschichtzentrifuge von Sartorius eine Zellrückgewinnung von über 90% bei Zelldichten von weniger als 1 Million Zellen/mL bis über 100 Millionen Zellen/mL, reduzierte die Zellverarbeitungszeit um 50% in geschlossenen Ernteprozessen und zeigte eine Zellrückgewinnung von 99% während der Endernteklärung in hochskalierten Biomanufacturing-Operationen, während niedrige Erntetrübungen von 4 NTU und 95% Antikörperrückgewinnung beibehalten wurden.
Automatisierungsannahme für Reproduzierbarkeit und Kontaminationskontrolle
Der Markt für Zellernte wird durch die zunehmende Präferenz für automatisierte, geschlossene und halbgeschlossene Prozesse unterstützt, um das Kontaminationsrisiko zu reduzieren. Automatisierte Zellernter verbessern die Konsistenz von Lauf zu Lauf und reduzieren manuelle Handhabungsschritte, die Variabilität einführen. Fertigungsteams schätzen auch die reduzierte Hands-on-Zeit und die vereinfachten Schulungsanforderungen, die die Automatisierung ermöglicht. Diese Faktoren erhöhen zusammen die Akzeptanz in kommerziellen Biologika- und fortgeschrittenen Therapie-Fertigungsumgebungen.
- Zum Beispiel automatisierte das Quantum Flex Cell Expansion System von Terumo Blood and Cell Technologies über 90% der manuellen Schritte von der Isolation bis zur Ernte für aus Knochenmark gewonnene MSCs, reduzierte den Arbeitsaufwand im Prozess von 2 FTEs (18 Stunden) pro Charge auf 1 FTE für 10 Chargen pro Jahr und expandierte so wenige wie 6 Millionen CD3+ T-Zellen auf über 2 Milliarden lebensfähige Zellen in 8 Tagen mit 95% Lebensfähigkeit bei der Ernte, während der Betrieb in Reinräumen der Klasse C durch seine funktional geschlossene Architektur ermöglicht wurde.
Wachstum in Zell- und Gentherapie und regenerativer Medizinaktivität
Die Entwicklung fortschrittlicher Therapien erhöht die Nachfrage nach schonender Handhabung, Erhaltung der Lebensfähigkeit und konsistenter Rückgewinnung während der Ernte und Verarbeitung. Der Markt für Zellernte profitiert von der Ausweitung translationaler Programme, die ein skalierbares Workflow-Design von der Forschung bis zur Fertigung erfordern. Standardisierte Ernteplattformen ermöglichen eine bessere Vergleichbarkeit über Studien hinweg und reduzieren Nacharbeiten, die durch inkonsistente Verarbeitung verursacht werden. Die zunehmende Fertigungsbereitschaft in Therapie-Pipelines unterstützt weitere Investitionen in integrierte Ernte- und Verarbeitungslösungen.
Steigende F&E-Intensität in akademischen und translationalen Ökosystemen
Forschungsinstitute erweitern weiterhin die Akzeptanz standardisierter Zellverarbeitungs-Workflows, um die experimentelle Reproduzierbarkeit zu verbessern und Bedienervoreingenommenheit zu reduzieren. Der Markt für Zellernte profitiert von der höheren Nachfrage nach Plattformen, die mehrere Ausgangsmaterialien und flexible Protokolle unterstützen. Forschungsgruppen schätzen auch Systeme, die sich in nachgelagerte Analytik- und Zellcharakterisierungs-Workflows integrieren lassen. Die Zusammenarbeit zwischen Forschungszentren und Industriepartnern stärkt die Nachfrage nach skalierbaren und transferbereiten Ernteansätzen.
Herausforderungen des Zellernte-Marktes
Der Zellernte-Markt steht vor Akzeptanzbarrieren, die mit hohen Investitionsausgaben, Validierungsaufwand und dem Management von Workflow-Änderungen in regulierten Umgebungen verbunden sind. Automatisierte Systeme erfordern oft eine Neugestaltung der Prozesse, Schulung des Personals und Integration mit vorgelagerten und nachgelagerten Geräten, was die Implementierungszeitpläne verlängern kann. Budgetbeschränkungen in kleineren Laboren begrenzen auch den Zugang zu Premium-Plattformen und Unterstützungsdiensten. Beschaffungsentscheidungen wägen häufig die anfänglichen Kosten gegen langfristige Vorteile in Bezug auf Reproduzierbarkeit und Durchsatz ab.
- Zum Beispiel erfordert das Gibco CTS Rotea Gegenstrom-Zentrifugationssystem von Thermo Fisher Scientific eine Kapitalinvestition von ~250.000–300.000 USD und benötigt typischerweise 8–12 Wochen für die Installationsqualifikation (IQ), Betriebsqualifikation (OQ) und Leistungsqualifikation (PQ) Validierung in GMP-Einrichtungen, während 40–60 Stunden Bedienerschulung erforderlich sind, bevor es für die klinische Herstellung freigegeben wird.
Die betriebliche Komplexität bleibt ebenfalls eine Herausforderung, da die biologische Variabilität zwischen den Quelltypen eine Anpassung der Protokolle und eine strengere Kontrolle der Prozessparameter erfordern kann. Der Zellernte-Markt muss Bedenken hinsichtlich der Erhaltung der Zellviabilität, der Konsistenz der Ausbeute und der Sterilitätssicherung in verschiedenen Workflows ansprechen. Die Zuverlässigkeit der Lieferkette für Verbrauchsmaterialien und Einwegkomponenten kann die Kontinuität für Hochdurchsatzoperationen stören. Die Abstimmung zwischen Gerätespezifikationen und Anlagenbeschränkungen kann auch die Einsatzmöglichkeiten für einige Endbenutzer einschränken.
Trends und Chancen im Zellernte-Markt
Der Zellernte-Markt verzeichnet eine steigende Nachfrage nach geschlossenen Prozessen, modularer Automatisierung und skalierbaren Plattformarchitekturen, die die Erweiterung von F&E zur Herstellung unterstützen. Anbieter positionieren Systeme als integrierte Plattformen, die Berührungspunkte reduzieren und die Konsistenz über Workflows hinweg verbessern. Digitale Überwachung und Datenerfassung werden auch für Rückverfolgbarkeit und Abweichungsmanagement immer wichtiger. Diese Faktoren schaffen Chancen für Plattformen, die Automatisierung, Konnektivität und standardisierte Verbrauchsmaterialien kombinieren.
- Zum Beispiel erreichte die CliniMACS Prodigy Plattform von Miltenyi Biotec, die in 36 GMP-Herstellungsläufen für allogene NK-Zelltherapie in den Jahren 2024–2025 eingesetzt wurde, eine Erfolgsrate von 89% bei den Chargen mit >94% Zellviabilität und 47–62% CD34⁺-Rückgewinnung aus Nabelschnurblut, während die integrierte Software 100% der kritischen Prozessparameter für die EU-Anhang 1-Konformität in allen Läufen erfasste.
Wachstumsmöglichkeiten ergeben sich auch aus der Erweiterung der Therapieherstellungskapazität im asiatisch-pazifischen Raum und der zunehmenden Investition in Bioprozessinfrastrukturen in aufstrebenden Märkten. Der Zellernte-Markt kann von der Nachfrage nach flexiblen Lösungen profitieren, die mit verschiedenen Ausgangsmaterialien und variierenden Chargengrößen umgehen können. Partnerschaften zwischen Geräteanbietern und Verbrauchsmateriallieferanten können die Akzeptanz beschleunigen, indem sie die End-to-End-Workflow-Leistung validieren. Schulungs-, Service- und Anwendungsunterstützungsangebote schaffen ebenfalls Differenzierungsmöglichkeiten für Anbieter.
Regionale Einblicke
Nordamerika
Nordamerika machte 2025 einen Anteil von 33,1 % aus, unterstützt durch eine ausgereifte biopharmazeutische Produktion und eine starke Akzeptanz von automatisierungsorientierten Prozessen. Die Region zeigt eine hohe Nachfrage nach skalierbaren Ernte-Workflows, die den regulierten Qualitätsanforderungen entsprechen. Die Entwicklung fortschrittlicher Therapien unterstützt auch Investitionen in geschlossene und standardisierte Verarbeitungssysteme. Die Präsenz von Anbietern und die Serviceinfrastruktur stärken die Akzeptanz in kommerziellen und Forschungseinrichtungen weiter.
Europa
Europa erfasste 2025 einen Anteil von 23,3 %, angetrieben durch etablierte Bioprozessfähigkeiten und stetige Upgrades hin zu standardisierten Fertigungs-Workflows. Die regulatorische Ausrichtung und der Fokus auf Qualitätssysteme erhöhen die Nachfrage nach validierten Ernteansätzen. Die Forschungsintensität in akademischen Netzwerken unterstützt ebenfalls die Nachfrage nach reproduzierbaren und übertragbaren Workflows. Beschaffungsmuster bevorzugen oft Lösungen mit nachgewiesener Leistung über verschiedene Ausgangsmaterialien und Anwendungen hinweg.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentierte 2025 einen Anteil von 31,9 %, was die rasche Expansion der Kapazität für Biologika und die zunehmenden Investitionen in fortschrittliche Therapie-Ökosysteme widerspiegelt. Prioritäten beim Hochskalieren der Produktion unterstützen die Einführung von Automatisierung, die den Durchsatz verbessert und die Variabilität reduziert. Die regionale Nachfrage wird auch durch zunehmende Aktivitäten im Bereich der Auftragsfertigung und den Ausbau der Forschungsinfrastruktur geprägt. Lieferantenstrategien betonen häufig Skalierbarkeit, Kosteneffizienz und Flexibilität bei der Bereitstellung über verschiedene Anlagenprofile hinweg.
Lateinamerika
Lateinamerika hielt 2025 einen Anteil von 6,8 %, unterstützt durch selektives Wachstum in der biopharmazeutischen Produktion und zunehmende Akzeptanz in Forschungszentren. Die Konzentration der Infrastruktur in einer begrenzten Anzahl von Zentren prägt ungleichmäßige Akzeptanzmuster in den Ländern. Die Nachfrage verbessert sich dort, wo Labore standardisierte Workflows für Reproduzierbarkeit und Zusammenarbeit priorisieren. Das Wachstumspotenzial bleibt an Investitionen in Bioprozesskapazitäten und den Zugang zu Lieferantennetzwerken gebunden.
Naher Osten & Afrika
Der Nahe Osten und Afrika machten 2025 einen Anteil von 4,9 % aus, wobei sich die Akzeptanz auf ausgewählte Forschungs- und Innovationszentren im Gesundheitswesen konzentrierte. Ein begrenzter großflächiger Produktionsfußabdruck schränkt die breitere Einführung fortschrittlicher Ernteplattformen ein. Die Nachfrage steigt allmählich, da sich die Bioprozessfähigkeiten erweitern und akademische Kooperationen zunehmen. Chancen stärken sich dort, wo Finanzierung, Schulung und Serviceverfügbarkeit den Zugang zu standardisierten Zellverarbeitungslösungen verbessern.
Wettbewerbslandschaft
Der Markt für Zellernte bleibt wettbewerbsfähig mit einem starken Fokus auf Automatisierung, geschlossener Verarbeitung, Workflow-Standardisierung und Integrationsbereitschaft mit umfassenderen Bioprozesssystemen. Führende Anbieter betonen die plattformbasierte Differenzierung durch Skalierbarkeit, Verbrauchsökosysteme und Serviceunterstützung, die die Bereitstellung beschleunigt. Die Wettbewerbspositionierung spiegelt auch die Anwendungsbreite in der Herstellung von Biologika, Stammzell-Workflows und forschungsorientierten Verarbeitungsanforderungen wider. Partnerschaften, Plattformverbesserungen und Initiativen zur Produktionsbefähigung prägen weiterhin die Differenzierung.
PerkinElmer konzentriert sich darauf, standardisierte Workflows zu ermöglichen, die eine zuverlässige Zellverarbeitung und analytische Bereitschaft in Forschungs- und angewandten Lebenswissenschaftsumgebungen unterstützen. Die Strategie von PerkinElmer betont häufig die Benutzerfreundlichkeit von Workflows, wiederholbare Ergebnisse und die Kompatibilität mit breiteren Laborekosystemen, die eine End-to-End-Ausführung unterstützen. Die Positionierung von PerkinElmer wird gestärkt, wenn Kunden integrierte Lösungen benötigen, die eine konsistente Handhabung und ein skalierbares Workflow-Design unterstützen. PerkinElmer profitiert auch von einer breiten Kundenreichweite in akademischen und industriellen Forschungsumgebungen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- PerkinElmer
- Sartorius AG
- Terumo Corporation
- Terumo BCT
- Danaher Corporation
- Thermo Fisher Scientific
- TOMTEC
- Brandel
- Cox Scientific
- Arthrex
- Avita Medical
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Mai 2024 erhielt AVITA Medical, Inc. die US-amerikanische FDA-Zulassung für das RECELL GO System, ein autologes Zellerntegerät der nächsten Generation, das zur Behandlung von thermischen Verbrennungsverletzungen und vollschichtigen Hauterkrankungen entwickelt wurde. Das Unternehmen führte das System im Juni 2024 in führenden US-amerikanischen Verbrennungsbehandlungszentren kommerziell ein und erhielt später im September 2025 die CE-Kennzeichnung, um die Kommerzialisierung in ganz Europa, einschließlich Deutschland und Italien, zu ermöglichen.
- Im November 2024 brachten Rousselot (eine Marke von Darling Ingredients) und IamFluidics gemeinsam einen neuartigen, forschungsfähigen, löslichen Mikrosphären-Träger für die Kultivierung adhärenter Zellen auf den Markt, der eine Ernteeffizienz von über 90 % erreicht und den Zellverlust im Vergleich zu herkömmlichen nicht löslichen Mikrosphären-Trägern erheblich reduziert. Dieses Produkt optimiert die Skalierungsprozesse für fortschrittliche Zelltherapien, die Herstellung von Biologika und die Produktion von kultiviertem Fleisch, indem es Rousselots hochwertiges denaturiertes Kollagen mit IamFluidics' Mikropartikeltechnologie kombiniert.
- Im April 2025 eröffnete Thermo Fisher Scientific Inc. sein 6.000 Quadratfuß großes Advanced Therapies Collaboration Center in Greater San Diego, um die Entwicklung und Kapitalisierung von Zelltherapien, einschließlich Ernte-Workflows, zu unterstützen. Später, im Februar 2025, kündigte Swarm Oncology Ltd. eine strategische Partnerschaft mit Cellex Cell Professionals GmbH an, um die Herstellung und klinische Entwicklung von T-Zell-Therapien zu beschleunigen, wobei Cellex zelluläres Ausgangsmaterial liefert und die GMP-Herstellung und Qualitätskontrolle überwacht.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 7552 Millionen |
| Umsatzprognose im Jahr 2032 | USD 17493.53 Millionen |
| Wachstumsrate (CAGR) | 12,75 % (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Typ-Ausblick: Manuelle Zellernter, Automatisierte Zellernter; Nach Quellen-Ausblick: Nabelschnur, Knochenmark, Peripheres Blut, Fettgewebe, Andere; Nach Anwendungs-Ausblick: Biopharmazeutische Anwendungen, Stammzellforschung, Andere Anwendungen; Nach Endnutzer-Ausblick: Biotechnologie- und Biopharmazeutische Unternehmen, Forschungsinstitute, Andere Endnutzer |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | PerkinElmer, Sartorius AG, Terumo Corporation, Terumo BCT, Danaher Corporation, Thermo Fisher Scientific, TOMTEC, Brandel, Cox Scientific, Arthrex, Avita Medical |
| Anzahl der Seiten | 328 |
Nach Segmentierung
Nach Typ
- Manuelle Zellernter
- Automatisierte Zellernter
Nach Quelle
- Nabelschnur
- Knochenmark
- Peripheres Blut
- Fettgewebe
- Andere
Nach Anwendung
- Biopharmazeutische Anwendungen
- Stammzellenforschung
- Andere Anwendungen
Nach Endbenutzer
- Biotechnologie- und Biopharmazeutische Unternehmen
- Forschungsinstitute
- Andere Endbenutzer
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Zellernte im Jahr 2025 und die Prognose für 2032?
Wie hoch ist die CAGR für den Zellernte-Markt im Zeitraum von 2025 bis 2032?
Welches Segment wird den Markt für Zellernte nach Typ im Jahr 2025 anführen?
Was sind die wichtigsten Wachstumsfaktoren, die den Markt für Zellernte unterstützen?
Welche Unternehmen werden als Schlüsselakteure im Markt für Zellernte profiliert?
Welche Region führt den Markt für Zellernte im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Zellernte-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Zellernte-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 7552 million → 2032: USD 17493.53 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Zellernte-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Zellernte-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Zellernte-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Zellernte-Markt Market Drivers
- 3.3 Zellernte-Markt Market Restraints & Challenges
- 3.4 Zellernte-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Zellernte-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Zellernte-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Zellernte-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Zellernte-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Zellernte-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Zellernte-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Zellernte-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Zellernte-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Zellernte-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Zellernte-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Zellernte-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Zellernte-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Zellernte-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Zellernte-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Zellernte-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Zellernte-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Zellernte-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Zellernte-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Zellernte-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
