
Marktübersicht zur Zellprogrammierung:
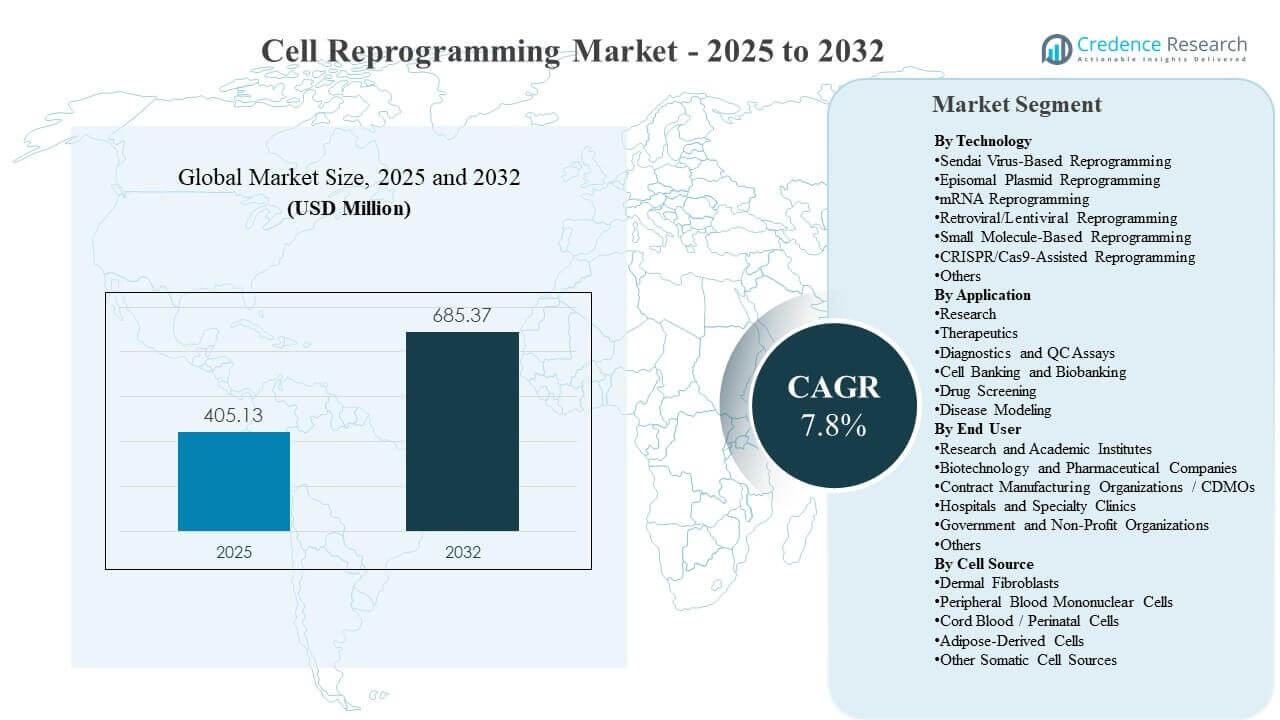
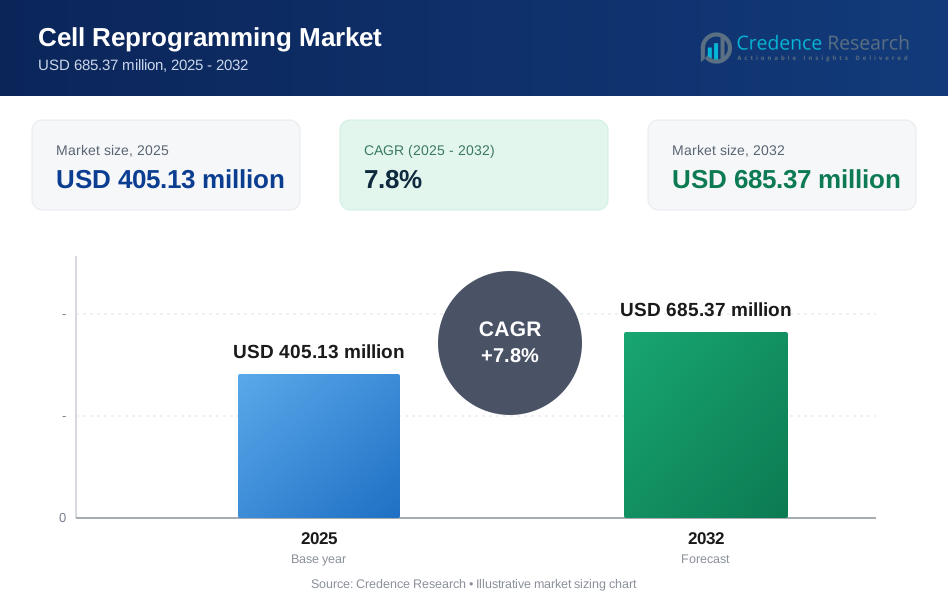
Die globale Marktgröße für Zellprogrammierung wurde im Jahr 2025 auf 405,13 Millionen USD geschätzt und soll bis 2032 685,37 Millionen USD erreichen, was einem CAGR von 7,8 % von 2025 bis 2032 entspricht. Das Wachstum des Marktes für Zellprogrammierung wird in erster Linie durch die Erweiterung der Arbeitsabläufe mit induzierten pluripotenten Stammzellen für Krankheitsmodellierung und Medikamentenscreening unterstützt, die zuverlässige Reprogrammierungsmethoden mit konsistenter Leistung erfordern. Die Akzeptanz des Marktes für Zellprogrammierung erweitert sich auch in den translationalen Pipelines, da nicht-integrierende Ansätze und stärkere QC-Erwartungen die Nachfrage nach standardisierten Protokollen und validierten Reagenzien erhöhen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Zellprogrammierung 2025 | 405,13 Millionen USD |
| Markt für Zellprogrammierung, CAGR | 7,8% |
| Marktgröße für Zellprogrammierung 2032 | 685,37 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Zellprogrammierung soll von 405,13 Millionen USD (2025) auf 685,37 Millionen USD (2032) bei einem CAGR von 7,8 % (2025–2032) expandieren.
- Nordamerika machte 2025 36,8 % aus, was die stärkste Konzentration fortschrittlicher Forschungsinfrastruktur und translationaler Programme widerspiegelt.
- mRNA-Reprogrammierung machte 2025 mit 31,6 % den größten Anteil aus, unterstützt durch die Nachfrage nach integrationsfreien und skalierbaren Arbeitsabläufen.
- Forschung machte 2025 mit 64,9 % den größten Anteil aus, angetrieben durch den nachhaltigen Einsatz von reprogrammierten Zellen in funktionaler Biologie und Screening-Pipelines.
- Forschungs- und akademische Institute machten 2025 mit 66,2 % den größten Anteil aus, was die Entwicklung von Protokollen in großem Umfang und Experimente in der Entdeckungsphase widerspiegelt.
Segmentanalyse
Die Segmentierung des Marktes für Zellprogrammierung wird durch Technologiewahlkriterien geprägt, die die Effizienz der Reprogrammierung, das Risiko der genomischen Integration, die Komplexität des Arbeitsablaufs und die Eignung für die nachgelagerte Charakterisierung ausbalancieren. Nicht-integrierende und kontrollierbare Ansätze finden in Programmen, die Konsistenz und Rückverfolgbarkeit über wiederholte Experimente hinweg priorisieren, zunehmend Beachtung. Virale und plasmidbasierte Ansätze bleiben in Forschungsumgebungen wichtig, in denen die Reife der Methode, die Verfügbarkeit von Protokollen und die vorhersehbare Durchführung für Zeitpläne entscheidend sind.
Die Nachfrage im Markt für Zellprogrammierung erstreckt sich von der frühen Entdeckung bis zur translationalen Validierung, mit starkem Interesse an Krankheitsmodellen und Medikamentenscreening, bei denen umprogrammierte Zellen menschlich relevante Biologie bieten. Die Arbeit im therapeutischen Bereich legt mehr Wert auf QC-Assays, Dokumentation und reproduzierbare Ausgangsmaterialien, was die Nachfrage nach standardisierten Methoden und validierten Reagenzien stärkt. Anwendungsfälle in der Zell- und Biobankierung erhöhen auch den Fokus auf die Schaffung stabiler Bestände und Chargenvergleichbarkeit über lange Programmzyklen hinweg.
Nach Technologieeinblicken
mRNA-Reprogrammierung machte den größten Anteil von 31,6% im Jahr 2025 aus. Die Führungsrolle der mRNA-Reprogrammierung wird durch eine starke Ausrichtung auf nicht-integrierende Präferenzen und ein kontrollierbares Workflow-Design über mehrere Zelltypen hinweg unterstützt. Die Akzeptanz der mRNA-Reprogrammierung wird durch die Kompatibilität mit standardisierten Pipelines verstärkt, die Wiederholbarkeit und konsistente Ergebnisse betonen. Der Wert der mRNA-Reprogrammierung steigt auch, wenn Programme schnellere Optimierungszyklen und klare Erwartungen an die nachgelagerte Charakterisierung erfordern.
Nach Anwendungseinblicken
Forschung machte den größten Anteil von 64,9% im Jahr 2025 aus. Die Führungsrolle in der Forschung spiegelt das große Volumen an Entdeckungsstudien wider, die umprogrammierte Zellen für Krankheitsmechanismen, Zielbiologie und funktionelle Assays verwenden. Forschungs-Workflows profitieren von wiederholbarer Zellgeneration, die Mehrfachchargenvergleiche und longitudinale Experimente unterstützt. Die Nachfrage nach Forschung wird weiter durch die wachsende Integration von umprogrammierten Zellsystemen in Screening- und phänotypische Validierungspipelines unterstützt.
Nach Endnutzer-Einblicken
Forschungs- und akademische Institute machten den größten Anteil von 66,2% im Jahr 2025 aus. Forschungs- und akademische Institute führen aufgrund häufiger Protokollentwicklungen, iterativer Optimierungen und nachhaltiger Nutzung über mehrere Krankheitsbereiche und experimentelle Designs hinweg. Forschungs- und akademische Institute unterhalten auch große Ausbildungssysteme, die die Verbreitung von Methoden und eine breitere Akzeptanz unterstützen. Die Nachfrage nach Forschungs- und akademischen Instituten bleibt stark, wo standardisierte Reagenzien und klare Dokumentation die Variabilität zwischen Laboren und Projekten reduzieren.
Nach Zellquellen-Einblicken
Die Führungsrolle der Zellquelle wurde für den Markt der Zellprogrammierung nicht spezifiziert. Dermale Fibroblasten werden aufgrund ihrer Zugänglichkeit und des langjährigen Protokollpräzedenzfalls, der die Vergleichbarkeit zwischen Studien unterstützt, weiterhin häufig verwendet. Periphere mononukleäre Blutzellen unterstützen weniger invasive Probenahmen und können in Programme passen, die wiederholte Sammlungen oder patientenbezogene Studien erfordern. Nabelschnurblut-/perinatale Zellen und aus Fettgewebe gewonnene Zellen erweitern die Optionen basierend auf der Verfügbarkeit von Ausgangsmaterialien, biologischen Eigenschaften und dem Ziel der nachgelagerten Differenzierung.
Markttreiber für Zellprogrammierung
Erweiterung der iPSC-Forschung und translationaler Programme
Das Wachstum des Marktes für Zellreprogrammierung wird durch die Ausweitung der iPSC-Forschung unterstützt, die auf eine konsistente Reprogrammierungsleistung über mehrere Zellquellen hinweg angewiesen ist. Translationale Programme erfordern zunehmend standardisierte Arbeitsabläufe, die die Variabilität reduzieren und die Wiederholbarkeit verbessern. Forschungsteams priorisieren Methoden mit vorhersehbarer Ausführung und kompatibler nachgelagerter Charakterisierung. Biopharma-Pipelines profitieren, wenn die Reprogrammierung entscheidungsrelevante Krankheitsmodelle und Screening-Assays unterstützt. Die Zusammenarbeit zwischen akademischen Instituten und Industrieprogrammen beschleunigt die Einführung und stärkt die Nachfrage nach validierten Reagenzien.
Steigende Nachfrage nach menschlich relevanten Krankheitsmodellen
Die Nachfrage auf dem Markt für Zellreprogrammierung steigt, da sich die Krankheitsmodellierung hin zu menschlich relevanten zellulären Systemen verlagert, die die biologische Relevanz für die Zielvalidierung verbessern. Reprogrammierte Zellen ermöglichen genotyp-gebundene Modelle, die mechanistische Studien und funktionelle Auswertungen unterstützen. Teams in der Arzneimittelentdeckung nutzen diese Systeme, um das frühe Vertrauen zu stärken und das Risiko eines späten Abbruchs zu verringern. Bessere Reproduzierbarkeit erhöht den Wert für vergleichende Studien und longitudinale Experimente. Diese Faktoren stärken gemeinsam die Einführung in Forschungs- und frühe therapeutische Entwicklungsabläufe.
Wachstum von Arzneimittelscreening- und phänotypischen Validierungsabläufen
Die Expansion des Marktes für Zellreprogrammierung wird durch das Wachstum von Screening-Arbeitsabläufen unterstützt, die skalierbare Zellinputs für wiederholte Assays erfordern. Reprogrammierte Zellen ermöglichen pfadspezifische und phänotypisch gesteuerte Studien in mehreren Krankheitsbereichen. Screening-Programme profitieren von einer konsistenten Zellgenerierung, die Chargenkontrolle und Assay-Standardisierung unterstützt. Eine breitere Integration mit Bildgebung und multiparametrischen Analysen erhöht den Nutzen von Plattformen für reprogrammierte Zellen. Diese Fähigkeiten stärken die wiederkehrende Nachfrage bei Entdeckungsteams und Partnerorganisationen.
- Zum Beispiel gibt Ncardia an, dass seine Heart in a Box-Plattform für 384-Well-Hochdurchsatz-Kardioscreening ausgelegt ist und mehr als 1.500 Datenpunkte pro Tag unterstützt, während seine Proteinopathy Assays vollständig automatisiert für 96- und 384-Well-Formate sind und Ergebnisse in 6 Wochen liefern, was zeigt, wie iPSC-basierte Systeme für phänotypisches Screening im großen Maßstab operationalisiert werden.
Zunehmender Fokus auf Qualitätskontrolle und Standardisierung
Der Fortschritt des Marktes für Zellreprogrammierung wird durch den zunehmenden Fokus auf QC-Assays, Dokumentation und Standardisierung von Arbeitsabläufen über Forschungs- bis hin zu Translationspfaden verstärkt. Programme erfordern stärkere Identitätsbestätigung und funktionelle Validierung, um die Variabilität zu reduzieren. Standardisierte Reagenzien und definierte Protokolle unterstützen die Wiederholbarkeit über Standorte und Teams hinweg. Erwartungen in der Nähe der Herstellung erhöhen die Nachfrage nach nachvollziehbaren Prozessen und konsistenten Ausgangsmaterialien. Diese Anforderungen erhöhen den Wert integrierter Lösungen, die Methoden, Reagenzien und QC-Unterstützung umfassen.
- Zum Beispiel gibt Thermo Fisher an, dass sein CTS CytoTune-iPS 2.1 Sendai Reprogramming Kit mit 0,5 x 10^8 bis 2,0 x 10^8 Viruspartikeln pro ml geliefert wird und die typische Reprogrammierungseffizienz je nach Zelltyp bei etwa 0,01 % bis 1 % liegt, während eine Bewertung von 150 iPSC-Linien die höchste beobachtete Effizienz für dieses Kit bei 1,199 % ± 0,529 berichtete, was unterstreicht, warum definierte Eingaben und dokumentierte Leistung zentral für die von der QC geleitete Standardisierung sind.
Herausforderungen des Zellreprogrammierungsmarktes
Die Einführung des Zellreprogrammierungsmarktes steht vor Herausforderungen in Bezug auf die Reproduzierbarkeit in verschiedenen Laboren, Protokollen und Zellquellen. Die Variabilität des Ausgangsmaterials und die donorspezifische Biologie können die Reprogrammierungseffizienz und das nachgelagerte Verhalten beeinflussen. Die Auswahl der Technologie beinhaltet Kompromisse zwischen Effizienz, Komplexität des Workflows und Sicherheitsüberlegungen. Spezialisierte Fachkenntnisse können die Einführung in Organisationen ohne starke Zellbiologie-Infrastruktur verlangsamen. Standardisierungslücken bei Tests und Akzeptanzkriterien können den Vergleich von Ergebnissen zwischen Programmen erschweren.
Skalierungsbeschränkungen des Zellreprogrammierungsmarktes treten auch auf, wenn Workflows von Forschungseinstellungen in translations- oder produktionsnahe Umgebungen übergehen. Prozessänderungen während der Skalierung können die Ergebnisse des Zellzustands verschieben und Chargenunterschiede einführen. QC-Anforderungen erhöhen die Betriebskomplexität aufgrund erweiterter Tests und Dokumentation. Die Konsistenz der Versorgung mit spezialisierten Reagenzien kann ein Ausführungsrisiko für längere Programme darstellen. Regulatorische Erwartungen an klinisch angrenzende Arbeiten erhöhen die Prozessstrenge und Validierungsbelastung.
- Zum Beispiel gibt bit.bio an, dass seine opti-ox-Plattform Milliarden von konsistent programmierten Zellen herstellen kann, während jede ioCell-Charge durch mindestens drei Identitätstests charakterisiert wird: ICC, RT-qPCR und RNA-Seq, was das Maß an Skalierung und analytischer Kontrolle hervorhebt, das für stärker industrialisierte Workflows erforderlich ist.
Trends und Chancen im Zellreprogrammierungsmarkt
Trends im Zellreprogrammierungsmarkt begünstigen zunehmend nicht-integrierende und kontrollierbare Methoden, die mit höheren Erwartungen an Konsistenz und Rückverfolgbarkeit übereinstimmen. mRNA- und episomale Ansätze gewinnen an Aufmerksamkeit, wenn Programme reduzierte Integrationsbedenken und wiederholbare Ergebnisse priorisieren. Strategien mit kleinen Molekülen unterstützen Chancen für vereinfachte Workflows und pfadgesteuerte Kontrolle des Zellschicksals. Durch Genom-Editierung unterstützte Reprogrammierung erweitert gezielte Forschungsmöglichkeiten, insbesondere für funktionelle Studien und die Erstellung von Modellmodellen. Die Integration mit fortschrittlicher Analytik verbessert die Charakterisierungstiefe und stärkt den nachgelagerten Wert.
- Zum Beispiel verwendet das StemRNA 3rd Gen Reprogramming Kit von REPROCELL einen nicht-integrierenden RNA-basierten Ansatz und berichtet über primäre iPSC-Kolonien in 10 bis 14 Tagen aus Fibroblasten mit einer Reprogrammierungseffizienz von 1% bis 4%, während es 4 Transfektionen über 9 Wells erfordert und kein Vektorscreening benötigt, was den Markttrend hin zu schnelleren, kontrollierbareren und nachvollziehbareren Reprogrammierungs-Workflows widerspiegelt.
Marktchancen für Zellreprogrammierung ergeben sich auch aus der Konsolidierung von Workflows über Entdeckung, Qualitätskontrolle und Zellbanking-Bedürfnisse hinweg. Endnutzer schätzen zunehmend End-to-End-Lösungen, die Beschaffung, Reprogrammierung, Validierung und Lagerung vereinfachen. Partnerschaften mit CDMOs können die Bereitschaft in späteren Phasen durch stärkere Prozessdisziplin und Unterstützung beim Technologietransfer beschleunigen. Die Nachfrage nach Biobanking steigt, da Programme langfristige Zellbestände für wiederholte Studien aufbauen. Diese Dynamiken schaffen Chancen für Anbieter, die standardisierte Kits, Dokumentationsunterstützung und skalierbare Serviceangebote liefern.
Einblicke in den Zellreprogrammierungsmarkt
Nordamerika (36,8% Anteil im Jahr 2025)
Der Zellreprogrammierungsmarkt in Nordamerika hält den größten Anteil mit 36,8% im Jahr 2025, unterstützt durch eine hohe akademische Dichte, hohe biopharmazeutische Aktivität und breiten Zugang zu unterstützenden Werkzeugen und spezialisierten Dienstleistungen. Die Nachfrage in Nordamerika wird durch umfangreiche Krankheitsmodellierungs- und Screening-Workflows verstärkt, die wiederholbare Reprogrammierungsergebnisse erfordern. Programme in Nordamerika priorisieren auch standardisierte Dokumentations- und Qualitätskontrollpraktiken, die die Vergleichbarkeit zwischen Teams unterstützen. Diese Faktoren tragen gemeinsam zu einer hohen Akzeptanz in Forschung und Übersetzung bei.
Europa (26,6% Anteil im Jahr 2025)
Der Zellreprogrammierungsmarkt in Europa machte 26,6% Anteil im Jahr 2025 aus, unterstützt durch etablierte akademische Netzwerke und strukturierte translationale Initiativen, die sich auf standardisierte Workflows konzentrieren. Die Akzeptanz in Europa profitiert von starker Zusammenarbeit zwischen Forschungszentren und biopharmazeutischen Programmen. Programme in Europa betonen oft die Validierung von Methoden und Konsistenz über Standorte hinweg, was die Nachfrage nach definierten Reagenzien und wiederholbaren Protokollen stärkt. Diese Eigenschaften unterstützen eine solide Basis der Akzeptanz in Forschung und früher Entwicklung.
Asien-Pazifik (22,1% Anteil im Jahr 2025)
Der Zellreprogrammierungsmarkt im Asien-Pazifik-Raum repräsentierte 22,1% Anteil im Jahr 2025, gestärkt durch expandierende Biotech-Ökosysteme und steigende Investitionen in fortgeschrittene zelluläre Methoden. Die Akzeptanz im Asien-Pazifik-Raum steigt, da mehr Organisationen Kapazitäten in der iPSC-Forschung, in Screening-Workflows und in der translationalen Entwicklung aufbauen. Die Nachfrage im Asien-Pazifik-Raum profitiert auch von zunehmenden Partnerschaften und der Entwicklung von Fähigkeiten zwischen Forschungseinrichtungen und Industrieprogrammen. Diese Faktoren unterstützen eine starke Teilnahme und anhaltende Dynamik.
Lateinamerika (7,9% Anteil im Jahr 2025)
Der Zellreprogrammierungsmarkt in Lateinamerika erfasste 7,9% Anteil im Jahr 2025, unterstützt durch ausgewählte Forschungszentren und kollaborative Netzwerke, die Reprogrammierungs-Workflows für gezielte Studien übernehmen. Die Aufnahme in Lateinamerika wird durch die Verfügbarkeit von Infrastruktur, die Kontinuität der Finanzierung und den Zugang zu standardisierten Reagenzien beeinflusst. Programme in Lateinamerika konzentrieren sich oft darauf, grundlegende Fähigkeiten in der Krankheitsmodellierung und Assay-Entwicklung aufzubauen. Diese Treiber unterstützen eine kleinere, aber sich entwickelnde regionale Basis.
Naher Osten & Afrika (6,6% Anteil im Jahr 2025)
Der Markt für Zellprogrammierung im Nahen Osten & Afrika hielt 6,6% Anteil im Jahr 2025, geprägt durch den allmählichen Ausbau der Forschungskapazitäten und selektive Investitionen in die Life-Science-Infrastruktur. Die Einführung im Nahen Osten & Afrika konzentriert sich tendenziell auf aufstrebende Zentren mit stärkerer institutioneller Unterstützung und Zusammenarbeit. Das Wachstum im Nahen Osten & Afrika wird durch die Erweiterung der Schulungen und den zunehmenden Zugang zu spezialisierten Lieferanten unterstützt. Diese Faktoren fördern eine stetige Entwicklung von einer kleineren Basis aus.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Zellprogrammierung konzentriert sich auf die Zuverlässigkeit der Arbeitsabläufe, die Standardisierung der Protokolle, die leistungsfreie Positionierung und die Unterstützung reproduzierbarer Ergebnisse über verschiedene Zellquellen hinweg. Anbieter differenzieren sich durch die Qualität der Reagenzien, die Benutzerfreundlichkeit der Methoden, die Tiefe des technischen Supports und die Kompatibilität mit nachgelagerten Charakterisierungs- und QC-Assays. Strategische Partnerschaften und die Integration des Ökosystems über Analytik- und Zellverarbeitungs-Workflows hinweg stärken die Kundenbindung. Die Wettbewerbspositionierung hängt auch von der Fähigkeit ab, Übergänge von der Entdeckung zur translationalen Bereitschaft ohne größere Neugestaltung der Arbeitsabläufe zu unterstützen.
Thermo Fisher Scientific Inc. konkurriert durch umfassende Abdeckung der Arbeitsabläufe über Instrumente, Reagenzien und Verbrauchsmaterialien, die standardisierte Reprogrammierungspipelines unterstützen. Die Breite des Portfolios von Thermo Fisher Scientific Inc. unterstützt mehrere Technologierouten und unterschiedliche Endnutzerbedürfnisse in Forschung und früher Entwicklung. Der Wert von Thermo Fisher Scientific Inc. steigt, wenn Arbeitsabläufe konsistente Eingaben, starke Dokumentation und Integration mit angrenzenden Charakterisierungsschritten erfordern. Die Größe und die Unterstützungsinfrastruktur von Thermo Fisher Scientific Inc. stärken die Einführung in globalen Forschungssystemen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Thermo Fisher Scientific Inc.
- Lonza Group
- Merck KGaA
- STEMCELL Technologies
- REPROCELL Inc.
- FUJIFILM Cellular Dynamics
- Takara Bio Inc.
- Bio-Techne
- ALSTEM
- Allele Biotechnology and Pharmaceuticals Inc.
- Mogrify Limited
- Astellas Pharma
- Fate Therapeutics
- BlueRock Therapeutics
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Mai 2025 brachte REPROCELL neue StemEdit Human iPSC HLA Knock-Linien auf den Markt, darunter nicht-HLA-Klasse 1 und nicht-HLA-Klasse 1/2 Zelllinien für Forschungszwecke. Das Unternehmen erklärte, dass diese immunmodulierten iPSC-Produkte aus StemRNA Clinical iPSCs unter Verwendung seiner StemEdit-Gen-Editing-Technologie abgeleitet wurden, um Forschern neue Werkzeuge zur Untersuchung von Immuninteraktionen und zur Unterstützung von iPSC-basierten Zelltherapieprogrammen zu bieten.
- Im Juni 2025 führte uBriGene Biosciences vollständig charakterisierte, gebrauchsfertige induzierte pluripotente Stammzellbanken ein, um Forschung, translationale Entwicklung und klinische Anwendungen zu unterstützen. Das Unternehmen erklärte, dass die neuen iPSC-Banken unter Verwendung seiner proprietären RNA-LNP-Reprogrammierungstechnologie entwickelt wurden und angeboten werden, um die regenerative Medizin und die Entwicklung von Zelltherapien zu beschleunigen.
- Im Juli 2025 ging Life Biosciences eine Forschungskollaboration mit dem SingHealth Duke-NUS Regenerative Medicine Institute of Singapore (REMEDIS) ein, um zelluläre Verjüngungstherapien voranzutreiben. Laut der Ankündigung ist die Partnerschaft darauf ausgelegt, die Nutzung der Plattform für partielle epigenetische Reprogrammierung von Life Biosciences über mehrere Organsysteme hinweg zu erweitern und die Arbeit an altersbedingten Krankheiten zu unterstützen.
- Im März 2026 kündigte REPROCELL den Start seines US FDA-konformen GMP-Masterzellbank-Herstellungsdienstes für menschliche induzierte pluripotente Stammzellen in seiner Einrichtung in Beltsville, Maryland, an. Das Unternehmen erklärte, dass der neue Dienst einen End-to-End-Workflow bietet, der die Herstellung klinischer iPSC-Saatgut, Gen-Editing und die Produktion von GMP-Masterzellbanken umfasst, um Zelltherapieentwicklern zu helfen, IND-Einreichungen zu beschleunigen und die Unsicherheit bei der Herstellung zu reduzieren.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 405,13 Millionen |
| Umsatzprognose im Jahr 2032 | USD 685,37 Millionen |
| Wachstumsrate (CAGR) | 7,8% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Technologie; Nach Anwendung; Nach Endbenutzer; Nach Zellquelle |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Thermo Fisher Scientific Inc.; Lonza Group; Merck KGaA; STEMCELL Technologies; REPROCELL Inc.; FUJIFILM Cellular Dynamics; Takara Bio Inc.; Bio-Techne; ALSTEM; Allele Biotechnology and Pharmaceuticals Inc.; Mogrify Limited; Astellas Pharma; Fate Therapeutics; BlueRock Therapeutics |
| Anzahl der Seiten | 336 |
Segmentierung
Nach Technologie
- Sendai-Virus-basierte Reprogrammierung
- Episomale Plasmid-Reprogrammierung
- mRNA-Reprogrammierung
- Retrovirale/Lentivirale Reprogrammierung
- Kleine Molekül-basierte Reprogrammierung
- CRISPR/Cas9-unterstützte Reprogrammierung
- Andere
Nach Anwendung
- Forschung
- Therapeutika
- Diagnostik und QC-Assays
- Zellbanken und Biobanken
- Medikamentenscreening
- Krankheitsmodellierung
Nach Endnutzer
- Forschungs- und akademische Institute
- Biotechnologie- und Pharmaunternehmen
- Auftragsfertigungsorganisationen / CDMOs
- Krankenhäuser und Fachkliniken
- Regierungs- und Non-Profit-Organisationen
- Andere
Nach Zellquelle
- Dermale Fibroblasten
- Periphere Blutmononukleäre Zellen
- Nabelschnurblut / Perinatale Zellen
- Adipose-abgeleitete Zellen
- Andere somatische Zellquellen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Zellreprogrammierung im Jahr 2025 und die Prognose für 2032?
Was ist die CAGR für den Markt für Zellreprogrammierung im Zeitraum 2025–2032?
Welches Segment ist das größte im Markt für Zellreprogrammierung?
Welche Faktoren treiben das Wachstum im Markt für Zellreprogrammierung an?
Wer sind die führenden Unternehmen im Markt für Zellreprogrammierung?
Welche Region führt den Markt für Zellreprogrammierung an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Zellreprogrammierung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Zellreprogrammierung Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 405.13 million → 2032: USD 685.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Zellreprogrammierung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Zellreprogrammierung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Zellreprogrammierung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Zellreprogrammierung Market Drivers
- 3.3 Markt für Zellreprogrammierung Market Restraints & Challenges
- 3.4 Markt für Zellreprogrammierung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Zellreprogrammierung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Zellreprogrammierung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Zellreprogrammierung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Zellreprogrammierung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Zellreprogrammierung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Zellreprogrammierung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Zellreprogrammierung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Zellreprogrammierung Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Zellreprogrammierung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Zellreprogrammierung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Zellreprogrammierung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Zellreprogrammierung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Zellreprogrammierung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Zellreprogrammierung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Zellreprogrammierung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Zellreprogrammierung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Zellreprogrammierung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Zellreprogrammierung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Zellreprogrammierung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
