
Überblick über den Biokonjugationsmarkt;
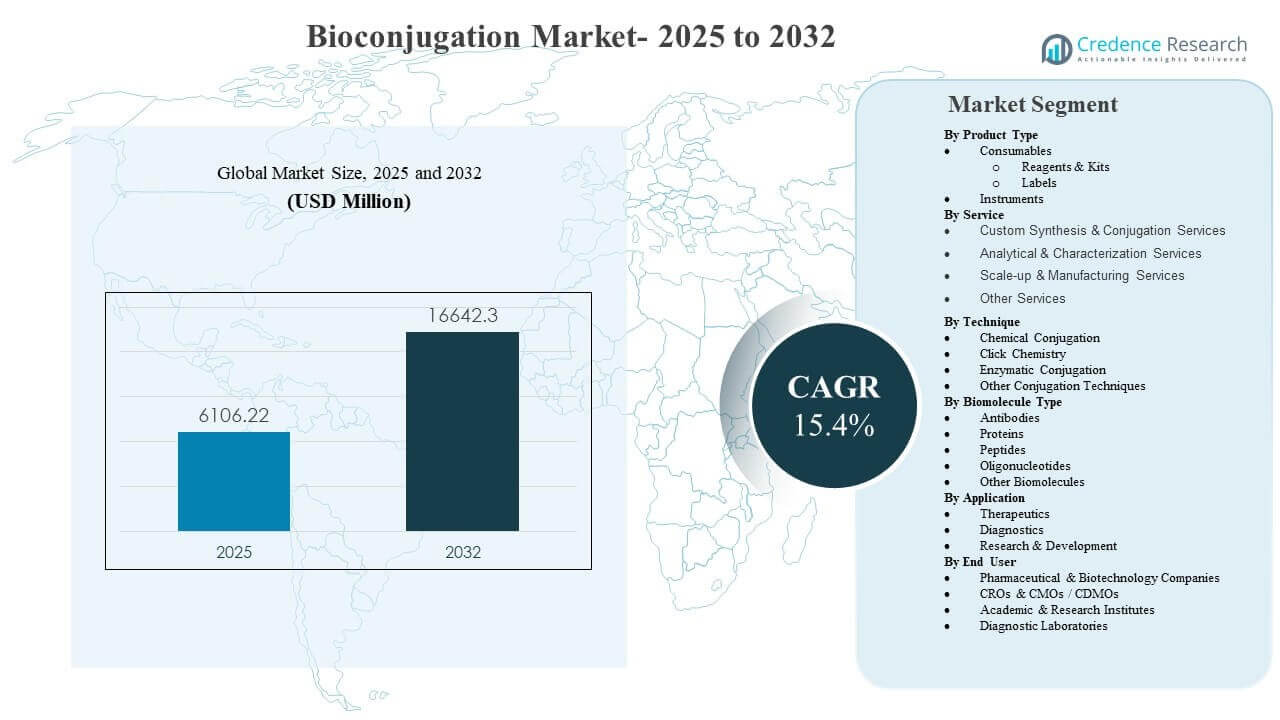
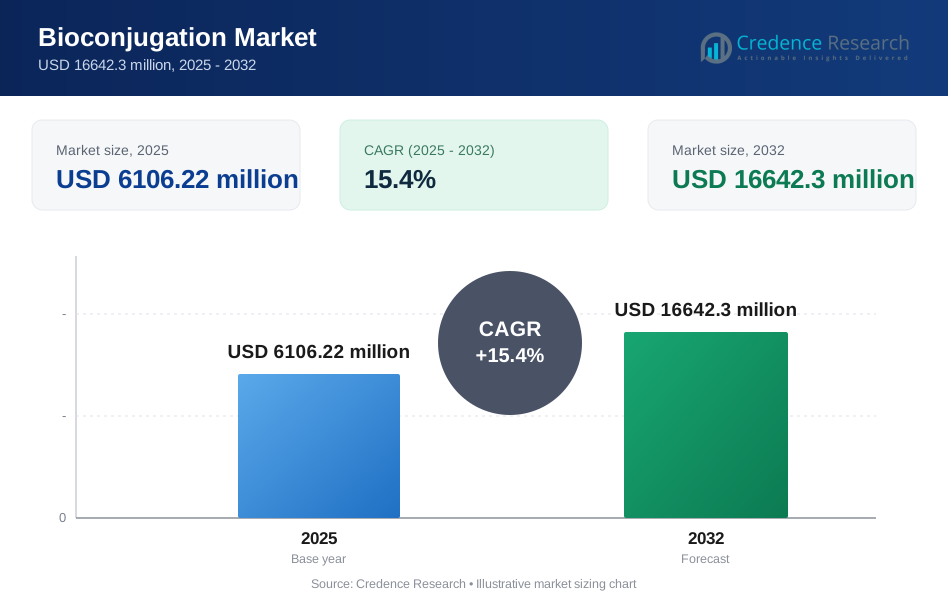
Die globale Größe des Biokonjugationsmarktes wurde im Jahr 2025 auf 6106,22 Millionen USD geschätzt und soll bis 2032 16642,3 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 15,4% von 2025 bis 2032. Die Nachfrage wird hauptsächlich durch die rasche Expansion von Antikörper-Wirkstoff-Konjugaten und anderen zielgerichteten Biologika getrieben, die auf zuverlässige Linker-Chemie, reproduzierbare Konjugation und skalierbare Analytik von der Entdeckung bis zur späten Produktionsphase angewiesen sind. Nordamerika bleibt im Jahr 2025 die größte Region, unterstützt durch eine dichte Konzentration von Biopharma-Innovatoren, etablierte CDMO-Kapazitäten und eine starke Akzeptanz fortschrittlicher Life-Science-Tools in F&E- und regulierten Produktionsumgebungen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Biokonjugationsmarktgröße 2025 | USD 6106,22 Millionen |
| Biokonjugationsmarkt, CAGR | 15,4% |
| Biokonjugationsmarktgröße 2032 | USD 16642,3 Millionen |
Wichtige Markttrends & Einblicke
- Der Biokonjugationsmarkt soll von 6106,22 Millionen USD (2025) auf 16642,3 Millionen USD (2032) mit einer CAGR von 15,4% (2025–2032) expandieren.
- Nordamerika machte 2025 einen Anteil von 50,9% aus, was starke Biopharma-Pipelines und eine ausgereifte Bioprozess-Infrastruktur widerspiegelt.
- Verbrauchsmaterialien machten 2025 den größten Anteil von 44,8% aus, unterstützt durch die wiederkehrende Nachfrage nach Reagenzien, Kits und Markierungschemikalien.
- Therapeutika machten 2025 den größten Anteil von 56,9% aus, angetrieben durch das anhaltende Wachstum zielgerichteter Biologika und konjugatbasierter Onkologieprogramme.
- Chemische Konjugation machte 2025 den größten Anteil von 41,9% aus, gestützt durch breite Workflow-Kompatibilität und etablierte Protokolle.
Segmentanalyse
Der Biokonjugationsmarkt wird durch zwei parallele Nachfragezentren geprägt: Hochdurchsatz-Entdeckung und klinisch orientierter Scale-up. Verbrauchsmaterialien bleiben zentral für die Marktdynamik, da Konjugations- und Markierungs-Workflows den wiederholten Kauf von Reagenzien, Kits und Farbstoffen für die Methodenentwicklung, Assay-Optimierung und Qualitätstests erfordern. Gleichzeitig erhöht die zunehmende Komplexität von Biokonjugaten die Bedeutung analytischer und charakterisierender Schritte, was die Nutzungsintensität in Workflows erhöht, die Reproduzierbarkeit, Stabilitätsprofilierung und Konjugatintegritätsprüfung erfordern.
Therapeutika sind der größte Anwendungsbereich, da die Biokonjugation ein wesentlicher Schritt für zielgerichtete Modalitäten ist, einschließlich konjugatbasierter Onkologieprogramme, die auf kontrollierte Linker-Anbindung und konsistente Produktqualität angewiesen sind. Die Auswahl der Technik spiegelt zunehmend das Bedürfnis nach Präzision und Herstellbarkeit wider, wobei die chemische Konjugation aufgrund ihrer Reife und breiten Anwendbarkeit auf Biomoleküle weiterhin führend ist. Die Nachfrage der Endnutzer konzentriert sich auf Pharma- und Biotechnologieunternehmen, da der Besitz der Pipeline und die Entscheidungen zur klinischen Übersetzung in Biopharma-Organisationen verankert sind, selbst wenn die Ausführung teilweise an spezialisierte Partner ausgelagert wird.
Einblicke in den Produkttyp
Verbrauchsmaterialien machten im Jahr 2025 den größten Anteil von 44,8% aus. Verbrauchsmaterialien führen, weil Konjugations- und Markierungsaktivitäten wiederholte Käufe von Reagenzien und Kits in den Bereichen Entdeckung, Assay-Entwicklung und Qualitätstests erfordern. Labels und Chemikalien werden routinemäßig für Erkennungs-, Verfolgungs- und Funktionalisierungsschritte verwendet, die in mehreren Entwicklungsstufen auftreten. Häufige Methodenoptimierung und Chargen-zu-Chargen-Verifizierung erhöhen auch den Verbrauch von Verbrauchsmaterialien im Vergleich zu Ersatzzyklen von Kapitalgeräten.
Einblicke in den Service
Maßgeschneiderte Synthese- und Konjugationsdienste gewinnen weiterhin an Aufmerksamkeit, da viele Programme eine spezialisierte Handhabung von Linkern, Nutzlasten und kontrollierten Konjugationsbedingungen erfordern. Analytische und Charakterisierungsdienste bleiben entscheidend, um die Konjugationseffizienz, Stabilität und kritische Qualitätsmerkmale in den Entwicklungsphasen zu bestätigen. Scale-up- und Herstellungsdienste werden zunehmend relevant, da mehr Konjugatprogramme in Richtung Spätphasenentwicklung und kommerzielle Bereitschaft voranschreiten. Die Nachfrage nach Dienstleistungen wird auch durch Outsourcing-Strategien gestärkt, die Geschwindigkeit, Fachwissen und Zugang zu regulierten Fähigkeiten priorisieren.
Einblicke in die Technik
Chemische Konjugation machte im Jahr 2025 den größten Anteil von 41,9% aus. Chemische Konjugation führt, weil etablierte Chemien breit kompatibel mit gängigen Biomolekülen sind und von ausgereiften Protokollen unterstützt werden, die sowohl in Forschungs- als auch in Produktionsumgebungen verwendet werden. Der Ansatz bietet Flexibilität über Nutzlasttypen hinweg und ist gut in standardisierte Workflow-Kits und Reagenzien integriert. Fortgesetzte Investitionen in verbesserte Linker-Chemien und bessere Kontrollstrategien verstärken die Nutzung für Programme, die Durchsatz, Reproduzierbarkeit und Herstellbarkeit ausbalancieren.
Einblicke in den Biomolekültyp
Antikörper bleiben der prominenteste Biomolekültyp, da antikörperbasierte Konstrukte zentral für viele zielgerichtete therapeutische Strategien und Immunoassay-Formate sind. Antikörperkonjugation ist häufig erforderlich, um Lieferung, Erkennung oder Potenzsteigerung zu ermöglichen, was die Nachfrage in F&E- und Translations-Workflows hoch hält. Peptide und Proteine halten die Nachfrage aufgrund ihrer Rollen in der Markierung, Zielgerichtung und Entwicklung diagnostischer Assays aufrecht. Oligonukleotide werden zunehmend relevant, da therapeutische Nukleinsäuren und Innovationslieferungen den Bedarf an Stabilisierung und zielgerichteten Konjugationen erweitern.
Einblicke in die Anwendung
Therapeutika machten im Jahr 2025 den größten Anteil von 56,9% aus. Therapeutika führen, weil gezielte Modalitäten zunehmend auf kontrollierte Konjugation angewiesen sind, um die Selektivität zu verbessern, die Exposition außerhalb des Ziels zu reduzieren und die Wirksamkeit zu steigern. Die Anforderungen an den Scale-up für therapeutische Konjugate erhöhen auch die Nachfrage nach wiederholbaren Prozessen und strenger analytischer Verifizierung. Die Erweiterung von Onkologie- und Präzisionsmedizin-Pipelines stärkt die therapeutische Nachfrage nach robusten Konjugationschemien und kompatiblen Fertigungsabläufen weiter.
Einblicke in Endverbraucher
Pharma- und Biotechnologieunternehmen machten im Jahr 2025 den größten Anteil von 46,9% aus. Pharma- und Biotechnologieunternehmen führen, weil Pipeline-Besitz, klinische Entscheidungsfindung und regulierte Entwicklungsaktivitäten innerhalb dieser Organisationen konzentriert sind. Interne F&E-Gruppen benötigen konsistente Konjugationsabläufe für Entdeckung und Optimierung, und klinische Teams benötigen validierte Charakterisierungen, um Fortschrittsentscheidungen zu unterstützen. Selbst wenn Outsourcing genutzt wird, bleiben Biopharma-Unternehmen die primären Einkaufs- und Spezifikationsfestlegungsinstanzen für Werkzeuge, Verbrauchsmaterialien und Serviceverträge.
Markttreiber für Biokonjugation
Erweiterung von zielgerichteten Therapeutika und Konjugat-Pipelines
Der Markt für Biokonjugation wird durch die steigende Entwicklung von zielgerichteten Therapeutika angetrieben, die eine kontrollierte Anbindung von Nutzlasten, Labels oder funktionellen Gruppen erfordern. Der zunehmende Einsatz von konjugatbasierten Modalitäten erhöht den Bedarf an wiederholbaren Chemien, robusten Linkern und validierten Workflows, die von der Entdeckung bis zur regulierten Fertigung übertragen werden können. Die Komplexität der Programme erhöht auch die Nachfrage nach hochwertigen Reagenzien und konsistenter Konjugationsleistung über Chargen hinweg. Diese Anforderungen unterstützen den Einkauf von Verbrauchsmaterialien, Instrumenten und spezialisierten Dienstleistungen, die die Konjugatentwicklung unterstützen.
- Zum Beispiel berichtet Abzena, mehr als 3.000 verschiedene Linker-Nutzlast-Kombinationen entwickelt zu haben, um Antikörper-Wirkstoff-Konjugat-Programme von präklinischen Studien bis zur kommerziellen Fertigung zu unterstützen, was die Breite der für zielgerichtete Biokonjugate erforderlichen Chemien widerspiegelt.
Steigender Bedarf an analytischer Validierung und Konjugatcharakterisierung
Der Markt für Biokonjugation wird durch den wachsenden Fokus auf die Bestätigung der Konjugationseffizienz, Stabilität und kritischen Qualitätsmerkmale während der Entwicklungszyklen unterstützt. Da Konjugate komplexer werden, benötigen Entwicklungsteams stärkere analytische Verifizierungen, um die Reproduzierbarkeit zu gewährleisten und das Risiko in späteren Phasen zu reduzieren. Erweiterte Charakterisierungsbedarfe erhöhen die Nutzung von Instrumenten, Assay-Reagenzien und servicebasierten analytischen Unterstützungen. Diese Dynamik stärkt die Nachfrage sowohl nach der Einführung von Werkzeugen im eigenen Haus als auch nach ausgelagerten Charakterisierungsmodellen.
- Zum Beispiel ermöglichte ein Hochdurchsatz-LC-MS-Workflow, der mit der Byos v5.4-Software von Protein Metrics implementiert wurde, die automatisierte Verarbeitung von ADC-Biotransformationsdaten über ein chromatographisches Fenster von 1,7–2,2 Minuten und lieferte Quantifizierungsergebnisse, die frühere manuelle Analysen eng widerspiegelten, während die Überprüfungszeit pro Datensatz erheblich reduziert wurde.
Intensität des Outsourcings für spezialisierte Konjugations- und Scale-up-Fähigkeiten
Der Biokonjugationsmarkt profitiert von Outsourcing-Trends, da Unternehmen spezialisierte Fachkenntnisse für Prozessentwicklung, Hochskalierung und Vorbereitung auf regulierte Herstellung suchen. Viele Organisationen bevorzugen externe Partner für komplexe Konjugationsabläufe, die spezielle Eindämmung, Handhabung von Linkern und Methodenentwicklung erfordern. Outsourcing kann die Zeit bis zum Meilenstein für Programme, die klinische Phasen durchlaufen, verkürzen. Infolgedessen gewinnen Dienstleistungen, die kundenspezifische Synthese, Charakterisierung und Herstellungsbereitschaft unterstützen, strategische Bedeutung.
Erweiterte Akzeptanz in Diagnostik- und Forschungsabläufen
Der Biokonjugationsmarkt wird auch durch die anhaltende Akzeptanz von Markierungs- und Konjugationsmethoden in Diagnostik- und Forschungsumgebungen angetrieben. Die Entwicklung von Assays und die Erkennung von Biomarkern hängen routinemäßig von Labels, Farbstoffen und Konjugationskits ab, die wiederholt über Iterationen hinweg verwendet werden. Forschungsabläufe erhöhen die Nachfrage nach flexiblen Chemikalien, die eine schnelle Methodenoptimierung und Signalverstärkung ermöglichen. Diese fortlaufenden Anwendungsfälle schaffen eine stabile, wiederkehrende Nachfrage, die die Führungsrolle bei Verbrauchsmaterialien stärkt.
Herausforderungen des Biokonjugationsmarktes
Der Biokonjugationsmarkt steht vor Herausforderungen in Bezug auf Reproduzierbarkeit und Prozesskontrolle, insbesondere da Programme eine engere Konjugationsgleichmäßigkeit und robuste Stabilitätsleistung erfordern. Variabilität in der Konjugationseffizienz, der Linker-Anhaftung oder der Verteilung der Nutzlast kann die Entwicklungszeitpläne verkomplizieren und die Notwendigkeit zusätzlicher Charakterisierung erhöhen. Diese Probleme erhöhen die Entwicklungskosten und setzen Abläufe unter Druck, konsistente Ergebnisse über Chargen hinweg zu liefern. Komplexe Handhabungsanforderungen für bestimmte Nutzlasten können die betriebliche Belastung weiter erhöhen.
- Zum Beispiel berichtete Genentech, dass die Änderung der Antikörper-Konjugationsstelle von der schweren Kettenposition 115 auf 114 in einem ADC der nächsten Generation das Abwerfen der Nutzlast in einer 72-stündigen Stabilitätsstudie mit Rattenplasma um das Sechsfache reduzierte, was veranschaulicht, wie kleine Prozessänderungen die Stabilität und Gleichmäßigkeit des Konjugats dramatisch verbessern können.
Der Biokonjugationsmarkt sieht sich auch Kosten- und Fähigkeitsbarrieren gegenüber, die mit spezialisierter Instrumentierung, hochwertigen Reagenzien und fortschrittlichen analytischen Abläufen verbunden sind. Kleinere Organisationen können auf Outsourcing angewiesen sein, da der interne Ausbau kapitalintensiv und betrieblich komplex sein kann. Die Standardisierung von Methoden über Programme an mehreren Standorten hinweg kann ebenfalls schwierig sein, wenn Abläufe zwischen Teams oder Anbietern variieren. Regulatorische Erwartungen an therapeutische Konjugate können die Anforderungen an Dokumentation und Validierung erhöhen und die Ausführungskomplexität steigern.
Trends und Chancen im Biokonjugationsmarkt
Der Biokonjugationsmarkt verzeichnet ein wachsendes Interesse an ortsspezifischen und präzisen Konjugationsansätzen, die die Produktkonsistenz und funktionale Leistung verbessern. Programme priorisieren zunehmend kontrollierte Anhaftungsstrategien, die Heterogenität reduzieren und eine bessere Vorhersagbarkeit der therapeutischen Ergebnisse unterstützen. Dieser Trend erhöht die Chancen für fortschrittliche Reagenzien, Linker der nächsten Generation und unterstützende Analytik, die zuverlässige Kontrollstrategien unterstützen. Anbieter, die workflow-integrierte Lösungen anbieten, können über die Entwicklungsphasen hinweg mehr Wert erfassen.
- Zum Beispiel hat Seagens standortspezifische ADC-Technologie die Herstellung von Antikörper-Wirkstoff-Konjugaten mit streng kontrollierten Wirkstoff-zu-Antikörper-Verhältnissen von 4,0 ± 0,1 ermöglicht, was die Chargen-zu-Chargen-Variabilität der Bindungsaktivität auf unter 5 Prozent relative Standardabweichung über mehrere klinische Chargen hinweg reduziert hat.
Der Biokonjugationsmarkt bietet auch Chancen durch wachsende Serviceintegration, bei der Anbieter kundenspezifische Synthese, analytische Charakterisierung und Scale-up-Unterstützung unter einem operativen Dach kombinieren. Da sich die Zeitpläne der Pipeline beschleunigen, können integrierte Angebote Übergaben reduzieren und die Programmkontinuität verbessern. Die geografische Expansion fortschrittlicher Fertigungskapazitäten stärkt den regionalen Zugang zur Konjugatentwicklung und Lieferbereitschaft. Werkzeughersteller und CDMOs, die ihre Angebote an die Anforderungen der späten Herstellbarkeit anpassen, sind gut positioniert, um davon zu profitieren.
Regionale Einblicke
Nordamerika
Nordamerika machte 50,9% des Anteils im Jahr 2025 aus, unterstützt durch eine hohe Konzentration von biopharmazeutischen Innovatoren und starke Akzeptanz fortschrittlicher Life-Science-Tools. Die Region profitiert von umfangreichen klinischen Entwicklungsaktivitäten und ausgereiften Fertigungsökosystemen, die konsistente Konjugations-Workflows und validierte Analytik erfordern. Ein dichtes Netzwerk von CROs, CDMOs und spezialisierten Lieferanten unterstützt auch schnelle Iterationen und Scale-up-Bereitschaft.
Europa
Europa machte 26,3% des Anteils im Jahr 2025 aus, angetrieben durch etablierte Biopharma-F&E-Kapazitäten und expandierende Biologika-Fertigungsstandorte. Der starke Fokus auf Qualitätssysteme und regulierte Produktion erhöht die Nachfrage nach analytischer Strenge und reproduzierbaren Konjugationsergebnissen. Das regionale Wachstum wird durch Investitionen in fortschrittliche Fertigungskapazitäten und grenzüberschreitende Kooperationen verstärkt, die Biologika- und Konjugatpipelines unterstützen.
Asien-Pazifik
Asien-Pazifik machte 16,1% des Anteils im Jahr 2025 aus, unterstützt durch wachsende Biopharma-Investitionen, zunehmende Kapazitäten in der Auftragsfertigung und verstärkte Nutzung fortschrittlicher Forschungstools. Die Region profitiert von der Skalierung von Biologika-Entwicklungsprogrammen und verbessertem Zugang zu spezialisierten Konjugations- und Charakterisierungsdiensten. Steigende F&E-Intensität und Modernisierung der Fertigung schaffen Chancen für sowohl Verbrauchsmaterialien als auch integrierte Serviceangebote.
Lateinamerika
Lateinamerika machte 4,2% des Anteils im Jahr 2025 aus, wobei das Wachstum durch die zunehmende Nutzung von Diagnostika und die allmähliche Stärkung der Biopharma- und Forschungsinfrastruktur unterstützt wird. Die Marktentwicklung wird durch Beschaffungsbeschränkungen und variablen Zugang zu spezialisierten Fähigkeiten in den einzelnen Ländern beeinflusst. Die Nachfrage konzentriert sich typischerweise auf große städtische Gesundheits- und Forschungszentren, in denen fortschrittliche Assay- und Labor-Workflows häufiger vorkommen.
Mittlerer Osten & Afrika
Der Nahe Osten und Afrika machten 2,5% des Anteils im Jahr 2025 aus, wobei die Nachfrage auf ausgewählte Märkte konzentriert ist, die in die Modernisierung des Gesundheitswesens und den Ausbau der Laborkapazitäten investieren. Die Akzeptanz wird durch den allmählichen Ausbau der Diagnosetestkapazitäten und wachsende Forschungskollaborationen unterstützt. Die Region bleibt vergleichsweise kleiner, wobei das Wachstum durch das Entwicklungstempo der Infrastruktur und den Zugang zu spezialisierten Reagenzien und Dienstleistungen geprägt ist.
Wettbewerbslandschaft
Der Biokonjugationsmarkt ist durch den Wettbewerb zwischen großen Anbietern von Life-Science-Tools und spezialisierten Dienstleistungsorganisationen gekennzeichnet, die die Entwicklung von Konjugaten und die Produktionsbereitschaft unterstützen. Unternehmen konkurrieren durch die Breite ihres Portfolios an Reagenzien, Instrumenten und Workflow-Unterstützung sowie durch anwendungsspezifische Lösungen, die die Reproduzierbarkeit und Skalierbarkeit verbessern. Die Differenzierung ist zunehmend mit der Ermöglichung präziser Konjugation, der Stärkung der analytischen Leistung und dem Angebot integrierter Entwicklungs-zu-Produktions-Pfade verbunden. Strategische Partnerschaften und die Erweiterung von Fähigkeiten bleiben wichtige Ansätze, um die Abdeckung in therapeutischen und diagnostischen Anwendungsfällen zu verbessern.
Thermo Fisher Scientific unterhält eine breite Präsenz in Konjugationsreagenzien, Markierungschemien und analytischen Workflows, die die Entdeckung bis zur translationalen Entwicklung unterstützen. Der Umfang und die Produkttiefe des Unternehmens ermöglichen standardisierte Workflows über Multi-Site-Programme hinweg und unterstützen wiederholbare Leistungen im routinemäßigen Laboreinsatz. Thermo Fisher Scientific profitiert auch von der Ausrichtung auf Biopharma- und Forschungskunden, die eine zuverlässige Versorgung mit Verbrauchsmaterialien und kompatible Tool-Ökosysteme suchen. Diese Positionierung unterstützt die fortgesetzte Teilnahme sowohl in Hochdurchsatz-Forschungsumgebungen als auch in regulierten Entwicklungs-Workflows.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Thermo Fisher Scientific
- Danaher Corporation
- Lonza Group
- Merck KGaA
- Sartorius AG
- AbbVie Inc.
- Agilent Technologies
- Bio-Rad Laboratories
- Catalent, Inc.
- Becton, Dickinson and Company (BD)
- Biosynth
- WuXi Biologics
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Oktober 2025 gaben Invenra Inc. und Xcellon Biologics eine Zusammenarbeit bekannt, um die Entwicklung von bispezifischen und trispezifischen Antikörper-Wirkstoff-Konjugaten (ADCs) voranzutreiben. Dabei nutzen sie Invenras B Body bispezifische und T Body trispezifische Antikörper-Entdeckungsplattformen zusammen mit Xcellons Biokonjugation, ADC-Entwicklung und Fertigungskapazitäten, um multispezifische ADC-Kandidaten von der Entdeckung bis zur präklinischen und klinischen Entwicklung zu generieren und zu übersetzen.
- Im Januar 2025 führte Bio Rad Laboratories seine TrailBlazer Tag und TrailBlazer StarBright Dye Label Kits ein, ein Zwei-Kit-System, das es Forschern ermöglicht, StarBright-Farbstoffe mit der SpyTag/SpyCatcher-Technologie an nahezu jeden Antikörper zu konjugieren, was die kundenspezifische Antikörper-Biokonjugation für hochplexige Durchflusszytometrie und fluoreszierende Western Blotting vereinfacht.
- Im August 2024 brachte Bio Rad Laboratories Annexin V, konjugiert mit acht StarBright-Farbstoffen für die Durchflusszytometrie, auf den Markt und erweiterte damit sein Portfolio an gebrauchsfertigen fluoreszierenden Biokonjugaten, die eine flexiblere und empfindlichere Detektion von frühen apoptotischen Zellen in Forschungsanwendungen ermöglichen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 6106,22 Millionen |
| Umsatzprognose für 2032 | USD 16642,3 Millionen |
| Wachstumsrate (CAGR) | 15,4% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produkttyp; Nach Dienstleistung; Nach Technik; Nach Biomolekültyp; Nach Anwendung; Nach Endbenutzer |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Thermo Fisher Scientific, Danaher Corporation, Lonza Group, Merck KGaA, Sartorius AG, AbbVie Inc., Agilent Technologies, Bio-Rad Laboratories, Catalent, Inc., Becton, Dickinson and Company (BD), Biosynth, WuXi Biologics |
| Anzahl der Seiten | 332 |
Segmentierung
Nach Produkttyp
- Verbrauchsmaterialien
- Reagenzien & Kits
- Etiketten
- Instrumente
Nach Dienstleistung
- Kundenspezifische Synthese- & Konjugationsdienste
- Analytische & Charakterisierungsdienste
- Scale-up- & Fertigungsdienste
- Andere Dienstleistungen
Nach Technik
- Chemische Konjugation
- Click-Chemie
- Enzymatische Konjugation
- Andere Konjugationstechniken
Nach Biomolekültyp
- Antikörper
- Proteine
- Peptide
- Oligonukleotide
- Andere Biomoleküle
Nach Anwendung
- Therapeutika
- Diagnostik
- Forschung & Entwicklung
Nach Endnutzer
- Pharma- & Biotechnologieunternehmen
- CROs & CMOs / CDMOs
- Akademische & Forschungsinstitute
- Diagnoselabore
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Biokonjugation im Jahr 2025 und die Prognose für 2032?
Was ist die CAGR für den Biokonjugationsmarkt im Zeitraum 2025–2032?
Welches Segment ist das größte im Biokonjugationsmarkt?
Welche Faktoren treiben das Wachstum im Biokonjugationsmarkt an?
Wer sind die führenden Unternehmen im Biokonjugationsmarkt?
Welche Region führt den Biokonjugationsmarkt an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Biokonjugationsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Biokonjugationsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 6106.22 million → 2032: USD 16642.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Biokonjugationsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Biokonjugationsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Biokonjugationsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Biokonjugationsmarkt Market Drivers
- 3.3 Biokonjugationsmarkt Market Restraints & Challenges
- 3.4 Biokonjugationsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Biokonjugationsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Biokonjugationsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Biokonjugationsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Biokonjugationsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Biokonjugationsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Biokonjugationsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Biokonjugationsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Biokonjugationsmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Biokonjugationsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Biokonjugationsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Biokonjugationsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Biokonjugationsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Biokonjugationsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Biokonjugationsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Biokonjugationsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Biokonjugationsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Biokonjugationsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Biokonjugationsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Biokonjugationsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
