
Überblick über den Biorationals-Markt
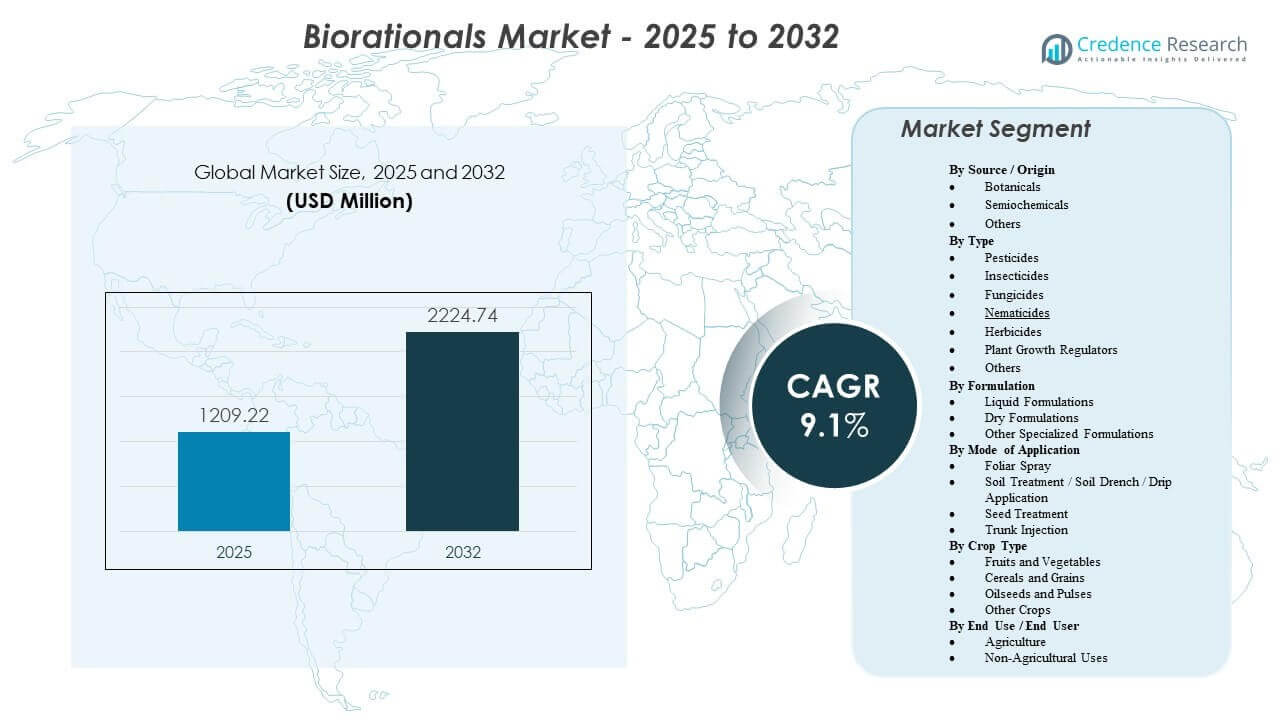
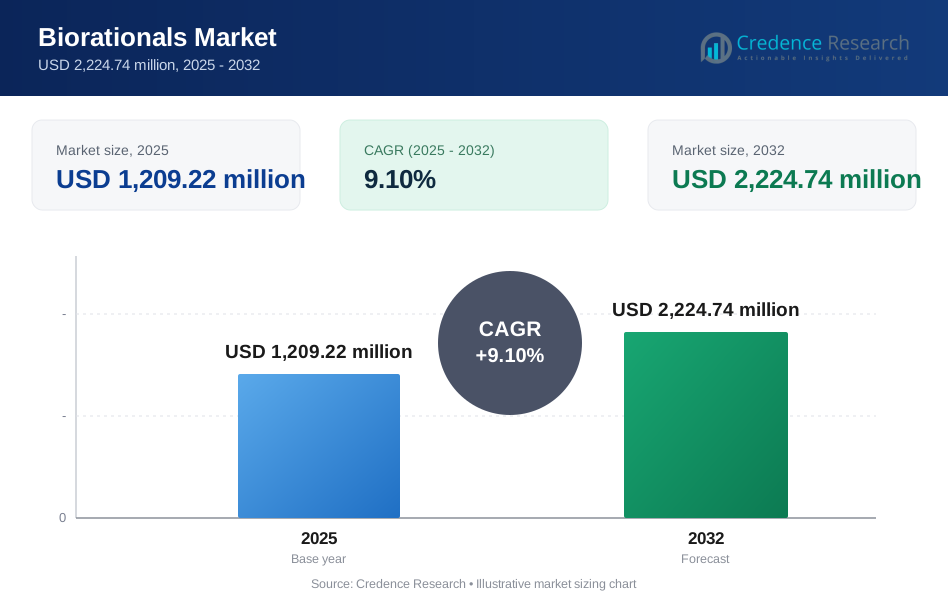
Die globale Marktgröße des Biorationals-Marktes wurde für 2025 auf 1.209,22 Millionen USD geschätzt und soll bis 2032 2.224,74 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,1 % von 2025 bis 2032. Dies wird durch den Wandel hin zu rückstandsärmeren, sichereren Pflanzenschutzlösungen unterstützt, da die Landwirte den Schädlingsdruck mit strengeren regulatorischen Grenzen und Käuferanforderungen an chemische Rückstände in Einklang bringen. Die Nachfrage bleibt am stärksten in Anbausystemen, in denen Qualitätsergebnisse und Compliance-Risiken direkt die realisierten Preise und den Exportzugang beeinflussen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Biorationals Marktgröße 2025 | 1.209,22 Millionen USD |
| Biorationals Markt, CAGR | 9,1% |
| Biorationals Marktgröße 2032 | 2.224,74 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt soll von 1.209,22 Millionen USD (2025) auf 2.224,74 Millionen USD (2032) mit einer jährlichen Wachstumsrate (CAGR) von 9,1 % (2025–2032) expandieren.
- Nordamerika machte 2025 40 % des weltweiten Umsatzes aus, was auf die höhere Akzeptanz von integriertem Schädlingsmanagement und Premium-Pflanzenschutzprogrammen zurückzuführen ist.
- Botanicals hielten 2025 einen Anteil von 43 %, unterstützt durch die breitere Akzeptanz von pflanzlichen Wirkstoffen in rückstandssensitiven Anbauprogrammen.
- Obst und Gemüse erlangten 2025 einen Anteil von 39 %, angetrieben durch intensive Schädlings-/Krankheitszyklen und hohen Wertverlust pro Hektar.
- Innerhalb der Produktnutzung repräsentierten Insektizide 40 % des Umsatzbeitrags, was auf eine starke Nachfrage nach gezielter Schädlingsbekämpfung in hochfrequenten Anwendungsprogrammen hinweist.
Analyse der Marktsegmente für Biorationals
Biorationals werden zunehmend in Anbauprogramme integriert, bei denen Wirksamkeit, Rückstandskonformität und Resistenzmanagement innerhalb einer Saison ausgeglichen werden müssen. Die Akzeptanz ist typischerweise höher bei Spezialkulturen und kontrollierten Produktionssystemen, bei denen Qualitätsparameter, Marktstandards und Wiedereintrittsintervallbeschränkungen die Auswahl der Eingaben beeinflussen. Käufer bewerten Biorationals oft basierend auf ihrer Eignung innerhalb bestehender Sprühpläne, Tankmischkompatibilität, Konsistenz bei unterschiedlichen Wetterbedingungen und der Unterstützung durch den Lieferanten für die Feldleistung.
In den Regionen folgt die Akzeptanz tendenziell der regulatorischen Richtung, den Rückstandsstandards von Einzelhändlern und Exporteuren sowie der Verfügbarkeit technischer Beratungsnetzwerke, die den Einsatz von biologischen/biorationalen Mitteln unterstützen. Während sich die Portfolios weiterentwickeln, betonen die Lieferanten eine differenzierte Positionierung nach Schädlings-/Krankheitsziel, Kultureignung und Leistung unter IPM-Programmen, anstatt einen direkten Eins-zu-eins-Ersatz für konventionelle Chemikalien.
Nach Quelle / Herkunft Einblicke
Botanicals machten 2025 den größten Anteil von 43% aus. Pflanzlich gewonnene Wirkstoffe passen gut zu rückstands-sensitiven Anbauprogrammen und unterstützen die Bedürfnisse der Landwirte, die Einhaltung der Käuferstandards zu gewährleisten. Eine breitere Verfügbarkeit standardisierter Extrakte und verbesserte Formulierungstechnologien haben die Konsistenz im Feldeinsatz erhöht. Die Akzeptanz profitiert auch von der Kompatibilität mit integrierten Schädlingsbekämpfungsprogrammen, bei denen Botanicals mit anderen Mitteln rotiert werden können, um den Resistenzdruck zu verringern.
Nach Typ Einblicke
Insektizide machten 2025 den größten Anteil von 40% aus. Der Insektendruck bleibt ein wiederkehrender und sichtbarer Ertragsrisikofaktor, insbesondere im Gartenbau und anderen intensiven Systemen, wo rechtzeitige Kontrolle sowohl Qualität als auch marktfähigen Ertrag schützt. Bioinsektizid-Lösungen werden oft wegen ihrer gezielten Wirkung, kürzeren Vorernteintervalle und ihrer Eignung für Resistenzmanagementstrategien ausgewählt. Die Nachfrage steigt auch dort, wo konventionelle Chemikalien Einschränkungen unterliegen oder in bestimmten Schädlingskomplexen an Wirksamkeit verlieren.
Nach Formulierung Einblicke
Flüssige Formulierungen werden oft in Programmen bevorzugt, die auf Blattbesprühung und Tankmischflexibilität angewiesen sind, was eine schnelle Einführung unterstützt, wo die Anwendungsfreundlichkeit wichtig ist. Trockene Formate können aufgrund von Stabilitäts-, Lager- und Logistikvorteilen in bestimmten Klimazonen und Vertriebseinstellungen ausgewählt werden. Die Auswahl der Formulierung wird auch durch die Empfindlichkeit biologischer Wirkstoffe gegenüber Temperatur, UV-Belastung und Handhabungspraktiken beeinflusst, was die Produktleistung auf Betriebsebene beeinflusst.
Nach Anwendungsart Einblicke
Blattbesprühung bleibt der häufigste Weg in vielen Pflanzenschutzprogrammen, da sie zu etablierten Geräten und Planungspraktiken passt. Boden- oder tropfbasierten Ansätze werden dort eingesetzt, wo der Schutz der Wurzelzone und die Etablierung der Kulturpflanzen in der frühen Saison Priorität haben. Die Saatgutbehandlung wird dort eingesetzt, wo eine präzise Dosierung und ein früher Schutz effizient geliefert werden können, obwohl sie von der Stabilität der Wirkstoffe und der Kompatibilität mit den Saatgutverarbeitungsprozessen abhängt.
Nach Kulturtyp Einblicke
Obst und Gemüse machten 2025 den größten Anteil von 39% aus. Diese Kulturen stehen häufig unter Schädlings- und Krankheitsdruck, und die Qualitätsanforderungen können sowohl für den inländischen Einzelhandel als auch für Exportkanäle streng sein. Der hohe Wert der Kulturen unterstützt die Bereitschaft, teurere Inputs zu verwenden, wenn sie das Rückstandsrisiko verringern und die Marktfähigkeit schützen. Intensive Produktion erhöht auch die Vorteile von IPM-ausgerichteten Werkzeugen, die innerhalb einer Saison über mehrere Zyklen hinweg angewendet werden können.
Nach Endverwendung / Endbenutzer Einblicke
Die Landwirtschaft bleibt das zentrale Nachfragenzentrum, da die Anwendungsvolumina mit der bepflanzten Fläche und den saisonalen Schädlingszyklen skalieren. Nicht-landwirtschaftliche Anwendungen werden durch die Notwendigkeit eines sichereren Schädlingsschutzes in Umgebungen getrieben, in denen Bedenken hinsichtlich der Exposition und Umweltauflagen höher sind. Die Nachfrage in diesem Segment hängt typischerweise von lokalen Vorschriften, Beschaffungszyklen und der Verfügbarkeit validierter Leistungsansprüche für spezifische Schädlinge und Umgebungen ab.
Markttreiber für Biorationalien
Regulatorischer Druck und Rückstandskonformitätsanforderungen
Biorationalprodukte profitieren von einer strengeren regulatorischen Überprüfung konventioneller Pestizidwirkstoffe und einer zunehmenden Aufmerksamkeit für Rückstandshöchstgrenzen in Lebensmittelversorgungsketten. Anbauer und Lieferanten priorisieren Lösungen, die das Risiko der Nichteinhaltung verringern, ohne die Qualität der Ernte oder den Schutz der Erträge zu beeinträchtigen. Anforderungen von Einzelhändlern und Exporteuren können die Wahl der Eingaben direkter bei hochwertigen Kulturen beeinflussen und einen Anreiz für sicherere Alternativen schaffen. Diese Dynamik unterstützt eine stetige Einführung, insbesondere dort, wo der Schädlingsdruck anhaltend ist und mehrere Anwendungen erforderlich sind.
- Zum Beispiel zeigte die Überwachung von Blattkräutern in einem britischen Programm Cyprodinil-Rückstände von weniger als einem Dreißigstel des gesetzlichen maximalen Rückstandshöchstwertes nach zwei Behandlungen und Ernteintervallen von 14–38 Tagen, was demonstriert, wie Programme bequem innerhalb der MRLs bleiben können, während der Schutz aufrechterhalten wird.
Wachstum des integrierten Pflanzenschutzes und Bedenken hinsichtlich Resistenz
Die Einführung von IPM (Integrierter Pflanzenschutz) wächst weiter, da Resistenzprobleme die Wirksamkeit bestimmter konventioneller Chemikalien verringern. Biorationalprodukte werden als Rotationswerkzeuge verwendet, um Wirkmechanismen zu diversifizieren und die langfristige Kontrolleffizienz zu erhalten. Ihre Kompatibilität mit nützlichen Insekten und gezielte Kontrollprofile stärken ihre Rolle in IPM-basierten Programmen. Anbauer bewerten Produkte zunehmend nach ihrer Eignung für Programme und saisonalen Ergebnissen, anstatt nur nach der Leistung einer einzigen Anwendung.
Expansion im hochwertigen Gartenbau und bei Spezialkulturen
Obst und Gemüse machen einen großen Teil der Nachfrage aus, da Qualitätsergebnisse und Marktfähigkeit eng mit Schädlings- und Krankheitsmanagement verbunden sind. Ein hohes Wert-Risiko-Verhältnis unterstützt Investitionen in fortschrittliche Pflanzenschutzmittel, insbesondere in exportorientierter Produktion. Kürzere Erntefenster und mehrere Anbauzyklen erhöhen auch den Bedarf an Lösungen, die Rückstands- und Wiedereintrittsbeschränkungen erfüllen. Dies hilft, die wiederkehrende Nachfrage über Saisons und Produktionsregionen hinweg aufrechtzuerhalten.
Fortschritte in der Formulierung und Konsistenz der Feldleistung
Verbesserte Formulierungssysteme helfen, historische Bedenken hinsichtlich der Variabilität und Stabilität bei biologischen und biorationalen Produkten zu adressieren. Bessere Haltbarkeit, Handhabungstoleranz und Anwendungskompatibilität können zu höheren Wiederkaufsraten führen. Verbesserte Liefermechanismen können auch die Leistung unter variablen klimatischen Bedingungen unterstützen. Diese Verbesserungen reduzieren die Einführungshürden und erweitern die Anwendungsfälle über mehr Anbausysteme und Betriebsgrößen hinweg.
- Zum Beispiel hat Biotrop berichtet, die Haltbarkeit mehrerer mikrobieller Biopestizide in seinem Portfolio auf 36 Monate bei Raumtemperatur ohne Kühlanforderung zu verlängern, ein bedeutender Fortschritt gegenüber den 12–18 Monate kältekettenabhängigen Produkten, die historisch die biologische Einführung in tropischen Märkten begrenzten.
Herausforderungen des Biorationalmarktes
Biorationalprodukte können aufgrund von Wettersensibilität, Anwendungszeitpunkt und lokalen Schädlingsdruckdynamiken Variabilität in der Feldleistung aufweisen. Dies kann die Belastung durch technische Beratung und Tests vor der vollständigen Einführung erhöhen, insbesondere bei großflächigen Kulturen, bei denen Konsistenz entscheidend ist. In einigen Regionen können ungleichmäßige Vertriebsnetze und begrenzte Unterstützung durch Beratungsdienste die Durchdringung verlangsamen, selbst wenn der Wertvorschlag klar ist.
Kostenüberlegungen pro Hektar bleiben wichtig, insbesondere bei preissensitiven Reihenkulturen, bei denen Landwirte Inputs mit etablierten Chemikalien vergleichen. Die Einführung kann auch durch die Verfügbarkeit von Produkten, regulatorische Zeitpläne für neue Wirkstoffe und die Notwendigkeit klarer Anleitungen zur Programmintegration eingeschränkt werden. Mit der Erweiterung der Portfolios müssen Anbieter auch Ansprüche differenzieren und agronomische Unterstützung bieten, um das Vertrauen in die wiederholte Nutzung zu erhalten.
- Zum Beispiel kostete das Biopestizid Delfin von Valent BioSciences in Versuchen mit Baumwollkapselbohrern 602,32 US-Dollar pro Hektar, was höher ist als chemische Optionen wie Chlorpyrifos mit 27,93 US-Dollar pro Hektar, was die Entscheidungsfindung zur Einführung trotz der Wirksamkeit beeinflusst.
Markttrends und Chancen für Biorationalstoffe
Die Portfolioerweiterung in Richtung Semiochemikalien, Pflanzenwachstumsregulatoren und integrierte Lösungen für die Pflanzengesundheit erweitert weiterhin das Wertversprechen von Biorationalstoffen über die direkte Schädlingsbekämpfung hinaus. Produkte, die auf Ertragsqualität, Stresstoleranz und Programmkompatibilität ausgerichtet sind, können die schrittweise Einführung in verschiedenen Anbausystemen fördern. Der verstärkte Einsatz von Entscheidungsunterstützungstools und präzisen Anwendungsmethoden verbessert auch die Eignung für zielgerichtete Lösungen.
- Zum Beispiel hat das biologische Fungizid Serifel (Bacillus amyloliquefaciens MBI 600) von BASF in Unternehmens- und Drittstudien gezeigt, dass es den marktfähigen Tomatenertrag um 5–10 % verbessert und das Auftreten von Blütenendfäule um bis zu 20 % reduziert, wenn es in Standard-Sprühprogramme integriert wird, was sowohl Qualitäts- als auch Kompatibilitätsansprüche unterstützt.
Partnerschaftsgeführte Kommerzialisierungs- und Vertriebsallianzen werden sichtbarer, da Unternehmen biologische und biorationale Plattformen über geografische Grenzen hinweg skalieren. Dies kann den Marktzugang beschleunigen und die Zeit bis zur Skalierung neuer Produkte verkürzen. Chancen entstehen auch dort, wo öffentliche und private Nachhaltigkeitsziele den Einsatz von weniger belastenden Inputs fördern, was durch Beschaffungsstandards und Anforderungen der Lieferkette Nachfrage schafft.
Regionale Einblicke
Nordamerika
Nordamerika hielt 40 % des Umsatzanteils im Jahr 2025. Die Einführung wird durch den breiten Einsatz von IPM, starke Erwartungen von Einzelhändlern und Exporteuren hinsichtlich Rückständen und die größere Verfügbarkeit technischer Beratungsnetzwerke unterstützt, die helfen, Biorationalstoffe in Programme zu integrieren. Die Nachfrage konzentriert sich weiterhin auf die Produktion von hochwertigen Kulturen und professionalisierte landwirtschaftliche Betriebe, die neue Inputs testen und optimieren können. Die Präsenz der Anbieter und die Reichweite der Distribution bleiben ebenfalls stark, was eine schnellere Skalierung unterstützt.
Europa
Europa machte 25 % des Umsatzanteils im Jahr 2025 aus. Das regulatorische Umfeld der Region und die an Nachhaltigkeit gebundene politische Ausrichtung unterstützen den fortgesetzten Wechsel zu weniger belastenden Pflanzenschutzmitteln. Die Einführung wird durch länderspezifische Anbauprofile beeinflusst, mit starker Nachfrage im Gartenbau und geschützten Anbau. Technische Validierung und Compliance-Positionierung bleiben entscheidende Kaufanreize in der Region.
Asien-Pazifik
Asien-Pazifik repräsentierte 28 % des Umsatzanteils im Jahr 2025. Das Wachstum wird durch intensive Landwirtschaft, steigendes Bewusstsein für Rückstandsmanagement und zunehmende Nutzung moderner Pflanzenschutzprogramme in der hochwertigen Produktion unterstützt. Die Einführung erweitert sich, da Vertriebsnetze gestärkt werden und Anbieter regionsspezifische Leistungsanleitungen bereitstellen. Die Marktentwicklung profitiert auch von der Expansion im Gartenbau, geschützten Anbau und exportorientierter Pflanzenproduktion.
Lateinamerika
Südamerika hielt 5% des Umsatzanteils im Jahr 2025. Die Akzeptanz steigt dort, wo Exportstandards, Rückstandskonformität und Resistenzprobleme das Verhalten der Erzeuger beeinflussen. Die großflächige Landwirtschaft erfordert starke Beweise für Konsistenz und wirtschaftlichen Wert, um eine breitere Durchdringung zu unterstützen. Vertriebspartnerschaften und Feldversuche spielen eine wichtige Rolle bei der Skalierung der Akzeptanz in den wichtigsten Anbaugebieten.
Naher Osten & Afrika
Der Nahe Osten & Afrika machten 2% des Umsatzanteils im Jahr 2025 aus. Die Nachfrage konzentriert sich typischerweise auf höherwertige Produktionscluster und Segmente, in denen sicherere Schädlingsbekämpfung priorisiert wird. Die Akzeptanz hängt von der Produktverfügbarkeit, technischer Unterstützung und regulatorischen Rahmenbedingungen ab, die den Markteintritt ermöglichen. Wachstumschancen bestehen, da die kontrollierte Landwirtschaft expandiert und Beschaffungsstandards sich weiterentwickeln.
Wettbewerbslandschaft
Der Wettbewerb wird durch die Breite des Portfolios, die Validierung der Wirksamkeit und die Fähigkeit, Erzeugerergebnisse durch Feldanleitung und Programmintegration zu unterstützen, geprägt. Führende Akteure konkurrieren durch die Entwicklung biologischer und biorationaler Pipelines, die Reichweite der Distribution und differenzierte Positionierung nach Anbausystem und Zielschädling/-krankheit. Partnerschaften und Kooperationen werden genutzt, um Entdeckungen zu beschleunigen, die Kommerzialisierungsgeschwindigkeit zu verbessern und die geografische Abdeckung zu erweitern.
BASF SE bleibt ein wichtiger Akteur im Biorational-Ökosystem durch seine umfassendere Pflanzenschutzstrategie, die integrierte Lösungen über konventionelle Chemikalien, Biologika und digitale Agronomieunterstützung betont. Ihr Ansatz konzentriert sich typischerweise auf die Programmkompatibilität, um Biorationale zu positionieren, die Sprühpläne zu ergänzen, das Resistenzmanagement zu verbessern und rückstandsanfällige Kulturanforderungen zu adressieren. Der Fortschritt von BASF in diesem Bereich wird durch kontinuierliche Portfolioverbesserungen, Partnerschaften und Formulierungsverbesserungen geprägt, die darauf abzielen, die Leistungskonsistenz unter Feldbedingungen zu verbessern.
- BASF SE
- Bayer AG
- Syngenta AG
- UPL Limited
- FMC Corporation
- Novozymes A/S
- Sumitomo Chemical Co., Ltd.
- Valent BioSciences LLC
- Koppert Biological Systems (Koppert B.V.)
- Certis Biologicals
- Gowan Company, LLC
- BioWorks, Inc.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2026 gab Koppert Biological Systems bekannt, dass in Zusammenarbeit mit Certhon eine hochmoderne Zuchtanlage für Motten gebaut wird, die darauf ausgelegt ist, die interne Produktion von Mehlmotten zu sichern und zu skalieren, die für die biologische Insektenbekämpfungskette des Unternehmens unerlässlich sind.
- Im Oktober 2025 gab Sumitomo Chemical Co., Ltd. bekannt, dass Valent BioSciences LLC, MGK und Valent North America LLC zu einer neuen einheitlichen Einheit, der Sumitomo Biorational Company LLC, fusioniert werden, die ab April 2026 ein globales Kompetenzzentrum für biorationale Innovationen schafft, das sich auf mikrobielle und botanische Lösungen konzentriert.
- Im April 2024 kündigte die Bayer AG Pläne an, ihr erstes Bioinsektizid für großflächige Ackerbaukulturen durch eine Lizenzkooperation mit AlphaBio Control auf den Markt zu bringen, um das Angebot von Bayer im Bereich Biologika und Biokontrolle innerhalb der Crop Science-Division weiter zu stärken.
- Im März 2024 erweiterte die FMC Corporation ihre Plattform für biologischen Pflanzenschutz in Kanada, indem sie die Verteilung ihres Portfolios „Biologicals by FMC“ stärkte, das eine Reihe von mikrobiellen und biostimulierenden Produkten umfasst, die als biorationale Werkzeuge neben konventionellen Chemikalien für die Anbausaisons 2025 positioniert sind.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 1209,22 Millionen |
| Umsatzprognose für 2032 | USD 2224,74 Millionen |
| Wachstumsrate (CAGR) | 9,1% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Quelle / Ursprung; Nach Typ; Nach Formulierung; Nach Anwendungsart; Nach Kulturtyp; Nach Endverwendung / Endverbraucher; Nach Region |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | BASF SE; Bayer AG; Syngenta AG; UPL Limited; FMC Corporation; Novozymes A/S; Sumitomo Chemical Co., Ltd.; Valent BioSciences LLC; Koppert Biological Systems (Koppert B.V.); Certis Biologicals; Gowan Company, LLC; BioWorks, Inc. |
Segmentierung
NACH QUELLE / URSPRUNG
- Botanische Stoffe
- Semiochemikalien
- Andere
NACH TYP
- Pestizide
- Insektizide
- Fungizide
- Nematizide
- Herbizide
- Pflanzenwachstumsregulatoren
- Andere
NACH FORMULIERUNG
- Flüssige Formulierungen
- Trockene Formulierungen
- Andere spezialisierte Formulierungen
NACH ANWENDUNGSART
- Blattspray
- Bodenbehandlung / Bodendurchtränkung / Tropfbewässerung
- Behandlung von Saatgut
- Stamminjektion
NACH KULTURART
- Obst und Gemüse
- Getreide und Körner
- Ölsaaten und Hülsenfrüchte
- Andere Kulturen
NACH ENDVERWENDUNG / ENDVERBRAUCHER
- Landwirtschaft
- Nicht-landwirtschaftliche Verwendungen
NACH REGION
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Größe und die Wachstumsaussichten für den Biorationals-Markt?
Welche Region führt den Biorationals-Markt im Jahr 2025 an?
Welches Segment führt den Markt nach Quelle/Herkunft an?
Welche Kulturart trägt am meisten zur Nachfrage nach Biorationalen bei?
Welche Typkategorie ist bei der Verwendung von Biorationalen am bedeutendsten?
Was sind die Hauptfaktoren, die den Wettbewerb in diesem Markt prägen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Biorationaler Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Biorationaler Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,209.22 million → 2032: USD 2,224.74 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Biorationaler Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Biorationaler Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Biorationaler Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Biorationaler Markt Market Drivers
- 3.3 Biorationaler Markt Market Restraints & Challenges
- 3.4 Biorationaler Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Biorationaler Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Biorationaler Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Biorationaler Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Biorationaler Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Biorationaler Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Biorationaler Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Biorationaler Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Biorationaler Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Biorationaler Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Biorationaler Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Biorationaler Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Biorationaler Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Biorationaler Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Biorationaler Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Biorationaler Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Biorationaler Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Biorationaler Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Biorationaler Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Biorationaler Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
