
Überblick über den Bioreaktormarkt:
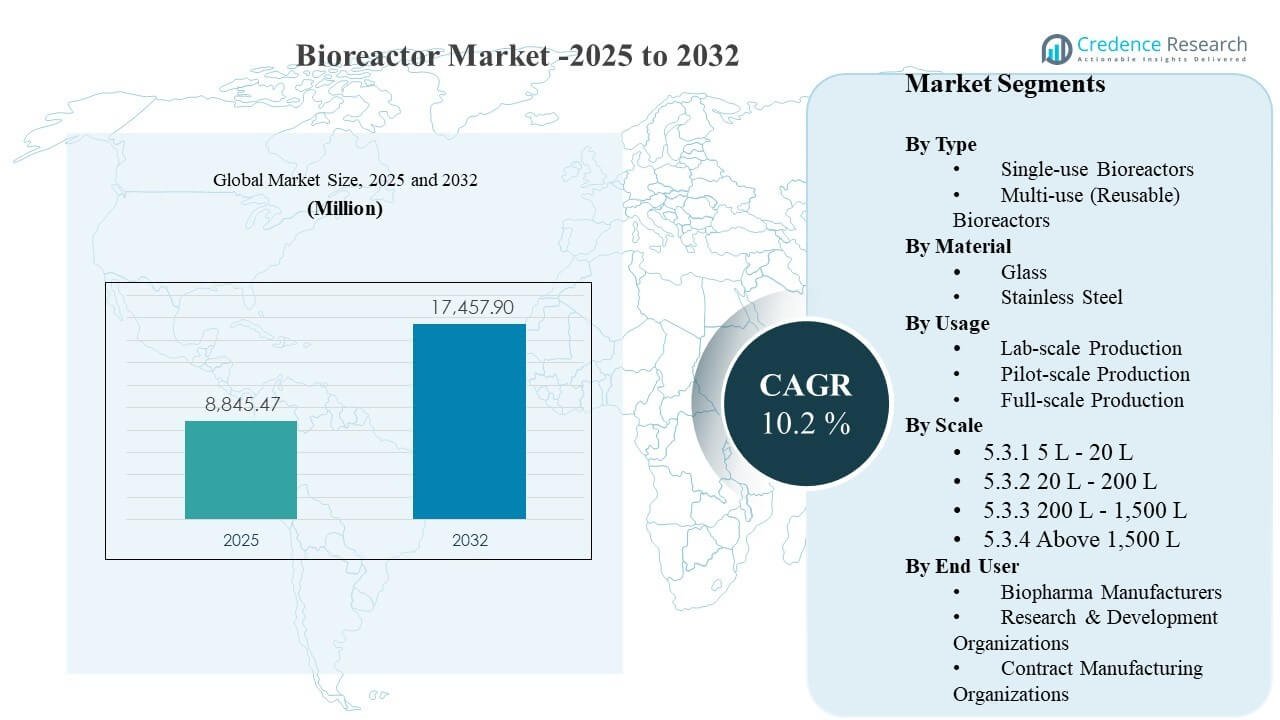
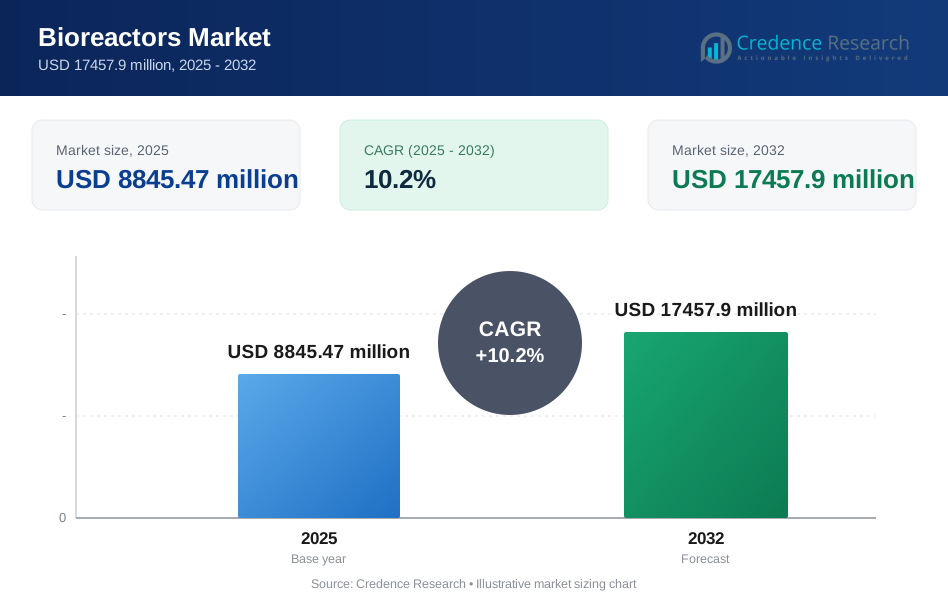
Die globale Größe des Bioreaktormarktes wurde im Jahr 2025 auf 8.845,47 Millionen USD geschätzt und soll bis 2032 17.457,9 Millionen USD erreichen, was einem CAGR von 10,2 % von 2025 bis 2032 entspricht. Die Expansion in der Herstellung von Biologika, Impfstoffen und fortschrittlichen Therapien erhöht die Nachfrage nach skalierbarer Upstream-Kapazität, die eine strenge Prozesskontrolle und konsistente Erträge aufrechterhalten kann. Kapazitätsausbauten in etablierten Biomanufacturing-Zentren und neuen Investitionskorridoren beschleunigen auch die Ersatz- und Upgrade-Zyklen, insbesondere dort, wo Einrichtungen schnellere Umstellungen und automatisierungsbereite Plattformen priorisieren.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Bioreaktormarktgröße 2025 | USD 8.845,47 Millionen |
| Bioreaktormarkt, CAGR | 10,2% |
| Bioreaktormarktgröße 2032 | USD 17.457,9 Millionen |
Wichtige Markttrends & Einblicke
- Die kommerzielle Produktion machte 2025 mit 57,6 % den größten Anteil aus, was auf anhaltende Käufe aus GMP-Produktionsumgebungen hinweist.
- Nordamerika hielt 2025 einen Umsatzanteil von 41,8 %, unterstützt durch eine hohe Konzentration an kommerziellen Biologika und CDMO-Kapazität.
- Wiederverwendbare Bioreaktoren stellten 2025 einen Anteil von 74,8 % dar, was auf die fortgesetzte Abhängigkeit von wiederverwendbaren Flotten für die Großvolumenproduktion hinweist.
- Das Segment mit einem Maßstab von 200 L – 1.500 L erfasste 2025 einen Anteil von 38,2 %, was die Bedeutung von Mittelskalensystemen für Scale-up- und Validierungs-Workflows hervorhebt.
- Der Markt soll über 2025–2032 mit einem CAGR von 10,2 % expandieren, gestützt durch den fortlaufenden Fortschritt der Biologika-Pipeline und die Erweiterung der Produktionskapazitäten.
Segmentanalyse
Das Kaufverhalten auf dem Bioreaktormarkt wird durch einen Balanceakt zwischen Durchsatzanforderungen und betrieblicher Flexibilität geprägt. Die kommerzielle Fertigung bleibt das primäre Nachfragezentrum, da Produktionsstätten hohe Betriebszeiten, konsistente Chargenleistung und validierte Prozesskontrollsysteme priorisieren, die das Abweichungsrisiko reduzieren. Gleichzeitig expandieren Entwicklungs- und klinische Operationen weiter, da sich die Pipelines diversifizieren, was die Nachfrage nach standardisierten Plattformen erhöht, die eine schnelle Prozessentwicklung und einen reibungsloseren Technologietransfer in Produktionsumgebungen unterstützen können.
Die Systemauswahl spiegelt zunehmend die Gesamtkosten des Eigentums, die Auslastungsraten der Einrichtung und die Compliance-Belastung wider. Wiederverwendbare Systeme bleiben in Umgebungen mit hohem Volumen bevorzugt, wo etablierte SOPs, lange Lebenszyklen der Ausrüstung und große Chargenökonomien überzeugend bleiben. Allerdings steigt die Akzeptanz flexibler Konfigurationen in Mehrprodukt- und Schnellwechselanlagen, wo verkürzte Durchlaufzeiten, vereinfachte Reinigungsvalidierung und schnellere Bereitstellung die Kapazitätsauslastung verbessern und die Markteinführungszeit verkürzen können.
Typ-Einblicke
Mehrzweck- (Wiederverwendbare) Bioreaktoren machten den größten Anteil von 74,8% im Jahr 2025 aus. Diese Führungsposition wird durch eine starke installierte Basis in der kommerziellen Herstellung von Biologika angetrieben, wo lange Laufzeiten und Hochvolumenproduktionsökonomien wiederverwendbare Systeme begünstigen. Viele große Einrichtungen pflegen auch etablierte Qualifikationshistorien und die Vertrautheit der Bediener, was das Betriebsrisiko reduziert und eine konsistente Compliance-Leistung unterstützt. Wiederverwendbare Plattformen bleiben attraktiv, wo Versorgungs- und Wartungsinfrastrukturen bereits für groß angelegte Operationen optimiert sind.
Material-Einblicke
Edelstahl machte den größten Anteil von 46,1% im Jahr 2025 aus. Die Führungsposition von Edelstahl wird durch Haltbarkeit, etablierte Validierungspfade und Eignung für nachhaltige kommerzielle Operationen unterstützt, die eine robuste Eindämmung und wiederholbare Reinigungszyklen erfordern. Produktionsumgebungen im großen Maßstab bevorzugen typischerweise Edelstahlsysteme wegen ihrer Langlebigkeit und stabilen Leistung unter intensiver Nutzung. Darüber hinaus verstärken bestehende Servicenetzwerke und Ersatzteilökosysteme den fortgesetzten Einkauf und die Lebenszyklusunterstützung.
Nutzungs-Einblicke
Kommerzielle Produktion machte den größten Anteil von 57,6% im Jahr 2025 aus. Kommerzielle Anlagen sind die Hauptkäufer, da sie in Zuverlässigkeit, Automatisierung und konsistente Prozessergebnisse investieren, um den Chargenwert zu schützen und Lieferpläne einzuhalten. Der Ersatzbedarf ist ebenfalls bedeutend, da Einrichtungen Steuerungssysteme, Analytikintegration und geschlossene Verarbeitungsfunktionen aufrüsten. Das Wachstum des Outsourcings erhöht die Nachfrage weiter, da CDMOs häufig die Kapazität für mehrere Kunden erweitern und sich auf skalierbare Produktionsplattformen standardisieren.
Skalen-Einblicke
200 L – 1.500 L machten den größten Anteil von 38,2% im Jahr 2025 aus. Dieser Skalenbereich wird häufig für Scale-up, Prozesscharakterisierung und Validierungsaktivitäten verwendet, die die frühe Entwicklung und kommerzielle Bereitschaft überbrücken. Systeme im mittleren Maßstab ermöglichen parallele Entwicklungsprogramme und reduzieren die Reibung beim Technologietransfer, indem sie die Plattformkontinuität über die Phasen hinweg beibehalten. Das Segment profitiert auch von breiter Anwendbarkeit über Modalitäten hinweg, von monoklonalen Antikörpern bis hin zu neueren therapeutischen Formaten mit unterschiedlicher Produktionsintensität.
Endbenutzer-Einblicke
Biopharma-Hersteller bleiben das primäre Nachfragezentrum innerhalb der Endnutzerlandschaft aufgrund des direkten Besitzes von Produktionskapazitäten und laufender Investitionen in die Prozessrobustheit. Beschaffungsprioritäten in dieser Gruppe betonen typischerweise die Einhaltung von Leistungsstandards, Chargenwiederholbarkeit und den Lebenszyklus-Service. Auftragsfertigungsorganisationen tragen ebenfalls erheblich bei, da sie flexible Kapazitäten erweitern, um Multi-Client-Pipelines zu bedienen und die Hochskalierungszeitpläne zu beschleunigen. Forschungs- und Entwicklungsorganisationen halten eine stetige Nachfrage nach kleineren und mittelgroßen Systemen aufrecht, die für schnelle Iterationen und Prozessoptimierung ausgelegt sind.
Markttreiber für Bioreaktoren
Erweiterung der Kapazität für die Herstellung von Biologika und Impfstoffen
Das Volumenwachstum bei Biologika erhöht weiterhin die Anforderung an zuverlässige Upstream-Kapazitäten in kommerziellen Einrichtungen und hochleistungsfähigen CDMOs. Hersteller priorisieren Bioreaktorplattformen, die konsistente Erträge über lange Produktionskampagnen liefern können und validierte Prozesskontrolle unterstützen. Kapazitätserweiterungen führen auch zu Käufen von zugehörigen Kontrollsystemen, Sensoren und Einweg-Baugruppen, was den Gesamtwert der Plattform erhöht. Mit der geografischen Expansion von Anlagennetzwerken wird die Standardisierung über Standorte hinweg zu einem wichtigen Treiber, der die Nachfrage nach skalierbaren Gerätefamilien stärkt.
- Zum Beispiel ist die fünfte Anlage von Samsung Biologics in Songdo darauf ausgelegt, 180.000 Liter Bioreaktorkapazität hinzuzufügen, was die installierte Gesamtkapazität auf 784.000 Liter in einem standardisierten Netzwerk von großskaligen Bioreaktorzügen erhöht, um globale Biologikaprogramme zu unterstützen.
Steigender Fokus auf betriebliche Flexibilität und schnellere Umstellungen
Mehrproduktanlagen und CDMOs profitieren von Plattformen, die Ausfallzeiten reduzieren und Übergänge zwischen Kampagnen vereinfachen. Flexible Setups verbessern die Planungseffizienz und ermöglichen es Herstellern, auf Pipeline-Änderungen zu reagieren, ohne lange Umkonfigurationszyklen. Kürzere Durchlaufzeiten sind besonders wertvoll, wenn Einrichtungen mehrere kleinere Chargen, häufige Technologietransfers oder beschleunigte Programme durchführen. Diese Flexibilitätsanforderung erhöht auch das Interesse an modularen Layouts und standardisierten Workflows, die in verschiedenen Suites repliziert werden können.
Nachfrage nach höherer Prozesskontrolle, Datenintegration und Automatisierungsbereitschaft
Bioprozesskäufer bewerten Bioreaktoren zunehmend basierend auf Steuerungspräzision, Datenerfassung und einfacher Integration mit Pflanzensystemen. Moderne Plattformen unterstützen eine engere Parameterverwaltung, verbesserte Reproduzierbarkeit und konsistentere Qualitätsresultate, was das Abweichungsrisiko reduziert. Die Automatisierungsbereitschaft unterstützt auch die Effizienz der Belegschaft, indem manuelle Eingriffe reduziert und die durch Bedienerhandhabung eingeführte Variabilität begrenzt wird. Diese Bedürfnisse treiben Upgrades in bestehenden Flotten an und beeinflussen die Auswahlentscheidungen für neue Kapazitäten.
- Zum Beispiel sind Cytivas Figurate-Automatisierungslösungen und ÄKTA-Prozess-DCS-Systeme vorab so konzipiert, dass sie direkt mit Emersons DeltaV-Verteiltes Steuerungssystem über Ethernet/IP integriert werden können, wodurch standardisierte Steuerungsrezepte und konsistente Datenschnittstellen über mehrere Skids und Standorte hinweg wiederverwendet werden können, um die Automatisierungsbereitschaft zu verbessern und Fehler zu reduzieren.
Wachstum im Outsourcing und in der Intensität der Hochskalierung über Therapie-Pipelines hinweg
Das Wachstum des Outsourcings erhöht die Expansion auf mehreren Standorten bei CDMOs, was den Kauf standardisierter Bioreaktorplattformen beschleunigt, die verschiedenen Kunden dienen können. Die Intensität des Scale-ups steigt ebenfalls, da Therapien von klinischen zu kommerziellen Stadien fortschreiten, was die Nachfrage nach Geräte-Kontinuität erhöht, um Transferreibung zu reduzieren. Käufer bevorzugen typischerweise Systeme mit vorhersehbarer Leistung über Volumenfamilien hinweg, um Produktvergleichbarkeit und Prozesswissen zu erhalten. Diese Dynamik unterstützt sowohl neue Installationen als auch Ersatzinvestitionen, da Einrichtungen ihre Flotten an die sich entwickelnden Kunden- und Pipeline-Anforderungen anpassen.
Herausforderungen des Bioreaktormarktes
Variabilität in der Lieferkette und Vorlaufzeiten können Expansionspläne stören, insbesondere bei spezialisierten Komponenten, Steuerungsmodulen und Verbrauchsmaterialien, die eine Qualifizierung erfordern. Käufer mindern dieses Risiko oft durch Dual Sourcing, Pufferbestände und Lieferantenqualifizierungsprogramme, aber diese Schritte erhöhen die Komplexität der Beschaffung. Qualifizierungszeitleisten können sich auch verlängern, wenn Einrichtungen neue Plattformen einführen, die eine Dokumentationsanpassung und Leistungsüberprüfung erfordern. Zusammen können diese Probleme die Inbetriebnahme verlangsamen und die kurzfristige Kapazitätsauslastung reduzieren.
- Zum Beispiel gibt MilliporeSigma an, dass seine Mobius® Stock Einweg-Baugruppen innerhalb von 24 Stunden versendet werden können und seine Mobius® Select Baugruppen mit einer Vorlaufzeit von sechs Wochen verfügbar sind. Das Unternehmen weist jedoch auch darauf hin, dass das Hinzufügen einer neuen Lieferantenqualifizierungsanfrage bis zu 12 Monate dauern kann, abhängig von der Audit-Planung, was die Validierungsarbeit und die vollständige cGMP-Implementierung verzögern kann.
Kostendruck bleibt eine anhaltende Herausforderung in der Bioproduktion und beeinflusst Kaufentscheidungen hin zu Plattformen mit vorhersehbaren Lebenszykluskosten und starkem Serviceangebot. Einrichtungen müssen die Kapitalausgaben mit den laufenden Betriebskosten in Bezug auf Wartung, Versorgungsleistungen, Reinigung und Verbrauchsmaterialnutzung ausbalancieren. In regulierten Umgebungen können Prozessänderungen Vergleichbarkeitsarbeiten einführen, was die Gesamtkosten des Programms und das Zeitlinienrisiko erhöht. Dies kann den schnellen Plattformwechsel einschränken, selbst wenn neuere Systeme betriebliche Vorteile bieten.
Trends und Chancen im Bioreaktormarkt
Die Standardisierung von Plattformen über Entwicklung und Herstellung hinweg wird zunehmend zur Priorität, da Unternehmen schnellere Scale-ups und reibungslosere Technologietransfers anstreben. Organisationen übernehmen zunehmend Gerätefamilien, die eine konsistente Steuerarchitektur und Workflow-Designs über Volumen hinweg beibehalten. Dieser Ansatz reduziert die Schulungsbelastung, unterstützt die Datenvergleichbarkeit und senkt die Transferreibung zwischen Standorten und Stadien. Anbieter, die integrierte Ökosysteme über Hardware, Verbrauchsmaterialien und Software hinweg anbieten können, sind gut positioniert, um von diesem Standardisierungstrend zu profitieren.
- Zum Beispiel gibt Sartorius an, dass seine BIOSTAT STR Generation 3 Plattform die BIOSTAT STR Bioreaktoren, Flexsafe STR Beutel, die Biobrain Automatisierungsplattform und die BioPAT Process Insights Software kombiniert, wobei die Gerätefamilie von 50 L bis 2.000 L reicht und den Scale-up von Ambr 250 bis 2.000 L durch beibehaltene Geometrie für einen reibungsloseren Technologietransfer in die GMP-Produktion unterstützt.
Es gibt wachsende Möglichkeiten in Modernisierungsprogrammen, die Altsysteme mit verbesserter Automatisierung, Datenkonnektivität und erweiterten Steuerungsmöglichkeiten aufrüsten. Einrichtungen zielen darauf ab, die Reproduzierbarkeit zu verbessern und die Abhängigkeit vom Bediener zu reduzieren, insbesondere dort, wo die Durchsatzanforderungen steigen. Die erweiterte Einführung von modularen Suiten und flexiblen Einrichtungskonzepten schafft auch Nachfrage nach Konfigurationen, die schnell eingesetzt und bei sich ändernden Pipelines umkonfiguriert werden können. Diese Möglichkeiten unterstützen nachhaltige Investitionszyklen über den Bau von Greenfield-Kapazitäten hinaus.
Regionale Einblicke
Nordamerika
Nordamerika repräsentierte 41,8% des Umsatzanteils im Jahr 2025, unterstützt durch eine hohe Konzentration der kommerziellen Biologika-Produktion und starke CDMO-Ökosysteme. Der Einkauf legt oft Wert auf Plattformzuverlässigkeit, validierte Leistung und Integration mit etablierten Qualitätssystemen. Ersatz- und Upgrade-Zyklen bleiben aktiv, da Einrichtungen Steuerungen und Analytik-Konnektivität modernisieren. Laufende Produktionserweiterungen halten die Nachfrage sowohl in Produktions- als auch in Entwicklungsumgebungen aufrecht.
Europa
Europa machte 25,1% des Anteils im Jahr 2025 aus, angetrieben durch eine reife Biopharma-Basis und ein umfangreiches Netzwerk regulierter Produktionsstätten. Einkaufsgewohnheiten konzentrieren sich oft auf Standardisierung, Qualität der Compliance-Dokumentation und Lifecycle-Service-Unterstützung über Multi-Site-Operationen hinweg. Kapazitätserweiterungen und Modernisierungsinitiativen unterstützen eine stetige Nachfrage nach produktionsorientierten Systemen. Der regionale Fußabdruck profitiert auch von einer etablierten Lieferanten- und Serviceinfrastruktur für Bioprozessausrüstung.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt 22,3% des Anteils im Jahr 2025, was die expandierenden Biologika-Produktionsstandorte und die zunehmende Scale-up-Aktivität in wichtigen Märkten widerspiegelt. Käufer in der Region priorisieren häufig skalierbare Plattformen, die eine schnelle Inbetriebnahme der Kapazität und Schulung der Arbeitskräfte an neuen Standorten unterstützen können. Wettbewerbsdynamiken fördern auch die Einführung standardisierter Ausrüstung, um die Markteinführungszeit sowohl für Original-Biologika als auch für Biosimilars zu beschleunigen. Wachsende CDMO-Kapazitäten unterstützen zusätzliche Nachfrage nach flexiblen, mandantenfähigen Konfigurationen.
Lateinamerika
Lateinamerika repräsentierte 6,2% des Anteils im Jahr 2025, wobei die Nachfrage in ausgewählten nationalen Produktionszentren und Expansionsprogrammen konzentriert ist. Der Einkauf wird oft durch gezielte Kapazitätsupgrades, Technologietransferinitiativen und selektive Lokalisierung der Biologika-Produktion getrieben. Einrichtungen können robuste Systeme mit starker Serviceverfügbarkeit priorisieren, da kleinere installierte Basen und weniger spezialisierte Wartungsressourcen vorhanden sind. Das Wachstum wird durch inkrementelle Investitionen unterstützt, anstatt durch groß angelegte Greenfield-Bauten.
Mittlerer Osten & Afrika
Der Nahe Osten & Afrika machten 4,6% des Anteils im Jahr 2025 aus, unterstützt durch aufstrebende Investitionen in die Herstellung von Gesundheitsprodukten und die Entwicklung selektiver Bioprozessfähigkeiten. Käufer konzentrieren sich oft auf bewährte Plattformen, die zuverlässig in Betrieb genommen werden können und durch starke Servicemodelle unterstützt werden. Die Nachfrage ist typischerweise an strategische Initiativen, öffentlich-private Kapazitätsprogramme und lokale Produktionsprioritäten gebunden. Die Region bleibt in der installierten Basis kleiner, zeigt jedoch zunehmendes Interesse an skalierbarer Upstream-Infrastruktur.
Wettbewerbslandschaft
Der Wettbewerb im Bioreaktormarkt wird durch die Breite der Plattformen, die Glaubwürdigkeit der Prozessleistung und die Fähigkeit, integrierte Ökosysteme anzubieten, die Hardware, Verbrauchsmaterialien, Steuerungssoftware und Serviceabdeckung kombinieren, geprägt. Lieferanten differenzieren sich durch validierte Leistung im großen Maßstab, Automatisierungsbereitschaft und starke Lebenszyklusunterstützung, die das Betriebsrisiko für regulierte Käufer reduziert. Die Preiswettbewerbsfähigkeit wird zunehmend neben den Gesamtkosten des Eigentums, der Zuverlässigkeit der Lieferzeiten und der Dokumentationsqualität bewertet. Partnerschaften mit CDMOs und großen Biopharma-Netzwerken beeinflussen ebenfalls den bevorzugten Lieferantenstatus und die langfristige Flottenstandardisierung.
Thermo Fisher Scientific hält eine starke Position, indem es Bioreaktorangebote mit End-to-End-Bioprozess-Workflows ausrichtet, unterstützt durch eine breite Abdeckung von Verbrauchsmaterialien und skalierbare Plattformkontinuität über Entwicklungs- und Herstellungsanwendungen hinweg. Der Ansatz des Unternehmens betont typischerweise die Einfachheit der Bereitstellung, die Kompatibilität mit Downstream- und Analytik-Ökosystemen und eine Serviceinfrastruktur, die für regulierte Umgebungen ausgelegt ist. Fortgesetzte Investitionen in automatisierungsbereite Konfigurationen und Plattformstandardisierung unterstützen die Einführung an mehreren Standorten und wiederholte Käufe. Diese Positionierung ist besonders relevant für Organisationen, die Konsistenz über Skalierungsstufen und Facility-Netzwerke hinweg suchen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Thermo Fisher Scientific
- Sartorius AG
- Danaher Corporation
- Merck KGaA
- Eppendorf SE
- GE HealthCare
- PBS Biotech, Inc.
- ABEC, Inc.
- Repligen Corporation
- Getinge AB
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im März 2025 erweiterte Cytiva sein Xcellerex X-Plattform-Portfolio durch die Hinzufügung von 500 L und 2.000 L Bioreaktoren, um den wachsenden Bedarf an Bioprozessen zu unterstützen. Das Unternehmen erklärte, dass die neuen Einwegsysteme die Betriebseffizienz verbessern, die Produktionskapazität erhöhen und die Skalierung für die Herstellung fortschrittlicher Therapeutika unterstützen sollen.
- Im April 2025 brachte Thermo Fisher Scientific den 5L DynaDrive Single-Use Bioreaktor auf den Markt, mit der Ankündigung vom 14. April 2025. Das Unternehmen erklärte, dass dieser neue Tischbioreaktor sein DynaDrive-Portfolio erweitert und Skalierbarkeit von 1 L bis 5.000 L bietet, um die Prozessentwicklung zu beschleunigen und den Übergang vom Labor zur Kommerzialisierung zu unterstützen.
- Im August 2025 erweiterten Cytiva und Culture Biosciences ihre strategische Zusammenarbeit, wobei Cytiva das Update am 6. August 2025 bekannt gab. Im Rahmen der Partnerschaft wurde Cytiva zum exklusiven globalen Distributor der Stratyx 250 Bioreaktor-Plattform und der zugehörigen Verbrauchsmaterialien von Culture, während beide Unternehmen auch vereinbarten, gemeinsam zusätzliche Bioreaktorformate zu entwickeln.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 8845,47 Millionen |
| Umsatzprognose im Jahr 2032 | USD 17457,9 Millionen |
| Wachstumsrate (CAGR) | 10,2% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Typausblick: Einweg-Bioreaktoren, Mehrweg (wiederverwendbare) Bioreaktoren; Nach Materialausblick: Glas, Edelstahl; Nach Nutzungsausblick: Entwicklung / Präklinisch / Klinisch, Kommerzielle Produktion; Nach Skalausblick: 5 L - 20 L, 20 L - 200 L, 200 L - 1.500 L, Über 1.500 L; Nach Endverbraucherausblick: Biopharma-Hersteller, Forschungs- & Entwicklungsorganisationen, Auftragsfertigungsorganisationen |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Wichtige Unternehmen im Profil | Thermo Fisher Scientific, Sartorius AG, Danaher Corporation, Merck KGaA, Eppendorf SE, GE HealthCare, PBS Biotech, Inc., ABEC, Inc., Repligen Corporation, Getinge AB Unternehmen |
| Anzahl der Seiten | 330 |
Nach Segmentierung
Nach Typ
- Einweg-Bioreaktoren
- Mehrweg (wiederverwendbare) Bioreaktoren
Nach Material
- Glas
- Edelstahl
Nach Nutzung
- Entwicklung / Präklinik / Klinik
- Kommerzielle Produktion
Nach Maßstab
- 5 L - 20 L
- 20 L - 200 L
- 200 L - 1.500 L
- Über 1.500 L
Nach Endnutzer
- Biopharma-Hersteller
- Forschungs- & Entwicklungsorganisationen
- Auftragsfertigungsorganisationen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Bioreaktormarkt im Jahr 2025 und die Prognose für 2032?
Wie hoch ist die CAGR des Bioreaktormarktes von 2025 bis 2032?
Welches Segment hält den größten Anteil am Bioreaktormarkt?
Welche Faktoren treiben das Wachstum im Bioreaktormarkt an?
Wer sind die führenden Unternehmen im Bioreaktormarkt?
Welche Region führt den Bioreaktormarkt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Bioreaktorenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Bioreaktorenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 8845.47 million → 2032: USD 17457.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Bioreaktorenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Bioreaktorenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Bioreaktorenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Bioreaktorenmarkt Market Drivers
- 3.3 Bioreaktorenmarkt Market Restraints & Challenges
- 3.4 Bioreaktorenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Bioreaktorenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Bioreaktorenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Bioreaktorenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Bioreaktorenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Bioreaktorenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Bioreaktorenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Bioreaktorenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Bioreaktorenmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Bioreaktorenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Bioreaktorenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Bioreaktorenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Bioreaktorenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Bioreaktorenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Bioreaktorenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Bioreaktorenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Bioreaktorenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Bioreaktorenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Bioreaktorenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Bioreaktorenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
