
Marktübersicht
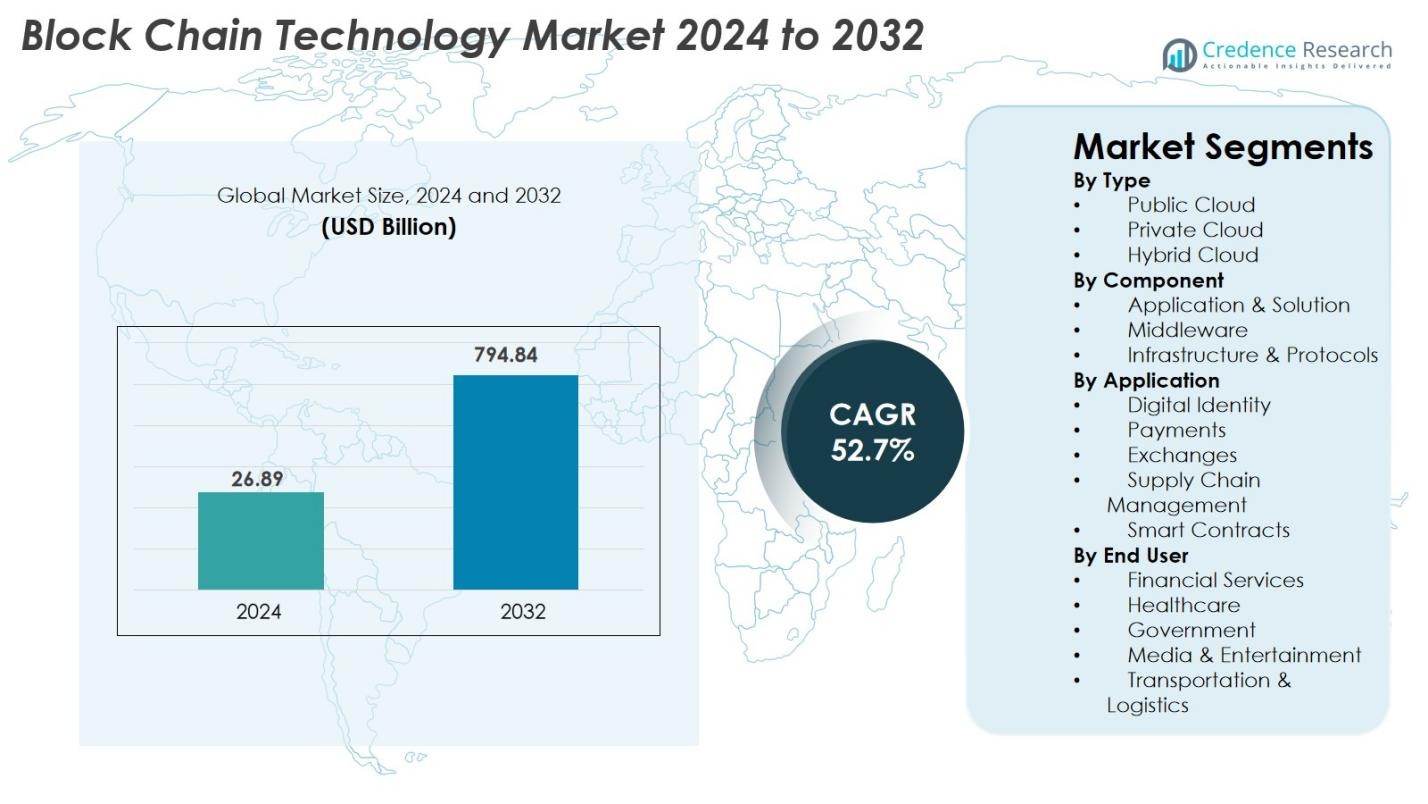
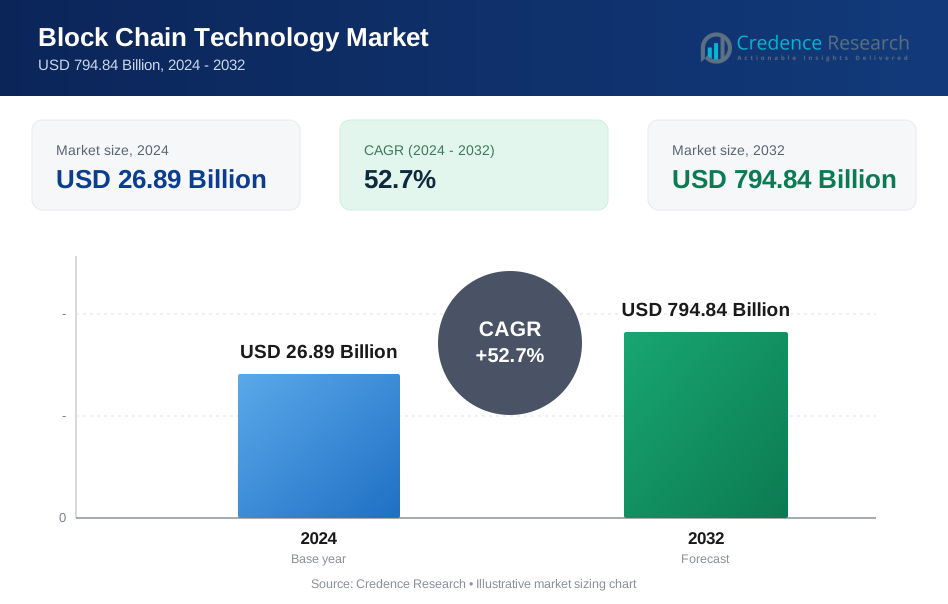
Der Markt für Blockchain-Technologie wurde im Jahr 2024 auf 26,89 Milliarden USD geschätzt und soll bis 2032 794,84 Milliarden USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 52,7 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Blockchain-Technologie 2024 | 26,89 Milliarden USD |
| Markt für Blockchain-Technologie, CAGR | 52,7% |
| Marktgröße für Blockchain-Technologie 2032 | 794,84 Milliarden USD |
Der Markt für Blockchain-Technologie wird von führenden Akteuren wie IBM Corporation, Microsoft Corporation, The Linux Foundation, Chain, Circle Internet Financial LLC, Deloitte Touche Tohmatsu Limited, Blockchain Tech LTD, Digital Asset Holdings LLC, Global Arena Holding Inc. (GAHC) und Monax Labs geprägt, die alle die Einführung durch Plattforminnovationen, Unternehmens-Blockchain-Lösungen und die Entwicklung dezentraler Anwendungen beschleunigen. Nordamerika dominiert den Markt mit einem Anteil von 39,4 %, unterstützt durch eine ausgereifte digitale Infrastruktur und starke Investitionen in blockchain-fähige Finanz- und Unternehmensanwendungen. Europa folgt mit einem Anteil von 27,8 %, angetrieben durch regulatorische Fortschritte, während der asiatisch-pazifische Raum mit 24,6 % den am schnellsten wachsenden Markt darstellt, bedingt durch schnelle Digitalisierung und expandierende Fintech-Ökosysteme.
Markteinblicke
- Der Markt für Blockchain-Technologie wurde im Jahr 2024 auf 26,89 Milliarden USD geschätzt und soll bis 2032 794,84 Milliarden USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 52,7 % während des Prognosezeitraums.
- Die steigende Nachfrage nach dezentralen Anwendungen, sicheren digitalen Zahlungen, Asset-Tokenisierung und transparenten Lieferkettennetzwerken treibt die schnelle Einführung voran, wobei das Segment Public Cloud einen Anteil von 48,6 % und Anwendung & Lösung im Jahr 2024 einen Anteil von 55,2 % hält.
- Zu den wichtigsten Trends gehören aufstrebende Web3-Ökosysteme, dezentrale Identitätsrahmen und die Integration von KI und IoT, um autonome, sichere und skalierbare digitale Infrastrukturen in verschiedenen Branchen zu ermöglichen.
- Große Akteure wie IBM, Microsoft, The Linux Foundation, Chain, Circle, Deloitte und Monax Labs stärken die Marktexpansion durch Plattforminnovationen, Partnerschaften und unternehmensgerechte Blockchain-Einsätze.
- Nordamerika führt mit einem Marktanteil von 39,4 %, gefolgt von Europa mit 27,8 % und dem asiatisch-pazifischen Raum mit 24,6 %, während Lateinamerika und der Nahe Osten & Afrika gemeinsam aufstrebende Wachstumschancen bieten, die durch digitale Transformationsbemühungen angetrieben werden.
Analyse der Marktsegmentierung
Nach Typ
Der Markt für Blockchain-Technologie nach Typ wird vom Segment Public Cloud angeführt, das 2024 einen Anteil von 48,6% hält. Dies ist auf seine hohe Skalierbarkeit, die dezentrale Infrastruktur und die niedrigeren Bereitstellungskosten zurückzuführen, die sowohl KMUs als auch große Unternehmen anziehen. Die Einführung von Private Clouds wächst stetig aufgrund der erhöhten Anforderungen an Datenverwaltung und Sicherheit seitens BFSI- und Gesundheitsorganisationen. In der Zwischenzeit gewinnt die Hybrid Cloud stark an Bedeutung und unterstützt Unternehmen, die Flexibilität, Interoperabilität und richtliniengesteuerte Blockchain-Bereitstellungen für regulierte Branchen suchen. Die wachsende digitale Transformation, der grenzüberschreitende Datenaustausch und unternehmensgerechte Blockchain-Netzwerke verstärken weiterhin die Nachfrage über alle Cloud-Modelle hinweg.
- Zum Beispiel hat IBM seine auf Hyperledger Fabric basierenden Dienste auf IBM Cloud erweitert, um kontrollierte Blockchain-Umgebungen für Finanzinstitute zu fördern, die strikte Anforderungen an die Datenresidenz einhalten müssen.
Nach Komponente
Der Markt für Blockchain-Technologie nach Komponente wird vom Segment Anwendung & Lösung dominiert, das 2024 einen Anteil von 55,2% hält. Dies wird durch die steigende Bereitstellung von Blockchain-Plattformen für Identitätsmanagement, Tokenisierung, Smart Contracts und die Automatisierung von Mehrparteien-Workflows angetrieben. Middleware expandiert, da Unternehmen Integrationswerkzeuge, APIs und Orchestrierungsschichten benötigen, um Altsysteme mit dezentralen Netzwerken zu verbinden. Infrastruktur & Protokolle verzeichnen eine zunehmende Nutzung aufgrund von Fortschritten in Layer-1- und Layer-2-Skalierungslösungen. Der starke Unternehmensfokus auf Echtzeittransparenz, manipulationssicheren Datenaustausch und betriebliche Automatisierung unterstützt das anhaltende Wachstum über alle Komponenten hinweg.
- Zum Beispiel hat Consensys sein Linea Layer-2 zkEVM-Netzwerk aufgerüstet, um Transaktionsgebühren zu senken und den Durchsatz für unternehmensgerechte Smart-Contract-Anwendungen zu verbessern.
Nach Anwendung
Der Markt für Blockchain-Technologie nach Anwendung wird vom Segment Zahlungen angeführt, das 2024 einen Anteil von 34,7% hält. Dies ist auf die schnelle Einführung von Blockchain-basierten Überweisungen, grenzüberschreitenden Abwicklungen und digitaler Währungsinfrastruktur zurückzuführen, die Transaktionskosten senken und die Geschwindigkeit erhöhen. Das Lieferkettenmanagement folgt mit beschleunigten Anwendungsfällen in Rückverfolgbarkeit, Herkunftsverifizierung und Logistikautomatisierung. Smart Contracts gewinnen an Dynamik in den Bereichen Immobilien, Versicherungen und Unternehmens-Workflow-Automatisierung. Digitale Identität und Börsen expandieren ebenfalls aufgrund der steigenden Nachfrage nach dezentraler Authentifizierung und sicherem Handel mit Vermögenswerten, gestärkt durch regulatorische Modernisierung und Unternehmens-Blockchain-Integration.
Wichtige Wachstumstreiber
Schnelle Unternehmensadoption von dezentralen Anwendungen (dApps)
Die Unternehmensadoption von dezentralen Anwendungen (dApps) ist ein wichtiger Treiber für den Markt für Blockchain-Technologie, da Organisationen zunehmend Automatisierung, Interoperabilität und sicheren Datenaustausch priorisieren. Unternehmen aus BFSI, Einzelhandel, Gesundheitswesen und Logistik setzen Blockchain-basierte Workflows ein, um manuelle Prozesse zu reduzieren, Abstimmungen zu eliminieren und Vertrauen in multi-stakeholder Umgebungen zu schaffen. dApps ermöglichen Echtzeit-Auditierbarkeit und Unveränderlichkeit, verbessern die Compliance und die betriebliche Transparenz. Die wachsende Integration von Smart Contracts beschleunigt weiter die Prozessmodernisierung in Zahlungen, Lieferkettenverfolgung, Versicherungsansprüchen und Asset-Tokenisierung. Während Unternehmen die digitale Transformation vorantreiben und auf cloud-native Modelle umsteigen, beschleunigt die blockchain-gestützte Automatisierung weiterhin das Marktwachstum.
- Zum Beispiel hat Mastercard sein Multi-Token Network (MTN) Pilotprojekt vorangetrieben, das Smart-Contract-gesteuerte Abwicklungen und tokenisierte Vermögenswerte für Unternehmenszahlungen ermöglicht.
Erweiterung der Blockchain in digitalen Zahlungen und tokenisierten Finanzsystemen
Der beschleunigte Übergang zu blockchain-gestützten digitalen Zahlungen, grenzüberschreitenden Transfers und der Tokenisierung von Vermögenswerten dient als grundlegender Treiber. Blockchain verkürzt Abwicklungszyklen von Tagen auf nahezu sofortige Verarbeitung und senkt die Betriebskosten erheblich, was zu einer starken Akzeptanz bei Banken und Fintechs führt. Der Aufstieg von CBDCs, Stablecoins und tokenisierten Wertpapieren stärkt programmierbare und sichere Finanzökosysteme. Die Nachfrage nach Transparenz, Geschwindigkeit und Risikominderung in internationalen Korridoren treibt die Akzeptanz voran. Die Tokenisierung demokratisiert den Zugang zu Vermögenswerten wie Immobilien, Rohstoffen und geistigem Eigentum weiter. Während die globale Finanzinfrastruktur modernisiert wird, entwickelt sich die Blockchain zu einer zentralen Säule für die nächste Generation digitaler Finanzen.
- Zum Beispiel hat JP Morgan seine JPM Coin Plattform erweitert, um 24/7 Euro-abgerechnete Abwicklungen zu unterstützen, was nahezu in Echtzeit grenzüberschreitende Unternehmenszahlungen ermöglicht.
Steigender Bedarf an sicheren und transparenten Lieferkettenökosystemen
Die steigende Nachfrage nach nachvollziehbaren, widerstandsfähigen und manipulationssicheren Lieferkettensystemen ist ein weiterer bedeutender Wachstumstreiber. Blockchain bietet unveränderliche Produktverläufe von der Herstellung bis zur Lieferung und unterstützt die Verifizierung, Betrugsprävention und regulatorische Compliance. Branchen wie Pharmazeutik, Automobil, Elektronik und Lebensmittelverarbeitung nutzen Blockchain, um Authentizität zu validieren, den Logistikfluss zu überwachen und Abwicklungen über Smart Contracts zu automatisieren. ESG-Berichterstattung, Nachhaltigkeitsprüfungen und globale Handelskonformität treiben die Akzeptanz weiter voran. Da Lieferketten globaler und vernetzter werden, verbessert die auf Blockchain basierende Sichtbarkeit die Effizienz, mindert operationelle Risiken und stärkt die Verantwortlichkeit, was zu einer schnellen Unternehmensakzeptanz in verschiedenen Sektoren führt.
Wichtige Trends & Chancen
Wachstum von Web3-Ökosystemen und dezentralen Identitätsrahmen
Der Aufstieg von Web3-Ökosystemen bietet große Chancen, da dezentrale Identität (DID), selbstsouveräne Identität (SSI) und datenschutzfreundliche Authentifizierung an Bedeutung gewinnen. Regierungen und Unternehmen erforschen blockchain-basierte Identitätssysteme, um Bürgerdaten zu sichern, Identitätsbetrug zu eliminieren und Onboarding-Prozesse zu optimieren. DID-Rahmen unterstützen digitale Governance, Gesundheitsakten, finanzielle KYC und sicheres Unternehmenszugangsmanagement. Web3-Geschäftsmodelle, einschließlich blockchain-basierter Content-Plattformen, Creator-Ökonomien, Metaverse-Anwendungen und Loyalitätsökosysteme, erweitern die kommerziellen Möglichkeiten. Da Datenschutzbestimmungen weltweit gestärkt werden, werden dezentrale Identitätslösungen unverzichtbar und bieten langfristige Wachstumschancen für Anbieter und Dienstleister.
- Zum Beispiel haben die Regulierungsbehörden der Europäischen Union das Pilotprojekt der EU-Digital-Identitäts-Wallet vorangetrieben, das überprüfbare Anmeldeinformationen für die Bürgerauthentifizierung in öffentlichen Diensten integriert.
Integration von KI, IoT und Blockchain für autonome digitale Infrastrukturen
Die Konvergenz von Blockchain mit KI und IoT erschließt neue Marktchancen, indem sie autonome, sichere und intelligente digitale Ökosysteme ermöglicht. IoT-Geräte erzeugen riesige Datenströme, die durch unveränderliche Aufzeichnungen und dezentrale Authentifizierung von der Blockchain gesichert werden. KI steigert den Wert, indem sie prädiktive Analysen, Betrugserkennung, automatisierte Entscheidungsfindung und Compliance-Intelligenz bereitstellt. Diese integrierten Systeme unterstützen die intelligente Fertigung, autonome Mobilität, Energienetze, Landwirtschaft und die Infrastruktur von Smart Cities. Während Industrien Edge-Computing und verteilte Architekturen übernehmen, stellt Blockchain die Datenintegrität und das Vertrauen zwischen vernetzten Geräten sicher und schafft starke Chancen für Lösungen der nächsten Generation digitaler Infrastrukturen.
- Zum Beispiel haben Bosch und Fetch.ai ihr dezentrales maschinelles Lernnetzwerk weiterentwickelt, um die autonome Koordination von IoT-Geräten in Mobilitäts- und Energieökosystemen zu ermöglichen.
Wichtige Herausforderungen
Skalierbarkeitsbeschränkungen und hohe Transaktionskosten
Skalierbarkeit bleibt eine anhaltende Herausforderung, da viele Blockchain-Netzwerke mit Durchsatzbeschränkungen und Latenz bei hohen Transaktionsvolumina zu kämpfen haben. Unternehmen, die Echtzeitverarbeitung benötigen, wie Zahlungen, Logistik und Handelsplattformen, stehen vor Engpässen, die die vollständige Einführung einschränken. Netzwerküberlastungen führen oft zu schwankenden oder hohen Transaktionsgebühren, was die Kosteneffizienz bei großen Implementierungen verringert. Obwohl Layer-2-Skalierung, Sharding und verbesserte Konsensmechanismen Verbesserungen bieten, behindern Interoperabilitätslücken zwischen Protokollen weiterhin die nahtlose Integration. Darüber hinaus stehen energieintensive Konsensmodelle im Widerspruch zu Nachhaltigkeitszielen, was die Einführung in umweltbewussten Branchen weiter erschwert.
Regulatorische Unsicherheit und Compliance-Komplexität
Regulatorische Unklarheiten auf globalen Märkten beeinflussen die Einführung von Blockchain erheblich, insbesondere bei digitalen Vermögenswerten, Tokenisierung und grenzüberschreitenden Datenoperationen. Unterschiedliche nationale Richtlinien zu Kryptowährungen, AML/KYC-Anforderungen, Datensouveränität und Durchsetzbarkeit von Smart Contracts schaffen operative Komplexität für Unternehmen. Dieser Mangel an harmonisierter Regulierung verzögert Investitionsentscheidungen und bremst die Expansion in stark regulierten Sektoren wie BFSI und Gesundheitswesen. Bedenken hinsichtlich der rechtlichen Anerkennung digitaler Vermögenswerte, Steuerpolitik, Streitigkeiten über geistiges Eigentum und Datenschutz-Compliance vertiefen die Unsicherheit. Bis globale regulatorische Rahmenbedingungen stabilisiert und standardisiert sind, bleiben Organisationen vorsichtig, was das Tempo der Marktdurchdringung einschränkt.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Blockchain-Technologie mit einem Anteil von 39,4 % im Jahr 2024 an, angetrieben durch starke Akzeptanz in BFSI, Gesundheitswesen, Einzelhandel, Regierung und Technologieunternehmen. Die USA bleiben der Hauptbeitragende aufgrund ihrer fortschrittlichen digitalen Infrastruktur, der hohen Finanzierung von Blockchain-Startups und der frühen Einführung von DeFi-Plattformen und Web3-Anwendungen. Große Cloud-Anbieter und Entwickler von Unternehmens-Blockchains beschleunigen das Wachstum durch Partnerschaften und Pilotprogramme. Zunehmende regulatorische Klarheit in Bezug auf digitale Vermögenswerte sowie erweiterte Anwendungsfälle in Lieferketten, Zahlungen und Identitätsmanagement stärken weiterhin die führende Position Nordamerikas.
Europa
Europa hält 2024 einen Anteil von 27,8 %, unterstützt durch starke regulatorische Rahmenbedingungen, digitale Transformationsprogramme und die weit verbreitete Einführung von Blockchain in Finanzdienstleistungen, Handelsdokumentation und Nachhaltigkeitsverfolgung. Länder wie Deutschland, das Vereinigte Königreich, die Schweiz und die Niederlande führen Fortschritte durch staatlich unterstützte Blockchain-Initiativen und sichere digitale Identitätssysteme an. Die MiCA-Verordnung der EU verbessert die Transparenz und stärkt die Governance digitaler Vermögenswerte, was das Vertrauen der Unternehmen stärkt. Die zunehmende Implementierung von Blockchain in Automobil-Lieferketten, Energiemanagement, grenzüberschreitenden Zahlungen und ESG-Berichterstattung positioniert Europa als ein schnell reifendes und innovationsgetriebenes Blockchain-Ökosystem.
Asien-Pazifik
Asien-Pazifik macht 2024 einen Anteil von 24,6 % aus und bleibt die am schnellsten wachsende Region aufgrund großangelegter Investitionen in Blockchain-Infrastruktur, Modernisierung digitaler Zahlungen und staatlicher Innovationsrahmen. China, Japan, Singapur, Südkorea und Indien treiben die starke Einführung in den Bereichen Banken, Logistik, Fertigung und öffentliche Dienstleistungen voran. Die zunehmende Nutzung von CBDCs, Smart-City-Projekten und blockchain-basierter Handelsfinanzierung beschleunigt das Marktwachstum. Eine lebendige Fintech-Landschaft, eine mobile-first Nutzerbasis und sich schnell verbessernde regulatorische Klarheit stärken die Einführung. Unternehmensmodernisierung und die Erweiterung des Entwickler-Ökosystems positionieren Asien-Pazifik als einen zentralen globalen Wachstumsmotor für Blockchain-Technologie.
Lateinamerika
Lateinamerika erfasste 2024 einen Anteil von 4,7 %, getrieben durch die zunehmende Einführung von Blockchain in digitalen Zahlungen, finanzieller Inklusion und Transparenz der Lieferkette. Brasilien, Mexiko, Kolumbien und Argentinien treten als Hauptanwender auf, die Blockchain für Überweisungen, Identitätsverifizierung und landwirtschaftliche Rückverfolgbarkeit nutzen. Wirtschaftliche Volatilität und Inflationsdruck fördern den Einsatz von blockchain-basierten Finanzinstrumenten und tokenisierten Vermögenswerten. Partnerschaften mit der Regierung und Innovationen im privaten Sektor erweitern die Anwendungsfälle in öffentlichen Dienstleistungen und Handelsdokumentation. Trotz Infrastrukturdefiziten stärken die steigende Fintech-Durchdringung und die Nachfrage nach dezentralen Finanzsystemen das wachsende Blockchain-Ökosystem der Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält 2024 einen Anteil von 3,5 %, unterstützt durch staatlich geführte digitale Transformationsprogramme, Smart-City-Initiativen und die zunehmende Einführung von Blockchain im Energiemanagement, in der Logistik und in Identitätssystemen. Die VAE und Saudi-Arabien führen den regionalen Schwung mit nationalen Blockchain-Roadmaps und großangelegten digitalen Regierungsprojekten an. Afrikanische Märkte gewinnen an Bedeutung bei der Digitalisierung der Lieferkette, grenzüberschreitenden Zahlungen und Grundbuchsystemen aufgrund des Bedarfs an Transparenz und finanzieller Zugänglichkeit. Steigende Investitionen in Fintech-Ökosysteme und Partnerschaften mit globalen Blockchain-Anbietern erweitern weiterhin die regionale Einführung.
Marktsegmentierungen
Nach Typ
- Öffentliche Cloud
- Private Cloud
- Hybride Cloud
Nach Komponente
- Anwendung & Lösung
- Middleware
- Infrastruktur & Protokolle
Nach Anwendung
- Digitale Identität
- Zahlungen
- Börsen
- Lieferkettenmanagement
- Smart Contracts
Nach Endnutzer
- Finanzdienstleistungen
- Gesundheitswesen
- Regierung
- Medien & Unterhaltung
- Transport & Logistik
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Blockchain-Technologie zeichnet sich durch eine dynamische und sich schnell entwickelnde Wettbewerbslandschaft aus, geprägt von Technologieführern, Unternehmenslösungsanbietern, Fintech-Innovatoren und Open-Source-Blockchain-Stiftungen. Große Akteure wie IBM Corporation, Microsoft Corporation, The Linux Foundation, Blockchain Tech LTD, Chain, Circle Internet Financial LLC, Deloitte Touche Tohmatsu Limited, Digital Asset Holdings LLC, Global Arena Holding Inc. (GAHC) und Monax Labs erweitern aktiv ihre Blockchain-Portfolios durch Produktinnovationen, strategische Partnerschaften und branchenspezifische Lösungen. Anbieter konzentrieren sich zunehmend auf Interoperabilität, Skalierbarkeit, Tokenisierungsrahmen und unternehmensgerechte Sicherheit, um der wachsenden Nachfrage in den Bereichen BFSI, Lieferkette, Gesundheitswesen, Regierung und digitale Identitätsanwendungen gerecht zu werden. Open-Source-Ökosysteme wie Hyperledger und Ethereum beschleunigen weiterhin die Einführung, indem sie eine flexible, entwicklergesteuerte Blockchain-Bereitstellung ermöglichen. Gleichzeitig intensivieren steigende Investitionen in Web3-Plattformen, digitale Asset-Infrastruktur und dezentrale Anwendungen den Wettbewerb und drängen die Akteure dazu, sich durch fortschrittliche Konsensmechanismen, Cloud-Integration und KI-gesteuerte Automatisierungsfähigkeiten zu differenzieren.
Analyse der Hauptakteure
- Monax Labs
- IBM Corporation
- Chain
- Digital Asset Holdings, LLC
- Circle Internet Financial, LLC
- Blockchain Tech LTD
- Deloitte Touche Tohmatsu Limited
- Global Arena Holding, Inc. (GAHC)
- The Linux Foundation
- Microsoft Corporation
Jüngste Entwicklungen
- Im Dezember 2025 gab Blockchain Loyalty Corp. (BBLC) ein Unternehmensupdate heraus, das Fortschritte in seiner KI-Infrastrukturabteilung InfernoGrid und der Fintech-Plattform Koilink hervorhob und Entwicklungen im GPU-Marktplatz und der Fintech-Infrastruktur anzeigte.
- Im Dezember 2025 kündigte Intellistake Pläne an, die Blockchain-Infrastruktur mit weltraumbasierter Datenverarbeitung zu integrieren, indem sie mit Orbit AI für ein „orbitales Cloud“-Netzwerk zusammenarbeitet, das Blockchain-Verifizierung, dezentrale Kommunikation und KI im Orbit vereint.
- Im November 2025 eröffnete TGCoin offiziell seine „Global Ecosystem Era“ und kündigte eine strategische Partnerschaft mit der Finstar Foundation an, die darauf abzielt, KI, Sicherheit und öffentliche Blockchain-Infrastruktur zu integrieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Komponente, Anwendung, Endbenutzer und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird eine beschleunigte Akzeptanz erfahren, da Unternehmen die Blockchain-Integration in den Bereichen Finanzen, Gesundheitswesen, Logistik und öffentliche Dienste ausweiten.
- Dezentrale Identitätsrahmenwerke werden breite Akzeptanz finden und die Modelle für Privatsphäre, Authentifizierung und Datenbesitz stärken.
- Die Tokenisierung von realen Vermögenswerten wird Investitionsmodelle umgestalten und den Zugang zu Bruchteileigentum erweitern.
- Blockchain-gestützte digitale Zahlungen und CBDC-Ökosysteme werden die Effizienz grenzüberschreitender Transaktionen erheblich verbessern.
- Die Interoperabilität zwischen Blockchain-Netzwerken wird sich verbessern und eine nahtlose Kommunikation über verschiedene Plattformen und Protokolle hinweg ermöglichen.
- Layer-2-Skalierungslösungen und fortschrittliche Konsensmechanismen werden die Netzwerkleistung verbessern und Transaktionskosten senken.
- KI-gesteuerte Automatisierung wird zunehmend mit Blockchain integriert, um intelligentere Analysen und autonome digitale Operationen zu ermöglichen.
- Die Rückverfolgbarkeit in der Lieferkette wird stärker angenommen, da Branchen Transparenz, Nachhaltigkeit und Compliance priorisieren.
- Regulatorische Klarheit in wichtigen Märkten wird das Vertrauen der Unternehmen stärken und breitere institutionelle Investitionen unterstützen.
- Web3 und dezentrale Anwendungen werden sich schnell ausweiten und neue digitale Geschäftsmodelle und benutzerzentrierte Ökosysteme schaffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Blockchain-Technologie und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Blockchain-Technologie voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Blockchain-Technologie hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Blockchain-Technologie antreiben?
Wer sind die führenden Unternehmen im Markt für Blockchain-Technologie?
Welche Region hatte 2024 den größten Anteil am Markt für Blockchain-Technologie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Blockchain-Technologie-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Blockchain-Technologie-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 26.89 Billion → 2032: USD 794.84 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Blockchain-Technologie-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Blockchain-Technologie-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Blockchain-Technologie-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Blockchain-Technologie-Markt Market Drivers
- 3.3 Blockchain-Technologie-Markt Market Restraints & Challenges
- 3.4 Blockchain-Technologie-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Blockchain-Technologie-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Blockchain-Technologie-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Blockchain-Technologie-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Blockchain-Technologie-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Blockchain-Technologie-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Blockchain-Technologie-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Blockchain-Technologie-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Blockchain-Technologie-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Blockchain-Technologie-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Blockchain-Technologie-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Blockchain-Technologie-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Blockchain-Technologie-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Blockchain-Technologie-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Blockchain-Technologie-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Blockchain-Technologie-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Blockchain-Technologie-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Blockchain-Technologie-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Blockchain-Technologie-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Blockchain-Technologie-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
