
Marktübersicht des Center Pivot Bewässerungssystems:
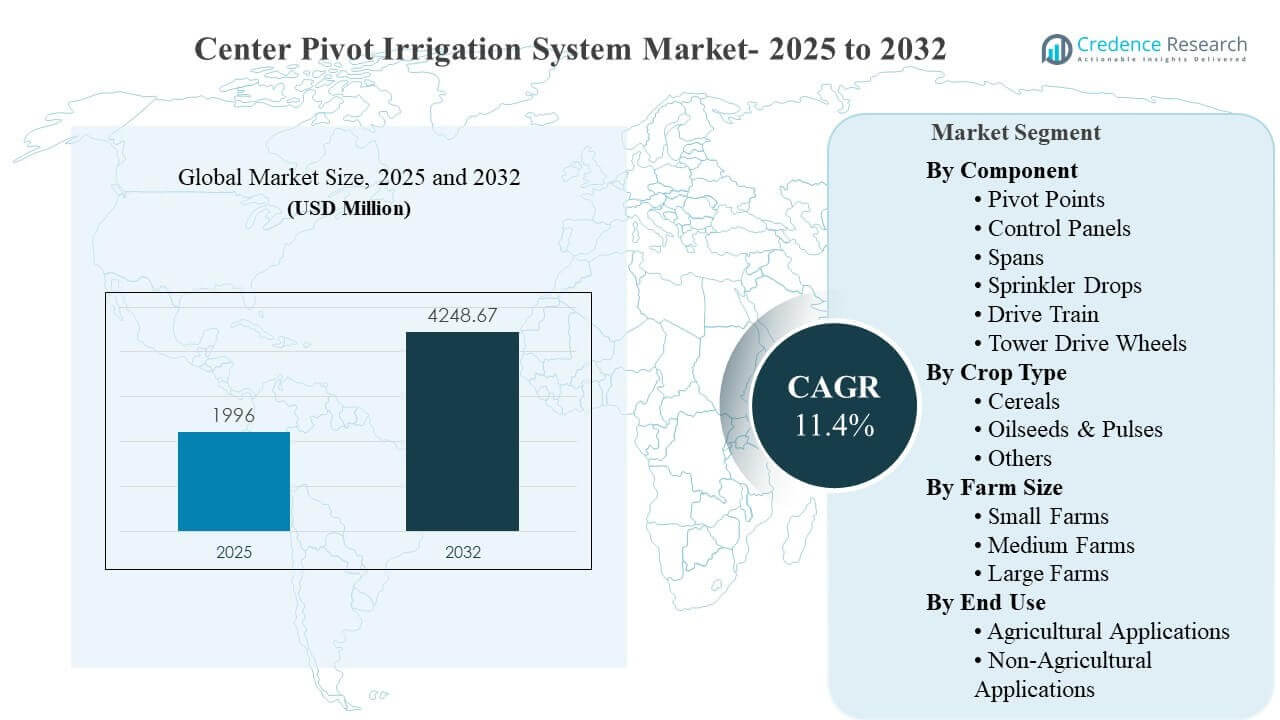
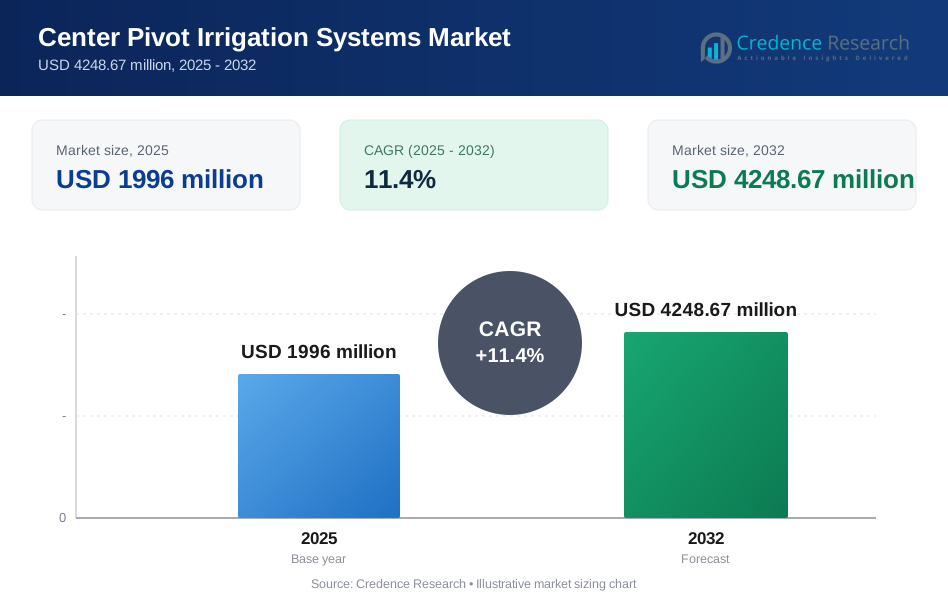
Die globale Marktgröße für Center Pivot Bewässerungssysteme wurde im Jahr 2025 auf 1996 Millionen USD geschätzt und soll bis 2032 4248,67 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,4% von 2025 bis 2032. Das Wachstum wird durch die Notwendigkeit angetrieben, die Wassernutzungseffizienz zu verbessern und eine gleichmäßige Anwendung über große Felder zu erreichen, da die Produzenten auf steigende Klimavariabilität und strengere Wasserbeschränkungen reagieren. Die Einführung wird auch durch die zunehmende Bereitstellung vernetzter Steuerungen unterstützt, die die Arbeitsintensität reduzieren, die Disziplin bei der Bewässerungsplanung verbessern und die Wiederholbarkeit im täglichen Farmbetrieb in wichtigen bewässerten Regionen stärken.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße des Center Pivot Bewässerungssystems 2025 | 1996 Millionen USD |
| Center Pivot Bewässerungssystem Markt, CAGR | 11,4% |
| Marktgröße des Center Pivot Bewässerungssystems 2032 | 4248,67 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Center Pivot Bewässerungssysteme wächst von 1996 Millionen USD (2025) auf 4248,67 Millionen USD (2032), was einem CAGR von 11,4% (2025–2032) entspricht.
- Nordamerika machte 34,2% (2025) aus, unterstützt durch großflächige mechanisierte Landwirtschaft und starke Service-/Händlerabdeckung.
- Asien-Pazifik repräsentierte 28,7% (2025), was die beschleunigte Mechanisierung und die höhere Intensität der Bewässerungsmodernisierung in wichtigen Agrargeschäftsgürteln widerspiegelt.
- Spans hielten 31,0% (2025) innerhalb der Komponenten, was auf einen starken Upgrade- und Ersatzzyklus hinweist, der mit Abdeckungsbedürfnissen und struktureller Zuverlässigkeit verbunden ist.
- Getreide erfasste 39,0% (2025), was die Intensität der Anbaufläche von Grundnahrungsmitteln und die hohe Empfindlichkeit der Getreideerträge gegenüber Bewässerungsgleichmäßigkeit und -timing widerspiegelt.
Segmentanalyse
Die Nachfrage nach Center Pivot Bewässerungssystemen richtet sich zunehmend nach betrieblicher Einfachheit und messbaren Ergebnissen der Wasserproduktivität. Fernüberwachungs- und Automatisierungsfunktionen reduzieren die Anzahl der erforderlichen Feldbesuche zur Verwaltung von Bewässerungsfenstern und verbessern die Fähigkeit, auf Wettervariabilität und Anforderungen der Pflanzenstadien zu reagieren. Abonnementbasierte Beratungs- und Entscheidungsunterstützungstools stärken die Disziplin bei der Planung und ermöglichen konsistentere Bewässerungspraktiken über verteilte Felder hinweg. Diese Faktoren unterstützen eine breitere Einführung bei Farmen, die vorhersehbare Ergebnisse und begrenzte Ausfallzeiten benötigen.
Das Kaufverhalten im Markt für Center-Pivot-Bewässerungssysteme verschiebt sich weiterhin hin zu einer Bewertung der Gesamtkosten des Eigentums anstelle von Preisvergleichen nur für die Ausrüstung. Käufer betonen die Betriebszeit, die lokale Service-Reaktion, die Verfügbarkeit von Ersatzteilen und die einfache Integration von Steuerungen mit betriebseigenen Managementsystemen. Der Austausch von Komponenten und Upgrades bleibt relevant, da langlebige mechanische Anlagen dennoch eine regelmäßige Modernisierung der Steuerungen, Antriebseinheiten und Bewässerungshardware erfordern. Diese Mischung aus Haltbarkeit und digitaler Fähigkeit stärkt die Differenzierung unter den führenden Anbietern.
Nach Komponenten-Einblicken
Spans machten den größten Anteil von 31,0% im Jahr 2025 aus. Die Dominanz der Spans spiegelt die Rolle der Spannstrukturen bei der Bestimmung der bewässerten Reichweite, der Wirtschaftlichkeit der Feldabdeckung und der Systemzuverlässigkeit bei variablem Gelände und Windlasten wider. Große zusammenhängende Felder begünstigen längere und robustere Spans, da weniger Unterbrechungen die Betriebseffizienz verbessern. Die Ersatznachfrage unterstützt auch den Anteil der Spans, da struktureller Verschleiß, Ausrichtungsprobleme und Modernisierungsprojekte die Betriebszeit und die Konsistenz der Wasserverteilung direkt beeinflussen.
Nach Ernteart-Einblicken
Getreide machte den größten Anteil von 39,0% im Jahr 2025 aus. Die Getreideanbaufläche bleibt ein zentraler Treiber der mechanisierten Bewässerung, da Grundnahrungsmittel eine konsistente Wasserzufuhr benötigen, um die Erträge über große Anbauflächen hinweg zu stabilisieren. Die gleichmäßige Anwendung von Pivot-Systemen unterstützt die vorhersehbare Pflanzenentwicklung und reduziert Stress während kritischer Wachstumsphasen. Modernisierungsprogramme für Bewässerung und Wasserschutzinitiativen verstärken die getreidebezogene Nachfrage weiter, indem sie Technologien fördern, die messbare Produktivitätsgewinne bei der Wassernutzung liefern.
Nach Betriebsgröße-Einblicken
Mittlere Betriebe machten den größten Anteil von 43,0% im Jahr 2025 aus. Die Führung mittlerer Betriebe spiegelt das Gleichgewicht zwischen Erschwinglichkeit und Skalierung wider, bei dem Betriebe die mechanisierte Bewässerung rechtfertigen können, ohne das vollständige Kostenprofil der größten Installationen zu tragen. Mittlere Betriebe priorisieren oft Zuverlässigkeit und Benutzerfreundlichkeit, was zu einer starken Akzeptanz standardisierter Pivot-Konfigurationen führt. Konnektivitätsfunktionen und Automatisierung verbessern auch die Handhabbarkeit über mehrere Felder hinweg und stärken die Akzeptanz mittlerer Betriebe, wo Personalengpässe und Überwachungsbedürfnisse anhaltend sind.
Nach Endnutzung-Einblicken
Landwirtschaftliche Anwendungen stellen die primäre Nachfragebasis dar, da Center-Pivot-Systeme auf die Bewässerungsanforderungen von Pflanzen, Ertragsstabilitätsziele und den Wasserbedarf im Feldmaßstab ausgelegt sind. Landwirtschaftliche Anwendungen profitieren von messbaren Produktivitätsergebnissen, die mit Gleichmäßigkeit, Disziplin bei der Planung und reduzierter Arbeitsintensität verbunden sind. Nicht-landwirtschaftliche Anwendungen bleiben in ausgewählten Anwendungsfällen wie Rasen, Landschaftsgestaltung und institutionellem Wassermanagement relevant, aber die Akzeptanz hängt typischerweise von standortspezifischen wirtschaftlichen Bedingungen und Beschaffungszyklen ab, anstatt von saisonalen Ernteleistungsfaktoren.
Markttreiber für Center-Pivot-Bewässerungssysteme
Steigender Bedarf an wassereffizienter Bewässerung im Feldmaßstab
Das Wachstum des Marktes für Center-Pivot-Bewässerungssysteme wird durch den zunehmenden Druck verstärkt, Wasserverschwendung zu reduzieren und die Gleichmäßigkeit der Anwendung auf großen Feldern zu verbessern. Produzenten stehen vor häufigeren Regenvariabilitäten und einer höheren Komplexität der Bewässerungsplanung, was den Wert von mechanisierten Systemen erhöht, die wiederholbare Leistung liefern. Moderne Pivot-Designs verringern das Risiko von Abfluss und unterstützen eine bessere Infiltrationsanpassung an die Bedürfnisse der Pflanzen. Anforderungen an die Wassernutzungseffizienz treiben auch die Modernisierung älterer Systeme durch verbesserte Sprinkler und Druckregulierung voran. Diese Faktoren erweitern die Akzeptanz in Regionen, die landwirtschaftliche Wasserproduktivität priorisieren.
- Zum Beispiel ist der Senninger i-Wob2 Sprinkler von Hunter Industries so konstruiert, dass er bei 6 bis 15 psi arbeitet, wobei 10 psi für optimale Leistung empfohlen werden. Er hat eine dreijährige Garantie, was den Landwirten eine quantifizierte Upgrade-Option bietet, um den Druckbedarf zu senken und gleichzeitig die Anwendungsleistung im Feldmaßstab zu verbessern.
Erweiterung der Präzisionslandwirtschaft und vernetzte Bewässerungssteuerung
Die Nachfrage nach dem Markt für Center-Pivot-Bewässerungssysteme wird stärker, da landwirtschaftliche Betriebe vernetzte Steuerungen, Fernüberwachung und datengesteuerte Planung in den täglichen Betrieb integrieren. Automatisierung reduziert die Arbeitsintensität und verbessert die Reaktionsgeschwindigkeit bei Wetteränderungen. Digitale Plattformen verbessern auch die Rückverfolgbarkeit von Bewässerungsentscheidungen und unterstützen eine bessere Koordination über mehrere Felder hinweg. Betriebe, die Sensoren und Beratungswerkzeuge einsetzen, können Bewässerungsereignisse konsistenter mit den Anforderungen der Pflanzenstadien abstimmen. Dieser betriebliche Vorteil fördert die Bereitschaft, in Upgrades von Steuerungspaneelen und verwandten elektrischen Systemen zu investieren.
Mechanisierung in großen und mittleren landwirtschaftlichen Betrieben
Die Akzeptanz des Marktes für Center-Pivot-Bewässerungssysteme profitiert von den Skaleneffekten der Mechanisierung in mittleren und großen Betrieben. Größere Feldflächen erhöhen den Rückzahlungswert von Systemen, die sich wiederholende manuelle Bewässerungsaufgaben reduzieren. Mechanisierte Bewässerung unterstützt auch die betriebliche Konsistenz, wenn die Verfügbarkeit von landwirtschaftlicher Arbeitskraft eingeschränkt ist. Vorhersehbare Wasserlieferung verbessert die Ertragsstabilität und unterstützt das Investitionsvertrauen in volatilen Inputkostenzyklen. Trends zur Farmkonsolidierung in mehreren Märkten erhöhen weiter die adressierbare Basis für Pivot-Systeme und Nachrüstlösungen.
- Zum Beispiel gibt Lindsay an, dass sein Zimmatic 7500WD Dreirad-Mobilpivot in jede Richtung geschleppt werden kann und Felder bis zu 160 Acres (65 Hektar) bewässern kann, was den arbeitsersparenden Skalenvorteil der mechanisierten Bewässerung auf mittelgroßen und verstreuten Feldlayouts unterstreicht.
Starke Ersatz- und Upgrade-Zyklen für installierte Basissysteme
Der Umsatz des Marktes für Center-Pivot-Bewässerungssysteme wird durch laufende Ersatz- und Upgrade-Zyklen in der installierten Basis unterstützt. Strukturelle Komponenten und Antriebseinheiten erfordern Modernisierung, um die Zuverlässigkeit über mehrjährige Betriebsbedingungen hinweg zu erhalten. Landwirte übernehmen auch neue Sprinklerpakete und Druckmanagementlösungen, um die Gleichmäßigkeit zu verbessern und Energiekosten zu senken. Steuerungs-Upgrades ermöglichen Fernüberwachung und reduzieren ungeplante Ausfallzeiten durch bessere Diagnosen. Diese Lebenszyklusdynamiken unterstützen die wiederkehrende Nachfrage über Greenfield-Installationen hinaus und verstärken die Chancen auf Komponentenebene.
Herausforderungen des Marktes für Center-Pivot-Bewässerungssysteme
Die Expansion des Marktes für Center-Pivot-Bewässerungssysteme steht vor Herausforderungen durch hohe anfängliche Kapitalanforderungen und ungleichmäßigen Zugang zu erschwinglicher Finanzierung. Viele landwirtschaftliche Betriebe bewerten Amortisationszeiten konservativ, wenn die Rohstoffpreise schwanken und die Inputkosten unsicher bleiben. Projektverzögerungen können auch auftreten, wenn Beschaffungszyklen von saisonalen Cashflows statt von mehrjährigen Investitionsplänen abhängen. Die Installationskomplexität nimmt in Regionen mit unregelmäßiger Feldgeometrie oder eingeschränktem Infrastrukturzugang zu. Diese Barrieren verlangsamen die Einführung bei kleineren Betrieben und in Märkten mit fragmentierter Vertriebsabdeckung.
- Zum Beispiel ist das Small Field Center Pivot von Valley Irrigation für unregelmäßig geformte Felder bis zu 60 Acres konzipiert und beinhaltet optimierte Überhangoptionen von 5,8 Metern (19,2 Fuß) und 8,7 Metern (28,5 Fuß), um die bewässerte Abdeckung in kleineren oder fragmentierten Parzellen zu erweitern. Dies unterstreicht, wie spezialisierte Systemdesigns die Konfigurations- und Installationskomplexität erhöhen können, selbst wenn sie die Feldanpassung verbessern.
Das Ausführungsrisiko des Marktes für Center-Pivot-Bewässerungssysteme steigt, wenn die Wasserverfügbarkeitsverwaltung unsicher wird oder wenn sich Genehmigungsrahmen ändern. Regionale Beschränkungen bei der Grundwasserentnahme und Oberflächenwasserzuweisungen können das Vertrauen in Investitionen in dauerhafte Bewässerungsinfrastruktur verringern. Wartungsanforderungen schaffen auch ein Betriebsrisiko, wenn die lokale Serviceabdeckung begrenzt ist und die Lieferzeiten für Ersatzteile lang sind. Fachkräfte für elektrische und Automatisierungsproblemlösungen sind in ländlichen Gebieten nicht einheitlich verfügbar. Diese Faktoren können Ausfallkosten erhöhen und die Zufriedenheit bei Erstanwendern verringern.
Markttrends und Chancen
Die Chancen des Marktes für Center-Pivot-Bewässerungssysteme erweitern sich durch digitale Dienste, die den Einsatz von Geräten in ein langfristiges Leistungsmanagement umwandeln. Fernüberwachung, Beratungswerkzeuge zur Planung und prädiktive Wartungsfunktionen schaffen wiederkehrende Umsatzpotenziale und stärken die Kundenbindung. Die Integration mit landwirtschaftlichen Managementplattformen unterstützt auch die Optimierung über mehrere Felder hinweg und hilft Produzenten, die Bewässerung mit Düngung und anderen agronomischen Entscheidungen zu koordinieren. Vernetzte Steuerungen verbessern die Prüfbarkeit und Standardisierung von Praktiken in landwirtschaftlichen Betrieben. Diese Trends erhöhen die Nachfrage nach Steuerungspaneelen und Systemaufrüstungen sowohl bei neuen als auch bei bestehenden Installationen.
- Zum Beispiel berichtete Lindsay, dass sein FieldNET Advisor-Versuch im nordzentralen Nebraska, durchgeführt auf 132,6 geernteten Acres, einen Ertragsanstieg von 3% erzielte, während 17% weniger Wasser verbraucht wurden, was die Bewässerungsnutzung um 9,25 Millionen Gallonen im Vergleich zum Kontrollfeld reduzierte.
Das Wachstum des Marktes für Center-Pivot-Bewässerungssysteme wird durch Lösungen unterstützt, die auf kleine oder unregelmäßige Felder zugeschnitten sind, sowie durch Nachrüstpakete, die die Effizienz der Wasseranwendung verbessern. Kompakte Pivot-Konfigurationen können die schrittweise Einführung in Regionen ermöglichen, in denen Feldformen die Machbarkeit traditioneller Langspannsysteme verringern. Nachrüstbare Sprinklerabwürfe und Druckregulierungskits stärken auch die Wirtschaftlichkeit, indem sie Verdunstung reduzieren und die Gleichmäßigkeit verbessern. Projektgeführte Nachfrage in wasserarmen Regionen schafft Möglichkeiten für gebündelte Einsätze in Verbindung mit Serviceverträgen. Diese Wege erweitern die adressierbare Nachfrage über den traditionellen Kern großer landwirtschaftlicher Betriebe hinaus.
Regionale Einblicke
Nordamerika
Die Marktführerschaft für Center Pivot Bewässerungssysteme in Nordamerika spiegelt große Feldgrößen, etablierte Mechanisierung und starke Servicenetzwerke wider, die eine hohe Systemverfügbarkeit unterstützen. Nordamerika hielt einen Anteil von 34,2 % im Jahr 2025, unterstützt durch Ersatzbedarf und kontinuierliche Upgrades zur vernetzten Bewässerungssteuerung. Viele Landwirte priorisieren die Gesamtkosten des Eigentums, was den Schwerpunkt auf Zuverlässigkeit, Teileverfügbarkeit und Reaktionszeit der Händler legt. Die Einführung der Präzisionslandwirtschaft unterstützt auch die zusätzliche Nachfrage nach Automatisierung und Entscheidungsunterstützungsintegration. Diese Faktoren gewährleisten eine stabile Implementierung in den wichtigsten bewässerten Anbaugebieten.
Europa
Die Marktaktivität für Center Pivot Bewässerungssysteme in Europa wird durch Wasserwirksamkeitsregulierung, Nachhaltigkeitsziele und die Modernisierung der bewässerten Landwirtschaftssysteme geprägt. Europa hatte einen Anteil von 19,3 % im Jahr 2025, unterstützt durch Upgrades, bei denen mechanisierte Bewässerung die Kontrolle verbessert und Wasserverluste reduziert. Die Einführungsmuster variieren je nach Land in Abhängigkeit von der Struktur der Landwirtschaft, der Bereitschaft der Bewässerungsinfrastruktur und der lokalen Wasserverwaltung. Die Nachfrage bevorzugt oft effiziente Sprinklerpakete und Steuerungs-Upgrades, die den Erwartungen an die Einhaltung entsprechen. Die Wettbewerbspositionierung hängt auch von der Serviceabdeckung und der Fähigkeit ab, Anforderungen an den Betrieb mehrerer Standorte zu unterstützen.
Asien-Pazifik
Die Beteiligung am Markt für Center Pivot Bewässerungssysteme im Asien-Pazifik-Raum spiegelt die beschleunigte Mechanisierung und Modernisierung in wichtigen landwirtschaftlichen Produktionszonen wider. Der Asien-Pazifik-Raum erfasste einen Anteil von 28,7 % im Jahr 2025, unterstützt durch Investitionen in effiziente Bewässerungspraktiken und steigende Betonung der Ertragsstabilität. Großprojekte und Modernisierungsinitiativen erhöhen die adressierbare Basis für Pivot-Systeme in geeigneten Feldformaten. Käufer schätzen zunehmend Automatisierung und Fernüberwachung, um verstreute Operationen effektiver zu verwalten. Diese Treiber unterstützen einen starken Schwung sowohl für neue Installationen als auch für die Modernisierung bestehender Ausrüstungen.
Lateinamerika
Die Nachfrage nach Center Pivot Bewässerungssystemen in Lateinamerika wird durch exportorientierte Landwirtschaft und große Farmen in ausgewählten Ländern unterstützt. Lateinamerika repräsentierte einen Anteil von 10,6 % im Jahr 2025, was eine bedeutende Einführung mit ungleichmäßiger Durchdringung in den Unterregionen widerspiegelt. Die Implementierungsniveaus hängen von der Infrastrukturzugänglichkeit, der Verfügbarkeit von Finanzierungen und der Stabilität der Investitionszyklen in der Landwirtschaft ab. Hochwertige Kulturen und bewässerte Getreidesysteme unterstützen Investitionen in mechanisierte Bewässerung, wo Wassersicherheit Priorität hat. Die Differenzierung der Anbieter hängt häufig von der Zuverlässigkeit des Services, der Logistik der Teile und der Fähigkeit ab, abgelegene landwirtschaftliche Regionen zu unterstützen.
Mittlerer Osten & Afrika
Das Wachstum des Marktes für Center Pivot Bewässerungssysteme im Mittleren Osten & Afrika wird durch Wasserknappheit, Ernährungsprogramme zur Sicherheit und projektgeleitete Beschaffung beeinflusst. Der Mittlere Osten & Afrika hatte einen Anteil von 7,2 % im Jahr 2025, was eine konzentrierte Nachfrage in bestimmten Ländern und kommerziellen Landwirtschaftsclustern widerspiegelt. Großinstallationen betonen oft zuverlässige Leistung unter schwierigen Betriebsbedingungen und starke Wartungsunterstützung. Die Nachfrage kann durch staatlich unterstützte Investitionsprogramme und die Expansion der Agrarindustrie im privaten Sektor steigen. Die regionale Pipeline profitiert auch von gebündelten Lösungen, die Fernverwaltung und strukturierte Serviceverträge umfassen.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Center-Pivot-Bewässerungssysteme konzentriert sich auf Haltbarkeit, Systemverfügbarkeit und Servicebereitstellungsfähigkeit in verteilten landwirtschaftlichen Regionen. Führende Anbieter differenzieren sich durch Händlernetzwerke, Verfügbarkeit von Ersatzteilen und Lebenszyklusunterstützung für langlebige mechanische Anlagen. Produktportfolios kombinieren zunehmend Hardware mit vernetzten Steuerungen, Fernüberwachung und Beratungsfunktionen, um die Disziplin bei der Planung und die betriebliche Konsistenz zu verbessern. Die Wettbewerbsintensität nimmt auch bei Nachrüst- und Modernisierungspaketen zu, die Kundenbeziehungen über mehrere Ersatzzyklen hinweg schützen. Die Fähigkeit zur Projektausführung und Unterstützung bei der Finanzierung kann große Einsatzgewinne beeinflussen.
Valmont Industries hält eine starke Positionierung durch breite Center-Pivot-Portfolios und einen Fokus auf leistungsorientierte Bewässerungsergebnisse in groß angelegten Betrieben. Valmont Industries profitiert von einer etablierten globalen Präsenz und einer langen Betriebsgeschichte in der mechanisierten Bewässerung. Valmont Industries legt auch Wert auf den Einsatz vernetzter Geräte und digitale Befähigung, um das Fernmanagement und die Produktivitätsmessung zu stärken. Skalierung und Vertriebsunterstützung ermöglichen eine schnellere Reaktion auf Wartungsbedürfnisse und Komponentenersatzzyklen. Diese Positionierung unterstützt die anhaltende Wettbewerbsfähigkeit in Regionen, die Verfügbarkeit und Lebenszyklusökonomie priorisieren.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, einschließlich:
- Valmont Industries
- Lindsay Corporation
- T-L Irrigation Co.
- Reinke Manufacturing Co., Inc.
- Netafim
- Pierce Corporation
- Jain Irrigation Systems Ltd.
- Rivulis Irrigation
- Hunter Industries
- Rain Bird Corporation
- EPC Industries Limited (EPCO)
- Metzer
- OCMIS Irrigation
- Bauer GmbH
- Rainfine (Dalian) Irrigation Co., Ltd.
- Alkhorayef Group
- Grupo Fockink
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Februar 2026 brachte Valley Irrigation, ein Unternehmen von Valmont, den Valley Small Field Center Pivot auf den Markt, ein speziell entwickeltes Bewässerungssystem für kleinere und unregelmäßig geformte Felder, und gab bekannt, dass das Produkt ab dem 1. Quartal 2026 über autorisierte Händler in ganz Nordamerika verfügbar sein wird.
- Im November 2025 erweiterten Reinke Manufacturing und CropX Technologies ihre Partnerschaft, indem sie die agronomischen Daten von CropX in die ReinCloud 3-Plattform von Reinke integrierten, sodass Landwirte Boden-, Wetter-, Sensor- und Bewässerungsinformationen an einem Ort abrufen können, während Reinke auch begann, mit jedem neuen Bewässerungssystem einen kostenlosen CropX-Sensor anzubieten.
- Im Januar 2025 schloss die Lindsay Corporation die Übernahme eines 49,9%igen Minderheitsanteils an dem in Österreich ansässigen Unternehmen Pessl Instruments, einem Anbieter fortschrittlicher Technologielösungen, ab und behielt sich die Option vor, die restlichen Anteile zu einem späteren Zeitpunkt zu erwerben.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 1.996 Millionen |
| Umsatzprognose im Jahr 2032 | USD 4.248,67 Millionen |
| Wachstumsrate (CAGR) | 11,4% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Komponenten-Ausblick: Pivotpunkte, Steuerungstafeln, Spannweiten, Sprinklerabwürfe, Antriebsstrang, Turmantriebsräder; Nach Erntetyp-Ausblick: Getreide, Ölsaaten & Hülsenfrüchte, Andere; Nach Betriebsgröße-Ausblick: Kleine Betriebe, Mittlere Betriebe, Große Betriebe; Nach Endverwendungs-Ausblick: Landwirtschaftliche Anwendungen, Nicht-landwirtschaftliche Anwendungen |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Valmont Industries; Lindsay Corporation; T-L Irrigation Co.; Reinke Manufacturing Co., Inc.; Netafim; Pierce Corporation; Jain Irrigation Systems Ltd.; Rivulis Irrigation; Hunter Industries; Rain Bird Corporation; EPC Industries Limited (EPCO); Metzer; OCMIS Irrigation; Bauer GmbH; Rainfine (Dalian) Irrigation Co., Ltd.; Alkhorayef Group; Grupo Fockink |
| Anzahl der Seiten | 336 |
Segmentierung
Nach Komponenten
- Pivotpunkte
- Steuerungstafeln
- Spannweiten
- Sprinklerabwürfe
- Antriebsstrang
- Turmantriebsräder
Nach Erntetyp
- Getreide
- Ölsaaten & Hülsenfrüchte
- Andere
Nach Betriebsgröße
- Kleine Bauernhöfe
- Mittelgroße Bauernhöfe
- Große Bauernhöfe
Nach Endverwendung
- Landwirtschaftliche Anwendungen
- Nicht-landwirtschaftliche Anwendungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Center-Pivot-Bewässerungssysteme im Jahr 2025 und 2032?
Wie hoch ist die CAGR für den Markt der Center-Pivot-Bewässerungssysteme im Zeitraum von 2025 bis 2032?
Welches Segment hält im Jahr 2025 den größten Anteil nach Komponenten?
Welche Faktoren treiben das Wachstum im Markt für Center-Pivot-Bewässerungssysteme an?
Wer sind die führenden Unternehmen im Markt für Center-Pivot-Bewässerungssysteme?
Welche Region führt den Markt für Center-Pivot-Bewässerungssysteme im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kreisberegnungsanlagen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kreisberegnungsanlagen Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1996 million → 2032: USD 4248.67 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kreisberegnungsanlagen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kreisberegnungsanlagen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kreisberegnungsanlagen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kreisberegnungsanlagen Market Drivers
- 3.3 Markt für Kreisberegnungsanlagen Market Restraints & Challenges
- 3.4 Markt für Kreisberegnungsanlagen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kreisberegnungsanlagen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kreisberegnungsanlagen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kreisberegnungsanlagen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kreisberegnungsanlagen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kreisberegnungsanlagen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kreisberegnungsanlagen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kreisberegnungsanlagen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kreisberegnungsanlagen Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kreisberegnungsanlagen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kreisberegnungsanlagen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kreisberegnungsanlagen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kreisberegnungsanlagen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kreisberegnungsanlagen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kreisberegnungsanlagen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kreisberegnungsanlagen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kreisberegnungsanlagen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kreisberegnungsanlagen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kreisberegnungsanlagen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kreisberegnungsanlagen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
