
Marktübersicht
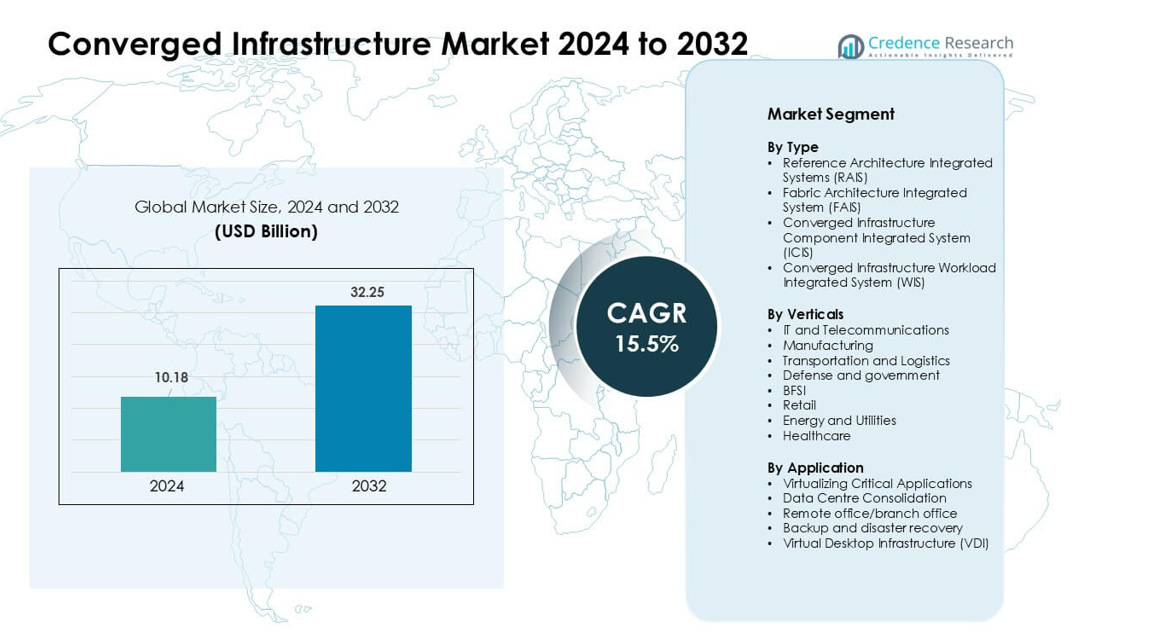
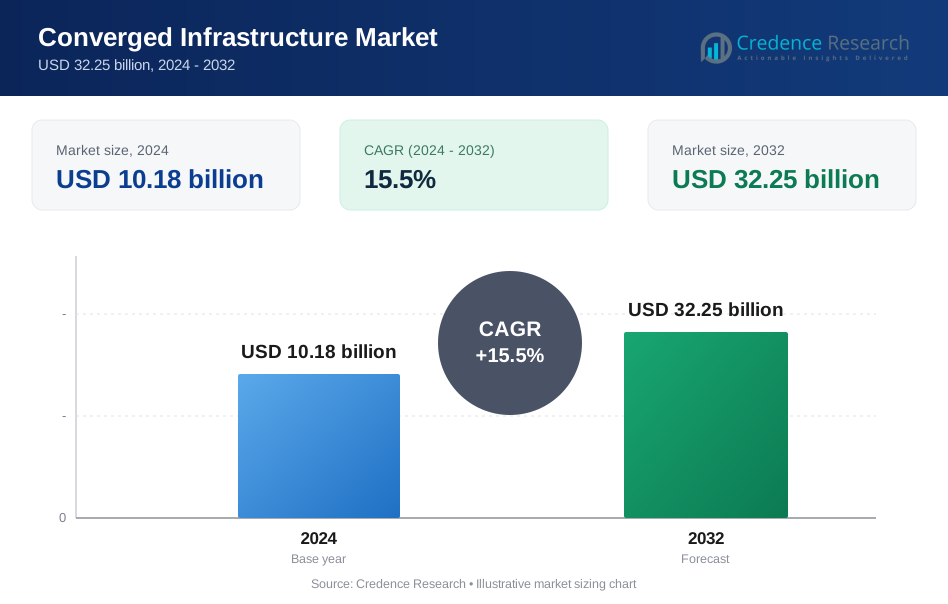
Der Markt für konvergierte Infrastrukturen wurde im Jahr 2024 auf 10,18 Milliarden USD geschätzt und soll bis 2032 32,25 Milliarden USD erreichen, was einem CAGR von 15,5 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für konvergierte Infrastrukturen 2024 | 10,18 Milliarden USD |
| Markt für konvergierte Infrastrukturen, CAGR | 15,5% |
| Marktgröße für konvergierte Infrastrukturen 2032 | 32,25 Milliarden USD |
Der Markt für konvergierte Infrastrukturen umfasst wichtige Akteure wie Scale Computing, Huawei Technologies Co., Ltd., Quantum Corporation, Cisco Systems, Inc., NetApp, Microsoft, Broadcom, Nutanix, Hewlett Packard Enterprise Development LP und Dell Inc. Diese Unternehmen konkurrieren durch integrierte Plattformen, die die Bereitstellung vereinfachen, die Arbeitslastleistung verbessern und hybride Cloud-Umgebungen unterstützen. Starke Portfolios in softwaredefiniertem Speicher, Automatisierung und Edge-fähigen Systemen helfen ihnen, den Bedarf von Unternehmen und Telekommunikation zu decken. Nordamerika blieb 2024 mit einem Anteil von etwa 38 % die führende Region, unterstützt durch hohe IT-Ausgaben, schnelle Cloud-Adoption und starke Präsenz von Anbietern in großen und mittelständischen Unternehmen
Markteinblicke
- Der Markt für konvergierte Infrastrukturen erreichte 2024 10,18 Milliarden USD und soll bis 2032 32,25 Milliarden USD erreichen, was einem CAGR von 15,5 % entspricht.
- Die Nachfrage stieg, als Unternehmen auf vereinfachte Architekturen umstellten, die Rechenleistung, Speicher und Netzwerke in einheitliche Systeme integrieren, um schnellere Bereitstellung und geringeren Verwaltungsaufwand zu ermöglichen.
- Trends zeigten eine starke Bewegung hin zur Integration von Hybrid-Clouds, Edge-fähigen Systemen und softwaredefinierten Designs, wobei arbeitslastoptimierte Plattformen in IT und Telekommunikation stetig an Bedeutung gewannen.
- Der Wettbewerb verschärfte sich unter Anbietern, die Automatisierung, Hochleistungssysteme und sichere Virtualisierung anbieten, wobei führende Unternehmen durch Cloud-Partnerschaften und arbeitslastspezifische Lösungen expandierten.
- Nordamerika führte mit einem Anteil von 38 %, während die Virtualisierung kritischer Anwendungen das größte Anwendungssegment blieb; der asiatisch-pazifische Raum zeigte das schnellste Wachstum aufgrund der zunehmenden Modernisierung von Rechenzentren und der starken Cloud-Adoption durch Unternehmen.
Analyse der Marktsegmentierung:
Nach Typ
Referenzarchitektur-Integrierte Systeme (RAIS) hielten 2024 den größten Anteil aufgrund der starken Akzeptanz bei Unternehmen, die eine schnellere Bereitstellung und einen geringeren Integrationsaufwand anstreben. RAIS gewann an Bedeutung, da Anbieter vorvalidierte Designs anbieten, die die Einrichtungszeit verkürzen und die Zuverlässigkeit für Cloud- und Analyse-Workloads verbessern. Fabric-Architektur-Integrierte Systeme expandierten, da Hyperscale-Umgebungen Hochgeschwindigkeits-Fabrics für besseren Durchsatz nutzten. ICIS-Lösungen wuchsen in Umgebungen mit gemischten Anbietern, während die WIS-Akzeptanz in KI-, ERP- und datenbankorientierten Bereitstellungen zunahm, die von arbeitslastspezifischer Optimierung profitieren.
- Zum Beispiel verwendet Ciscos Nexus HyperFabric AI-Cluster Cisco Nexus 9000 Series Spine- und Leaf-Switches, die 400G und 800G Ethernet unterstützen. Diese Switches sind für hochbandbreite KI- und Cloud-Workloads konzipiert und bieten eine Datenzentrumsnetzwerkverbindung mit niedriger Latenz und hohem Durchsatz. Diese Fähigkeit hilft Unternehmen, konvergierte und KI-gesteuerte Infrastrukturen zu skalieren.
Nach Branchen
IT und Telekommunikation dominierten das Branchensegment im Jahr 2024 mit dem höchsten Anteil, unterstützt durch die steigende Nachfrage nach einheitlichen Systemen, die großen Datenverkehr und virtualisierte Netzwerkfunktionen verwalten. Dieser Sektor setzte konvergierte Setups ein, um die Agilität zu steigern, Ausfallzeiten zu reduzieren und die Skalierung über Kern- und Randstandorte zu vereinfachen. Auch die Nutzung in der Fertigung und im Transportwesen wurde ausgeweitet, da die Automatisierung von Smart-Fabriken und Logistik zunahm. BFSI und Gesundheitswesen erhöhten die Nutzung für compliance-gesteuerte Workloads, während Energie und Einzelhandel konvergierte Setups einsetzten, um verteilte Operationen zu verwalten.
- Zum Beispiel arbeitete Reliance Jio mit Cisco zusammen, um ein End-to-End konvergiertes IP-Netzwerk basierend auf Cisco 8000 Series Routern und cloud-nativer Breitband-Gateway-Architektur einzusetzen. Das Netzwerkdesign unterstützt massive nationale Kapazitäten für Hunderte von Millionen mobilen und Heim-Breitbandnutzern. Dieses Setup hilft Jio, hochgeschwindigkeitsfähige, skalierbare Konnektivität in ganz Indien bereitzustellen.
Nach Anwendung
Die Virtualisierung kritischer Anwendungen führte das Anwendungssegment im Jahr 2024 an und verzeichnete den größten Anteil aufgrund der hohen Implementierung in ERP-, CRM-, Analyse- und KI-Workloads. Organisationen bevorzugten dieses Segment, da konvergierte Infrastrukturen die Verarbeitungsgeschwindigkeit erhöhen, die Latenz verringern und eine vorhersehbare Leistung für geschäftskritische Systeme gewährleisten. Die Konsolidierung von Rechenzentren beschleunigte sich, da Unternehmen den Hardwareaufwand und die Betriebskosten reduzierten. Backup und Notfallwiederherstellung wuchsen mit steigenden Bedenken hinsichtlich der Cybersicherheit, während die VDI-Nutzung in hybriden Arbeitsumgebungen mit zentralisiertem Management und stärkerer Sicherheit zunahm.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach vereinfachtem IT-Management
Unternehmen setzen konvergierte Infrastrukturen ein, um die Komplexität bei der Verwaltung verschiedener Hardware-, Speicher- und Netzwerkschichten zu reduzieren. Viele Organisationen stehen vor steigenden Workloads, größeren Datenmengen und dem Druck, cloud-native Systeme zu unterstützen. Konvergierte Plattformen helfen, den Betrieb zu rationalisieren, indem sie Kernkomponenten in einem einzigen, vorvalidierten System kombinieren, das die manuelle Integration reduziert und den Bedarf an spezialisiertem Personal verringert. Dieser Ansatz verbessert die Bereitstellungsgeschwindigkeit und senkt den Betriebsaufwand für Teams, die kritische Anwendungen verwalten. Unternehmen schätzen auch die vorhersehbare Leistung, die hilft, eine stabile Betriebszeit aufrechtzuerhalten. Da Workloads in hybriden Setups zunehmen, wird das vereinfachte Management zu einem starken Grund für Unternehmen, von traditioneller, isolierter Infrastruktur zu wechseln.
- Zum Beispiel ist das VxBlock System 1000 von Dell Technologies ein vorgefertigtes konvergiertes System, das Cisco UCS-Computing, Dell-Speicherplattformen und VMware-Virtualisierung integriert. Das System unterstützt die einheitliche Lebenszyklusautomatisierung durch VMware Cloud Foundation. Es reduziert die manuelle Konfiguration, indem es standardisierte, richtlinienbasierte Verwaltung über den gesamten Stack hinweg verwendet.
Erweiterung der Hybrid- und Multi-Cloud-Adoption
Das schnelle Wachstum von Hybrid- und Multi-Cloud-Strategien treibt die Nachfrage nach konvergierter Infrastruktur an, da Unternehmen einheitliche Systeme benötigen, die sowohl lokale als auch cloud-verbundene Workloads unterstützen. Diese Systeme schaffen eine stabile Grundlage für den Datentransfer zwischen Cloud-Diensten und internen Umgebungen. Organisationen nutzen konvergierte Architekturen, um Latenzzeiten zu reduzieren, die Sicherheitskontrolle zu verbessern und die Kostenprognose bei der Ausführung sensibler Workloads außerhalb öffentlicher Clouds aufrechtzuerhalten. Viele Unternehmen übernehmen auch moderne Plattformen, um die Integration mit virtuellen Maschinen und Containern zu verbessern. Mit der zunehmenden Nutzung von Cloud-Diensten helfen konvergierte Setups, eine konsistente Leistung aufrechtzuerhalten und Fehler zu reduzieren, die mit komplexem Multi-Plattform-Management verbunden sind.
- Zum Beispiel kombiniert Cisco HyperFlex Cisco UCS-Computing mit der HX Data Platform, um ein einheitliches hyperkonvergiertes System mit integriertem Support für VMware-Umgebungen und Kubernetes über die HyperFlex Application Platform bereitzustellen. Die Plattform bietet log-strukturierten, verteilten Speicher mit Inline-Deduplizierung und Komprimierung.
Steigender Bedarf an Hochleistungs-Workload-Optimierung
Unternehmen verlassen sich auf konvergierte Systeme, um Workloads zu unterstützen, die schnellere Verarbeitung, besseren Speicher-Durchsatz und konsistentes Systemverhalten erfordern. KI-, Analyse-, ERP- und Virtualisierungsaufgaben profitieren von eng integrierten Rechen- und Speicherebenen, die Verzögerungen reduzieren. Konvergierte Plattformen liefern abgestimmte Leistung für diese Workloads, indem sie Hardware und Software unter einem einheitlichen Design ausrichten. Diese Ausrichtung hilft Unternehmen, schwere Anwendungen ohne unerwartete Engpässe auszuführen. Da mehr Sektoren datenintensive Operationen übernehmen, steigt die Nachfrage nach Systemen, die reibungslos skalieren können. Verbesserte Zuverlässigkeit und reduzierte Ausfallzeiten stärken den Trend zu leistungsoptimierten konvergierten Designs weiter.
Wichtiger Trend & Gelegenheit
Wachstum von Edge-Deployments und verteilten Workloads
Edge Computing erweitert die Möglichkeiten für konvergierte Infrastruktur, da Unternehmen Analysen, IoT und Echtzeitanwendungen näher bei den Nutzern ausführen. Viele Sektoren investieren in kompakte, leistungsstarke konvergierte Systeme, die in Fabriken, Einzelhandelsstandorten, Krankenhäusern und abgelegenen Einrichtungen betrieben werden. Diese Setups verbessern die Reaktionszeit und helfen, den Netzwerkdruck zu reduzieren, indem sie Aufgaben lokal bearbeiten. Anbieter entwerfen jetzt robuste und modulare Systeme, die für Edge-Bedingungen geeignet sind. Mit dem Wachstum verteilter Workloads schaffen konvergierte Plattformen einen hohen Wert, indem sie eine einheitliche Kontrolle über viele kleine Standorte ermöglichen. Dieser Wandel unterstützt Branchen, die eine stetige Betriebszeit und einfache Fernverwaltung benötigen.
- Zum Beispiel unterstützt HPEs Edgeline EL8000 konvergiertes Edge-System bis zu vier unabhängige Serverknoten in einem 17-Zoll-tiefen Gehäuse und bietet GPU-beschleunigte Verarbeitung für Echtzeitanalysen, was Einsätze in Telekommunikation, Fertigung und rauen Feldbedingungen ermöglicht.
Steigende Integration von KI-gesteuerter Automatisierung
KI-basierte Tools schaffen eine große Chance für konvergierte Infrastrukturen, indem sie Überwachung, vorausschauende Wartung und Ressourcenoptimierung verbessern. Anbieter integrieren nun intelligente Automatisierung in Managementkonsolen, um Leistung zu verfolgen, Ausfälle frühzeitig zu erkennen und Ressourcen ohne manuelle Überprüfungen anzupassen. Diese Funktionen helfen, Ausfallzeiten zu reduzieren und die langfristige Systemeffizienz zu verbessern. KI-gesteuerte Einblicke unterstützen auch die Kapazitätsplanung, wenn Arbeitslasten zunehmen. Unternehmen profitieren von automatisierten Anpassungen, die virtuelle Maschinen, Speicherpools und Netzwerke unter wechselnden Lastbedingungen stabil halten. Da Automatisierung in der modernen IT zum Standard wird, finden konvergierte Plattformen mit integrierter KI breitere Akzeptanz.
- Zum Beispiel bietet die Nutanix Cloud Platform softwaredefinierten Speicher und Netzwerke über ihr Acropolis-Betriebssystem, unterstützt lineares Skalieren von einem Drei-Knoten-Cluster auf Hunderte von Knoten und hält dabei vorhersehbare Leistung durch verteilte Metadaten und automatisiertes Datenbalancing aufrecht.
Starker Trend zu softwaredefinierter Infrastruktur
Der Trend zu softwaredefinierten Systemen eröffnet neue Möglichkeiten für konvergierte Infrastrukturen, da Unternehmen flexible Designs festen Hardware-Setups vorziehen. Softwaredefinierter Speicher, Netzwerk und Rechenleistung geben Unternehmen mehr Kontrolle über Leistung, Sicherheit und Skalierung. Anbieter integrieren diese Funktionen in konvergierte Systeme, um Kunden zu helfen, Cloud-ähnliche Agilität vor Ort zu übernehmen. Dieser Ansatz unterstützt Automatisierung, verbessert die Ressourcenzusammenlegung und ermöglicht schnellere Bereitstellung neuer Anwendungen. Da Unternehmen darauf abzielen, Rechenzentren ohne umfangreiche Neugestaltungen zu modernisieren, wird softwaregesteuerte konvergierte Infrastruktur zu einer praktischen Option für langfristige Upgrades.
Hauptherausforderung
Hohe Anfangsinvestitionen und Integrationswechsel
Viele Organisationen zögern, konvergierte Infrastrukturen zu übernehmen, aufgrund hoher Anfangskosten. Diese Systeme kombinieren hochwertige Hardware und fortschrittliche Softwarefunktionen, was das erforderliche Kapital in den frühen Phasen erhöht. Unternehmen, die ältere Setups betreiben, könnten auch zusätzliche Kosten für den Austausch von Altsystemen und Speichereinheiten haben. Der Übergang zu einem integrierten Modell erfordert Schulungen und Änderungen interner Prozesse, was die Entscheidungsfindung verlangsamt. Obwohl langfristige Einsparungen möglich sind, stellt der anfängliche Wechsel oft eine Herausforderung für kleine und mittelständische Unternehmen dar. Budgetbeschränkungen und Unsicherheit über die Erweiterung der Arbeitslast verlangsamen die Einführung in mehreren Sektoren.
Risiko von Anbieterabhängigkeit und eingeschränkter Flexibilität
Eine große Herausforderung bei konvergierten Infrastrukturen ist das Risiko, stark von einem Anbieter für Rechenleistung, Speicher, Netzwerk und Support abhängig zu sein. Diese Systeme sind als einheitliche Pakete konzipiert, was die Möglichkeit verringert, Komponenten von verschiedenen Anbietern zu mischen. Unternehmen könnten auf Probleme stoßen, wenn sich die Preisgestaltung ändert oder Produktlinien weiterentwickeln. Einige Firmen finden es auch schwierig, die Kapazität anzupassen, wenn die Roadmap des Anbieters nicht mit den zukünftigen Arbeitslastanforderungen übereinstimmt. Diese Abhängigkeit verringert die Flexibilität und macht die langfristige Planung komplexer. Daher überprüfen Organisationen die Strategien der Anbieter sorgfältig, bevor sie konvergierte Systeme übernehmen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Anteil aufgrund der starken Unternehmensakzeptanz von virtualisierten Workloads, cloud-verbundenen Systemen und Upgrades von Hochleistungsrechenzentren. Große Unternehmen in den Vereinigten Staaten führten Implementierungen durch, um KI, Analysen und die Erweiterung von Hybrid-Clouds zu unterstützen. Viele Firmen bevorzugten konvergierte Plattformen, um den Integrationsaufwand zu reduzieren und die Betriebszeit an verteilten Standorten zu verbessern. Investitionen in Edge-Computing und 5G-Netze unterstützten die Akzeptanz in den Telekommunikations- und Managed-Service-Sektoren weiter. Auch Kanada erweiterte die Nutzung im Gesundheitswesen und BFSI. Die fortschrittlichen IT-Ausgaben der Region und der Fokus auf operative Effizienz hielten Nordamerika in einer führenden Position.
Europa
Europa verzeichnete 2024 den zweitgrößten Anteil, da Organisationen in konvergierte Systeme investierten, um die digitale Transformation, Datenverwaltung und sichere On-Premises-Workloads zu unterstützen. Starke Nachfrage kam aus Deutschland, dem Vereinigten Königreich und Frankreich, wo Unternehmen konvergierte Setups nutzten, um Hardware-Wildwuchs zu reduzieren und Compliance-Anforderungen zu erfüllen. Nutzer aus den Bereichen Fertigung, Energie und öffentlicher Sektor erhöhten die Akzeptanz, um kritische Anwendungen mit konsistenter Leistung zu verwalten. Edge-Implementierungen wuchsen in Logistik- und Automobilzentren. Das steigende Interesse an softwaredefinierten Systemen und Hybrid-Cloud-Integration half, den regionalen Markt bei mittelständischen und großen Unternehmen zu stärken.
Asien-Pazifik
Der asiatisch-pazifische Raum erzielte schnelles Wachstum und hielt 2024 einen bedeutenden Anteil, angetrieben durch die rasche Modernisierung von Rechenzentren, hohe Cloud-Akzeptanz und starke Investitionen aus den Telekommunikations-, BFSI- und Fertigungssektoren. China, Indien, Japan und Südkorea erhöhten die Nutzung konvergierter Plattformen, um Analysen, ERP und virtualisierte Workloads in großem Maßstab auszuführen. Die Ausweitung von 5G-Rollouts und Edge-Computing-Implementierungen erhöhte die Nachfrage nach kompakten, leistungsstarken Systemen. Viele regionale Unternehmen wählten konvergierte Designs, um die Effizienz der Workloads zu verbessern und die Betriebslast zu reduzieren. Steigende Ausgaben für digitale Infrastruktur positionierten den asiatisch-pazifischen Raum als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika hielt 2024 einen moderaten Anteil, unterstützt durch die zunehmende Digitalisierung in Brasilien, Mexiko und Chile. Unternehmen führten konvergierte Systeme ein, um IT-Operationen zu straffen und die Leistung für kritische Workloads im Einzelhandel, Telekommunikation und Bankwesen zu verbessern. Viele Firmen nutzten diese Plattformen, um alternde Rechenzentrumshardware zu konsolidieren und Betriebskosten zu senken. Wachstum wurde auch durch die Erweiterung der Cloud-Konnektivität und den Bedarf an besserem Sicherheitsmanagement angetrieben. Trotz Budgetbeschränkungen zeigte die Region eine stetige Bewegung hin zu vereinfachten Infrastrukturemodellen, um moderne Anwendungen zu unterstützen.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielt 2024 einen kleineren, aber wachsenden Anteil, angetrieben durch laufende Investitionen in die digitale Transformation in den VAE, Saudi-Arabien und Südafrika. Organisationen setzten konvergierte Infrastrukturen ein, um Cloud-Migration, staatliche Digitalprojekte und analysenbasierte Operationen zu unterstützen. Telekommunikationsanbieter und Energieunternehmen führten integrierte Systeme ein, um die Zuverlässigkeit zu verbessern und verteilte Workloads zu verwalten. Das wachsende Interesse an Edge-Computing und Cybersecurity-Bereitschaft unterstützte weitere Upgrades. Obwohl die Akzeptanz je nach Land variiert, halfen steigende regionale IT-Ausgaben, die Marktdurchdringung in wichtigen Sektoren zu stärken.
Marktsegmentierungen:
Nach Typ
- Referenzarchitektur Integrierte Systeme (RAIS)
- Fabric-Architektur Integriertes System (FAIS)
- Konvergierte Infrastrukturkomponenten Integriertes System (ICIS)
- Konvergierte Infrastruktur-Workload Integriertes System (WIS)
Nach Branchen
- IT und Telekommunikation
- Fertigung
- Transport und Logistik
- Verteidigung und Regierung
- BFSI
- Einzelhandel
- Energie und Versorgungsunternehmen
- Gesundheitswesen
Nach Anwendung
- Virtualisierung kritischer Anwendungen
- Konsolidierung von Rechenzentren
- Remote-Büro/Zweigstelle
- Backup und Notfallwiederherstellung
- Virtuelle Desktop-Infrastruktur (VDI)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für konvergente Infrastrukturen umfasst große Akteure wie Scale Computing, Huawei Technologies Co., Ltd., Quantum Corporation, Cisco Systems, Inc., NetApp, Microsoft, Broadcom, Nutanix, Hewlett Packard Enterprise Development LP und Dell Inc. Diese Unternehmen konkurrieren, indem sie integrierte Plattformen anbieten, die Rechenleistung, Speicher, Netzwerk und Virtualisierung unter einheitlichen Architekturen kombinieren. Anbieter konzentrieren sich auf Leistungssteigerungen, vereinfachtes Management und starke Hybrid-Cloud-Integration, um Unternehmens-Workloads zu bedienen. Viele Unternehmen stärken ihre Portfolios mit KI-gesteuerter Automatisierung, softwaredefinierten Funktionen und edge-fähigen Systemen. Partnerschaften mit Cloud-Anbietern, Managed-Service-Betreibern und Telekommunikationsunternehmen erweitern die Marktreichweite. Kontinuierliche Produkt-Upgrades, Sicherheitsverbesserungen und workload-optimierte Designs unterstützen eine starke Positionierung. Nordamerika hält den größten Anteil aufgrund der starken Präsenz von Anbietern und der hohen Unternehmensakzeptanz.
Schlüsselspieler-Analyse
- Scale Computing
- Huawei Technologies Co., Ltd.
- Quantum Corporation
- Cisco Systems, Inc.
- NetApp
- Microsoft
- Broadcom
- Nutanix
- Hewlett Packard Enterprise Development LP
- Dell Inc.
Neueste Entwicklungen
- Im November 2025 erklärte Michael Dell von Dell Technologies, dass die auf VMware basierende VxRail hyperkonvergierte Plattform nicht mehr aktuell sei, da Dell den Fokus auf eigene Speicher- und Private-Cloud-Angebote verlagert und Partner dazu anregt, Kunden von VxRail zu neueren Dell Private Cloud-Lösungen zu bewegen.
- Im Juni 2025: Huawei Technologies Co., Ltd.: Der OceanStor Dorado All-Flash-Speicher wurde unter den DCIG Top 5 Cybersecure 10 PB+ NAS-Lösungen 2025–26 gelistet und hebt seine Widerstandsfähigkeit, Ransomware-Schutz, Zuverlässigkeit und Eignung für groß angelegte Unternehmensspeicher hervor.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Branchen, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren
Zukunftsausblick
- Konvergierte Systeme werden breitere Verwendung finden, da Unternehmen Rechenzentren für höhere Effizienz modernisieren.
- Die Einführung von Hybrid-Clouds wird Unternehmen dazu veranlassen, integrierte Plattformen einzusetzen, die nahtlose Workload-Mobilität unterstützen.
- KI-gesteuerte Automatisierung wird die Systemüberwachung, vorausschauende Reparaturen und Ressourcenoptimierung verbessern.
- Das Wachstum des Edge-Computing wird die Nachfrage nach kompakten, robusten und fernverwalteten konvergierten Setups erhöhen.
- Softwaredefinierte Funktionen werden sich ausweiten, wodurch Systeme flexibler und leichter skalierbar werden.
- Sicherheitsorientierte Architekturen werden wachsen, da Unternehmen kritische Anwendungen und sensible Daten schützen.
- Workload-spezifische Plattformen werden aufgrund des zunehmenden Einsatzes von Analytik, ERP und Virtualisierung zunehmen.
- Partnerschaften zwischen Anbietern und Cloud-Anbietern werden sich vertiefen, um Multi-Cloud-Strategien zu unterstützen.
- Reduzierte Hardwareverbreitung und niedrigere Betriebskosten werden weiterhin mittelständische Unternehmen anziehen.
- Die globale Akzeptanz wird sich verstärken, da Telekommunikation, BFSI, Gesundheitswesen und Fertigung ihre Investitionen erhöhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für konvergente Infrastruktur und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für konvergente Infrastruktur voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die Hauptakteure in diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für konvergente Infrastruktur antreiben?
Wer sind die führenden Unternehmen im Markt für konvergente Infrastruktur?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Konvergente Infrastrukturmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Konvergente Infrastrukturmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10.18 billion → 2032: USD 32.25 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Konvergente Infrastrukturmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Konvergente Infrastrukturmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Konvergente Infrastrukturmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Konvergente Infrastrukturmarkt Market Drivers
- 3.3 Konvergente Infrastrukturmarkt Market Restraints & Challenges
- 3.4 Konvergente Infrastrukturmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Konvergente Infrastrukturmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Konvergente Infrastrukturmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Konvergente Infrastrukturmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Konvergente Infrastrukturmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Konvergente Infrastrukturmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Konvergente Infrastrukturmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Konvergente Infrastrukturmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Konvergente Infrastrukturmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Konvergente Infrastrukturmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Konvergente Infrastrukturmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Konvergente Infrastrukturmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Konvergente Infrastrukturmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Konvergente Infrastrukturmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Konvergente Infrastrukturmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Konvergente Infrastrukturmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Konvergente Infrastrukturmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Konvergente Infrastrukturmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Konvergente Infrastrukturmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Konvergente Infrastrukturmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
