
Überblick über den Agrarmarkt in Israel:
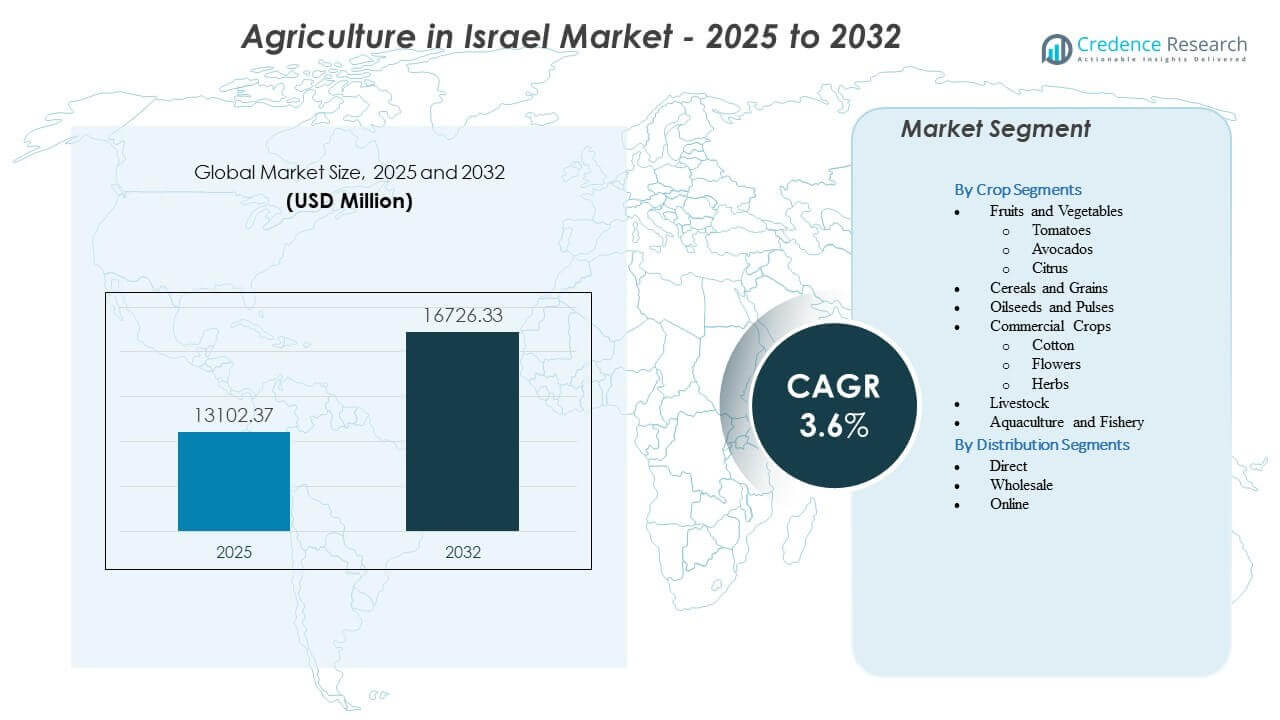
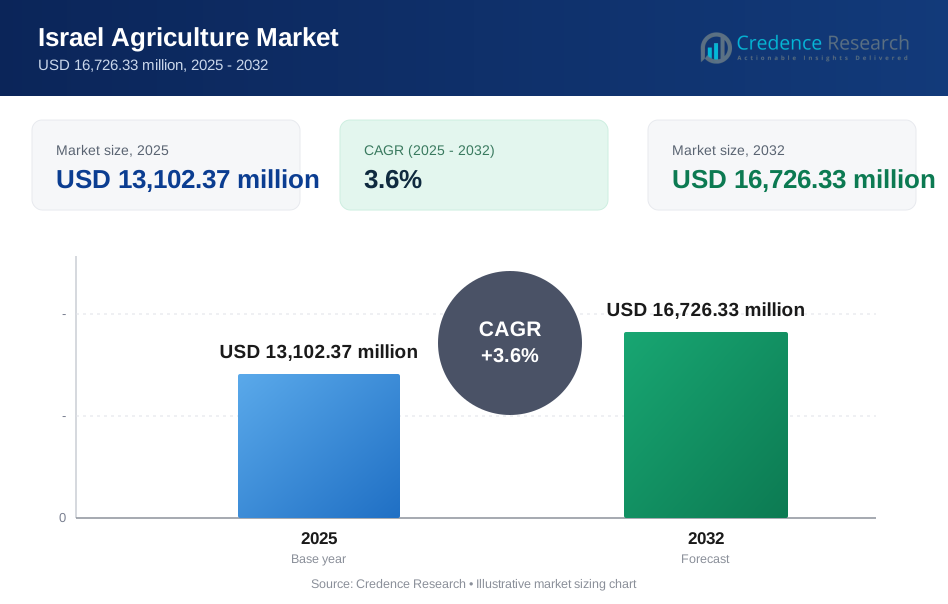
Der Agrarmarkt in Israel wird voraussichtlich von 13.102,37 Millionen USD im Jahr 2025 auf geschätzte 16.726,33 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße der Landwirtschaft in Israel 2025 | 13.102,37 Millionen USD |
| Landwirtschaft in Israel Markt, CAGR | 3,6% |
| Marktgröße der Landwirtschaft in Israel 2032 | 16.726,33 Millionen USD |
Einblicke in den Agrarmarkt in Israel:
- Präzisionsbewässerung, kontrollierte Umweltsysteme und digitale Pflanzenintelligenz fördern weiterhin die Akzeptanz in wichtigen Produktionszonen und unterstützen eine stärkere Ertragsstabilität.
- Die steigende Nachfrage nach klimaresistentem Saatgut, biologischen Inputs und fortschrittlichen Düngemitteln stärkt die technologische Investition auf Betriebsebene.
- Wasserknappheit, hohe Infrastrukturkosten und Einschränkungen bei der Landverfügbarkeit bleiben zentrale Hemmnisse, die die langfristige Wachstumsplanung beeinflussen.
- Die südliche Region führt die Akzeptanz aufgrund großflächiger Wüstenlandwirtschaft und fortschrittlicher Gewächshausbetriebe an, die sowohl die inländische als auch die Exportversorgung unterstützen.
- Nördliche Gebiete zeigen starke Leistungen in Obst, Gemüse und Milchprodukten durch günstige klimatische Bedingungen und etablierte landwirtschaftliche Cluster.
- Zentrale Regionen erweitern den Anbau von hochwertigen Kräutern, Blumen und Gewächshauskulturen, was die nationale Produktion ausgleicht und starke inländische Vertriebsnetze unterstützt.
Treiber des Agrarmarkts in Israel
Starke Fortschritte bei wassereffizienten landwirtschaftlichen Technologien
Israel investiert stark in wassereffiziente Werkzeuge, die das Pflanzenwachstum unter ariden Bedingungen unterstützen. Bewässerungsunternehmen erweitern sensorbasierte Systeme, die Abfall reduzieren und die Genauigkeit der Wasserplatzierung verbessern. Landwirte verlassen sich auf recycelte Wasserströme, die einen großen Anteil der landesweiten landwirtschaftlichen Produktion unterstützen. Forschungszentren testen Membranfiltrationseinheiten, die die Zuverlässigkeit der Wasserwiederverwendung erhöhen. Pilotstandorte setzen Präzisionsregelventile ein, die den Fluss basierend auf Bodenrückmeldungen regulieren. Regierungsprogramme ermutigen Betriebe, entsalztes Wasser für eine stabile Versorgung zu nutzen. Technologietransferbüros helfen, Innovationen auf kommerzielle Betriebe zu skalieren. Dieser Wandel stärkt den Agrarmarkt in Israel durch konsequent höhere Ressourceneffizienz.
- Zum Beispiel verbesserten die Tröpfchenbewässerungssysteme von Netafim die Wassernutzungseffizienz in Feldversuchen im Süden Israels um bis zu 40 %, während die integrierten druckkompensierten Tropfer eine gleichmäßige Abgabe über Höhenunterschiede hinweg aufrechterhielten und die Ertragsleistung in kontrollierten Tests steigerten.
Steigende Integration von digitaler Pflanzenintelligenz und Datenplattformen
Landwirte übernehmen KI-gestützte Plattformen, die Pflanzfenster und Düngezeitpunkte anleiten. Satellitenkarten helfen den Landwirten, Stresszonen zu erkennen, bevor sichtbare Ernteverluste auftreten. Sensornetzwerke senden Echtzeit-Bodenfeuchtigkeitswarnungen an die Feldteams. Datentools verbessern die Ertragspredictability während volatiler Klimazyklusse. Drohnen liefern Feldanalysen, die die Erkundungszeit auf großen Farmen verkürzen. Landwirte verlassen sich auf Cloud-Dashboards, um das Nährstoffgleichgewicht in jeder Phase zu verfolgen. Digitale Werkzeuge erhöhen die Entscheidungsgenauigkeit und helfen, Produktionsrisiken zu reduzieren. Diese Fortschritte unterstützen den starken Schwung innerhalb des Agrarmarktes in Israel.
- Zum Beispiel dokumentierte CropX Technologies eine 20%ige Reduzierung des Bewässerungsvolumens und einen Anstieg des Gleichmäßigkeitsindex um 8%, nachdem seine Bodensensor-Analytik über 12.000 überwachte Hektar integriert wurde, was sowohl die Nachhaltigkeit als auch die Stabilität der Ernteerträge verbesserte.
Erweiterung der Regierungsprogramme zur Unterstützung der Produktion von hochwertigen Nutzpflanzen
Politische Rahmenwerke leiten die Landwirte zu exportorientierten Kulturen mit höheren Margen. Ausbildungszentren unterstützen Landwirte, die auf Heilpflanzen und Spezialfrüchte umsteigen. Subventionsprogramme fördern die Einführung von geschützten Anbaukonstruktionen. Exportagenturen helfen Landwirten, strenge internationale Qualitätsprüfungen zu bestehen. Unterstützungsprogramme finanzieren Forschung im Zusammenhang mit Pflanzengenetik, die für Wüstenklimata geeignet ist. Lokale Räte stellen gemeinsame Maschinenzentren für kleinere Landwirte bereit. Zuschüsse reduzieren Kapitalbarrieren für die Entwicklung von Gewächshäusern. Diese koordinierte Struktur verbessert das Wachstum im Agrarmarkt in Israel.
Wachsende Zusammenarbeit zwischen Forschungsinstituten und Agri-Tech-Startups
Innovationszentren verbinden Wissenschaftler mit Startup-Teams, die neue biologische und digitale Werkzeuge testen. Feldversuche helfen, Enzymbeschichtungen zu validieren, die die Samenstärke unter Hitzedruck verbessern. Universitäten teilen fortschrittliche Labors, die schnelle Tests von Nährstofflieferungsmaterialien unterstützen. Partnerschaften beschleunigen die Kommerzialisierung von Robotern, die für den Umgang mit Früchten entwickelt wurden. Gemeinsame Forschung konzentriert sich auf salztolerante Pflanzenarten für raue Gebiete. Investoren finanzieren Inkubatoren, die neue Agri-Tech-Gruppen im Bereich der Wüstenlandwirtschaft betreuen. Sektorübergreifende Allianzen erhöhen die Technologieakzeptanz in ländlichen Regionen. Diese Umgebung stärkt die Innovationskraft im Agrarmarkt in Israel.
Trends im Agrarmarkt in Israel
Verschiebung hin zu kontrollierter Umweltlandwirtschaft und klimaresilienten Designs
Landwirte erweitern Gewächshauscluster, die stabile Erträge durch Klimaschwankungen aufrechterhalten. Klimaschirme helfen, die Temperatur während Hitzewellen zu stabilisieren. LED-Systeme unterstützen gleichmäßige Beleuchtungszyklen, die Energieverschwendung reduzieren. Hydroponische Einheiten erhöhen den Ertrag pro Quadratmeter in dichten Anbaugebieten. Landwirte setzen vertikale Stapel für Kräuter und Blattgemüse ein. Automatisierungstools helfen, Bewässerung und Nährstofffluss in kontrollierten Strukturen zu verwalten. Landwirte suchen nach stabilen Produktionsplänen für Exportmärkte. Diese Innovationen prägen die langfristige Richtung im Agrarmarkt in Israel.
Steigende Nutzung biologischer Inputs und rückstandsfreie Pflanzenschutzsysteme
Produzenten setzen mikrobielle Mischungen ein, die die Pflanzenimmunität unter schwierigen Feldbedingungen stärken. Biologische Mittel helfen, die chemische Belastung empfindlicher Kulturen zu reduzieren. Feldversuche zeigen ein starkes Potenzial für bio-fungale Lösungen in geschützten Anbaugebieten. Landwirte setzen rückstandsfreie Optionen ein, um strenge Exportprotokolle zu erfüllen. Input-Unternehmen erweitern ihre Fermentationskapazitäten, um der steigenden Nachfrage gerecht zu werden. Labore testen neue Bakterienstämme für an Wüsten angepasste Kulturen. Landwirte erhalten Zugang zu verbesserten Wurzelinokulanten für Gewächshausgemüse. Diese neuen Inputs beeinflussen den modernen Anbau im Agrarmarkt in Israel.
- Zum Beispiel berichtete BioBee Sde Eliyahu Ltd. von einer 60–70%igen Reduzierung des chemischen Pestizideinsatzes in Gemüse- und Zitrusfarmen nach dem Einsatz ihrer Raubmilben und biologischen Mittel, validiert durch mehrjährige Feldadoptionsstudien.
Zunehmende Einführung autonomer Feldgeräte und intelligenter Robotik
Roboterernter reduzieren den Arbeitsdruck während der Hochsaison. Leitsysteme helfen Traktoren, auf unebenem Gelände eine genaue Pfadausrichtung beizubehalten. Intelligente Sprüher passen die Dosierung in Echtzeit mithilfe von Kamererkennung an. Startups setzen leichte Roboter für Überwachungsaufgaben in Obstgärten ein. Automatisierung reduziert repetitive manuelle Arbeit bei verschiedenen Kulturarten. Landwirte nutzen autonome Jäter, die schädliche Pflanzen mit hoher Genauigkeit identifizieren. Agri-Tech-Unternehmen testen Roboter, die empfindliche Produkte mit minimalem Schaden ernten. Diese Werkzeuge unterstützen das Wachstum der Produktion der nächsten Generation im Agrarmarkt in Israel.
- Zum Beispiel demonstrierte Taranis durch geprüfte Leistungstests, dass ihr hochauflösendes Drohnen-Scouting-System Schädlinge und Nährstoffstress mit über 95% Genauigkeit erkennt und die manuelle Feldbeobachtungszeit für große Farmbetriebe um mehr als 75% reduziert.
Wachsende Fokussierung auf exportorientiertes Branding und Rückverfolgbarkeitssysteme
Produzenten integrieren QR-basierte Tracking-Systeme für ausländische Käufer. Digitale Etiketten helfen Importeuren, die Herkunft und Sicherheitsdaten von Produkten zu überprüfen. Zertifizierungsprogramme unterstützen die Premium-Platzierung auf globalen Märkten. Kühlketten-Upgrades erhalten die Frische der Produkte während langer Transportwege. Unternehmen stärken die Markenidentität für Nischenprodukte wie Spezialfrüchte. Exporteure nutzen Blockchain, um die Handhabungsschritte über Lieferpartner hinweg aufzuzeichnen. Compliance-Plattformen helfen Farmen, steigende internationale Standards zu erfüllen. Diese Verbesserungen der Rückverfolgbarkeit stärken die globale Wettbewerbsfähigkeit im Agrarmarkt in Israel.
Analyse der Herausforderungen im Agrarmarkt in Israel
Wassermangel und hohe Infrastrukturabhängigkeit
Der Zugang zu Wasser bleibt in mehreren Anbauregionen ein anhaltendes Problem. Farmen sind auf entsalzte Quellen angewiesen, die eine starke Kapitalplanung erfordern. Ländliche Gebiete stehen während der Spitzenbedarfszeiten vor Verteilungsengpässen. Infrastruktur-Upgrades erstrecken sich über lange Zeiträume und erhöhen die Betriebskosten. Landwirte müssen strenge Kontrolle ausüben, um Bodenversalzung bei begrenzten Wasserzyklen zu vermeiden. Der Klimawandel verstärkt Dürremuster, die Freilandfelder belasten. Der Energiebedarf für die Entsalzung belastet das Budget kleinerer Farmen. Diese Ressourcenbeschränkungen gefährden die langfristige Stabilität im Agrarmarkt in Israel.
Steigende Inputkosten und globale Lieferkettenvolatilität
Landwirte navigieren instabile Preise für Düngemittel, Gewächshausmaterialien und Agrochemikalien. Globale Versandverzögerungen beeinflussen die Ankunftszeiten für wesentliche landwirtschaftliche Komponenten. Schwankungen bei den Betriebsmitteln erzwingen häufige Änderungen in den Produktionsplänen. Arbeitskräftemangel erhöht den Lohndruck während der Erntesaison. Export-Lieferketten stehen vor Engpässen, die mit Veränderungen in der Überseelogistik verbunden sind. Der Ausbau der Kühlkette erfordert erhebliche Investitionen von den Produzenten. Importierte Technologien bergen währungsbedingte Risiken. Diese wirtschaftlichen Barrieren beeinflussen das operative Gleichgewicht im Agrarmarkt in Israel.
Marktchancen für die Landwirtschaft in Israel
Skalierung von Agri-Tech-Exportlösungen und globalen kommerziellen Partnerschaften
Startups gewinnen steigendes Interesse von globalen Märkten, die nach Wüstenlandwirtschaftsexpertise suchen. Unternehmen lizenzieren Bewässerungssoftware, die die Ertragsstabilität in trockenen Regionen verbessert. Robotikentwickler sichern Pilotprogramme mit ausländischen Gewächshausnetzwerken. Die Exporterweiterung stärkt die Umsatzdiversität für Technologieanbieter. Regierungsmissionen unterstützen die internationale Förderung lokaler Agri-Tech-Innovationen. Investoren helfen Startups, in neue geografische Regionen mit starken Klimabeschränkungen einzutreten. Ausländische Betriebe übernehmen israelische Bewässerungsmodelle, um die Ressourceneffizienz zu verbessern. Diese Dynamik baut ein starkes Exportpotenzial für den Agrarmarkt in Israel auf.
Erweiterung von klimaintelligenter Landwirtschaft und Gewächshaussystemen der nächsten Generation
Erzeuger erkunden hybride Gewächshausmodelle, die KI-gesteuerte Mikroklimawerkzeuge integrieren. Energiearme Kühlgeräte helfen, empfindliche Sorten während Hitzewellen zu erhalten. Neue Materialien reduzieren die Strahlenbelastung in Hochtemperaturzonen. Betriebe investieren in modulare Einheiten, die schnell für neue Anbaulinien skaliert werden können. Automatisierung unterstützt eine bessere Leistung bei begrenztem Arbeitskräfteangebot. Pflanzenzüchter entwickeln hitzetolerante Sorten, die für geschützte Systeme geeignet sind. Gewächshauscluster verbessern die langfristige Produktionskonsistenz. Diese Fortschritte schaffen neue Chancenbereiche im Agrarmarkt in Israel.
Analyse der Marktsegmentierung:
Nach Pflanzensegment
Die Vielfalt der Kulturen prägt die Struktur des Agrarmarkts in Israel, wobei Obst und Gemüse führend sind, dank starker Exportverbindungen und klimaangepasster Produktionssysteme. Tomaten, Avocados und Zitrusfrüchte halten unter geschütztem Anbau und präziser Bewässerung eine stabile Produktion aufrecht. Getreide und Körner unterstützen die nationale Ernährungssicherheit trotz Land- und Wasserbeschränkungen, die selektives Pflanzen leiten. Ölsaaten und Hülsenfrüchte gewinnen an Bedeutung durch bodenverbessernde Fruchtfolgen und das steigende Interesse an pflanzlicher Ernährung. Handelsfrüchte wie Baumwolle, Blumen und Kräuter stärken die Exporterlöse durch kontrollierte Umweltbedingungen und strenge Qualitätsprotokolle. Die Viehzucht trägt mit fortschrittlichen Herdenmanagement-Tools zu einer stabilen Milch- und Proteinversorgung bei. Die Aquakultur expandiert durch Kreislaufsysteme, die den Wasserverbrauch reduzieren und eine konsistente Proteinproduktion unterstützen. Diese Kategorien zusammen schaffen eine ausgewogene Grundlage für nationale landwirtschaftliche Resilienz und langfristige Produktivität.
- Zum Beispiel berichtete Afimilk Ltd., dass Betriebe, die ihr AfiFarm-Überwachungssystem verwenden, nach der Einführung automatisierter Gesundheits- und Fruchtbarkeitsalarme eine dokumentierte Steigerung der Milchleistung um 7–10 % erzielten, was die Produktivität in den Viehsegmenten stärkt.
Nach Vertriebssegment
Vertriebsstrategien beeinflussen die Marktreichweite im Agrarmarkt in Israel, wobei direkte, Großhandels- und Online-Kanäle unterschiedliche Käufergruppen bedienen. Direkte Distribution hilft den Bauern, bessere Margen durch starke Partnerschaften mit Einzelhändlern und institutionellen Käufern zu sichern, die Rückverfolgbarkeit und vorhersehbare Qualität priorisieren. Großhandelsnetzwerke verwalten den Transport von großen Mengen von den Farmen zu inländischen und Exportmärkten mithilfe von Kühlketten-Systemen, die verderbliche Produkte schützen. Der Online-Vertrieb wächst schnell, da Verbraucher digitalen Zugang zu frischen, biologischen und Spezialartikeln bevorzugen, die durch abonnementbasierte Liefermodelle unterstützt werden. Landwirte nutzen digitale Werkzeuge, um Logistik, Zahlungsfluss und Kundensichtbarkeit zu verbessern. Jeder Kanal unterstützt segment-spezifische Nachfrage-Muster, die mit städtischem Wachstum, Exporterwartungen und saisonalen Angebotsschwankungen verbunden sind. Zusammen stärken diese Wege die Effizienz der nationalen Lieferkette und verbessern den Zugang zu hochwertigen Agrarprodukten.
- Zum Beispiel dokumentierte Phytech, dass Farmen, die seine Pflanzensensor-Plattform nutzen, die Bewässerungsabweichungen um 15 % reduzierten und die Gleichmäßigkeit der Fruchtgröße in Export-Obstgärten verbesserten, was die Zuverlässigkeit innerhalb direkter und Großhandels-Lieferketten stärkt.
Segmentierung:
Nach Pflanzensegmenten
- Obst und Gemüse
- Tomaten
- Avocados
- Zitrusfrüchte
- Getreide und Körner
- Ölsaaten und Hülsenfrüchte
- Handelsfrüchte
- Baumwolle
- Blumen
- Kräuter
- Viehzucht
- Aquakultur und Fischerei
Nach Vertriebssegmenten
- Direkt
- Großhandel
- Online
Regionale Analyse:
Die nördliche Region hält einen geschätzten Anteil von 34 % am Agrarmarkt in Israel, unterstützt durch günstiges Klima und starke Wasserverfügbarkeit. Galiläa und die Golanhöhen halten eine hohe Produktion von Obst, Gemüse und Milchprodukten aufrecht. Höhere Niederschläge verringern den Bewässerungsdruck im Vergleich zu südlichen Zonen. Weinberge, Obstgärten und Freilandgemüse bleiben wichtige Beitragsleister. Landwirte setzen integriertes Schädlingsmanagement ein, um die Qualität der Ernte in gemischten Geländen zu erhalten. Exportorientierte Produzenten sind auf gut entwickelte Verpackungs- und Logistikzentren in der Region angewiesen.
Die zentrale Region macht etwa 29 % der nationalen landwirtschaftlichen Produktion aus, angetrieben durch Gewächshauscluster, geschützten Anbau, Kräuter und Blumenzucht. Die Küstenebene unterstützt intensive Gartenbaukulturen, die auf Automatisierung und hydroponische Systeme angewiesen sind. High-Tech-Gewächshäuser verbessern die Produktivität bei Kräutern, Spezialgemüse und Blumen. Die Nähe zu städtischen Gebieten stärkt direkte Vertriebskanäle und Vertragslandwirtschaft mit Einzelhandelsketten. Erzeuger konzentrieren sich auf Rückstandskontrolle, um Exportanforderungen zu erfüllen. Diese Region unterstützt die sich entwickelnde Struktur des Agrarmarktes in Israel durch innovationsgeleitete Produktionsmodelle.
Die südliche Region, einschließlich des Negev und der Arava, hält einen Anteil von fast 37 %, was ihre Dominanz in der Wüstenlandwirtschaft und dem fortschrittlichen Einsatz von Bewässerung widerspiegelt. Landwirte nutzen präzise Tropfbewässerungssysteme und klimakontrollierten Anbau, um raues Wetter und geringe Niederschläge zu überwinden. Dattelproduktion, Tomaten und Spezialgemüse gedeihen unter geschützten Umgebungen. Wasserrecycling und entsalzte Versorgungsnetze unterstützen die Expansion im großen Maßstab. Forschungszentren in der Region leiten die Einführung klimaresilienter Sorten. Eine starke Exportorientierung stärkt die strategische Bedeutung der Region.
Analyse der Hauptakteure:
- Netafim (Orbia Group)
- Haifa Group
- ADAMA Agricultural Solutions Ltd.
- ICL Group
- BioBee Sde Eliyahu Ltd.
- Evogene Ltd.
- CropX Technologies
- Rivulis Irrigation
- Phytech
- Taranis
- Afimilk Ltd.
- Hishtil
Wettbewerbsanalyse:
Der Wettbewerb auf dem israelischen Agrarmarkt wird von Technologieanbietern, Gewächshausentwicklern, Bewässerungsunternehmen, Agri-Tech-Startups und integrierten Landwirtschaftsgruppen bestimmt. Unternehmen stärken ihre Position durch fortschrittliche Bewässerungswerkzeuge, die die Wassereffizienz unter trockenen Bedingungen verbessern. Technologieentwickler investieren in KI-basierte Systeme, die Boden-, Klima- und Erntestress überwachen, um die Ertragsstabilität zu unterstützen. Gewächshauslösungsanbieter liefern schlüsselfertige Strukturen, die strengen Exportstandards entsprechen. Gerätehersteller erweitern ihre Portfolios um Präzisionswerkzeuge, die die Nährstoff- und Feuchtigkeitskontrolle leiten. Inputlieferanten konkurrieren durch spezialisierte Samen, biologische Mittel und Formulierungen für kontrollierte Umgebungen, die für die Wüstenlandwirtschaft geeignet sind. Agri-Tech-Startups gewinnen durch Automatisierung, Robotik und digitale Plattformen an Bedeutung, die Produzenten helfen, Arbeitskräftemangel und Produktionsrisiken zu managen. Exportorientierte Erzeuger differenzieren sich durch Qualitätszertifizierung, Rückverfolgbarkeit und strikte Einhaltung internationaler Standards. Diese Struktur drängt Unternehmen dazu, Innovationspipelines zu stärken und eine konsistente Feldleistung aufrechtzuerhalten.
Neueste Entwicklungen:
- Im Dezember 2025 gründeten ATGC Biotech Pvt. Ltd. aus Indien und Luxembourg Industries Ltd. aus Israel Semiophore Ltd., ein 50-50 Joint Venture zur Herstellung von semiochemischen Pflanzenschutztechnologien. Diese Partnerschaft, die auf der Ersten Internationalen Konferenz für Wissenschafts- und Technologiecluster in Neu-Delhi angekündigt wurde, markiert die erste Produktion indischer semiochemischer Technologie in Israel und baut auf früheren indisch-israelischen Agrarprogrammen auf.
- Im September 2025 erwarb CropX Technologies, ein israelisches Agtech-Unternehmen, Acclym (ehemals Agritask), um seine digitale Farmmanagement-Plattform für globale Lebensmittel- und Getränkeunternehmen zu erweitern. Dies ist die siebte Übernahme von CropX und integriert Acclyms landwirtschaftliche Intelligenzlösungen, die von Kunden wie AB InBev und Nestlé genutzt werden, um Nachhaltigkeit und regenerative Landwirtschaft voranzutreiben.
- Im Oktober 2024 kündigte Netafim, Teil von Orbias Precision Agriculture-Geschäft, eine strategische Partnerschaft mit Phytech an, um die Echtzeit-Pflanzenüberwachung in sein GrowSphere-Bewässerungssystem zu integrieren und so die Präzisionslandwirtschaft für Kulturen weltweit zu verbessern.
- Im Oktober 2024 ging Phytech eine Partnerschaft mit Orbia Netafim ein, um seine pflanzenbasierten Bewässerungsempfehlungen in GrowSphere zu integrieren, was es Landwirten ermöglicht, den Wasserverbrauch zu optimieren und eine nachhaltige digitale Transformation zu erreichen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Pflanzensegmenten und Vertriebssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Agrarmarkt in Israel wird seine Position durch den breiteren Einsatz von Präzisionsbewässerungswerkzeugen stärken, die die Stabilität der Ernte in verschiedenen Klimazonen verbessern.
- Der Ausbau von High-Tech-Gewächshäusern wird sich in den zentralen und südlichen Regionen vertiefen und den Export von Premiumfrüchten, Kräutern und Zierpflanzen unterstützen.
- Digitale Plattformen werden breitere Akzeptanz finden, sodass Landwirte die Feldüberwachung automatisieren und die Genauigkeit von Ernteentscheidungen verbessern können.
- Biologische Inputs werden stärker angenommen, da die Erzeuger sich auf Rückstandskontrolle und Exportkonformität konzentrieren.
- Die Aquakultur wird durch fortschrittliche Kreislaufsysteme expandieren, die die Proteinausbeute bei geringerem Wasserverbrauch steigern.
- Saatgut- und Biotechnologie-Innovationen werden durch Partnerschaften zwischen Industrie und Forschung beschleunigt, die auf Trockenheits- und Salzresistenz abzielen.
- Rückverfolgbarkeitstools werden in allen Vertriebskanälen zunehmen, um die strenge Qualitätsvalidierung für globale Käufer zu erfüllen.
- Online-Verkaufsplattformen werden die Reichweite für Spezialprodukte und Bio-Kategorien erweitern.
- Wüstenlandwirtschaftszonen werden größere Investitionen sichern und die nationale Nahrungsmittelresilienz stärken.
- Technologieanbieter und Bewässerungsführer werden die langfristige Wettbewerbsfähigkeit durch integrierte Farm-Management-Systeme gestalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Landwirtschaft in Israel und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Agrarsektor in Israel zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Landwirtschaft in Israel hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Agrarsektors in Israel antreiben?
Wer sind die führenden Unternehmen im Agrarsektor des israelischen Marktes?
Welche Region hatte 2025 den größten Anteil am Agrarmarkt in Israel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Landwirtschaft in Israel Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Landwirtschaft in Israel Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 13,102.37 million → 2032: USD 16,726.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Landwirtschaft in Israel Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Landwirtschaft in Israel Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Landwirtschaft in Israel Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Landwirtschaft in Israel Markt Market Drivers
- 3.3 Landwirtschaft in Israel Markt Market Restraints & Challenges
- 3.4 Landwirtschaft in Israel Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Landwirtschaft in Israel Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Landwirtschaft in Israel Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Landwirtschaft in Israel Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Landwirtschaft in Israel Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Landwirtschaft in Israel Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Landwirtschaft in Israel Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Landwirtschaft in Israel Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Landwirtschaft in Israel Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Landwirtschaft in Israel Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Landwirtschaft in Israel Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Landwirtschaft in Israel Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Landwirtschaft in Israel Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Landwirtschaft in Israel Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Landwirtschaft in Israel Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Landwirtschaft in Israel Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Landwirtschaft in Israel Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Landwirtschaft in Israel Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Landwirtschaft in Israel Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Landwirtschaft in Israel Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
