
Marktübersicht
Der Markt für Agrarsensoren wird voraussichtlich von 4.150,45 Millionen USD im Jahr 2025 auf geschätzte 8.575,27 Millionen USD im Jahr 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 12,86 % von 2024 bis 2032. Das Marktwachstum wird durch die zunehmende Einführung von Präzisionslandwirtschaftswerkzeugen angetrieben, die Landwirten helfen, die Effizienz der Eingaben, die Sichtbarkeit der Felder und die Ernteergebnisse zu verbessern. Nordamerika führt die weltweite Nachfrage an, da große kommerzielle Farmen, fortschrittliche Landmaschinenflotten und eine starke digitale Landwirtschaft die schnellere Einführung von Sensoren unterstützen.| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum: | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Agrarsensoren 2024 | 4.150,45 Millionen USD |
| CAGR des Marktes für Agrarsensoren | 12,86% |
| Marktgröße für Agrarsensoren 2032 | 8.575,27 Millionen USD |
Markteinblicke
- Nordamerika machte 2024 34,8 % des weltweiten Umsatzes aus, unterstützt durch die starke Einführung von Präzisionslandwirtschaft in großflächigen Reihenfruchtanbau.
- Bodensensoren führten die Typensegmentierung mit einem geschätzten Anteil von 31,4 % an, da Landwirte auf Wurzeldaten angewiesen sind, um Bewässerung, Düngung und Bodenqualität zu verwalten.
- Feuchtigkeitssensoren blieben mit einem Anteil von 29,8 % die führende Sensorfunktion, während Präzisionslandwirtschaft mit 42,6 % die Anwendungen anführte, da datengetriebene Eingabeoptimierung zentral für landwirtschaftliche Entscheidungen bleibt.
- Große Farmen hielten 47,3 % der Endnutzernachfrage, da höhere Kapitalbudgets und schnellere Amortisationszyklen eine breitere Einführung vernetzter Sensorsysteme unterstützen.
- Deere & Company, Trimble Inc., Bosch, AGCO Corporation und CropX bleiben prominente Marktteilnehmer, während Mehrparameter-Sensorik, integriert mit Analyseplattformen, die aktuelle Marktrichtung definiert.
Analyse der Marktsegmentierung
Nach Typ (Bodensensoren, Klimasensoren, Wassersensoren, Viehsensoren, Andere) Bodensensoren hielten 2024 den größten prozentualen Anteil von 31,4 %, was ihre zentrale Rolle bei der Messung von Feuchtigkeit, Salzgehalt, Temperatur und Nährstoffbedingungen auf Feldebene widerspiegelt. Die Nachfrage bleibt am stärksten bei Reihenfrüchten, Obstplantagen und hochwertiger Gartenbau, wo Landwirte eine kontinuierliche Sicht auf die Wurzelzone benötigen, um die Bewässerungszeiten zu verbessern, Düngerverluste zu reduzieren und Programme zur variablen Rate zu unterstützen. Nach Sensorfunktion (Feuchtigkeit, Temperatur, Luftfeuchtigkeit, Nährstoffe, pH, Optisch) Feuchtigkeitssensoren machten 2024 den größten prozentualen Anteil von 29,8 % aus, da Wassermanagement der unmittelbarste und messbarste Anwendungsfall für Agrarsensorik bleibt. Ihre Dominanz wird durch zunehmenden Wasserstress, die Ausweitung intelligenter Bewässerungsprogramme und breite Kompatibilität mit landwirtschaftlichen Managementplattformen unterstützt, die Bodenfeuchtigkeitsmessungen in umsetzbare Bewässerungspläne übersetzen. Nach Anwendung (Präzisionslandwirtschaft, Intelligente Bewässerung, Viehüberwachung, Gewächshausüberwachung) Präzisionslandwirtschaft führte 2024 die Anwendungen mit einem Anteil von 42,6 % an, da Produzenten zunehmend sensorbasierte Felddaten nutzen, um Pflanzung, Nährstoffplatzierung, Ernteüberwachung und Ertragsoptimierung zu steuern. Die Akzeptanz ist besonders stark, wo Farmen Sensoren mit GPS-fähigen Geräten, landwirtschaftlicher Software und Analysetools kombinieren, um die betriebliche Effizienz und Produktivität der Eingaben auf großen Flächen zu verbessern. Nach Endnutzer (Große Farmen, KMU-Farmen, Agrarunternehmen) Große Farmen eroberten 2024 den höchsten Anteil mit 47,3 %, da sie über stärkere Investitionskapazitäten, klarere arbeitsersparende Bedürfnisse und größere Fähigkeit verfügen, Sensoren in mechanisierte Produktionssysteme zu integrieren. Diese Betriebe profitieren auch von Skaleneffekten, was die Amortisationszeiten für vernetzte Sensorsysteme, die in Bewässerung, Klimamonitoring und Feldautomatisierung verwendet werden, attraktiver macht.Wichtige Wachstumstreiber
Steigende Einführung von Präzisionslandwirtschaft beschleunigt den Einsatz von Sensoren Agrarsensoren werden zu grundlegenden Werkzeugen in der Präzisionslandwirtschaft, da sie Feldvariabilität in messbare Betriebsentscheidungen umwandeln. Landwirte nutzen Boden-, Klima- und optische Sensoren, um Erntebedingungen in Echtzeit zu überwachen, die Aussaatgenauigkeit zu verbessern und den Einsatz von Düngemitteln und Wasser an die tatsächlichen Feldbedürfnisse anzupassen. Dieser Wandel ist besonders sichtbar in großen kommerziellen Farmen, wo Ertragsverbesserung und Eingabekontrolle direkt die Margen beeinflussen. Die Einführung von Sensoren steigt auch, da Gerätehersteller und Softwareanbieter Felddaten durch Dashboards, Warnungen und Verschreibungstools leichter interpretierbar machen. Öffentlich zugängliche Unternehmensdaten zeigen, dass John Deere's Operations Center mehr als 455 Millionen Acres weltweit verbindet, was veranschaulicht, wie sich digitale Agronomie-Ökosysteme ausweiten und eine stärkere Nachfrage nach feldbasierten Sensorhardware schaffen. Da mehr Farmen datenbasierte Arbeitsabläufe standardisieren, bewegen sich Sensoren von optionalen Überwachungsgeräten zu grundlegender betrieblicher Infrastruktur. Wasser Effizienzbedürfnisse stärken die Nachfrage nach Feuchtigkeits- und Bewässerungssensoren Wasserknappheit, höhere Pumpkosten und strengere Wasserverbrauchsregelungen treiben Landwirte zu sensorbasierten Bewässerungsentscheidungen. Feuchtigkeitssensoren, Werkzeuge zur Überwachung des Wasserflusses und lokale Klimasensoren helfen Landwirten, präziser zu bewässern, Abfluss zu reduzieren und Erntestress zu vermeiden, der durch Unter- oder Überbewässerung verursacht wird. Die Nachfrage ist am stärksten in wasserarmen Regionen und bei Spezialkulturen, wo die Bewässerungszeit die Qualität und den Ertrag stark beeinflusst. Intelligente Bewässerungssysteme sprechen auch Farmen an, die mit Arbeitskräftemangel konfrontiert sind, da sie manuelle Feldkontrollen reduzieren und automatisierte Steuerungslogik unterstützen. Der globale landwirtschaftliche Wasserverbrauch bleibt ein wesentlicher struktureller Treiber, mit internationalen Schätzungen, die zeigen, dass die Landwirtschaft etwa 70 % der Süßwasserentnahmen ausmacht. Diese Größenordnung erhöht den Druck auf Landwirte, Bewässerungsmanager und Agrarunternehmen, in Sensorwerkzeuge zu investieren, die die Wasserproduktivität verbessern und die Einhaltung zunehmend disziplinierter Wasserbewirtschaftungspraktiken stärken. Bedarf zur Verbesserung der Rentabilität von Farmen unterstützt breitere Mehrparameterüberwachung Landwirtschaftliche Betriebe stehen unter Druck durch volatile Inputpreise, unsicheres Wetter und engere Rentabilitätsziele, was die Nachfrage nach Technologien erhöht, die das Entscheidungsrisiko reduzieren. Agrarsensoren unterstützen dieses Bedürfnis, indem sie kontinuierliche Einblicke in die Bodenqualität, Mikroklimabedingungen, Erntestress und Viehumgebungen bieten. Bessere Überwachung hilft Landwirten, Probleme früher zu erkennen, Inputs selektiver anzuwenden und das Ertragspotenzial zu schützen, ohne sich nur auf manuelle Überwachung zu verlassen. Agrarunternehmen übernehmen auch Sensorsysteme, um die Feldleistung über verteilte Betriebe und Lieferantennetzwerke zu standardisieren. Da die Sensorpreise allmählich sinken und die Batterielebensdauer, die drahtlose Reichweite und die Benutzerfreundlichkeit der Software sich verbessern, wird die Kapitalrendite für Farmen, die zuverlässige, wiederholbare Produktivitätsgewinne über Saisons hinweg erzielen möchten, attraktiver.Wichtige Trends & Chancen
Mehrparameter-Sensorik integriert sich mit landwirtschaftlichen Analyseplattformen Die aktuelle Marktentwicklung begünstigt zunehmend vernetzte Sensorsysteme, die Feuchtigkeits-, Temperatur-, Luftfeuchtigkeits-, Nährstoff- und optische Messungen innerhalb einzelner Farm-Dashboards kombinieren. Käufer bevorzugen jetzt Plattformen, die über die reine Datenerfassung hinausgehen und stattdessen Warnungen, Bewässerungsempfehlungen und agronomische Interpretationen bieten, die in den täglichen Farmablauf passen. Dieser Trend unterstützt Anbieter, die Sensoren mit Telematik, Wetterintelligenz und mobilen Anwendungen verknüpfen können. Interoperabilität ist zu einem kritischen Kaufkriterium geworden, da Farmen selten eigenständige Geräte wünschen, die separate Datensilos schaffen. Öffentlich zugängliche US-Bewässerungsumfragedaten zeigten etwa 55,8 Millionen Acres bewässertes Land, was verstärkt, wie große bewässerte Ernteflächen eine anhaltende Nachfrage nach integrierter Sensorik und Entscheidungsunterstützung schaffen, anstatt isolierter Messwerkzeuge. Niedrigenergie-Wireless und robuste Designs erweitern die Einsatzmöglichkeiten im Feld Anbieter verbessern die Haltbarkeit, Batterielebensdauer und Kommunikationsleistung von Sensoren, um den Anforderungen des offenen Feldanbaus, von Obstplantagen, abgelegenen Weidegebieten und geschütztem Anbau gerecht zu werden. Niedrigenergie-Weitverkehrsnetze, Mobilfunkmodule und Edge-fähige Geräte ermöglichen es Farmen, Sensoren über größere Flächen mit weniger Wartungsbesuchen einzusetzen. Käufer bevorzugen zunehmend modulare Systeme, die von einem Feldblock bis zu einem unternehmensweiten Netzwerk skalierbar sind. Gewächshausbetreiber und Viehzüchter übernehmen kompakte Sensoren, die Temperatur, Luftfeuchtigkeit und Umweltstabilität mit minimaler Installationskomplexität überwachen. Dieser Trend stärkt die Nachfrage nach robusten Produkten, die zuverlässig unter Staub, Feuchtigkeit, Temperaturschwankungen und saisonalen Arbeitsbelastungen arbeiten. Durchdringung von KMU-Farmen bleibt unterentwickelt Kleine und mittelgroße Farmen stellen eine bedeutende Wachstumschance dar, da viele noch auf manuelle Überwachung oder grundlegende Wetterinformationen angewiesen sind, anstatt auf kontinuierliche Feldsensorik. Anbieter, die die Einrichtung vereinfachen, abonnementbasierte Preisgestaltung anbieten und Analysen in klarer agronomischer Sprache verpacken, können eine breitere Akzeptanz in dieser Kundengruppe freischalten. Günstigere Sensorpakete, die an Bewässerungssteuerung, Ernteberatungsdienste oder lokalen Händlersupport gebunden sind, können den Wertvorschlag zugänglicher machen. Märkte mit fragmentierten Farmstrukturen, steigenden Arbeitskosten und wachsender Gartenbauproduktion sind besonders attraktiv für Lösungen, die begrenzte technische Expertise erfordern und sichtbare Einsparungen innerhalb einer einzigen Saison liefern. Schwellenmärkte können die nächste Nachfragesteigerung antreiben Asien-Pazifik, Lateinamerika und Teile des Nahen Ostens & Afrika bieten starkes Wachstumspotenzial, da die kommerzielle Landwirtschaft modernisiert wird und das Wassermanagement dringlicher wird. Einführungsmöglichkeiten sind besonders überzeugend bei hochwertigen Exportkulturen, Gewächshausanbau, Zuckerrohr, Baumwolle und großen bewässerten Anwesen, wo sensorbasierte Überwachung Konsistenz und Ressourceneffizienz verbessert. Partnerschaften mit Bewässerungslieferanten, Gerätehändlern, Telekommunikationsbetreibern und Agronomie-Dienstleistungsunternehmen können den Markteintritt in diesen Regionen beschleunigen. Anbieter, die Empfehlungen nach Kulturtyp, Klimamuster und Sprache lokalisieren, sind besser positioniert, um Interesse in wiederkehrende Einsätze über diverse Agrarsysteme umzuwandeln.Wichtige Herausforderungen
Hohe Anfangskosten und unklare Amortisation für kleinere Landwirte Agrarsensoren erfordern oft Ausgaben für Geräte, Gateways, Konnektivität, Software-Abonnements und Unterstützungsdienste, was Kaufentscheidungen bei kostenempfindlichen Farmen verlangsamen kann. Kleinere Betreiber mögen den agronomischen Wert verstehen, aber dennoch die Einführung verzögern, da Einsparungen nicht immer sofort oder leicht über einen Erntezyklus hinweg quantifizierbar sind. Der Verkauf wird schwieriger, wenn Anbieter die Datenausgaben nicht in direkte Betriebsergebnisse wie reduzierten Wasserverbrauch, weniger Feldbesuche oder stabilere Erträge umwandeln können. Konnektivitätslücken und Datenkomplexität begrenzen die vollständige Nutzung Viele Farmen arbeiten in Gebieten mit inkonsistenter Mobilfunkabdeckung, begrenztem Breitbandzugang oder herausfordernden Feldbedingungen, die eine zuverlässige Datenübertragung unterbrechen. Selbst wenn die Hardware gut funktioniert, können Landwirte Schwierigkeiten haben, Sensorausgaben mit Maschinenplattformen, Bewässerungssteuerungen und landwirtschaftlicher Managementsoftware zu integrieren. Datenüberlastung bleibt auch eine praktische Barriere, insbesondere dort, wo Farmteams keine Zeit oder technischen Fähigkeiten haben, um mehrere Messwerte in rechtzeitige Feldaktionen umzuwandeln. Diese Probleme können das langfristige Engagement reduzieren und die Kundenunterstützungsanforderungen erhöhen.Regionale Analyse
Markttrends für Agrarsensoren in Nordamerika
Im Jahr 2024 machte Nordamerika 34,8 % des globalen Marktes für Agrarsensoren aus. Die regionale Nachfrage wird von den Vereinigten Staaten und Kanada angeführt, wo große kommerzielle Farmen Präzisionslandwirtschaftswerkzeuge im großen Maßstab einführen und messbare Renditen aus Wasser-, Nährstoff- und Arbeitsoptimierung priorisieren. Bodenfeuchtigkeits-, Klima- und optische Sensoren finden starken Einsatz in Mais-, Sojabohnen-, Weizen-, Baumwoll- und Spezialkulturbetrieben. Händlergeführte Maschinensysteme und digitale Agronomieplattformen erleichtern die Integration für Landwirte, die bereits vernetzte Geräte verwenden. Die Nachfrage profitiert auch von einer stärkeren Bereitschaft, in Abonnementsoftware, Datendienste und automatisierte Bewässerungsabläufe zu investieren. Der Wettbewerb bleibt intensiv, da etablierte Gerätehersteller, Sensorspezialisten und Softwareanbieter alle auf Unternehmensfarmen abzielen.Markttrends für Agrarsensoren in Asien-Pazifik
Im Jahr 2024 machte Asien-Pazifik 24,6 % des globalen Marktes für Agrarsensoren aus. Die Region kombiniert landwirtschaftliche Aktivitäten mit hohem Volumen mit steigendem Druck auf Wassereffizienz, Ernteproduktivität und geschützten Anbau, was die Nachfrage nach Feuchtigkeits-, Luftfeuchtigkeits- und Gewächshausüberwachungssystemen unterstützt. Die Einführungsmuster variieren stark, mit fortgeschrittenen Anwendungsfällen in Australien, Japan und Teilen Chinas, während sich die Einführung anderswo durch Pilotprojekte, Agri-Tech-Partnerschaften und staatlich unterstützte Modernisierungsbemühungen im Agrarsektor entwickelt. Gewächshausgemüse, Obstplantagen, Reisanbau und bewässerungsintensive Landwirtschaft schaffen eine vielfältige Anwendungsnachfrage. Die Preissensibilität bleibt höher als in Nordamerika und Europa, daher konkurrieren Anbieter durch modulare Angebote, lokalisierten Service und kostengünstigere Konnektivitätsoptionen. Das regionale Wachstumspotenzial bleibt stark, da große landwirtschaftliche Bevölkerungen noch eine begrenzte Sensorpenetration aufweisen.Markttrends für Agrarsensoren in Europa
Im Jahr 2024 machte Europa 27,1 % des globalen Marktes für Agrarsensoren aus. Die Nachfrage wird durch einen starken regulatorischen Fokus auf nachhaltigen Einsatz von Inputs, Rückverfolgbarkeit und klimafreundliche Landwirtschaft unterstützt, was die Einführung von Boden-, Nährstoff- und Umweltüberwachungswerkzeugen fördert. Landwirte in Westeuropa nutzen zunehmend Sensoren, um Düngemittelabfluss zu reduzieren, Bewässerungspläne zu verbessern und hochwertige Kulturen in kontrollierten Umgebungen zu verwalten. Gewächshausüberwachung ist besonders relevant in Märkten mit fortgeschrittener Gartenbauproduktion, während die Viehsensorik in Milch- und Tiergesundheitsanwendungen stetig zunimmt. Der Vertrieb erfolgt oft über Agri-Tech-Integratoren, Bewässerungsspezialisten und landwirtschaftliche Ausrüstungspartner statt durch direkten Geräteverkauf. Die Wettbewerbsintensität ist moderat bis hoch, da Käufer Interoperabilität, dauerhafte Leistung und die Einhaltung umfassender digitaler Farmmanagementsysteme erwarten.Markttrends für Agrarsensoren in Lateinamerika
Im Jahr 2024 machte Lateinamerika 7,2 % des globalen Marktes für Agrarsensoren aus. Die regionale Nachfrage konzentriert sich auf exportorientierte Landwirtschaft, insbesondere großflächigen Sojabohnen-, Zuckerrohr-, Kaffee-, Obst- und bewässerten Pflanzenanbau, wo Sensorik die Eingabeeffizienz und Feldkonsistenz verbessern kann. Brasilien und Mexiko sind Schlüsselmärkte, da kommerzielle Agrarunternehmen eher bereit sind, Feldüberwachungstechnologien auf größeren Landflächen einzusetzen. Wassermanagement und Klimavariabilität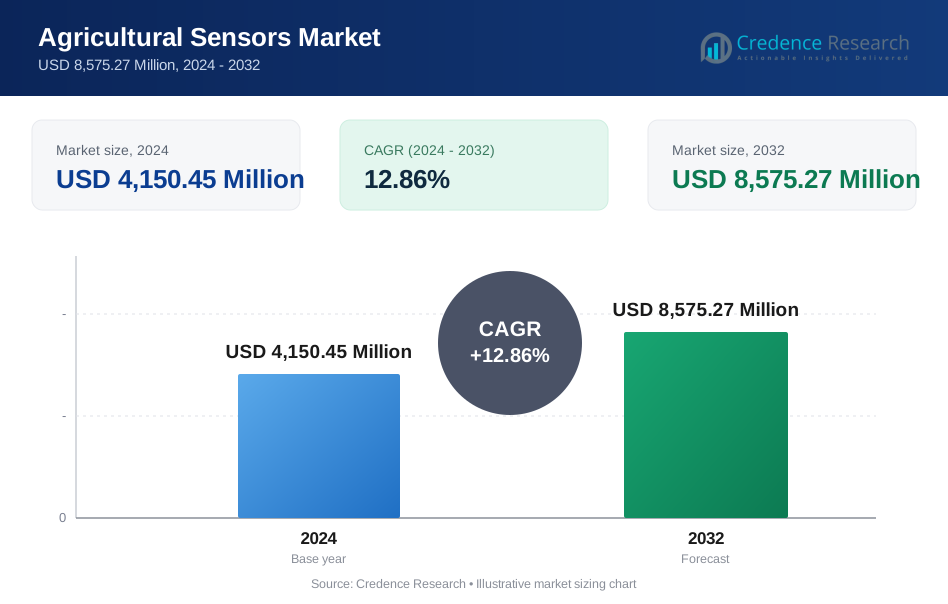
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Agrarsensoren?
Was sind die wichtigsten Wachstumstreiber im Markt für Agrarsensoren?
Welche Trends prägen den Markt für landwirtschaftliche Sensoren?
Welche Segmente führen den Markt für landwirtschaftliche Sensoren an?
Wer sind die führenden Akteure im Markt für landwirtschaftliche Sensoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Agrarsensoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Agrarsensoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,150.45 Million → 2032: USD 8,575.27 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Agrarsensoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Agrarsensoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Agrarsensoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Agrarsensoren Market Drivers
- 3.3 Markt für Agrarsensoren Market Restraints & Challenges
- 3.4 Markt für Agrarsensoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Agrarsensoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Agrarsensoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Agrarsensoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Agrarsensoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Agrarsensoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Agrarsensoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Agrarsensoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Agrarsensoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Agrarsensoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Agrarsensoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Agrarsensoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Agrarsensoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Agrarsensoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Agrarsensoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Agrarsensoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Agrarsensoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Agrarsensoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Agrarsensoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Agrarsensoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
