
Überblick über den Agrochemikalienmarkt in Malaysia:
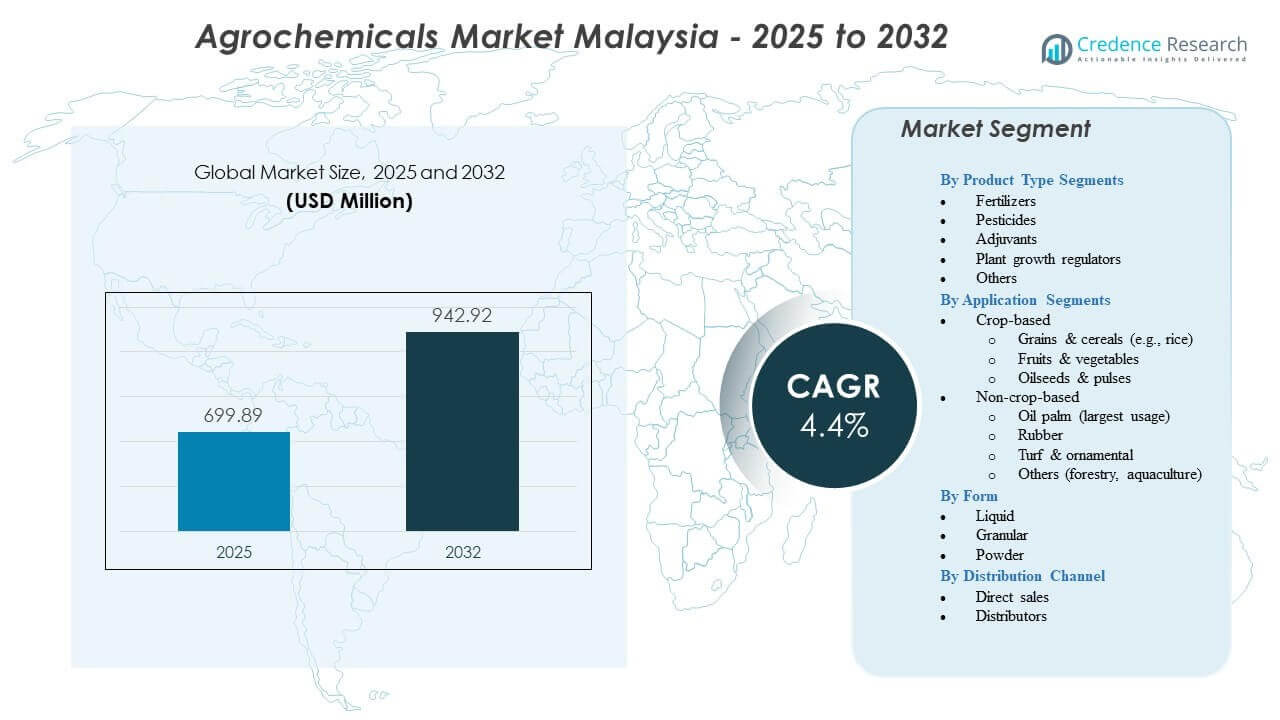
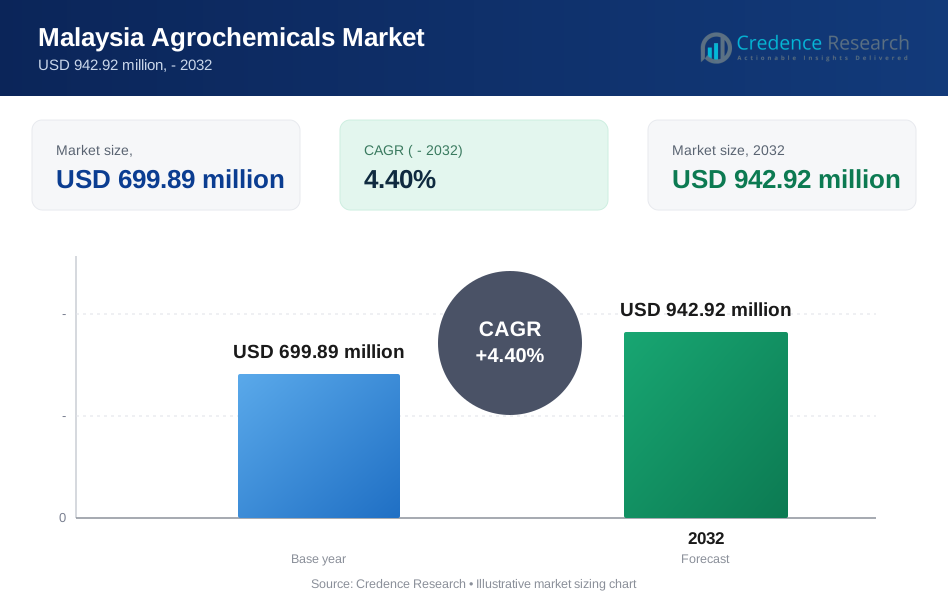
Der Agrochemikalienmarkt in Malaysia wird voraussichtlich von 699,89 Millionen USD im Jahr 2025 auf geschätzte 942,92 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4 % von 2025 bis 2032.
Eine starke Nachfrage ergibt sich aus der Ausweitung der Plantagenaktivitäten, dem steigenden Schädlingsdruck und dem Bedarf an höherer Produktivität bei Ölpalmen, Kautschuk und im Gartenbau.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Agrochemikalien in Malaysia 2025 | 699,89 Millionen USD |
| Agrochemikalienmarkt in Malaysia, CAGR | 4,4% |
| Marktgröße für Agrochemikalien in Malaysia 2032 | 942,92 Millionen USD |
Einblicke in den Agrochemikalienmarkt in Malaysia:
- Starke Markttreiber sind die Ausweitung der Plantagenflächen, höherer Schädlingsdruck und strengere Qualitätsstandards, die Landwirte zu zertifizierten Düngemitteln, Pestiziden und Bodenverbesserungsprodukten drängen.
- Regulatorische Verschärfungen, Umweltbedenken und der steigende Druck, sich von älteren Chemikalien abzuwenden, stellen Herausforderungen für Anbieter dar, die auf traditionelle Formulierungen angewiesen sind.
- Regionale Dynamiken zeigen, dass Ostmalaysia führend ist, da umfangreiche Ölpalmenplantagen eine kontinuierliche chemische Anwendung erfordern, während die zentralen und südlichen Regionen durch die Nachfrage im Gartenbau wachsen.
- Nordmalaysia zeigt ein stetiges Wachstum, da der Reisanbau modernisiert wird und aufkommende Cluster strukturierte Nährstoff- und Schutzprogramme übernehmen, um die Widerstandsfähigkeit der Pflanzen zu stärken.
Treiber des Agrochemikalienmarktes in Malaysia
Starke Expansion von Plantagen mit hohem Wert treibt die Nachfrage nach chemischen Inputs an
Große Ölpalmen-, Kautschuk- und Obstplantagen erhöhen ihre Abhängigkeit von Pflanzenschutzmitteln, um die Ertragsstabilität in unterschiedlichen Geländen zu sichern. Landwirte verwenden Herbizide, Fungizide und Düngemittel, um eine gleichbleibende Produktivität in großen Anwesen zu gewährleisten. Klimaveränderungen veranlassen Landwirte, stärkere Krankheitsbekämpfungspläne zu übernehmen, um empfindliche Pflanzen zu schützen. Der Agrochemikalienmarkt in Malaysia profitiert von der stetigen Nutzung von Inputs, die den Ertrag der Plantagen schützen. Produzenten legen mehr Wert auf Produkte zur Bodenverbesserung, um längere Anbauzyklen zu unterstützen. Steigende Schädlingsausbrüche veranlassen Plantagen, geplante Anwendungen mit höherer Präzision zu nutzen. Exportziele erhöhen die Qualitätsstandards, die eine breitere chemische Anwendung fördern. Dies stärkt die Abhängigkeit von regulierten Schutzmitteln in wichtigen Pflanzenclustern.
Steigender Schädlingsdruck und Krankheitsintensität unterstützen die breitere Einführung fortschrittlicher Formulierungen
Tropische Wetterbedingungen erhöhen die Überlebensraten von Schädlingen und verlängern die Brutzyklen bei wichtigen Nutzpflanzen. Anbauer setzen stärkere Formulierungen ein, um Blattflecken, Fäule und Pilzverbreitung zu bekämpfen. Dies schafft eine strukturierte Nachfrage nach getesteten Chemikalien, die Schäden in frühen Stadien begrenzen. Kleinbauern übernehmen integrierte Behandlungspläne, um den Protokollen auf Plantagenebene zu entsprechen. Aufklärungskampagnen fördern rechtzeitige Eingriffe in krankheitsanfälligen Zonen. Der Agrochemikalienmarkt in Malaysia erhält stetige Unterstützung durch die gestiegene Besorgnis über Ernteverluste. Lieferketten betonen die Notwendigkeit zuverlässiger Inputs während monsunbedingter Bedrohungen. Importeure liefern gezielte Lösungen, die die Reduzierung der Schädlingsbelastung während der Spitzenzyklen unterstützen.
- Zum Beispiel berichtete die Syngenta Group, dass ihre PLINAZOLIN®-Technologie, die in Asien zur Schädlingsbekämpfung eingeführt wurde, einen schnellen Knockdown bei mehreren Schädlingsarten bietet und eine lang anhaltende Aktivität unterstützt, wodurch Resistenzmanagementprogramme bei tropischen Nutzpflanzen gestärkt werden.
Von der Regierung geführte Ertragsverbesserungsprogramme stärken die Zuverlässigkeit und Akzeptanz von Inputs
Öffentliche Einrichtungen fördern Ertragsverbesserungsprogramme in ländlichen Gebieten, um nationale Versorgungslücken zu verringern. Subventionsgebundene Initiativen ermutigen zur Nutzung regulierter Agrochemikalien durch verifizierte Lieferanten. Landwirte erhalten Schulungen, die die Einhaltung sicherer Anwendungsregeln verbessern. Dies erhöht das Vertrauen in zertifizierte Produkte und entmutigt informelle Alternativen. Stewardship-Programme erhöhen das Bewusstsein für Bodenernährung und ausgewogene Düngemittelverwendung. Der Agrochemikalienmarkt in Malaysia profitiert von strukturierten Wissensaustauschsystemen in den Bezirken. Gemeindebasierte Outreach-Sitzungen fördern die Akzeptanz von richtigen Dosierungsplänen. Verbesserter Kreditzugang erhöht auch die Nachfrage nach gesetzlich zugelassenen Produkten.
- Zum Beispiel betreibt die Bayer AG weltweit ihre Bayer ForwardFarming-Initiative, die integrierte Lösungen für Nutzpflanzen auf kommerziellen Farmen demonstriert und messbare Verbesserungen bei der Input-Optimierung und nachhaltigen Praktiken unter überwachten Feldbedingungen aufzeigt.
Verschiebung hin zu professionellem Farmmanagement und Vertragslandwirtschaft zur Verbesserung der Durchdringung von Agrochemikalien
Kommerzielle Farmen investieren in systematische Anbauplanung, um einen konsistenten jährlichen Output zu unterstützen. Vertragslandwirtschaftsvereinbarungen drängen Anbauer dazu, strikte Input-Standards einzuhalten. Dies schafft eine stärkere Ausrichtung zwischen Käufern und Produzenten bei der Verwendung zugelassener Chemikalien. Gutshofverwalter übernehmen digitale Beratungssysteme, die die Rotationszyklen von Chemikalien optimieren. Datengetriebene Überwachungstools unterstützen die Einhaltung von Importvorschriften. Der Agrochemikalienmarkt in Malaysia gewinnt an Dynamik durch Farmen, die strengere betriebliche Kontrollen einführen. Exportgebundene Unternehmen benötigen Rückverfolgbarkeitsaufzeichnungen, die die Auswahl der Inputs leiten. Landwirte, die Vertragsbedingungen erfüllen, verwenden standardisierte Agrochemikalienpakete, um Qualitätsstrafen zu vermeiden.
Trends auf dem Agrochemikalienmarkt in Malaysia
Wachsende Umstellung auf biobasierte Pflanzenschutzlösungen und nachhaltige Praktiken
Landwirte überprüfen biobasierte Düngemittel und Pestizide, um die Bodenbelastung durch wiederholte Chemikalienzyklen zu reduzieren. Plantagengruppen testen Biostimulanzien, um die Wurzelstärke während klimatischer Belastungen zu verbessern. Dies spiegelt das steigende Interesse an umweltfreundlicheren Alternativen mit regulierten Rückstandswerten wider. Käufer auf Exportmärkten bevorzugen Produkte von Farmen, die auf grüne Inputs umstellen. Der Agrochemikalienmarkt in Malaysia verzeichnet einen zunehmenden Fokus auf Optionen mit geringer Toxizität, die den globalen Handelsregeln entsprechen. Forschungseinrichtungen fördern mikrobielle Produkte, um langfristige Bodenmüdigkeit zu reduzieren. Distributoren erhöhen das Angebot an organischen Mischungen, die die Nährstoffeffizienz unterstützen. Die Einführung von umweltkonformen Labels stärkt die Akzeptanz bei großen Anwesen.
Erweiterung von Präzisionsanwendungstechnologien und Smart-Farming-Tools in kommerziellen Anwesen
Kommerzielle Farmen investieren in Drohnen und GPS-Sprühgeräte, um die chemische Genauigkeit auf großen Flächen zu verbessern. Präzisionswerkzeuge reduzieren Abfall, indem sie Inputs auf gezielte Bereiche lenken. Dies unterstützt eine bessere Kostenkontrolle für Farmen, die große Plantagenzonen verwalten. Anwendungsdaten bieten Managern eine bessere Planungsübersicht für saisonale Zyklen. Der Agrochemikalienmarkt in Malaysia stimmt mit dem steigenden Interesse an digitalen Werkzeugen für präzise Feldabdeckung überein. Sensoren überwachen die Bodenfeuchtigkeit, um den Zeitpunkt der Düngung zu steuern. Digitale Karten helfen, Schutzpläne bei Krankheitswarnungen anzupassen. Anwesen nutzen automatisierte Systeme, um Nachhaltigkeitsziele zu erreichen, die von globalen Käufern festgelegt werden.
- Zum Beispiel setzt Corteva Agriscience Granular Insights™ ein, eine digitale Plattform, die Millionen von agronomischen Datenpunkten verarbeitet, um Empfehlungen auf Feldebene zu liefern, die eine präzise Platzierung von Inputs und optimiertes Sprühzeitmanagement auf kommerziellen Farmen ermöglichen.
Konsolidierung in Vertriebsnetzwerken und höhere Rolle integrierter Liefermodelle
Regionale Distributoren erweitern ihre Produktlinien, um vollständige Düngemittel- und Pflanzenschutzpakete anzubieten. Integrierte Distribution hilft Landwirten, über einzelne Kanäle auf mehrere Produkte zuzugreifen. Dies schafft ein stärkeres Vertrauen in Lieferanten, die technische Unterstützung zusammen mit Inputs bieten. Größere Akteure investieren in Beratungsteams, die die Produktverwendung leiten. Der Agrochemikalienmarkt in Malaysia entwickelt sich mit Netzwerken, die gebündelte Lösungen bieten, die an Leistungsergebnisse gebunden sind. Einzelhändler stärken Inventarsysteme, um eine stetige ländliche Versorgung sicherzustellen. Vertragsbasierte Liefermodelle erhöhen die Reichweite in abgelegenen Bezirken. Landwirte bevorzugen Lieferketten, die Authentizität und Compliance garantieren.
- Zum Beispiel erweiterte die Hextar Group of Companies ihr Düngemittelportfolio durch Akquisitionstätigkeiten, stärkte die landesweite Vertriebsabdeckung und integrierte Pflanzenschutz- und Nährstofflösungen unter einer einheitlichen Lieferstruktur.
Zunehmende Ausrichtung an internationalen Qualitätsstandards zur Unterstützung der Exportkonformität
Exportmärkte verlangen Produkte mit strenger Rückstandskontrolle, was Farmen dazu zwingt, konforme Inputs zu übernehmen. Zertifizierungsprogramme überwachen den Chemikalieneinsatz auf Plantagen. Dies stärkt die Abhängigkeit von regulierten Formulierungen mit nachgewiesener Rückstandsleistung. Käufer inspizieren Rückverfolgbarkeitsprotokolle vor der Genehmigung von Erntepartien. Der Agrochemikalienmarkt in Malaysia passt sich den globalen Lebensmittelsicherheitsanforderungen an, die lokale landwirtschaftliche Praktiken beeinflussen. Anwesenmanager neigen zu zugelassenen Formulierungen mit überprüfbaren Testergebnissen. Einzelhandelsketten heben sicherheitskonforme Farmen für besseren Preiszugang hervor. Landwirte führen strukturierte Anwendungsprotokolle, um den Anforderungen im Ausland gerecht zu werden.
Analyse der Herausforderungen des Agrochemikalienmarktes in Malaysia
Verschärfung der Vorschriften, Kostenvolatilität und schwaches Bewusstsein der Kleinbauern verlangsamen die Dynamik der Inputaufnahme
Regulierungsbehörden setzen strenge Regeln durch, die die Verwendung älterer Formulierungen bei empfindlichen Kulturen einschränken. Landwirte stehen unter höherem Druck, die mit Rückstandsgrenzen verbunden sind. Dies führt zu Verwirrung bei Kleinbauern mit begrenzten Schulungsressourcen. Schwankungen der Importpreise erhöhen die Kostenbarrieren während der Hochpflanzsaison. Der Agrochemikalienmarkt in Malaysia gerät unter Druck, wenn sich kleine Betriebe fortschrittliche Formulierungen nicht leisten können. Geringes Bewusstsein für sichere Anwendungspraktiken erhöht die Missbrauchsgefahr. Lücken in der Lieferkette verzögern die Verfügbarkeit in abgelegenen ländlichen Gebieten. Schwache Beratungsdienste verringern die Klarheit über zugelassene Chemikalienlisten.
Umweltbedenken, Bodendegradationsrisiken und steigende Nachfrage nach gering toxischen Inputs fordern Altprodukte heraus
Umweltgruppen drängen auf eine Reduzierung des chemischen Fußabdrucks in Plantagengürteln. Probleme der Bodendegradation führen zu Bedenken über die wiederholte Verwendung aggressiver Formulierungen. Dies setzt Lieferanten unter Druck, die auf ältere Chemikalien angewiesen sind. Verbraucher verlangen sauberere Produkte mit strengen Rückstandskontrollen. Der Agrochemikalienmarkt in Malaysia verzeichnet eine langsamere Aufnahme von Produkten, die nicht den aktualisierten Sicherheitsanforderungen entsprechen. Anbauer zögern, Inputs zu verwenden, die mit einem langfristigen Bodenabbau verbunden sind. Wetterstörungen verkürzen die Sprühfenster und schwächen den Behandlungserfolg. Komplexe Vorschriften zur Pestizidentsorgung schaffen zusätzliche Compliance-Arbeit für Landwirte.
Chancen auf dem Agrochemikalienmarkt in Malaysia
Steigende Akzeptanz von biobasierten Inputs, digitalen Beratungswerkzeugen und nachhaltigen Landwirtschaftsunterstützungsprogrammen schaffen neues Wachstumspotenzial
Biobasierte Düngemittel und biologische Pestizide gewinnen in den Obst- und Gemüsesegmenten an Interesse. Dies eröffnet einen starken Weg für Anbieter, die umweltfreundliche Inputsortimente anbieten. Plantagengruppen begrüßen digitale Werkzeuge, die die Nährstoffplanung leiten. Präzisionsplattformen erhöhen die Akzeptanz fortschrittlicher Inputpakete, die mit Ertragssteigerungen verbunden sind. Der Agrochemikalienmarkt in Malaysia kann seinen Einfluss durch maßgeschneiderte Lösungen für klimasensible Zonen erweitern. Regierungsprogramme zur Nachhaltigkeit bieten Möglichkeiten zur Erweiterung zertifizierter Produkte. Distributoren, die rückstandssichere Produkte fördern, gewinnen bei exportorientierten Clustern an Bedeutung. Strukturierte Schulungsmodule unterstützen die Einführung bei Kleinbauern.
Stärkere Investitionen in den Ausbau von hochwertigen Kulturen und integrierte Inputpakete erschließen skalierbare Wachstumsperspektiven
Die Nachfrage nach Premiumkulturen ermutigt Betriebe, die Produktivität mit fortschrittlichen Agrochemikalien zu verbessern. Dies unterstützt die steigende Akzeptanz getesteter Behandlungspläne. Integrierte Produktbündel schaffen neue Einnahmequellen für Distributoren. Der hochwertige Gartenbau fördert die Einführung von Schutzsprays und Nährstoffmischungen. Der Agrochemikalienmarkt in Malaysia profitiert von Gütern, die Ertragssteigerungen auf größeren Flächen verfolgen. Vertragslandwirtschaft schafft Raum für standardisierte Input-Kits. Einzelhandelsnetzwerke, die kreditgebundene Käufe anbieten, erweitern ihre Kundenbasis. Lieferantenpartnerschaften mit Genossenschaften ermöglichen eine schnellere Marktdurchdringung.
Segmentierungsanalyse des Agrochemikalienmarktes in Malaysia:
Nach Produkttyp-Segmenten
Düngemittel nehmen aufgrund des hohen Einsatzes in großen Plantagengebieten eine starke Position ein, wobei Stickstoff, Phosphor, Kalium und Mischungen zur Ertragsstabilität in verschiedenen Bodenprofilen beitragen. Pestizide halten eine konstante Nachfrage durch Herbizide, Insektizide, Fungizide und Rodentizide, die zur Kontrolle von Schädlingszyklen in tropischen Klimazonen eingesetzt werden. Adjuvantien finden dort Anwendung, wo Landwirte eine bessere Sprüheffizienz und Feldabdeckung anstreben. Pflanzenwachstumsregulatoren unterstützen die Einheitlichkeit der Ernte in der Obst- und Gemüseproduktion. Andere Inputs wie Bodenverbesserer, Kalkmittel und Mikronährstoffe stärken die langfristige Bodengesundheit. Der Agrochemikalienmarkt in Malaysia profitiert von der anhaltenden Abhängigkeit von diesen Produkten auf kommerziellen und Kleinbauernhöfen. Er stimmt mit dem steigenden Interesse an regulierten Formulierungen überein, die die Widerstandsfähigkeit der Pflanzen und die Qualitätsergebnisse verbessern.
- Zum Beispiel produziert Yara International ASA jährlich über 20 Millionen Tonnen fertige Düngemittel in seinem globalen Netzwerk und liefert Mischungen aus Verbindungen und Spezialnährstoffen, die auf Plantagenkulturen wie Ölpalmen zugeschnitten sind.
Nach Anwendungssegmenten
Anwendungen auf Basis von Nutzpflanzen dominieren durch Getreide und Cerealien, Obst und Gemüse sowie Ölsaaten und Hülsenfrüchte, bei denen die Erzeuger auf Ernährung und Schutz setzen, um eine gleichbleibende Produktion zu gewährleisten. Die Nachfrage nach nicht auf Nutzpflanzen basierenden Anwendungen wächst durch Ölpalmen, Kautschuk, Rasen, Zierpflanzen, Forstwirtschaft und Aquakultur. Ölpalmen treiben den höchsten Einsatz von Agrochemikalien an, da große Plantagenflächen strukturierte Behandlungspläne erfordern. Kautschukplantagen übernehmen konstante Inputzyklen zur Krankheitskontrolle. Rasen- und Zierpflanzenanwender konzentrieren sich auf gezielte Formulierungen mit niedrigen Rückstandsniveaus. Forsteinheiten setzen selektive Inputs ein, um das Wachstum von Setzlingen zu schützen. Dies spiegelt vielfältige Nutzungsmuster auf dem Agrochemikalienmarkt in Malaysia wider, unterstützt durch das steigende Interesse an verbesserter Betriebseffizienz.
- Zum Beispiel verwaltet FGV Holdings Berhad mehr als 400.000 Hektar Ölpalmenplantagen, was den Umfang der erforderlichen Agrochemikalienanwendung widerspiegelt, um die Produktivität der Plantagen zu erhalten.
Nach Form
Flüssigprodukte führen aufgrund der einfachen Anwendung und Eignung für großflächiges Sprühen in Plantagen. Granulatformen unterstützen die kontrollierte Nährstofffreisetzung in verschiedenen Bodentypen. Pulverformate behalten ihre Relevanz bei spezifischen Pflanzenschutzaufgaben, die konzentrierte Wirkstoffe erfordern. Der Agrochemikalienmarkt in Malaysia sieht, dass Betriebe Formen basierend auf Kosten, Erntebedürfnissen und Handhabungspräferenzen auswählen. Dies ermutigt Anbieter, Multi-Format-Portfolios anzubieten, die zu unterschiedlichen Feldbedingungen passen.
Nach Vertriebskanal
Direktvertriebskanäle ziehen große Anwesen an, die eine konstante Versorgung und technischen Support suchen. Distributoren erweitern die Marktreichweite in ländlichen Gebieten durch etablierte Einzelhandelsstellen und Beratungsnetzwerke. Der Agrochemikalienmarkt in Malaysia hält ein ausgewogenes Wachstum über beide Kanäle hinweg aufrecht. Er profitiert von einer stärkeren Versorgungssicherheit und standardisierter Produktverfügbarkeit für alle Betriebsgrößen.
Segmentierung:
Nach Produkttyp-Segmenten
- Düngemittel
- Stickstoffbasiert
- Phosphorbasiert
- Kaliumbasiert
- Komplexdünger
- Pestizide
- Herbizide
- Insektizide
- Fungizide
- Rodentizide
- Hilfsstoffe
- Pflanzenwachstumsregulatoren
- Andere
- Bodenverbesserer
- Kalkungsmittel
- Mikronährstoffe
Nach Anwendungssegmenten
- Pflanzenbasiert
- Getreide & Zerealien (z.B. Reis)
- Obst & Gemüse
- Ölsaaten & Hülsenfrüchte
- Nicht-Pflanzenbasiert
- Ölpalme (größter Verbrauch)
- Kautschuk
- Rasen & Zierpflanzen
- Andere (Forstwirtschaft, Aquakultur)
Nach Form
- Flüssig
- Granulat
- Pulver
Nach Vertriebskanal
- Direktverkauf
- Vertriebspartner
Regionale Analyse:
Nordmalaysia erfasst fast 18% des Marktanteils aufgrund der starken Nachfrage aus den Reisanbaugebieten in Kedah und Perlis. Getreide und Zerealien treiben den stetigen Einsatz von Düngemitteln und Pestiziden über verlängerte Anbauzyklen an. Kleinbauern sind auf regulierte Inputs angewiesen, um Erträge vor Krankheitsdruck zu schützen. Es profitiert von etablierten Vertriebsnetzen, die eine rechtzeitige Lieferung während der Hochsaison unterstützen. Der malaysische Agrochemikalienmarkt verzeichnet in dieser Region ein steigendes Interesse an Bodenprodukten. Landwirte setzen auf ausgewogene Nährstoffpläne, um die Widerstandsfähigkeit in Reisfeldern zu verbessern.
Zentral- und Südmalaysia halten zusammen einen Marktanteil von fast 35%, angetrieben durch gemischten Gartenbau, Gemüsecluster und kommerzielle Anwesen. Hochwertige Früchte und Gemüse erfordern einen präzisen Chemikalieneinsatz, um inländische und Exportstandards zu erfüllen. Großflächige Landwirtschaftseinheiten in Johor fördern den stärkeren Einsatz von Herbiziden und Spezialdüngemitteln. Es unterstützt einen konstanten Fluss fortschrittlicher Formulierungen durch Direktverkaufskanäle. Einzelhandelszentren in Selangor und Kuala Lumpur stärken die Lieferzuverlässigkeit. Die Region profitiert auch von einem stärkeren Bewusstsein für regulierte Produkte und Rückverfolgbarkeitsanforderungen.
Ost- und Ostmalaysia stellen den größten Marktblock mit fast 47% Anteil dar, aufgrund der starken Abhängigkeit von Agrochemikalien in Ölpalmen- und Kautschukplantagen. Sabah und Sarawak verzeichnen einen umfangreichen Einsatz von Herbiziden, Fungiziden und Komplexdüngern für große Plantagenbetriebe. Plantagenmanager wenden strukturierte Behandlungspläne an, um Ertragsziele zu erreichen. Es unterstützt eine stabile Nachfragebasis das ganze Jahr über. Der malaysische Agrochemikalienmarkt gewinnt hier aufgrund größerer Flächen und höherer Inputintensität starke kommerzielle Dynamik. Betriebe folgen technischen Anleitungen, um die Produktivität der Plantagen unter variablen Wetterbedingungen zu schützen.
Analyse der Hauptakteure:
- Agricultural Chemicals (M) Sdn Bhd (ACM)
- Hextar Group of Companies
- Crop Protection (M) Sdn Bhd
- Advansia Sdn Bhd
- Farmcochem Group
- Central Minerals & Chemicals Sdn Bhd (CMC)
- Kenso Corporation Sdn Bhd
- PK Fertilizers Sdn Bhd
- Ancom Nylex Berhad
- Bayer AG
- Syngenta Group
- BASF SE
- Nufarm Ltd
- UPL Ltd
- Corteva Agriscience
- Yara International ASA
Wettbewerbsanalyse:
Hauptakteure zielen auf Plantagengürtel mit spezialisierten Produktpaletten, die den technischen Anforderungen großer Anwesen entsprechen. Düngemittellieferanten konzentrieren sich auf Mischungen, die speziell für Ölpalmen und Kautschuk entwickelt wurden, während Pflanzenschutzunternehmen Herbizide und Fungizide fördern, die für tropische Krankheitszyklen geeignet sind. Dies schafft einen starken Wettbewerb zwischen Marken- und Generikaportfolios, wobei die Lieferanten daran arbeiten, die Preisstabilität zu wahren. Der Agrochemikalienmarkt in Malaysia spiegelt stetige Investitionen in Vertriebspartnerschaften wider, die die Marktdurchdringung im ländlichen Raum verbessern. Unternehmen bieten Schulungsprogramme an, um das Produktbewusstsein bei Kleinbauern zu stärken. Einzelhändler erweitern digitale Werkzeuge, die Beratungsdienste für den Anbau unterstützen. Firmen betonen die Einhaltung von Rückstandslimits, um den steigenden Erwartungen von Exportkäufern gerecht zu werden. Der Wettbewerb bleibt intensiv aufgrund des zunehmenden Interesses an biobasierten Inputs und integrierten Produktbündeln, die die Feldleistung verbessern.
Aktuelle Entwicklungen:
- Im Dezember 2025 gab die Hextar Group of Companies, Hextar Global Bhd, die Übernahme von drei Düngemittelunternehmen für 120 Millionen RM bekannt. Dieser Schritt ergänzt ihre Agrochemieaktivitäten durch die Schaffung von Synergien in der Kundenreichweite und Vertriebseffizienz.
- Im April 2025 ging Pursell Agri-Tech eine Partnerschaft mit der Wastech Group ein, um eine Düngemittelproduktionsanlage in Malaysia zu errichten, die sich auf die Herstellung von kontrolliert freisetzenden Düngemitteln (CRFs) konzentriert und nachhaltige landwirtschaftliche Praktiken in ganz Südostasien fördert.
- Im September 2024 bildete HELM AG eine strategische Partnerschaft mit Ancom Nylex Berhad durch eine Eigenkapitalplatzierung in Höhe von 23,1 Millionen USD, um die Synthese von Wirkstoffen zu verbessern und die Vertriebskanäle für Agrochemikalien in Südostasien zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produktsegmenten, Anwendungssegmenten, Form und Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wächst, da Plantagen strukturierte Nährstoffpläne übernehmen, um die Widerstandsfähigkeit der Kulturen unter wechselnden Wetterbedingungen zu unterstützen.
- Der Einsatz von Betriebsmitteln wird gestärkt durch die breitere Einführung von Präzisionswerkzeugen, die die Sprühgenauigkeit auf großen Anwesen verbessern.
- Biobasierte Formulierungen gewinnen an Aufmerksamkeit, da landwirtschaftliche Betriebe sicherere Rückstandsprofile suchen, die den Exportanforderungen entsprechen.
- Der Anbau von hochwertigem Obst und Gemüse erhöht die Abhängigkeit von regulierten Pestiziden, die die Qualität von Obst und Gemüse schützen.
- Plantagenbetreiber erhöhen die Beschaffung von Mehrnährstoffdüngern, die für ein langfristiges Boden-Gleichgewicht ausgelegt sind.
- Digitale Beratungsplattformen leiten Landwirte zu optimierten Einsatzplänen, die Abfall reduzieren.
- Vertriebsunternehmen erweitern ihre Portfolios mit integrierten Paketen, die sich an leistungsorientierten Anbaumodellen ausrichten.
- Einhaltungsregeln drängen Landwirte dazu, sich stärker auf zertifizierte Betriebsmittel mit starker Rückverfolgbarkeit zu verlassen.
- Regionale Cluster in Ostmalaysia verstärken die Nachfrage aufgrund des konstanten Einsatzes von Agrochemikalien in den Ölpalmengebieten.
- Schulungsprogramme fördern die Akzeptanz unter Kleinbauern und erhöhen die Gesamtmarktdurchdringung für den malaysischen Agrochemikalienmarkt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Agrochemikalien in Malaysia und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der malaysische Agrochemikalienmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des malaysischen Agrochemikalienmarktes hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Agrochemikalienmarktes in Malaysia antreiben?
Wer sind die führenden Unternehmen im Agrochemikalienmarkt in Malaysia?
Welche Region hatte 2025 den größten Anteil am Markt für Agrochemikalien in Malaysia?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Agrochemikalien in Malaysia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Agrochemikalien in Malaysia Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 699.89 million → 2032: USD 942.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Agrochemikalien in Malaysia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Agrochemikalien in Malaysia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Agrochemikalien in Malaysia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Agrochemikalien in Malaysia Market Drivers
- 3.3 Markt für Agrochemikalien in Malaysia Market Restraints & Challenges
- 3.4 Markt für Agrochemikalien in Malaysia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Agrochemikalien in Malaysia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Agrochemikalien in Malaysia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Agrochemikalien in Malaysia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Agrochemikalien in Malaysia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Agrochemikalien in Malaysia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Agrochemikalien in Malaysia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Agrochemikalien in Malaysia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Agrochemikalien in Malaysia Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Agrochemikalien in Malaysia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Agrochemikalien in Malaysia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Agrochemikalien in Malaysia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Agrochemikalien in Malaysia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Agrochemikalien in Malaysia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Agrochemikalien in Malaysia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Agrochemikalien in Malaysia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Agrochemikalien in Malaysia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Agrochemikalien in Malaysia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Agrochemikalien in Malaysia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Agrochemikalien in Malaysia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
