
Überblick über den Markt für aquatische Herbizide:
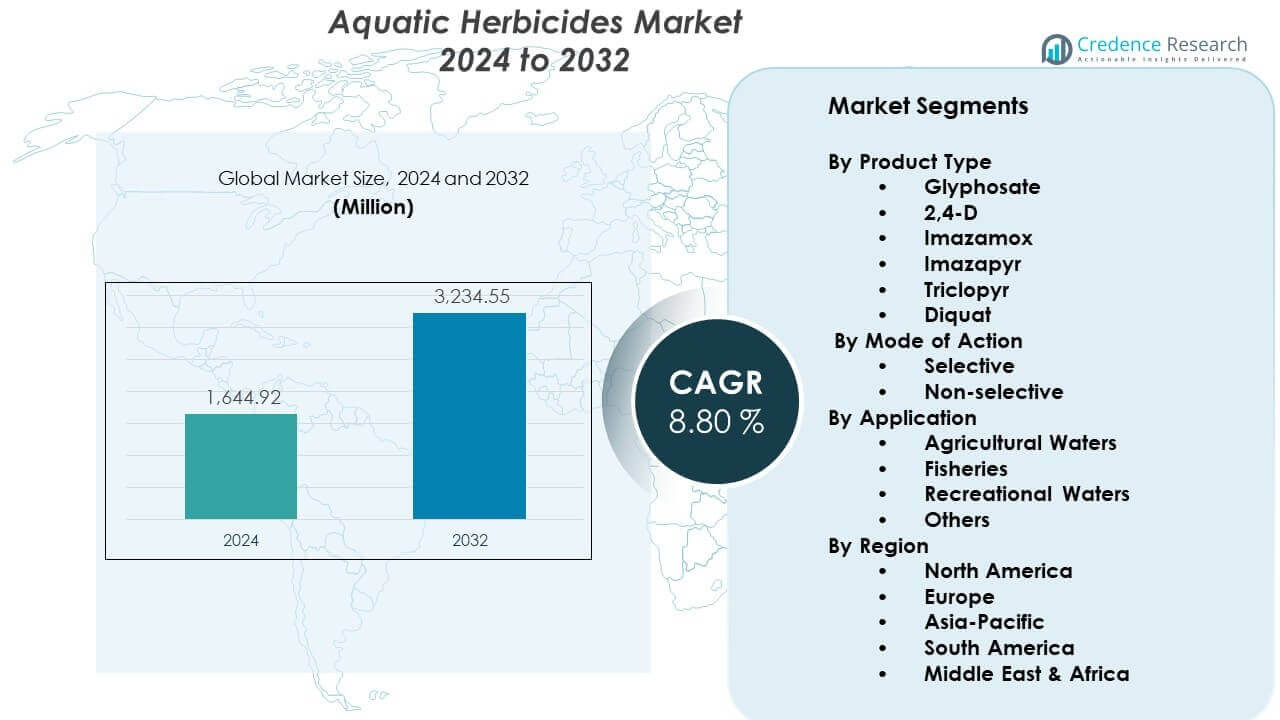
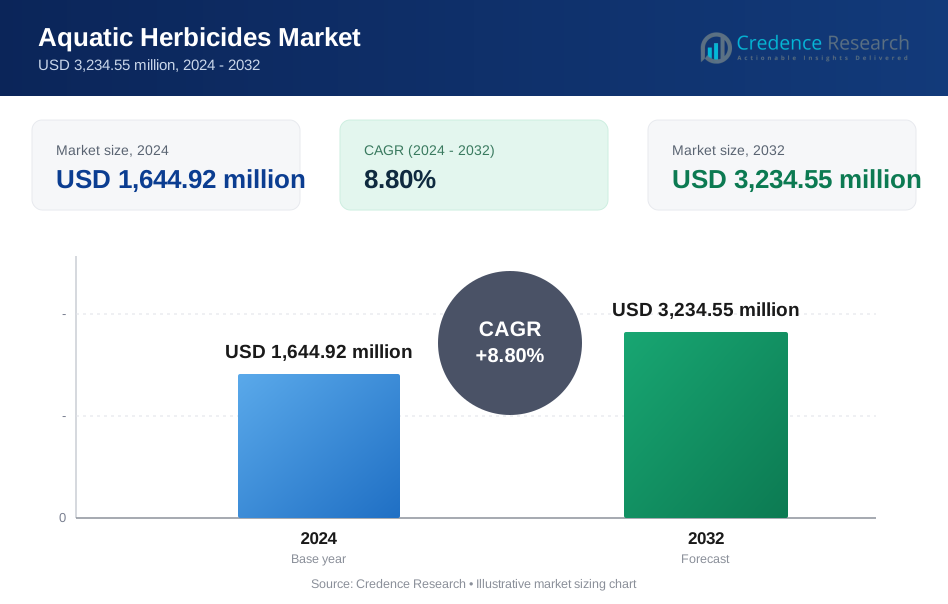
Der Markt für aquatische Herbizide wird voraussichtlich von 1.644,92 Millionen USD im Jahr 2024 auf geschätzte 3.234,55 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,80 % von 2024 bis 2032.| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für aquatische Herbizide 2024 | 1.644,92 Millionen USD |
| Markt für aquatische Herbizide, CAGR | 8,80% |
| Marktgröße für aquatische Herbizide 2032 | 3.234,55 Millionen USD |
Einblicke in den Markt für aquatische Herbizide:
- Der Markt für aquatische Herbizide wird voraussichtlich von 1.644,92 Millionen USD im Jahr 2024 auf 3.234,55 Millionen USD bis 2032 wachsen, was einem CAGR von 8,80 % entspricht, angetrieben durch den steigenden Druck invasiver Unkräuter und die Ausweitung von Wiederherstellungsprogrammen.
- Nordamerika hält 40 % des Marktes aufgrund starker regulatorischer Rahmenbedingungen und wiederkehrender Behandlungsprogramme, gefolgt von Europa mit 27 % aufgrund strenger Umweltvorgaben und Asien-Pazifik mit 24 % unterstützt durch große Wasserinfrastruktursysteme.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 24 %, angetrieben durch die Ausweitung von Bewässerungsnetzen, das Wachstum der Aquakultur und erhöhte Investitionen in die Wartung von Stauseen.
- Selektive Herbizide machen etwa 55 % des Segmentanteils aus, da sie sich für empfindliche ökologische Zonen eignen und in entwickelten Regionen bevorzugt werden.
- Nicht-selektive Herbizide repräsentieren etwa 45 % des Marktes, unterstützt durch ihre Breitbandwirkung und starke Nutzung in großen Wiederherstellungsprojekten und dichten Unkrautbefällen.
Markttreiber für aquatische Herbizide:
Starke Expansion durch steigende Invasion von Unkrautbefällen Der Markt für aquatische Herbizide wächst stetig aufgrund weitverbreiteter Unkrautausbrüche, die den Wasserfluss einschränken und das ökologische Gleichgewicht reduzieren. Viele Gewässer sind mit dichter Vegetation konfrontiert, die die Sonneneinstrahlung blockiert und den Sauerstoffgehalt reduziert. Betreiber verlassen sich auf gezielte Chemikalien, um die Wasserbewegung wiederherzustellen und aquatische Lebensräume zu schützen. Es hilft Fischereien, eine stabile Produktion aufrechtzuerhalten und die Biodiversität zu bewahren. Öffentliche Behörden unterstützen große Programme zur Wiederherstellung kontaminierter Seen und Kanäle. Höheres Bewusstsein unter lokalen Nutzern steigert die Nachfrage nach sichereren Lösungen. Starke Akzeptanz erfolgt sowohl im kommerziellen als auch im kommunalen Sektor. Produktverbesserungen erhöhen die Anwendungsgeschwindigkeit und steigern den Behandlungserfolg. Wachstum unterstützt durch Fortschritte in selektiven und systemischen Herbizidformulierungen Kontinuierliche Verbesserungen in selektiven und systemischen Produkten treiben den Markt für aquatische Herbizide zu einer breiteren Akzeptanz. Hersteller entwickeln Moleküle, die Unkräuter bekämpfen, ohne Fische und wünschenswerte Pflanzen zu schädigen. Präzisionsleistung stärkt das Vertrauen bei Regulierungsbehörden und Umweltgruppen. Es fördert eine breitere Nutzung in komplexen Wassereinzugsgebieten und multi-spezies Ökosystemen. Längere Restwirkung hilft Betreibern, Behandlungszyklen zu reduzieren. Bessere Löslichkeit verbessert die Effizienz in flachen und tiefen Wasserzonen. Forschungsprogramme konzentrieren sich auf die Prävention von Resistenzen, um die langfristige Wirksamkeit zu sichern. Viele Länder passen Richtlinien an, um eine sicherere und konforme Anwendung zu unterstützen.- Zum Beispiel zeigte die auf Imazapyr basierende Habitat®-Formulierung von BASF in mehrstaatlichen Feldversuchen, die von NOAA und staatlichen Behörden durchgeführt wurden, eine Unterdrückung von über 95 % des invasiven Schilfrohrs (Phragmites), während die Toxizität für aquatische Fauna unter den angegebenen Bedingungen gering blieb.
- Zum Beispiel berichtete die Florida Fish and Wildlife Conservation Commission, dass jährlich über 30.000 Acres invasive aquatische Vegetation mit Herbizidprogrammen behandelt werden, die von mehreren Anbietern, einschließlich Applied Biochemists und UPL, geliefert werden, um die Navigation wiederherzustellen und die Hochwasserschutzinfrastruktur zu schützen.
Markttrends für aquatische Herbizide:
Wachsende Verschiebung hin zu umweltfreundlichen und rückstandsarmen Lösungen für aquatische Herbizide Umwelterwartungen beeinflussen den Markt für aquatische Herbizide durch die Nachfrage nach umweltfreundlichen Produkten. Endbenutzer suchen nach Formulierungen mit vorhersehbaren Abbauzyklen und niedrigeren Rückstandsprofilen. Regulierungsbehörden bevorzugen Behandlungen, die Biodiversitätsschutzziele unterstützen. Es beschleunigt das Interesse an biologisch abgeleiteten Molekülen und nicht-persistenten Wirkstoffen. Viele Anbieter erweitern ihre Portfolios, um Zertifizierungskriterien zu erfüllen. Klare Kennzeichnung verbessert das Vertrauen bei Gemeinschaftsnutzern. Wassermanagementfirmen testen naturkompatible Mischungen. Der Marktzugang steigt für Lösungen, die für nachhaltige Wiederherstellung entwickelt wurden. Steigender Einsatz integrierter Programme zur Verwaltung aquatischer Vegetation Integrierte Ansätze prägen den Markt für aquatische Herbizide, da Nutzer mechanische, chemische und biologische Werkzeuge kombinieren. Viele Betreiber entwerfen langfristige Pläne, um wiederkehrende Befälle zu begrenzen. Es unterstützt eine bessere Koordination zwischen kommunalen Teams und privaten Auftragnehmern. Datengetriebene Bewertungen helfen, Unkrautdichte und Artenauswirkungen zu bestimmen. Maßgeschneiderte Programme reduzieren übermäßigen Produkteinsatz und verbessern ökologische Ergebnisse. Die Nachfrage nach digitalen Kartierungswerkzeugen zur Unterstützung der Terminplanung steigt. Interessengruppen schätzen Wartungspläne, die Unsicherheit reduzieren. Der breitere Einsatz integrierter Methoden verbessert die Behandlungskonsistenz.- Zum Beispiel dokumentierte das U.S. Army Corps of Engineers (USACE) eine verbesserte Vegetationskontrolle im Lewisville Aquatic Ecosystem Project durch die Integration von Herbizidbehandlungen mit mechanischer Ernte und sonarbasierter Kartierung, wodurch messbare Reduzierungen des Hydrilla-Wachstums über mehrjährige Zyklen erreicht wurden.
- Zum Beispiel führten SePRO Corporation und das Center for Aquatic and Invasive Plants der University of Florida mehrjährige Versuche durch, die zeigten, dass die Rotation von ProcellaCOR™ EC mit Sonar® das Hydrilla-Wachstum reduziert und die Entwicklung von Herbizidtoleranz verzögert, was die besten Praktiken des Resistenzmanagements verstärkt, die von staatlichen Behörden übernommen wurden.
Analyse der Herausforderungen im Markt für aquatische Herbizide:
Regulatorische Komplexität, Umweltüberprüfung und Einhaltungsdruck Strenge Vorschriften stellen den Markt für aquatische Herbizide vor Herausforderungen, da viele Regionen mehrere Genehmigungen vor der Behandlung erfordern. Öffentliche Gruppen verlangen Nachweise für ökologische Sicherheit. Es erhöht den Dokumentationsbedarf und verlangsamt die schnelle Reaktion auf Unkrautausbrüche. Unterschiedliche Vorschriften begrenzen die Produktstandardisierung über Regionen hinweg. Einige Gebiete beschränken bestimmte Chemikalien und reduzieren die Flexibilität der Betreiber. Einhaltungskontrollen erhöhen die Betriebskosten. Änderungen in zukünftigen Vorschriften schaffen Unsicherheit für Anbieter. Lange Genehmigungszyklen unterbrechen Behandlungspläne. Betriebliche Einschränkungen, Wettervariabilität und Fähigkeitsbegrenzungen Betriebliche Probleme betreffen den Markt für aquatische Herbizide, wenn sich Wasserbedingungen unerwartet ändern. Regenmuster verändern den Behandlungszeitpunkt und verringern die Wirksamkeit. Es schwächt die Herbizidkonzentration, wenn Verdünnung auftritt. Abgelegene Zonen fehlen geschulte Betreiber, die artenbasierte Strategien verstehen. Schuttansammlungen blockieren den Zugang für Anwendungsboote. Komplexe Befälle erfordern wiederholte Zyklen, die die Kosten erhöhen. Ausfallzeiten von Geräten stören Wartungspläne. Begrenzte Schulungswerkzeuge reduzieren die langfristige Behandlungseffizienz.Marktchancen für aquatische Herbizide:
Erweiterung von Wiederherstellungsverträgen, umweltfreundlichen Technologien und langfristigen Wassermanagementprogrammen Chancen wachsen für den Markt für aquatische Herbizide, da öffentliche und private Interessengruppen die Budgets für die Wiederherstellung erweitern. Regierungen unterstützen mehrjährige Wartungsverträge, die den Umsatz der Anbieter sichern. Es erhöht die Nachfrage nach umweltfreundlichen Formulierungen. Private Seen und Tourismusgebiete investieren in geplante Vegetationskontrolle. Technologiegestützte Methoden unterstützen neue Serviceangebote. Schulungsprogramme helfen, die Betreiberfähigkeiten auszubauen. Breiteres Bewusstsein verbreitet die Akzeptanz in neuen Regionen. Upgrades im Wassernetz halten die Nachfrage stabil. Zunehmende Akzeptanz in Bewässerungssystemen, Fischereien und Wasserkraftanlagen Infrastrukturausbau stärkt die Chancen für den Markt für aquatische Herbizide in entwickelten und sich entwickelnden Regionen. Bewässerungsnetze sind auf klare Kanäle angewiesen, um die Ernteerträge zu erhalten. Es treibt Behörden dazu, saisonale Behandlungsprogramme zu erweitern. Fischereien schützen Laichhabitate vor Unkrautdominanz. Wasserkraftwerke verhindern Blockaden, die die Turbinenleistung beeinträchtigen. Erholungsseen fördern unkrautfreie Wasserstraßen, um den Tourismus zu unterstützen. Schwellenländer investieren in größere Stauseen. Saubere Wassersysteme erhöhen den wirtschaftlichen und ökologischen Wert.Marktsegmentierungsanalyse für aquatische Herbizide:
Nach Produkttyp Der Markt für aquatische Herbizide bietet eine diversifizierte Produktlandschaft mit Glyphosat, 2,4-D, Imazamox, Imazapyr, Triclopyr und Diquat, die unterschiedliche Unkrautbekämpfungsbedürfnisse adressieren. Glyphosat und 2,4-D dominieren großflächige Behandlungen, bei denen Breitbandaktivität erforderlich ist. Imazamox und Imazapyr unterstützen selektive Kontrollprogramme in empfindlichen ökologischen Zonen. Triclopyr wirkt gut gegen holzige oder aufstrebende Arten, die die Wasserbewegung einschränken. Diquat liefert schnelle Wirkung, was Betreibern zugutekommt, die mit dringenden Blockaden konfrontiert sind. Es bietet Flexibilität für Nutzer, die unterschiedliche Befallsgrade verwalten. Die Produktauswahl hängt von der Art der Spezies, den Wasserbedingungen und den regulatorischen Standards ab.- Zum Beispiel berichtet Nufarm Ltd., dass sein auf Diquat basierendes Reward® Landscape and Aquatic Herbicide einen schnellen Knockdown von untergetauchten Unkräutern wie Hydrilla und Cabomba erreicht, wobei universitäre Feldversuche sichtbare Reduzierungen innerhalb von 48–72 Stunden nach der Anwendung bestätigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für aquatische Herbizide und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für aquatische Herbizide voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für aquatische Herbizide hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für aquatische Herbizide antreiben?
Wer sind die führenden Unternehmen im Markt für aquatische Herbizide?
Welche Region hatte 2024 den größten Anteil am Markt für aquatische Herbizide?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für aquatische Herbizide Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für aquatische Herbizide Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,644.92 million → 2032: USD 3,234.55 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für aquatische Herbizide Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für aquatische Herbizide Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für aquatische Herbizide Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für aquatische Herbizide Market Drivers
- 3.3 Markt für aquatische Herbizide Market Restraints & Challenges
- 3.4 Markt für aquatische Herbizide Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für aquatische Herbizide Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für aquatische Herbizide Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für aquatische Herbizide category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für aquatische Herbizide Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für aquatische Herbizide Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für aquatische Herbizide market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für aquatische Herbizide Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für aquatische Herbizide Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für aquatische Herbizide Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für aquatische Herbizide (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für aquatische Herbizide Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für aquatische Herbizide Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für aquatische Herbizide Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für aquatische Herbizide Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für aquatische Herbizide Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für aquatische Herbizide Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für aquatische Herbizide Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für aquatische Herbizide Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für aquatische Herbizide Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
