
Überblick über den Markt für Auftragsfertigung von Biopharmazeutika:
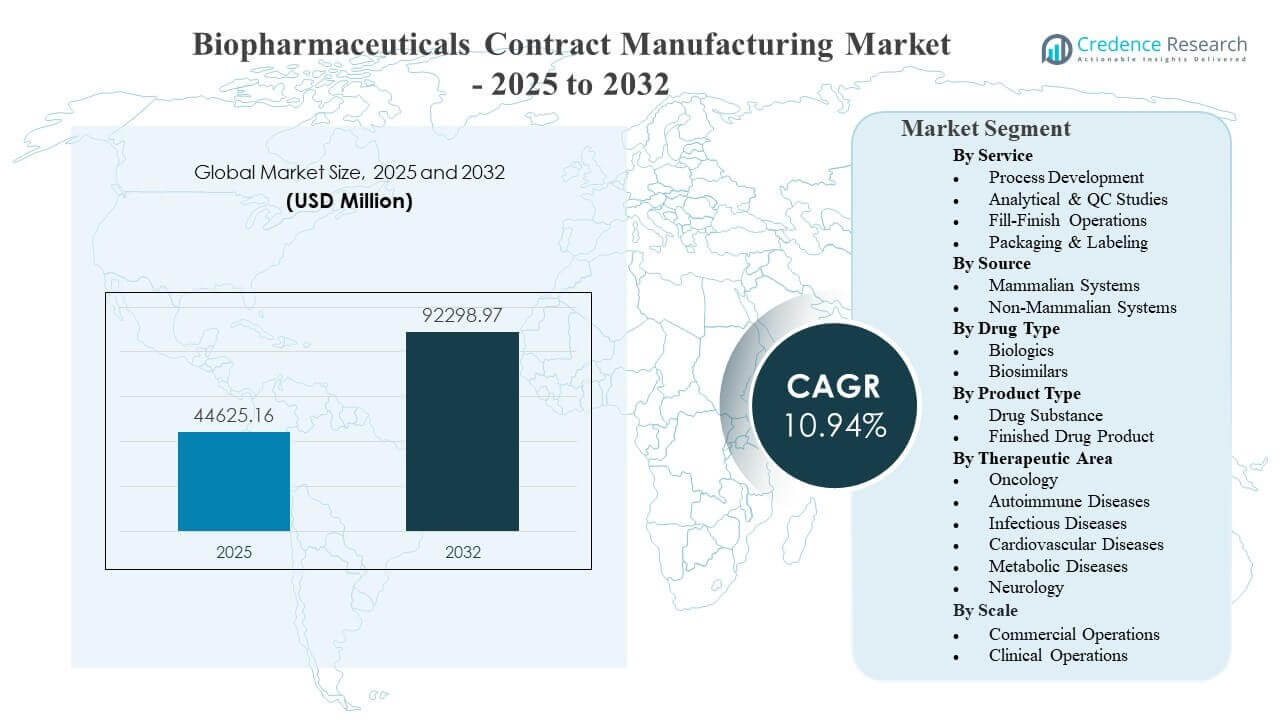
Die globale Marktgröße für Auftragsfertigung von Biopharmazeutika wurde 2025 auf 44.625,16 Millionen USD geschätzt und soll bis 2032 92.298,97 Millionen USD erreichen, was einem CAGR von 10,94 % von 2025 bis 2032 entspricht. Die Nachfrage wird hauptsächlich von Biopharma-Sponsoren getrieben, die das Outsourcing erhöhen, um die Entwicklung und den Ausbau zu beschleunigen, während sie die Kapitalintensität, die Compliance-Belastungen und die Risiken der Markteinführung bei komplexen biologischen Modalitäten verwalten. Die Kapazitätserweiterung in der großtechnischen Herstellung von Biologika und die wachsende Präferenz für End-to-End-CDMO-Partnerschaften verstärken das Marktwachstum weiter, wobei Outsourcing-Entscheidungen zunehmend mit der Geschwindigkeit des Technologietransfers, der analytischen Tiefe und der zuverlässigen kommerziellen Lieferausführung verbunden sind.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Auftragsfertigung von Biopharmazeutika 2025 | 44.625,16 Millionen USD |
| Markt für Auftragsfertigung von Biopharmazeutika, CAGR | 10,94% |
| Marktgröße für Auftragsfertigung von Biopharmazeutika 2032 | 92.298,97 Millionen USD |
Wichtige Markttrends & Einblicke
- Die Prozessentwicklung machte 2025 mit 37,8 % den größten Anteil aus, was die starke Nachfrage nach Technologietransfer-, Skalierungs- und Prozessrobustheitsdiensten widerspiegelt.
- Säugetiersysteme hielten 2025 einen Anteil von 58,3 %, unterstützt durch den breiten Einsatz in komplexen Biologika, die menschliche posttranslationale Modifikationen erfordern.
- Die Onkologie repräsentierte 2025 einen Anteil von 32,4 %, angetrieben durch anhaltende Aktivitäten im Bereich Biologika und hohe Herstellungsintensität in Entwicklung und Versorgung.
- Nordamerika trug 2025 mit 35,80 % bei, unterstützt durch eine tiefe Innovatorenbasis und starke Anforderungen an die kommerzielle Produktion von Biologika.
- Es wird erwartet, dass Biosimilars im Prognosezeitraum mit einem CAGR von 12,25 % expandieren, was die kostengetriebene Akzeptanz und den wachsenden Bedarf an Pipeline-Ausführung widerspiegelt.
Segmentanalyse
Der Markt verlagert sich weiterhin hin zu Outsourcing-Modellen, die die festen Fertigungsbelastungen reduzieren und gleichzeitig die Geschwindigkeit und Flexibilität in klinischen und kommerziellen Programmen verbessern. Sponsoren bevorzugen zunehmend Anbieter, die integrierte Workflows liefern können, die Entwicklung, Analytik und Fertigungsübergaben mit minimaler Reibung umfassen, insbesondere dort, wo die Prozessleistung und die regulatorische Konsistenz genau überwacht werden. Dies stärkt die Nachfrage nach Dienstleistungspaketen, die Prozessdesign, analytische Kontrollstrategien und Ausführungsbereitschaft für den Ausbau kombinieren.
Operative Entscheidungsfindung wird auch durch den Zugang zu Kapazitäten, die Qualitätshistorie und die Fähigkeit zur Bewältigung von Variabilität bei komplexen biologischen Produkten geprägt. Käufer legen großen Wert auf robuste analytische und QC-Rahmenwerke, die Vertrauen in die Freigabe und Vergleichbarkeit unterstützen, insbesondere beim Übergang von klinischen zu kommerziellen Operationen. Da sich die Pipeline verbreitert und die Molekülvielfalt zunimmt, profitieren CDMOs von der Nachfrage nach modularer Kapazität, standardisierten Plattformen und optimierten Technologietransferwegen.
Nach Service-Einblicken
Die Prozessentwicklung machte den größten Anteil von 37,8 % im Jahr 2025 aus. Diese Führungsposition wird durch die Notwendigkeit unterstützt, frühzeitig skalierbare, reproduzierbare Prozesse zu definieren, um das Risiko in späteren Phasen zu verringern und kostspielige Fehler zu vermeiden. Sponsoren verlassen sich zunehmend auf CDMOs für Plattformprozess-Expertise, Problemlösung beim Scale-up und Optimierung, die Ausbeuten verbessert und die Kontrolle von Verunreinigungen stärkt. Integrierte Entwicklungs-zu-Herstellungs-Pfade reduzieren auch Verzögerungen, indem sie die Übergabe zwischen Laborarbeit und GMP-Produktion verkürzen.
Nach Quellen-Einblicken
Mammalische Systeme machten den größten Anteil von 58,3 % im Jahr 2025 aus. Mammalische Plattformen bleiben bevorzugt für viele Biologika, bei denen komplexe Proteinexpression und menschenähnliche Glykosylierungsprofile für Wirksamkeit und Sicherheit entscheidend sind. Hohe Volumina an monoklonalen Antikörpern und rekombinanten Proteinen halten die Auslastung der Säugetierkapazitäten sowohl in klinischen als auch in kommerziellen Operationen hoch. CDMOs mit bewährten mammalischen Plattformen und starker analytischer Tiefe sind besser positioniert, um langfristige Lieferverträge und Multi-Produkt-Portfolios zu gewinnen.
Nach Arzneimitteltyp-Einblicken
Biologika stellen weiterhin die grundlegende Volumenbasis für die Auftragsfertigung dar, da große Teile der klinischen Pipelines und kommerziellen Portfolios auf robuste biologische Produktionsfähigkeiten angewiesen sind. Sponsoren suchen zunehmend nach Partnern, die mehrere Molekültypen mit konsistenten Qualitätssystemen und reproduzierbarer Herstellungsleistung unterstützen können. Biosimilars verleihen durch kostenfokussierte Programme, die eine effiziente Herstellungsausführung, starke Vergleichbarkeitsplanung und disziplinierte analytische Kontrollstrategien erfordern, zusätzlichen Schwung. Die Wettbewerbspositionierung in dieser Dimension hängt oft von der Fähigkeit ab, sowohl Kosteneffizienz als auch konsistente Compliance über Skalierungsübergänge hinweg zu liefern.
Nach Produkttyp-Einblicken
Das Outsourcing von Arzneimittelsubstanzen bleibt eng mit der Nachfrage nach Bioreaktorkapazität, Fachwissen im Upstream- und Downstream-Bereich und Prozesskontrolldisziplinen verbunden, die intern nur schwer mit vergleichbarer Geschwindigkeit repliziert werden können. Anforderungen an das fertige Arzneimittelprodukt verstärken die Nachfrage nach sterilen Operationen, Integrität von Behälterverschlüssen und hochkonsequente Qualitätssicherungsprozesse, die die Bereitschaft zur kommerziellen Verteilung unterstützen. Viele Sponsoren priorisieren Partner, die in der Lage sind, Arbeitsabläufe von der Arzneimittelsubstanz bis zur Fertigstellung zu koordinieren, um das Transferrisiko zu verringern, die Terminzuverlässigkeit zu verbessern und das Vertrauen in die Freigabe zu stärken. Der Trend zu integrierten Angeboten unterstützt auch einfachere Governance-Modelle und weniger operative Übergaben entlang der Lieferkette.
Nach Therapeutischem Bereich-Einblicken
Onkologie machte im Jahr 2025 den größten Anteil von 32,4 % aus. Ein hohes Maß an Entwicklungsaktivität bei Biologika in der Onkologie hält die Nachfrage nach komplexen Herstellungsprogrammen mit strengen analytischen und Qualitätsanforderungen aufrecht. Programme erfordern oft eine flexible Kapazitätsplanung aufgrund mehrerer Indikationen, sich entwickelnder Dosierungsanforderungen und sich ändernder Zeitpläne in den verschiedenen Studienphasen. CDMOs, die schnell skalieren und eine stabile Qualitätsleistung aufrechterhalten können, werden bevorzugt, insbesondere dort, wo Sponsoren eine konsistente Versorgung über multiregionale Entwicklungs- und frühe kommerzielle Einführungsfenster benötigen.
Nach Skaleneinblicken
Kommerzielle Operationen werden typischerweise durch längerfristige Outsourcing-Verträge unterstützt, bei denen Versorgungssicherheit, validierte Prozesse und regulatorische Bereitschaft entscheidende Kaufkriterien sind. Das Wachstum der klinischen Operationen wird durch die Breite der Pipeline-Assets verstärkt, die flexible Chargengrößen, schnelle Durchlaufzeiten und anpassbare Zeitpläne erfordern. Sponsoren strukturieren zunehmend Outsourcing-Strategien, um Kapazitäten für den erwarteten Programmfortschritt zu reservieren und gleichzeitig Überverpflichtungen während früher klinischer Risikoperioden zu vermeiden. Skalierungsentscheidungen werden auch durch den Modalitätenmix beeinflusst, wobei spezialisierte Biologika oft maßgeschneiderte Ausführungen und eine höhere Serviceintensität erfordern.
Markttreiber für die Auftragsfertigung von Biopharmazeutika
Erweiterung der Biologika-Pipelines und Komplexität der Herstellung
Biopharmazeutische Pipelines erweitern sich weiterhin über monoklonale Antikörper und andere komplexe biologische Formate, die anspruchsvolle Herstellungssteuerungen und Compliance-Disziplin erfordern. Die operative Belastung durch Prozessentwicklung, analytische Strategiegestaltung und Skalierungsausführung treibt das Outsourcing zu spezialisierten Partnern voran. CDMOs profitieren, wenn sie die Ausführung durch Plattformprozesse standardisieren können und gleichzeitig molekülspezifische Anforderungen unterstützen. Diese Kombination verbessert die Geschwindigkeit, reduziert das Ausfallrisiko und unterstützt wiederholbare Qualität über mehrere Programme hinweg.
- Zum Beispiel erklärte WuXi Biologics, dass seine 4. Generation der WuXia TrueSite TI Zelllinienplattform durchschnittliche monoklonale Antikörpertiter von über 8,0 g/L erreicht, stabile Expression in über 99 % der klonalen Zelllinien nach 60 Passagen aufrechterhält und die Skalierung über 20.000 L hinaus unterstützt, was zeigt, wie plattformbasierte Systeme dennoch komplexe Molekülanforderungen im industriellen Maßstab bewältigen können.
Beschleunigungsbedarf über Entwicklungs- und Technologietransfer-Zeitpläne hinweg
Sponsoren priorisieren zunehmend die Geschwindigkeit zur Klinik und zum Markt, was den Wert erfahrener Partner erhöht, die schnellen Technologietransfer und Skalierung ausführen können. CDMOs, die integrierte Entwicklung, Analytik und GMP-Herstellung anbieten, reduzieren Übergabeverzögerungen und Governance-Komplexität. Schnellere Übergänge zwischen den Phasen verbessern auch den Durchsatz des Portfolios und ermöglichen es Sponsoren, interne Ressourcen auf F&E-Prioritäten zu konzentrieren. Dieser Treiber wird verstärkt, wenn klinische Zeitpläne wettbewerbsfähig sind und die Produktdifferenzierung von der Ausführungsgeschwindigkeit abhängt.
Qualitäts-, Compliance- und analytische Kontrollanforderungen
Die Herstellung von Biologika erfordert eine strenge Kontrolle von Verunreinigungen, Prozessvariabilität und Produktvergleichbarkeit, was die Nachfrage nach starken analytischen und QC-Fähigkeiten verstärkt. Das Outsourcing unterstützt den Zugang zu etablierten Qualitätssystemen, validierten Methoden und erfahrenen regulatorischen Bereitschaftspraktiken. Auftraggeber bevorzugen auch Partner mit nachgewiesener Leistung im Abweichungsmanagement, in der Dokumentationsgenauigkeit und in der Auditbereitschaft. Der Schwerpunkt auf konsistenter Qualitätsleistung unterstützt wiederkehrende Geschäfte und langfristige kommerzielle Lieferbeziehungen.
Zugang zu Kapazitäten und skalierbare kommerzielle Liefergarantie
Kommerzielle Biologika erfordern einen zuverlässigen Zugang zu großskaligen Kapazitäten und stabile Ausführungsleistungen. Der Aufbau oder die Erweiterung interner Kapazitäten ist kapitalintensiv und zeitaufwendig, was Auftraggeber dazu ermutigt, an etablierte Anbieter mit flexiblen Produktionsstandorten auszulagern. CDMOs, die Kapazitäten erweitern und Einrichtungen modernisieren, stärken ihre Fähigkeit, langfristige Verträge zu unterstützen. Dieser Treiber wird durch die Notwendigkeit verstärkt, die Lieferkontinuität zu verwalten und das Risiko von Markteinführungsverzögerungen oder Lagerengpässen zu reduzieren.
- Zum Beispiel berichtete Samsung Biologics, dass Plant 4 240.000 Liter Kapazität hinzufügt und die Gesamtkapazität auf dem Bio Campus I auf 604.000 Liter erhöht, was zeigt, wie die Erweiterung des großflächigen Standorts die Unterstützung der langfristigen kommerziellen Versorgung stärkt. CDMOs, die Kapazitäten erweitern und Einrichtungen modernisieren, stärken ihre Fähigkeit, langfristige Verträge zu unterstützen.
Herausforderungen im Markt für Auftragsfertigung von Biopharmazeutika
Kapazitätsengpässe und lange Vorlaufzeiten bleiben eine Herausforderung, da Auftraggeber um qualifizierte Produktionsplätze für Biologika und validierte Fill-Finish-Fähigkeiten konkurrieren. Selbst wenn Kapazitäten vorhanden sind, kann die Abstimmung der Zeitpläne auf Programmmilestones aufgrund von Variabilität in klinischen Ergebnissen und sich ändernden Nachfrageprofilen schwierig sein. Diese Einschränkungen können den Preisdruck erhöhen und die Outsourcing-Governance komplizieren, insbesondere für mittelgroße Auftraggeber. Das Ausführungsrisiko steigt, wenn mehrere Technologietransfers über Standorte hinweg erfolgen oder wenn Produktionsnetzwerke neu ausbalanciert werden.
- Zum Beispiel plante die Hillerød-Erweiterung von FUJIFILM Diosynth Biotechnologies, die die Kapazität für Wirkstoffe auf 12 × 20.000L Bioreaktoren verdoppelte, den Beginn der Fill-Finish-Produktion erst für Mitte 2025 als separate Phase, was unterstreicht, wie die validierte Fill-Finish-Fähigkeit hinter den Kapazitätserweiterungen im Upstream-Bereich zurückbleibt und die Planungslücke für Auftraggeber vergrößert, die End-to-End-Plätze benötigen.
Regulatorische und qualitative Komplexität schafft ebenfalls Herausforderungen, insbesondere wenn Auftraggeber eine konsistente Compliance-Leistung über multiregionale Lieferketten hinweg benötigen. Variabilität in Dokumentationserwartungen, Inspektionsbereitschaft und Änderungsmanagementprozessen kann Zeitpläne verlangsamen und den betrieblichen Overhead erhöhen. Prozessabweichungen oder analytische Vergleichbarkeitsbedenken können zu Nacharbeiten, Verzögerungen oder zusätzlichen Studien führen. Die Aufrechterhaltung einer konsistenten Qualität bei schneller Skalierung bleibt ein zentrales operatives und reputationsbezogenes Risiko für sowohl Auftraggeber als auch CDMOs.
Trends und Chancen im Bereich der Auftragsfertigung von Biopharmazeutika
Der Markt entwickelt sich in Richtung integrierter, durchgängiger CDMO-Partnerschaften, bei denen Auftraggeber weniger Anbieter priorisieren und eine optimierte Ausführung der Lieferkette anstreben. Die Nachfrage nach Anbietern, die Prozessentwicklung, analytische Kontrolle, GMP-Herstellung und Fill-Finish-Operationen unter einem einheitlichen Qualitätsrahmen verknüpfen können, steigt. Dies reduziert Reibungsverluste bei Übergaben und unterstützt vorhersehbare Skalierungsübergänge. Anbieter mit starkem Projektmanagement und standardisierten Technologietransfermodellen gewinnen an Vorteil.
- Zum Beispiel zeigte Mabion, ein auf Biologika fokussiertes CDMO, die greifbaren Auswirkungen dieses integrierten Modells, als ein vollständig abgestimmter, durchgängiger Fertigungsansatz, der von der Entwicklung des Upstream-Prozesses bis zur Freigabe der GMP-Charge unter einem einzigen Qualitätsrahmen reichte, die geschätzte Zeit bis zur Freigabe der ersten GMP-Charge um 40 % reduzierte und gleichzeitig eine dreifache Verringerung der Abweichungen erreichte, die auf eine engere Kontrolle über kritische Qualitätsmerkmale und In-Prozess-Analysen über das gesamte Entwicklungs- bis Freigabekontinuum zurückzuführen ist.
Auch die Chancen in den Bereichen fortschrittliche Analytik, digitale Prozessüberwachung und Modernisierung der Fertigung, die die Chargenkonsistenz und die betriebliche Transparenz verbessern, nehmen zu. Auftraggeber schätzen Partner, die Untersuchungen verkürzen, schnellere Freigabeentscheidungen unterstützen und eine stärkere Unterstützung des Lebenszyklusmanagements bieten können. Modulare Anlagen und flexible Fertigungskonfigurationen erweitern die adressierbaren Programme, indem sie schnellere Umstellungen und eine bessere Auslastung ermöglichen. Diese Trends unterstützen die Differenzierung durch Geschwindigkeit, Transparenz und konsistente Ausführung.
Regionale Einblicke
Nordamerika
Nordamerika machte 35,80 % Anteil im Jahr 2025 aus, unterstützt durch eine hohe Innovationsdichte bei Biologika und starke kommerzielle Fertigungsanforderungen. Die Region profitiert von etablierten regulatorischen und qualitativen Ökosystemen, die das Outsourcing für hochkomplexe Programme verstärken. Käufer priorisieren oft Erfolgsbilanz, Skalensicherheit und integrierte Dienstleistungsfähigkeiten über Entwicklung und Fertigung hinweg. Die starke Nachfrage von großen Auftraggebern und eine breite klinische Pipeline sichern die Kapazitätsauslastung und langdauernde Verträge.
Europa
Europa hielt 26,70 % Anteil im Jahr 2025, unterstützt durch ausgereifte CDMO-Strukturen, starke GMP-Fähigkeiten und etablierte Biologika-Fertigungscluster. Die regionale Stärke wird durch hohe Standards in Qualitätssystemen, erfahrene regulatorische Abläufe und starke technische Talentpools verstärkt. Die Outsourcing-Nachfrage wird sowohl in klinischen als auch kommerziellen Programmen aufrechterhalten, insbesondere dort, wo spezialisierte Fähigkeiten erforderlich sind. Die Wettbewerbspositionierung hängt oft von Zuverlässigkeit, Compliance-Leistung und Multi-Site-Fertigungsnetzwerken ab.
Asien-Pazifik
Asien-Pazifik repräsentierte 29,10 % Anteil im Jahr 2025, unterstützt durch die Erweiterung der groß angelegten Kapazität und die zunehmende Outsourcing-Dynamik sowohl für Entwicklung als auch Fertigung. Die Region profitiert von laufenden Investitionen in moderne Anlagen, Prozessstandardisierung und Lieferkettenintegration. Auftraggeber nutzen Asien-Pazifik, um die Skalierbarkeit und den Zugang zur Kapazität zu verbessern, während sie starke Qualitätsanforderungen aufrechterhalten. Das Wachstum wird durch Kapazitätserweiterungen, wettbewerbsfähige Wirtschaftlichkeit und zunehmende Biologika-Aktivitäten in regionalen Zentren verstärkt.
Lateinamerika
Lateinamerika machte 5,40 % Anteil im Jahr 2025 aus, was eine kleinere, aber wachsende Rolle bei der Unterstützung der regionalen Fertigung und ausgewählten Abfüll- oder Verpackungsbedürfnissen widerspiegelt. Das Nachfragewachstum ist an lokalisierte Lieferstrategien, regionale Zugangsanforderungen und den schrittweisen Ausbau der Fähigkeiten gebunden. Sponsoren können regionale Partner einbeziehen, wo Nähe und regionale Vertriebs vorteile von Bedeutung sind. Fortgesetzte Investitionen in Qualität und Compliance-Bereitschaft bleiben entscheidend für die Skalierung von höherwertigen Biologika-Arbeiten.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika erfasste 3,00 % Anteil im Jahr 2025, unterstützt durch selektive Kapazitätsentwicklung und zunehmenden Fokus auf die Stärkung regionaler Gesundheitsversorgungsketten. Die Nachfrage nach Outsourcing entsteht in gezielten Bereichen wie Verpackung, Etikettierung und lokalisierter Fertigungsunterstützung. Das Wachstum wird von politisch motivierten Investitionen, Infrastrukturausbau und der Verbesserung von Qualitätsrahmen beeinflusst. Die Skalierung der Herstellung von Biologika mit höherer Komplexität wird von fortgesetztem Kapazitätsaufbau und der Entwicklung der Arbeitskräfte abhängen.
Wettbewerbslandschaft
Der Wettbewerb wird durch die Fähigkeit geprägt, zuverlässige Kapazitäten, starke Compliance-Leistungen und ein integriertes Dienstleistungsspektrum über Entwicklung, Analytik und Fertigung hinweg zu liefern. Anbieter differenzieren sich durch Skalierung, Technologieplattformen, Geschwindigkeit des Technologietransfers und Konsistenz der Ausführung über Netzwerke mit mehreren Standorten. Langfristige Verträge spiegeln oft eine Mischung aus kommerzieller Liefergarantie und Lebenszyklusmanagement-Fähigkeit wider. CDMOs, die Governance, Transparenz und operative Disziplin mit den Erwartungen der Sponsoren in Einklang bringen können, sind besser positioniert, um wiederkehrende Geschäfte zu gewinnen.
Lonza Group bleibt ein prominenter Teilnehmer mit starkem Fokus auf skalierbare Biologika-Fertigung und integrierte Entwicklungs-zu-Kommerzialisierungs-Dienstleistungen. Die Positionierung des Unternehmens profitiert von tiefem Prozesswissen, Reife des Qualitätssystems und der Fähigkeit, komplexe Biologika-Programme über mehrere Phasen hinweg zu unterstützen. Sein Ansatz wird durch Kapazitätsplanungsdisziplin und Betonung auf betriebliche Zuverlässigkeit für lang andauernde Lieferbeziehungen gestärkt. Dieses Profil passt gut zu den Anforderungen der Sponsoren nach vorhersehbarer Ausführung und reduziertem Lieferkettenrisiko.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Lonza Group
- Thermo Fisher Scientific, Inc.
- Samsung Biologics
- WuXi Biologics
- Boehringer Ingelheim GmbH
- Catalent, Inc.
- FUJIFILM Diosynth Biotechnologies
- AGC Biologics
- Rentschler Biotechnologie GmbH
- AbbVie Inc.
- Merck KGaA
- Inno Biologics Sdn Bhd
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Jüngste Entwicklungen
- Im März 2026 ging Catalent eine globale Partnerschaft mit GelMEDIX für die Entwicklung und klinische Herstellung von induzierten pluripotenten Stammzelltherapien, oder iPSC-abgeleiteten Therapien, ein, wobei Catalent auch GMP-konforme iPSC-Linien und Unterstützung für Prozessentwicklung, analytische Entwicklung, Hochskalierung und GMP-Herstellung durch klinische Phasen bereitstellt.
- Im Februar 2026 ging Samsung Biologics eine Partnerschaft mit CEPI ein, um die ausbruchsbereite Impfstoffproduktion zu stärken, und die Vereinbarung umfasste ein anfängliches Budget von bis zu 20 Millionen US-Dollar, um einen skalierbaren Schnellreaktions-Herstellungsprozess für rekombinante Proteinimpfstoffe unter Verwendung der auf Säugetierzellen basierenden Infrastruktur von Samsung Biologics aufzubauen.
- Im Februar 2026 kündigten Catalent und S.Biomedics eine strategische Partnerschaft an, um die Entwicklung und Herstellung von TED-A9 zu unterstützen, das in der Ankündigung als S.Biomedics' allogenes pluripotentes Stammzelltherapieprogramm beschrieben wurde.
- Im Dezember 2025 ging AGC Biologics eine Partnerschaft mit ATUM ein, um die Leap-In Transposase-Expressionsplattform in seine Zelllinienentwicklung anzubieten, ein Schritt, der darauf abzielt, die Ausbeuten zu erhöhen und die Entwicklungszeitpläne für monoklonale Antikörper, Multispezifika und andere komplexe Biologika zu verkürzen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktname | Markt für Auftragsfertigung von Biopharmazeutika |
| Basisjahr und Größe | 2025; 44.625,16 Millionen USD |
| Prognosejahr und Größe | 2032; 92.298,97 Millionen USD |
| CAGR und Zeitraum | 10,94% (2025–2032) |
| Einheiten | Millionen USD |
| Segmentabdeckung | Dienstleistung, Quelle, Arzneimitteltyp, Produkttyp, Therapeutisches Gebiet, Maßstab |
| Regionale Abdeckung | Nordamerika; Europa; Asien-Pazifik; Lateinamerika; Naher Osten & Afrika |
| Abgedeckte Unternehmen | Lonza Group; Thermo Fisher Scientific, Inc.; Samsung Biologics; WuXi Biologics; Boehringer Ingelheim GmbH; Catalent, Inc.; FUJIFILM Diosynth Biotechnologies; AGC Biologics; Rentschler Biotechnologie GmbH; AbbVie Inc.; Merck KGaA; Inno Biologics Sdn Bhd |
| Geschätzte Seiten | 340 |
Segmentierung
Nach Dienstleistung
- Prozessentwicklung
- Analytische & QC-Studien
- Abfüll- und Endbearbeitungsoperationen
- Verpackung & Etikettierung
Nach Quelle
- Säugetiersysteme
- Nicht-Säugetiersysteme
Nach Arzneimitteltyp
- Biologika
- Biosimilars
Nach Produkttyp
- Wirkstoff
- Fertiges Arzneimittel
Nach therapeutischem Bereich
- Onkologie
- Autoimmunerkrankungen
- Infektionskrankheiten
- Kardiovaskuläre Erkrankungen
- Stoffwechselkrankheiten
- Neurologie
Nach Maßstab
- Kommerzielle Operationen
- Klinische Operationen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für biopharmazeutische Vertragsherstellung im Jahr 2025 und wie wird er im Jahr 2032 sein?
Was ist die CAGR für 2025–2032?
Welches Dienstleistungssegment wird den Markt im Jahr 2025 anführen?
Welches Quellsegment hat im Jahr 2025 den größten Anteil?
Welches therapeutische Gebiet dominiert im Jahr 2025?
Welche Region wird den Markt im Jahr 2025 anführen und welche anderen wichtigen Regionen sind abgedeckt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Auftragsfertigung von Biopharmazeutika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Auftragsfertigung von Biopharmazeutika Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 44,625.16 million → 2032: USD 92,298.97 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Auftragsfertigung von Biopharmazeutika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Auftragsfertigung von Biopharmazeutika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Auftragsfertigung von Biopharmazeutika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Auftragsfertigung von Biopharmazeutika Market Drivers
- 3.3 Markt für Auftragsfertigung von Biopharmazeutika Market Restraints & Challenges
- 3.4 Markt für Auftragsfertigung von Biopharmazeutika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Auftragsfertigung von Biopharmazeutika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Auftragsfertigung von Biopharmazeutika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Auftragsfertigung von Biopharmazeutika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Auftragsfertigung von Biopharmazeutika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Auftragsfertigung von Biopharmazeutika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Auftragsfertigung von Biopharmazeutika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Auftragsfertigung von Biopharmazeutika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Auftragsfertigung von Biopharmazeutika Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Auftragsfertigung von Biopharmazeutika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Auftragsfertigung von Biopharmazeutika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Auftragsfertigung von Biopharmazeutika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Auftragsfertigung von Biopharmazeutika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Auftragsfertigung von Biopharmazeutika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Auftragsfertigung von Biopharmazeutika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Auftragsfertigung von Biopharmazeutika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Auftragsfertigung von Biopharmazeutika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Auftragsfertigung von Biopharmazeutika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Auftragsfertigung von Biopharmazeutika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Auftragsfertigung von Biopharmazeutika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
