
Marktübersicht
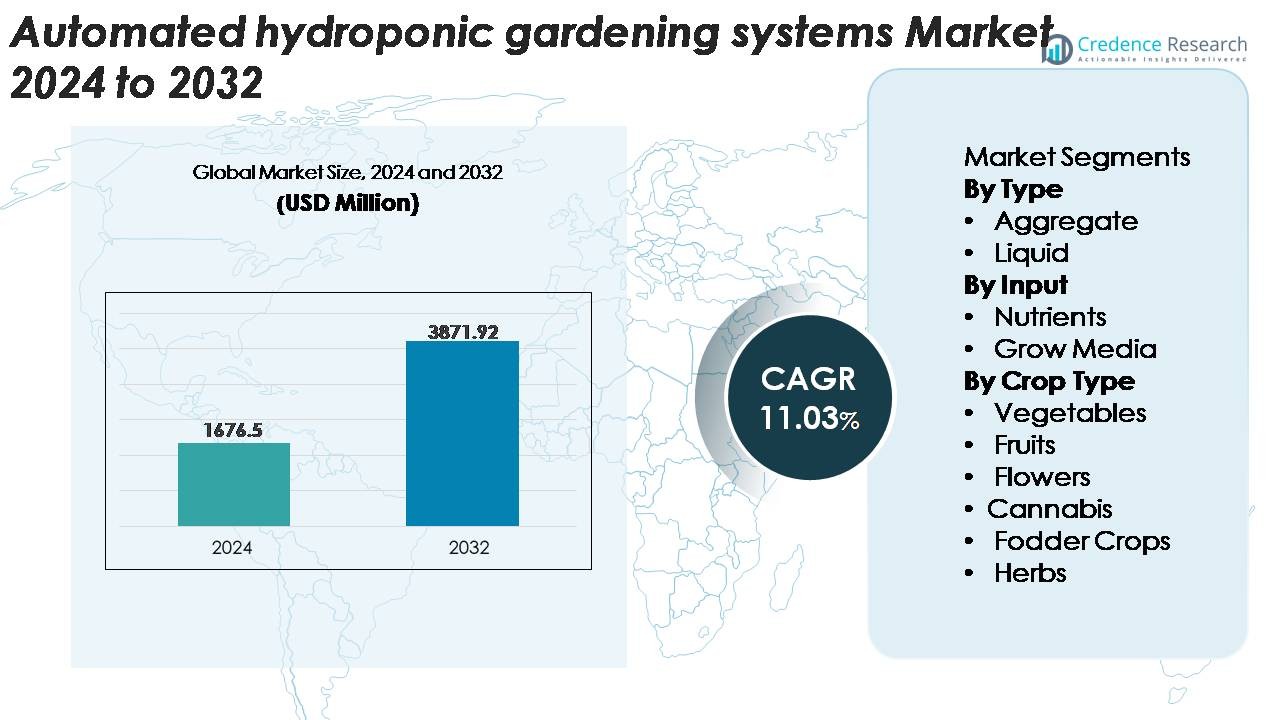
Der globale Markt für automatisierte hydroponische Gartensysteme wurde im Jahr 2024 auf 1.676,5 Millionen USD geschätzt und soll bis 2032 auf 3.871,92 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,03 % im Prognosezeitraum (2025–2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für automatisierte hydroponische Gartensysteme 2024 | USD 1.676,5 Millionen |
| Markt für automatisierte hydroponische Gartensysteme, CAGR | 11,03% |
| Marktgröße für automatisierte hydroponische Gartensysteme 2032 | USD 3.871,92 Millionen |
Der Markt für automatisierte hydroponische Gartensysteme wird von einer vielfältigen Gruppe globaler Akteure geprägt, darunter Hydroponic Systems International, General Hydroponics, Pegasus Agritech, Heliospectra AB, Logiqs B.V., Village Farms International, Rockwool A/S, Thanet Earth Limited, The Scotts Company LLC und Koninklijke Philips N.V. Diese Unternehmen konkurrieren durch Fortschritte in der Automatisierung, LED-Gartenbeleuchtung, präzise Nährstoffzufuhr und skalierbare Infrastruktur für kontrollierte Umgebungslandwirtschaft. Nordamerika führt den globalen Markt mit einem Anteil von 37–39 % an, unterstützt durch die starke Einführung von Indoor-Farming-Technologien und die starke Beteiligung von Agritech-Innovatoren. Europa folgt mit einem Anteil von 28–30 %, angetrieben durch fortschrittliche Gewächshausnetzwerke und nachhaltigkeitsorientierte Lebensmittelproduktionsinitiativen.
Markteinblicke
- Der Markt für automatisierte hydroponische Gartensysteme wurde im Jahr 2024 auf 1.676,5 Millionen USD geschätzt und soll bis 2032 3.871,92 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,03%, angetrieben durch die zunehmende Akzeptanz in Wohn- und Geschäftsumgebungen.
- Starke Markttreiber sind die steigende Nachfrage nach pestizidfreiem, selbst angebautem Gemüse und die weit verbreitete Integration von IoT-Sensoren, automatisierten Dosierungseinheiten und intelligenten Klimakontrollen, die eine präzise, wartungsarme Kultivierung ermöglichen.
- Wichtige Trends umfassen die rasche Expansion von intelligenten Indoor-Gärten, LED-optimierten Wachstumssystemen, modularen vertikalen Regalen und abonnementbasierten Nährstofflösungen, unterstützt durch Innovationen führender Akteure wie Heliospectra AB, Logiqs B.V. und General Hydroponics.
- Marktbeschränkungen umfassen hohe Anfangsinvestitionen, technische Lernkurven für Erstbenutzer und die Abhängigkeit von ununterbrochener Stromversorgung und Systemstabilität, was die Akzeptanz in kostenempfindlichen Regionen beeinflussen kann.
- Regional führt Nordamerika mit 37–39%, gefolgt von Europa mit 28–30% und Asien-Pazifik mit 22–24%; segmentweise halten Aggregate-Systeme den größten Anteil, während Gemüse die Kategorie der Anbaupflanzen dominiert.
 Marktsegmentierungsanalyse:
Nach Typ
Aggregatsysteme stellen das dominierende Teilsegment dar und halten den größten Marktanteil aufgrund ihrer starken Kompatibilität mit skalierbaren Hobby- und kommerziellen Installationen. Ihre stabile Wurzelunterstützungsstruktur, das geringere Risiko von Systemverstopfungen und die Eignung für Tropf- und Ebbe-Flut-Konfigurationen fördern die kontinuierliche Akzeptanz. Diese Systeme unterstützen auch eine größere Vielfalt an Pflanzen und ermöglichen es den Anbauern, Feuchtigkeits- und Belüftungsniveaus mit minimaler betrieblicher Komplexität fein abzustimmen. Flüssigkeitsbasierte Hydroponik expandiert weiterhin, insbesondere in vollautomatisierten Nährstofffilm- und Tiefwasserkultursystemen, aber ihre Akzeptanz bleibt aufgrund höherer Überwachungsanforderungen und Pumpenabhängigkeit sekundär.
- Zum Beispiel arbeitet die kommerzielle Basilikumproduktion in Mehrschichtsystemen, bei der Nährstofffilmtechnik (NFT) Plattformen typischerweise mit Kanalflussgeschwindigkeiten von etwa 1,5 bis 2,0 L/min pro Kanal, einem weit verbreiteten Bereich, um eine konsistente Nährstoffversorgung ohne Übersättigung der Wurzeln zu gewährleisten.
Nach Eingabe
Nährstoffe bilden das führende Teilsegment und erfassen den größten Anteil, da die präzise Nährstoffdosierung direkt das Pflanzenwachstum, die Einheitlichkeit der Ernte und die Optimierung der Erträge in automatisierten hydroponischen Umgebungen beeinflusst. Fortschrittliche mehrteilige Nährstoffformulierungen, die für automatische Dosiersysteme entwickelt wurden, unterstützen eine konsistente pH-Stabilität und eine schnelle Nährstoffaufnahme, was sie sowohl für kommerzielle als auch hochwertige Wohninstallationen unverzichtbar macht. Anzuchtmedien gewinnen weiterhin an Bedeutung, insbesondere inerte Substrate wie Kokosfasern und Perlit, aber ihr Gesamtanteil bleibt kleiner, da Nährstoffeingaben wiederholte Auffüllungen erfordern und einen wiederkehrenden Kostenfaktor im Systembetrieb darstellen.
- Zum Beispiel weisen die gepufferten Kokos-Substrate von CANNA eine luftgefüllte Porosität von etwa 28% und eine Wasserhaltekapazität von über 60% auf, was stabile Feuchtigkeitsniveaus im Wurzelbereich in kommerziellen Tomatensystemen auf mehr als 1.000 m² ermöglicht und gleichzeitig eine gleichmäßige EC-Verteilung während 24-stündiger Bewässerungszyklen unterstützt.
Nach Pflanzentyp
Gemüse bleibt das dominierende Teilsegment der Pflanzen, da es den größten Anteil aufgrund der starken Nachfrage von Haushalten und Gewerbe nach Blattgemüse, Tomaten, Gurken und Paprika hat, die unter vorhersehbaren, pestizidfreien Bedingungen angebaut werden. Automatisierte hydroponische Systeme gewährleisten eine konsistente Nährstoffzufuhr, Klimakontrolle und schnelle Erntezyklen, was sie ideal für die Produktion von Gemüse mit hohem Umsatz macht. Früchte, Blumen, Kräuter, Futterpflanzen und Cannabis wachsen weiterhin als Spezialsegmente, wobei Cannabis in Regionen mit regulierten Anbaurahmen eine beschleunigte Einführung zeigt. Dennoch bleibt die Gemüseproduktion führend aufgrund höherer globaler Verbrauchsmengen und kürzerer Anbauzeiten, die eine ganzjährige automatisierte Ernte unterstützen.
Wichtige Wachstumsfaktoren
Steigende Urbanisierung und Nachfrage nach platzsparender Lebensmittelproduktion
Die beschleunigte Urbanisierung und der Rückgang landwirtschaftlicher Nutzflächen treiben weiterhin die Nachfrage nach platzsparenden, ertragreichen Lebensmittelsystemen an und positionieren automatisierte hydroponische Gärten als praktische Lösung für moderne Städte. Verbraucher und kommerzielle Anbauer wenden sich zunehmend vertikalen Anbaumodulen, Balkoneinheiten und Innenregalen zu, die begrenzte Quadratmeter optimieren und gleichzeitig zuverlässige Erträge liefern. Automatisierungstechnologien wie programmierbare Dosierung, intelligente Bewässerung und integrierte Sensorarrays reduzieren den menschlichen Eingriff weiter und ermöglichen es selbst Anfängern, eine konsistente Pflanzengesundheit zu erhalten. Stadtbewohner bevorzugen diese Systeme, da sie das ganze Jahr über frisches Gemüse, Kräuter und Früchte ohne Boden, Schädlinge oder wetterbedingte Störungen produzieren können. Darüber hinaus unterstützen von der Regierung geleitete Smart-City-Initiativen und städtische Landwirtschaftsanreize die Einführung bei Wohnnutzern, Schulen und Gemeinschaftsprogrammen. Da dicht besiedelte Regionen nach Selbstversorgung und lokalen Lebensmittelversorgungsketten streben, werden automatisierte hydroponische Gartensysteme zu einem wichtigen Instrument zur Erreichung von Nachhaltigkeitszielen, Lebensmittelsicherheit und dem Interesse der Verbraucher an sauberem, pestizidfreiem Obst und Gemüse.
· Zum Beispiel integriert die ELIXIA LED-Gartenbauplattform von Heliospectra die helioCORE™-Software des Unternehmens, um automatisierte Lichtplanung, Intensitätsmanagement und spektrale Mehrkanalsteuerung bereitzustellen. Das System wird häufig in vertikalen Anbauregalen mit mehreren Ebenen eingesetzt, sodass Anbauer die Lichtbedingungen für eine konsistente Pflanzenleistung feinabstimmen können.
Fortschritte in der sensorbasierten Automatisierung und Smart-Farming-Technologien
Technologische Innovation beschleunigt stark die Einführung automatisierter hydroponischer Systeme, insbesondere da IoT-Sensoren, KI-gesteuerte Steuerungen und cloud-verbundene Überwachungsplattformen erschwinglicher und zugänglicher werden. Systeme mit automatisierter Nährstoffdosierung, pH-Regulierung, Klimakontrolle und Echtzeitanomalieerkennung reduzieren das Risiko menschlicher Fehler erheblich und gewährleisten eine konsistente Pflanzenleistung. Züchter profitieren von datengestützten Dashboards, die Einblicke in die Bedingungen der Wurzelzone, den Wasserverbrauch, die Wachstumszyklen der Pflanzen und die Systemeffizienz bieten, was präzise Entscheidungen und vorausschauende Anpassungen ermöglicht. Die Integration von maschinellem Lernen ermöglicht es fortschrittlichen Systemen, Beleuchtungspläne, Belüftungsmuster und Nährstoffkalibrierungen basierend auf Pflanzentyp, Umgebungswerten und früheren Ernteergebnissen zu optimieren. Diese Innovationen unterstützen kommerzielle Farmen, Forschungseinrichtungen und Smart-Home-Nutzer, die eine zuverlässige, ertragreiche Kultivierung mit minimalem Arbeitsaufwand suchen. Da die Automatisierung in der Wohn- und Industrie-Landwirtschaft weiter skaliert, wird sensorverstärkte Hydroponik im Mittelpunkt der modernen kontrollierten Umweltlandwirtschaft stehen.
- Zum Beispiel reguliert das IntelliDose-System von Autogrow den pH-Wert und die EC mit einer Dosiergenauigkeit von ±0,1 pH und ±0,1 mS/cm, während seine Multisensor-Module in Echtzeit Temperatur, Luftfeuchtigkeit und Nährstoffgehalte über Zonen hinweg verfolgen.
Steigende Verbraucherpräferenz für pestizidfreie und nachhaltige Produkte
Das wachsende Bewusstsein für Lebensmittelsicherheit, chemiefreie Landwirtschaft und Nachhaltigkeit ist zu einem wichtigen Katalysator für die Einführung automatisierter hydroponischer Gärten geworden. Verbraucher verlangen zunehmend frisches Gemüse, Kräuter und Früchte, die ohne Pestizide, synthetische Düngemittel oder Bodenverunreinigungen angebaut werden - Präferenzen, die automatisierte hydroponische Systeme von Natur aus unterstützen. Diese Systeme verbrauchen deutlich weniger Wasser als die traditionelle Landwirtschaft und reduzieren den Verbrauch oft um bis zu 90% durch rezirkulierende Designs, die Abfall minimieren. Darüber hinaus gewährleistet die Fähigkeit, das ganze Jahr über in kontrollierten Innenräumen zu kultivieren, eine konstante Versorgung unabhängig von externen Klimaschwankungen, Dürren oder Bodendegradation. Für Haushalte bieten hydroponische Einheiten den Reiz der hyperlokalen Lebensmittelproduktion, reduzieren die Abhängigkeit von langen Lieferketten und senken die Treibhausgasemissionen, die mit dem Transport verbunden sind. Währenddessen übernehmen Unternehmen und Institutionen Hydroponik, um ESG-Prioritäten und Verpflichtungen zur nachhaltigen Beschaffung zu erfüllen. Da Umweltbewusstsein und gesundheitsbewusstes Einkaufen weltweit an Dynamik gewinnen, steigt die Nachfrage nach automatisierten, umweltfreundlichen Lebensmittelproduktionstechnologien weiter an.
Wichtige Trends & Chancen
Erweiterung von Smart-Gardening-Ökosystemen für Zuhause
Der Anstieg der Smart-Home-Adoption schafft neue Möglichkeiten für Hersteller, automatisierte hydroponische Gartensysteme in breitere vernetzte Ökosysteme zu integrieren. Nutzer erwarten zunehmend eine nahtlose Steuerung über mobile Apps, Sprachassistenten und cloud-verbundene Plattformen, die es ermöglichen, pH-Werte, Beleuchtungspläne, Nährstoffdosierung und Wachstumsfortschritte von überall aus zu überwachen. Kompakte hydroponische Kits für die Arbeitsplatte, modulare vertikale Regale und Plug-and-Play-Innengärten sprechen technikaffine Verbraucher an, die Komfort, Nachhaltigkeit und Frische zu Hause suchen. Hersteller reagieren mit integrierten LED-Wachstumslichtern, automatisierten Nährstoffkartuschen, vorausschauenden Warnungen und abonnementbasierten Nachfüllungen von Verbrauchsmaterialien. Der Trend wird durch das steigende Interesse an Wellness, biologischer Lebensmittelproduktion und Hobby-Gartenarbeit unter jüngeren Bevölkerungsgruppen weiter verstärkt. Da sich die Verbrauchererwartungen hin zu app-gesteuertem, wartungsarmem Indoor-Farming verschieben, haben Unternehmen, die intuitive, ästhetisch gestaltete und vollautomatisierte Systeme anbieten, die Chance, signifikantes Wachstum im Wohnsegment zu erzielen.
- Zum Beispiel verbindet sich das Wi-Fi-fähige Bounty Elite System von AeroGarden mit der AeroGarden-App und unterstützt die automatisierte Steuerung von Pumpzyklen, wobei das 50 W Vollspektrum-LED-Array Lichtintensitäten von bis zu 2.500 Lumen liefert, um das Wachstum von Kräutern und Blattgemüse in kompakten Innenräumen zu unterstützen.
Wachsende kommerzielle Akzeptanz in Restaurants, Einzelhandel und Institutionen
Kommerzielle Einrichtungen wie Restaurants, Supermärkte, Hotels, Universitäten und Unternehmenscampus übernehmen zunehmend automatisierte hydroponische Systeme, um frische, vor Ort produzierte Zutaten zu erzeugen und das Nachhaltigkeits-Branding zu verbessern. Farm-to-Fork-Betriebe profitieren von reduzierter Verderblichkeit, verbesserter Geschmacksqualität und Echtzeit-Erntekontrolle, was Hydroponik zu einer attraktiven Option für kulinarische und Einzelhandelsumgebungen macht. Automatisierte Systeme vereinfachen die Arbeitsanforderungen und gewährleisten gleichzeitig eine konsistente Produktion durch integriertes Klimamanagement, Nährstoffdosierung und automatisierte Bewässerung. Einzelhändler nutzen hydroponische Displays im Geschäft, um Frische und Transparenz zu fördern, sodass Kunden das Echtzeit-Wachstum der Pflanzen miterleben können. Institutionen übernehmen die Systeme für Forschungs-, Bildungszwecke und selbsttragende Lebensmittelprogramme. Die kommerzielle Gelegenheit wächst weiter, da Unternehmen nach kosteneffizienten Methoden suchen, um Spezialkräuter, Mikrogrün und Premiumprodukte mit vorhersehbarem Ertrag, minimalem Platzbedarf und verbesserter Bestandskontrolle anzubauen.
· Zum Beispiel wird das Commercial-Modell von Urban Cultivator häufig in Restaurants und Kochschulen eingesetzt und verfügt über vollautomatisierte Bewässerung und klimatisierte Wachstumskammern. Die Einheit unterstützt mehrere Tabletts gleichzeitig und verwendet kontrollierte Vollspektrum-LED-Beleuchtung um 4.000 K, um eine konsistente Mikrogrün-Entwicklung über verschiedene Sorten hinweg zu gewährleisten.
Chance für nachhaltige, wassereffiziente Landwirtschaft in trockenen Regionen
Hydroponik bietet eine transformative Chance für Regionen, die mit Wasserknappheit, degradierten Bodenbedingungen und extremen Klimazonen konfrontiert sind. Automatisierte Hydroponiksysteme bieten erhebliche Wassereinsparungen durch Rezirkulation und kontrollierte Nährstoffzufuhr, was sie besonders geeignet für trockene und halbtrockene Regionen im Nahen Osten, Afrika und Teilen Asiens macht. Regierungen und private Entwickler investieren zunehmend in die Landwirtschaft in kontrollierten Umgebungen (CEA), um die Abhängigkeit von Lebensmittelimporten zu verringern und die Widerstandsfähigkeit der inländischen Versorgung zu stärken. Automatisierung verbessert die Machbarkeit weiter, indem sie die Anforderungen an die Betriebskompetenz reduziert und die Fernüberwachung in großflächigen Wüstengewächshäusern ermöglicht. Da der Klimawandel die Herausforderungen in Bezug auf Bodenfruchtbarkeit und Süßwasserverfügbarkeit verschärft, wird Hydroponik zu einer strategischen Lösung für nachhaltige Lebensmittelproduktion. Dies schafft neue Investitionsmöglichkeiten für Technologieanbieter, Agritech-Entwickler und Integratoren, die sich auf widerstandsfähige Landwirtschaft konzentrieren.
Hauptherausforderungen
Hohe anfängliche Kapitalkosten und technische Komplexität
Trotz des starken Marktpotenzials bleibt die hohe Anfangsinvestition ein wesentliches Hindernis für die weitverbreitete Einführung automatisierter Hydroponiksysteme. Installationen in Handelsqualität erfordern erhebliche Ausgaben für LED-Wachstumsbeleuchtung, Klimakontrolle, Pumpen, Dosierungseinheiten, Sensoren und automatisierte Steuerungssoftware. Selbst Wohneinheiten mit erweiterten Funktionen können für Erstnutzer kostspielig sein. Die technische Komplexität verschärft die Herausforderung weiter, da Züchter die Nährstoffchemie, das Wassermanagement und die Systemwartung verstehen müssen, um optimale Ergebnisse zu erzielen. Obwohl die Automatisierung die menschliche Aufsicht reduziert, erfordert die Behebung von Problemen wie Pumpenausfällen, Nährstoffungleichgewichten oder pH-Schwankungen dennoch spezielles Wissen. Diese Faktoren verlangsamen die Einführung bei Einsteigern und kleinen Unternehmen, insbesondere in preissensiblen Märkten. Hersteller müssen Kostenbarrieren durch modulare Designs, skalierbare Konfigurationen und benutzerfreundliche Automatisierung angehen, um eine breitere Marktdurchdringung zu ermöglichen.
Anfälligkeit für Systemausfälle und Betriebsrisiken
Automatisierte Hydroponik-Gartensysteme sind stark auf eine kontinuierliche Stromversorgung, Sensorgenauigkeit und stabile mechanische Abläufe angewiesen. Ein einziger Pumpenausfall, Dosierungsfehler oder Stromunterbrechung kann den Nährstofffluss und die Sauerstoffversorgung schnell stören und ganze Erntezyklen gefährden. Systemausfälle sind besonders folgenschwer in großflächigen Installationen, bei denen dichte Pflanzencluster gleichmäßig auf automatisierte Prozesse angewiesen sind. Darüber hinaus können Softwarefehler, Sensorabweichungen und Kalibrierungsungenauigkeiten die Umweltstabilität beeinträchtigen und erfordern sofortige Eingriffe, um Ernteverluste zu vermeiden. Während die Automatisierung die Effizienz steigert, konzentriert sie auch das Risiko, indem sie die Abhängigkeit von miteinander verbundenen Subsystemen erhöht. Züchter müssen in Notstromversorgung, redundante Komponenten und regelmäßige Systemaudits investieren, um betriebliche Schwachstellen zu mindern. Diese Risiken stellen eine fortlaufende Herausforderung für die Zuverlässigkeit dar, insbesondere für neue Nutzer und kostenbeschränkte Betreiber.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Marktanteil von etwa 37–39%, angetrieben durch die frühe Einführung von Technologien für die kontrollierte Landwirtschaft, starke Verbrauchernachfrage nach pestizidfreien Produkten und die weit verbreitete Integration von sensorbasierter Automatisierung in der privaten und kommerziellen Landwirtschaft. Die USA führen die Region mit hoher Akzeptanz bei städtischen Haushalten, Restaurants und Forschungseinrichtungen an, die in Präzisionslandwirtschaft investieren. Günstige Finanzierung für Agri-Tech-Startups und die Expansion von vertikalen Landwirtschaftsinitiativen beschleunigen die Systemeinführung weiter. Kanadas Wachstum wird durch klimatisierte Gewächshausbetriebe angetrieben, die auf automatisierte Hydroponik setzen, um trotz starker saisonaler Schwankungen eine ganzjährige Pflanzenproduktion zu gewährleisten.
Europa
Europa macht etwa 28–30% des globalen Marktanteils aus, unterstützt durch starke Nachhaltigkeitspolitiken, steigendes Verbraucherinteresse an Bio-Lebensmitteln und umfangreiche Indoor-Farming-Netzwerke in Westeuropa. Länder wie die Niederlande, Deutschland und Frankreich fördern hydroponische Innovationen durch hochautomatisierte Gewächshauscluster und steigende Investitionen in die städtische Landwirtschaftsinfrastruktur. Strenge Umweltvorschriften und Energieeffizienzziele fördern die Einführung von LED-Wachstumslichtern, Nährstoffoptimierungsplattformen und automatisierten pH- und CO₂-Managementsystemen. Zunehmende Einzelhandelspartnerschaften, Farm-to-Store-Konzepte und die Integration von Hydroponik in Bildungs- und Gemeinschaftsprogramme verstärken die regionale Expansion weiter.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentiert 22–24% des Marktes und ist die am schnellsten wachsende Region aufgrund schnell wachsender städtischer Bevölkerungen, begrenztem Ackerland und steigender Nachfrage nach zuverlässigen Lebensmittelsystemen. Japan und Südkorea führen bei der Einführung vollautomatisierter Indoor-Farmen, während China die Integration von Hydroponik in großangelegte Smart-Agriculture-Projekte beschleunigt. Südostasiatische Länder übernehmen zunehmend kompakte automatisierte Systeme, um städtische Haushalte und kleine kommerzielle Erzeuger zu unterstützen. Regierungsunterstützte Agrarmodernisierungsprogramme, steigender Konsum der Mittelschicht und Investitionen in wassereffiziente Anbautechnologien sind wichtige Treiber. Die Wachstumskurve der Region wird durch den Ausbau der Gewächshausinfrastruktur in Indien und Australien weiter gestärkt.
Lateinamerika
Lateinamerika erfasst 6–8% des globalen Marktes, beeinflusst durch wachsendes Interesse an ressourceneffizienter Landwirtschaft und zunehmende Verbreitung von hydroponischen Gewächshäusern in Ländern wie Brasilien, Mexiko und Chile. Klimavolatilität und Bodendegradationsprobleme machen automatisierte Hydroponik besonders attraktiv für stabile, ganzjährige Gemüse- und Kräuterproduktion. Die kommerzielle Einführung steigt allmählich bei Premium-Lebensmittelproduzenten, Hotelketten und Forschungseinrichtungen. Höhere anfängliche Systemkosten und begrenzte technische Expertise verlangsamen jedoch die Einführung in kleineren Märkten. Anhaltende staatliche Unterstützung für nachhaltige Landwirtschaft und das expandierende Agri-Tech-Ökosystem der Region tragen dazu bei, die mittelfristigen Wachstumsaussichten zu stärken.
Naher Osten & Afrika (MEA)
Die Region Naher Osten & Afrika hält einen Marktanteil von 5–6 %, zeigt jedoch aufgrund akuter Wasserknappheit, harscher klimatischer Bedingungen und starker Abhängigkeit von Lebensmittelimporten ein starkes langfristiges Potenzial. Länder wie die VAE, Saudi-Arabien und Israel investieren erheblich in automatisierte hydroponische und vertikale Landwirtschaftsprojekte, um die inländische Ernährungssicherheit zu verbessern. Automatisierung hilft, den Wasserverbrauch zu optimieren, den Arbeitsaufwand zu reduzieren und konstante Erträge in Wüstenumgebungen zu gewährleisten. In Afrika bleibt die Einführung im Entstehen begriffen, angetrieben durch Pilotprojekte, Agrarinnovationszentren und von NGOs unterstützte Programme zur Förderung ressourceneffizienter urbaner Landwirtschaft. Der schrittweise Infrastrukturausbau wird das stetige regionale Wachstum unterstützen.
Marktsegmentierungen:
Nach Typ
- Aggregate
- Flüssig
Nach Input
- Nährstoffe
- Anzuchtmedien
Nach Pflanzentyp
- Gemüse
- Früchte
- Blumen
- Cannabis
- Futterpflanzen
- Kräuter
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für automatisierte hydroponische Gartensysteme ist gekennzeichnet durch eine Mischung aus etablierten Agritech-Herstellern, Smart-Home-Lösungsanbietern, Gewächshaustechnologieunternehmen und aufstrebenden IoT-getriebenen Startups. Die Akteure konkurrieren in den Bereichen Automatisierungsfähigkeiten, Nährstoffmanagement-Präzision, Systemskalierbarkeit und Benutzerfreundlichkeit. Führende Unternehmen konzentrieren sich darauf, fortschrittliche Sensoren, adaptive Beleuchtungsalgorithmen und cloudbasierte Überwachung zu integrieren, um die Produktleistung und Zuverlässigkeit zu differenzieren. Partnerschaften mit Smart-Home-Ökosystemen, Einzelhandelsgartenmarken und kommerziellen Landwirtschaftsbetreibern stärken die Marktpräsenz weiter. Viele Anbieter verfolgen abonnementbasierte Modelle für Nährstoffkartuschen, Software-Updates und Wartungsdienste, um wiederkehrende Einnahmen zu steigern. Innovationspipelines betonen zunehmend modulare vertikale Anbauregale, kompakte Tischsysteme und KI-gesteuerte Steuerungen, die auf verschiedene Benutzergruppen zugeschnitten sind. Da das Verbraucherinteresse an pestizidfreiem, selbst angebautem Gemüse steigt und kommerzielle Züchter eine stabile ganzjährige Kultivierung anstreben, intensiviert sich der Wettbewerb um Kosteneffizienz, Energieoptimierung, Systemhaltbarkeit und ästhetisches Design, was kontinuierliche technologische Fortschritte auf dem Markt vorantreibt.
Analyse der Hauptakteure
- Hydroponic Systems International (Spanien)
- General Hydroponics (USA)
- Pegasus Agritech (Indien)
- Heliospectra AB (Schweden)
- Logiqs B.V. (Niederlande)
- The Scotts Company LLC (USA)
- Koninklijke Philips N.V. (Niederlande)
Neueste Entwicklungen
- Im Oktober 2025 veröffentlichte Hydroponic Systems International neue technische Richtlinien zur Integration von Leimfallen mit biologischer Kontrolle in modernen IPM-Programmen für hydroponische Gewächshäuser und verstärkte damit seinen Fokus auf fortschrittliche Schädlingsbekämpfungslösungen, die eine automatisierte Hochleistungskultivierung unterstützen.
- Im Dezember 2024 führte Heliospectra AB seine Dynamic MITRA X C3 und C4 Mehrkanal-LED-Lösungen ein, die präzise Spektralsteuerung, dynamische Zonierung und fortschrittliche Design-Tools bieten, um die Pflanzenleistung in automatisierten Gewächshäusern und Indoor-Farmen zu optimieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Input, Pflanzentyp und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Automatisierte hydroponische Gartensysteme werden zunehmend KI-gesteuerte Steuerungen für Nährstoffdosierung, Lichtoptimierung und vorausschauendes Pflanzenmanagement integrieren.
- Die Akzeptanz kompakter, steckerfertiger Indoor-Garteneinheiten wird wachsen, da Haushalte frische, pestizidfreie Produkte mit minimalem Wartungsaufwand priorisieren.
- Gewerbliche Farmen, Restaurants und Einzelhändler werden vor Ort hydroponische Installationen erweitern, um die Widerstandsfähigkeit der Lieferkette zu verbessern und die Produktfrische zu erhöhen.
- Fortschritte bei energieeffizienten LED-Wachstumslichtern werden die Betriebskosten senken und die breitere Systemverbreitung in Wohn- und Industrieumgebungen unterstützen.
- Die Genauigkeit von Sensoren und Echtzeitanalysen wird die Systemzuverlässigkeit stärken und eine präzise Überwachung von pH, EC, CO₂ und Umweltbedingungen ermöglichen.
- Vertikale Anbaumodelle werden sich ausweiten, angetrieben durch die Nachfrage nach hochdichter Produktion in platzbeschränkten städtischen Regionen.
- Die Einführung von Hydroponik in ariden und wasserarmen Regionen wird aufgrund der starken Wassereffizienzvorteile beschleunigt.
- Hersteller werden modulare, skalierbare Systeme einführen, um Benutzer von Anfängern bis hin zu kommerziellen Züchtern zu bedienen.
- Abonnementbasierte Modelle für die Lieferung von Nährstoffen und Verbrauchsmaterialien werden häufiger, was wiederkehrende Einnahmequellen erhöht.
- Die Zusammenarbeit zwischen Agritech-Unternehmen, Smart-Home-Plattformen und Gewächshaustechnologieanbietern wird kontinuierliche Innovationen und Marktexpansion vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für automatisierte hydroponische Gartenbausysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für automatisierte hydroponische Gartenbausysteme zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment der automatisierten hydroponischen Gartenbausysteme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für automatisierte hydroponische Gartenbausysteme anheizen?
Wer sind die führenden Unternehmen im Markt für automatisierte hydroponische Gartenbausysteme?
Welche Region hatte 2024 den größten Anteil am Markt für automatisierte hydroponische Gartenbausysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für automatisierte hydroponische Gartensysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für automatisierte hydroponische Gartensysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,676.5 million → 2032: USD 3,871.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für automatisierte hydroponische Gartensysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für automatisierte hydroponische Gartensysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für automatisierte hydroponische Gartensysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für automatisierte hydroponische Gartensysteme Market Drivers
- 3.3 Markt für automatisierte hydroponische Gartensysteme Market Restraints & Challenges
- 3.4 Markt für automatisierte hydroponische Gartensysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für automatisierte hydroponische Gartensysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für automatisierte hydroponische Gartensysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für automatisierte hydroponische Gartensysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für automatisierte hydroponische Gartensysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für automatisierte hydroponische Gartensysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für automatisierte hydroponische Gartensysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für automatisierte hydroponische Gartensysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für automatisierte hydroponische Gartensysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für automatisierte hydroponische Gartensysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für automatisierte hydroponische Gartensysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für automatisierte hydroponische Gartensysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für automatisierte hydroponische Gartensysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für automatisierte hydroponische Gartensysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für automatisierte hydroponische Gartensysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für automatisierte hydroponische Gartensysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für automatisierte hydroponische Gartensysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für automatisierte hydroponische Gartensysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für automatisierte hydroponische Gartensysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für automatisierte hydroponische Gartensysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
