
Marktübersicht für biologisch abbaubare polymerbeschichtete NPK
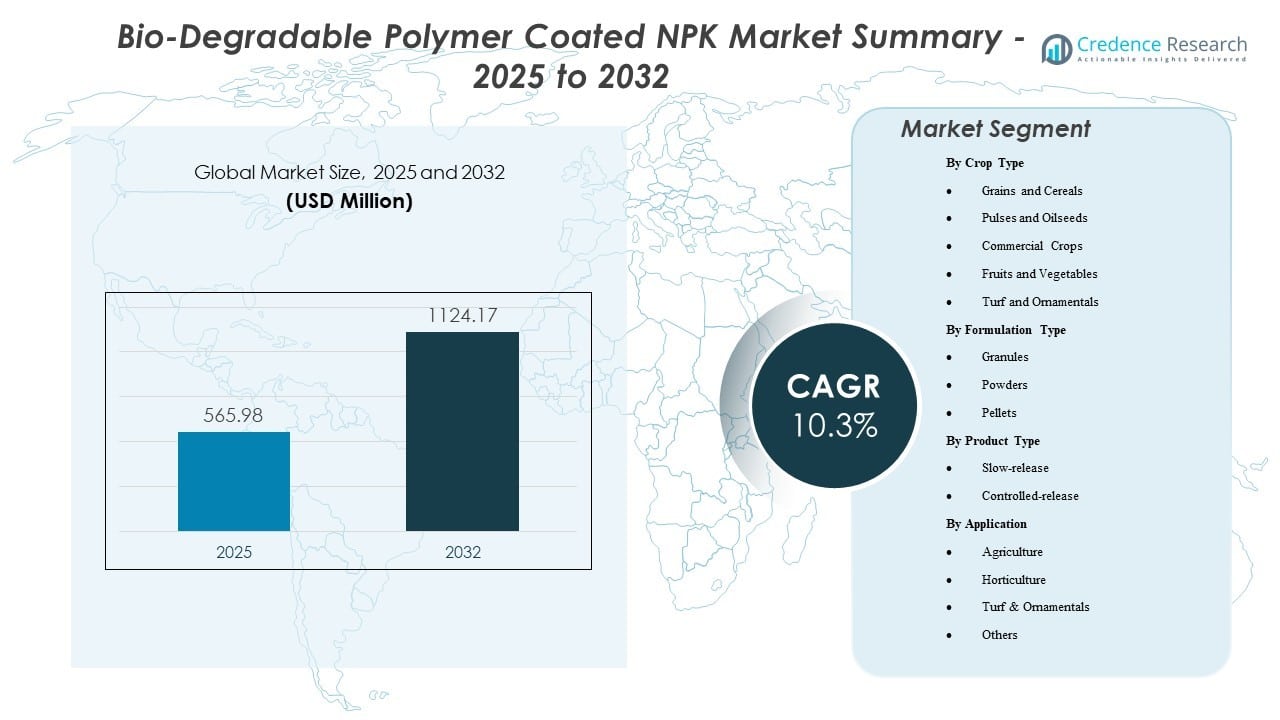
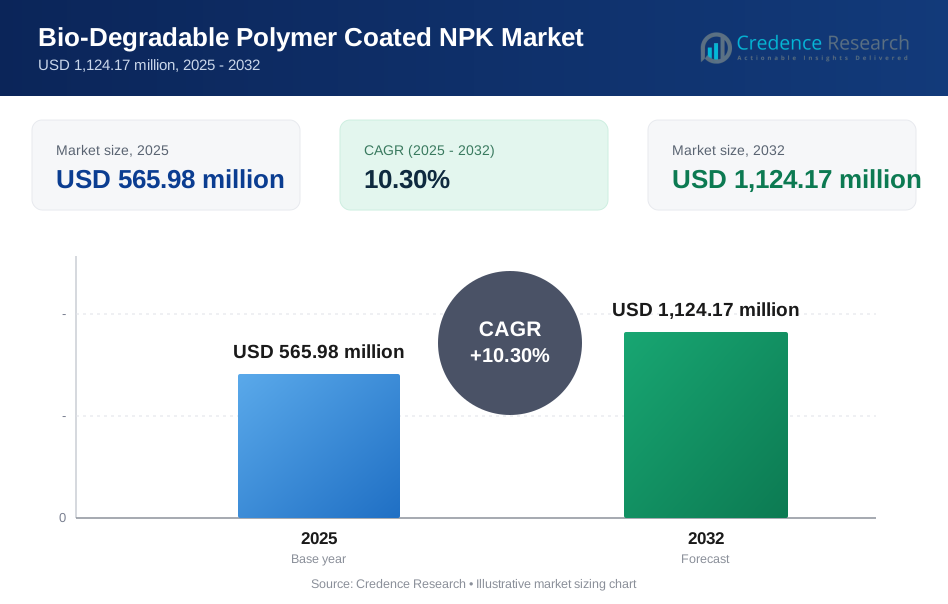
Die globale Marktgröße für biologisch abbaubare polymerbeschichtete NPK wurde im Jahr 2025 auf 565,98 Millionen USD geschätzt und soll bis 2032 1.124,17 Millionen USD erreichen, mit einem Wachstum von 10,3 % CAGR im Zeitraum 2025–2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für biologisch abbaubare polymerbeschichtete NPK 2025 | 565,98 Millionen USD |
| Markt für biologisch abbaubare polymerbeschichtete NPK, CAGR | 10,3% |
| Marktgröße für biologisch abbaubare polymerbeschichtete NPK 2032 | 1.124,17 Millionen USD |
Die zunehmende Akzeptanz von Effizienzdüngemitteln in der großflächigen Landwirtschaft sowie der steigende Fokus auf Nährstoffmanagement und präzise Anwendungspraktiken unterstützen die Nachfrage nach beschichtetem NPK, das eine kontrollierte Nährstofffreisetzung bietet und betriebliche Störungen durch mehrfache Düngemittelanwendungen reduziert.
Wichtige Markteinblicke
- Nordamerika führte 2025 mit einem Umsatzanteil von 32 %, unterstützt durch die großflächige Einführung von Reihenkulturen und ein etabliertes Vertriebsnetz für Spezialdünger.
- Asien-Pazifik repräsentierte 2025 einen Anteil von 28 %, angetrieben durch die Expansion der kommerziellen Landwirtschaft und den steigenden Fokus auf Input-Effizienz.
- Europa erfasste 2025 einen Anteil von 24 %, unterstützt durch Nährstoffmanagementprogramme und strengere Umweltvorschriften in intensiven Landwirtschaftssystemen.
- Südamerika (9 %) und Naher Osten & Afrika (7 %) hielten 2025 kleinere Anteile, wobei die Akzeptanz mit Plantagen-/Exportkulturen und effizienzgetriebener Düngung in wasserarmen Regionen verbunden ist.
- Die Nachfrage konzentrierte sich auf Getreide & Cerealien (42 % Anteil, 2025), Granulate (66 % Anteil), kontrollierte Freisetzung (58 % Anteil) und Landwirtschaft (74 % Anteil) aufgrund weniger Feldüberfahrten, Gerätekompatibilität und saisonlanger Nährstoffversorgung.
Segmentanalyse
Die Nachfrage konzentriert sich auf Systeme mit großer Fläche, in denen die Verfügbarkeit von Arbeitskräften, die Kraftstoffexposition und zeitliche Einschränkungen bei der Anwendung die Landwirte zu Düngungsprogrammen mit weniger Überfahrten drängen. Die Akzeptanz von beschichtetem NPK ist dort am stärksten, wo Nährstoffverluste die Erträge oder die Einhaltung von Vorschriften materiell beeinflussen, was den wirtschaftlichen Wert der kontrollierten Nährstofffreisetzung erhöht. Käufer bewerten Produkte typischerweise anhand der Konsistenz der Leistung auf dem Feld, der betrieblichen Einfachheit und der Kompatibilität mit vorhandenen Geräten und saisonalen Kalendern. Der Markt profitiert auch dort, wo Händler Beratung zur Anpassung der Freisetzungsprofile an die Pflanzenzyklen und klimatischen Bedingungen bieten können.
Das Verhalten der Segmente zeigt, dass Skaleneffekte und vorhersehbare agronomische Ergebnisse wiederholte Käufe antreiben. Große Rohstofffarmen verwenden beschichtetes NPK, um die Nährstoffverfügbarkeit zu stabilisieren und Wiederanwendungsereignisse zu reduzieren, während Premium-Kulturerzeuger Qualität und Einheitlichkeit priorisieren. Im Laufe der Zeit erweitert sich die Akzeptanz, da Felddemonstrationen und Beratungsprogramme den Widerstand gegen Wechsel reduzieren. Diese Struktur unterstützt ein stetiges Volumenwachstum bei Grundnahrungsmitteln und ermöglicht ein schnelleres Wachstum in Programmen für Spezialkulturen und Rasenflächen.
Einblicke nach Kulturtyp
Getreide und Cerealien machten 2025 den größten Anteil von 42 % aus. Großflächige Getreidesysteme bevorzugen beschichtetes NPK aufgrund weniger Anwendungsvorgänge und reduzierter Betriebsunterbrechungen während enger Feldfenster. Landwirte schätzen die vorhersehbare Nährstofflieferung über wichtige Wachstumsphasen hinweg, was die Ertragsstabilität unterstützt und die Effizienz der Düngemittelverwendung verbessert. Die Akzeptanz wird durch die Möglichkeit unterstützt, Ernährungsprogramme über große landwirtschaftliche Flächen hinweg zu standardisieren und gleichzeitig den Arbeits- und Kraftstoffaufwand zu senken.
Einblicke nach Formulierungstyp
Granulate machten 2025 den größten Anteil von 66 % aus. Granulatformate passen gut zu gängigen Streugeräten und ermöglichen eine gleichmäßige Feldabdeckung im großen Maßstab. Sie unterstützen auch konsistente Handhabungs- und Lagerpraktiken in Vertriebsnetzwerken, was die Ausführung der letzten Meile verbessert. Granulate bleiben bevorzugt für großflächige Kulturen, bei denen Anwendungsgeschwindigkeit und Effizienz der Feldabdeckung Kaufentscheidungen beeinflussen.
Einblicke nach Produkttyp
Kontrollierte Freisetzung machte 2025 den größten Anteil von 58 % aus. Produkte mit kontrollierter Freisetzung führen aufgrund einer stärkeren Zeitsteuerung und einer konsistenteren Leistung über die Wachstumsphasen hinweg. Käufer wählen diese Produkte, wenn agronomische Programme die Effizienz der Nährstoffnutzung und eine messbare Reduzierung von Verlusten betonen. Angebote mit kontrollierter Freisetzung passen auch besser zu Ernährungsstrategien mit weniger Durchgängen, was die Akzeptanz sowohl in Rohstoff- als auch in hochwertigen Kultursystemen stärkt.
Einblicke nach Anwendung
Die Landwirtschaft machte 2025 den größten Anteil von 74 % aus. Die Landwirtschaft dominiert, weil beschichtetes NPK am weitesten in der großflächigen Pflanzenproduktion eingesetzt wird, wo betriebliche Effizienzen klare Rückflüsse schaffen. Großflächensysteme profitieren von reduzierten Wiederanwendungsanforderungen und vorhersehbarer Nährstoffverfügbarkeit. Die Akzeptanz wird durch mechanisierte landwirtschaftliche Praktiken und die Verfügbarkeit von Standardbeschichtungsformulierungen bei Händlern gestärkt.
Markttreiber
Ertragsstabilität und Effizienz der Nährstoffnutzung
Die Akzeptanz steigt, wo Landwirte Erträge unter strengeren agronomischen Zielen und variablen Wetterbedingungen schützen müssen. Biologisch abbaubares polymerbeschichtetes NPK unterstützt eine konsistentere Nährstoffverfügbarkeit und verbessert die Effizienz der Nährstoffnutzung, was den ROI von Düngemitteln in Systemen mit hohem Input stärkt. Es reduziert auch das Risiko von Unter- oder Überfütterung während kritischer Wachstumsphasen, indem es die Nährstoffversorgung über die Saison hinweg glättet.
Reduzierte Nährstoffverluste und Druck zur Einhaltung
Beschichtete Formulierungen helfen, Nährstoffverluste durch Auswaschung und Verflüchtigung zu begrenzen, indem sie die Freisetzungszeit näher an die Nachfrage der Pflanzen anpassen. Die Nachfrage steigt in Produktionsgebieten, in denen Programme zur Nährstoffverwaltung und Nachhaltigkeitsmetriken die Auswahl der Inputs und die Berichterstattung auf dem Hof beeinflussen. Dies schafft einen stärkeren Anreiz für Landwirte und Händler, Düngemittelprogramme mit Compliance- und Umweltleistungszielen in Einklang zu bringen.
- Zum Beispiel reduzierten Anwendungen von polymerbeschichtetem Harnstoff (PCU) die kumulierten Lachgasemissionen um 43,5–52,7% und die Ammoniakemissionen um 20,7–40,9% im Vergleich zu herkömmlichem Harnstoff bei 260 kg N pro Hektar, während vergleichbare Erträge beibehalten wurden, was direkt die Umweltleistungsmetriken unterstützt, ohne die Produktivität zu opfern.
Betriebskosteneinsparungen durch weniger Anwendungen
Große Betriebe profitieren von weniger Düngemittelanwendungszyklen pro Saison, was den Arbeitsaufwand, die Kraftstoffbelastung und die Unterbrechungen auf dem Feld reduziert. Dieser betriebliche Vorteil ist besonders wertvoll während enger Anwendungsfenster und im großflächigen Getreide- und Kornanbau. Reduzierter Feldverkehr unterstützt auch ein besseres Bodenstrukturmanagement, was die langfristige Produktivität in intensiven Systemen verbessert.
Integration der Präzisionslandwirtschaft und wiederholter Einkauf
Die Kompatibilität mit variabler Applikationsrate und datenbasierter Nährstoffplanung stärkt die Akzeptanz, da beschichtetes NPK in Programme passt, die auf Ertragsstabilität und Inputeffizienz fokussiert sind. Landwirte kaufen zunehmend beschichtetes NPK zusammen mit Bodentests, Beratungsdiensten und sensorgesteuerter Planung, während Zuverlässigkeit der Versorgung und konsistente Produktleistung den wiederholten Einkauf unterstützen. Eine breitere Integration mit Agronomieplattformen von Händlern und kulturspezifischen Empfehlungen verbessert ebenfalls die Entscheidungssicherheit und beschleunigt die breitere Nutzung.
- Zum Beispiel reduzierte ein GPS-geführtes Programm zur variablen Düngung auf einem großen Weizenbetrieb den Düngemittelverbrauch um 30% und erhöhte den Weizenertrag pro Hektar um 12%, wobei der Betreiber 25% kürzere Anwendungszeiten meldete, was veranschaulicht, wie beschichtete und präzisionsangewandte Düngemittel durch messbare Effizienz- und Leistungssteigerungen den wiederholten Einkauf unterstützen.
Marktherausforderungen
Die Kosten bleiben das hartnäckigste Hindernis, da polymerbeschichtete Formulierungen typischerweise einen Aufpreis gegenüber herkömmlichem NPK haben, was die Amortisation empfindlich gegenüber Erntepreisen und saisonalen Wetterbedingungen macht. Die Einführung verlangsamt sich in Regionen mit begrenzter Unterstützung durch Beratungsdienste, wo Landwirte möglicherweise kein Vertrauen in die Auswahl von Freisetzungsprofilen haben, die auf Bodentemperatur, Bewässerungspraktiken und Erntekalender abgestimmt sind. Leistungsvariabilität kann auftreten, wenn Lager- und Handhabungsbedingungen suboptimal sind, insbesondere in feuchten Klimazonen, wo Produktstabilität und Beschichtungsintegrität eine bessere logistische Disziplin erfordern. Diese Faktoren schaffen eine höhere Entscheidungsschwelle für kleine und mittlere Betriebe.
Die Marktdurchdringung wird auch durch Bildungslücken über das Produkt, Wechselunwilligkeit und inkonsistenten Zugang zu maßgeschneiderten Formulierungen über Händlernetzwerke eingeschränkt. In ausgereiften Agrargebieten kann die Nachfrage stagnieren, wenn herkömmliche Düngemittelprogramme bereits akzeptable Erträge zu niedrigeren Anfangskosten erzielen. Der Wettbewerbsdruck belastet weiter die Margen, da Lieferanten versuchen, ihren Marktanteil durch Preis- oder Bündelungsstrategien zu verteidigen. Diese Einschränkungen halten die Einführung trotz günstiger langfristiger Wachstumsgrundlagen in verschiedenen Regionen und Anbausystemen ungleichmäßig.
- Zum Beispiel zeigte ein Feldversuch mit Gemüse im Jahr 2025 in China unter Verwendung von polymerbeschichtetem Harnstoff eine Verbesserung der Stickstoffnutzungseffizienz um etwa 48–50 % und eine Reduzierung der Lachgasemissionen um bis zu 53 % im Vergleich zu herkömmlichem Harnstoff. Dennoch bleibt die Akzeptanz lokal begrenzt, da solche quantifizierten Vorteile nicht weit verbreitet über Einzelhandels- und Beratungswege kommuniziert werden.
Markttrends und Chancen
Produktinnovationstrends konzentrieren sich auf Beschichtungen, die die biologische Abbaubarkeit mit einem vorhersehbaren Freisetzungsverhalten bei unterschiedlichen Bodentemperaturen und Bewässerungsmethoden in Einklang bringen. Anbieter positionieren beschichtetes NPK zunehmend in Ernährungsprogrammen mit weniger Anwendungen, unterstützt durch verbesserte Feldanleitungen, Entscheidungshilfen und Kompatibilität mit gängigen Streugeräten. Die Vertriebsstrategien verlagern sich hin zu einer engeren Koordination mit Agronomiediensten, bei denen die Produktauswahl auf Bodenuntersuchungen und Feldvorgaben abgestimmt ist. Der Markt sieht auch eine breitere Kombination mit Präzisionsplattformen, die den Wert „Inputs + Beratung“ stärken.
Chancen sind am stärksten in Regionen, in denen die Effizienz von Düngemitteln zu einer Beschaffungspriorität wird und in denen höherwertige Kulturen Premium-Ernährungsprogramme rechtfertigen. Das Wachstumspotenzial bleibt in der Gartenbau- und exportorientierten Lieferkette ungenutzt, wo Qualitätskonsistenz und Nährstofftiming direkte wirtschaftliche Auswirkungen haben. Die Expansion in aufstrebende landwirtschaftliche Cluster mit verbesserter Mechanisierung kann das Volumen von Granulaten und Pellets erweitern, während maßgeschneiderte Mischungen die Durchdringung bei Spezialkulturen vertiefen können. Diese Trends unterstützen weiterhin das Wachstum sowohl in entwickelten Märkten als auch in wachstumsstarken Agrarwirtschaften bis 2032.
- Zum Beispiel können biologisch abbaubare polymerbeschichtete NPK-Formulierungen, die in intensiven europäischen Systemen eingesetzt werden, die Nährstofffreisetzung auf bis zu 180 Tage verlängern, was eine Reduzierung der Düngemittelrate um 15–25 % bei hochwertigen Kulturen ermöglicht, ohne die Erträge unter den EU-Verwaltungsvorgaben zu beeinträchtigen.
Regionale Einblicke
Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 32 %. Die Nachfrage wird durch großflächige Reihenfruchtbetriebe unterstützt, die weniger Feldüberfahrten, vorhersehbare Nährstofftiming und Kompatibilität mit mechanisierten Anwendungen schätzen. Die Region profitiert von einem ausgereiften Vertrieb von Spezialdüngemitteln und Agronomieunterstützung, die die Produktauswahl und das Vertrauen verbessern. Das Wachstum bleibt stabil, da beschichtete Produkte in mehr landwirtschaftliche Programme expandieren, die sich auf Effizienz und Nachhaltigkeitsberichterstattung konzentrieren.
Europa
Europa hielt 2025 einen Umsatzanteil von 24 %. Die Akzeptanz wird durch stärkere Erwartungen an die Nährstoffverwaltung und den Fokus auf Umweltkonformität in intensiven Anbauregionen vorangetrieben. Landwirte priorisieren zunehmend Inputs, die Nährstoffverluste reduzieren und gleichzeitig die Ertragskonsistenz aufrechterhalten, insbesondere in Systemen mit hohem Input. Die Produktaufnahme wird dort gestärkt, wo Beratungssysteme Felddaten in die Auswahl von Freisetzungsprofilen umsetzen können.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich das schnellste Wachstum von 2025 bis 2032 verzeichnen. Die Expansion wird durch die Skalierung der kommerziellen Landwirtschaft, die Verbesserung der Mechanisierung und den steigenden Fokus auf Input-Effizienz in den wichtigsten Produktionsländern unterstützt. Das Nachfragewachstum ist am stärksten dort, wo die Intensivierung der Landwirtschaft und der Anbau höherwertiger Kulturen den Nutzen einer kontrollierten Nährstoffzufuhr erhöhen. Die Expansion des Vertriebs und agronomiegesteuerte Programme erweitern weiterhin den adressierbaren Markt.
Südamerika
Südamerika hatte 2025 einen Umsatzanteil von 9 %. Die Einführung wird durch kommerzielle Landwirtschaftssysteme und exportorientierte Kulturen unterstützt, die Wert auf Ertragssicherheit und konsistente Ernährung legen. Die Durchdringung von beschichtetem NPK wächst dort, wo Plantagenbetriebe weniger Anwendungszyklen und Arbeitseffizienz schätzen. Eine breitere Akzeptanz hängt von der Abdeckung durch Händler, der Preiszugänglichkeit und der Unterstützung durch Beratungsdienste ab.
Mittlerer Osten und Afrika
Mittlerer Osten und Afrika hatten 2025 einen Umsatzanteil von 7 %. Effizienzorientierte Düngung ist ein Haupttreiber, insbesondere in wasserarmen und inputbeschränkten landwirtschaftlichen Umgebungen. Die Einführung nimmt zu, wo Landwirte die Maximierung der Nährstoffaufnahme pro Einheit des aufgebrachten Düngers priorisieren. Das Marktwachstum hängt von der Verbesserung des Zugangs zu spezialisierten Produkten und einer stärkeren agronomischen Unterstützung ab.
Wettbewerbslandschaft
Der Markt zeigt eine Mischung aus globalen Düngemittelkonzernen und spezialisierten Anbietern von kontrolliert freisetzenden Produkten, die in Bezug auf Beschichtungsleistung, Freisetzungskonsistenz, Produktportfoliobreite und Händlerbeziehungen konkurrieren. Größenvorteile sind in der Herstellung, Beschaffung und Reichweite der Vertriebskanäle von Bedeutung, während Nischenanbieter durch agronomische Unterstützung und kulturspezifische Positionierung konkurrieren. Die Differenzierung erstreckt sich zunehmend über das Produkt hinaus auf dienstleistungsorientierte Strategien wie Beratungsunterstützung, Feldprogramme und präzise Anwendungsabstimmung. Die Wettbewerbsintensität bleibt hoch, da Anbieter ein Gleichgewicht zwischen Premiumpreisen und der Notwendigkeit, die Einführung in preissensiblen landwirtschaftlichen Segmenten zu erweitern, halten müssen.
Haifa Group – Das Unternehmen ist auf kontrolliert freisetzende Düngemittel spezialisiert, die auf polymerbeschichteten Granulaten basieren und darauf ausgelegt sind, die Nährstoffdiffusion für eine saisonlange Versorgung zu regulieren. Der Ansatz betont Ernährungsprogramme mit einer einzigen Anwendung, die die Nährstoffverfügbarkeit an den Bedarf der Pflanzen in den Wachstumsphasen anpassen. Es positioniert kontrolliert freisetzende Lösungen, um die Häufigkeit der Nachanwendung zu reduzieren und die Nährstoffnutzungseffizienz sowohl in großflächigen als auch in spezialisierten Anbausystemen zu verbessern. Die Portfoliostrategie unterstützt standardisierte Ernährungspläne und betriebliche Einfachheit für Landwirte, die große Flächen bewirtschaften.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Haifa Group
- DeltaChem GmbH
- Florikan ESA LLC
- ICL Group Ltd / ICL Specialty Fertilizers
- J.R. Simplot Company
- Nutrien Ltd.
- Yara International ASA
- BASF
- The Mosaic Company
- COMPO EXPERT GmbH
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden dabei zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Jüngste Entwicklungen
- Im Februar 2026 verlängerte BASF eine Partnerschaft für Düngemitteltechnologie bis 2030 und stärkte damit die kontinuierliche Investition in effizienzsteigernde Düngemittellösungen, die mit den Zielen zur Emissionsreduktion übereinstimmen.
- Im März 2025 bestätigte die Haifa Group eine Investition von 30 Millionen Euro für den Bau einer neuen Multicote™-Produktionsanlage in Südfrankreich zur Herstellung von kontrolliert freisetzenden Düngemitteln mit einer neu entwickelten biologisch abbaubaren Beschichtung, die den kommenden EU-Vorschriften zu Mikroplastikrückständen entspricht.
- Im August 2024 unterzeichnete ICL Group Ltd / ICL Specialty Fertilizers einen mehrjährigen Vertriebsvertrag in China, der bis 2028 läuft und die Reichweite in einem schnell wachsenden regionalen Markt stärkt.
- Im April 2024 erweiterte die Haifa Group ihre Zusammenarbeit in Indien, um Innovation und Nachhaltigkeit in der Pflanzenernährung zu unterstützen und den Zugang zu effizienten Düngemitteln in einem wachstumsstarken Adoptionsumfeld zu verbessern.
Berichtsumfang
| Berichtsmerkmal | Details |
| Marktwert im Jahr 2025 | 565,98 Millionen USD |
| Umsatzprognose für 2032 | 1.124,17 Millionen USD |
| Wachstumsrate (CAGR) | 10,3% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Pflanzentyp (Getreide und Cerealien, Hülsenfrüchte und Ölsaaten, Handelsfrüchte, Obst und Gemüse, Rasen und Zierpflanzen); Nach Formulierungstyp (Granulate, Pulver, Pellets); Nach Produkttyp (Langsam freisetzend, Kontrolliert freisetzend); Nach Anwendung (Landwirtschaft, Gartenbau, Rasen & Zierpflanzen, Andere); Nach Region (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika) |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Haifa Group; DeltaChem GmbH; Florikan ESA LLC; ICL Group Ltd / ICL Specialty Fertilizers; J.R. Simplot Company; Nutrien Ltd.; Yara International ASA; BASF; The Mosaic Company; COMPO EXPERT GmbH |
Segmentierung
Nach Pflanzentyp
- Getreide und Cerealien
- Hülsenfrüchte und Ölsaaten
- Handelsfrüchte
- Obst und Gemüse
- Rasen und Zierpflanzen
Nach Formulierungstyp
- Granulate
- Pulver
- Pellets
Nach Produkttyp
- Langsam freisetzend
- Kontrolliert freisetzend
Nach Anwendung
- Landwirtschaft
- Gartenbau
- Rasen & Zierpflanzen
- Andere
Nach Region
- Nordamerika
- Europa
- Asien-Pazifik
- Südamerika
- Naher Osten und Afrika
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für bioabbaubare polymerbeschichtete NPK-Produkte im Jahr 2025 und wie lautet die Prognose für 2032?
Wie hoch wird die erwartete Wachstumsrate des Marktes im Zeitraum von 2025 bis 2032 sein?
Welche Region wird den Markt im Jahr 2025 anführen?
Welche Region wird voraussichtlich bis 2032 am schnellsten wachsen?
Welches Pflanzenarten-Segment hält 2025 den größten Anteil?
Wer sind die Hauptakteure, die auf diesem Markt tätig sind?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 565.98 million → 2032: USD 1,124.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market Drivers
- 3.3 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market Restraints & Challenges
- 3.4 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für biologisch abbaubare polymerbeschichtete NPK-Dünger Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
