
Überblick über den Markt für Laborfiltration:
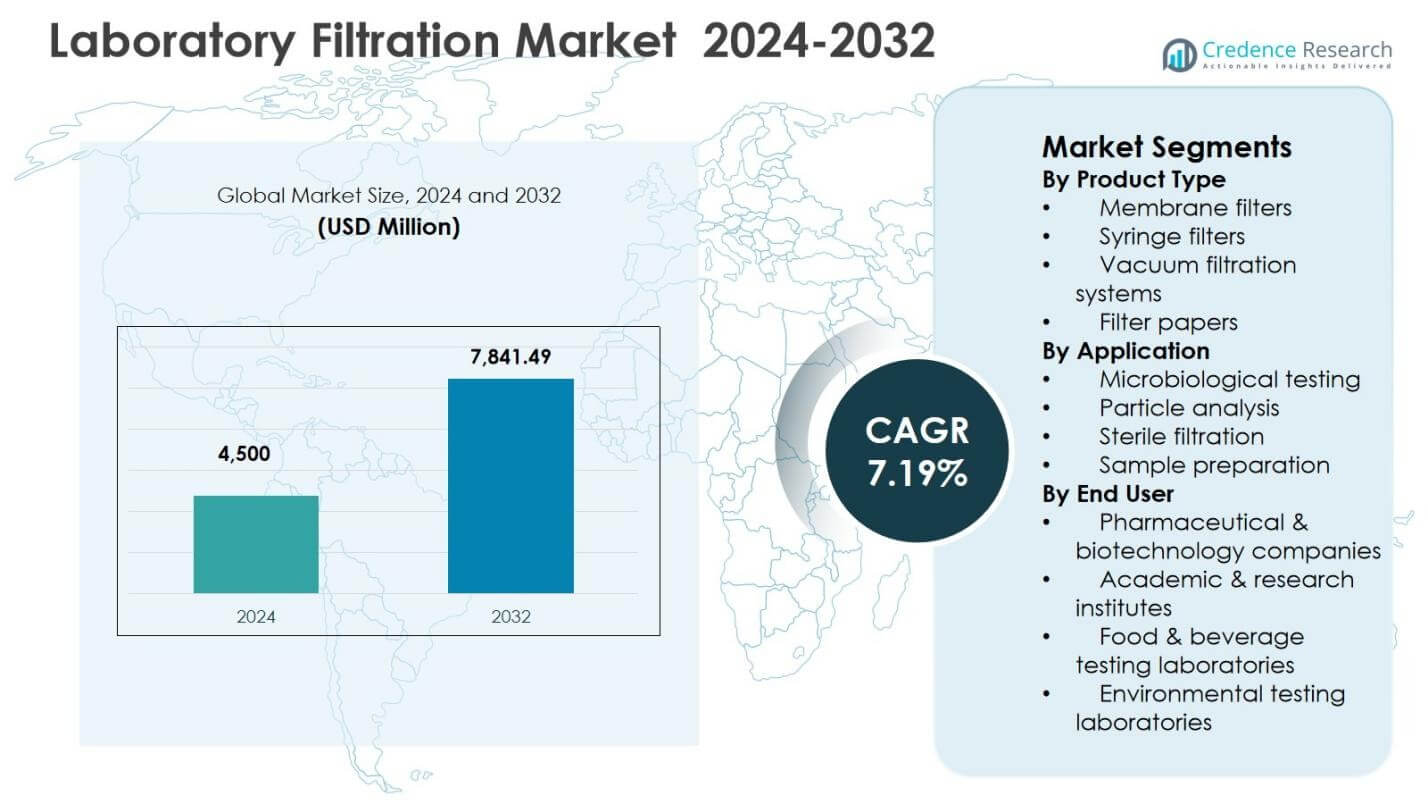
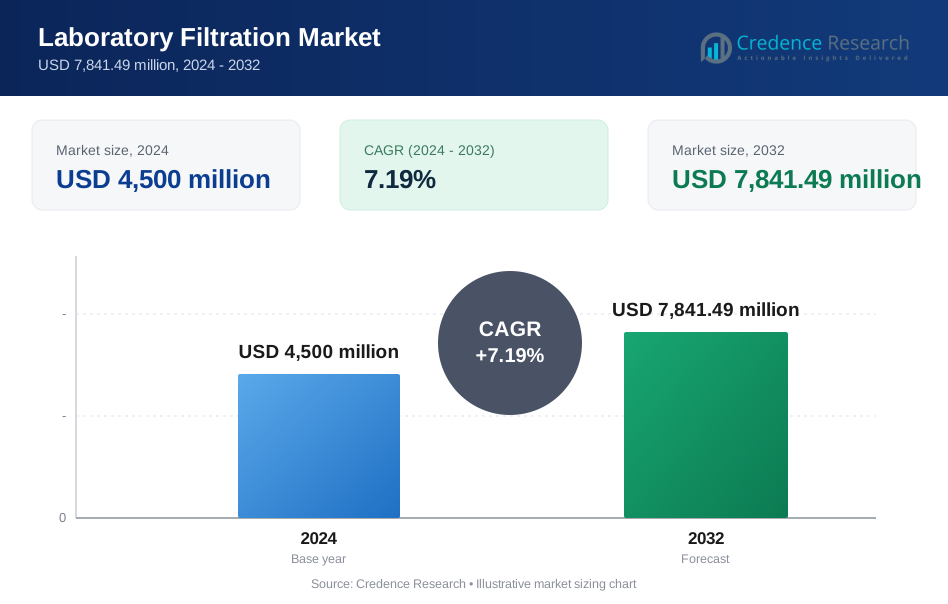
Die Marktgröße für Laborfiltration wurde im Jahr 2024 auf 4.500 Millionen USD geschätzt und soll bis 2032 7.841,49 Millionen USD erreichen, mit einer CAGR von 7,19 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Laborfiltration 2024 | 4.500 Millionen USD |
| Laborfiltrationsmarkt, CAGR | 7,19 % |
| Marktgröße für Laborfiltration 2032 | 7.841,49 Millionen USD |
Einblicke in den Markt für Laborfiltration
- Das Marktwachstum wird durch die steigende Produktion in der Pharma- und Biotechnologie, die zunehmende klinische Diagnostik und die Erweiterung der mikrobiologischen Tests angetrieben, wobei Membranfilter das Produktsegment mit einem Anteil von 8 % im Jahr 2024 aufgrund ihrer hohen Effizienz und sterilen Anwendungen anführen.
- Laufende Trends umfassen die starke Einführung von Membran- und Einwegfiltrationstechnologien, das Wachstum in sterilen Filtrationsanwendungen mit einem Anteil von 6 % und die steigende Nachfrage von Umwelt- und Lebensmittelprüflaboren weltweit.
- Die Marktexpansion steht vor Einschränkungen durch die hohen Kosten fortschrittlicher Filtrationssysteme und strenge regulatorische und Validierungsanforderungen, die die Einführung in kleinen und mittelgroßen Laboren begrenzen können.
- Regional führte Nordamerika mit einem Marktanteil von 36,8 % im Jahr 2024, gefolgt von Europa mit 28,4 % und Asien-Pazifik mit 23,6 %, während Lateinamerika und der Nahe Osten & Afrika zusammen den verbleibenden Anteil ausmachten, unterstützt durch den allmählichen Infrastrukturausbau.
Analyse der Marktsegmentierung für Laborfiltration:
Nach Produkttyp:
Der Markt für Laborfiltration nach Produkttyp wird von Membranfiltern angeführt, die im Jahr 2024 einen Marktanteil von 41,8 % ausmachten, angetrieben durch ihre hohe Filtrationseffizienz, chemische Verträglichkeit und Eignung für sterile und analytische Anwendungen. Membranfilter werden aufgrund der präzisen Porengrößenkontrolle häufig in der pharmazeutischen Qualitätskontrolle und mikrobiologischen Tests eingesetzt. Spritzenfilter folgten mit einem Anteil von 26,4 %, unterstützt durch den steigenden Bedarf an Probenvorbereitung. Vakuumfiltrationssysteme hielten 18,7 %, profitierten von hochdurchsatzfähigen Laborabläufen, während Filterpapiere 13,1 % beitrugen, hauptsächlich verwendet in Routine- und Ausbildungslaboren.
- Zum Beispiel verwendet Sirion Biotech GmbH Sartorius Sartoclear Dynamics Lab mit Multistation, um bis zu 6 L virale Vektorlösungen in Minuten zu klären und hohe rAAV-Ausbeuten für die nachgelagerte FPLC bereit zu machen.
Nach Anwendung:
Nach Anwendung dominierte die sterile Filtration den Markt für Laborfiltration mit einem Anteil von 38,6 % im Jahr 2024, unterstützt durch die steigende pharmazeutische Produktion, die Entwicklung von Biologika und strenge Anforderungen an die Kontaminationskontrolle. Sterile Filtration ist entscheidend, um die Produktsicherheit während der Arzneimittelherstellung und der klinischen Forschung zu gewährleisten. Mikrobiologische Tests machten 27,9 % aus, angetrieben durch vermehrte diagnostische Tests und Vorschriften zur Lebensmittelsicherheit. Die Probenvorbereitung erfasste 20,3 %, unterstützt durch das Wachstum der analytischen Forschung, während die Partikelanalyse 13,2 % ausmachte, hauptsächlich verwendet in der Materialwissenschaft und Umweltüberwachungsanwendungen.
- Zum Beispiel bietet Sartorius Sartolab® P20 Druckfilter (20 cm² Oberfläche) für die Probenvorbereitung in der Partikelanalyse an, die Chargen von bis zu 10 L verarbeiten, um Schwermetalle und Chlor im Wasser mit den höchsten Durchflussraten zu erkennen.
Nach Endverbraucher: Basierend auf den Endverbrauchern hielten pharmazeutische und biotechnologische Unternehmen den größten Anteil von 46,2 % im Jahr 2024, angetrieben durch die Erweiterung der Arzneimittelpipelines, die Impfstoffherstellung und die Einhaltung von Vorschriften für Filtrationsprozesse. Diese Organisationen sind stark auf fortschrittliche Filtrationstechnologien für F&E und Produktionsprozesse angewiesen. Akademische und Forschungseinrichtungen machten 22,8 % aus, unterstützt durch staatlich finanzierte Forschungsaktivitäten. Lebensmittel- und Getränketestlabore erfassten 17,1 %, angetrieben durch Anforderungen an die Qualitätssicherung, während Umweltprüflabore 13,9 % ausmachten, unterstützt durch steigende Initiativen zur Überwachung der Wasser- und Luftqualität.
Wichtige Wachstumstreiber
Steigende pharmazeutische und biotechnologische Produktion
Der Markt für Laborfiltration wird stark durch die rasche Expansion der pharmazeutischen und biotechnologischen Produktion angetrieben, unterstützt durch zunehmende Arzneimittelzulassungen, Impfstoffentwicklung und Biologika-Produktion. Filtration spielt eine entscheidende Rolle bei der Sicherstellung der Sterilität, Produktreinheit und Einhaltung von Vorschriften in Forschungs-, Qualitätskontroll- und Herstellungsprozessen. Wachsende Investitionen in Biologika, Zell- und Gentherapien und Biosimilars haben die Nachfrage nach Membran- und Sterilfiltrationsprodukten erhöht. Darüber hinaus verstärken strenge regulatorische Standards, die von globalen Gesundheitsbehörden auferlegt werden, weiterhin die Einführung leistungsstarker Laborfiltrationslösungen.
- Zum Beispiel ermöglichen Mercks Stericup- und Steritop-Systeme, ausgestattet mit Millipore Express® PLUS-Membranen, die sterile Filtration von Zellkulturmedien, Puffern und Reagenzien in Volumina von 150 ml bis 1.000 ml.
Wachstum in klinischen, diagnostischen und mikrobiologischen Tests
Das zunehmende Volumen an klinischen Diagnostik- und mikrobiologischen Tests ist ein weiterer wesentlicher Wachstumstreiber für den Markt für Laborfiltration. Die steigende Prävalenz von Infektionskrankheiten, lebensmittelbedingten Krankheiten und chronischen Erkrankungen hat die Labortestaktivitäten erheblich ausgeweitet. Filtrationssysteme werden häufig in der Probenvorbereitung, Pathogenerkennung und Kontaminationskontrollprozessen eingesetzt. Die Expansion von Diagnostiklabors, insbesondere in aufstrebenden Volkswirtschaften, zusammen mit erhöhter Finanzierung für die öffentliche Gesundheitsinfrastruktur, beschleunigt weiterhin die Nachfrage nach zuverlässigen und effizienten Laborfiltrationstechnologien.
- Zum Beispiel bietet Sartorius AG Ultrafiltrationsgeräte wie Vivaspin® für die klinische Diagnostik an, um Krankheitsmarker wie Bence-Jones-Protein aus Blutserum, Urin und Liquorproben bei der Multiplen Myelom-Diagnostik zu konzentrieren.
Erweiterung akademischer und industrieller Forschungsaktivitäten
Wachsende Investitionen in akademische Forschung, Innovationen in den Lebenswissenschaften und industrielle F&E-Aktivitäten treiben die Nachfrage nach Laborfiltration an. Universitäten, Forschungsinstitute und Auftragsforschungsorganisationen verlassen sich zunehmend auf fortschrittliche Filtrationslösungen für analytische Tests, Materialwissenschaftsstudien und Umweltanalysen. Regierungsfinanzierungsprogramme und private Forschungsgelder haben die Laborinfrastruktur weltweit gestärkt. Die zunehmende Komplexität von Forschungsabläufen, gepaart mit dem Bedarf an präzisen und reproduzierbaren Ergebnissen, unterstützt weiterhin das anhaltende Wachstum der Akzeptanz von Laborfiltrationsprodukten.
Wichtige Trends & Chancen
Verlagerung hin zu fortschrittlichen Membran- und Einwegfiltrationstechnologien
Ein wichtiger Trend im Markt für Laborfiltration ist die zunehmende Akzeptanz fortschrittlicher Membrantechnologien und Einwegfiltrationssysteme. Labore verlagern sich zunehmend hin zu Einwegfiltrationsprodukten, um das Risiko von Kreuzkontaminationen zu verringern, die Anforderungen an die Reinigungsvalidierung zu minimieren und die Betriebseffizienz zu verbessern. Fortschritte in der Polymerwissenschaft haben die Haltbarkeit, chemische Beständigkeit und Durchflussraten von Membranen verbessert. Dieser Trend schafft starke Chancen für Hersteller, anwendungsspezifische, leistungsstarke Filtrationslösungen zu entwickeln, die auf biopharmazeutische und diagnostische Labore zugeschnitten sind.
- Zum Beispiel integrieren Merck Millipore's Mobius® Einweg-Endfüllbaugruppen Durapore® PVDF- und Millipore Express® PES-Membranen für die sterile Filtration in Biopharma-Prozessen.
Steigende Nachfrage aus Umwelt- und Lebensmittelprüflaboren
Der zunehmende Fokus auf Umweltverträglichkeit und Lebensmittelsicherheit schafft neue Wachstumschancen für den Markt für Laborfiltration. Strengere Vorschriften in Bezug auf Wasserqualität, Luftverschmutzung und Lebensmittelkontamination führen zu höheren Testvolumina in Umwelt- und Lebensmittellaboren. Filtrationssysteme sind unerlässlich für die Probenkonzentration, Partikelentfernung und mikrobiologische Analyse. Die Ausweitung von Umweltüberwachungsprogrammen und globale Handelsanforderungen im Lebensmittelbereich werden voraussichtlich eine anhaltende Nachfrage nach Laborfiltrationsprodukten im Prognosezeitraum erzeugen.
- Zum Beispiel eliminieren Sigma Aldrich's Stericup® E und Steritop® E sterile Filter den Plastiktrichter, indem sie direkt an Medienflaschen angebracht werden, wodurch der Plastikmüll pro Einheit um 23-48% reduziert und der Verpackungsbedarf verringert wird.
Wichtige Herausforderungen
Hohe Kosten fortschrittlicher Filtrationssysteme
Eine der wichtigsten Herausforderungen für den Markt für Laborfiltration sind die relativ hohen Kosten fortschrittlicher Filtrationsprodukte und -systeme. Hochleistungsmembranen, sterile Filtrationseinheiten und automatisierte Filtrationsgeräte erfordern erhebliche Anfangsinvestitionen. Kleinere Labore und Forschungseinrichtungen mit begrenztem Budget zögern möglicherweise, hochwertige Filtrationslösungen zu übernehmen. Darüber hinaus können wiederkehrende Kosten für Verbrauchsmaterialien und Ersatzteile die Marktdurchdringung weiter einschränken, insbesondere in kostenempfindlichen Schwellenländern.
Strenge regulatorische und Validierungsanforderungen
Der Markt für Laborfiltration steht vor Herausforderungen im Zusammenhang mit komplexen regulatorischen und Validierungsanforderungen, insbesondere in pharmazeutischen und biotechnologischen Anwendungen. Filtrationsprodukte müssen strengen Qualitäts-, Sicherheits- und Leistungsstandards entsprechen, was die Produktentwicklungszeit und die Einhaltungskosten für Hersteller erhöht. Validierungs- und Dokumentationsanforderungen können auch die Produktakzeptanz bei Endnutzern verlangsamen. Die Navigation durch unterschiedliche regulatorische Rahmenbedingungen in verschiedenen Regionen bleibt eine kritische Herausforderung, insbesondere für Unternehmen, die auf globalen Märkten tätig sind.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für Laborfiltration mit einem Marktanteil von 36,8 % im Jahr 2024, angetrieben durch eine starke pharmazeutische Produktion, fortschrittliche Forschungsinfrastruktur und eine hohe Akzeptanz von sterilen Filtrationstechnologien. Die Vereinigten Staaten führen das regionale Wachstum aufgrund signifikanter Investitionen in biopharmazeutische F&E, klinische Diagnostik und Innovationen in den Lebenswissenschaften an. Strenge regulatorische Standards für Arzneimittelsicherheit und Laborqualitätskontrolle unterstützen weiterhin die anhaltende Nachfrage nach Membran- und Spritzenfiltern. Die Präsenz großer Hersteller von Filtrationsprodukten und Vertragsforschungsorganisationen stärkt die Marktexpansion in akademischen, industriellen und diagnostischen Laboren weiter.
Europa
Europa machte einen Anteil von 28,4 % am Markt für Laborfiltration im Jahr 2024 aus, unterstützt durch gut etablierte pharmazeutische Industrien, starke akademische Forschungsfinanzierung und strenge Qualitätsvorschriften. Länder wie Deutschland, das Vereinigte Königreich und Frankreich treiben die Nachfrage durch erhöhte Biologika-Produktion und Umweltprüfungsaktivitäten an. Regulatorische Rahmenbedingungen, die auf Kontaminationskontrolle und Produktsicherheit abzielen, beschleunigen die Einführung fortschrittlicher Filtrationslösungen. Das Wachstum in Lebensmittelsicherheits- und Umweltüberwachungslaboren, gepaart mit steigenden Umweltüberwachungsinitiativen, verstärkt weiterhin die Marktexpansion in Westeuropa und Nordeuropa.
Asien-Pazifik
Asien-Pazifik hielt einen Marktanteil von 23,6 % im Jahr 2024, was das schnelle Wachstum in der pharmazeutischen Produktion, Diagnostik und Forschungstätigkeiten in China, Indien, Japan und Südkorea widerspiegelt. Der Ausbau der Gesundheitsinfrastruktur und zunehmende Investitionen in biotechnologische Forschung sind wichtige Wachstumstreiber. Die steigende Anzahl akademischer Institutionen und Vertragsforschungsorganisationen hat die Nachfrage nach Laborfiltrationsprodukten erheblich erhöht. Regierungsinitiativen zur Unterstützung der inländischen pharmazeutischen Produktion und Umweltprüflabore stärken das regionale Wachstum weiter und machen Asien-Pazifik zur am schnellsten wachsenden Region im Markt für Laborfiltration.
Lateinamerika
Lateinamerika erfasste einen Anteil von 6,7 % am Markt für Laborfiltration im Jahr 2024, angetrieben durch die allmähliche Expansion der pharmazeutischen Produktion und diagnostischen Labordienstleistungen. Brasilien und Mexiko führen die regionale Nachfrage aufgrund verbesserter Gesundheitsinfrastruktur und eines verstärkten Fokus auf Qualitätsprüfungsstandards an. Das Wachstum in der Lebensmittelsicherheitsprüfung und in Umweltüberwachungsprogrammen unterstützt die Einführung von Filtrationsprodukten. Obwohl Budgetbeschränkungen schnelle Technologie-Upgrades einschränken, verbessern steigendes regulatorisches Bewusstsein und zunehmende private Gesundheitsinvestitionen weiterhin die Marktdurchdringung in wichtigen lateinamerikanischen Volkswirtschaften.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte im Jahr 2024 einen Marktanteil von 4,5% aus, unterstützt durch wachsende Investitionen in die Gesundheitsinfrastruktur, Umweltprüfungen und akademische Forschungseinrichtungen. Länder wie Saudi-Arabien, die VAE und Südafrika treiben die Nachfrage durch Modernisierungsinitiativen in Laboren voran. Der zunehmende Fokus auf die Überwachung der Wasserqualität und Lebensmittelsicherheitsvorschriften trägt zur stetigen Einführung von Laborfiltrationsprodukten bei. Während das Marktwachstum moderat bleibt, schaffen erweiterte diagnostische Fähigkeiten und staatlich unterstützte Gesundheitsprogramme weiterhin langfristige Chancen.
Segmentierungen des Laborfiltrationsmarktes
Nach Produkttyp
- Membranfilter
- Spritzenfilter
- Vakuumfiltrationssysteme
- Filterpapiere
Nach Anwendung
- Mikrobiologische Tests
- Partikelanalyse
- Sterilfiltration
- Probenvorbereitung
Nach Endverbraucher
- Pharmazeutische & Biotechnologieunternehmen
- Akademische & Forschungseinrichtungen
- Lebensmittel- & Getränketestlabore
- Umwelttestlabore
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Laborfiltrationsmarktes umfasst wichtige Akteure wie Merck KGaA, Thermo Fisher Scientific Inc., Danaher Corporation, Sartorius AG, 3M, GEA Group Aktiengesellschaft, STERIS, Avantor, Inc., ALFA LAVAL und Veolia Water Technologies. Der Markt bleibt mäßig konsolidiert, wobei führende Unternehmen sich auf Produktinnovationen, fortschrittliche Membrantechnologien und anwendungsspezifische Filtrationslösungen konzentrieren, um ihre Positionen zu stärken. Strategische Investitionen in Forschung und Entwicklung, Ausbau der Produktionskapazitäten und Entwicklung von Einweg- und Hochdurchsatzfiltrationsprodukten sind wichtige Wettbewerbsstrategien. Unternehmen legen auch Wert auf die Erweiterung der globalen Distribution und Partnerschaften mit pharmazeutischen, biotechnologischen und Forschungseinrichtungen. Die Einhaltung strenger regulatorischer Standards und die Fähigkeit, gleichbleibende Produktqualität zu liefern, definieren weiterhin die wettbewerbliche Differenzierung, während aufstrebende Akteure sich auf kostengünstige Lösungen konzentrieren, um preissensible Märkte zu erschließen.
Analyse der Hauptakteure
- Sartorius AG (Deutschland)
- Thermo Fisher Scientific Inc. (USA)
- Veolia Water Technologies (Frankreich)
- 3M (USA)
- ALFA LAVAL (Schweden)
- Avantor, Inc. (USA)
- GEA Group Aktiengesellschaft (Deutschland)
- Danaher Corporation (USA)
- STERIS (Irland)
- Merck KGaA (Deutschland)
Jüngste Entwicklungen
- Im September 2025 schloss Thermo Fisher Scientific die Übernahme des Geschäftsbereichs Reinigung und Filtration von Solventum ab und stärkte damit sein Filtrationsportfolio in Bioproduktions- und Reinigungsabläufen für Labor- und biopharmazeutische Anwendungen.
- Im Juni 2025 erweiterte Cytiva die Filtrationsproduktionskapazität durch die Einrichtung neuer Produktionslinien für Filtration in Pensacola, Florida, mit dem Ziel, die nordamerikanische Membranfilterproduktion um 20 % zu steigern.
- Im Jahr 2025 brachte Repligen das CTech™ SoloVPE PLUS System auf den Markt, eine fortschrittliche UV-basierte Technologie mit variablem Pfadlängen, die die Laborfiltrationsanalytik und Prozesskontrolle für Bioprozesslabore verbessert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Laborfiltration wird aufgrund steigender Forschungsaktivitäten in der Pharma- und Biotechnologie weiter wachsen.
- Die zunehmende Einführung von sterilen und Membranfiltrationstechnologien wird die Produktnachfrage in Laboren stärken.
- Das Wachstum bei Biologika, Impfstoffen und zellbasierten Therapien wird den anhaltenden Bedarf an Filtration antreiben.
- Die Volumina der diagnostischen und mikrobiologischen Tests werden steigen, was einen höheren Verbrauch von Filtrationsverbrauchsmaterialien unterstützt.
- Fortschritte bei Membranmaterialien werden die Filtrationseffizienz und Anwendungsvielfalt verbessern.
- Einweg- und Einwegfiltrationssysteme werden breitere Akzeptanz finden, um die Laborsicherheit und -effizienz zu erhöhen.
- Erweiterte Umwelt- und Lebensmitteltestvorschriften werden neue Möglichkeiten für die Einführung von Filtrationsprodukten schaffen.
- Schwellenländer werden aufgrund verbesserter Laborinfrastruktur und Forschungsfinanzierung schneller wachsen.
- Hersteller werden sich auf maßgeschneiderte und anwendungsspezifische Filtrationslösungen konzentrieren, um Wettbewerbsvorteile zu erlangen.
- Strategische Partnerschaften und die Erweiterung des globalen Vertriebs werden entscheidend für die langfristige Marktentwicklung bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Laborfiltration und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Laborfiltration voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Laborfiltration hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Laborfiltration antreiben?
Wer sind die führenden Unternehmen im Markt für Laborfiltration?
Welche Region hatte 2024 den größten Anteil am Markt für Laborfiltration?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Laborfiltration Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Laborfiltration Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,500 million → 2032: USD 7,841.49 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Laborfiltration Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Laborfiltration Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Laborfiltration Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Laborfiltration Market Drivers
- 3.3 Markt für Laborfiltration Market Restraints & Challenges
- 3.4 Markt für Laborfiltration Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Laborfiltration Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Laborfiltration Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Laborfiltration category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Laborfiltration Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Laborfiltration Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Laborfiltration market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Laborfiltration Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Laborfiltration Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Laborfiltration Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Laborfiltration (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Laborfiltration Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Laborfiltration Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Laborfiltration Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Laborfiltration Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Laborfiltration Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Laborfiltration Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Laborfiltration Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Laborfiltration Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Laborfiltration Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
