
Marktübersicht
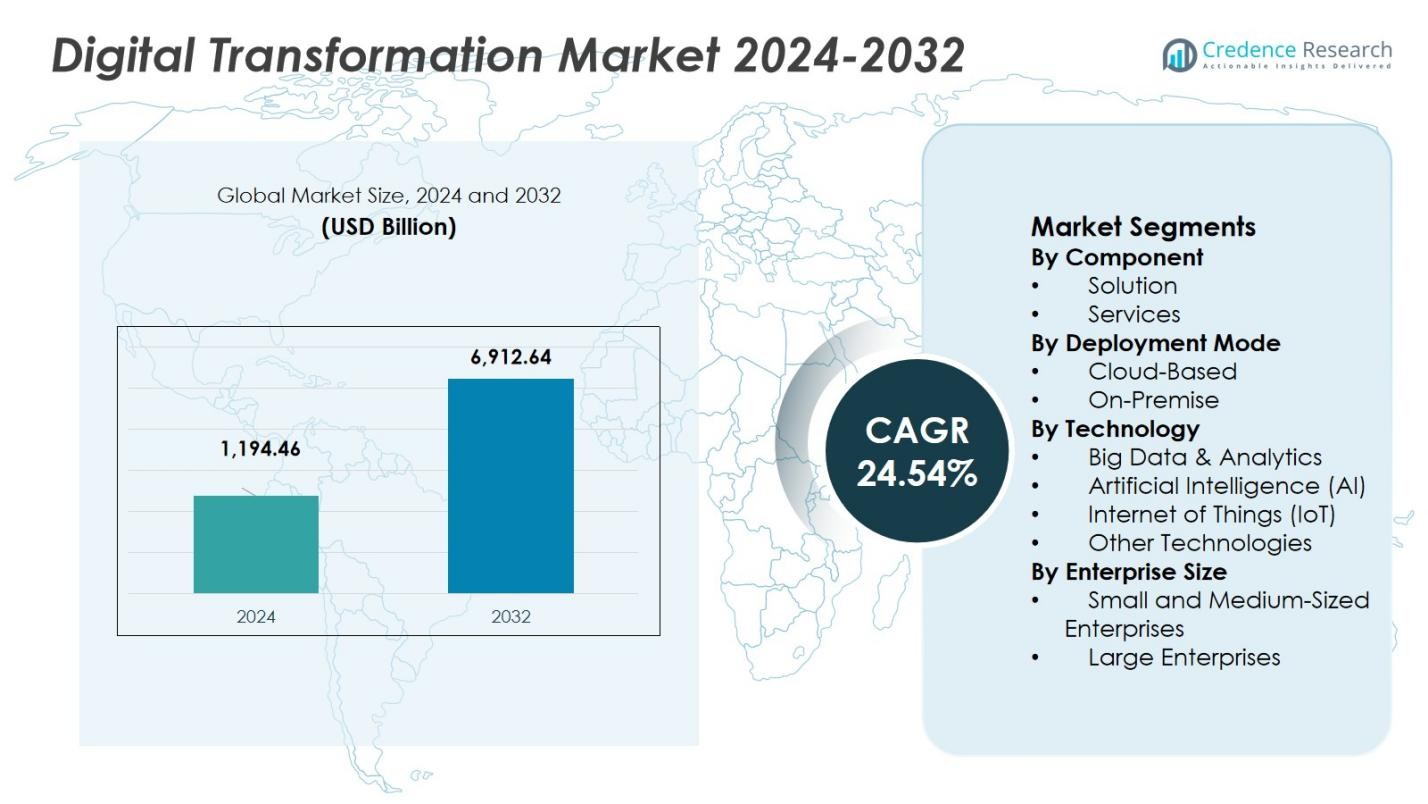
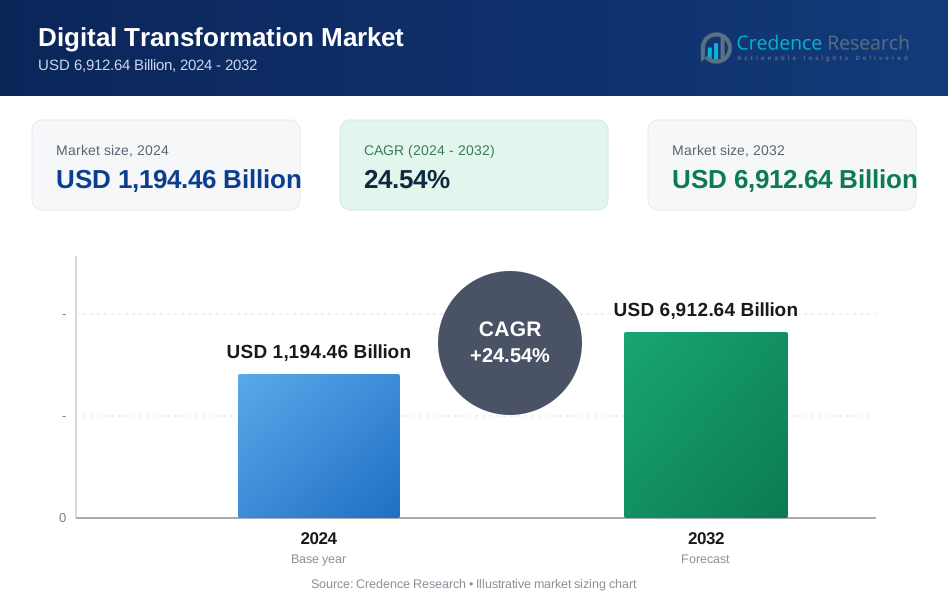
Der Markt für digitale Transformation wurde im Jahr 2024 auf 1.194,46 Milliarden USD geschätzt und wird voraussichtlich bis 2032 6.912,64 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 24,54 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für digitale Transformation 2024 | 1.194,46 Milliarden USD |
| Markt für digitale Transformation, CAGR | 24,54% |
| Marktgröße für digitale Transformation 2032 | 6.912,64 Milliarden USD |
Der Markt für digitale Transformation profitiert von der Präsenz erstklassiger Akteure, darunter IBM Corporation, Microsoft Corporation, Amazon Web Services, Inc., Google LLC, SAP SE, Cisco Systems, Inc., Salesforce, Inc., Oracle Corporation, Tata Consultancy Services Limited und Accenture Plc. Diese Unternehmen führen den Markt an, indem sie umfangreiche Cloud-Infrastrukturen, KI-gesteuerte Analysen, ERP/CRM-Suiten sowie umfassende Beratungs- und Managed-Services anbieten, die es Unternehmen ermöglichen, skalierbare, sichere und integrierte digitale Plattformen zu übernehmen. Regional konzentriert sich der Markt auf Nordamerika, das im Jahr 2024 einen Marktanteil von 43,2% hält, angetrieben durch hohe digitale Reife, weit verbreitete Cloud-Adoption und starke IT-Ausgaben von Unternehmen. In der Zwischenzeit entwickelt sich die Region Asien-Pazifik zu einem schnell wachsenden Zentrum, mit beschleunigten Investitionen in Cloud, KI, IoT und Datenanalysen, die die steigende digitale Adoption in den Bereichen Fertigung, Einzelhandel, Gesundheitswesen und öffentlicher Sektor fördern.
Markteinblicke
- Der Markt für digitale Transformation wurde im Jahr 2024 auf 1.194,46 Milliarden USD geschätzt und wird voraussichtlich bis 2032 6.912,64 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 24,54 % während des Prognosezeitraums.
- Technologische Fortschritte in den Bereichen KI, Cloud-Computing und IoT treiben das Marktwachstum voran, da Unternehmen diese Lösungen übernehmen, um die Betriebseffizienz zu verbessern, Kundenerlebnisse zu optimieren und Geschäftsprozesse zu rationalisieren.
- Die steigende Nachfrage nach cloudbasierten Lösungen sowie der Aufstieg von Automatisierung und Big-Data-Analysen bieten wichtige Trends und Chancen für Unternehmen, um Entscheidungsfindung und Vorhersagefähigkeiten zu verbessern.
- Schlüsselakteure wie IBM, Microsoft, AWS und SAP führen weiterhin den Markt an, indem sie ihre umfangreichen Portfolios in den Bereichen Cloud-Infrastruktur, KI und Beratung zur digitalen Transformation nutzen, um ihre Dominanz zu behaupten.
- Nordamerika hält den größten regionalen Anteil mit 43 %, gefolgt von Asien-Pazifik, das mit einem prognostizierten Anteil von 30 % schnell wächst, angetrieben durch starke Investitionen in Cloud- und KI-Technologien.
 Marktsegmentierungsanalyse:
Nach Komponente
Im Markt für digitale Transformation führt das Lösungssegment im Jahr 2024 mit einem dominanten Anteil von 63%. Diese Dominanz wird durch den zunehmenden Bedarf von Unternehmen an der Rationalisierung von Abläufen, der Verbesserung der Kundenerfahrungen und der Optimierung der Entscheidungsfindung angetrieben. Die Nachfrage nach cloudbasierter Software und integrierten digitalen Werkzeugen in verschiedenen Branchen, einschließlich Fertigung, Einzelhandel und Finanzen, unterstützt dieses Wachstum. Lösungen wie Software-as-a-Service (SaaS) sind entscheidend für die Bereitstellung skalierbarer, kosteneffizienter digitaler Transformationen und werden daher von Unternehmen jeder Größe stark nachgefragt.
- Zum Beispiel unterstützt die Cloud-Infrastruktur von Oracle die digitale Transformation durch skalierbare SaaS- und PaaS-Angebote, die es Unternehmen ermöglichen, Anwendungen und Datenmanagement zu modernisieren.
Nach Bereitstellungsmodus
Der cloudbasierte Bereitstellungsmodus hält im Jahr 2024 den größten Anteil mit 74% und profitiert von seiner Flexibilität, Skalierbarkeit und Kosteneffizienz. Unternehmen setzen zunehmend auf Cloud-Lösungen, um Remote-Arbeit zu verwalten, Daten sicher zu speichern und verschiedene Technologien nahtlos zu integrieren. Cloudbasierte Bereitstellungen bieten Skalierbarkeit und niedrigere Anfangskosten, was entscheidende Treiber für Organisationen sind, die sich in der digitalen Transformation befinden. Diese Faktoren, zusammen mit der wachsenden Nachfrage nach bedarfsgerechten Computerressourcen, treiben die Dominanz des cloudbasierten Modells auf dem Markt weiter voran.
- Zum Beispiel integrierte McDonald's Amazon Web Services (AWS) für sein Kassensystem und erreichte 8.600 Transaktionen pro Sekunde, wodurch die Leistungsziele um bis zu 66% übertroffen wurden.
Nach Technologie
Unter den Technologien, die die digitale Transformation vorantreiben, hält Big Data & Analytics im Jahr 2024 einen beträchtlichen Anteil von 32%. Die zunehmende Abhängigkeit von Daten für die Entscheidungsfindung in verschiedenen Branchen ist ein Schlüsselfaktor für die schnelle Einführung von Big-Data-Plattformen. Diese Technologien ermöglichen es Unternehmen, große Mengen an Informationen zu verarbeiten, Einblicke in das Kundenverhalten zu gewinnen und die betriebliche Effizienz zu optimieren. Die Integration von KI und IoT verstärkt die Leistungsfähigkeit von Big Data weiter, indem sie prädiktive Analysen und Echtzeit-Entscheidungen ermöglicht und so die weit verbreitete Einführung von Big-Data-Lösungen vorantreibt.
Wichtige Wachstumstreiber
Technologische Fortschritte und Innovation
Das schnelle Tempo technologischer Fortschritte ist ein Haupttreiber der digitalen Transformation in verschiedenen Branchen. Innovationen in den Bereichen Künstliche Intelligenz (KI), Maschinelles Lernen (ML), Internet der Dinge (IoT) und Big Data ermöglichen es Organisationen, Prozesse zu automatisieren, Kundenerfahrungen zu verbessern und die betriebliche Effizienz zu optimieren. Diese Technologien befähigen Unternehmen, in einer zunehmend digitalen Landschaft wettbewerbsfähig zu bleiben. Die wachsende Akzeptanz von Cloud-Computing sowie der Aufstieg von Edge-Computing beschleunigen die digitale Transformation weiter, indem sie skalierbare, flexible und kosteneffiziente Lösungen für Organisationen weltweit bieten.
- Zum Beispiel helfen die Edge-Computing-Dienste von Microsoft Azure Unternehmen, Anwendungen näher an Datenquellen bereitzustellen, die Echtzeit-Reaktionsfähigkeit zu verbessern und die Latenz zu reduzieren.
Steigende Nachfrage nach betrieblicher Effizienz
Organisationen wenden sich zunehmend der digitalen Transformation zu, um die betriebliche Effizienz zu steigern und Kosten zu senken. Durch die Integration automatisierter Workflows, Datenanalysen und cloudbasierter Lösungen können Unternehmen ihre Abläufe rationalisieren, die Ressourcennutzung optimieren und die Produktivität verbessern. Diese Verbesserungen führen direkt zu höherer Rentabilität und einem Wettbewerbsvorteil. Da Unternehmen in allen Sektoren bestrebt sind, Geschwindigkeit, Genauigkeit und Entscheidungsfindung zu verbessern, steigt die Nachfrage nach digitalen Transformationslösungen weiter an und treibt das Wachstum in diesem Markt an.
- Zum Beispiel hat Siemens die digitale Zwillingstechnologie implementiert, um den Betrieb zu simulieren, was die Ressourcennutzung verbesserte und die Wartungskosten um 15 % senkte.
Wachsende Fokussierung auf Kundenerfahrung
Kundenorientierung ist ein entscheidender Treiber für die digitale Transformation, da Unternehmen zunehmend darauf abzielen, die Kundenerfahrung zu verbessern. Die Nachfrage nach personalisierten, Echtzeit- und Omnikanal-Interaktionen hat dazu geführt, dass Unternehmen digitale Lösungen einführen, die bessere Kundenkenntnisse, schnellere Servicebereitstellung und nahtlose Interaktionen ermöglichen. Der Aufstieg mobiler Anwendungen, KI-gestützter Chatbots und CRM-Systeme hilft Unternehmen, effektiver mit Kunden zu interagieren, was zu höherer Zufriedenheit und Loyalität führt. Da sich die Kundenerwartungen weiterentwickeln, sind Organisationen gezwungen, digitale Technologien zu nutzen, um diesen Anforderungen gerecht zu werden und im wettbewerbsintensiven Markt die Nase vorn zu behalten.
Wichtige Trends & Chancen
Integration von KI und Automatisierung
Einer der bedeutendsten Trends in der digitalen Transformation ist die zunehmende Integration von Künstlicher Intelligenz (KI) und Automatisierung. KI-gesteuerte Technologien ermöglichen es Unternehmen, Routineaufgaben zu automatisieren, die Entscheidungsfindung zu verbessern und die Betriebseffizienz zu steigern. Während Organisationen KI-gestützte Chatbots, prädiktive Analysen und automatisierte Prozesse einführen, können sie den Betrieb skalieren und menschliche Fehler reduzieren. Das Wachstum intelligenter Automatisierungsplattformen bietet Unternehmen eine große Chance, Geschäftsprozesse zu optimieren, Erkenntnisse aus Daten zu gewinnen und überlegene Kundenerfahrungen zu liefern, wodurch die digitale Transformation in verschiedenen Branchen beschleunigt wird.
- Zum Beispiel nutzt Amazon KI-gestützte prädiktive Analysen in seiner Lieferkette, um Lagerbestände zu optimieren und Lieferzeiten zu verkürzen, was die allgemeine Kundenzufriedenheit erhöht.
Aufstieg von Cloud-nativen Anwendungen
Cloud-native Anwendungen werden zu einem Eckpfeiler von Digitalisierungsstrategien, da sie Unternehmen ermöglichen, agilere, skalierbare und kosteneffiziente Lösungen zu liefern. Cloud-native Architekturen, die auf Microservices und Containerisierung basieren, ermöglichen es Unternehmen, schnell neue Produkte und Dienstleistungen zu innovieren und bereitzustellen. Die zunehmende Einführung von Hybrid- und Multi-Cloud-Umgebungen erweitert den Umfang von Cloud-nativen Anwendungen weiter und bietet Organisationen verbesserte Flexibilität und Leistung. Dieser Wandel schafft erhebliche Chancen für Unternehmen, ihre digitalen Fähigkeiten zu verbessern, die betriebliche Agilität zu steigern und langfristiges Wachstum zu fördern.
- Zum Beispiel nutzt Netflix cloud-native Microservices auf AWS, um Inhalte reibungslos zu streamen und Dienste dynamisch zu skalieren, um Millionen von Nutzern weltweit zu bedienen.
Wichtige Herausforderungen
Datensicherheits- und Datenschutzbedenken
Da Organisationen zunehmend ihre Abläufe digitalisieren, werden Datensicherheit und Datenschutz zu großen Herausforderungen. Mit der wachsenden Menge an sensiblen Daten, die gesammelt und gespeichert werden, sehen sich Unternehmen erhöhten Risiken von Cyberangriffen, Datenschutzverletzungen und Compliance-Problemen gegenüber. Der Schutz von Kundeninformationen und die Einhaltung von Datenschutzbestimmungen wie der DSGVO und CCPA sind entscheidende Anliegen für Unternehmen, die sich in der digitalen Transformation befinden. Die Gewährleistung robuster Cybersicherheitsmaßnahmen, Datenverschlüsselung und sicherer Cloud-Infrastrukturen ist unerlässlich, um diese Risiken zu mindern und das Vertrauen der Kunden in einer zunehmend vernetzten Welt zu stärken.
Widerstand gegen Veränderungen und Altsysteme
Eine der wichtigsten Herausforderungen, die die digitale Transformation behindern, ist der Widerstand gegen Veränderungen innerhalb von Organisationen. Viele Unternehmen verlassen sich immer noch auf Altsysteme und traditionelle Prozesse, die schwer in neue digitale Technologien zu integrieren sind. Mitarbeiter könnten sich auch weigern, neue Werkzeuge und Arbeitsabläufe zu übernehmen, aus Angst vor Störungen ihrer Routinen. Um diesen Widerstand zu überwinden, ist ein Wandel in der Unternehmenskultur erforderlich, eine klare Kommunikation über die Vorteile der digitalen Transformation und strategische Investitionen in Schulungen und Change-Management. Unternehmen müssen auch in die Modernisierung ihrer Altsysteme investieren, um die Integration neuer digitaler Lösungen zu unterstützen.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am globalen Markt für digitale Transformation, mit einem Marktanteil von 43% im Jahr 2024. Die Dominanz resultiert aus der ausgereiften IT-Infrastruktur der Region, der frühen Einführung von Cloud-Computing, KI, IoT und der hohen digitalen Reife unter den Unternehmen. Eine starke Präsenz von Anbietern und weit verbreitete Cloud- und analysegetriebene Implementierungen bei großen Unternehmen treiben die Nachfrage an. Darüber hinaus unterstützt eine robuste Investition in digitale Kanäle und Online-Zahlungen die Beschleunigung der digitalen Transformation in mehreren Sektoren.
Asien-Pazifik
Die Region Asien-Pazifik verzeichnet den am schnellsten wachsenden regionalen Markt, mit einer prognostizierten Wachstumsrate, die andere Regionen übertrifft. Bedeutende Investitionen in digitale Infrastruktur, steigende Smartphone- und Internetdurchdringung und ein Anstieg von KI- und IoT-Implementierungen in den Bereichen Fertigung, Einzelhandel, Gesundheitswesen und öffentlicher Sektor tragen zum schnellen Wachstum der Region bei. Bis 2024 wird erwartet, dass Asien-Pazifik 30% des Marktanteils erobert. Diese Kombination aus steigender digitaler Akzeptanz und staatlichen Digitalisierungsinitiativen positioniert Asien-Pazifik als Wachstumszentrum für digitale Transformation.
Europa
Europa erfasst einen bedeutenden Anteil am Markt für digitale Transformation, mit einem Marktanteil von 19% im Jahr 2024. Die zunehmende Akzeptanz von Cloud- und KI-gestützten Lösungen, die steigende digitale Reife der Unternehmen, die zunehmende 5G-Durchdringung und die starke Nachfrage nach Prozessautomatisierung und Datenanalyse treiben die regionale Nachfrage an. Der Fokus der Region auf regulatorische Compliance, Datenschutz und digitale Souveränität ermutigt Unternehmen auch, in umfassende Strategien zur digitalen Transformation zu investieren. Die Erweiterung digitaler Zahlungsmethoden, Mobilitätslösungen und steigende Unternehmensbudgets für IT-Modernisierung untermauern weiteres regionales Wachstum.
Lateinamerika
Lateinamerika nimmt an der globalen Welle der digitalen Transformation teil, hinkt jedoch im Vergleich zu Nordamerika, Europa und Asien-Pazifik hinterher und hält 5% des globalen Marktanteils im Jahr 2024. Sein Wachstum wird durch die zunehmende Akzeptanz von Cloud-Computing, digitalen Zahlungslösungen und die Nachfrage aus den Bereichen Einzelhandel, BFSI und Regierung, die Altsysteme modernisieren und die Kundenreichweite verbessern wollen, angetrieben. Während der Marktanteil im Vergleich zu anderen Regionen bescheiden bleibt, deuten eine verbesserte Internetinfrastruktur, eine steigende Durchdringung digitaler Dienste und ein wachsendes Interesse an datengesteuerten Geschäftsmodellen auf eine zunehmende Akzeptanz in den kommenden Jahren hin.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika trägt 3% zur globalen Nachfrage nach digitaler Transformation bei. Das Wachstum des Marktes wird durch die steigende Cloud-Akzeptanz, von der Regierung initiierte Digitalisierungsprogramme und zunehmende Investitionen in KI, Analytik und IKT-Infrastruktur angetrieben. Unternehmen in Sektoren wie Banken, Versorgungsunternehmen und öffentliche Dienste implementieren zunehmend digitale Lösungen, um Effizienz und Servicebereitstellung zu verbessern. Wachsende Urbanisierung, zunehmende Internetdurchdringung und regulatorische digitale Initiativen unterstützen ein allmähliches, aber stetiges Marktwachstum in der MEA-Region.
Marktsegmentierungen:
Nach Komponente
- Lösung
- Dienstleistungen
Nach Bereitstellungsmodus
- Cloud-basiert
- Vor Ort
Nach Technologie
- Big Data & Analytik
- Künstliche Intelligenz (KI)
- Internet der Dinge (IoT)
- Andere Technologien
Nach Unternehmensgröße
- Kleine und mittelständische Unternehmen
- Große Unternehmen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für digitale Transformation ist hochgradig wettbewerbsintensiv, mit wichtigen Akteuren wie IBM Corporation, Microsoft Corporation, Amazon Web Services, Inc., Google LLC, SAP SE, Cisco Systems, Inc., Salesforce, Inc., Oracle Corporation, Tata Consultancy Services Limited und Accenture Plc, die die Führung übernehmen. Diese Unternehmen bieten eine breite Palette von Lösungen an, darunter Cloud-Dienste, KI-gesteuerte Analysen, IoT-Integration und Unternehmensressourcenplanung (ERP)-Tools. Sie differenzieren sich durch robuste Cloud-Infrastrukturen, fortschrittliche Analyseplattformen und umfassende digitale Beratungsdienste. IBM, Microsoft und Amazon Web Services dominieren den Unternehmenssektor mit Hybrid-Cloud-Lösungen, während Salesforce und SAP im Bereich CRM und Unternehmensanwendungssoftware führend sind. Die steigende Nachfrage nach End-to-End-Lösungen, Datensicherheit und nahtloser Integration treibt den intensiven Wettbewerb an. Strategische Partnerschaften, Übernahmen und Investitionen in neue Technologien sind Schlüsselstrategien, die von diesen Akteuren eingesetzt werden, um ihre Marktführerschaft in der sich schnell entwickelnden Landschaft der digitalen Transformation zu behaupten.
Analyse der Hauptakteure
- Oracle Corporation
- Tata Consultancy Services Limited
- Salesforce, Inc.
- Accenture Plc
- SAP SE
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- Google LLC
Jüngste Entwicklungen
- Im Oktober 2025 erwarb IBM Cognitus, um seine SAP-Transformationsdienste weltweit zu verbessern und seine KI-gestützten Beratungs- und Cloud-ERP-Angebote zu stärken.
- Im September 2025 erweiterten IBM und Amazon Web Services (AWS) ihre strategische Zusammenarbeit und kündigten Pläne zur Eröffnung eines gemeinsamen Innovationszentrums in Riad an, um die Cloud-Einführung und digitale Transformation im Nahen Osten zu beschleunigen.
- Im November 2025 ging HCLTech eine strategische Zusammenarbeit mit AWS ein, um KI-gesteuerte, regulierungskonforme Lösungen für Finanzdienstleistungsunternehmen bereitzustellen, die auf Modernisierung und Verbesserungen des digitalen Engagements abzielen.
- Im November 2025 ging SAP SE eine Partnerschaft mit Snowflake ein, um die SAP Business Data Cloud mit der Daten- und KI-Plattform von Snowflake zu erweitern, was eine bedeutende gemeinsame Initiative zur Verbesserung der Unternehmensdaten- und Analysefähigkeiten darstellt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Bereitstellungsmodus, Technologie, Unternehmensgröße und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Ausblick auf die Zukunft
- Das Marktwachstum wird sich beschleunigen, da Unternehmen weiterhin Cloud-Computing-, KI- und IoT-Technologien übernehmen, um die betriebliche Effizienz, Agilität und Skalierbarkeit zu steigern.
- Organisationen werden zunehmend auf hybride und Multi-Cloud-Architekturen umsteigen, um Flexibilität, Sicherheit und Kosten auszugleichen und eine nahtlose Integration von Altsystemen mit modernen digitalen Plattformen zu ermöglichen.
- Die Nachfrage nach KI-gesteuerter Analytik und Automatisierung wird stark steigen, da Unternehmen bestrebt sind, Daten für bessere Entscheidungsfindung, prädiktive Einblicke und Kundenpersonalisierung zu nutzen.
- Initiativen zur digitalen Transformation werden sich über große Unternehmen hinaus ausweiten und kleine und mittlere Unternehmen (KMU) einbeziehen, was die gesamte Marktdurchdringung und Diversifizierung erhöht.
- Branchenspezifische digitale Lösungen (z. B. für Gesundheitswesen, Fertigung, Einzelhandel, Logistik) werden an Bedeutung gewinnen, da Organisationen maßgeschneiderte Plattformen verlangen, um einzigartige betriebliche Bedürfnisse zu adressieren.
- Remote- und Hybrid-Arbeitsmodelle werden weiterhin die Nachfrage nach Kollaborations-, Cybersicherheits- und digitalen Arbeitsplatzlösungen antreiben und die Abhängigkeit von Unternehmen von Transformationstools verstärken.
- Regulatorische Drucke in Bezug auf Datenschutz, Compliance und digitale Governance werden Organisationen dazu veranlassen, in sichere, konforme und transparente digitale Architekturen zu investieren.
- Das zunehmende Tempo technologischer Innovationen, einschließlich Edge-Computing, 5G/6G-Netzwerken und Echtzeitkonnektivität, wird neue Möglichkeiten für IoT, Echtzeitanalytik und die Einführung intelligenter Infrastrukturen eröffnen.
- Die Nachfrage nach End-to-End-Beratung zur digitalen Transformation und Managed Services wird wachsen, da Organisationen Fachwissen in Strategie, Implementierung, Änderungsmanagement und Integration komplexer Systeme benötigen.
- Nachhaltigkeit und energieeffiziente IT-Praktiken werden zunehmend die Strategien zur digitalen Transformation prägen, da Unternehmen bestrebt sind, die Infrastruktur-Nutzung zu optimieren, den ökologischen Fußabdruck zu reduzieren und sich mit ESG-Verpflichtungen in Einklang zu bringen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für digitale Transformation und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für digitale Transformation voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der digitalen Transformation hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für digitale Transformation antreiben?
Wer sind die führenden Unternehmen im Markt für digitale Transformation?
Welche Region hatte 2024 den größten Anteil am Markt für digitale Transformation?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für digitale Transformation Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für digitale Transformation Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,194.46 Billion → 2032: USD 6,912.64 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für digitale Transformation Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für digitale Transformation Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für digitale Transformation Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für digitale Transformation Market Drivers
- 3.3 Markt für digitale Transformation Market Restraints & Challenges
- 3.4 Markt für digitale Transformation Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für digitale Transformation Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für digitale Transformation Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für digitale Transformation category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für digitale Transformation Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für digitale Transformation Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für digitale Transformation market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für digitale Transformation Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für digitale Transformation Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für digitale Transformation Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für digitale Transformation (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für digitale Transformation Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für digitale Transformation Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für digitale Transformation Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für digitale Transformation Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für digitale Transformation Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für digitale Transformation Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für digitale Transformation Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für digitale Transformation Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für digitale Transformation Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
