
Marktübersicht
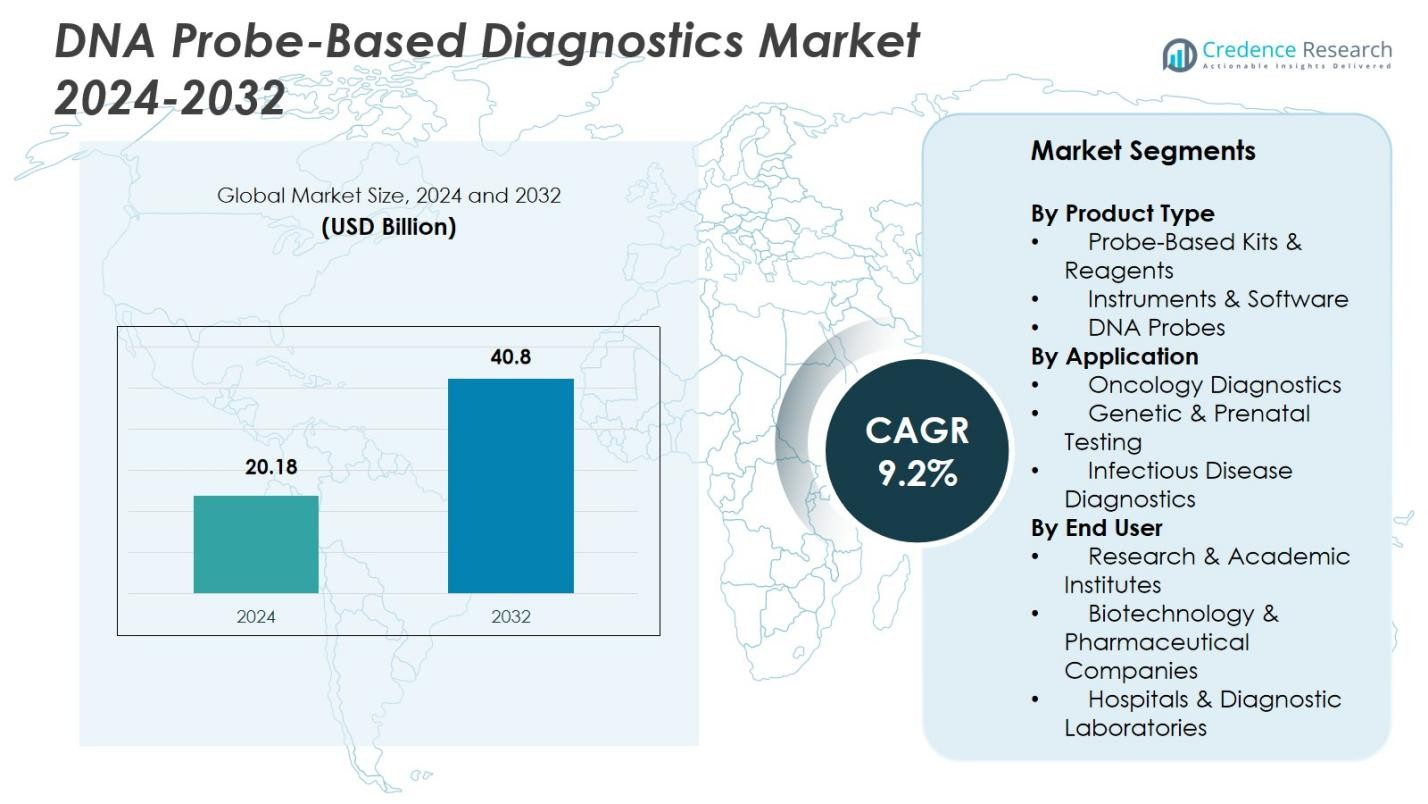
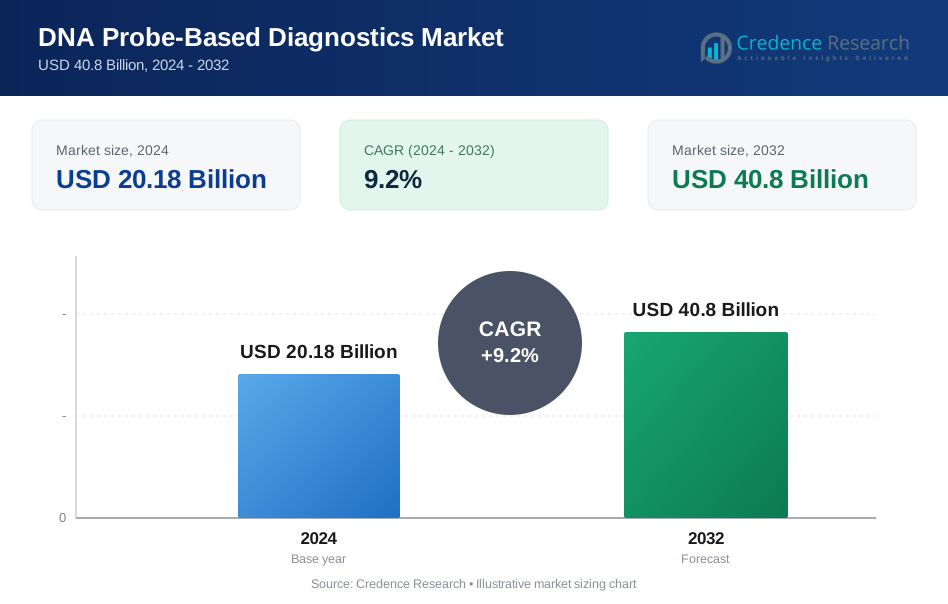
Der Markt für DNA-Sonden-basierte Diagnostik hatte 2024 einen Wert von 20,18 Milliarden USD und wird voraussichtlich bis 2032 40,8 Milliarden USD erreichen, mit einer CAGR von 9,2 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für DNA-Sonden-basierte Diagnostik 2024 | 20,18 Milliarden USD |
| Markt für DNA-Sonden-basierte Diagnostik, CAGR | 9,2 % |
| Marktgröße für DNA-Sonden-basierte Diagnostik 2032 | 40,8 Milliarden USD |
Der Markt für DNA-Sonden-basierte Diagnostik zeigt eine starke Beteiligung führender Akteure wie Abbott Molecular, Beckman Coulter Inc., Becton, Dickinson and Company, bioMérieux, F. Hoffmann-La Roche Ltd., GE Healthcare Life Sciences, Luminex Corporation, QIAGEN N.V., Siemens Healthineers und Thermo Fisher Scientific Inc., die alle den Marktforschritt durch molekulare Innovation, automatisierte Plattformen und die Entwicklung von Hochdurchsatz-Assays stärken. Nordamerika bleibt mit einem Anteil von 39,6 % im Jahr 2024 der führende regionale Markt, angetrieben durch fortschrittliche Gesundheitsinfrastruktur, starke F&E-Aktivitäten und die frühe Einführung von Sonden-basierten Technologien. Europa folgt mit einem Anteil von 28,4 %, unterstützt durch staatlich geführte Screening-Programme, zunehmende Akzeptanz genetischer Tests und steigende Nutzung molekularer Diagnostik in öffentlichen und privaten Gesundheitssystemen.
Markteinblicke
- Der Markt für DNA-Sonden-basierte Diagnostik erreichte 20,18 Milliarden USD im Jahr 2024 und wird bis 2032 mit einer CAGR von 9,2 % wachsen, unterstützt durch die zunehmende Akzeptanz molekularer Tests.
- Die steigende Nachfrage nach schnellen und genauen Diagnosen treibt die Akzeptanz von Sonden-basierten Kits und Reagenzien voran, die einen 3 %-Anteil hielten, unterstützt durch Hochdurchsatz-Workflows und automatisierte Plattformen.
- Die Entwicklung von Multiplex-Assays und KI-gestützte molekulare Interpretation sind Schlüsseltrends, die eine schnellere Erkennung in den Bereichen Infektionskrankheiten, Onkologie und genetische Tests ermöglichen; die Diagnostik von Infektionskrankheiten führte 2024 mit einem 7 %-Anteil.
- Schlüsselakteure wie Abbott Molecular, QIAGEN N.V., Siemens Healthineers und Thermo Fisher Scientific Inc. erweitern ihre Portfolios durch Innovation und Partnerschaften und stärken ihre globale Präsenz angesichts des steigenden Bedarfs an Assay-Standardisierung.
- Nordamerika führte den Markt mit einem 6 %-Anteil an, gefolgt von Europa mit 28,4 %, während der asiatisch-pazifische Raum mit 22,7 % als am schnellsten wachsende Region positioniert ist, aufgrund steigender Investitionen im Gesundheitswesen und der Erweiterung der molekularen Diagnostikkapazität.
 Marktsegmentierungsanalyse:
Nach Produkttyp
Der Markt für DNA-Sonden-basierte Diagnostik zeigt starke Dynamik in allen Produktkategorien, wobei Sonden-basierte Kits & Reagenzien im Jahr 2024 mit einem dominanten Anteil von 46,3% führend sind. Ihre Führungsposition wird durch den weit verbreiteten Einsatz in Hochdurchsatz-Workflows, schnellen Testformaten und der Kompatibilität mit automatisierten Systemen angetrieben, was eine genaue Erkennung in infektiösen, onkologischen und genetischen Anwendungen ermöglicht. Instrumente & Software gewinnen weiterhin an Akzeptanz aufgrund von Fortschritten in Bildgebungsplattformen und analytischen Algorithmen, während eigenständige DNA-Sonden spezialisierte Assays unterstützen. Der zunehmende Trend zu Multiplex-Tests und standardisierten diagnostischen Workflows verstärkt die Nachfrage nach reagenzienzentrierten Lösungen weiter.
- Zum Beispiel werden die TaqMan Sonden-basierte Assays von Thermo Fisher Scientific weltweit für die schnelle Viruserkennung eingesetzt und unterstützen großangelegte COVID-19-Testbemühungen.
Nach Anwendung
Im Anwendungsbereich führt die Infektionskrankheitsdiagnostik den Markt mit einem Anteil von 51,7% im Jahr 2024 an, unterstützt durch das globale Bedürfnis nach schneller Erkennung von Krankheitserregern, Überwachung der antimikrobiellen Resistenz und frühzeitiges Ausbruchsmanagement. Die onkologische Diagnostik zeigt eine beschleunigte Aufnahme, angetrieben durch Initiativen der Präzisionsmedizin und den erweiterten Einsatz von DNA-Sonden-basierten Assays für die Tumorprofilierung. Genetische und pränatale Tests profitieren weiterhin von steigenden Programmen zur Geburtsfehler-Screening und der Erkennung chromosomaler Anomalien. Der zunehmende klinische Fokus auf frühe, genaue und molekulare Diagnosen treibt die Nachfrage in allen Anwendungsbereichen stark voran.
- Zum Beispiel bietet das Cobas Liat System von Roche schnelle molekulare Tests für Influenza und SARS-CoV-2 mit Ergebnissen in weniger als 20 Minuten, was eine zeitgerechte klinische Entscheidungsfindung verbessert.
Nach Endbenutzer
Unter den Endbenutzern dominieren Krankenhäuser & Diagnoselabore den Markt für DNA-Sonden-basierte Diagnostik mit einem Anteil von 57,4% im Jahr 2024, angetrieben durch hohe Patientenzahlen, starke Akzeptanz molekularer Testplattformen und die Notwendigkeit zuverlässiger Assays für klinische Entscheidungsfindung. Forschungs- & akademische Institute halten eine stetige Nachfrage aufrecht, angetrieben durch genomische Studien, Biomarker-Entdeckung und F&E-getriebene Assay-Entwicklung. Biotechnologie- und Pharmaunternehmen setzen zunehmend Sonden-basierte Diagnostik ein, um die Arzneimittelentwicklung, Begleitdiagnostik und klinische Studien-Workflows zu unterstützen. Wachsende Investitionen in molekulare Infrastruktur und qualitätsorientierte Laborbetriebe verstärken weiterhin die Akzeptanz bei Endbenutzern.
Wichtige Wachstumsfaktoren
Wachsende Akzeptanz molekularer Diagnostik in klinischen Umgebungen
Der Markt für DNA-Sonden-basierte Diagnostik expandiert schnell, da Gesundheitssysteme zunehmend auf molekulare Krankheitsdetektion umstellen. Krankenhäuser und Diagnoselabore verlassen sich zunehmend auf Sonden-basierte Assays aufgrund ihrer Präzision, Sensitivität und Fähigkeit, Krankheitserreger, Mutationen und Biomarker in frühen Stadien zu erkennen. Die steigende Nachfrage nach schnellen und genauen diagnostischen Entscheidungen, gekoppelt mit einer stärkeren Integration molekularer Workflows in der Infektionskrankheitstestung und Onkologie, beschleunigt das Marktwachstum erheblich. Von der Regierung unterstützte Screening-Initiativen und qualitätsorientierte klinische Protokolle stärken die Akzeptanz von DNA-Sonden-basierten Technologien weiter.
- Zum Beispiel integriert Abbotts Alinity m-Plattform Sonden-basierte Assays zur Multiplex-Detektion von Atemwegserregern und verbessert so die Workflow-Effizienz in Krankenhauslaboren.
Fortschritte in Automatisierung und Hochdurchsatz-Testtechnologien
Automatisierung und Hochdurchsatzplattformen spielen eine wichtige Rolle bei der Förderung der Einführung von DNA-Sonden-basierten Diagnostiken. Moderne Instrumente integrieren fortschrittliche Bildgebung, Robotik und Analysesoftware, die es Laboren ermöglichen, große Probenvolumina mit gleichbleibender Genauigkeit zu verarbeiten. Automatisierte Sonden-basierte Systeme reduzieren den Arbeitsaufwand, minimieren menschliche Fehler und verbessern die Reproduzierbarkeit, was sie für groß angelegte Infektionskrankheitsscreenings und Krebsdiagnostiken unerlässlich macht. Der zunehmende Einsatz von Multiplex-Assays und digitalen Datenanalysen steigert weiter die Laboreffizienz und unterstützt die breitere klinische Anwendung von Sonden-basierten Technologien.
- Zum Beispiel bietet Thermo Fisher Scientifics Ion Torrent Genexus einen optimierten Workflow, der Probenvorbereitung und Sequenzierung integriert und die manuelle Arbeitszeit um mehr als 50% reduziert.
Steigende Belastung durch Infektions- und genetische Störungen
Die zunehmende globale Prävalenz von Infektionskrankheiten, genetischen Anomalien und chronischen Erkrankungen treibt die Nachfrage nach DNA-Sonden-basierten Diagnostiken erheblich an. Diese Assays ermöglichen die schnelle Erkennung von viralen, bakteriellen und erblichen Erkrankungen und unterstützen frühzeitige Interventionen und personalisierte Behandlungswege. Gesundheitsüberwachungsprogramme, Überwachung der antimikrobiellen Resistenz und erweiterte Neugeborenen-Screening-Frameworks stärken die Nutzungsraten. Mit wachsendem Fokus auf präventive Gesundheitsversorgung und frühzeitige Krankheitsidentifizierung gewinnen DNA-Sonden-basierte Lösungen in Regionen mit hoher Belastung und spezialisierten Diagnoseprogrammen zunehmend an Bedeutung.
Wichtige Trends & Chancen
Erweiterung der Multiplex- und Point-of-Care-Sonden-basierten Tests
Ein wichtiger Markttrend ist der Übergang zu Multiplex-Systemen, die in der Lage sind, mehrere Erreger oder Mutationen in einem einzigen Durchlauf zu erkennen. Labore und klinische Einrichtungen übernehmen zunehmend diese Assays, um die Durchlaufzeit zu verkürzen und die diagnostische Effizienz zu verbessern. Gleichzeitig eröffnen Fortschritte bei tragbaren molekularen Geräten Möglichkeiten für Point-of-Care-Tests, insbesondere in abgelegenen oder ressourcenbeschränkten Gebieten. Die Integration von Sonden-basierten Diagnostiken in dezentralisierte Modelle unterstützt schnellere klinische Entscheidungen, verbessert die Krankheitsüberwachung und hilft Gesundheitsdienstleistern, effizient auf Epidemien oder Ausbruchszenarien zu reagieren.
- Zum Beispiel integriert das GeneXpert-System von Cepheid mehrere Testmodule für die schnelle Erkennung von Tuberkulose und COVID-19 und ermöglicht so Echtzeit-Klinikentscheidungen am Point of Care.
Wachsende Integration von KI und digitalen Plattformen in Sonden-basierte Diagnostik
Künstliche Intelligenz und digitale Analysen transformieren die Fähigkeiten von DNA-Sonden-basierten Systemen. KI-gesteuerte Bildanalyse, automatisierte Ergebnisinterpretation und cloudbasierte Datenplattformen verbessern die Genauigkeit und vereinfachen die Berichterstattung. Diese Technologien ermöglichen es Laboren, subtile genetische Variationen zu erkennen, die Zuverlässigkeit von Assays zu verbessern und den manuellen Aufwand zu reduzieren. Die zunehmende Einführung digitaler Schnittstellen in der klinischen Diagnostik schafft Möglichkeiten für Echtzeitüberwachung, Interoperabilität mit elektronischen Gesundheitsakten und groß angelegte Bevölkerungs-Gesundheitsmanagement, was den Gesamtwert von DNA-Sonden-basierten Diagnostiken stärkt.
- Zum Beispiel verbessert Illuminas KI-gestützte Software zur Variantenerkennung die Präzision der Interpretation von Sequenzierungsdaten und reduziert Fehler in der genetischen Analyse.
Wichtige Herausforderungen
Hohe Kosten fortschrittlicher molekularer Diagnostikplattformen
Die Einführung von DNA-Sonden-basierten Diagnosen steht vor erheblichen Hürden aufgrund der hohen Kosten für Instrumente, Reagenzien und automatisierte Plattformen. Viele Gesundheitseinrichtungen, insbesondere in Regionen mit niedrigem und mittlerem Einkommen, haben Schwierigkeiten, Investitionen in fortschrittliche Systeme trotz ihrer klinischen Vorteile zu rechtfertigen. Teure Wartung, Kalibrierung und Software-Upgrades erhöhen die Betriebskosten weiter. Begrenzte Erstattungsabdeckung für molekulare Diagnostik in mehreren Ländern schränkt auch den Zugang der Patienten ein. Diese finanziellen Einschränkungen verlangsamen den Übergang zu modernen Sonden-basierten Tests und behindern die Marktdurchdringung in Entwicklungsmärkten.
Komplexe regulatorische Anforderungen und Validierungsprozesse
Die behördliche Zulassung für molekulare Diagnostik erfordert strenge Validierung, umfangreiche klinische Nachweise und die Einhaltung sich entwickelnder Standards wie FDA-, CE-IVDR- und ISO-Richtlinien. Hersteller stehen vor langen Entwicklungszeiten und hohen Compliance-Kosten, die die Kommerzialisierung neuer Sonden-basierter Technologien verzögern. Häufige Aktualisierungen der regulatorischen Rahmenbedingungen, insbesondere für genetische und Infektionskrankheits-Assays, schaffen zusätzliche Hürden. Labore müssen auch strenge Akkreditierungs- und Qualitätsanforderungen erfüllen, um diese Tests einzusetzen. Diese Komplexitäten begrenzen gemeinsam die Geschwindigkeit der Produkteinführung und stellen strategische Herausforderungen für Marktteilnehmer dar.
Regionale Analyse
Nordamerika
Nordamerika hält die führende Position im Markt für DNA-Sonden-basierte Diagnostik mit einem Anteil von 39,6 % im Jahr 2024, hauptsächlich getrieben durch die starke Präsenz fortschrittlicher Diagnostikinfrastrukturen und die hohe Akzeptanz molekularer Tests in Krankenhäusern und Laboren. Die Region profitiert von umfangreichen F&E-Investitionen, früher Integration automatisierter Plattformen und robuster regulatorischer Unterstützung für innovative Diagnosetechnologien. Der weit verbreitete Einsatz von Sonden-basierten Assays bei der Erkennung von Infektionskrankheiten, Onkologie und genetischem Screening stärkt die Nachfrage weiter. Der wachsende Fokus auf Präzisionsmedizin und groß angelegte genomische Initiativen verstärkt weiterhin Nordamerikas dominante Marktposition.
Europa
Europa macht einen bedeutenden Anteil von 28,4 % am Markt für DNA-Sonden-basierte Diagnostik im Jahr 2024 aus, unterstützt durch starke, von der Regierung geführte Screening-Programme, gut etablierte Labornetzwerke und die zunehmende Akzeptanz molekularer Diagnostik für Krebs und Infektionskrankheiten. Die Region zeigt eine schnelle Integration fortschrittlicher Sonden-basierter Plattformen in öffentliche Gesundheitssysteme, zusammen mit hoher Nachfrage nach qualitätsorientierten klinischen Tests. Erweiterte pränatale und genetische Testinitiativen und Investitionen in die Digitalisierung des Gesundheitswesens beschleunigen das Marktwachstum weiter. Die regulatorische Angleichung unter IVDR fördert die Modernisierung molekularer Arbeitsabläufe und verbessert die Technologieakzeptanz in führenden europäischen Ländern.
Asien-Pazifik
Der Asien-Pazifik-Raum zeigt erhebliches Wachstumspotenzial und hält einen Anteil von 22,7 % im Jahr 2024, angetrieben durch steigende Gesundheitsausgaben, erweiterte molekulare Diagnostikfähigkeiten und eine hohe Belastung durch Infektions- und genetische Erkrankungen. Länder wie China, Indien, Japan und Südkorea skalieren rasch ihre Einführung von Sonden-basierten Diagnosen durch erhöhte Krankenhauskapazitäten, öffentliche Gesundheitsinitiativen und Investitionen in die Biotechnologie. Die Region profitiert von verbesserter Laborautomatisierung, staatlich unterstützten Krankheitsüberwachungsprogrammen und wachsendem Bewusstsein für Früherkennung. Die starke Nachfrage nach erschwinglichen und hochdurchsatzfähigen Diagnoselösungen positioniert den Asien-Pazifik-Raum weiterhin als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika stellt eine wachsende Chance im Markt für DNA-Sonden-basierte Diagnostik mit einem Anteil von 5,8 % im Jahr 2024 dar, unterstützt durch den Ausbau der molekularen Testinfrastruktur und den zunehmenden Fokus auf die Diagnose von Infektionskrankheiten. Brasilien, Mexiko und Argentinien verzeichnen eine steigende Akzeptanz von Sonden-basierten Tests aufgrund von staatlich geförderten Krankheitsüberwachungsprogrammen und verbessertem Zugang zu Diagnostikdiensten. Trotz Kostenbeschränkungen investieren private Gesundheitseinrichtungen in automatisierte molekulare Plattformen, um die klinische Effizienz zu stärken. Wachsende Zusammenarbeit mit internationalen Diagnostikunternehmen und zunehmendes Bewusstsein für genetische und pränatale Tests tragen zur regionalen Marktexpansion bei.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält einen Anteil von 3,5 % am Markt für DNA-Sonden-basierte Diagnostik im Jahr 2024, angetrieben durch verbesserte Modernisierungsbemühungen im Gesundheitswesen und steigende Nachfrage nach präzisen Infektionskrankheitstests. Golfstaaten führen die regionale Akzeptanz aufgrund starker Investitionen in Laborautomatisierung und fortschrittliche molekulare Werkzeuge an. Subsahara-Afrika erweitert allmählich seine Sonden-basierte Diagnostikfähigkeit durch Partnerschaften im öffentlichen Gesundheitswesen und internationale Finanzierung. Herausforderungen wie begrenzte Laborinfrastruktur und hohe Gerätekosten schränken jedoch die breitere Akzeptanz ein. Laufende Gesundheitsreformen und Kapazitätsaufbau-Initiativen unterstützen weiterhin das Marktwachstum in der Region.
Marktsegmentierungen:
Nach Produkttyp
- Sonden-basierte Kits & Reagenzien
- Instrumente & Software
- DNA-Sonden
Nach Anwendung
- Onkologische Diagnostik
- Genetische & pränatale Tests
- Diagnostik von Infektionskrankheiten
Nach Endverbraucher
- Forschungs- & akademische Institute
- Biotechnologie- & Pharmaunternehmen
- Krankenhäuser & Diagnostiklabore
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für DNA-Sonden-basierte Diagnostik wird von führenden Akteuren wie Abbott Molecular, Beckman Coulter Inc., Becton, Dickinson and Company, bioMérieux, F. Hoffmann-La Roche Ltd., GE Healthcare Life Sciences, Luminex Corporation, QIAGEN N.V., Siemens Healthineers und Thermo Fisher Scientific Inc. geprägt. Diese Unternehmen stärken ihre Marktpräsenz durch kontinuierliche Innovationen, umfangreiche Produktportfolios und starke globale Vertriebsnetze. Der Wettbewerb wird durch Fortschritte in automatisierten molekularen Plattformen, die Einführung von Hochdurchsatz-Sonden-basierten Tests und strategische Investitionen in F&E zur Verbesserung der diagnostischen Genauigkeit und der Durchlaufzeiten angetrieben. Wichtige Akteure verfolgen aktiv Fusionen, Übernahmen und Partnerschaften, um technologische Fähigkeiten auszubauen und die steigende klinische Nachfrage in den Bereichen Infektionskrankheiten, Onkologie und genetische Tests zu adressieren. Zunehmende behördliche Zulassungen, die Expansion in aufstrebende Märkte und die Integration digitaler und KI-gestützter Diagnosetools intensivieren die Wettbewerbsfähigkeit des Marktes weiter und unterstützen die weit verbreitete Einführung von Sonden-basierten Diagnostiken in klinischen und Forschungseinrichtungen.
Analyse der Hauptakteure
- GE Healthcare Life Sciences
- QIAGEN N.V.
- Thermo Fischer Scientific Inc.
- Beckman Coulter Inc.
- bioMerieux
- Becton, Dickinson and Company
- Siemens Healthineers
- Abbott Molecular
- Luminex Corporation
- F. Hoffmann-La Roche Ltd.
Jüngste Entwicklungen
- Im Januar 2025 brachte QIAGEN das QIAcuity High Multiplex Probe PCR Kit auf den Markt und aktualisierte die QIAcuity Software, um die gleichzeitige Erkennung von bis zu 12 DNA/RNA-Zielen aus einer einzigen Probe zu ermöglichen.
- Im Juni 2025 ging QIAGEN eine strategische Partnerschaft mit Foresight Diagnostics ein, um den CLARITY™ zirkulierenden Tumor-DNA (ctDNA) Assay in ein Kit-basiertes Format zu überführen und seine Reichweite über zentrale Labors hinaus zu erweitern.
- Im Dezember 2024 erwarb Siemens Healthineers Advanced Accelerator Applications Molecular Imaging von Novartis, um das molekulare Bildgebungsnetzwerk des Unternehmens zu erweitern und seine diagnostische Präsenz zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Akzeptanz von Multiplex-Sonden-basierten Tests wird zunehmen, da Labors schnellere und umfassendere diagnostische Arbeitsabläufe anstreben.
- Die Nachfrage nach automatisierten und hochdurchsatzfähigen Sonden-basierten Systemen wird in Krankenhäusern und zentralen Labors steigen.
- KI-gesteuerte Analysen werden die Genauigkeit der Sondeninterpretation verbessern und die klinische Entscheidungsfindung optimieren.
- Die Erweiterung von Point-of-Care-Molekularplattformen wird dezentrale Tests in abgelegenen und ressourcenbegrenzten Umgebungen unterstützen.
- Die Integration von Sonden-basierten Diagnostika mit digitalen Gesundheitsplattformen wird die Echtzeit-Überwachung von Krankheiten stärken.
- Onkologie und genetische Tests werden die höhere Nutzung fortschrittlicher Sonden-basierter Tests vorantreiben.
- Aufstrebende Märkte werden aufgrund der Verbesserung der molekularen Infrastruktur eine beschleunigte Akzeptanz erleben.
- Strategische Kooperationen zwischen Diagnostikunternehmen und Gesundheitsdienstleistern werden die Produktverfügbarkeit erweitern.
- Regulatorische Fortschritte werden die schnellere Einführung von Next-Generation-Sonden-basierten Technologien unterstützen.
- Der wachsende Fokus auf präventive Gesundheitsversorgung wird die Nachfrage nach Früherkennung durch Sonden-basierte Diagnostik steigern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für DNA-Sonden-basierte Diagnostik und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für DNA-Sonden-basierte Diagnostik voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für DNA-Sonden-basierte Diagnostik hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für DNA-Sonden-basierte Diagnostik antreiben?
Wer sind die führenden Unternehmen im Markt für DNA-Proben-basierte Diagnostik?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für DNA-Proben-basierte Diagnostik?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für DNA-Sonden-basierte Diagnostik Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für DNA-Sonden-basierte Diagnostik Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 20.18 Billion → 2032: USD 40.8 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für DNA-Sonden-basierte Diagnostik Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für DNA-Sonden-basierte Diagnostik Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für DNA-Sonden-basierte Diagnostik Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für DNA-Sonden-basierte Diagnostik Market Drivers
- 3.3 Markt für DNA-Sonden-basierte Diagnostik Market Restraints & Challenges
- 3.4 Markt für DNA-Sonden-basierte Diagnostik Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für DNA-Sonden-basierte Diagnostik Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für DNA-Sonden-basierte Diagnostik Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für DNA-Sonden-basierte Diagnostik category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für DNA-Sonden-basierte Diagnostik Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für DNA-Sonden-basierte Diagnostik Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für DNA-Sonden-basierte Diagnostik market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für DNA-Sonden-basierte Diagnostik Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für DNA-Sonden-basierte Diagnostik Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für DNA-Sonden-basierte Diagnostik Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für DNA-Sonden-basierte Diagnostik (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für DNA-Sonden-basierte Diagnostik Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für DNA-Sonden-basierte Diagnostik Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für DNA-Sonden-basierte Diagnostik Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für DNA-Sonden-basierte Diagnostik Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für DNA-Sonden-basierte Diagnostik Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für DNA-Sonden-basierte Diagnostik Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für DNA-Sonden-basierte Diagnostik Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für DNA-Sonden-basierte Diagnostik Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für DNA-Sonden-basierte Diagnostik Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
