
Marktübersicht
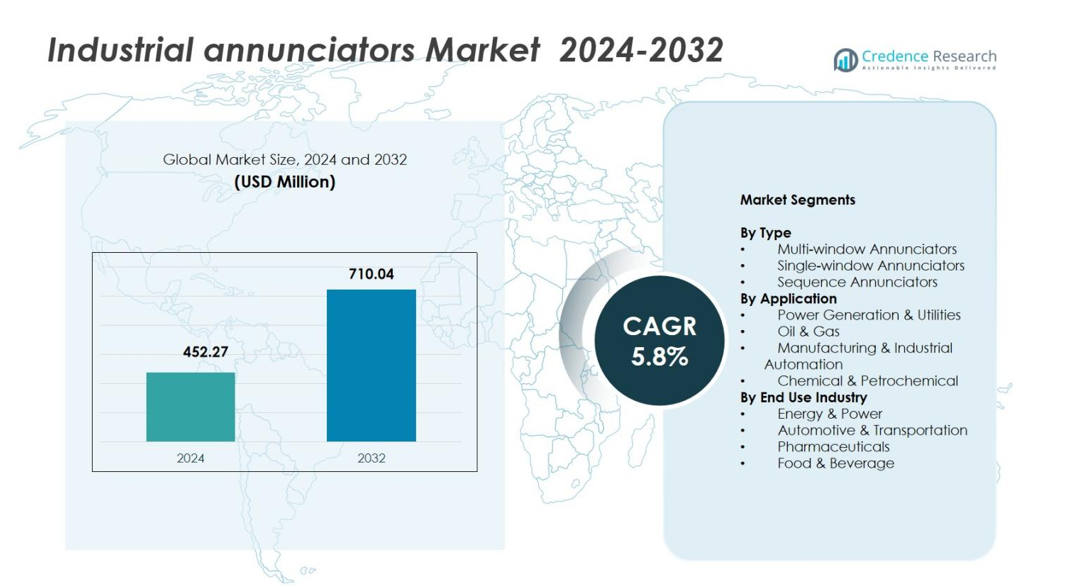
Der Markt für industrielle Anzeigegeräte wurde 2024 auf 452,27 Millionen USD geschätzt und soll bis 2032 710,04 Millionen USD erreichen, mit einer CAGR von 5,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für industrielle Anzeigegeräte 2024 | USD 452,27 Millionen |
| Markt für industrielle Anzeigegeräte, CAGR | 5,8 % |
| Marktgröße für industrielle Anzeigegeräte 2032 | USD 710,04 Millionen |
Markt für industrielle Anzeigegeräte umfasst prominente Akteure wie Notifier, Honeywell International (Fire-Lite), ABB, Eaton Corporation, AMETEK, Inc., Automation Displays, Inc., OMEGA Engineering, Inc., Hirsch Electronics Corp., Linde North America, Inc. und Century Control Systems, Inc. Diese Unternehmen stärken ihre Präsenz durch fortschrittliche Alarmlösungen, vernetzte Anzeigesysteme und erweiterte industrielle Sicherheitsangebote. Nordamerika führte den Markt 2024 mit einem 34,7 % Anteil an, angetrieben durch starke Automatisierungsakzeptanz und strenge Sicherheitsvorschriften, gefolgt von Europa mit 27,9 % und Asien-Pazifik mit 28,6 %, unterstützt durch schnelle industrielle Expansion und Modernisierung in den Bereichen Versorgungsunternehmen, Fertigung und Energie.
Markteinblicke
- Der Markt für industrielle Anzeigegeräte erreichte 2024 452,27 Millionen USD und wird bis 2032 auf 710,04 Millionen USD bei einer CAGR von 5,8 % wachsen, unterstützt durch steigende Automatisierungs- und Sicherheitsanforderungen.
- Starke Markttreiber sind der zunehmende regulatorische Fokus auf Echtzeit-Fehlererkennung und die hohe Akzeptanz von Mehrfenster-Anzeigegeräten, die 2024 einen Segmentanteil von 48,6 % ausmachten.
- Wichtige Trends spiegeln die schnelle Integration von intelligenten, Ethernet-fähigen Anzeigegeräten wider und die zunehmende Nutzung in gefährlichen Sektoren wie Öl & Gas, die einen Anwendungsanteil von 27,5 % erfassten.
- Führende Akteure verbessern technologisch fortschrittliche Angebote, um die Marktpräsenz zu stärken, während Einschränkungen Integrationsprobleme mit Altsystemen und hohe Wartungsanforderungen in rauen Betriebsumgebungen umfassen.
- Die regionale Analyse zeigt, dass Nordamerika mit einem Anteil von 34,7 % führt, gefolgt von Europa mit 27,9 % und Asien-Pazifik mit 28,6 %, angetrieben durch industrielle Modernisierung, Versorgungsverbesserungen und wachsende Fertigungsaktivitäten.
Marktsegmentierungsanalyse
Nach Typ
Der Markt für industrielle Anzeigegeräte nach Typ wird von Mehrfenster-Anzeigegeräten dominiert, die im Jahr 2024 einen Anteil von 48,6% halten, da sie in der Lage sind, mehrere Prozessparameter gleichzeitig in komplexen Industrieumgebungen zu überwachen. Ihre weit verbreitete Einführung in Kraftwerken, Raffinerien und Hochrisikoanlagen wird durch die starke Nachfrage nach Echtzeit-Fehlervisualisierung und verbesserter Bedienersicherheit angetrieben. Einzelfenster-Anzeigegeräte erfassten 32,4% und dienen kleineren Installationen, die grundlegende Alarmfunktionen erfordern, während Sequenzanzeigegeräte 19% hielten, unterstützt durch ihre Rolle in der Ereignissequenzierung und Ursachenanalyse für fortschrittliche Automatisierungssysteme.
- Zum Beispiel bietet die A1600-Serie von Seekirk anpassbare Fensterkonfigurationen für visuelle Alarmmuster in elektrischen Kraftwerken und Umspannwerken.
Nach Anwendung
Innerhalb der Anwendungen führten Stromerzeugung & Versorgungsunternehmen den Markt für industrielle Anzeigegeräte mit einem Anteil von 41,2% im Jahr 2024 an, angetrieben durch strenge Sicherheitsvorgaben, steigende Upgrades der elektrischen Infrastruktur und die Notwendigkeit einer kontinuierlichen Überwachung der Ausrüstung zur Vermeidung von Netzausfällen. Öl & Gas machten 27,5% aus, unterstützt durch Sicherheitsanforderungen für Gefahrenbereiche und Pipeline-Überwachung. Fertigung & industrielle Automatisierung hielten 21,3%, angetrieben durch die Einführung von Industrie 4.0, während Chemie & Petrochemie 10% beitrugen, indem sie sich auf Anzeigegeräte für explosionssichere Signalisierung und strikte Prozesssicherheitskonformität stützten.
- Zum Beispiel hat American Electric Power das Anzeigersystem in seinem Donald C. Cook Kernkraftwerk durch die Installation digitaler Anzeigen mit jeweils 50 bis 100 Alarmen aufgerüstet und veraltete analoge Tafeln ersetzt, um die Zuverlässigkeit zu verbessern und Einzelpunkte des Ausfalls zu beseitigen.
Nach Endverbrauchsindustrie
Der Energie- & Stromsektor dominierte die Endverbrauchssegmentierung mit einem Anteil von 44,1% im Jahr 2024, angetrieben durch häufige Nachfrage nach Systemschutz, Fehleralarmen und kritischer Umspannwerksüberwachung. Automobil & Transport erfassten 23,6%, unterstützt durch die Erweiterung der Fertigungsautomatisierung und Qualitätssicherungssysteme. Pharmazeutika hielten 18,2%, wobei Anzeigegeräte die Umweltkontrolle, Gerätevalidierung und regulatorische Konformität in sterilen Produktionszonen gewährleisten. Lebensmittel & Getränke repräsentierten 14,1%, angetrieben durch erhöhte Automatisierung, Hygienekontrolle und Maschinensicherheitsanforderungen in modernen Verarbeitungsanlagen.
Wichtige Wachstumstreiber
Steigender Fokus auf industrielle Sicherheit und Compliance
Der Markt für industrielle Anzeigegeräte erlebt starkes Wachstum, da Industrien ihren Fokus auf Betriebssicherheit und regulatorische Compliance verstärken. Kraftwerke, Chemieanlagen und Öl- & Gasbetriebe setzen zunehmend Anzeigegeräte ein, um sofortige Fehlererkennung zu gewährleisten und Ausfallrisiken zu reduzieren. Strenge globale Sicherheitsstandards, einschließlich OSHA- und IEC-Richtlinien, treiben die Nachfrage nach fortschrittlichen Alarmmanagementsystemen an. Organisationen priorisieren Systeme, die Echtzeit-Alarme und Mehrfenster-Sichtbarkeit bieten, was eine breitere Einführung in kritischen Infrastrukturen und industriellen Automatisierungsumgebungen vorantreibt.
- Zum Beispiel hat Curtiss-Wright die Anzeigesysteme im Donald C. Cook Kernkraftwerk von American Electric Power aufgerüstet und dabei die veraltete Ausrüstung in beiden Krafteinheiten ersetzt, um sofortige visuelle und akustische Anzeigen der Anlagensysteme bereitzustellen.
Erweiterung der Automatisierung und Integration von Industrie 4.0
Schnelle industrielle Automatisierung fördert das Marktwachstum erheblich, da Fertigungs-, Energie- und Versorgungssektoren intelligente Überwachungslösungen integrieren. Anzeigesysteme unterstützen automatisierte Arbeitsabläufe, indem sie präzise Fehlersignale, Ereignissequenzierung und Fernüberwachungskontrolle liefern. Industrie 4.0 fördert die Einführung intelligenter Anzeigesysteme, die mit SPS, SCADA und verteilten Steuerungssystemen interagieren. Da Fabriken auf vernetzte Betriebsabläufe umstellen, steigt die Nachfrage nach Anzeigesystemen, die die Prozesstransparenz verbessern, die Ursachenanalyse beschleunigen und die Zuverlässigkeit der gesamten Ausrüstung in Produktionsumgebungen mit hohem Durchsatz optimieren.
- Zum Beispiel integrieren Minilecs mikroprozessorbasierte Alarmanzeigesysteme mit SCADA-Systemen über das RS485 Modbus RTU-Protokoll, was eine zentrale Überwachung von Alarmereignissen mit zeitgestempelter Datenprotokollierung und HMI-Anzeige für eine verbesserte Bedienerreaktion in Industrieanlagen ermöglicht.
Wachsende Investitionen in die Modernisierung der Energieinfrastruktur
Zunehmende Investitionen in die Netzmodernisierung und Zuverlässigkeit der Stromversorgung stärken die Marktexpansion. Versorgungsunternehmen rüsten veraltete Ausrüstung mit digitalen Anzeigesystemen auf, um die Fehlerisolation zu verbessern, Umspannwerke zu schützen und die Notfallreaktion zu optimieren. Steigende Stromnachfrage, Integration erneuerbarer Energien und alternde Übertragungsinfrastruktur beschleunigen die Erneuerungszyklen weiter. Moderne Anzeigesysteme bieten robuste Überwachung für Transformatoren, Schaltanlagen und Verteilungssysteme, unterstützen die vorbeugende Wartung und reduzieren das Risiko von Stromausfällen. Dieser Infrastrukturvorstoß schafft eine anhaltende Nachfrage in energieintensiven Volkswirtschaften, die sich rasch industriell und urban entwickeln.
Wichtige Trends & Chancen
Einführung von intelligenten und vernetzten Anzeigesystemen
Ein bedeutender Trend, der den Markt umgestaltet, ist der Übergang zu intelligenten Anzeigesystemen mit Ethernet-Konnektivität, Ereignisprotokollierung und Integration mit cloudbasierten Plattformen. Diese fortschrittlichen Systeme ermöglichen zentrale Überwachung, Ferndiagnose und vorausschauende Warnungen. Industrien suchen zunehmend nach Anzeigesystemen, die nahtlos mit SCADA- und IoT-Architekturen kommunizieren, was Chancen für Hersteller bietet, die anpassbare digitale Schnittstellen anbieten. Da sich industrielle Abläufe zu Echtzeit-Datenökosystemen entwickeln, positionieren sich intelligente Anzeigesysteme als kritische Komponenten zur Verbesserung der Betriebseffizienz und vorausschauender Wartungsergebnisse.
- Zum Beispiel beinhalten Omniflex-Alarmanzeigesysteme RS232/485 Modbus- und Ethernet-Schnittstellen zur Verbindung mit hochrangigen SCADA-Systemen und unterstützen die Ereignisprotokollierung in sicherheitszertifizierten Designs, die der IEC61508 entsprechen. Diese ermöglichen ein umfassendes Alarmmanagement über verteilte Knoten über lokale Netzwerke.
Zunehmender Einsatz von Anzeigesystemen in gefährlichen und risikoreichen Einrichtungen
Wachsende industrielle Aktivitäten in gefährlichen Umgebungen schaffen erhebliche Chancen für explosionsgeschützte und hochintegrierte Anzeigesysteme. Ölraffinerien, Chemiewerke und LNG-Terminals verlangen hochzuverlässige Alarmsysteme, die unter thermischen, korrosiven und mechanischen Belastungen funktionieren können. Verbesserte Konstruktionsmerkmale wie robuste Gehäuse, feuerfeste Materialien und redundante Signalsysteme erweitern das Anwendungspotenzial. Dieser Trend stimmt mit dem globalen Wandel hin zu Risikominderung und betrieblicher Widerstandsfähigkeit überein, was die Nachfrage nach Anzeigesystemen erhöht, die für strenge Sicherheits- und Umweltbedingungen ausgelegt sind.
- Zum Beispiel ersetzte Enquest im Sullom Voe Ölterminal veraltete Alarmmelder durch IEC61508 SIL-1 zertifizierte Einheiten von Omniflex, um Compliance und Zuverlässigkeit in einer risikoreichen Umgebung sicherzustellen.
Wesentliche Herausforderungen
Integrationskomplexität mit alten Industriesystemen
Eine große Herausforderung ergibt sich aus der Schwierigkeit, moderne Alarmmelder mit alternder Ausrüstung zu integrieren, die in Industrieanlagen noch weit verbreitet ist. Viele ältere Systeme verfügen nicht über kompatible Kommunikationsprotokolle, was die Installationszeit und -kosten erhöht. Organisationen stehen oft vor betrieblichen Unterbrechungen während der Systemumrüstung oder -aufrüstung. Diese Integrationsbarriere verlangsamt digitale Transformationsinitiativen und zwingt Industrien, auf hybride Konfigurationen zurückzugreifen. Hersteller müssen Kompatibilitätslücken schließen, indem sie flexible, abwärtskompatible Alarmmelder entwickeln, um die Akzeptanz zu erhöhen und Übergangsherausforderungen zu minimieren.
Hohe Wartungsanforderungen und Zuverlässigkeitsbedenken
In rauen Betriebsbedingungen eingesetzte Alarmmelder sind einem beschleunigten Verschleiß ausgesetzt, was zu höheren Wartungsanforderungen und potenziellen Zuverlässigkeitsproblemen führt. Staub, Vibrationen, extreme Temperaturen und korrosive Umgebungen können die Lebensdauer des Systems und die Signalisierungsgenauigkeit beeinträchtigen. Häufige Kalibrierungen, Komponentenwechsel und Inspektionen erhöhen die Betriebskosten für Industrien mit kontinuierlichen Prozessen. Ausfälle oder verzögerte Warnungen können Sicherheitsvorfälle, Geräteschäden und ungeplante Ausfallzeiten verursachen. Diese Zuverlässigkeitsbedenken drängen Hersteller dazu, mit langlebigen Materialien, Selbstdiagnosen und wartungsarmen Designs zu innovieren, um wettbewerbsfähig zu bleiben.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für industrielle Alarmmelder mit einem 34,7% Anteil im Jahr 2024, angetrieben durch fortschrittliche Industrieautomatisierung, strenge Sicherheitsvorschriften und umfassende Modernisierung in der Energieerzeugung sowie in Öl- und Gasanlagen. Die USA führen die regionale Nachfrage aufgrund starker Investitionen in Netzzuverlässigkeit, Raffinerieerweiterungen und die Einführung intelligenter Fertigung an. Der steigende Fokus auf die Minimierung von Betriebsunterbrechungen erhöht den Bedarf an mehrfenstrigen und vernetzten Alarmmeldesystemen. Kanada trägt durch verstärkte Bergbau- und Energieinfrastruktur-Upgrades zum weiteren Wachstum bei. Kontinuierliche regulatorische Durchsetzung und hohe digitale Akzeptanz sichern Nordamerikas Führungsposition auf dem globalen Markt.
Europa
Europa hielt einen 27,9% Anteil am Markt für industrielle Alarmmelder im Jahr 2024, unterstützt durch starke regulatorische Rahmenbedingungen, weit verbreitete industrielle Digitalisierung und Investitionen in nachhaltige Energieinfrastruktur. Deutschland, das Vereinigte Königreich und Frankreich sind führende Märkte, angetrieben durch Automatisierung in der Fertigung, chemischen Verarbeitung und fortschrittlichen Transportindustrien. Der Vorstoß der Region in Richtung Dekarbonisierung und Integration erneuerbarer Energien erhöht die Nachfrage nach Alarmmeldern in Umspannwerken und Netzüberwachungssystemen. Strenge Compliance-Anforderungen in der Pharma- und Lebensmittelverarbeitung erweitern ebenfalls das Anwendungspotenzial. Europas Fokus auf Sicherheit, Energieeffizienz und intelligente Industrieinitiativen stärkt weiterhin das stetige Marktwachstum.
Asien-Pazifik
Asien-Pazifik machte 2024 einen Anteil von 28,6 % aus und entwickelte sich aufgrund der raschen industriellen Expansion, des steigenden Energieverbrauchs und der weit verbreiteten Einführung von Automatisierungstechnologien zur am schnellsten wachsenden Region. China, Indien, Japan und Südkorea führen die Nachfrage an, unterstützt durch starke Fertigungsökosysteme, Aufrüstungen im Energiesektor und groß angelegte Investitionen in Petrochemikalien. Das wachsende Augenmerk auf Betriebssicherheit und Prozessoptimierung treibt den umfangreichen Einsatz von Multi-Window-Anzeigegeräten in volumenstarken Industrien voran. Urbanisierung und Modernisierung der Infrastruktur beschleunigen die Implementierung in Versorgungsunternehmen und im Transportwesen weiter. Von der Regierung geführte Programme zur industriellen Digitalisierung positionieren Asien-Pazifik als wichtigen Wachstumsmotor für den globalen Markt.
Lateinamerika
Lateinamerika erfasste 2024 einen Anteil von 5,2 % am Markt für industrielle Anzeigegeräte, angetrieben durch steigende Investitionen in Öl- und Gasexploration, Bergbauaktivitäten und Upgrades der Stromverteilung. Brasilien und Mexiko führen die Region mit expandierenden Initiativen zur industriellen Automatisierung und einer verstärkten Einführung von Alarmüberwachungssystemen zur Einhaltung von Sicherheitsvorschriften an. Das Wachstum der petrochemischen Fertigung unterstützt die Nachfrage nach robusten Anzeigegeräten, die rauen Betriebsbedingungen standhalten können. Infrastrukturentwicklung und regulatorische Verbesserungen stärken allmählich die Marktdurchdringung. Trotz wirtschaftlicher Schwankungen schaffen die Modernisierungsbemühungen der Industrie in der Region weiterhin neue Chancen für Anbieter von Anzeigegeräten.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 einen Anteil von 3,6 %, geprägt von bedeutenden Aktivitäten in den Bereichen Öl & Gas, Stromerzeugung und groß angelegte Industrieprojekte. Länder wie Saudi-Arabien, die VAE und Südafrika fördern die Einführung durch Investitionen in Raffinerien, Versorgungsunternehmen und petrochemische Anlagen, die fortschrittliche Fehlererkennungssysteme erfordern. Harte Umweltbedingungen erhöhen den Bedarf an robusten, korrosionsbeständigen Anzeigegeräten. Das wachsende Augenmerk auf Betriebssicherheit, gepaart mit einer expandierenden industriellen Infrastruktur, unterstützt die langfristige Nachfrage. Während die Marktdurchdringung noch in der Entwicklung ist, verbessern strategische Initiativen zur Energiediversifizierung und zum industriellen Wachstum das zukünftige Marktpotenzial.
Marktsegmentierungen
Nach Typ
- Multi-Window-Anzeigegeräte
- Single-Window-Anzeigegeräte
- Sequenz-Anzeigegeräte
Nach Anwendung
- Stromerzeugung & Versorgungsunternehmen
- Öl & Gas
- Fertigung & Industrielle Automatisierung
- Chemie & Petrochemie
Nach Endverbrauchsindustrie
- Energie & Strom
- Automobil & Transport
- Pharmazeutika
- Lebensmittel & Getränke
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für industrielle Anzeiger umfasst wichtige Akteure wie Notifier, Honeywell International (Fire-Lite), ABB, Eaton Corporation, AMETEK, Inc., Automation Displays, Inc., OMEGA Engineering, Inc., Hirsch Electronics Corp., Linde North America, Inc. und Century Control Systems, Inc. Diese Unternehmen stärken ihre Marktpositionen durch Produktinnovationen, erweiterte Vertriebsnetze und die Integration digitaler Technologien. Hersteller konzentrieren sich zunehmend auf fortschrittliche Anzeigerdesigns mit Ethernet-Konnektivität, Multi-Window-Konfigurationen und erweiterten Diagnosefähigkeiten, um Industrie 4.0-Umgebungen zu unterstützen. Strategische Partnerschaften mit Anbieterlösungen für Automatisierung und Investitionen in F&E beschleunigen die Entwicklung intelligenter Alarmmanagementsysteme. Führende Akteure betonen Zuverlässigkeit, Langlebigkeit und die Einhaltung globaler Sicherheitsstandards, um den vielfältigen industriellen Anforderungen gerecht zu werden. Darüber hinaus ermöglicht die Expansion in wachstumsstarke Sektoren wie Stromverteilung, Petrochemie und Fertigung den Anbietern, die steigende Nachfrage nach Überwachungs- und Sicherheitssystemen weltweit zu erfassen.
Schlüsselspieler-Analyse
- Notifier
- Linde Nordamerika, Inc.
- Automation Displays, Inc.
- Honeywell International (Fire-Lite)
- Century Control Systems, Inc.
- OMEGA Engineering, Inc.
- Hirsch Electronics Corp.
- ABB
- Eaton Corporation
- AMETEK, Inc.
Jüngste Entwicklungen
- Im Oktober 2025 brachte Honeywell NOTIFIER INSPIRE in Kanada auf den Markt, ein neues Brandmelde-Steuerungspanel, das mit seinen Connected Life Safety Services für Fernüberwachung und -wartung integriert ist.
- Im August 2025 führte Eaton Corporation eine Reihe von Produkten für gefährliche Bereiche ein, darunter die „CEAG VLL Series Ex Lights“ und „MTL Zone Guardian“-Systeme, auf der Automation Expo 2025 in Mumbai, die auf raue industrielle und gefährliche Umgebungen abzielen.
- Im Juli 2025 schloss Honeywell die strategische Übernahme des „Li-ion Tamer“-Geschäfts von Nexceris ab und erweiterte sein Portfolio an Gasdetektions- und verwandten Sicherheitslösungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Anwendung, Endverbraucherindustrie und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für industrielle Anzeigegeräte wird stark wachsen, da die Industrien die Einführung von Automatisierungs- und Echtzeitüberwachungssystemen intensivieren.
- Die Nachfrage nach intelligenten Anzeigegeräten, die mit SCADA, SPS und cloudbasierten Plattformen integriert sind, wird steigen.
- Mehrfenster-Anzeigegeräte werden weiterhin führend sein, da sie in komplexen, risikoreichen Industrieumgebungen zunehmend eingesetzt werden.
- Digitale Transformationsinitiativen werden den Ersatz von veralteten Alarmsystemen durch fortschrittliche vernetzte Anzeigegeräte beschleunigen.
- Versorgungs- und Stromerzeugungsanlagen werden ihre Investitionen in Anzeigegeräte erhöhen, um die Modernisierung und Zuverlässigkeit des Netzes zu unterstützen.
- Die Öl- und Gas- sowie Chemiesektoren werden robuste Anzeigegeräte übernehmen, die für gefährliche und korrosive Umgebungen ausgelegt sind.
- Predictive Maintenance-Fähigkeiten werden unerlässlich, da die Industrien proaktive Betriebssicherheit priorisieren.
- Hersteller werden sich auf energieeffiziente, wartungsarme Anzeigegeräte konzentrieren, um die Lebenszykluskosten zu senken.
- Der asiatisch-pazifische Raum wird aufgrund des schnellen industriellen Wachstums und der Infrastrukturverbesserungen ein bedeutender Wachstumsmotor bleiben.
- Anbieter werden ihre Portfolios durch Innovation, Partnerschaften und Technologieintegration stärken, um den sich entwickelnden industriellen Sicherheitsbedürfnissen gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für industrielle Anzeigegeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für industrielle Signalgeber zwischen 2024 und 2032 voraussichtlich wachsen?
Was sind die wichtigsten Wachstumsfaktoren für den globalen Markt für industrielle Melder?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für industrielle Anzeigegeräte antreiben?
Wer sind die führenden Unternehmen im Markt für industrielle Signalgeber?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für industrielle Anzeigegeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für industrielle Anzeigegeräte Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 452.27 Million → 2032: USD 710.04 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für industrielle Anzeigegeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für industrielle Anzeigegeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für industrielle Anzeigegeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für industrielle Anzeigegeräte Market Drivers
- 3.3 Markt für industrielle Anzeigegeräte Market Restraints & Challenges
- 3.4 Markt für industrielle Anzeigegeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für industrielle Anzeigegeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für industrielle Anzeigegeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für industrielle Anzeigegeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für industrielle Anzeigegeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für industrielle Anzeigegeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für industrielle Anzeigegeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für industrielle Anzeigegeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für industrielle Anzeigegeräte Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für industrielle Anzeigegeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für industrielle Anzeigegeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für industrielle Anzeigegeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für industrielle Anzeigegeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für industrielle Anzeigegeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für industrielle Anzeigegeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für industrielle Anzeigegeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für industrielle Anzeigegeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für industrielle Anzeigegeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für industrielle Anzeigegeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für industrielle Anzeigegeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
