
Überblick über den Kanariensaatgutmarkt:
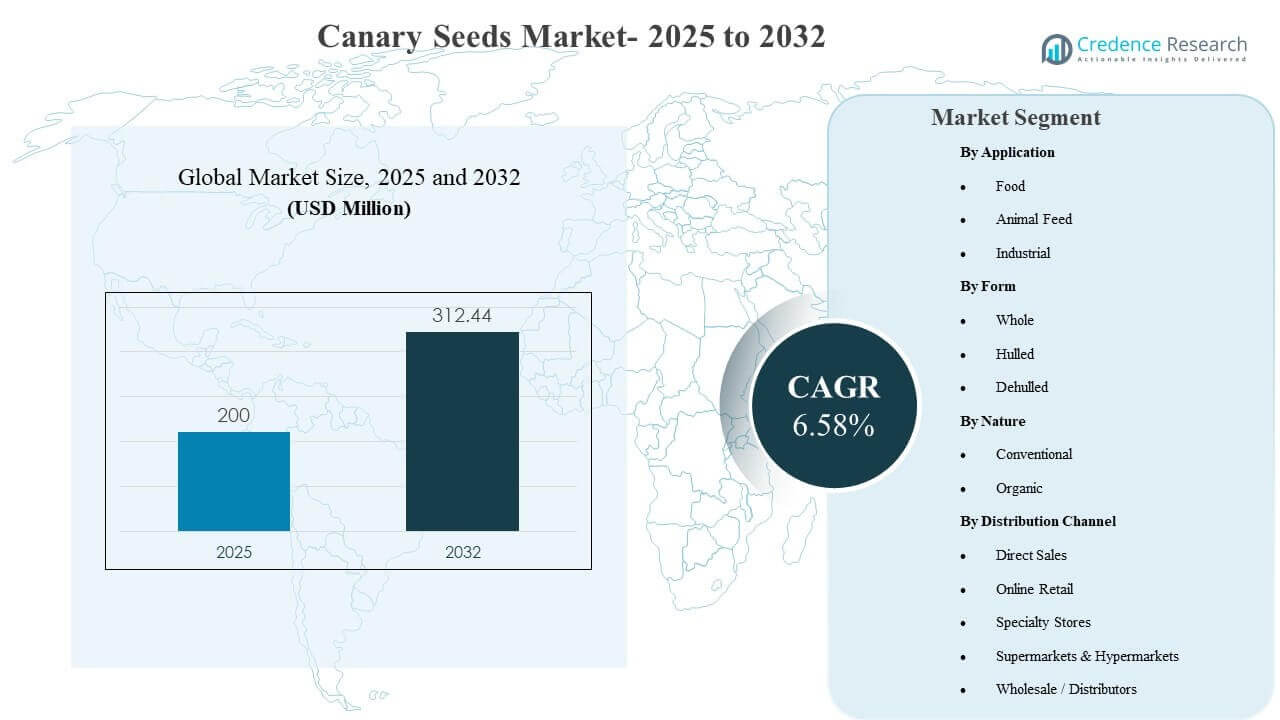
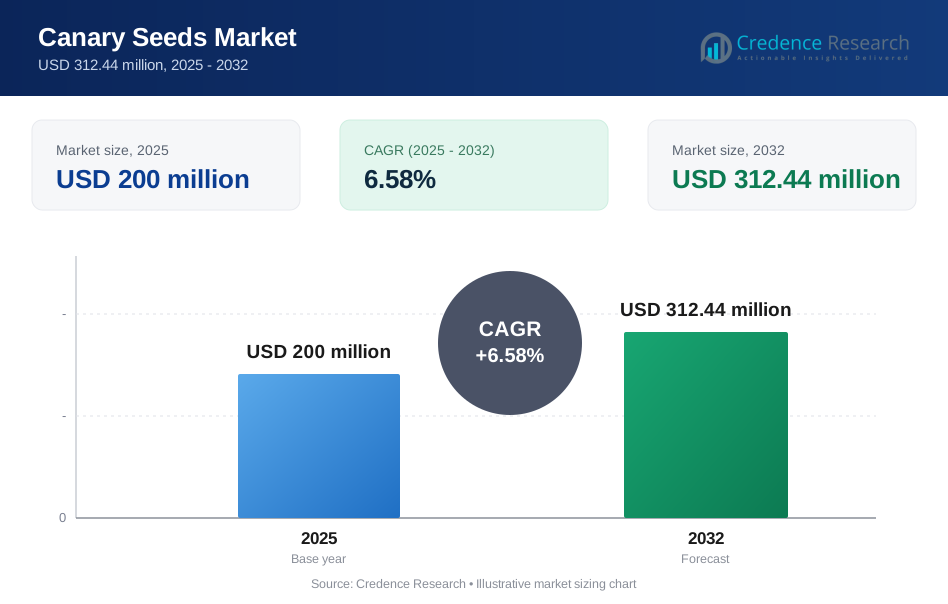
Die globale Größe des Kanariensaatgutmarktes wurde 2025 auf 200 Millionen USD geschätzt und soll bis 2032 312,44 Millionen USD erreichen, was einem CAGR von 6,58 % von 2025 bis 2032 entspricht. Das Nachfragewachstum wird hauptsächlich durch die zunehmende Akzeptanz von Kanariensaat in Lebensmittelrezepturen unterstützt, bei denen eine saubere Kennzeichnung, Nährstoffdichte und funktionelles Mahlen das wiederholte Kaufen über die traditionelle Nachfrage nach Vogelfutter hinaus fördern. Die Stabilität auf der Angebotsseite durch etablierte Anbau- und exportorientierte Handelsströme trägt dazu bei, die Verfügbarkeit für Verarbeiter und Händler zu gewährleisten und unterstützt die stetige Kommerzialisierung über verpackte Lebensmittel- und Futtermittelkanäle hinweg.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Größe des Kanariensaatgutmarktes 2025 | USD 200 Millionen |
| Kanariensaatgutmarkt, CAGR | 6,58% |
| Größe des Kanariensaatgutmarktes 2032 | USD 312,44 Millionen |
Wichtige Markttrends & Einblicke
- Der Kanariensaatgutmarkt soll von 200 Millionen USD im Jahr 2025 auf 312,44 Millionen USD bis 2032 wachsen, was einem CAGR von 6,58 % während 2025–2032 entspricht.
- Nordamerika machte 2025 43,8 % des Umsatzes des Kanariensaatgutmarktes aus, unterstützt durch starke Produktion, Exportkapazität und Massenvertriebsdurchsatz.
- Europa hielt 2025 einen Anteil von 24,6 %, wobei das Wachstum durch die Akzeptanz von Zutaten und die zunehmende Verfügbarkeit im Einzelhandel in ausgewählten Märkten unterstützt wurde.
- Ganze Kanariensaat machte 2025 einen Anteil von 58,6 % aus, was auf eine starke Nachfrage nach minimal verarbeiteten Formaten in der Massenhandhabung und futtergebundenen Anwendungsfällen hinweist.
- Tierfutter machte 2025 einen Anteil von 52,3 % aus, was auf eine anhaltende strukturelle Nachfrage nach Vogelfutter und breiteren Futteranwendungen hinweist.
Segmentanalyse
Der Kanariensaatgutmarkt zeigt eine doppelte Nachfrage-Struktur, bei der traditionelle Tierfuttermengen grundlegend bleiben und Anwendungen im Bereich menschlicher Lebensmittel durch die Akzeptanz von Zutaten expandieren. Die Positionierung in Lebensmittelqualität profitiert vom wachsenden Interesse an pflanzlicher Ernährung, Backeinschlüssen und funktionellen Getreidealternativen, was die Nachfrage nach konsistenter Sortierung, Reinigung und Qualitätsspezifikationen erhöht. Die Marktteilnahme spiegelt oft eine Mischung aus Rohstoffhandel und wertschöpfender Verarbeitung wider, wobei die Differenzierung durch Reinheit, Herkunft und Lieferzuverlässigkeit geprägt ist.
Entlang der Wertschöpfungskette bestimmen Verarbeitungstiefe und Kanalstrategie die Margenerfassung. Ganze Samenformate passen zu Großhandels- und Futtervertriebsstrukturen, während geschälte und ungeschälte Formate eine breitere Lebensmittelintegration unterstützen, bei der Textur, Verdaulichkeit und Nutzbarkeit wichtig sind. Die Verteilung kombiniert zunehmend große Großhandelsbewegungen mit selektivem Wachstum in modernen Einzelhandels- und Online-Kanälen, insbesondere dort, wo verbraucherorientierte Verpackungen und Gesundheitspositionierungen die Auffindbarkeit verbessern.
Nach Anwendungsinformationen
Tierfutter machte 2025 den größten Anteil von 52,3 % aus. Die führende Position wird durch stabile, wiederkehrende Nachfrage im Vogelfutter und in der Verteilung von futtergeeigneten Samen gestützt, bei denen ganze Samen das bevorzugte Format bleiben. Massenlogistik, standardisierte Klassifizierung und Vertriebsnetzwerke unterstützen eine effiziente Marktbereinigung für Futteranwendungen. Die Lebensmittelakzeptanz steigt, aber die Nachfrage nach Futter verankert weiterhin die Basisvolumina und die Kaufhäufigkeit.
Nach Forminformationen
Ganze Samen machten 2025 den größten Anteil von 58,6 % aus. Die Führungsposition ganzer Samen wird durch geringere Verarbeitungsanforderungen, bessere Eignung für den Massenumschlag und starke Ausrichtung auf Futter- und Rohstoffhandelsströme gestärkt. Das Format wird in traditionellen Nachfragekanälen weithin akzeptiert und unterstützt einen konsistenten Durchsatz für Großhändler und Distributoren. Geschälte und ungeschälte Formen wachsen durch Lebensmittelanwendungen, aber ganze Samen bleiben das dominierende Handelsformat.
Nach Naturinformationen
Konventionell machte 2025 den größten Anteil von 83,7 % aus. Konventionelle Versorgung profitiert von breiteren Anbauökonomien, etablierten agronomischen Praktiken und höherer Verfügbarkeit in exportierenden Regionen. Preiswettbewerbsfähigkeit und skalierbare Volumina stärken den konventionellen Einkauf für Massenfutter- und Zutatenpipelines. Die Nachfrage nach Bio-Produkten wird durch spezielle Positionierung unterstützt, aber Zertifizierungskapazitäten und getrennte Handhabungsanforderungen schränken die Anteilsausweitung ein.
Nach Vertriebskanalinformationen
Großhandel / Distributoren machten 2025 den größten Anteil von 34,8 % aus. Der führende Kanal spiegelt die handelsgeführte Marktstruktur wider, bei der Massensamen über Distributoren zu Futter-, Zutaten- und Verpackungsknotenpunkten gelangen. Vertriebsnetzwerke bieten Aggregation, Klassifizierungsausrichtung und konsistente Verfügbarkeiten für nachgelagerte Käufer. Direkte Verkäufe und moderne Einzelhandelskanäle tragen zur Diversifizierung bei, aber der Großhandelsverkehr bleibt zentral für den Volumenfluss.
Markttreiber für Kanariensamen
Erweiterung der Lebensmittelzutatenakzeptanz in Mainstream-Formulierungen
Lebensmittelhersteller erweitern weiterhin ihre Zutatenportfolios in Richtung pflanzlicher und Clean-Label-Positionierung, was das Interesse an Kanariensamen als funktionalem Getreideinput unterstützt. Produktentwickler priorisieren Zutaten, die Nährstoffdichte, Mahlflexibilität und Formulierungskompatibilität in Back- und Mischgetreideanwendungen bieten. Der Markt für Kanariensamen profitiert, wenn Verarbeiter eine konsistente Klassifizierung, Reinigung und Rückverfolgbarkeit bieten, die den Lebensmittelspezifikationen entspricht. Eine zunehmende Einzelhandelssichtbarkeit für Nischensamen verbessert auch die Verbrauchertests und Wiederholungskäufe, was die Nachfragestabilität stärkt.
- Zum Beispiel vermarktet CANTERRA SEEDS drei glatte Kanariensaat-Sorten: CDC Lumio, CDC Cibo und CDC Calvi. Kanariensaat-Ernährungsdaten aus Kanada zeigen, dass geschälte Kanariensaat-Grütze etwa 21% Protein, 60% Stärke, 6,5% Fett und 6,5% Gesamtballaststoffe enthält, was ihre Eignung für Lebensmittelentwicklungsprozesse unterstützt.
Strukturelle Nachfrage aus Vogel- und Futtermittelvertriebsnetzen
Der Kanariensaat-Markt wird weiterhin durch die wiederkehrende Nachfrage nach Vogelfutter unterstützt, bei der Kanariensaat eine gut anerkannte Futterkomponente bleibt. Die futtergebundene Nachfrage wird durch etablierte Vertriebskanäle, stabile Kaufmuster und wirtschaftliche Vorteile bei der Massenbewegung, die ganze Saatformate begünstigen, verstärkt. Gewerbliche Käufer schätzen eine verlässliche Versorgung, gleichbleibende Qualität und vorhersehbare Logistik, was wiederholte Vertragsabschlüsse und vertriebsgeführte Einkäufe unterstützt. Diese strukturelle Basisnachfrage hilft, die Volatilität zu reduzieren und unterstützt ein stetiges Marktwachstum neben aufkommenden Lebensmittelanwendungen.
Reife der Lieferkette in exportorientierter Produktion und Handel
Exportorientierte Lieferketten unterstützen das Marktwachstum, indem sie die Verfügbarkeit in importierenden Regionen aufrechterhalten und wettbewerbsfähige Preise durch Skaleneffizienz ermöglichen. Reife Handelssysteme verbessern den Zugang für Großhändler, Zutatenkäufer und Marken für verpackte Waren, die auf zuverlässige Beschaffung angewiesen sind. Der Kanariensaat-Markt gewinnt an Widerstandsfähigkeit, wenn Anbauer, Aggregatoren und Exporteure Qualitätsstandards einhalten, die den Anforderungen der nachgelagerten Bereiche entsprechen. Starke Logistikfähigkeiten und etablierte Handelsbeziehungen helfen, die Versorgungskontinuität zu wahren, was die langfristige Akzeptanz durch industrielle und Lebensmittelkäufer unterstützt.
Produktdifferenzierung durch Verarbeitung, Sortierung und Qualitätssicherung
Wertschöpfende Verarbeitung wie Schälen, spezialisierte Reinigung und engere Sortierung ermöglichen es Lieferanten, höherwertige Lebensmittelanwendungen anzusprechen. Käufer priorisieren zunehmend die Reinheit, Einheitlichkeit und funktionale Leistung der Saat, wenn sie Kanariensaat in verbraucherorientierten Formaten positionieren. Der Kanariensaat-Markt entwickelt sich weiter, wenn Verarbeiter in Fähigkeiten investieren, die Verunreinigungen reduzieren und die Konsistenz für das Mahlen und die Formulierung verbessern. Eine klare Spezifikationsausrichtung verbessert das Käufervertrauen und unterstützt eine breitere Kommerzialisierung über Spezial- und Mainstream-Kanäle hinweg.
- Zum Beispiel gibt Satake an, dass seine optischen Sortierer etwa 5 bis 8 Tonnen pro Stunde verarbeiten und etwa 0,5% fehlerhaftes Material pro Tonne mithilfe von Kameras, elektronischen Sensoren und Luftstrahlabweisung identifizieren können, was zeigt, wie messbare Sortiergenauigkeit die Qualitätssicherung in Lebensmittelqualität für Saatgutverarbeiter stärken kann.
Marktherausforderungen
Der Kanariensaat-Markt steht vor Variabilitätsrisiken, die mit landwirtschaftlichen Produktionszyklen, Wetterexposition und Angebotskonzentration in wichtigen Exportregionen verbunden sind. Preisbewegungen können Substitutionsentscheidungen innerhalb von Futtermischungen beeinflussen und die Akzeptanz von Lebensmittelinhaltsstoffen beeinträchtigen, wenn die Inputkosten schnell steigen. Herausforderungen bei der Qualitätskonsistenz wie Verunreinigungen, Sortierungsvariationen und Feuchtigkeitskontrolle können auch das Ablehnungsrisiko für Käufer von Lebensmittelqualität erhöhen. Die Bewältigung dieser Faktoren erfordert stärkere Vertragsabschlüsse, Qualitätskontrollen und diversifizierte Beschaffungsstrategien.
Eine weitere Herausforderung ist das Tempo der Verbraucherakzeptanz in Lebensmittelkanälen, wo das Bewusstsein und die wiederholte Nutzung im Vergleich zur traditionellen Futternachfrage hinterherhinken können. Die Produktpositionierung muss mit etablierten Getreiden und Samen konkurrieren, die bereits Regalplatz und breite Rezeptvertrautheit besitzen. Die Einhaltung von Vorschriften und Etikettierungserwartungen für den Vertrieb in Lebensmittelqualität kann für kleinere Lieferanten eine betriebliche Belastung darstellen. Die Fragmentierung der Kanäle über Spezial-, Online- und Massenhandel kann auch die Markteinführungskomplexität erhöhen.
- Zum Beispiel vermarktet Alpiste Seeds geschälte, haarlose Kanariensaat für den menschlichen Verzehr mit 10 Gramm Protein pro fünf Teelöffel, und die Produktinformationen weisen darauf hin, dass Brot, das mit etwa 15% bis 25% Kanariensaatmehl hergestellt wurde, in sensorischen Panels signifikant höher bewertet wurde als durchschnittliches glutenfreies Brot, was darauf hindeutet, dass selbst bei messbaren Produktleistungs-Vorteilen die Lieferanten stärkere Aufklärung und Einzelhandelsausführung benötigen, um wiederholte Nachfrage aufzubauen.
Markttrends und Chancen für Kanariensaat
Der Markt für Kanariensaat sieht steigende Chancen in Lebensmittelanwendungen, da Marken in funktionale Getreide, gesündere Backzutaten und pflanzliche Zutatenmischungen expandieren. Verarbeitete Formate wie geschälte und ungeschälte Samen unterstützen die verbesserte Nutzbarkeit, was es den Lieferanten ermöglicht, Premium-Segmente mit engeren Spezifikationen anzusprechen. Das Wachstumspotenzial verbessert sich, wenn Lieferanten Verpackung, Etikettierung und Vertrieb anpassen, um moderne Einzelhandels- und Online-Konsumenten zu erreichen. Zutateninnovation und Produktschulung können die Haushaltsdurchdringung beschleunigen und die wiederholte Nachfrage verbessern.
- Zum Beispiel wurde die exklusive kommerzielle Vereinbarung von Ingredion mit NorQuin um Quinoa-Mehle aufgebaut, die aus mehr als zwei Jahrzehnten proprietärer Züchtungsarbeit an ertragreicheren, proteinreicheren Sorten entwickelt wurden, was zeigt, wie Spezialgetreide-Lieferanten eine Premium-Positionierung durch messbare Produktdifferenzierung und Verarbeitungs-Know-how schaffen können, anstatt nur mit der Verfügbarkeit von Rohgetreide zu konkurrieren.
Eine weitere Chance liegt in Partnerschaften in der Lieferkette, die die langfristige Beschaffung stärken und die Preisstabilität für große Käufer sichern. Exporteure, Distributoren und Verarbeiter können ihre Wettbewerbsfähigkeit durch Rückverfolgbarkeitsprogramme, konsistenzorientierte Qualitätssysteme und maßgeschneiderte Qualitäten für gezielte Endanwendungen verbessern. Eine erweiterte Distributorenabdeckung in aufstrebenden Regionen kann den Zugang verbessern und die Abhängigkeit von begrenzten Kanälen verringern. Marktteilnehmer, die zuverlässige Großlieferungen mit Lebensmittelqualitätsdifferenzierung kombinieren, sind gut positioniert, um ein höherwertiges Nachfragewachstum zu erfassen.
Regionale Einblicke
Nordamerika
Nordamerika machte 2025 43,8% des Umsatzes des Kanariensaatmarktes aus. Die regionale Führungsrolle wird durch eine starke Produktionsskala, Exportorientierung und Distributordurchsatz unterstützt, die eine konsistente Großlieferung für sowohl Futter- als auch Zutatenkäufer ermöglichen. Verarbeitungs- und Einstufungsfähigkeiten unterstützen qualitätsorientierte Lieferungen und verbessern die Eignung für Anwendungen in Lebensmittelqualität. Kommerzielle Vertragspraktiken und logistische Stärke verstärken die Lieferzuverlässigkeit für nachgelagerte Kanäle.
Europa
Europa hielt 2025 einen Anteil von 24,6% am Umsatz des Kanariensaatmarktes. Das Wachstum wird durch die zunehmende Annahme von Zutaten und die breitere Verfügbarkeit durch moderne Einzelhandels- und Speziallebensmittelkanäle in ausgewählten Ländern unterstützt. Der Einsatz in Lebensmittelqualität profitiert vom Verbraucherinteresse an gesünderen Getreiden und Formulierungsvielfalt in Backwaren und Mischprodukten. Vertriebsstärke und spezifikationsgetriebene Beschaffung unterstützen eine stetige Nachfrageausweitung.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 2025 17,9 % des Umsatzes des Kanariensaatmarktes aus. Die regionale Nachfrage wird durch den wachsenden städtischen Konsum gesundheitsorientierter Lebensmittel und das gestiegene Interesse an alternativen Getreiden und Samen unterstützt. Die Importabhängigkeit erhöht die Bedeutung stabiler Handelsbeziehungen und konsistenter Qualitätsstandards für Verarbeiter und Händler. Die Expansion im Online-Handel und in Fachgeschäften verbessert den Zugang zu verbraucherorientierten Formaten.
Lateinamerika
Lateinamerika repräsentierte 2025 einen Anteil von 9,8 % am Umsatz des Kanariensaatmarktes. Die regionale Beteiligung wird durch die Aktivität der Exporteure und die Handelskonnektivität unterstützt, die zur globalen Verfügbarkeit der Versorgung beiträgt. Die Nachfrage wird durch eine Kombination aus futtermittelbezogener Nutzung und selektiver Annahme von Lebensmittelzutaten geprägt, abhängig von der Entwicklung des Einzelhandels auf Länderebene. Partnerschaften in den Vertriebskanälen und Investitionen in die Verarbeitung können die Wertschöpfung im Laufe der Zeit verbessern.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 2025 3,9 % des Umsatzes des Kanariensaatmarktes aus. Die Marktaktivität wird hauptsächlich durch Importe, die Verfügbarkeit von Händlern und die Nischennachfrage in den Bereichen Futtermittel und Speziallebensmittelkanäle geprägt. Das Wachstumspotenzial verbessert sich, wenn die Versorgungskonsistenz und die Eignung der Verpackung eine breitere Einzelhandelsdurchdringung unterstützen. Eine gezielte Vertriebserweiterung kann die adressierbare Nachfrage schrittweise erhöhen.
Wettbewerbslandschaft
Der Wettbewerb im Kanariensaatmarkt wird durch die Zuverlässigkeit der Beschaffung, Standards für Sortierung und Reinigung sowie die Fähigkeit, sowohl Massen- als auch wertschöpfende Kanäle zu bedienen, geprägt. Marktteilnehmer differenzieren sich durch Versorgungskonsistenz, Exportbeziehungen, Verarbeitungstiefe und Reichweite der Kanäle über Großhandel, Einzelhandel und Online-Verkaufsstellen. Strategische Prioritäten umfassen häufig die Erweiterung von Händlernetzwerken, die Verbesserung der Qualitätssicherung und die Entwicklung verarbeiteter Formate, die Lebensmittelanwendungen besser bedienen.
Finseed Ltd. ist in einem wettbewerbsintensiven Umfeld positioniert, in dem eine zuverlässige Versorgung, konsistente Sortierung und der Zugang zu Kanälen die Kundenbindung und wiederholte Vertragsabschlüsse beeinflussen. Die Marktstellung verbessert sich, wenn Finseed Ltd. eine stabile Beschaffung unterstützt, Qualitätsspezifikationen für verschiedene Endverwendungen einhält und die Beziehungen zu Händlern stärkt, um einen effizienten Volumenumsatz zu gewährleisten. Verarbeitungsorientierte Angebote und maßgeschneiderte Sorten können eine breitere Durchdringung der Lebensmittelzutatenkanäle unterstützen. Die kommerzielle Wettbewerbsfähigkeit hängt auch davon ab, die Kosteneffizienz neben der Qualitätskonsistenz aufrechtzuerhalten.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Finseed GmbH
- Pepef Seeds Corporation
- Globus Seeds S.A.
- Bird City International, Inc.
- True Grass Seeds GmbH
- Tarquin Seeds GmbH
- Argus Seeds GmbH
- Shenstone Seeds GmbH
- Verneuil Seed Company Limited
- Red Star Seeds GmbH
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Jüngste Entwicklungen
- Im Februar 2025 hat die S&W Seed Company die freiwillige Verwaltung ihrer australischen Tochtergesellschaft erfolgreich abgeschlossen und diese an Avior Asset Management übergeben. Dieser strategische Schritt ermöglichte es dem Unternehmen, sich ausschließlich auf seine Kernaktivitäten in Amerika zu konzentrieren, einschließlich seiner margenstarken Spezial-Saatgutsorten Double Team und Prussic Acid Free.
- Im Mai 2025 gab Canterra Seeds die Übernahme von Alliance Seed, einem Saatgutunternehmen mit Sitz in Winnipeg, bekannt. Während Alliance weiterhin als eigenständige Marke agiert, stärkt die Partnerschaft Canterras Position auf dem westkanadischen Saatgutmarkt, der nach wie vor der globale Preisgeber für Kanariensaatgut-Exporte ist.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 200 Millionen |
| Umsatzprognose für 2032 | USD 312,44 Millionen |
| Wachstumsrate (CAGR) | 6,58% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2025–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Anwendungsprognose: Lebensmittel, Tierfutter, Industrie; Nach Formprognose: Ganz, Geschält, Entschält; Nach Naturprognose: Konventionell, Bio; Nach Vertriebskanalprognose: Direktverkauf, Online-Einzelhandel, Fachgeschäfte, Supermärkte & Hypermärkte, Großhandel / Distributoren |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Finseed Ltd.; Pepef Seeds Corporation; Globus Seeds S.A.; Bird City International, Inc.; True Grass Seeds Ltd.; Tarquin Seeds Ltd.; Argus Seeds Ltd.; Shenstone Seeds Ltd.; Verneuil Seed Company Limited; Red Star Seeds Ltd. |
| Anzahl der Seiten | 330 |
Segmentierung
Nach Anwendung
- Lebensmittel
- Tierfutter
- Industrie
Nach Form
- Ganz
- Geschält
- Entschält
Nach Natur
- Konventionell
- Bio
Nach Vertriebskanal
- Direktverkauf
- Online-Einzelhandel
- Fachgeschäfte
- Supermärkte & Hypermärkte
- Großhandel / Distributoren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kanariensaat?
Wie groß wird die prognostizierte Größe des Marktes für Kanarienvogel-Samen sein?
Wie hoch ist die CAGR des Marktes für Kanariensamen während des Prognosezeitraums?
Welches Segment ist das größte im Markt für Kanarienvogel-Samen?
Wer sind die führenden Unternehmen im Markt für Hanfsamen?
Welche Region führt den Markt für Kanarische Samen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kanariensaaten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kanariensaaten Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 200 million → 2032: USD 312.44 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kanariensaaten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kanariensaaten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kanariensaaten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kanariensaaten Market Drivers
- 3.3 Markt für Kanariensaaten Market Restraints & Challenges
- 3.4 Markt für Kanariensaaten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kanariensaaten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kanariensaaten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kanariensaaten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kanariensaaten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kanariensaaten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kanariensaaten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kanariensaaten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kanariensaaten Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kanariensaaten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kanariensaaten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kanariensaaten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kanariensaaten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kanariensaaten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kanariensaaten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kanariensaaten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kanariensaaten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kanariensaaten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kanariensaaten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kanariensaaten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
