
Marktübersicht
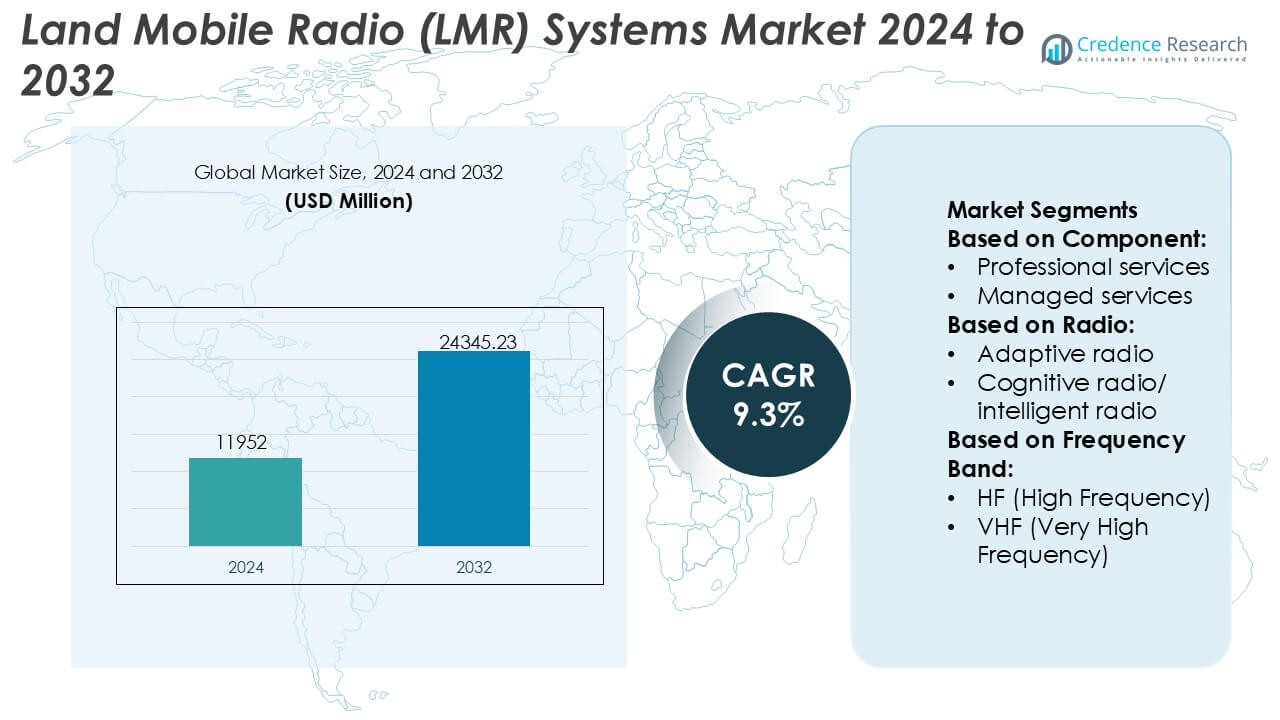
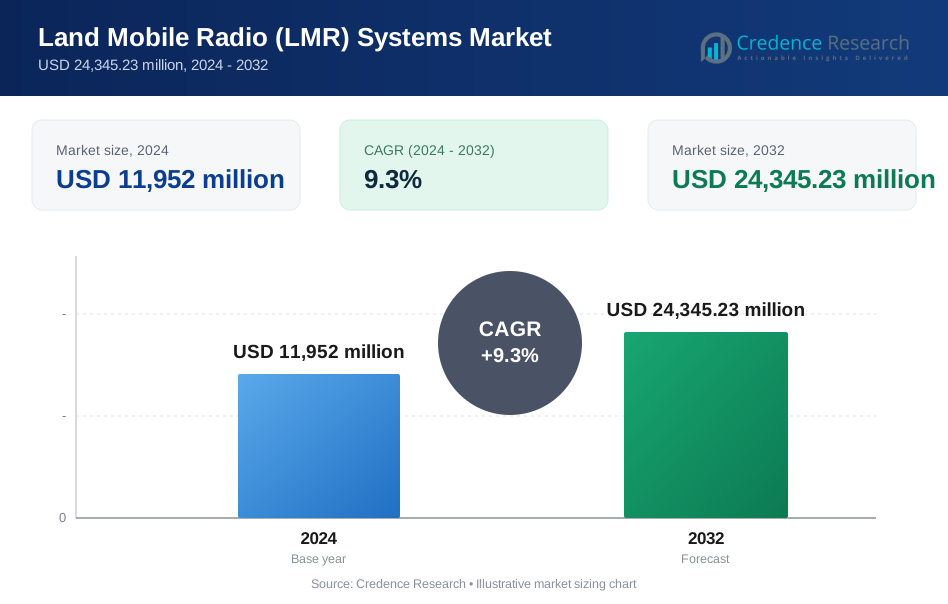
Der Markt für Land Mobile Radio (LMR)-Systeme wurde im Jahr 2024 mit 11.952 Millionen USD bewertet und wird voraussichtlich bis 2032 24.345,23 Millionen USD erreichen, bei einer CAGR von 9,3% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Land Mobile Radio (LMR)-Systeme 2024 | 11.952 Millionen USD |
| Markt für Land Mobile Radio (LMR)-Systeme, CAGR | 9,3% |
| Marktgröße für Land Mobile Radio (LMR)-Systeme 2032 | 24.345,23 Millionen USD |
Der Markt für Land Mobile Radio (LMR)-Systeme ist gekennzeichnet durch die Präsenz etablierter globaler Anbieter und spezialisierter Kommunikationstechnologieunternehmen, die in den Bereichen Zuverlässigkeit, Sicherheit und Interoperabilität konkurrieren. Diese Akteure konzentrieren sich darauf, missionskritische Sprachlösungen anzubieten, die mit digitalen Standards, fortschrittlicher Verschlüsselung und robuster Netzwerkleistung für öffentliche Sicherheit, Verteidigung, Transport und industrielle Nutzer übereinstimmen. Wettbewerbsstrategien betonen die Modernisierung von Altsystemen, die Integration mit Breitbandplattformen und die Erweiterung von Managed- und Lifecycle-Services, um langfristige Kundenbeziehungen zu stärken. Regional führt Nordamerika den globalen Markt mit einem genauen Anteil von 41% an, unterstützt durch anhaltende staatliche Investitionen, umfangreiche Einsätze im Bereich der öffentlichen Sicherheit und strenge Interoperabilitätsvorgaben. Starke regulatorische Rahmenbedingungen und kontinuierliche Infrastrukturverbesserungen verstärken die Dominanz der Region im LMR-Systemmarkt.
Markteinblicke
- Der Markt für Land Mobile Radio (LMR)-Systeme wurde im Jahr 2024 mit 11.952 Millionen USD bewertet und soll bis 2032 24.345,23 Millionen USD erreichen, was einer CAGR von 9,3% entspricht und die anhaltende Nachfrage nach missionskritischen Kommunikationslösungen in den Bereichen öffentliche Sicherheit und Verteidigung widerspiegelt.
- Starkes Marktwachstum wird durch die steigende Abhängigkeit von sicheren, belastbaren Sprachkommunikationen für Notfallmaßnahmen, Verteidigungsoperationen, Transportsicherheit und kritische Infrastruktur angetrieben, bei denen Netzwerkzuverlässigkeit und Interoperabilität unverzichtbare Anforderungen bleiben.
- Laufende Trends umfassen die beschleunigte Migration von analogen zu digitalen LMR-Systemen, die Integration mit LTE- und Breitbandnetzwerken sowie die verstärkte Einführung von Managed- und Lifecycle-Services zur Optimierung der Systemleistung und betrieblichen Effizienz.
- Die Wettbewerbslandschaft zeichnet sich durch etablierte globale Anbieter und spezialisierte Anbieter aus, die in den Bereichen Verschlüsselungsstärke, Standardkonformität, Systemresilienz und langfristige Servicefähigkeiten konkurrieren, während hohe Kapitalkosten und lange Beschaffungszyklen als wesentliche Marktbeschränkungen wirken.
- Regional führt Nordamerika mit einem genauen Marktanteil von 41%, unterstützt durch staatliche Finanzierung und Interoperabilitätsvorgaben, während das Hardware-Segment den dominanten Anteil hält, bedingt durch kontinuierliche Upgrades von Radios, Basisstationen und Netzwerkinfrastruktur.
Marktsegmentierungsanalyse:
Nach Komponente
Der Komponentenbereich des Marktes für Land Mobile Radio (LMR)-Systeme wird von Hardware angeführt, die einen geschätzten Marktanteil von 52 % hält, angetrieben durch die anhaltende Nachfrage nach Basisstationen, Repeatern, Handfunkgeräten und fahrzeugmontierten Einheiten in den Bereichen öffentliche Sicherheit, Transport und kritische Infrastrukturen. Behörden priorisieren robuste und widerstandsfähige Geräte, die in rauen Umgebungen eine zuverlässige Sprachkommunikation für mission-kritische Einsätze gewährleisten. Innerhalb der Hardware unterstützen integrierte Schaltkreise und digitale Signalprozessoren eine verbesserte Audioqualität, Verschlüsselung und Interoperabilität. Software und Dienstleistungen expandieren weiterhin, aber kapitalintensive Netzwerk-Upgrades halten die Hardware als dominierenden Umsatzträger.
- Zum Beispiel unterstützen die NX-5000-Serie von Kenwood Corporation die Protokolle NXDN, DMR und P25 in einem einzigen Gerät und integrieren einen 49-Bit-Digital-Vocoder und AES-256-Verschlüsselung, während sie Audioausgangspegel von bis zu 1.000 mW für klare Kommunikation in geräuschintensiven Umgebungen liefern.
Nach Funkgerät
Nach Funkgerätetyp dominieren Terrestrial Trunked Radio (TETRA)-Systeme mit einem Marktanteil von etwa 44 %, unterstützt durch die weit verbreitete Akzeptanz bei Organisationen der öffentlichen Sicherheit, Verteidigung und Notfallreaktion, insbesondere in Europa, dem Nahen Osten und Teilen Asiens. TETRA-Systeme bieten sichere Gruppenkommunikation, niedrige Latenzzeiten beim Verbindungsaufbau und hohe Spektrumseffizienz, was sie für großflächige, mission-kritische Einsätze geeignet macht. Während adaptive und kognitive Funkgeräte für die dynamische Spektrumnutzung Aufmerksamkeit erlangen, bleibt ihre Akzeptanz auf spezialisierte Anwendungen beschränkt, sodass TETRA aufgrund von Reife, Standardisierung und bewährter betrieblicher Zuverlässigkeit die Führung behält.
- Zum Beispiel unterstützen die TETRAPOL- und TETRA-Lösungen der Thales Group eine durchgängige AES-256-Verschlüsselung, ermöglichen Verbindungsaufbauzeiten unter 300 Millisekunden und bieten Datenübertragungsraten von bis zu 28,8 kbps pro Träger, während große nationale Netzwerke, die auf Thales-Infrastruktur basieren, mit zehntausenden von Teilnehmergeräten verbunden sind, die an zentrale Schalt- und Verwaltungsplattformen angeschlossen sind.
Nach Frequenzband
Das Frequenzbandsegment wird von UHF (Ultra High Frequency) angeführt, das einen geschätzten Marktanteil von 46 % ausmacht, angetrieben durch sein optimales Gleichgewicht zwischen Abdeckung, Gebäudedurchdringung und Kapazität für dichte städtische und Innenraumumgebungen. UHF-Bänder unterstützen klarere Kommunikation in Städten, Industrieanlagen und Verkehrsknotenpunkten, wo Signalstörungen häufig sind. VHF bleibt in ländlichen und großflächigen Einsätzen relevant, aber UHF profitiert von regulatorischen Zuweisungen, kompakten Antennendesigns und der Kompatibilität mit modernen digitalen LMR-Standards, was seine Dominanz in öffentlichen Sicherheits- und Unternehmenskommunikationsnetzwerken verstärkt.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach mission-kritischen Kommunikationslösungen
Behörden der öffentlichen Sicherheit, Streitkräfte, Verkehrsbehörden und Versorgungsunternehmen verlassen sich weiterhin auf LMR-Systeme für sichere, belastbare und Echtzeit-Sprachkommunikation. Im Gegensatz zu kommerziellen Mobilfunknetzen bieten LMR-Plattformen hohe Zuverlässigkeit bei Naturkatastrophen, Stromausfällen und Netzüberlastungen. Regierungen priorisieren ununterbrochene Kommunikation für Notfallreaktionen, Grenzsicherheit und den Schutz kritischer Infrastrukturen. Große installierte Basen, lange Lebenszyklen der Ausrüstung und obligatorische Interoperabilitätsstandards unterstützen weiterhin die Nachfrage nach Ersatz und Upgrades. Diese Faktoren zusammen verstärken LMR-Systeme als grundlegende Technologie für mission-kritische Operationen weltweit.
- Zum Beispiel sind die BK Radio KNG2 Series Hand- und Mobilfunkgeräte der RELM Wireless Corporation für den Betrieb in P25 Phase 1 und Phase 2 zertifiziert, unterstützen AES-256-Verschlüsselung, arbeiten über VHF-, UHF- und 700/800-MHz-Bänder und sind für MIL-STD-810-Umwelttests qualifiziert, wobei spezifische Modelle Sendeleistungen von bis zu 6 Watt liefern, um in anspruchsvollen, mission-kritischen Umgebungen zuverlässige Abdeckung zu gewährleisten.
Staatliche Investitionen in die öffentliche Sicherheit und Verteidigungsinfrastruktur
Stetige staatliche Finanzierungsprogramme unterstützen maßgeblich die Implementierung von LMR-Systemen in Polizei-, Feuerwehr-, Notfallmedizin- und Militäranwendungen. Nationale Modernisierungsinitiativen betonen die Migration zu digitalem Funk, Spektrumeffizienz und verschlüsselte Kommunikation, um sich entwickelnden Sicherheitsbedrohungen zu begegnen. Verteidigungsorganisationen investieren in taktische und gemeinsame Kommunikationssysteme, um die Koordination auf dem Schlachtfeld und das Situationsbewusstsein zu verbessern. Regulatorische Vorgaben, die interoperable Kommunikation zwischen Behörden erfordern, beschleunigen ebenfalls die Beschaffung. Stabile öffentliche Haushalte und langfristige Verträge bieten vorhersehbare Nachfrage und unterstützen die kontinuierliche Erweiterung der LMR-Infrastruktur auf nationaler, regionaler und kommunaler Ebene.
- Zum Beispiel unterstützen die professionellen Funkgeräte der H-Serie von Hytera Communications Corporation Ltd DMR Tier III Trunking, bieten AES-256-Verschlüsselung, stellen Kanal-Kapazitäten von bis zu 1.000 Kanälen pro Gerät bereit und ermöglichen integriertes GPS mit einer Positionsgenauigkeit von bis zu 2,5 Metern, während die DMR-Trunksysteme von Hytera skalierbar sind, um Zehntausende registrierter Teilnehmerfunkgeräte unter zentralisierten Netzwerkmanagementplattformen zu unterstützen.
Übergang von analogen zu digitalen LMR-Technologien
Die fortlaufende Migration von analogen zu digitalen LMR-Systemen treibt Geräteaufrüstungen und Netzerweiterungen voran. Digitale Plattformen verbessern die Sprachklarheit, Abdeckungseffizienz und Spektrumnutzung, während sie erweiterte Funktionen wie Verschlüsselung, Datenübertragung und Ortungsdienste ermöglichen. Standards wie TETRA, P25 und DMR unterstützen skalierbare Implementierungen über diverse Benutzergruppen hinweg. Organisationen modernisieren alte Netzwerke, um Compliance-Anforderungen zu erfüllen und die Betriebseffizienz zu steigern. Dieser digitale Übergang stimuliert die Nachfrage nach neuen Funkgeräten, Basisstationen, Software und Managed Services sowohl in entwickelten als auch in aufstrebenden Märkten.
Wichtige Trends & Chancen
Integration von LMR mit Breitband- und LTE-Netzwerken
Die Konvergenz zwischen LMR-Systemen und Breitbandtechnologien schafft neue Wachstumschancen. Hybride Lösungen integrieren die Zuverlässigkeit von LMR-Sprachkommunikation mit LTE- und 5G-Datenfunktionen, die Video-Streaming, Situationsanalysen und Echtzeit-Informationsaustausch ermöglichen. Behörden für öffentliche Sicherheit setzen zunehmend Interoperabilitäts-Gateways und Push-to-Talk-over-Cellular-Lösungen ein, um bestehende LMR-Netzwerke zu ergänzen. Diese Integration erweitert die Systemfähigkeiten, ohne die Zuverlässigkeit zu beeinträchtigen, und positioniert Anbieter, die nahtlose LMR-Breitband-Interoperabilität bieten, für einen nachhaltigen Wettbewerbsvorteil.
- Zum Beispiel unterstützen die IP-basierten Funksysteme von Icom Inc. die gleichzeitige LMR- und LTE-Konnektivität über RoIP-Gateways, ermöglichen den durchgängigen digitalen Sprachtransport mit einer Latenz von unter 100 Millisekunden, unterstützen bis zu 256 IP-verbundene Funkknoten innerhalb eines einzigen Netzwerks und erlauben den Breitband-Backhaul von LMR-Kommunikation über Standard-LTE-Verbindungen, während der native Betrieb von P25-, DMR- und NXDN-Funkgeräten beibehalten wird.
Erweiterung von Managed und Professional Services
Organisationen lagern zunehmend das Management, die Wartung und Optimierung von LMR-Netzwerken an spezialisierte Dienstleister aus. Managed Services reduzieren die betriebliche Komplexität, gewährleisten die Einhaltung gesetzlicher Vorschriften und verbessern die Systemverfügbarkeit für Endbenutzer. Professionelle Dienstleistungen, die Systemdesign, Integration, Schulung und Lebenszyklusunterstützung abdecken, gewinnen an Bedeutung, insbesondere bei kleineren Agenturen mit begrenzten technischen Ressourcen. Dieser Wandel von produktzentrierten Verkäufen zu dienstleistungsorientierten Geschäftsmodellen schafft wiederkehrende Einnahmequellen und stärkt langfristige Kundenbeziehungen für LMR-Lösungsanbieter.
- Zum Beispiel bietet L3Harris Technologies, Inc. Managed Services für große P25-Netzwerke an, die 24/7-Überwachung des Netzwerkbetriebszentrums, Unterstützung für Systeme mit mehr als 1.000 Funkstandorten, Lebenszyklusunterstützung für mehr als 100.000 Teilnehmerfunkgeräte und erprobte P25 Phase 2-Systeme umfassen, die in der Lage sind, über 50.000 registrierte Benutzer innerhalb eines einzigen landesweiten Kommunikationsnetzes zu verwalten.
Zunehmende Akzeptanz in Transport- und Industriesektoren
Jenseits der öffentlichen Sicherheit erweitern Transport, Bergbau, Öl und Gas sowie Versorgungsunternehmen die LMR-Nutzung, um die Koordination der Belegschaft und den Schutz von Vermögenswerten zu unterstützen. Eisenbahnen, Flughäfen und Häfen sind auf sichere Gruppenkommunikation für betriebliche Sicherheit und Effizienz angewiesen. Industrielle Nutzer bevorzugen LMR-Systeme aufgrund ihrer Flächenabdeckung und Widerstandsfähigkeit gegenüber rauen Umgebungen. Diese Diversifizierung der Endanwendungen erweitert den adressierbaren Markt und unterstützt ein stetiges Nachfragewachstum in kommerziellen und industriellen Bereichen.
Wichtige Herausforderungen
Konkurrenz durch Mobilfunk- und Push-to-Talk-Alternativen
Kommerzielle LTE- und Push-to-Talk-über-Mobilfunk-Lösungen üben Wettbewerbsdruck auf traditionelle LMR-Implementierungen aus. Niedrigere Anschaffungskosten, weit verbreitete Geräteverfügbarkeit und kontinuierliche Netzwerk-Upgrades machen zellulare Optionen für nicht-missionskritische Benutzer attraktiv. Einige Organisationen erwägen eine teilweise Substitution von LMR durch Breitbanddienste für Routinekommunikation. Anbieter müssen LMR-Systeme klar in Bezug auf Zuverlässigkeit, Sicherheit und garantierte Verfügbarkeit differenzieren, um ihre Relevanz angesichts wachsender kommerzieller Kommunikationsalternativen zu bewahren.
Hohe Investitionskosten und lange Beschaffungszyklen
LMR-Systeme erfordern erhebliche Anfangsinvestitionen in Infrastruktur, Spektrum-Lizenzen und spezialisierte Ausrüstung. Beschaffungsprozesse im öffentlichen Sektor beinhalten oft langwierige Genehmigungszyklen, Budgetbeschränkungen und komplexe Ausschreibungsanforderungen, die die Projektausführung verzögern. Kleinere Agenturen könnten Schwierigkeiten haben, die Modernisierungskosten trotz betrieblicher Vorteile zu rechtfertigen. Diese finanziellen und administrativen Hürden können die Adoptionsraten verlangsamen, insbesondere in Entwicklungsländern, und erfordern von Anbietern flexible Finanzierungs-, phasenweise Implementierungs- und dienstleistungsbasierte Modelle, um Budgetbeschränkungen zu überwinden.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Markt für Land Mobile Radio (LMR)-Systeme mit einem geschätzten Marktanteil von 41%, angetrieben durch umfangreiche Akzeptanz in den Bereichen öffentliche Sicherheit, Verteidigung, Versorgungsunternehmen und Transport. Bundes-, Landes- und Kommunalbehörden sind stark auf LMR für missionskritische Kommunikation angewiesen, unterstützt durch nachhaltige staatliche Finanzierung und strenge Interoperabilitätsvorgaben. Die Region zeigt eine starke Nachfrage nach P25-basierten digitalen Systemen, Verschlüsselungs-Upgrades und Lebenszyklusersatz alternder Infrastruktur. Fortschrittliche regulatorische Rahmenbedingungen, hohe Sicherheitsanforderungen und kontinuierliche Investitionen in Notfallvorsorge stärken die Führungsposition Nordamerikas auf dem globalen LMR-Markt.
Europa
Europa macht ungefähr 26% des globalen LMR-Marktanteils aus, unterstützt durch den weit verbreiteten Einsatz von TETRA-Systemen im Bereich der öffentlichen Sicherheit, des Transports und der kommunalen Dienstleistungen. Länder wie das Vereinigte Königreich, Deutschland, Frankreich und die nordischen Länder unterhalten große landesweite digitale Funknetzwerke. Der regionale Fokus auf grenzüberschreitende Interoperabilität, Spektrumeffizienz und sichere Kommunikation treibt Modernisierungsinitiativen voran. Der Ersatz von veralteten analogen Systemen und die Integration mit Breitbanddiensten unterstützen die Nachfrage weiter. Starke regulatorische Koordination und langfristige öffentliche Infrastrukturprogramme positionieren Europa als stabilen und technologisch ausgereiften LMR-Markt.
Asien-Pazifik
Asien-Pazifik hält einen geschätzten 21% Marktanteil und stellt den am schnellsten wachsenden regionalen Markt für LMR-Systeme dar. Schnelle Urbanisierung, expandierende Verkehrsnetze und steigende Investitionen in die öffentliche Sicherheitsinfrastruktur treiben die Einführung in China, Indien, Japan, Südkorea und Südostasien voran. Regierungen setzen zunehmend digitale LMR-Netzwerke ein, um Katastrophenmanagement, Strafverfolgung und industrielle Operationen zu unterstützen. Große Bevölkerungszentren, Infrastrukturausbau und die Modernisierung von Notfallsystemen befeuern die Nachfrage. Die Region profitiert auch von kostengünstiger Produktion und zunehmender Einführung von DMR- und hybriden Kommunikationslösungen.
Lateinamerika
Lateinamerika repräsentiert etwa 7% des globalen LMR-Marktanteils, unterstützt durch wachsende Investitionen in die öffentliche Sicherheit, den Bergbau, Öl und Gas sowie den Transportsektor. Länder wie Brasilien, Mexiko und Chile setzen LMR-Systeme ein, um die Koordination der Strafverfolgung und die Sicherheit der industriellen Arbeitskräfte zu verbessern. Obwohl Budgetbeschränkungen großflächige landesweite Einsätze einschränken, unterstützt die schrittweise Migration von analogen zu digitalen Systemen eine stetige Nachfrage. Ein zunehmender Fokus auf Katastrophenreaktion und Schutz kritischer Infrastrukturen treibt die Einführung weiter voran, insbesondere in Metropolregionen und ressourcenreichen Gebieten.
Naher Osten & Afrika
Die Region Naher Osten & Afrika macht ungefähr 5% des Marktanteils aus, angetrieben durch sicherheitsorientierte Investitionen und Infrastrukturentwicklungsinitiativen. Golfstaaten setzen fortschrittliche LMR-Systeme für die öffentliche Sicherheit, Verteidigung, Flughäfen und Großveranstaltungen ein, wobei der Schwerpunkt auf verschlüsselter und interoperabler Kommunikation liegt. In Afrika bleibt die Einführung selektiv, aber wachsend, insbesondere im Bergbau, in Versorgungsunternehmen und im Notfalldienst. Von der Regierung geleitete Modernisierungsprogramme und expandierende Projekte zur kritischen Infrastruktur unterstützen die allmähliche Marktexpansion, trotz Herausforderungen im Zusammenhang mit Finanzierung und ungleichmäßigen regionalen Einsatzniveaus.
Marktsegmentierungen:
Nach Komponente:
- Professionelle Dienstleistungen
- Verwaltete Dienstleistungen
Nach Radio:
- Adaptives Radio
- Kognitives Radio/intelligentes Radio
Nach Frequenzband:
- HF (Hochfrequenz)
- VHF (Sehr hohe Frequenz)
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Land Mobile Radio (LMR)-Systeme zeichnet sich durch eine Wettbewerbslandschaft aus, die von Kenwood Corporation, Thales Group, RELM Wireless Corporation, Hytera Communications Corporation Ltd, Icom Inc., L3Harris Technologies, Inc., Simoco Wireless Solutions Limited, Motorola Solutions, Inc., JVC Tait Ltd und Leonardo SpA angeführt wird. Der Markt für Land Mobile Radio (LMR)-Systeme zeigt eine Wettbewerbslandschaft, die durch eine Mischung aus globalen Technologieanbietern und spezialisierten Anbietern von Kommunikationslösungen geprägt ist. Der Wettbewerb konzentriert sich darauf, sichere, zuverlässige und interoperable missionskritische Kommunikation für öffentliche Sicherheit, Verteidigung, Transport, Versorgungsunternehmen und industrielle Nutzer bereitzustellen. Anbieter differenzieren sich durch die Einhaltung etablierter digitaler Standards, fortschrittliche Verschlüsselung, Netzwerkresilienz und nahtlose Integration mit Breitband- und LTE-Plattformen. Strategische Schwerpunkte umfassen die Modernisierung veralteter analoger Netzwerke, die Erweiterung von Managed- und Lifecycle-Services sowie die Entwicklung hybrider Kommunikationsarchitekturen. Lange Beschaffungszyklen und Anforderungen an die Einhaltung von Vorschriften begünstigen Unternehmen mit starken Systemintegrationsfähigkeiten und nachgewiesener Erfahrung in der Implementierung, während anhaltende Investitionen in Forschung und Entwicklung kontinuierliche Verbesserungen bei Abdeckung, Spektrumeffizienz und betrieblicher Zuverlässigkeit unterstützen.
Analyse der Hauptakteure
- Kenwood Corporation
- Thales Group
- RELM Wireless Corporation
- Hytera Communications Corporation Ltd
- Icom Inc.
- L3Harris Technologies, Inc.
- Simoco Wireless Solutions Limited
- Motorola Solutions, Inc.
- JVC Tait Ltd
- Leonardo SpA
Neueste Entwicklungen
- Im November 2024 gaben die finnischen Streitkräfte die Anschaffung von Bittium Tough SDR Handheld- und Fahrzeugfunkgeräten sowie zugehörigem Zubehör bekannt, indem sie eine Bestellung an Bittium Wireless Ltd, eine Tochtergesellschaft der Bittium Corporation, erteilten.
- Im Mai 2024 führte Motorola Solutions die DIMETRA Connect-Lösung mit dem MXP660 TETRA-Funkgerät ein, um nahtloses, automatisches Umschalten zwischen herkömmlichem Betriebsfunk (TETRA) und Breitbandnetzwerken (4G/Wi-Fi) zu ermöglichen, sodass Ersthelfer auch in Funklöchern oder herausfordernden Innen-/Außenumgebungen mit ununterbrochener Sprach- und Datenverbindung verbunden bleiben.
- Im April 2024 beschleunigte Herrick Technology Laboratories (HTL) die Entwicklung von Signalerfassungstechnologien (SIGINT) und elektronischer Kriegsführung (EW), um fortschrittliche Software Defined Radio (SDR)-Lösungen für Signalerfassung und elektronische Kriegsführung für die US-Verteidigung/Intelligence und Verbündete zu entwickeln und strategische Akquisitionen zu verfolgen, um ihre hochmodernen, energieeffizienten Produkte zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Funk, Frequenzband und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- LMR-Systeme werden weiterhin als Rückgrat der missionskritischen Sprachkommunikation für öffentliche Sicherheit, Verteidigung und Nutzer kritischer Infrastrukturen dienen.
- Der allmähliche Übergang von analogen zu digitalen Plattformen wird die langfristige Nachfrage nach Geräte-Upgrades und Netzmodernisierung aufrechterhalten.
- Hybride Architekturen, die LMR mit LTE- und 5G-Netzwerken integrieren, werden die funktionalen Fähigkeiten erweitern und gleichzeitig die Kommunikationszuverlässigkeit bewahren.
- Die Nachfrage nach verschlüsselter und sicherer Kommunikation wird aufgrund steigender Sicherheits-, Cybersicherheits- und Datenschutzanforderungen zunehmen.
- Managed Services und Angebote für Lebenszyklusunterstützung werden an Bedeutung gewinnen, da Behörden versuchen, die betriebliche Komplexität und Wartungsbelastungen zu reduzieren.
- Interoperabilität zwischen Behörden und Gerichtsbarkeiten wird ein entscheidendes Beschaffungskriterium für neue LMR-Einsätze bleiben.
- Industrie-, Transport- und Versorgungssektoren werden die LMR-Nutzung ausweiten, um die Sicherheit der Arbeitskräfte und die betriebliche Koordination zu unterstützen.
- Verbesserungen der Spektrumeffizienz und die Einhaltung von Vorschriften werden Investitionen in fortschrittliche digitale Standards und Technologien vorantreiben.
- Schwellenmärkte werden eine stetige Einführung zeigen, unterstützt durch Programme zur Modernisierung der öffentlichen Sicherheit und zur Infrastrukturentwicklung.
- Lange Gerätelebenszyklen und missionskritische Zuverlässigkeitsanforderungen werden die anhaltende Relevanz von LMR-Systemen neben Breitbandalternativen sicherstellen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Landmobilfunk (LMR) Systeme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Landmobilfunk (LMR) Systeme voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Landmobilfunk (LMR) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Landmobilfunksysteme (LMR) antreiben?
Wer sind die führenden Unternehmen im Markt für Landmobilfunk (LMR) Systeme?
Welche Region hatte 2024 den größten Anteil am Markt für Landmobilfunk (LMR) Systeme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Landmobilfunksysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Landmobilfunksysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,952 million → 2032: USD 24,345.23 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Landmobilfunksysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Landmobilfunksysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Landmobilfunksysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Landmobilfunksysteme Market Drivers
- 3.3 Markt für Landmobilfunksysteme Market Restraints & Challenges
- 3.4 Markt für Landmobilfunksysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Landmobilfunksysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Landmobilfunksysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Landmobilfunksysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Landmobilfunksysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Landmobilfunksysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Landmobilfunksysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Landmobilfunksysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Landmobilfunksysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Landmobilfunksysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Landmobilfunksysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Landmobilfunksysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Landmobilfunksysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Landmobilfunksysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Landmobilfunksysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Landmobilfunksysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Landmobilfunksysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Landmobilfunksysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Landmobilfunksysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Landmobilfunksysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
