
Überblick über den Markt für landwirtschaftliche Bewässerungsmaschinen:
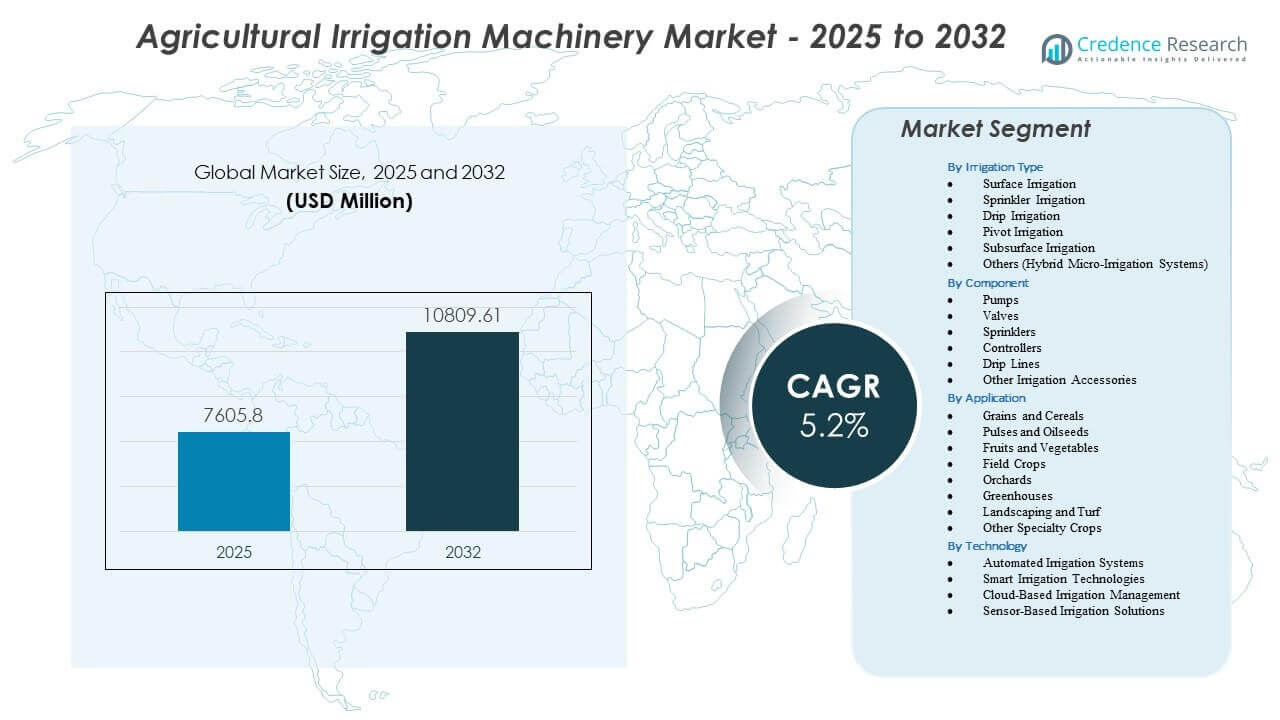
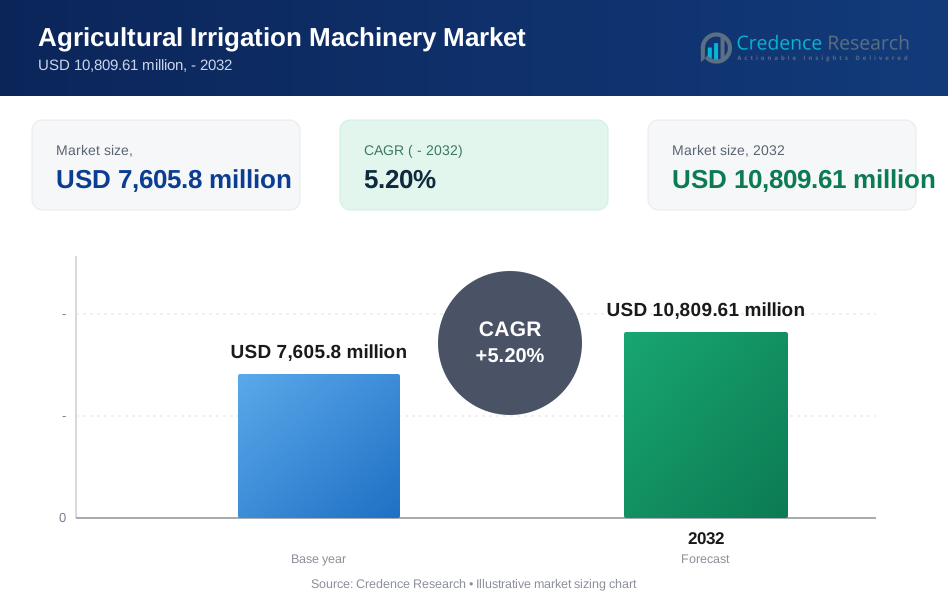
Es wird prognostiziert, dass der Markt für landwirtschaftliche Bewässerungsmaschinen von 7.605,8 Millionen USD im Jahr 2025 auf geschätzte 10.809,61 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2 % von 2025 bis 2032.
Das Wachstum wird durch die zunehmende Einführung von Präzisionsbewässerung, den steigenden Druck auf Wasserressourcen und stärkere staatliche Initiativen zur Förderung effizienter Bewässerungssysteme unterstützt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für landwirtschaftliche Bewässerungsmaschinen 2025 | 7.605,8 Millionen USD |
| Markt für landwirtschaftliche Bewässerungsmaschinen, CAGR | 5,2% |
| Marktgröße für landwirtschaftliche Bewässerungsmaschinen 2032 | 10.809,61 Millionen USD |
Einblicke in den Markt für landwirtschaftliche Bewässerungsmaschinen:
- Starke Nachfrage nach Präzisionsbewässerung treibt das Marktwachstum an, da Landwirte Tropf-, Sprinkler- und automatisierte Systeme einführen, um die Wassereffizienz zu verbessern und die Ernteleistung zu steigern.
- Hohe Anfangskosten und begrenzter Zugang zu Finanzierungen in ländlichen Regionen hemmen die Einführung, insbesondere bei kleinen und marginalen Landwirten, die mit Budgetbeschränkungen konfrontiert sind.
- Nordamerika führt den Markt aufgrund fortschrittlicher Mechanisierung an, während Europa ein stetiges Wachstum verzeichnet, unterstützt durch strenge Wassermanagementrichtlinien und den Ausbau von Gewächshäusern.
- Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, da Regierungen die Mikro-Bewässerung fördern, große Anbauflächen effiziente Systeme erfordern und die Technologieakzeptanz in Entwicklungsländern zunimmt.
Markttreiber für landwirtschaftliche Bewässerungsmaschinen
Steigende Nachfrage nach effizienter Wassernutzung aufgrund von Knappheit in wichtigen Anbauregionen
Der zunehmende Druck auf Süßwasserressourcen zwingt Landwirte, Systeme zu übernehmen, die Abfall reduzieren und stabile Erntezyklen unterstützen. Der steigende Klimastress zwingt die Erzeuger, Erträge mit besserer Kontrolle des Wasserflusses zu schützen. Intelligente Einheiten helfen Landwirten, von manueller Bewässerung zu präziser Lieferung zu wechseln. Die breitere Akzeptanz von Automatisierung unterstützt schnellere Feldentscheidungen und reduziert manuelle Arbeit. Regierungsstellen fördern wassersmarte Praktiken durch Subventionsprogramme. Landwirte in trockenen Gebieten bevorzugen Systeme, die helfen, das Bodenfeuchtigkeitsgleichgewicht zu halten. Eine genaue Wasserverteilung verbessert die Gesundheit der Pflanzen während des Spitzenstresses. Der Markt für landwirtschaftliche Bewässerungsmaschinen gewinnt durch den Fokus auf langfristige Wassersicherheit stetig an Dynamik.
Erweiterung der kommerziellen Landwirtschaft und des mechanisierten Anbaus in Entwicklungsländern
Große Farmen erhöhen die Nachfrage nach Hochleistung-Bewässerungseinheiten, die den Betrieb mit mehreren Kulturen unterstützen. Wachsende Exporte treiben die Produzenten dazu an, eine einheitliche Erntequalität durch zuverlässige Bewässerungszyklen aufrechtzuerhalten. Mechanisierte Bewässerung hilft Landwirten, strenge Lieferfristen bei Gartenbau- und Plantagenkulturen einzuhalten. Neue Investitionen in landwirtschaftliche Betriebe in aufstrebenden Volkswirtschaften verbessern die Einführung von Kreisel- und Tropfleitungen. Wachsende Infrastrukturinvestitionen unterstützen den Aufbau neuer Bewässerungsnetze in ländlichen Gebieten. Steigende Arbeitskräftemangel erhöhen das Interesse an automatisierten Sprühsystemen. Intelligente Steuerungen helfen großen Anbauern, Feldzyklen zu verkürzen. Der Markt für landwirtschaftliche Bewässerungsmaschinen reagiert stark auf die zunehmende Konsolidierung kommerzieller Farmen.
- Zum Beispiel berichtet Valmont Industries, dass seine Valley® Kreiselbewässerungen auf mehr als 30 Millionen Hektar weltweit betrieben werden und es Großfarmen ermöglichen, die Bewässerung zu automatisieren und eine hohe Produktionskonsistenz zu wahren.
Staatliche Anreize und politische Förderung für wassereffiziente landwirtschaftliche Technologien
Viele Länder bieten Steuervergünstigungen und Zuschüsse zur Unterstützung der Mikro-Bewässerung an. Öffentliche Stellen führen Aufklärungsprogramme durch, die die Vorteile eines kontrollierten Wasserflusses hervorheben. Die Einführung von hocheffizienten Systemen steigt, wenn die Subventionsabdeckung die Anschaffungskosten senkt. Eine starke politische Förderung hilft marginalen Landwirten, von Flutbewässerung auf Tropfsysteme umzustellen. Staatliche Programme zielen darauf ab, Wasserverluste in trockenen Regionen zu reduzieren. Regierungsaufträge fördern die lokale Herstellung von Bewässerungseinheiten. Politische Unterstützung hilft, die Einführungsraten in wasserarmen Gebieten zu erhöhen. Der Markt für landwirtschaftliche Bewässerungsmaschinen wächst durch kontinuierliches politisches Engagement.
- Zum Beispiel unterstützte Indiens PMKSY-Mikro-Bewässerungsschema über 14 Millionen Hektar mit effizienten Bewässerungstechnologien, wodurch Tausende von Landwirten Tropfsysteme übernehmen konnten, die von Unternehmen wie Jain Irrigation und Netafim India geliefert wurden.
Verlagerung hin zu hochwertigen Kulturen, die präzise und kontrollierte Wasseranwendung erfordern
Anbauer vergrößern die Anbaufläche für Obst, Gemüse und Gewächshauskulturen, die eine genaue Feuchtigkeitskontrolle benötigen. Präzisionsbewässerung unterstützt Qualitätsgewinne bei empfindlichen Kulturen. Intelligente Sensoren helfen, die Feuchtigkeit im Wurzelbereich stabil zu halten. Tropf- und Mikrosprüheinheiten reduzieren Verschwendung während Spitzenbedarfszyklen. Ein größerer Fokus auf exportorientierte Kulturen verbessert die Abhängigkeit von kontrollierten Systemen. Die Ertragsstabilität steigt, wenn Landwirte eine gleichmäßige Wasserverteilung verwalten. Kontrollierte Bewässerung reduziert den Erntestress in extremen Hitzeperioden. Der Markt für landwirtschaftliche Bewässerungsmaschinen profitiert von der Verlagerung hin zu hochwertiger Landwirtschaft.
Trends auf dem Markt für landwirtschaftliche Bewässerungsmaschinen
Schnelle Integration von IoT-fähigen Steuerungen und Echtzeitüberwachung in Bewässerungssystemen
IoT-Tools helfen Anbauern, Pumpen, Ventile und Flussleitungen mit Fernbedienungen zu verwalten. Sensornetzwerke überwachen die Bodenfeuchtigkeit in kurzen Intervallen. Datengeführte Einblicke helfen Landwirten, Wasserstände in Echtzeit anzupassen. Konnektivität verbessert die Entscheidungsgenauigkeit auf großen Farmen. Vorausschauende Warnungen helfen, Über- und Unterbewässerung zu verhindern. Digitale Konsolen bieten mehr Kontrolle über saisonale Kulturen. Intelligente Updates verbessern Planungszyklen und reduzieren manuelle Kontrollen. Der Markt für landwirtschaftliche Bewässerungsmaschinen bewegt sich in Richtung technologiegestützter Feldautomatisierung.
Wachsende Präferenz für solarbetriebene Bewässerungslösungen in netzfernen Anbaugebieten
Solarpumpensysteme senken die Energiekosten für kleine und mittlere Betriebe. Zuverlässige netzunabhängige Energie unterstützt ununterbrochene Bewässerung in abgelegenen Gebieten. Sinkende Panelpreise erhöhen die Akzeptanz in Entwicklungsmärkten. Solarbetriebene Einheiten helfen, die landwirtschaftliche Produktion während langer Trockenperioden zu stabilisieren. Autonome Systeme reduzieren die Abhängigkeit von Dieselpumpen. Hybride Lösungen bieten Flexibilität bei wechselnden Sonnenlichtbedingungen. Erneuerbare Systeme helfen, die von nationalen Stellen festgelegten Nachhaltigkeitsziele zu erreichen. Der Markt für landwirtschaftliche Bewässerungsmaschinen verlagert sich hin zu saubereren Energiequellen.
- Zum Beispiel hat Jain Irrigation mehr als 100.000 Solarpumpensysteme im ländlichen Indien eingesetzt, die die Bewässerung in Regionen mit begrenztem Netzanschluss durch solarbetriebene Wasserlieferung unterstützen.
Steigende Beliebtheit von modularen und anpassbaren Bewässerungseinheiten zur Unterstützung unterschiedlicher Betriebsgrößen
Landwirte suchen nach Einheiten, die zu unterschiedlichen Landlayouts und Pflanzenstrukturen passen. Modulare Kits bieten einfache Erweiterungsmöglichkeiten bei saisonalen Veränderungen. Leichte Systeme verbessern die Aufbaugeschwindigkeit. Tragbare Tropfleitungen unterstützen die schnelle Bewegung über kleine Parzellen. Individuelle Layouts helfen Obstgärten, die Bewässerung auf Baumniveau konsistent zu verwalten. Flexible Designs reduzieren langfristige Ersatzkosten. Landwirte bevorzugen Systeme, die sich mit sich ändernden Landmustern skalieren lassen. Der Markt für landwirtschaftliche Bewässerungsmaschinen übernimmt modulare Technik in rasantem Tempo.
- Zum Beispiel sind die modularen Tropfsysteme von Rivulis in über 70 Ländern installiert und bieten Landwirten feldspezifische Kits, die eine schnelle Anpassung für Obstgärten, Weinberge und Reihenfrüchte unterstützen.
Einführung datengetriebener Bewässerungsplanung durch KI-basierte landwirtschaftliche Beratungsplattformen
KI-Tools leiten Landwirte an, Wasserzyklen unter Verwendung von Wetter-, Pflanzenstadium- und Bodendaten zu planen. Entscheidungsmaschinen helfen den Anbauern, Verschwendung in kritischen Pflanzenphasen zu reduzieren. Beratungsplattformen geben Empfehlungen zur Pumpensteuerung. Datenmapping hilft, präzise Bewässerungsfenster zu verwalten. KI-Modelle verbessern die Feldgleichmäßigkeit bei empfindlichen Kulturen. Digitale Beratung reduziert die Abhängigkeit von manuellen Entscheidungen. Große Anbauer nutzen KI-Dashboards, um Wasserpläne für den gesamten Betrieb zu erstellen. Der Markt für landwirtschaftliche Bewässerungsmaschinen steht in enger Verbindung mit digitalen Beratungsökosystemen.
Analyse der Herausforderungen im Markt für landwirtschaftliche Bewässerungsmaschinen
Hoher Kapitalbedarf und begrenzter Zugang zu erschwinglicher Finanzierung für kleine Anbauer
Fortschrittliche Einheiten erfordern hohe Anfangsinvestitionen, was die Akzeptanz bei kleinen Betrieben einschränkt. Viele Anbauer haben keinen Zugang zu Kreditlinien, die den Kauf von Ausrüstung unterstützen. Finanzielle Lücken verlangsamen die Akzeptanz in ländlichen Gebieten. Komplexe Kreditprozesse verringern das Interesse der Landwirte an langfristigen Upgrades. Verzögerungen bei Subventionen schwächen die Marktdynamik in einkommensschwachen Regionen. Bedenken hinsichtlich der Wartungskosten verringern das Interesse an automatisierten Systemen. Begrenztes Bewusstsein für Finanzierungsmöglichkeiten hemmt die Akzeptanz. Der Markt für landwirtschaftliche Bewässerungsmaschinen steht in vielen Entwicklungsländern vor starken kostenbezogenen Barrieren.
Technische Qualifikationslücken und begrenzter After-Sales-Support in ländlichen Landwirtschaftsgemeinschaften
Bauern in abgelegenen Gebieten haben Schwierigkeiten, automatisierte Systeme zu betreiben. Begrenzte technische Schulungen schränken die volle Nutzung der installierten Ausrüstung ein. Schlechte Servicenetzwerke verzögern Reparaturen und verringern die Systemverfügbarkeit. Der Mangel an Ersatzteilen erhöht die Ausfallzeiten während der Spitzenzeiten der Erntezyklen. Inkonsistente Qualität bei lokalen Lieferanten führt zu Vertrauensproblemen. Bauern zögern, neue Systeme ohne starke Unterstützung zu übernehmen. Wissenslücken verringern die Wirkung digitaler Werkzeuge. Der Markt für landwirtschaftliche Bewässerungsmaschinen muss diese Lücken schließen, um die langfristige Nachhaltigkeit zu verbessern.
Marktchancen für landwirtschaftliche Bewässerungsmaschinen
Steigender staatlicher Fokus auf die Ausweitung der Mikro-Bewässerungsabdeckung in Entwicklungsländern
Öffentliche Programme zielen darauf ab, die Mikro-Bewässerungsabdeckung auf Millionen von Hektar auszuweiten. Neue Programme bieten direkte Anreize zur Senkung der Anschaffungskosten. Aufklärungskampagnen informieren Bauern über langfristige Wassereinsparungen. Die Ausweitung der Subventionsabdeckung zieht stärkere private Investitionen an. Große Modernisierungsprojekte in der Bewässerung schaffen Raum für neue Anbieter. Ländliche Entwicklungspläne unterstützen die Installation von Tropfbewässerung in trockenen Gebieten. Höhere Akzeptanzraten verbessern die Nachfrage nach Servicenetzwerken. Der Markt für landwirtschaftliche Bewässerungsmaschinen kann von diesen politischen Veränderungen stark profitieren.
Wachsende Akzeptanz von Smart-Farming-Plattformen und Fernbedienungstools in kommerziellen Betrieben
Große Betriebe bewegen sich in Richtung vollständig digitaler Bewässerungszyklen. Ferngesteuerte Dashboards helfen Betreibern, große Flächen mit weniger Arbeitskräften zu verwalten. Datenreiche Einblicke verbessern die Kontrolle des Wasserflusses. Die Integration mit Wettermodellen unterstützt eine bessere Planung. Intelligente Einheiten bieten Landwirten Flexibilität bei variablen Klimabedingungen. Automatisierung reduziert die Abhängigkeit von manuellen Fähigkeiten. Starkes Interesse von Agritech-Unternehmen fördert Innovationspipelines. Der Markt für landwirtschaftliche Bewässerungsmaschinen profitiert vom wachsenden digitalen Farm-Ökosystem.
Analyse der Marktsegmentierung für landwirtschaftliche Bewässerungsmaschinen:
Nach Bewässerungsart
Oberflächen-, Sprinkler-, Tropf-, Pivot-, Unterflur- und hybride Mikro-Bewässerungssysteme prägen die Nachfrage im Markt für landwirtschaftliche Bewässerungsmaschinen. Die Oberflächenbewässerung hat eine starke Nutzung auf großen Farmen, wo Kostenkontrolle die Entscheidungen leitet. Sprinklersysteme unterstützen flexible Abdeckung auf unterschiedlichen Bodentypen. Tropfanlagen verbessern die Wassereffizienz bei hochwertigen Kulturen. Pivot-Einheiten helfen großen Landwirten, eine gleichmäßige Bewässerung über weite Flächen zu verwalten. Unterflureinheiten unterstützen eine tiefere Feuchtigkeitskontrolle in trockenen Gebieten. Hybride Mikro-Bewässerung erweitert die Akzeptanz bei kleinen Farmen. Der Markt wächst stetig mit steigendem Interesse an effizienter Wassernutzung.
- Zum Beispiel berichtet Valley Irrigation, dass seine Zentralschwenkbewässerungen auf mehr als 25 Millionen Hektar weltweit betrieben werden und eine gleichmäßige Wasserverteilung in großflächigen landwirtschaftlichen Zonen unterstützen.
Nach Komponente
Pumpen, Ventile, Sprinkler, Steuerungen, Tropfleitungen und Zubehör bilden die Kernlandschaft der Maschinen im Markt für landwirtschaftliche Bewässerungsmaschinen. Pumpen ermöglichen einen stabilen Wasserfluss über unterschiedliche Gelände. Ventile verbessern die Präzision in der Durchflusskontrolle. Sprinkler unterstützen eine breite Abdeckung für Feldfrüchte. Steuerungen helfen Landwirten, Lieferzyklen zu automatisieren. Tropfleitungen führen die genaue Feuchtigkeitsplatzierung auf Pflanzenebene. Zubehör schließt betriebliche Lücken für diverse landwirtschaftliche Bedürfnisse. Das Segment entwickelt sich weiter mit einer höheren Präferenz für zuverlässige und langlebige Komponenten.
- Zum Beispiel werden die R3000 Rotator®-Sprinkler von Nelson Irrigation auf Millionen von Hektar eingesetzt und dokumentiert, dass sie bis zu 25 % bessere Anwendungsuniformität im Vergleich zu älteren Impulssprinkler-Designs erreichen.
Nach Anwendung
Getreide, Cerealien, Hülsenfrüchte, Ölsaaten, Obst, Gemüse, Feldfrüchte, Obstplantagen, Gewächshäuser, Landschaftsgestaltung und Spezialkulturen stellen breite Anwendungsfälle im Markt für landwirtschaftliche Bewässerungsmaschinen dar. Getreide und Cerealien übernehmen Systeme, die die Felduniformität verbessern. Hülsenfrüchte und Ölsaaten sind auf kontrollierte Bewässerung in kritischen Phasen angewiesen. Obst und Gemüse benötigen präzise Feuchtigkeit für Ertragsstabilität. Feldfrüchte profitieren von mechanisierter Abdeckung. Obstplantagen nutzen Mikro-Bewässerung zur Wurzelzonensteuerung. Gewächshäuser verlassen sich auf automatisierte Einheiten. Landschaftsgestaltung und Spezialkulturen übernehmen flexible und abfallarme Systeme.
Nach Technologie
Automatisierte Systeme, intelligente Lösungen, cloudbasierte Werkzeuge und sensorgesteuerte Plattformen definieren den Technologiewandel im Markt für landwirtschaftliche Bewässerungsmaschinen. Automatisierte Maschinen unterstützen arbeitsarme Operationen. Intelligente Werkzeuge verbessern die Genauigkeit von Timing und Dosierung. Cloud-Plattformen helfen Landwirten, mehrere Zonen zu überwachen. Sensorgesteuerte Einheiten verbessern die Entscheidungsqualität. Jede Technologie verbessert die Konsistenz der Wasserplatzierung. Die Akzeptanz steigt mit dem Bedarf an Echtzeiteinblicken. Das Segment stärkt sich durch eine breitere digitale Integration auf den Farmen.
Segmentierung:
Nach Bewässerungsart
- Oberflächenbewässerung
- Sprinklerbewässerung
- Tropfbewässerung
- Pivot-Bewässerung
- Unterirdische Bewässerung
- Andere (Hybride Mikro-Bewässerungssysteme)
Nach Komponente
- Pumpen
- Ventile
- Sprinkler
- Steuerungen
- Tropfleitungen
- Andere Bewässerungszubehörteile
Nach Anwendung
- Getreide und Cerealien
- Hülsenfrüchte und Ölsaaten
- Obst und Gemüse
- Feldfrüchte
- Obstplantagen
- Gewächshäuser
- Landschaftsgestaltung und Rasen
- Andere Spezialkulturen
Nach Technologie
- Automatisierte Bewässerungssysteme
- Intelligente Bewässerungstechnologien
- Cloud-basierte Bewässerungsmanagement
- Sensorbasierte Bewässerungslösungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält einen bedeutenden Anteil am Markt für landwirtschaftliche Bewässerungsmaschinen, unterstützt durch hohe Mechanisierungsraten und die starke Verbreitung von Präzisionsbewässerung. Die Region macht schätzungsweise 32–34 % des Anteils aus, bedingt durch große kommerzielle Farmen und Investitionen in automatisierte Systeme. Landwirte in den USA bevorzugen fortschrittliche Sprinkler-, Pivot- und sensorgesteuerte Systeme. Die Nachfrage wächst stetig, da dürregefährdete Staaten zunehmend auf effiziente Wassertechnologien setzen. In Kanada zeigt sich eine steigende Akzeptanz in den Segmenten Gewächshaus- und Spezialkulturen. Der Markt für landwirtschaftliche Bewässerungsmaschinen profitiert von einer starken Infrastruktur und einer stetigen Modernisierung der Landwirtschaft in der Region.
Europa hält einen geschätzten Anteil von 25–27 %, angetrieben durch strenge Wassermanagementrichtlinien und die Ausweitung der Produktion von hochwertigen Kulturen. Länder wie Spanien, Italien und Frankreich investieren in Tropf- und Mikro-Bewässerung, um Wasserknappheit zu bewältigen. Gewächshauscluster in den Niederlanden und Mitteleuropa erhöhen die Maschinennachfrage. Landwirte priorisieren Systeme, die Wasserabfall reduzieren und Klimaanpassungsziele unterstützen. Anreizprogramme stärken die Akzeptanz von automatisierten und cloudbasierten Werkzeugen. Der Markt für landwirtschaftliche Bewässerungsmaschinen profitiert von regionalen Nachhaltigkeitszielen, die technologische Aufrüstungen fördern.
Asien-Pazifik hält mit 36–38 % den größten Anteil, angetrieben durch umfangreiche landwirtschaftliche Flächen und die steigende Durchdringung der Mikro-Bewässerung in Indien, China und Südostasien. Starke staatliche Subventionsprogramme beschleunigen die Akzeptanz bei kleinen und mittleren Betrieben. Hochwertige Kulturen in China und Obstgürtel in Indien erhöhen die Nachfrage nach Tropf- und Sprinklersystemen. Das Wachstum beschleunigt sich mit der steigenden Abhängigkeit von kontrollierter Bewässerung während variabler Monsunzyklen. Die Region zeigt starke Dynamik in solarbetriebenen und sensorbasierten Systemen. Der Markt für landwirtschaftliche Bewässerungsmaschinen profitiert vom Übergang zu wassereffizienter Bewässerung in verschiedenen Anbaugebieten.
Analyse der Hauptakteure:
- Valmont Industries, Inc.
- Lindsay Corporation
- The Toro Company
- Nelson Irrigation
- Netafim Ltd. (Orbia / Netafim USA)
- Rain Bird Corporation
- Deere & Company
- Jain Irrigation Systems Ltd.
- Rivulis Irrigation Ltd.
- Reinke Manufacturing Co., Inc.
- Mahindra EPC Irrigation Limited
- Hunter Industries Inc.
- Kothari Agritech Private Limited
Wettbewerbsanalyse:
Hauptakteure fördern Innovationen im Markt für landwirtschaftliche Bewässerungsmaschinen durch Automatisierung, digitale Integration und erweiterte Produktportfolios. Führende Unternehmen konzentrieren sich auf effiziente Pumpsysteme, präzise Sprinkler und fortschrittliche Tropftechnologien. Starke Forschungspipelines unterstützen die Entwicklung intelligenter Steuerungen und cloud-verbundener Überwachungstools. Globale Marken stärken Vertriebsnetze, um kleine und mittlere Betriebe zu erreichen. Viele Unternehmen investieren in solar-kompatible Systeme, um die Nachfrage in netzunabhängigen Regionen zu decken. Der Wettbewerb intensiviert sich, da Unternehmen auf Anwendungen in Gewächshäusern und Obstplantagen mit maßgeschneiderten Lösungen abzielen. Der Markt für landwirtschaftliche Bewässerungsmaschinen spiegelt einen aktiven Wettbewerb wider, der durch Technologie-Upgrades, regionale Partnerschaften und Produktzuverlässigkeit geprägt ist.
Aktuelle Entwicklungen:
- Im Januar 2026 gab Valley Irrigation, ein Unternehmen von Valmont Industries, die Gewinner seines 100.000-Dollar-Grant-Programms zur Unterstützung landwirtschaftlicher Innovationen bekannt. Diese Initiative unterstreicht Valmonts anhaltendes Engagement für den Fortschritt der Bewässerungstechnologien im Zuge von Präzisionslandwirtschaftstrends.
- Im November 2025 brachte Komet Irrigation den Komet Precision Wave (KPW) Pivot-Sprinkler auf den Markt. Diese Innovation verbessert die Gleichmäßigkeit der Wasserverteilung und die Bewässerungseffizienz, indem sie Abfluss- und Verdunstungsverluste minimiert.
- Im August 2024 erwarb Rain Bird Corporation die Vermögenswerte der Adritec Group International in Jordanien und Mexiko, um ihre Präsenz im Bereich der landwirtschaftlichen Bewässerung im Nahen Osten, Afrika und Lateinamerika zu stärken. Dieser Schritt nutzt die Tropfbewässerungsexpertise von Adritec, um das Produktangebot von Rain Bird zu erweitern.
- Im April 2024 sicherte sich Mahindra Irrigation (unter Mahindra EPC Irrigation Limited) Verträge im Wert von 1,59 Millionen USD zur Lieferung von Mikro-Bewässerungssystemen für 2.700 Hektar, mit einer Fertigstellung innerhalb eines Jahres. Der Deal unterstreicht Mahindras Fokus auf nachhaltige Bewässerungslösungen in Indien.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Bewässerungsart, Komponente, Anwendung und Technologie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach fortschrittlichen Bewässerungssystemen wird steigen, da Landwirte auf hochwertige Kulturen umsteigen, die eine präzise Feuchtigkeitssteuerung erfordern.
- Die Einführung von Automatisierung wird zunehmen, da Betriebe ihre Abhängigkeit von Arbeitskräften reduzieren und die Echtzeitkontrolle der Wasserlieferzyklen stärken.
- Tropf- und unterirdische Systeme werden in trockenen Regionen, in denen Wassereffizienz die langfristige Planung leitet, breitere Akzeptanz finden.
- Digitale Plattformen werden die breitere Nutzung von Cloud-Dashboards und Analysetools für die Überwachung von Farmen in mehreren Zonen unterstützen.
- Solarbetriebene und hybride Pumpeneinheiten werden eine stärkere Nachfrage in netzfernen landwirtschaftlichen Gebieten erfahren.
- Intelligente Steuerungen und sensorgesteuerte Lösungen werden sich tiefer in bestehende Bewässerungsnetzwerke integrieren.
- Das Wachstum der Pivot-Bewässerung wird auf großen kommerziellen Farmen, die eine gleichmäßige Feldabdeckung anstreben, fortgesetzt.
- Regierungsförderprogramme werden die Durchdringung der Mikro-Bewässerung bei kleinen und mittleren Landwirten beschleunigen.
- Der Ausbau von Gewächshäusern in Asien und Europa wird die Nachfrage nach kompakten automatisierten Bewässerungswerkzeugen erhöhen.
- Der Markt für landwirtschaftliche Bewässerungsmaschinen wird sich in Richtung vernetzter, nachhaltiger und abfallarmer Technologien bewegen, die stabile Erntezyklen unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für landwirtschaftliche Bewässerungsmaschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für landwirtschaftliche Bewässerungsmaschinen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für landwirtschaftliche Bewässerungsmaschinen hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für landwirtschaftliche Bewässerungsmaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für landwirtschaftliche Bewässerungsmaschinen?
Welche Region hatte 2025 den größten Anteil am Markt für landwirtschaftliche Bewässerungsmaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für landwirtschaftliche Bewässerungsmaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für landwirtschaftliche Bewässerungsmaschinen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 7,605.8 million → 2032: USD 10,809.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für landwirtschaftliche Bewässerungsmaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für landwirtschaftliche Bewässerungsmaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für landwirtschaftliche Bewässerungsmaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für landwirtschaftliche Bewässerungsmaschinen Market Drivers
- 3.3 Markt für landwirtschaftliche Bewässerungsmaschinen Market Restraints & Challenges
- 3.4 Markt für landwirtschaftliche Bewässerungsmaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für landwirtschaftliche Bewässerungsmaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für landwirtschaftliche Bewässerungsmaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für landwirtschaftliche Bewässerungsmaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für landwirtschaftliche Bewässerungsmaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für landwirtschaftliche Bewässerungsmaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für landwirtschaftliche Bewässerungsmaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für landwirtschaftliche Bewässerungsmaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für landwirtschaftliche Bewässerungsmaschinen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für landwirtschaftliche Bewässerungsmaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für landwirtschaftliche Bewässerungsmaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für landwirtschaftliche Bewässerungsmaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für landwirtschaftliche Bewässerungsmaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für landwirtschaftliche Bewässerungsmaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für landwirtschaftliche Bewässerungsmaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für landwirtschaftliche Bewässerungsmaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für landwirtschaftliche Bewässerungsmaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für landwirtschaftliche Bewässerungsmaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für landwirtschaftliche Bewässerungsmaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für landwirtschaftliche Bewässerungsmaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
