
Marktübersicht
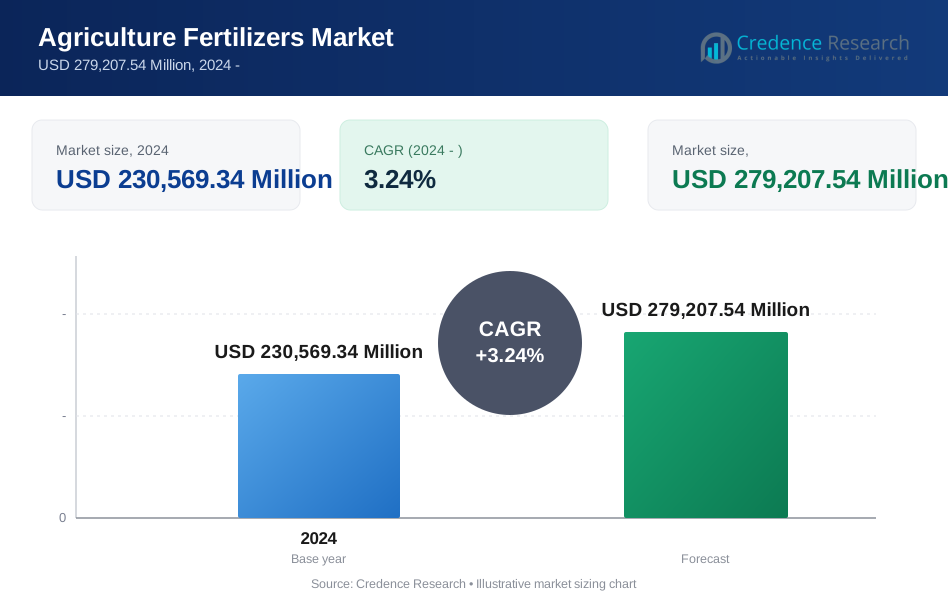
Der Markt für landwirtschaftliche Düngemittel wird voraussichtlich von 230.569,34 Millionen USD im Jahr 2024 auf geschätzte 279.207,54 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,24% von 2024 bis 2032. Die Nachfrage steigt, da Landwirte höhere Ernteerträge, ausgewogene Bodenernährung und effizientere Nährstoffzufuhr anstreben. Der asiatisch-pazifische Raum führt die globalen Einnahmen an, da China, Indien und Südostasien einen hohen Düngemittelverbrauch in intensiven Landwirtschaftssystemen aufrechterhalten.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum: | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für landwirtschaftliche Düngemittel 2024 | 230.569,34 Millionen USD |
| CAGR des Marktes für landwirtschaftliche Düngemittel | 3,24% |
| Marktgröße für landwirtschaftliche Düngemittel 2032 | 279.207,54 Millionen USD |
Markteinblicke
- Der asiatisch-pazifische Raum führte die globale Nachfrage im Jahr 2024 mit einem Umsatzanteil von 38,4% an, unterstützt durch den intensiven Einsatz von Düngemitteln in China, Indien und Südostasien.
- Stickstoff blieb innerhalb der Typen mit einem geschätzten Anteil von 46,8% dominant, da der Anbau von Getreide, Reis und Ölsaaten eine wiederholte Stickstoffzufuhr erfordert.
- Feste Düngemittel hielten einen geschätzten Anteil von 77,4% nach Form, da Landwirte Granulate und Trockenmischungen für die Handhabung in großen Mengen, Lagerung und Anwendung auf großen Flächen bevorzugen.
- Nutrien, Yara, Mosaic, CF Industries und die OCP-Gruppe blieben fünf der einflussreichsten Teilnehmer in Produktion, Vertrieb und Produktinnovation.
- Präzisionsnährstoffmanagement, Spezialsorten und fertigation-kompatible Formulierungen stellen den sichtbarsten aktuellen Trend des Marktes dar.
Analyse der Marktsegmentierung
Nach Typ (Stickstoff, Phosphat, Kalium, Mikronährstoffe)
Stickstoff hielt im Jahr 2024 den größten Anteil am Markt für landwirtschaftliche Düngemittel mit geschätzten 46,8%. Seine Dominanz spiegelt den intensiven Einsatz in Getreide, Reis, Weizen, Mais und anderen Reihenkulturen wider, bei denen schnelles vegetatives Wachstum und Ertragsbildung von regelmäßiger Stickstoffanwendung abhängen. Die starke Nachfrage nach Harnstoff, Ammoniumnitrat und verwandten Stickstoffprodukten resultiert auch aus intensiven Mehrfachanbausystemen in Asien-Pazifik und Lateinamerika.
Nach Form (Fest, Flüssig)
Feste Düngemittel machten im Jahr 2024 den größten Marktanteil mit geschätzten 77,4% aus. Granulierte und pulverisierte Produkte dominieren, da sie effizient durch Groß- und Einzelhandelskanäle bewegt werden, sich gut in großen Mengen lagern lassen und für konventionelle Ausbringung und Bandplatzierung auf großen Flächen geeignet sind. Ihre geringere Handhabungskomplexität und Kompatibilität mit etablierten landwirtschaftlichen Geräten unterstützen weiterhin die Akzeptanz in der Produktion von Grundnahrungsmitteln.
Nach Anwendung (Boden, Blatt, Fertigation)
Die Bodenanwendung führte den Markt im Jahr 2024 mit einem geschätzten Anteil von 68,2% an. Diese Methode bleibt der Standard bei großflächigen Feldfrüchten, da sie Vorpflanzung, Grund- und Nachdüngungsprogramme mit trockenen oder flüssigen Nährstoffen unterstützt. Weite agronomische Vertrautheit, einfache Integration in Standardbetriebsabläufe und starke Eignung für Stickstoff-, Phosphat- und Kaliprodukte sichern ihre führende Position.
Nach Kulturtyp (Reihenkulturen, Gartenbau, Plantagen)
Reihenfrüchte hielten im Jahr 2024 mit geschätzten 61,7% den größten Anteil. Mais, Weizen, Reis, Sojabohnen und andere extensive Feldfrüchte verbrauchen hohe Düngermengen aufgrund der großen Anbauflächen und des wiederholten Nährstoffentzugs aus den Böden. Die Größe des Segments, kombiniert mit dem Fokus der Landwirte auf Ertragsschutz und Nährstoffersatz, hält Reihenfrüchte im Zentrum der globalen Düngemittelnachfrage.
Wichtige Wachstumsfaktoren
Steigender Druck zur Verbesserung der Ernteerträge
Die globale Landwirtschaft steht weiterhin unter starkem Druck, mehr Getreide, Ölsaaten und Futtermittel von begrenztem Ackerland zu produzieren, was den Düngemittelverbrauch direkt unterstützt. Landwirte sind zunehmend auf Stickstoff, Phosphat und Kali angewiesen, um die Pflanzenkraft zu erhalten, die Nährstoffaufnahme zu verbessern und Ertragsverluste in intensiven Anbauzyklen zu verhindern. Dieses Muster ist besonders in Reis-, Weizen- und Maisanbausystemen sichtbar, wo der Nährstoffentzug hoch ist und die Bodenerholungszeiten kurz sind.
Die globale Getreideproduktion blieb in den letzten Saisons über 2,8 Milliarden Tonnen, was zeigt, wie stark Lebensmittelsysteme auf ertragsstarke Landwirtschaft angewiesen sind. Diese Produktionsskala erfordert kontinuierlichen Nährstoffersatz, insbesondere in Regionen mit Doppelanbau und bewässerter Landwirtschaft. Düngemittel bleiben daher zentral für landwirtschaftliche Produktivitätsstrategien, nicht nur als Ertragssteigerer, sondern auch als Werkzeuge zur Aufrechterhaltung der Erntekonsistenz unter Wettervariabilität und engen Ernteökonomien.
Regierungsunterstützung und Ernährungsicherheitsprogramme erhalten die Nachfrage
Die öffentliche Politik bleibt eine wichtige Nachfragequelle für landwirtschaftliche Düngemittel, da viele Regierungen den Zugang zu Nährstoffen mit der inländischen Ernährungssicherheit, der Stabilität der landwirtschaftlichen Einkommen und der ländlichen Produktion verknüpfen. Subventionsrahmen, Mindeststützungspreise, Inputkredite und Verteilungsprogramme helfen den Landwirten, die Düngemittelanwendung aufrechtzuerhalten, selbst wenn die Erntepreise schwanken. Diese Mechanismen sind besonders in bevölkerungsreichen Agrarökonomien wichtig, wo Getreide-Selbstversorgung und Inflationskontrolle politische Prioritäten bleiben.
Allein Indien hat mehr als 1,6 Billionen INR für Düngemittelsubventionen im Haushaltsrahmen 2024-25 zugewiesen, was die Größe der staatlichen Unterstützung unterstreicht, die die globale Nährstoffnachfrage beeinflussen kann. Ähnliche politische Unterstützung in Teilen Asiens, des Nahen Ostens und Afrikas stärkt die Beschaffungssichtbarkeit für Lieferanten. Da Regierungen auf zuverlässige Ernten und Verfügbarkeit von Inputs drängen, profitieren Düngemittelhersteller von stabileren Abnahmen und vorhersehbareren saisonalen Nachfragezyklen.
Bodennährstoffabbau treibt ausgewogene Ernährungsprogramme an
Kontinuierlicher Anbau, verkürzte Rotationen und ertragreichere Saatgutsorten haben den Nährstoffabbau in vielen landwirtschaftlichen Böden beschleunigt, was wiederkehrende Düngemittelkäufe unterstützt. Landwirte gehen über Einzel-Nährstoff-Anwendungen hinaus zu ausgewogenen Programmen über, die Stickstoff, Phosphat, Kali und Mikronährstoffe kombinieren, um Bodendefizite zu korrigieren und die Nährstoffnutzungseffizienz zu verbessern. Dieser Wandel erweitert die Nachfrage sowohl nach Commodity-Düngemitteln als auch nach höherwertigen Spezialprodukten.
Die Nachfrage nach Mikronährstoffen gewinnt in der Gartenbau-, Plantagen- und intensiven Reihenfruchtproduktion an Aufmerksamkeit, wo Zink, Bor und andere Spurenelemente die Qualität, Wurzelentwicklung und Stresstoleranz beeinflussen. Gleichzeitig verbessern agronomische Beratungsdienste und Bodenuntersuchungsprogramme das Bewusstsein der Landwirte für Nährstoffungleichgewichte. Da sich Landwirte mehr auf Erntequalität, Nährstoffrückgewinnung und langfristige Bodenleistung konzentrieren, wird die Düngemittelnachfrage breiter, maßgeschneiderter und widerstandsfähiger über die Jahreszeiten hinweg.
Wichtige Trends & Chancen
Präzisionsernährung gewinnt an Bedeutung
Die Präzisionslandwirtschaft verändert den Düngemittelkauf, indem sie die Produktauswahl mit der Feld-Agronomie, der variablen Rate-Technologie und der Ernteüberwachung während der Saison verknüpft. Landwirte wünschen zunehmend Nährstoffpläne, die Bodenbeschaffenheit, Wachstumsstadium der Pflanzen und Wetterbedingungen berücksichtigen, anstatt eine einheitliche Anwendung auf jedem Hektar. Dieser Trend unterstützt eine höhere Nachfrage nach maßgeschneiderten Mischungen, stabilisierten Stickstoffprodukten und flüssigen Formaten, die zu moderner Anwendungstechnik und digitalen Arbeitsabläufen auf dem Bauernhof passen. Das Einzelhandelsnetzwerk von Nutrien bedient mehr als 500.000 Landwirte und zeigt, in welchem Umfang datenbasierte Agronomie und Düngemittelbündelung das Kaufverhalten beeinflussen können. Große Distributoren nutzen diese Reichweite, um Anbauprodukte, digitale Empfehlungen und lokale Beratungsdienste zu verbinden. Da Landwirte eine bessere Nährstoffnutzungseffizienz und eine stärkere Rendite auf den Input-Ausgaben anstreben, werden präzisionsgeführte Düngemittelprogramme zunehmend zum praktischen Betriebsstandard anstatt zu einem Nischenansatz.
Spezial- und emissionsärmere Produkte schreiten voran
Der Markt bewegt sich auch in Richtung differenzierter Produkte, die Effizienz-, Qualitäts- und Nachhaltigkeitsbedenken lösen. Wasserlösliche Qualitäten, Blattnährstoffe, kontrollierte Freisetzungsformulierungen und mit Mikronährstoffen angereicherte Produkte gewinnen bei hochwertigen Kulturen und wasserempfindlichen Produktionssystemen an Marktanteil. Gleichzeitig zeigen Käufer in Europa und Teilen Nordamerikas ein stärkeres Interesse an Düngemitteln mit geringerer Kohlenstoffintensität, insbesondere dort, wo Lebensmittelverarbeiter und Einzelhändler die Emissionen in der Lieferkette verfolgen. Dieser Wandel ersetzt nicht die konventionellen Düngemittel, verändert jedoch die Portfoliostrategie der großen Anbieter. Unternehmen investieren in effizientere Stickstoffprodukte, sauberere Ammoniakwege und Spezialnährstofflinien für Pflanzen, die eine Premiumpreisgestaltung unterstützen. Die Produktentwicklung konzentriert sich zunehmend auf Nährstoffrückgewinnung, Reduzierung der Auswaschung und einfache Anwendung. Diese Prioritäten helfen Herstellern, Margen zu verteidigen, während sie auf strengere Nachhaltigkeitserwartungen von Landwirten, Regulierungsbehörden und nachgelagerten Lebensmittelunternehmen reagieren.
Schwellenmärkte schaffen Expansionsmöglichkeiten
Eine der klarsten Chancen liegt in Regionen, in denen der Düngemittelverbrauch unter dem agronomischen Potenzial bleibt. Teile von Subsahara-Afrika, Südostasien und ausgewählte lateinamerikanische Märkte zeigen immer noch eine Unteranwendung im Verhältnis zur Nährstoffentnahme der Pflanzen, was Raum für Volumenwachstum und Ertragssteigerung lässt. Anbieter, die erschwingliche Produkte mit Bauernschulung, lokaler Verpackung und Händlerexpansion kombinieren, können zusätzliche Nachfrage erfassen, wenn sich kommerzielle Landwirtschaftssysteme entwickeln. Gartenbau- und Plantagenkulturen stärken diese Gelegenheit, da sie spezialisiertere Nährstoffregime erfordern und oft höhere Erträge pro Hektar als Grundnahrungsmittelgetreide generieren. Fertigation, Blattdüngung und Mikronährstoffprogramme können daher schnell skalieren, wo Bewässerung und exportorientierte Landwirtschaft expandieren. Unternehmen mit starker agronomischer Unterstützung und regionsspezifischen Formulierungen sind gut positioniert, um diese unterversorgten Märkte in dauerhafte langfristige Einnahmequellen umzuwandeln.
Lokalisierung der Lieferkette eröffnet strategische Vorteile
Eine weitere wichtige Chance ergibt sich aus lokalen Produktions-, Misch- und Logistikinvestitionen, die die Importabhängigkeit verringern und die Zuverlässigkeit der saisonalen Versorgung verbessern. Düngemittelmärkte in Brasilien, Afrika und Teilen Asiens sind weiterhin den Versandkosten, Hafenstaus und Unterbrechungen der Rohstoffversorgung ausgesetzt. Produzenten, die regionale Lager, Inlandsterminals, Mischanlagen und pflanzenspezifische Formulierungsfähigkeiten aufbauen, können den Service verbessern und gleichzeitig Kunden vor Beschaffungsverzögerungen in kritischen Pflanzphasen schützen. Die Lokalisierung unterstützt auch Partnerschaften mit Regierungen, Genossenschaften und großen landwirtschaftlichen Vertriebsunternehmen, die einen sichereren Zugang zu Nährstoffen wünschen. Integrierte Phosphat-, Kali- und Stickstoffprojekte können die Produktverfügbarkeit stärken und gleichzeitig gezieltere Formulierungen für lokale Böden und Pflanzen ermöglichen. Da die Widerstandsfähigkeit der Versorgung zu einem wichtigeren Kaufkriterium wird, werden Unternehmen, die Beschaffung, Vertrieb und Beratungsunterstützung kontrollieren, einen klareren Wettbewerbsvorteil in sowohl reifen als auch aufstrebenden Agrarwirtschaften erlangen.
Wichtige Herausforderungen
Rohstoff- und Preisschwankungen belasten die Planung
Die Nachfrage nach Düngemitteln bleibt anfällig für Schwankungen bei den Preisen für Erdgas, Schwefel, Ammoniak, Phosphatgestein und Kali. Diese Kostenschwankungen beeinflussen die Margen der Produzenten, die Bestandsentscheidungen der Distributoren und den Kaufzeitpunkt der Landwirte, insbesondere in importabhängigen Märkten. Wenn die Nährstoffpreise zu schnell steigen, verzögern Landwirte oft die Anwendung, reduzieren die Dosierung oder wechseln zu kostengünstigeren Mischungen, was die Volumensichtbarkeit über die Jahreszeiten hinweg schwächen kann. Volatilität erschwert auch die Beschaffung für Einzelhändler und Genossenschaften, die Bestände vor den Pflanzzyklen positionieren müssen. Starke Änderungen bei Fracht- und Energiekosten können regionale Preisspannen verzerren und die Markttransparenz verringern. Dieses Umfeld zwingt Hersteller dazu, das Betriebskapital sorgfältig zu verwalten und gleichzeitig die Verfügbarkeit der Versorgung während der Spitzenbedarfszeiten aufrechtzuerhalten.
Regulierung, Erschwinglichkeit und ungleichmäßige Akzeptanz durch Landwirte begrenzen die Nutzung
Die Umweltregulierung wird in mehreren wichtigen Märkten verschärft, insbesondere in Bezug auf Stickstoffabfluss, Grundwasserqualität und Emissionsintensität. Diese Vorschriften können die Einhaltungskosten erhöhen, die Anwendungsfenster einschränken und Landwirte zu teureren Produkten mit verbesserter Effizienz drängen. Während solche Änderungen Innovationen unterstützen, schaffen sie auch Übergangsrisiken für Lieferanten und Landwirte, die mit geringen Margen arbeiten. Erschwinglichkeit bleibt eine separate Herausforderung in einkommensschwächeren Agrarregionen, in denen Kleinbauern oft keinen Zugang zu Krediten, Bewässerung oder agronomischer Beratung haben. Selbst wenn der agronomische Nutzen einer ausgewogenen Düngung stark ist, kann die Akzeptanz aufgrund von Cashflow-Beschränkungen und fragmentierter Distribution uneinheitlich bleiben. Diese Lücke verlangsamt die Durchdringung von Premiumprodukten und hält die Nutzung in vielen Entwicklungsmärkten unter optimalen Niveaus.
Regionale Analyse
Markttrends für landwirtschaftliche Düngemittel in Nordamerika
Nordamerika machte 2024 22,6 % des weltweiten Umsatzes auf dem Markt für landwirtschaftliche Düngemittel aus. Die Nachfrage bleibt in den Mais-, Sojabohnen- und Weizensystemen verankert, die großvolumige Stickstoff- und Phosphatanwendungen erfordern, insbesondere im Mittleren Westen der USA und in den Prärieprovinzen Kanadas. Landwirte nutzen Präzisionsplatzierung, variable Ratenprogramme und Agronomiedienste von Einzelhändlern häufiger als in den meisten Regionen, was Premium-Mischungen und Produkte mit verbesserter Effizienz unterstützt. Der Vertrieb erfolgt hochorganisiert über Genossenschaften, Agrarhändler und direkte Farmkonten, während die Kaliproduktion Kanadas und die Stickstoffkapazität der USA die regionale Versorgungssicherheit stärken. Kaufentscheidungen berücksichtigen zunehmend die Ertragsreaktion, die Nährstoffnutzungseffizienz und die Anwendungsflexibilität anstelle des Preises allein.
Markttrends für landwirtschaftliche Düngemittel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2024 38,4 % des weltweiten Umsatzes auf dem Markt für landwirtschaftliche Düngemittel aus. Die Region führt, weil die Märkte in China, Indien und Südostasien einen sehr großen Verbrauch bei Reis, Weizen, Obst, Gemüse und Plantagenkulturen unterstützen. Hohe Anbauintensität, kleinere durchschnittliche Betriebsgrößen und starke staatliche Beteiligung an der Verteilung von Betriebsmitteln halten die Nachfrage nach Harnstoff, Phosphaten und Spezialnährstoffen aufrecht. Einzelhandelskanäle bleiben in vielen Ländern fragmentiert, doch Subventionssysteme und öffentliche Beschaffung beeinflussen weiterhin den Zugang der Landwirte und saisonale Kaufmuster. Fertigation und wasserlösliche Produkte gewinnen auch im Gartenbau an Bedeutung, da die Bewässerungsabdeckung und der geschützte Anbau zunehmen.
Markttrends für landwirtschaftliche Düngemittel in Europa
Europa machte 2024 19,3 % des weltweiten Umsatzes auf dem Markt für landwirtschaftliche Düngemittel aus. Die Marktleistung spiegelt eine Verschiebung hin zu Effizienz, Compliance und Produktdifferenzierung wider, anstatt reines Mengenwachstum. Stickstoff bleibt für Getreide und Ölsaaten unerlässlich, aber strengere Nährstoffmanagementregeln, Umweltziele und Programme zur Nachhaltigkeit von Betrieben fördern eine maßvolle Anwendung und eine stärkere Nutzung von Spezialqualitäten. Die Volatilität der Energiekosten hat auch die Wirtschaftlichkeit der regionalen Stickstoffproduktion beeinflusst, was die Bedeutung von Importausgleich und Lieferdiversifizierung erhöht. Käufer bevorzugen zunehmend Produkte, die Rückverfolgbarkeit, geringere Verluste und Kompatibilität mit Präzisionsgeräten und Nährstoffplänen für Betriebe unterstützen.
Markttrends für landwirtschaftliche Düngemittel in Lateinamerika
Lateinamerika machte 2024 11,2 % des weltweiten Umsatzes auf dem Markt für landwirtschaftliche Düngemittel aus. Brasilien dominiert die regionale Nachfrage durch die Produktion von Sojabohnen, Mais, Zuckerrohr und Kaffee, während Argentinien und andere Märkte einen starken Verbrauch von Reihen- und Spezialkulturen hinzufügen. Importabhängigkeit bleibt ein bestimmendes Merkmal für Kali und mehrere Phosphatprodukte, was die Preisgestaltung und Verfügbarkeit empfindlich gegenüber Frachtbedingungen und Währungsbewegungen macht. Große kommerzielle Farmen kaufen oft in großen Mengen vor der Pflanzung und legen großen Wert auf Ertragsreaktion, logistische Zuverlässigkeit und maßgeschneiderte Mischungen für tropische Böden. Das Wachstum der Anbaufläche und die exportorientierte Landwirtschaft unterstützen weiterhin die Düngemittelnachfrage trotz periodischer Schwankungen der Farmseinkommen.
Markttrends für landwirtschaftliche Düngemittel im Nahen Osten und in Afrika
Der Nahe Osten & Afrika machten 2024 8,5 % des weltweiten Umsatzes im Markt für landwirtschaftliche Düngemittel aus. Die Region kombiniert große exportorientierte Produktionszentren mit unterentwickelten inländischen Agrarmärkten und schafft so eine einzigartige Mischung aus Angebotsstärke und Nachfragepotenzial. Marokko unterstützt die globale Führungsrolle im Bereich Phosphate, während Produzenten aus dem Golf bedeutend zur Stickstoffversorgung beitragen. Dennoch zeigen viele afrikanische Länder weiterhin niedrige Anwendungsraten und ungleichmäßigen Zugang zur Verteilung. Wasserknappheit führt zu einem größeren Interesse an Fertigation, löslichen Düngemitteln und pflanzenspezifischen Nährstoffprogrammen in der bewässerten Landwirtschaft. Ernährungssicherheitspolitiken, lokale Mischinitiativen und der Ausbau von Händlernetzwerken verbessern allmählich die Marktreichweite in Ost- und Westafrika.
Marktsegmentierungen
- Nach Typ
- Stickstoff
- Phosphat
- Kali
- Mikronährstoffe
- Nach Form
- Fest
- Flüssig
- Nach Anwendung
- Boden
- Blattdüngung
- Fertigation
- Nach Pflanzentyp
- Reihenkulturen
- Gartenbau
- Plantagen
- Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Nahe Osten & Afrika
Wettbewerbslandschaft
Der Markt für landwirtschaftliche Düngemittel bleibt hochgradig wettbewerbsfähig, wobei globale Marktführer und regionale Produzenten in den Bereichen Skalierung, Produktbreite, agronomische Unterstützung und Versorgungssicherheit konkurrieren. Große Unternehmen priorisieren Innovationen in effizienteren Düngemitteln, Spezialnährstoffen, wasserlöslichen Qualitäten und emissionsärmeren Produktwegen. Die Produktstrategie konzentriert sich zunehmend auf vollständige Nährstoffportfolios für Pflanzen statt auf eigenständige Rohstoffangebote, was es den Anbietern ermöglicht, Stickstoff-, Phosphat-, Kali- und Mikronährstofflösungen zu verkaufen.
Die Stärke der Distribution bleibt ein entscheidender Vorteil, insbesondere dort, wo Unternehmen Produktionsanlagen mit Einzelhandelsnetzwerken, lokalen Lagern und agronomischen Beratungsteams kombinieren. Partnerschaften mit Genossenschaften, Vertriebshändlern, Bewässerungslieferanten und digitalen Landwirtschaftsplattformen erweitern die Marktreichweite und verbessern die Bindung der Landwirte. Die Wettbewerbsintensität ist in den volumenstarken Reihenkulturmärkten am stärksten, wo Preisdiziplin wichtig ist, aber die Differenzierung in den Bereichen Gartenbau, Fertigation und nachhaltigkeitsorientierte Angebote wächst. Unternehmen, die Skalierung mit technischem Service und lokalisierter Versorgung kombinieren, sind besser positioniert, um Margen und Marktanteile zu verteidigen.
Analyse der Hauptakteure
- Nutrien
- Yara
- Mosaic
- CF Industries
- ICL Group
- OCP Group
- EuroChem
- K+S
- OCI
- Coromandel
- Haifa Group
Jüngste Entwicklungen
- Im Januar 2025 hat Yara seine Strategie für kohlenstoffarme Düngemittel in Europa durch erweiterte Initiativen für erneuerbaren Ammoniak und dekarbonisierte Versorgung für Lebensmittel- und Industriekunden vorangetrieben.
- Im Juli 2025 hat Nutrien seine Integration von Einzelhandel und digitaler Agronomie in Nordamerika gestärkt, um präzisere Nährstoffempfehlungen und gebündelte Düngemittelverkäufe zu verbessern.
- Im Februar 2026 hat die OCP Group die Kapazitätserweiterung für Phosphat- und Spezialdünger in Marokko vorangetrieben, um die Exportnachfrage in Afrika, Europa und Lateinamerika zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Agrar-Dünger im Jahr 2024?
Welche Faktoren treiben das Wachstum im Markt für Agrar-Dünger an?
Was sind die wichtigsten Trends im Markt für Agrardünger?
Welches Segment führt den Markt für Agrardünger nach Typ an?
Wer sind die führenden Akteure im Markt für Agrar-Dünger?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für landwirtschaftliche Düngemittel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für landwirtschaftliche Düngemittel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 230,569.34 Million → forecast year: USD 279,207.54 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für landwirtschaftliche Düngemittel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für landwirtschaftliche Düngemittel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für landwirtschaftliche Düngemittel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für landwirtschaftliche Düngemittel Market Drivers
- 3.3 Markt für landwirtschaftliche Düngemittel Market Restraints & Challenges
- 3.4 Markt für landwirtschaftliche Düngemittel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für landwirtschaftliche Düngemittel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für landwirtschaftliche Düngemittel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für landwirtschaftliche Düngemittel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für landwirtschaftliche Düngemittel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für landwirtschaftliche Düngemittel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für landwirtschaftliche Düngemittel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für landwirtschaftliche Düngemittel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für landwirtschaftliche Düngemittel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für landwirtschaftliche Düngemittel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für landwirtschaftliche Düngemittel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für landwirtschaftliche Düngemittel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für landwirtschaftliche Düngemittel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für landwirtschaftliche Düngemittel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für landwirtschaftliche Düngemittel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für landwirtschaftliche Düngemittel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für landwirtschaftliche Düngemittel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für landwirtschaftliche Düngemittel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für landwirtschaftliche Düngemittel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für landwirtschaftliche Düngemittel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
