
Marktübersicht für landwirtschaftliche Farbstoffe:
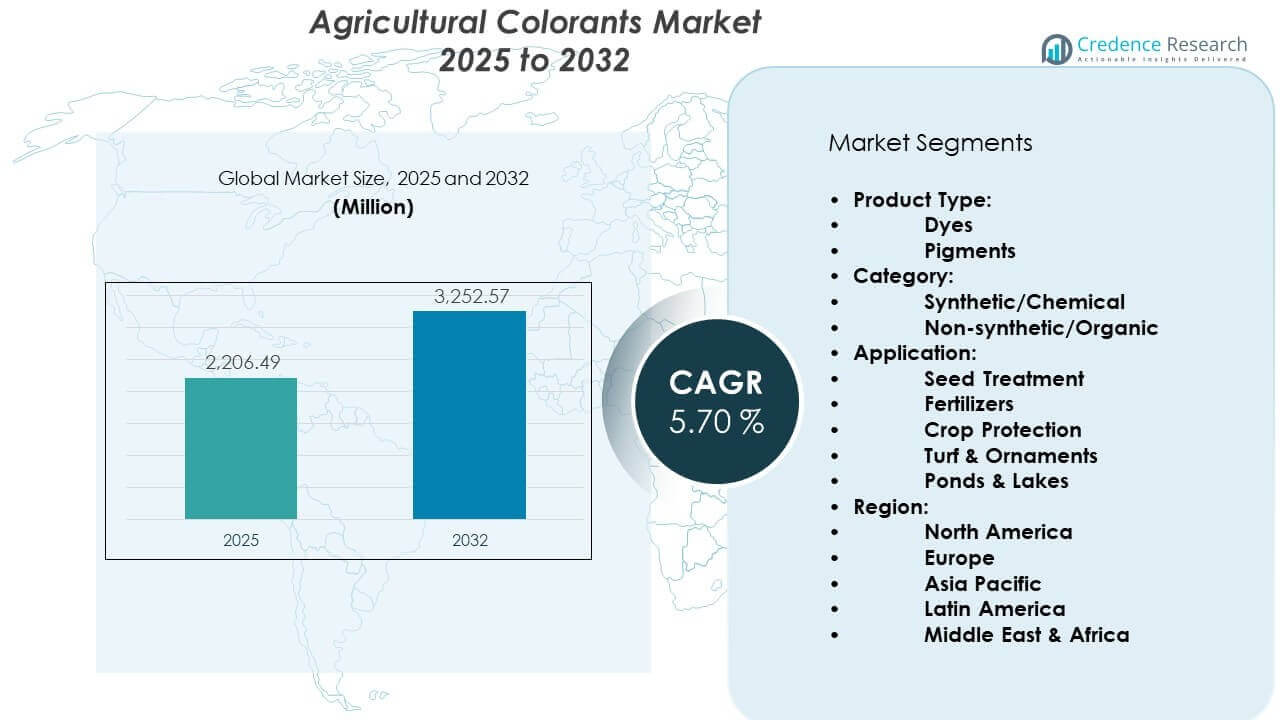
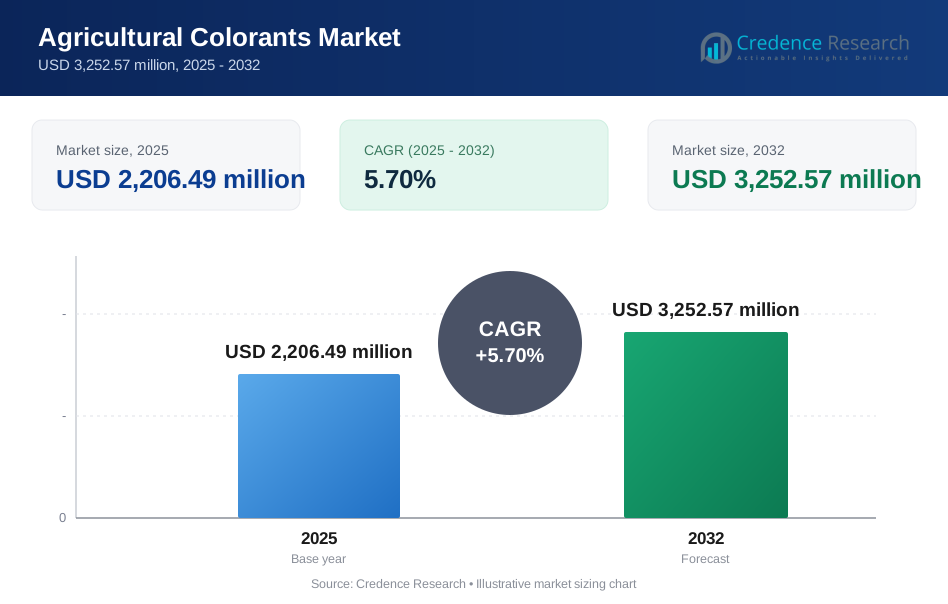
Der Markt für landwirtschaftliche Farbstoffe wird voraussichtlich von 2.206,49 Millionen USD im Jahr 2025 auf geschätzte 3.252,57 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,70% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für landwirtschaftliche Farbstoffe 2025 | 2.206,49 Millionen USD |
| Markt für landwirtschaftliche Farbstoffe, CAGR | 5,70% |
| Marktgröße für landwirtschaftliche Farbstoffe 2032 | 3.252,57 Millionen USD |
Einblicke in den Markt für landwirtschaftliche Farbstoffe:
- Nordamerika (34%), Europa (26%) und der asiatisch-pazifische Raum (22%) führen den Markt an, aufgrund fortschrittlicher Input-Praktiken, starker Nachhaltigkeitspolitiken und einer sich erweiternden landwirtschaftlichen Infrastruktur.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 22%, angetrieben durch steigende Nachfrage nach Saatgutbehandlung, staatliche Modernisierungsprogramme und wachsender exportorientierter Gartenbau.
- Saatgutbehandlung machte mit über 30% den größten Anteil aus, unterstützt durch weit verbreitete Anwendung in Hybrid- und zertifiziertem Saatgut im kommerziellen Anbau.
- Synthetische/chemische Farbstoffe hielten einen dominanten Anteil von über 60%, aufgrund ihrer konsistenten Leistung und Kompatibilität mit verschiedenen Trägerformulierungen.
Markttreiber für landwirtschaftliche Farbstoffe:
Steigende Nachfrage nach verbesserter Produktwahrnehmung und Sicherheit bei landwirtschaftlichen Inputs
Farbstoffe verbessern die Sichtbarkeit von Saatgut, Düngemitteln und Pestiziden und verringern das Risiko von Überanwendung oder ungleichmäßiger Verteilung. Landwirte erhalten eine bessere Kontrolle während der Anwendung und können behandelte Zonen leicht identifizieren. Farblich gekennzeichnete Inputs helfen, Kreuzkontaminationen zu verhindern und die Sicherheit bei großflächigen Operationen zu gewährleisten. Der Markt für landwirtschaftliche Farbstoffe profitiert von einer starken Aufnahme bei kommerziellen Farmen und Agri-Tech-Integratoren. Er unterstützt ein effizientes Feldmanagement, insbesondere in hochwertigen Anbaugebieten. Die Produktwahrnehmung hilft auch bei Audits und Qualitätsinspektionen. Viele Hersteller konzentrieren sich auf maßgeschneiderte Farbmischungen, um Produktlinien und Kundenpräferenzen anzupassen. Dieser Trend stärkt die Gesamtnachfrage in entwickelten und aufstrebenden Volkswirtschaften.
- Zum Beispiel hat BASF SE die Color Coat™-Linie für die Saatgutbehandlung entwickelt, die eine gleichmäßige Abdeckung und intensive Farbe bietet, um sicherzustellen, dass behandelte Samen leicht identifizierbar sind, was die visuelle Überprüfung verbessert und den Betreibern hilft, einen gleichmäßigen Saatgutfluss während der Aussaat aufrechtzuerhalten.
Wachsende Präferenz für umweltfreundliche und biologisch abbaubare Formulierungen in der modernen Landwirtschaft
Die Nachfrage nach nachhaltigen landwirtschaftlichen Betriebsmitteln treibt den Wandel hin zu ungiftigen und biologisch abbaubaren Farbstoffen voran. Regierungen und Zertifizierungsstellen drängen auf umweltfreundliche Zusatzstoffe in Saatgutbeschichtungen und Pestizidträgern. Der Markt für landwirtschaftliche Farbstoffe reagiert auf diese regulatorischen Änderungen mit wasserbasierten und natürlichen Pigmentoptionen. Er unterstützt die Ausrichtung an globalen Nachhaltigkeitszielen und Standards für den ökologischen Landbau. Hersteller reformulieren zunehmend ihre Angebote, um den Umwelt- und Sicherheitsnormen zu entsprechen. Biologisch abbaubare Farbstoffe reduzieren das Risiko der Boden- und Wasserverschmutzung. Käufer betrachten sie als wesentlich für den langfristigen Schutz des Ökosystems. Öko-Kennzeichnungen fördern ihre Verwendung bei umweltbewussten Landwirten weiter.
- Zum Beispiel hat Clariant AG die VITA-Reihe von Tensiden eingeführt, die mit 100% biobasiertem Kohlenstoff aus erneuerbaren Rohstoffen formuliert sind und mit ihrer organischen Pigmentreihe kombiniert werden können, die den EN 13432-Standards entspricht, um die Umweltsicherheit für kompostierbare und bodenbezogene Anwendungen zu gewährleisten.
Schnelle Einführung von Saatgutbehandlungspraktiken in kommerziellen und geschützten Anbausystemen
Farbstoffe spielen eine wichtige Rolle bei behandelten Samen, indem sie chemische Behandlungen unterscheiden und die optische Attraktivität steigern. Ihre Integration in Saatgutbeschichtungen hilft, den Behandlungstyp und die Dosierung anzuzeigen. Der Markt für landwirtschaftliche Farbstoffe wächst stetig als Reaktion auf zunehmende Saatgutzertifizierungs- und Rückverfolgbarkeitsnormen. Er passt sich den sich entwickelnden Praktiken in der Entwicklung von Hybridsaatgut und dem Management genetischer Merkmale an. Farblich gekennzeichnete Samen vereinfachen Pflanzvorgänge und reduzieren Anwendungsfehler. Viele große Betriebe investieren in automatisierte Aussaat-Systeme, bei denen Farbe bei der Systemkalibrierung hilft. Die Nachfrage nach behandelten Samen steigt in Gewächshaus- und vertikalen Anbausystemen weiter an. Der Einsatz von Farbstoffen unterstützt sichere und rückverfolgbare Abläufe in diesen hocheffizienten Umgebungen.
Erweiterung der Anwendungen für Rasen und Zierpflanzen in öffentlichen und kommerziellen Landschaften
Farbstoffe werden in der Rasenpflege weit verbreitet eingesetzt, um die ästhetische Attraktivität zu steigern und Verfärbungen durch Trockenheit oder chemischen Stress zu kaschieren. Sportplätze, Golfplätze und öffentliche Rasenflächen verlangen nach visuell einheitlichem und gesund aussehendem Gras. Der Markt für landwirtschaftliche Farbstoffe verzeichnet Wachstum durch Landschaftsbauunternehmen und kommunale Wartungsagenturen. Er unterstützt die Oberflächensanierung ohne vollständige Neupflanzung oder intensive Bewässerung. Nicht abfärbende, UV-stabile Farbstoffe erweitern die Abdeckung über eine größere Fläche. Auftragnehmer bevorzugen gebrauchsfertige Flüssigformate, die Zeit bei der Anwendung sparen. Rasendünger helfen, saisonale Erscheinungslücken zu verwalten und fördern gleichzeitig die langfristige Gesundheit des Grases. Der Einsatz in der dekorativen Pflanzenpflege stärkt auch die Reichweite des Marktes.
Trends im Markt für landwirtschaftliche Farbstoffe:
Integration von Farbstoffen mit intelligenter Landwirtschaft und Präzisionsanwendungstechnologien
Intelligente Landwirtschaftswerkzeuge übernehmen zunehmend farbcodierte Eingaben für bessere Nachverfolgung, Erkennung und Kalibrierung. Drohnen, Sprüher und autonome Fahrzeuge verwenden Farbstoffe zur Überprüfung der präzisen Feldabdeckung. Der Markt für landwirtschaftliche Farbstoffe passt sich gut an digitale Überwachungsplattformen und sensorgestützte Sprühanwendungen an. Farbe hilft, die Gleichmäßigkeit und Effizienz von Anwendungen landwirtschaftlicher Betriebsmittel zu validieren. Hersteller arbeiten mit Technologieentwicklern zusammen, um kompatible Formulierungen anzubieten. Diese Integrationen steigern den Wert für große Betriebe, die fortschrittliche Ernteanalysen nutzen. Feldversuchsprogramme testen die Wirksamkeit von Farbstoffen in Präzisionsarbeitsabläufen. Marktführer investieren in Forschung und Entwicklung, um UV-erkennbare und nahinfrarotempfindliche Varianten zu entwickeln.
- Zum Beispiel ist die Liquitint Agro-Technologie von Milliken & Company so konzipiert, dass sie mit modernen landwirtschaftlichen Systemen kompatibel ist, indem sie eine einfache Automatisierung und Integration in bestehende Prozesskontrollsysteme ermöglicht. Die Technologie nutzt stabile polymere Farbstoffe, die eine bessere Anwendungsanzeige bieten und eine maximale Abdeckung sowie eine gleichmäßige, nicht wandernde Beschichtung für Düngemitteloberflächen gewährleisten.
Einsatz von Agrarfarbstoffen zur ästhetischen Ernteverbesserung für Nischenmärkte
Visuelle Qualität ist wichtig bei dekorativen Pflanzen, im Blumenbau und bei Spezialfrüchten, die in Export- oder Premiumkanälen verkauft werden. Farbstoffe helfen, die visuelle Attraktivität zu erhalten, indem sie kleinere Schönheitsfehler oder Verfärbungen kaschieren. Der Markt für Agrarfarbstoffe profitiert von der steigenden Nachfrage im Zierpflanzenanbau und der Blumenstraußproduktion. Auch die Praxis des Färbens von Blumen nimmt auf kommerziellen Farmen und bei Einzelhandelsfloristen zu. Spezialbeschichtungen verleihen Glanz oder Pigmentierung, um die Verbraucherwahrnehmung zu verbessern. Diese Produkte erfüllen Nischenziele im Einzelhandel und Marketing für visuelles Branding. Farmcluster in Lateinamerika und Südostasien zeigen eine starke Akzeptanz für Anwendungen im Blumenbau. Ästhetisch fokussierte Formulierungen werden zu einem wichtigen Produktunterscheidungsmerkmal.
- Zum Beispiel bietet Sensient Industrial Colors leistungsstarke Farbstoffe an, wie die SensiCoat™-Linie für Saatgutbeschichtungen und SensiPro™ für Rasen- und Sprühindikatoren, die eine überlegene Farbintensität und Stabilität für verschiedene landwirtschaftliche Anwendungen liefern.
Wachsende Nachfrage nach Anpassung bei Farbnuancen und Trägerkompatibilität
Käufer verlangen jetzt maßgeschneiderte Farbnuancen, die zu Produktbranding oder Erntetypen passen. Hersteller reagieren, indem sie Farbbibliotheken erweitern und Optionen für bedarfsgerechte Mischungen anbieten. Der Markt für Agrarfarbstoffe sieht eine größere Produktdiversifizierung, insbesondere bei Saatgut- und Düngemittelbeschichtungen. Individuelle Farben helfen, verschiedene Erntebehandlungen oder Saatgutsorten anzuzeigen. Die Kompatibilität mit verschiedenen Trägersystemen wie Wasser-, Öl- oder Polymerbasen bleibt essenziell. Käufer wünschen sich nahtlose Mischungen und Stabilität über breite pH- und Temperaturbereiche hinweg. F&E-Teams konzentrieren sich auf nicht verstopfende, lichtbeständige Pigmente. Die Farbanpassung unterstützt auch die Rückverfolgbarkeit bei Massensendungen.
Breitere Anwendung in biologischen Produkten und organischen landwirtschaftlichen Inputs
Biologische Pflanzenschutzprodukte integrieren jetzt Farbstoffe, um die Sichtbarkeit zu verbessern und versehentliche Fehlanwendungen zu reduzieren. Der Einsatz von Farbstoffen in Bio-Düngemitteln und mikrobiellen Behandlungen verbessert die Einhaltung der Etikettierung und die Qualitätskontrolle. Der Markt für Agrarfarbstoffe stimmt mit dem steigenden Anteil an organisch zertifizierten Agrarprodukten überein. Er unterstützt das Vertrauen der Erzeuger und die korrekte Identifizierung von Inputs in Mischformulierungen. Viele Bio-Betriebe verwenden pflanzliche oder mineralische Farbstoffe für eine sichere Kennzeichnung. Produkte behalten ihre Aktivität bei, ohne die mikrobielle Lebensfähigkeit zu beeinträchtigen. Die Kompatibilität mit organischen Vorschriften eröffnet neue Verkaufschancen. Dieser Trend unterstützt die doppelte Positionierung in konventionellen und nachhaltigen Landwirtschaftssegmenten.
Analyse der Herausforderungen auf dem Markt für Agrarfarbstoffe:
Komplexe regulatorische Landschaft in Bezug auf die Sicherheit der Inhaltsstoffe und Umweltauswirkungen
Agrarfarbstoffe unterliegen strengen Vorschriften aufgrund von Bedenken hinsichtlich Toxizität, Auslaugung und Restpräsenz. Viele Länder wenden strikte Kontrollen über synthetische Pigmente und Zusätze in Saatgut oder Bodeninputs an. Der Markt für Agrarfarbstoffe muss sich an unterschiedliche nationale Gesetze zu zulässigen Inhaltsstoffen halten. Kennzeichnungsstandards, Umwelt-Risiko-Scores und Richtlinien zur biologischen Abbaubarkeit erhöhen die Komplexität. Regulatorische Änderungen erfordern häufig Neugestaltung und erneute Tests. Kleinere Hersteller könnten Schwierigkeiten haben, die Einhaltung der Vorschriften auf globalen Märkten zu gewährleisten. Kontinuierliche Dokumentation und Sicherheitsvalidierung erhöhen die Betriebskosten. Das Risiko von Verboten bestimmter synthetischer Farbstoffe bleibt für einige Produktlinien eine Sorge.
Geringes Bewusstsein und Akzeptanz in Kleinbauern- und traditionellen Landwirtschaftsgemeinschaften
Der Einsatz von Farbstoffen bleibt bei kleinen Betrieben, die auf traditionelle Input-Handhabung angewiesen sind, gering. Viele Landwirte sind sich der Vorteile von farbcodierten Agrochemikalien oder Saatgut nicht bewusst. Der Markt für Agrarfarbstoffe wächst langsamer in Regionen mit begrenztem Zugang zu mechanisierten Geräten. Landwirte priorisieren oft Kosteneinsparungen gegenüber visuellen oder Sicherheitsmerkmalen. Bildungslücken und begrenzte Beratungsdienste verringern die Sichtbarkeit der Nachfrage. Händler fördern möglicherweise nicht aktiv farbstoffbasierte Produkte in ländlichen Gebieten. Ohne klare Anreize oder Demonstrationen bleibt die Akzeptanz schwach. Saisonale Einkommensinstabilität begrenzt zusätzlich die Ausgaben für wertsteigernde Inputs.
Chancen im Markt für Agrarfarbstoffe:
Steigende Akzeptanz von visuellen Differenzierungswerkzeugen in exportorientierter Landwirtschaft
Exporteure verlangen hochwertige und klar gekennzeichnete landwirtschaftliche Inputs, um internationale Compliance-Normen zu erfüllen. Farbstoffe unterstützen die visuelle Identifizierung von behandelten Produkten, Düngemitteln und Pflanzenschutzmitteln. Der Markt für Agrarfarbstoffe profitiert von Wertschöpfungsketten-Teilnehmern, die Rückverfolgbarkeit und Sicherheit priorisieren. Er kann in wachsende Exportcluster in Asien-Pazifik, Lateinamerika und Afrika eindringen. Individuelle Farbtöne und langlebige Pigmente bieten zusätzlichen Wert für qualitätssensible Sendungen. Regierungsprogramme, die rückverfolgbare Landwirtschaft fördern, erweitern ebenfalls die Chancen.
Innovation in Mikroverkapselung und kontrollierten Freisetzungsformaten unter Verwendung von Farbstoffen
Mikroverkapselung und Langzeitfreisetzungsformulierungen verwenden Farbstoffe, um Aktivitätsstufe oder Dosierungsgrad anzuzeigen. Diese visuellen Indikatoren unterstützen intelligente Freisetzungssysteme und helfen, Missbrauch zu reduzieren. Der Markt für Agrarfarbstoffe passt sich Trends in präziser Dosierung und Input-Effizienz an. Verkapselte Biologika, Nährstoffe oder Wirkstoffe werden oft mit stabilen Pigmenten kombiniert. Diese Chance wächst, da Formulierer multifunktionale Inputs für gezielte Lieferung und Überwachung suchen.
Segmentierungsanalyse des Marktes für Agrarfarbstoffe:
Nach Produkttyp
Farbstoffe und Pigmente bilden die Kernprodukttypen im Markt für Agrarfarbstoffe. Farbstoffe unterstützen eine gleichmäßige Verteilung und klare Sichtbarkeit in flüssigen Formulierungen wie Sprays und Beschichtungen. Pigmente bieten stärkere Farbstabilität und Widerstandsfähigkeit gegen Lichteinwirkung. Sie unterstützen die langfristige Feldidentifikation unter rauen Außenbedingungen. Pigmente gewinnen an Beliebtheit in Rasen- und Zieranwendungen, wo Haltbarkeit wichtig ist. Farbstoffe werden häufiger in Kurzzeitanwendungen eingesetzt, die schnelles visuelles Feedback erfordern. Die Produktwahl hängt von der Formulierung und der Expositionsdauer ab.
- Zum Beispiel werden Sun Chemicals "Sunfast®"-Pigmente wie Phthalocyanin Grün 7 im Rasenmanagement aufgrund ihrer außergewöhnlichen Lichtechtheit und chemischen Beständigkeit eingesetzt, um Farb- und Abriebfestigkeit auch bei intensiver UV-Belastung zu gewährleisten.
Nach Kategorie
Synthetische oder chemische Farbstoffe dominieren aufgrund von Kosteneffizienz und gleichbleibender Leistung. Diese Produkte bieten hohe Farbstärke und Kompatibilität mit mehreren Trägern. Der Markt für landwirtschaftliche Farbstoffe verzeichnet auch eine steigende Nachfrage nach nicht-synthetischen oder organischen Varianten. Dies steht im Einklang mit Nachhaltigkeitszielen und Standards für ökologischen Landbau. Organische Farbstoffe eignen sich für die Saatgutbehandlung und biologische Formulierungen. Regulatorischer Druck fördert die schrittweise Einführung sicherer Alternativen. Beide Kategorien koexistieren je nach Kulturart und regionalen Vorschriften.
- Zum Beispiel bietet Chromatech Incorporated die Chromatint®-Reihe an, die wasserlösliche Flüssigfarbstoffe und Pigmentdispersionen wie Chromatint® Blue AZ 50% Liquid umfasst, die speziell entwickelt wurden, um eine gleichbleibende Farbstabilität und einfache Herstellung sowohl für granulierte als auch wasserlösliche Düngemittel zu gewährleisten.
Nach Anwendung
Die Saatgutbehandlung stellt eine wichtige Anwendung dar, bei der Farbstoffe eine klare Identifizierung und sichere Handhabung gewährleisten. Düngemittelanwendungen verlassen sich auf Farbstoffe, um eine gleichmäßige Verteilung zu unterstützen und Missbrauch zu reduzieren. Pflanzenschutzprodukte verwenden Farbstoffe, um die Sprühgenauigkeit und Rückverfolgbarkeit im Feld zu verbessern. Anwendungen im Bereich Rasen und Zierpflanzen konzentrieren sich auf visuelle Verbesserung und Oberflächenwiederherstellung. Teiche und Seen verwenden Farbstoffe zur Algenbekämpfung und ästhetischen Wasserbewirtschaftung. Jede Anwendung unterstützt spezifische funktionale und sicherheitsrelevante Bedürfnisse in landwirtschaftlichen Systemen.
Segmentierung:
Nach Produkttyp:
- Farbstoffe
- Pigmente
Nach Kategorie:
- Synthetisch/Chemisch
- Nicht-synthetisch/Organisch
Nach Anwendung:
- Saatgutbehandlung
- Düngemittel
- Pflanzenschutz
- Rasen & Zierpflanzen
- Teiche & Seen
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält einen bedeutenden Anteil aufgrund fortschrittlicher Inputpraktiken und regulatorischer Unterstützung
Nordamerika führt den Markt für landwirtschaftliche Farbstoffe mit einem Marktanteil von ungefähr 34% an. Die USA tragen am meisten bei, unterstützt durch großangelegte Saatgutbehandlungen, Düngemittelbeschichtungen und Rasenpflegeoperationen. Starke regulatorische Rahmenbedingungen fördern die Verwendung sicherer und rückverfolgbarer landwirtschaftlicher Inputs. Es profitiert auch von einer gut etablierten kommerziellen Landwirtschaftsstruktur, die hochpräzise Geräte integriert. Die weit verbreitete Einführung von farbcodierten Pestiziden und Bio-Düngemitteln treibt die Nachfrage nach Volumen an. Kanada stärkt die regionale Stärke durch den Einsatz von Rasen- und Zierpflanzen in Wohn- und Gemeindebereichen. Innovationen von regionalen Akteuren und Technologiepartnerschaften stärken die Marktführerschaft.
Europa hält ein stetiges Wachstum durch Nachhaltigkeitsinitiativen und umweltfreundliche Inputs aufrecht
Europa erfasst rund 26% des Marktes für landwirtschaftliche Farbstoffe, wobei Länder wie Deutschland, Frankreich und die Niederlande führend sind. Die Region legt Wert auf umweltfreundliche Landwirtschaft und misst der visuellen Rückverfolgbarkeit hohe Bedeutung bei. Sie unterstützt die Nachfrage nach biologisch abbaubaren und pflanzlichen Farbstoffen, insbesondere in biologisch zertifizierten Betrieben. Strenge EU-Richtlinien fördern die Transparenz bei der Anwendung landwirtschaftlicher Inputs. Rasenpflege in öffentlichen Infrastrukturen und Sportstätten schafft eine stabile Nachfragebasis außerhalb des Anbaus. Europäische Produzenten entwickeln weiterhin Farblösungen, die den Ökolabel-Standards entsprechen. Diese Ausrichtung auf Nachhaltigkeit gewährleistet eine konsistente Marktdurchdringung.
Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region mit wachsender Anbaufläche und Input-Nutzung
Asien-Pazifik hält einen Marktanteil von etwa 22% und repräsentiert die am schnellsten wachsende Region aufgrund der schnellen landwirtschaftlichen Expansion in China, Indien und Südostasien. Steigende Saatgutbehandlungspraktiken, unterstützt durch staatlich geführte Modernisierungsprogramme, steigern die Nachfrage. Der Markt für landwirtschaftliche Farbstoffe profitiert von einem zunehmenden Bewusstsein für visuelle Identifikation unter kleinen und mittelgroßen Betrieben. Das Wachstum im exportorientierten Gartenbau und in der Aquakultur treibt den Bedarf an farbcodierten Lösungen an. Regionale Investitionen in wasserbasierte und erschwingliche Farbstoffe verbessern die Zugänglichkeit. Urbane Landschaftstrends und dekorative Pflanzenpflege erweitern die Nutzung über die konventionelle Landwirtschaft hinaus. Wachsende Agri-Tech-Startups beschleunigen die regionale Akzeptanz weiter.
Analyse der Hauptakteure:
- BASF SE
- Clariant
- Sensient Technologies Corporation
- Sun Chemical
- Chromatech Incorporated
Wettbewerbsanalyse:
Der Markt für landwirtschaftliche Farbstoffe ist moderat konsolidiert, wobei die Hauptakteure in den Bereichen Innovation, Formulierungsqualität und regionaler Präsenz konkurrieren. Unternehmen wie BASF SE, Clariant, Sensient Technologies Corporation und Sun Chemical konzentrieren sich darauf, umweltfreundliche, leistungsstarke Produkte anzubieten. Es herrscht intensiver Wettbewerb bei Saatgutbehandlungen und Rasenanwendungen, bei denen Farbstabilität und einfache Anwendung entscheidend sind. Anbieter investieren in F&E, um biologisch abbaubare und wasserkompatible Farbstoffe zu entwickeln. Strategische Kooperationen mit Agri-Input-Firmen und technologiegestützten Integratoren verbessern ihre Marktposition. Kleinere regionale Akteure bedienen Nischenbedürfnisse mit maßgeschneiderten Mischungen. Vertriebsnetze und die Einhaltung regulatorischer Normen definieren die Wettbewerbsfähigkeit weiter. Innovation und Nachhaltigkeit bleiben oberste Prioritäten.
Aktuelle Entwicklungen:
- Im März 2025 führte BASF SE eine verbesserte Palette biologisch abbaubarer landwirtschaftlicher Farbstoffe ein, die für die Saatgutbehandlung und Düngemittelbeschichtungen entwickelt wurden. Der Schwerpunkt der Einführung lag auf verbesserter Farbstabilität und Kompatibilität mit wasserbasierten Formulierungen. BASF passte die Produktlinie an strengere Umwelt- und Sicherheitsstandards an. Dieser Schritt stärkte seine Position bei nachhaltigen landwirtschaftlichen Inputs.
- Im November 2025 kündigte die Sensient Technologies Corporation eine strategische Partnerschaft mit einem globalen Anbieter von Saatgutbehandlungen an, um gemeinsam maßgeschneiderte Farblösungen zu entwickeln. Die Zusammenarbeit konzentrierte sich auf Farbpräzision und Formulierungsstabilität. Sensient nutzte seine Formulierungsexpertise, um auf regionenspezifische landwirtschaftliche Bedürfnisse einzugehen. Diese Partnerschaft erweiterte seine Reichweite im Markt für landwirtschaftliche Farbstoffe.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Kategorie, Anwendung und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Saatgutbehandlungsfarbstoffe werden auf kommerziellen Farmen an Bedeutung gewinnen, da die Nachfrage nach sicherer Handhabung und visueller Unterscheidung behandelter Samen steigt.
- Anwendungen im Bereich Rasen und Zierpflanzen werden langfristige Stabilität unterstützen, da Gemeinden und Golfplätze Ästhetik mit umweltfreundlichen Formulierungen priorisieren.
- Ungiftige, wasserlösliche und biologisch abbaubare Farbstoffe werden die Produktinnovation dominieren, insbesondere unter strengeren Umweltvorschriften in Europa und Nordamerika.
- Der Anstieg biologischer und organischer Pflanzeneingaben wird neue Nachfrage nach Farbstoffen schaffen, die sicher mit mikrobiellen und naturbasierten Formulierungen gemischt werden können.
- Der asiatisch-pazifische Raum wird sich als die Region mit dem höchsten Wachstum herausstellen, angetrieben durch staatlich geführte Modernisierung, Input-Subventionen und expandierende Gartenbauexporte.
- Präzisionslandwirtschaftsplattformen werden zunehmend farbcodierte Inputs für Echtzeit-Tracking, automatisiertes Sprühen und Anwendungsverifizierung nutzen.
- Maßgeschneiderte Farbformulierungen und Markenintegration werden sich unter Input-Herstellern ausweiten, die eine stärkere Differenzierung und Rückverfolgbarkeit anstreben.
- Die Integration mit Mikroverkapselungs- und kontrollierten Freisetzungssystemen wird die Nutzung in fortschrittlichen Nährstoff- und Pestizidtechnologien fördern.
- Die Akzeptanz wird in den Bereichen Aquakultur und Teichmanagement zunehmen, wo Farbstoffe die Algenkontrolle unterstützen und die Wassersichtbarkeit verbessern.
- Regulatorische Anreize und Zertifizierungen für nachhaltige Landwirtschaft werden sowohl globale Akteure als auch lokale Produzenten dazu drängen, sauberere Farbstofftechnologien zu übernehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für landwirtschaftliche Farbstoffe und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für landwirtschaftliche Farbstoffe voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für landwirtschaftliche Farbstoffe hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für landwirtschaftliche Farbstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für landwirtschaftliche Farbstoffe?
Welche Region hatte 2025 den größten Anteil am Markt für landwirtschaftliche Farbstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für landwirtschaftliche Farbstoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für landwirtschaftliche Farbstoffe Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,206.49 million → 2032: USD 3,252.57 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für landwirtschaftliche Farbstoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für landwirtschaftliche Farbstoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für landwirtschaftliche Farbstoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für landwirtschaftliche Farbstoffe Market Drivers
- 3.3 Markt für landwirtschaftliche Farbstoffe Market Restraints & Challenges
- 3.4 Markt für landwirtschaftliche Farbstoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für landwirtschaftliche Farbstoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für landwirtschaftliche Farbstoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für landwirtschaftliche Farbstoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für landwirtschaftliche Farbstoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für landwirtschaftliche Farbstoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für landwirtschaftliche Farbstoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für landwirtschaftliche Farbstoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für landwirtschaftliche Farbstoffe Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für landwirtschaftliche Farbstoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für landwirtschaftliche Farbstoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für landwirtschaftliche Farbstoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für landwirtschaftliche Farbstoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für landwirtschaftliche Farbstoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für landwirtschaftliche Farbstoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für landwirtschaftliche Farbstoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für landwirtschaftliche Farbstoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für landwirtschaftliche Farbstoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für landwirtschaftliche Farbstoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für landwirtschaftliche Farbstoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
