
Marktübersicht
Es wird prognostiziert, dass der Markt für landwirtschaftliche Belüftungsventilatoren von 1.200,00 Millionen USD im Jahr 2024 auf geschätzte 1.780,36 Millionen USD bis 2032 wachsen wird, mit einer CAGR von 6,80% von 2024 bis 2032. Das Marktwachstum wird durch steigende Investitionen in das Wohlergehen von Nutztieren, die Klimakontrolle in Gewächshäusern und energieeffiziente Luftbewegungssysteme angetrieben. Nordamerika führt die Marktnachfrage an, da große Geflügel- und Viehbetriebe weiterhin die Belüftungsinfrastruktur für Produktivität, Compliance und ganzjährige Umweltkontrolle aufrüsten.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum: | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für landwirtschaftliche Belüftungsventilatoren 2024 | 1.200,00 Millionen USD |
| CAGR des Marktes für landwirtschaftliche Belüftungsventilatoren | 6,80% |
| Marktgröße für landwirtschaftliche Belüftungsventilatoren 2032 | 1.780,36 Millionen USD |
Markteinblicke
- Nordamerika hielt 2024 mit 32,0% des weltweiten Umsatzes die führende regionale Position, unterstützt durch intensive Geflügel-, Schweine- und Milchproduktion.
- Abluftventilatoren führten das Typensegment mit einem geschätzten Anteil von 38,0% an, da sie weiterhin zentrale Geräte zur Entfernung von Wärme, Feuchtigkeit und schädlichen Gasen aus geschlossenen landwirtschaftlichen Gebäuden sind.
- Geflügel dominierte das Anwendungssegment mit etwa 41,0% Anteil, da Broiler- und Legehennenanlagen auf streng kontrollierte Luftströmung angewiesen sind, um die Gesundheit der Herde und die Futterumwandlung zu schützen.
- Wichtige Unternehmen, die den Wettbewerb prägen, sind Munters, Big Ass Fans, Vostermans Ventilation, Ziehl-Abegg und Systemair.
- Ein wichtiger Markttrend konzentriert sich auf die Einführung von energieeffizienten, variablen und digital gesteuerten Ventilatorsystemen, die die Klimapräzision verbessern und gleichzeitig den Stromverbrauch senken.
Analyse der Marktsegmentierung
Nach Typ (Abluft, Umluft, HVLS, Tunnel)
Abluftventilatoren hielten 2024 mit einem geschätzten Anteil von 38,0% den größten Anteil am Typensegment. Ihre Dominanz spiegelt die breite Nutzung in Geflügelhäusern, Viehställen, Gewächshäusern und Lagereinheiten wider, wo Betreiber die Entfernung von heißer Luft, Feuchtigkeit, Staub und Ammoniak priorisieren. Die Nachfrage bleibt in geschlossenen und halbgeschlossenen Produktionssystemen am stärksten, die eine zuverlässige Leistung bei statischem Druck, einfache Wartung und kostengünstige großflächige Einsätze erfordern.
Nach Anwendung (Geflügel, Vieh, Gewächshaus, Lagerung)
Geflügel machte 2024 mit etwa 41,0% den größten Anteil an der Anwendung aus. Kommerzielle Broiler- und Legehennenfarmen sind auf kontinuierliche Belüftung angewiesen, um die Vogeldichte, die Feuchtigkeit des Einstreus, Temperaturschwankungen und Krankheitsdruck zu managen. Starke Ersatzzyklen, von Integratoren geleitete Investitionen und der wachsende Fokus auf Futtereffizienz unterstützen weiterhin den Kauf von Tunnel-, Umluft- und Abluftventilatorsystemen in modernen Geflügelhäusern.
Nach Montage (Wand, Decke, Dach)
Wandmontierte Systeme führten das Montagesegment 2024 mit einem geschätzten Anteil von 49,0% an. Ihre führende Position ergibt sich aus der einfachen Installation, der Kompatibilität mit Tunnel- und Querlüftungslayouts und der einfacheren Wartung in Ställen und Geflügelhäusern. Betreiber bevorzugen Wandgeräte, da sie gut zu Nachrüstprojekten passen und flexible Größen in sowohl natürlich belüfteten als auch mechanisch belüfteten landwirtschaftlichen Strukturen bieten.
Nach Endverbraucher (Betriebe, Integratoren, kommerzielle Züchter)
Im Jahr 2024 stellten landwirtschaftliche Betriebe mit einem Anteil von rund 52,0 % das größte Endverbrauchersegment dar. Unabhängige und familiengeführte Betriebe kaufen Ventilatoren, um den Komfort der Tiere zu schützen, die Sterblichkeit zu reduzieren und die Qualität von Ernten oder gelagerten Produkten zu stabilisieren. Dieses Segment bleibt dominant, da einzelne Betriebe Geflügel-, Milch-, Schweine- und Gewächshausbetriebe umfassen, was eine breite, wiederkehrende Nachfrage sowohl nach neuen Installationen als auch nach Geräteersatz schafft.
Wichtige Wachstumstreiber
Steigender Druck zur Bewältigung von Hitzestress und zur Verbesserung der Luftqualität in Innenräumen von Tierhaltungsanlagen
Landwirtschaftliche Produzenten betrachten Belüftung zunehmend als produktionskritische Infrastruktur und nicht als Hilfsausrüstung. Geflügel-, Schweine- und Milchviehbetriebe arbeiten nun mit höheren Bestandsdichten, strengeren Biosicherheitsstandards und längeren jährlichen Produktionszyklen, was die Empfindlichkeit gegenüber Temperatur, Feuchtigkeit, Ammoniak und luftgetragenen Krankheitserregern erhöht. Ventilatoren unterstützen eine niedrigere Sterblichkeit, eine bessere Futterverwertung und stabilere Gewichtszunahme, indem sie einen gleichmäßigen Luftstrom in geschlossenen Gebäuden aufrechterhalten.
Hitzestress hat sich zu einem stärkeren Kaufanreiz entwickelt, da heiße Tage in wichtigen Anbauregionen länger werden und saisonale Spitzen weniger vorhersehbar sind. Die weltweite Geflügelfleischproduktion blieb im Jahr 2024 über 140 Millionen Tonnen, was kontinuierliche Investitionen in Haltungssysteme verstärkt, die die Leistung der Herden im großen Maßstab schützen. Abluft- und Tunnelventilatoren profitieren am meisten, da Betreiber einen zuverlässigen Luftaustausch unter anspruchsvollen Bedingungen benötigen, insbesondere in Broilerställen und Schweineställen, wo schlechte Belüftung schnell zu messbaren Verlusten führen kann.
Expansion der kontrollierten Umweltlandwirtschaft und Gewächshausproduktion
Die Nachfrage nach landwirtschaftlichen Ventilatoren steigt auch mit dem Wachstum in geschütztem Anbau, Gewächshausgemüse, hochwertigen Blumen und Indoor-Vermehrungssystemen. Diese Anwendungen erfordern aktive Luftbewegung, um die Luftfeuchtigkeit zu kontrollieren, den Pilzdruck zu begrenzen, die Bestäubungsbedingungen zu verbessern und eine gleichmäßigere Pflanzenentwicklung zu unterstützen. Umluft- und dachmontierte Ventilatoren gewinnen an Bedeutung, wo Erzeuger die Kondensation reduzieren, die Temperaturen ausgleichen und die Qualität der Ernte ohne übermäßigen Arbeitseinsatz schützen wollen.
Die Wirtschaftlichkeit von Gewächshäusern begünstigt zunehmend Klimakontroll-Upgrades, da Erzeuger strengeren Qualitätsstandards, hohen Inputkosten und dem Druck, den Ertrag pro Quadratmeter zu steigern, ausgesetzt sind. Allein China unterhält mehr als 2 Millionen Hektar geschützten Gartenbau, was den Umfang der Belüftungsbedürfnisse in der intensiven Pflanzenproduktion unterstreicht. Kommerzielle Erzeuger investieren daher in Ventilatoren, die mit Jalousien, Verdunstungskühlung, Sensoren und automatisierten Steuerungen integriert sind, um die Konsistenz der Ernte zu verbessern, das Krankheitsrisiko zu reduzieren und die saisonalen Produktionsfenster zu verlängern.
Umstellung auf energieeffiziente und automatisierte Belüftungssysteme
Energiekosten bleiben ein zentrales Kaufkriterium für landwirtschaftliche Endnutzer, insbesondere in energieintensiven Geflügel-, Milch- und Gewächshausanlagen, die Ventilatoren über längere Zeiträume betreiben. Dies hat die Nachfrage nach hocheffizienten Flügeln, drehzahlvariablen Antrieben, EC-Motoren und Steuerungen, die den Luftstrom entsprechend Temperatur, Feuchtigkeit oder Gaskonzentration modulieren, beschleunigt. Käufer bewerten zunehmend die gesamten Betriebskosten, die Lebensdauer des Motors und die Wartungsintervalle, anstatt sich nur für Geräte aufgrund des Anschaffungspreises zu entscheiden. Die Automatisierung stärkt diesen Wandel, da landwirtschaftliche Betriebe Belüftungssysteme wünschen, die schnell auf sich ändernde Bedingungen im Stall oder Gewächshaus mit begrenztem manuellem Eingriff reagieren. Integratoren und größere kommerzielle Betreiber bevorzugen jetzt Plattformen, die Ventilatoren mit Klimacomputern, Alarmsystemen und Fernüberwachungstools verbinden. Diese Präferenz unterstützt die Premiumisierung über Produktlinien hinweg und schafft Ersatzbedarf für ältere Geräte mit fester Drehzahl, insbesondere in Regionen, in denen Arbeitskräftemangel und Energiekosten eine präzise Steuerung finanziell attraktiv machen.
Wichtige Trends & Chancen
Energieeffiziente Ventilatorarchitektur wird zum Mainstream-Kauf in der Landwirtschaft
Die Produktentwicklung konzentriert sich zunehmend auf aerodynamisches Flügeldesign, korrosionsbeständige Gehäuse, Direktantriebskonfigurationen und Motoren, die den Stromverbrauch unter variablen Lastbedingungen reduzieren. Landwirte und Integratoren vergleichen die Ventilatorleistung basierend auf Luftstrom pro Watt, Geräuschprofil und Lebensdauer, nicht nur auf die Nennkapazität. Dieser Trend ist besonders in Geflügel- und Gewächshausprojekten sichtbar, wo Systeme lange tägliche Zyklen laufen und Stromkosten direkt die Margen beeinflussen. Hersteller reagieren, indem sie den Betrieb mit variabler Drehzahl und digital gesteuertes Luftstrommanagement fördern. In kommerziellen Belüftungsanwendungen können EC-Ventilatorsysteme den Stromverbrauch um mehr als 20 % im Vergleich zu herkömmlichen AC-Designs unter Teillastbedingungen reduzieren, was die Akzeptanz in kostenempfindlichen landwirtschaftlichen Umgebungen stärkt. Infolgedessen bewegen sich Premium-Modelle von Nischeninstallationen in breitere Nachrüstprogramme, insbesondere dort, wo Endnutzer höhere Anfangsausgaben durch niedrigere Betriebskosten rechtfertigen können.
Endnutzer bevorzugen anwendungsspezifische Belüftungslayouts
Die Marktnachfrage verschiebt sich von der generischen Ventilatorauswahl hin zu anwendungsorientiertem Systemdesign. Geflügelställe erfordern Tunnel- oder Querlüftung, die auf Bestandsdichte und saisonale Wärmebelastungen zugeschnitten ist, während Milch- und Schweineeinheiten die Feuchtigkeitsentfernung, Geruchskontrolle und den Tierkomfort betonen. Gewächshausbetreiber konzentrieren sich mehr auf Luftmischung, Kondensationskontrolle und Integration mit Beschattung, Kühlmatten und Klimaschirmen. Dieser Trend unterstützt breitere Produktportfolios und engere technische Verkäufe. Lieferanten, die Größenwerkzeuge, statische Druckanleitungen und Klimakontrollkompatibilität anbieten, gewinnen Vorteile, da Kunden zunehmend systemweite Empfehlungen erwarten. Auch die Vertriebskanäle ändern sich, da Händler, Auftragnehmer und Integratoren als Lösungsberater und nicht nur als einfache Geräteverkäufer agieren. Dieser Wandel erhöht die Bedeutung von Anwendungsexpertise, After-Sales-Support und Leistungsvalidierung während der Installation.
Ersatzbedarf durch alternde Belüftungsinfrastruktur
Eine bedeutende Chance liegt im Austausch älterer landwirtschaftlicher Ventilatoren, die eine schlechte Energieeffizienz, inkonsistenten Luftstrom und einen höheren Wartungsbedarf aufweisen. Viele Vieh- und Geflügelanlagen betreiben noch Altgeräte, die vor den aktuellen Erwartungen an Effizienz, Korrosionsbeständigkeit und automatisierte Klimakontrolle installiert wurden. Die Austauschzyklen beschleunigen sich, da Produzenten die Reparaturkosten mit den Produktivitäts- und Energievorteilen neuerer Systeme vergleichen.
Wandmontierte Abluftventilatoren und Tunnelbelüftungseinheiten sind gut positioniert für diese Aufrüstungswelle, da sie oft in bestehende Gebäudegrundrisse mit begrenzten Bauarbeiten passen. Lieferanten, die die Nachrüstung vereinfachen, standardisierte Abmessungen anbieten und serviceorientierte Pakete über Händler bereitstellen, können die Nachfrage von kostenbewussten Landwirten erfassen. Diese Gelegenheit ist am stärksten in reifen Agrarmärkten, in denen Produzenten bereits die Wirtschaftlichkeit der Belüftung verstehen und eine schnelle Amortisation des Betriebs wünschen.
Expansion in heißen Klimazonen und Proteinwachstumsmärkten
Aufstrebende Vieh- und Gewächshausmärkte in Asien-Pazifik, Lateinamerika sowie im Nahen Osten & Afrika schaffen langfristige Wachstumschancen für Ventilatorenhersteller. Der steigende Proteinkonsum, größere kommerzielle Farmformate und heißere Betriebsbedingungen erhöhen den Bedarf an zuverlässigem Luftstrommanagement in Geflügelställen, Viehunterkünften und Lagerräumen. Die Nachfrage beschränkt sich nicht nur auf Premiumsysteme, da auch einfache, langlebige Abluft- und Umluftventilatoren stark nachgefragt werden.
Der Erfolg in diesen Märkten hängt ebenso stark von der Kanalstrategie wie vom Produktdesign ab. Unternehmen, die regionale Händlernetzwerke aufbauen, lokale Montageoptionen und Servicepartnerschaften anbieten, können Importkosten, Wartungsbedenken und Lieferzeiten effektiver angehen. Es gibt auch Raum für mittlere Produktlinien, die Effizienz mit Erschwinglichkeit ausbalancieren, was Lieferanten einen Weg bietet, sowohl Integratoren als auch unabhängige Farmen zu bedienen, während die landwirtschaftliche Modernisierung voranschreitet.
Wichtige Herausforderungen
Herausforderung: Preissensibilität und ungleichmäßige Investitionsausgaben
Landwirtschaftliche Belüftungsventilatoren bedienen Endnutzer, deren Kaufentscheidungen eng mit Rohstoffpreisen, dem Cashflow der Farm und saisonalen Wetterbedingungen verbunden sind. Selbst wenn die Klimakontrolle klare Produktivitätsvorteile bietet, verschieben Landwirte oft Upgrades in Zeiten schwacher Viehmargen oder hoher Futterkosten. Dies führt zu unregelmäßigen Bestellmustern und intensiviert den Wettbewerb um den Anschaffungspreis, insbesondere in Standardkategorien von Abluftventilatoren, wo die Produktdifferenzierung begrenzt erscheinen kann.
Hersteller stehen daher unter Druck, Effizienzverbesserungen mit erschwinglichen Systempreisen in Einklang zu bringen. Hochwertige Materialien, bessere Motoren und intelligente Steuerungen verbessern den Wert, können jedoch die Amortisationszeiten für kleinere Farmen verlängern, die unmittelbare Budgetbeschränkungen priorisieren.
Installationskomplexität und Lücken in der Serviceabdeckung
Die Belüftungsleistung hängt stark von der richtigen Dimensionierung, Platzierung, Luftstromausbalancierung und Integration mit Jalousien, Kühlpads oder Steuerungssystemen ab. Eine schlechte Installation kann die Energieeffizienz verringern und die Klimaleistung beeinträchtigen, was die Kundenzufriedenheit beeinflusst, selbst wenn die Ventilatorhardware wie vorgesehen funktioniert. Dieses Problem ist bei Nachrüstprojekten und in Entwicklungsmärkten, wo technische Servicenetzwerke dünn sind, sichtbarer.
Lieferanten müssen in Schulungen, Kanalunterstützung und After-Sales-Fähigkeiten investieren, um die Leistungsergebnisse zu schützen. Ohne starken lokalen Service, Verfügbarkeit von Ersatzteilen und Inbetriebnahmeexpertise könnten Kunden kostengünstigere lokale Alternativen wählen oder größere Belüftungsupgrades verschieben.
Regionale Analyse
Markttrends für landwirtschaftliche Lüftungsventilatoren in Nordamerika
Nordamerika machte 2024 32,0 % des weltweiten Umsatzes mit landwirtschaftlichen Lüftungsventilatoren aus. Die regionale Nachfrage basiert auf großflächigen Geflügel-, Schweine- und Milchviehbetrieben, die auf kontrollierte Innenräume angewiesen sind, um Produktivität und Tierwohl zu steuern. Wandmontierte Abluft- und Tunnelventilatoren werden häufig in Broilerställen und Schweineställen eingesetzt, während HVLS-Einheiten in Milchviehställen und Geräteschuppen breitere Akzeptanz finden. Käufer in dieser Region legen großen Wert auf Luftstromleistung, Energieeffizienz und Langlebigkeit bei intensiven Betriebszyklen. Der Ersatzbedarf ist konstant, da viele Betriebe ältere Systeme mit fester Drehzahl durch automatisierte Lüftungssteuerungen und effizientere Motoren aufrüsten. Etablierte Händlernetzwerke und eine starke Präsenz kommerzieller Lüftungsmarken unterstützen die schnellere Einführung von Premiumprodukten.
Markttrends für landwirtschaftliche Lüftungsventilatoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2024 29,0 % des weltweiten Umsatzes mit landwirtschaftlichen Lüftungsventilatoren aus. Die Region profitiert von der expandierenden Geflügelproduktion, steigendem Proteinkonsum und schnellen Investitionen in größere geschlossene Landwirtschaftssysteme in China, Indien und Südostasien. Die Nachfrage ist am stärksten nach Abluft- und Tunnelventilatoren in Geflügel- und Viehzuchtanlagen, während Umluftventilatoren im Gewächshausanbau und im geschützten Gartenbau an Boden gewinnen. Die Preissensibilität bleibt höher als in Nordamerika und Europa, was einen breiten Markt für Produkte im mittleren Preissegment und lokal montierte Einheiten unterstützt. Der Wettbewerbsdruck ist hoch, da regionale Hersteller neben globalen Marken in Bezug auf Kosten, Lieferzeit und Serviceunterstützung konkurrieren. Die Einführung automatisierter Klimasteuerungen nimmt zu, aber Kaufentscheidungen berücksichtigen immer noch stark die Erschwinglichkeit und Wartungsfreundlichkeit.
Markttrends für landwirtschaftliche Lüftungsventilatoren in Europa
Europa machte 2024 24,0 % des weltweiten Umsatzes mit landwirtschaftlichen Lüftungsventilatoren aus. Das regionale Wachstum wird durch strenge Energieeffizienzprioritäten, Tierschutzstandards und fortschrittlichen Gewächshausgartenbau geprägt. Märkte mit einem hohen Anteil an Gewächshäusern unterstützen eine stetige Nachfrage nach Umluft-, dachmontierten und präzisionsgesteuerten Lüftungssystemen, die helfen, Feuchtigkeit und Erntegleichmäßigkeit zu steuern. Viehhalter investieren auch in langlebige, geräuscharme Lüftungsgeräte, die den strengeren Umwelt- und Tierschutzerwartungen entsprechen. Käufer in Europa bewerten in der Regel die gesamten Lebenszykluskosten sorgfältiger, was Premiumlösungen mit effizienten Motoren, Korrosionsbeständigkeit und Steuerungsintegration begünstigt. Der Wettbewerb auf dem Markt bleibt stark, aber die Produktdifferenzierung durch Leistungszertifizierung, Automatisierungskompatibilität und Nachrüstfähigkeit ist wichtiger als der Preis allein.
Markttrends für landwirtschaftliche Lüftungsventilatoren in Lateinamerika
Lateinamerika machte 2024 8,0 % des weltweiten Umsatzes im Markt für landwirtschaftliche Lüftungsventilatoren aus. Die Geflügel- und Viehproduktion in warmen Klimazonen treibt die Nachfrage nach robusten Belüftungssystemen an, die unter hoher Hitze und Feuchtigkeit zuverlässig arbeiten können. Abluft- und Tunnelventilatoren dominieren die Installationen, da sie eine praktische Luftstromverwaltung für kommerzielle Geflügelhäuser und Tierunterkünfte bieten. Der Vertrieb erfolgt häufig über landwirtschaftliche Gerätehändler, lokale Auftragnehmer und Integrator-Beschaffungskanäle, was die Stärke der Kanäle für den Marktzugang wichtig macht. Das Kaufverhalten ist preisbewusster, und der Zeitpunkt von Projekten kann mit der Rentabilität von Farmen und den Währungsbedingungen schwanken. Dennoch schafft die Modernisierung von kommerziellen Geflügel- und Schweineanlagen weiterhin stetige Ersatz- und Neubaugelegenheiten.
Markttrends für landwirtschaftliche Lüftungsventilatoren im Nahen Osten & Afrika
Der Nahe Osten & Afrika machte 2024 7,0 % des weltweiten Umsatzes im Markt für landwirtschaftliche Lüftungsventilatoren aus. Extreme Umgebungstemperaturen, wachsende Investitionen in die Ernährungssicherheit und das Wachstum der kontrollierten Landwirtschaft unterstützen die Nachfrage in dieser Region. Geflügelfarmen und Gewächshäuser benötigen zuverlässige Belüftung für Kühlung, Feuchtigkeitskontrolle und stabile Produktion unter schwierigen Bedingungen. Die Importabhängigkeit bleibt in vielen Märkten relativ hoch, was die Preisgestaltung und Lieferzeiten beeinflusst und die Bedeutung lokaler Distributoren und Servicepartner erhöht. Käufer priorisieren oft robuste Konstruktion, Korrosionsbeständigkeit und Kompatibilität mit Verdunstungskühlsystemen. Die Akzeptanz verbessert sich, da kommerzielle Farmen expandieren, obwohl ungleichmäßige Infrastruktur und technischer Support in einigen Ländern weiterhin eine breitere Durchdringung einschränken.
Marktsegmentierungen
- Nach Typ
- Abluft
- Umluft
- HVLS
- Tunnel
- Nach Anwendung
- Geflügel
- Vieh
- Gewächshaus
- Lagerung
- Nach Montage
- Wand
- Decke
- Dach
- Nach Endverbraucher
- Farmen
- Integratoren
- Kommerzielle Anbauer
- Nach Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Lateinamerika
- Nahe Osten & Afrika
Wettbewerbslandschaft
Der Markt für landwirtschaftliche Lüftungsventilatoren zeigt eine moderate bis hohe Wettbewerbsintensität, wobei globale Lüftungsspezialisten und regionale Anbieter von landwirtschaftlichen Geräten in Bezug auf Effizienz, Haltbarkeit und Integration der Klimakontrolle konkurrieren. Innovationen konzentrieren sich weiterhin auf aerodynamisches Flügeldesign, die Einführung von EC-Motoren, korrosionsbeständige Materialien und intelligente Steuerungen, die die Luftstrompräzision verbessern und die Betriebskosten senken. Produktstrategien zielen zunehmend auf anwendungsspezifische Bedürfnisse in Geflügel-, Vieh- und Gewächshausumgebungen ab, anstatt auf Einheitslösungen.
Die Vertriebsstärke ist entscheidend, da Händler, Installateure, Integratoren und Partner für landwirtschaftliche Geräte die Spezifikation und den After-Sales-Service beeinflussen. Partnerschaften mit Anbietern von Klimakontrollsystemen und landwirtschaftlichen Systemintegratoren helfen Unternehmen, den Projektzugang zu erweitern und den gebündelten Verkauf zu stärken. Der Wettbewerbsvorteil hängt zunehmend von technischem Support, Retrofit-Kompatibilität, Lieferzuverlässigkeit und Lebenszykluswert ab, nicht nur vom Stückpreis. Marken mit starker Kanalabdeckung und bewährter Leistung in rauen landwirtschaftlichen Umgebungen haben die klarste Position.
Analyse der Hauptakteure
- Munters
- Big Ass Fans
- Vostermans Ventilation
- Ziehl-Abegg
- Multifan
- Greenheck
- ebm-papst
- Canarm
- PennBarry
- Systemair
Jüngste Entwicklungen
- Im Januar 2025 verbesserte Munters sein vernetztes Klimakontrollangebot für Anwendungen in der Tierhaltung, indem es die Integration zwischen Lüftungshardware und digitalen Überwachungsfunktionen in modernen landwirtschaftlichen Gebäuden verstärkte.
- Im Juni 2025 setzte ebm-papst die Expansion von hocheffizienten EC-Lösungen für Lüftungsanwendungen fort und stärkte die Marktbewegung hin zu stromsparenden Luftbewegungssystemen, die für landwirtschaftliche Umgebungen geeignet sind.
- Im Februar 2026 erhöhte Systemair den Fokus auf regionale Verteilung und lokale Lüftungsversorgungskapazitäten, um schnellere Lieferung und breiteren Zugang zu kommerziellen und landwirtschaftlichen Luftstromgeräten in Schlüsselmärkten zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für landwirtschaftliche Belüftungsventilatoren im Jahr 2024?
Welche Faktoren treiben das Wachstum des Marktes für landwirtschaftliche Belüftungsventilatoren an?
Was ist ein wichtiger Trend im Markt für landwirtschaftliche Ventilatoren?
Welche Segmente führen den Markt für landwirtschaftliche Ventilatoren an?
Wer sind die führenden Anbieter im Markt für landwirtschaftliche Ventilatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für landwirtschaftliche Lüftungsventilatoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für landwirtschaftliche Lüftungsventilatoren Market Snapshot
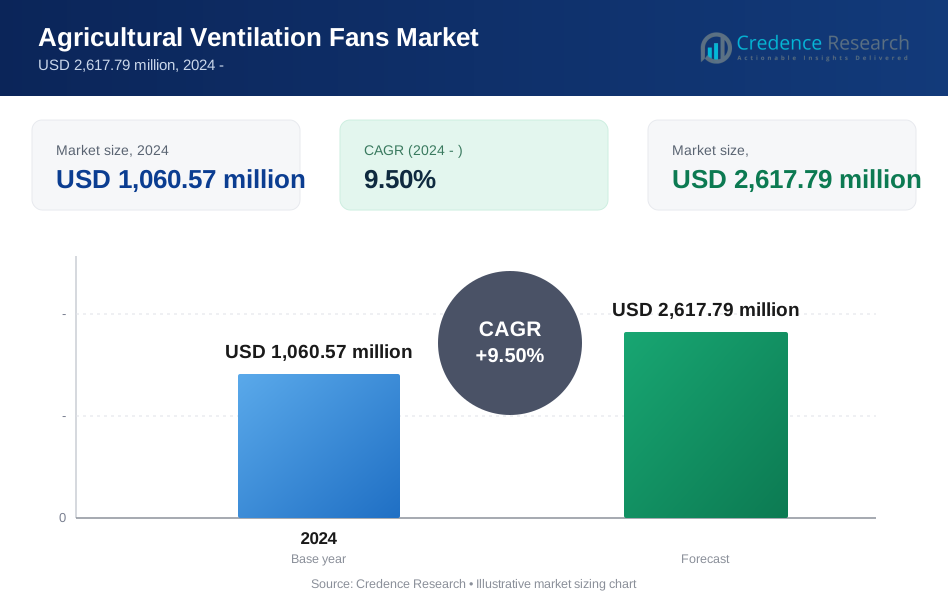
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 1,060.57 million → forecast year: USD 2,617.79 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für landwirtschaftliche Lüftungsventilatoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für landwirtschaftliche Lüftungsventilatoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für landwirtschaftliche Lüftungsventilatoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für landwirtschaftliche Lüftungsventilatoren Market Drivers
- 3.3 Markt für landwirtschaftliche Lüftungsventilatoren Market Restraints & Challenges
- 3.4 Markt für landwirtschaftliche Lüftungsventilatoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für landwirtschaftliche Lüftungsventilatoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für landwirtschaftliche Lüftungsventilatoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für landwirtschaftliche Lüftungsventilatoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für landwirtschaftliche Lüftungsventilatoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für landwirtschaftliche Lüftungsventilatoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für landwirtschaftliche Lüftungsventilatoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für landwirtschaftliche Lüftungsventilatoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für landwirtschaftliche Lüftungsventilatoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für landwirtschaftliche Lüftungsventilatoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für landwirtschaftliche Lüftungsventilatoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für landwirtschaftliche Lüftungsventilatoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für landwirtschaftliche Lüftungsventilatoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für landwirtschaftliche Lüftungsventilatoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für landwirtschaftliche Lüftungsventilatoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für landwirtschaftliche Lüftungsventilatoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für landwirtschaftliche Lüftungsventilatoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für landwirtschaftliche Lüftungsventilatoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für landwirtschaftliche Lüftungsventilatoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für landwirtschaftliche Lüftungsventilatoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
