
Marktübersicht für landwirtschaftliche Pflanz- und Düngemaschinen:
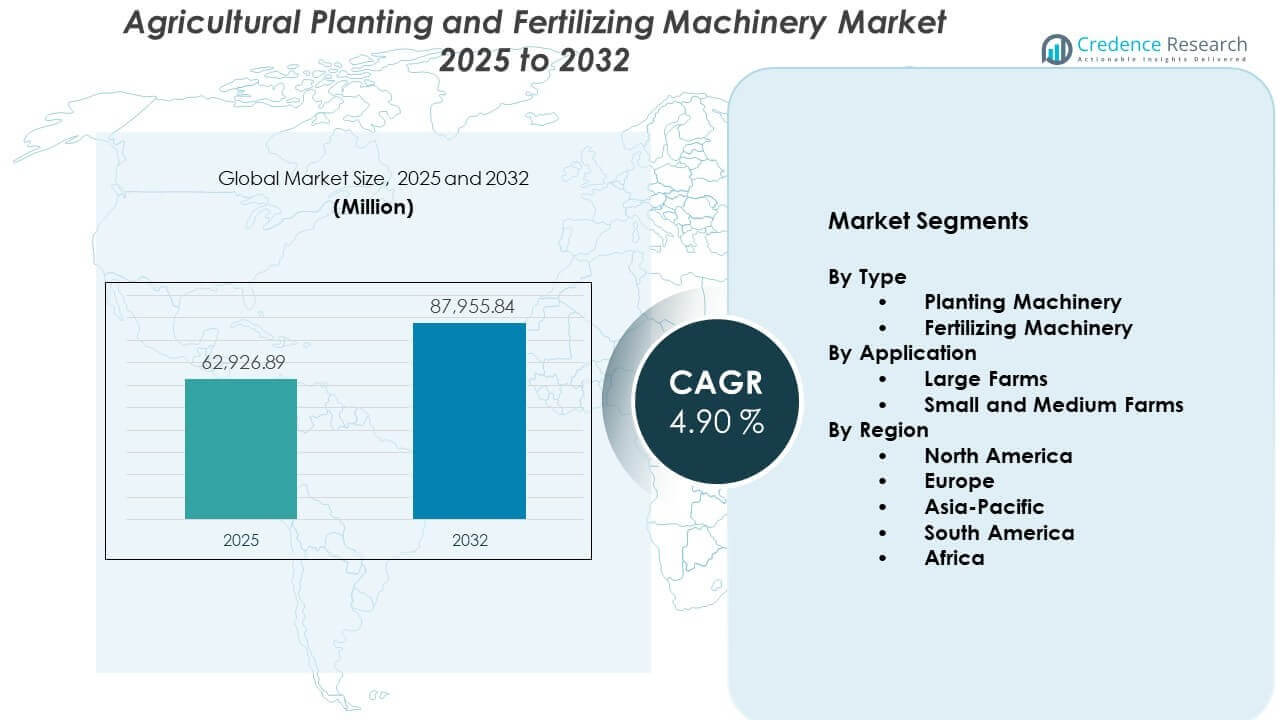
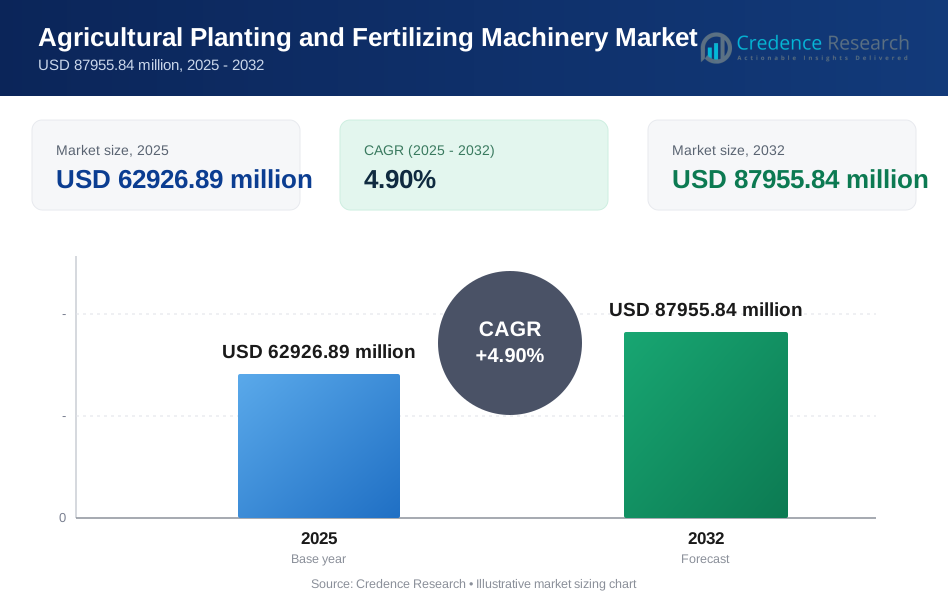
Es wird prognostiziert, dass der Markt für landwirtschaftliche Pflanz- und Düngemaschinen von 62.926,89 Millionen USD im Jahr 2025 auf geschätzte 87.955,84 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,90% von 2025 bis 2032.
Das Wachstum im Markt für landwirtschaftliche Pflanz- und Düngemaschinen spiegelt die schnelle Mechanisierung sowohl auf großen Farmen als auch bei Kleinbauern wider.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für landwirtschaftliche Pflanz- und Düngemaschinen 2025 | 62.926,89 Millionen USD |
| Markt für landwirtschaftliche Pflanz- und Düngemaschinen, CAGR | 4,90% |
| Marktgröße für landwirtschaftliche Pflanz- und Düngemaschinen 2032 | 87.955,84 Millionen USD |
Einblicke in den Markt für landwirtschaftliche Pflanz- und Düngemaschinen:
- Der asiatisch-pazifische Raum hält etwa 32% Marktanteil, Nordamerika etwa 28% und Europa etwa 25%, dominiert den Markt aufgrund hoher Mechanisierung, starker kommerzieller Landwirtschaft und umfangreicher Händler- und Servicenetzwerke.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von etwa 32%, angetrieben durch staatlich unterstützte Mechanisierungsprogramme, expandierende kommerzielle Anbauflächen und einen Wechsel von manueller zu maschineller Pflanz- und Düngung.
- Nach Typ macht Pflanzmaschinen etwa 60% des Marktes aus, während Düngemaschinen etwa 40% halten, was eine stärkere Investitionspriorität in präzise Saatplatzierung und Bestandsaufbau widerspiegelt.
- Nach Anwendung repräsentieren große Farmen etwa 55% der Nachfrage, während kleine und mittlere Farmen etwa 45% beitragen, unterstützt durch steigenden Zugang zu Krediten, kompakte Maschinenplattformen und Modelle für Mietservice.
Markttreiber für landwirtschaftliche Pflanz- und Düngemaschinen:
Steigende globale Nahrungsmittelnachfrage und Bedarf an höheren Erträgen
Wachsende Bevölkerung und Ernährungsumstellungen hin zu höherwertigen Kulturen erhöhen den Druck auf landwirtschaftliche Flächen. Landwirte müssen mehr aus begrenztem Ackerland produzieren. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen hilft Landwirten, Ertragslücken durch präzise Saat- und Nährstoffplatzierung zu schließen. Fortschrittliche Pflanzmaschinen verbessern die Bestandsgleichmäßigkeit und reduzieren Saatverschwendung. Moderne Streuer und Applikatoren liefern genaue Düngerdosen an Zielzonen. Die Ausrüstung unterstützt rechtzeitige Feldarbeiten innerhalb enger Pflanzfenster. Sie ermöglicht es Landwirten, schnell auf Wetteränderungen und Marktsignale zu reagieren. Starke Ernährungssicherheitsagenden in vielen Ländern halten die Nachfrage nach solchen Maschinen stabil.
- Zum Beispiel half das Precision Planting DeltaForce-System von AGCO, durchschnittliche Ertragsverluste von 14,3 Scheffel pro Acre bei Mais in mehrjährigen Studien zu verhindern, indem es den optimalen Anpressdruck aufrechterhielt und die Tiefenkonsistenz unter verschiedenen Bodenbedingungen verbesserte.
Beschleunigung der Mechanisierung durch Arbeitskräftemangel im ländlichen Raum und Lohninflation
Viele landwirtschaftliche Regionen stehen vor schrumpfenden ländlichen Arbeitskräften und steigenden Löhnen. Jüngere Arbeitskräfte ziehen oft in städtische oder Dienstleistungsberufe. Landwirte setzen Pflanz- und Düngemaschinen ein, um die Abhängigkeit von manueller Arbeit zu verringern. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen gewinnt an Dynamik, wo saisonale Arbeitskräfte unzuverlässig sind. Hochleistungsfähige Pflanzmaschinen und Nährstoffapplikatoren ermöglichen es einem Bediener, mehr Hektar pro Tag zu bearbeiten. Die Mechanisierung verbessert die Konsistenz in Pflanztiefe und Reihenabstand. Sie reduziert Verzögerungen in kritischen Aussaatperioden. Landwirte sehen Maschinen als langfristige Absicherung gegen Arbeitskräftevolatilität.
- Zum Beispiel hat die Kubota Corporation autonome Traktoren und Reispflanzmaschinen entwickelt, die es einem einzelnen Bediener ermöglichen, mehrere Maschinen zu steuern, wodurch die benötigten Arbeitsstunden pro Hektar um etwa 30% reduziert werden.
Unterstützende Regierungspolitiken, Subventionsprogramme und Zugang zu Agrarkrediten
Nationale und regionale Regierungen fördern die Mechanisierung, um das Einkommen der Landwirte und die Lebensmittelversorgung zu verbessern. Viele Länder bieten Kaufsubventionen für Pflanz- und Düngemaschinen an. Steuervergünstigungen und Zinszuschüsse senken die Eigentumskosten für Landwirte. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen profitiert, wenn öffentliche Banken langfristige Kredite gewähren. Spezielle Agrarkreditlinien machen hochwertige Maschinen für kleine und mittelgroße Landwirte zugänglich. Regierungen verknüpfen manchmal Unterstützung mit der Einführung effizienter und emissionsarmer Geräte. Politische Rahmenbedingungen, die die heimische Produktion schützen, fördern auch lokale Produktionsbasen. Dies ermutigt zu neuen Produkteinführungen, die auf regionale agronomische Bedürfnisse zugeschnitten sind.
Steigender Fokus auf Nachhaltigkeit, Ressourceneffizienz und Umweltverträglichkeit
Strengere Vorschriften zu Düngemittelauswaschung, Emissionen und Bodengesundheit beeinflussen die Gerätewahl. Landwirte suchen Maschinen, die Nährstoffe effizienter nutzen und Verluste reduzieren. Präzisionsapplikatoren verringern Überlappungen und minimieren das Auswaschen in Gewässer. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen stimmt mit Nachhaltigkeitszielen überein, indem er standortspezifisches Input-Management ermöglicht. Pflanzmaschinen verringern die Bodenstörung im Vergleich zu wiederholten manuellen Arbeiten. Präzise Nährstoffplatzierung unterstützt eine bessere Wurzelentwicklung und Nährstoffaufnahme. Der Einsatz solcher Maschinen hilft Landwirten, die Anforderungen an Nachhaltigkeitszertifizierungen zu erfüllen. Es unterstützt auch Unternehmenslieferketten, die die Umweltleistung auf Vertragsfarmen verfolgen.
Trends im Markt für landwirtschaftliche Pflanz- und Düngemaschinen:
Schnelle Integration von Präzisionslandwirtschaftstechnologien in Pflanz- und Düngemaschinen
Hersteller integrieren GPS-Führung, automatische Lenkung und Abschnittskontrolle in neue Modelle. Landwirte nutzen Ertragskarten und Bodendaten, um Programme für Saatgut und Düngemittel mit variabler Rate zu planen. Steuergeräte passen den Saatabstand und den Nährstofffluss während der Fahrt an. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen verzeichnet eine starke Nachfrage nach Maschinen, die mit Farmmanagement-Software verbunden sind. Cloud-Plattformen speichern Felddaten und Betriebsprotokolle. Händler bieten Fernüberwachung und Diagnosen für komplexe Geräte an. Datenbasierte Entscheidungen reduzieren Überlappungen und verpasste Bereiche. Es wandelt Maschinen von eigenständigen Werkzeugen zu integrierten Knoten in digitalen Farmökosystemen um.
- Zum Beispiel zeigte John Deere's See & Spray™ Select-System eine Reduzierung des Einsatzes von nicht-residualen Herbiziden um bis zu 77 % auf brachliegenden Feldern durch gezielte grün-auf-braun Unkrauterkennung. In Reihenfruchtbedingungen reduziert die See & Spray™ Ultimate-Plattform typischerweise den Herbizideinsatz um etwa zwei Drittel, während eine effektive Unkrautbekämpfung beibehalten wird.
Wachsende Akzeptanz von Automatisierung, Robotik und intelligenten Kontrollsystemen in Feldoperationen
Gerätehersteller führen halbautonome und vollautonome Pflanzmaschinen in großen Getreidegürteln ein. Intelligente Sensoren überwachen die Genauigkeit des Saatabwurfs und die Leistung der Reihen in Echtzeit. Kameras und Lidar unterstützen die Hinderniserkennung und Wegkorrektur. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen verfolgt das steigende Interesse an Roboterschwärmen für kleine und fragmentierte Parzellen. Drohnen unterstützen bei der gezielten Ausbringung von Düngemitteln oder Mikronährstoffen aus der Luft. In-Kabinen-Displays werden intuitiver und unterstützen mehrsprachige Schnittstellen. Over-the-Air-Software-Updates verbessern die Maschinenfähigkeiten während der Lebenszyklen. Es ermöglicht Herstellern, Leistungsverbesserungen ohne Hardware-Austausch zu verkaufen.
- Zum Beispiel erweiterte CNH Industrial seine Autonomiefähigkeiten durch die Integration von Raven Autonomy™-Funktionen wie fortschrittlichen Wahrnehmungssensoren, autonomer Lenkung und dem Slingshot® RTK-Netzwerk in seine Streuplattformen. Diese Konfiguration unterstützt den überwachten autonomen Betrieb, während sie eine GPS-Führung im Sub-Zoll-Bereich während der Düngemittelanwendung aufrechterhält.
Verschiebung hin zu emissionsarmen, hybriden und elektrifizierten Maschinenplattformen in landwirtschaftlichen Flotten
Umweltziele drängen OEMs dazu, Antriebsstränge für einen geringeren Kraftstoffverbrauch und Emissionen zu überarbeiten. Hybridsysteme kombinieren Dieselmotoren mit elektrischen Antrieben für ein besseres Drehmomentmanagement. Batterieelektrische Einheiten entstehen für kleinere Pflanzmaschinen und Applikatoren, die in der Nähe von Farmen arbeiten. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen beginnt, Interesse an der Kompatibilität mit Biokraftstoffen und erneuerbarem Diesel zu sehen. Leichtere Designs reduzieren Bodenverdichtung und Kraftstoffverbrauch. Telematik überwacht Motorstunden und Leerlaufzeiten, um Wartungsintervalle zu optimieren. Regierungen verknüpfen manchmal Anreize mit der Einführung saubererer Antriebsstränge. Es stärkt Investitionen in grüne Forschungsportfolios unter führenden Herstellern.
Erweiterung von serviceorientierten, Leasing- und Aftermarket-Support-Modellen für Landwirte
Viele Landwirte bevorzugen flexible Zugangsmodelle gegenüber dem direkten Eigentum. OEMs und Händler fördern Leasing-, Miet- und Nutzungspläne für hochwertige Pflanz- und Applikationsgeräte. Umfassende Serviceverträge decken Wartung, Kalibrierung und Software-Updates ab. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen profitiert von gebündelten Angeboten, die Schulungen für Bediener und agronomische Beratung umfassen. Nachrüstungen, Umrüstsätze und Präzisionszusätze verlängern die Lebensdauer installierter Maschinen. Digitale Plattformen verwalten die Bestellung von Ersatzteilen und die Terminplanung für den Service. Saisonale Support-Teams unterstützen Landwirte während der Hauptpflanz- und Düngungszeiten. Dies baut langfristige Loyalität auf und stabilisiert die Einnahmen für Lieferanten.
Analyse der Herausforderungen im Markt für landwirtschaftliche Pflanz- und Düngemaschinen:
Hohe Anfangsinvestitionen, Eigentumskosten und begrenzte Finanzierung für Klein- und Kleinstbauern
Pflanzmaschinen, Sämaschinen und Präzisionsapplikatoren erfordern erhebliche Anfangskapital. Viele Kleinbauern haben Schwierigkeiten, die Kosten im Vergleich zu ihren bescheidenen Landbesitzungen zu rechtfertigen. Begrenzte Sicherheiten verringern den Zugang zu formellen Kreditkanälen. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen stößt in Regionen auf Widerstand, in denen informelle Kreditvergabe dominiert. Die Zinssätze können für landwirtschaftliche Kreditnehmer hoch bleiben. Betriebskosten, einschließlich Treibstoff, Wartung und Ersatzteile, erhöhen den Druck weiter. Landwirte könnten Ersatzzyklen verzögern und auf alternde Maschinen angewiesen sein. Dies verlangsamt das Tempo der Technologieerneuerung und verringert die Durchdringung fortschrittlicher Modelle.
Technische Komplexität, Qualifikationslücken und strukturelle Barrieren in fragmentierten Landwirtschaftssystemen
Moderne Maschinen verwenden ausgeklügelte Elektronik, Sensoren und Software. Viele Bediener sind nicht ausreichend geschult, um die erweiterten Funktionen effektiv zu nutzen. Schlechte Kalibrierung verringert die Vorteile von Präzisionssystemen. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen stößt auf Hindernisse in Gebieten mit fragmentierten Landbesitzungen und unregelmäßigen Feldformen. Große Maschinen passen möglicherweise nicht auf schmale Parzellen oder terrassiertes Land. Begrenzte Händlernetzwerke und schwache Serviceinfrastrukturen verursachen Ausfallzeiten während kritischer Saisons. Die Verfügbarkeit von Originalteilen kann in abgelegenen Gebieten inkonsistent sein. Dies schafft Zurückhaltung bei Landwirten, die das Risiko von Ausfällen und kostspieligen Reparaturen fürchten.
Chancen im Markt für landwirtschaftliche Pflanz- und Düngemaschinen:
Steigendes Potenzial in Schwellenländern durch erschwingliche, kompakte und auf Kleinbauern fokussierte Lösungen
Das schnelle Wachstum der kommerziellen Landwirtschaft in Asien, Afrika und Lateinamerika eröffnet neue Nachfrage. Landwirte suchen nach kompakten Pflanzmaschinen und Mehrzweckapplikatoren, die für kleinere Felder geeignet sind. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen kann durch kostengünstige Modelle mit grundlegenden Präzisionsfunktionen expandieren. Lokalisierte Fertigung und Montage senken Preise und Lieferzeiten. Modelle des geteilten Eigentums und maßgeschneiderte Mietzentren verbessern den Zugang für Kleinbauern. Partnerschaften mit Mikrofinanzinstitutionen unterstützen maßgeschneiderte Kreditprodukte. Dies schafft starken Schwung für eine inklusive Mechanisierung in unterversorgten Regionen.
Erweiterung von digitalen Ökosystemen, Datendiensten und nachhaltigen Produktportfolios
Die Integration von Maschinen mit digitalen Beratungsplattformen schafft gebündelte Wertangebote. OEMs können Agronomieunterstützung, Wetterwarnungen und Nährstoffplanungstools anbieten, die mit Maschinen verknüpft sind. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen kann durch Geräte, die die Effizienz der Eingaben verbessern, auf Kohlenstoffkreditprogramme zugreifen. Nachrüstungen, die eine variabel steuerbare Rate bei älteren Maschinen ermöglichen, eröffnen einen Ersatz-light-Weg. Die Zusammenarbeit mit Düngemittelunternehmen und Genossenschaften unterstützt gebündelte Eingabe- und Maschinenpakete. Es positioniert Hersteller, eine zentrale Rolle in nachhaltigen und datengetriebenen landwirtschaftlichen Übergängen zu spielen.
Analyse der Marktsegmentierung für landwirtschaftliche Pflanz- und Düngemaschinen:
Nach Typ
Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen teilt sich sauber in Pflanzmaschinen und Düngemaschinen, die jeweils unterschiedliche Phasen im Erntezyklus bedienen. Pflanzmaschinen umfassen Sämaschinen, Pflanzmaschinen und Setzmaschinen, die die Genauigkeit und Gleichmäßigkeit der Saatgutplatzierung verbessern. Diese Maschinen unterstützen höhere Keimraten und gleichmäßigere Pflanzenbestände. Düngemaschinen umfassen Streuer und Applikatoren, die Nährstoffe in kontrollierten Mengen liefern. Sie unterstützen eine gezielte Anwendung, reduzieren Verschwendung und verbessern die Effizienz der Nährstoffnutzung. Die Nachfrage nach Pflanzmaschinen bleibt stark bei Reihenfrüchten und großflächiger Getreideproduktion. Düngemaschinen gewinnen an Bedeutung, wo Vorschriften und Inputkosten die Landwirte zu einem präzisen Nährstoffmanagement drängen.
- Zum Beispiel führte Mahindra & Mahindra den PlantingMaster Paddy 4RO ein, einen mechanisierten Reissetzling, der eine gleichmäßige Setzlingsplatzierung mit hoher Konsistenz unter verschiedenen Feldbedingungen bietet. Feldvorführungen zeigen, dass die Maschine weitaus mehr Präzision und Gleichmäßigkeit als manuelles Umpflanzen bietet, die Pflanzgeschwindigkeit verbessert und den Arbeitsaufwand reduziert.
Nach Anwendung
Nach Anwendung teilt sich der Markt in große Farmen und kleine und mittlere Farmen, die jeweils spezifische Leistungsanforderungen und Budgetgrenzen haben. Große Farmen bevorzugen hochkapazitive, leistungsstarke Pflanz- und Applikationsmaschinen, um ausgedehnte Felder in engen Zeitfenstern zu bearbeiten. Diese Betreiber konzentrieren sich auf fortschrittliche Elektronik, Telematik und Automatisierung, um die Flottennutzung zu optimieren. Kleine und mittlere Farmen priorisieren robuste, kompakte und vielseitige Geräte. Diese müssen benutzerfreundlich und wartungsarm sein und dennoch eine bessere Genauigkeit als manuelle Methoden bieten. Erschwinglichkeit und Zugang zu Finanzierungen spielen in diesem Segment eine entscheidende Rolle. Lokale Händler, Servicenetzwerke und Modelle zur gemeinsamen Nutzung beeinflussen die Akzeptanz stark.
- Zum Beispiel haben große Farmen, die den John Deere 1775NT 24-Reihen-Pflanzer verwenden, Hochgeschwindigkeitspflanzungen mit bis zu 10 mph bei gleichzeitiger Aufrechterhaltung einer branchenführenden Singulationsgenauigkeit demonstriert. Feldauswertungen bestätigen, dass die ExactEmerge™-Technologie eine nahezu perfekte Saatgutplatzierung über große Flächen hinweg aufrechterhält.
Segmentierung:
Nach Typ
- Pflanzmaschinen
- Düngemaschinen
Nach Anwendung
- Große Farmen
- Kleine und mittlere Farmen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika und Europa: Reife Mechanisierungszentren mit starker Ersatznachfrage
Nordamerika hält einen Anteil von etwa 28 % am Markt für landwirtschaftliche Pflanz- und Düngemaschinen, unterstützt durch hohe Mechanisierung und starke Akzeptanz der Präzisionslandwirtschaft. Große kommerzielle Farmen investieren stark in Hochleistungspflanzmaschinen und fortschrittliche Düngerapplikatoren. Es profitiert von dichten Händlernetzwerken, zuverlässiger Finanzierung und schnellem Zugang zu Aftermarket-Dienstleistungen. Europa macht fast 25 % des Anteils aus, angetrieben durch technologieintensive Landwirtschaftssysteme und strenge Umweltvorschriften. Europäische Landwirte bevorzugen die präzise Nährstoffanwendung, um den Abfluss- und Emissionsstandards gerecht zu werden. Eine starke OEM-Präsenz und kontinuierliche Produktverbesserungen erhalten die Ersatznachfrage. Politische Anreize für nachhaltige und emissionsarme Maschinen unterstützen den Verkauf in beiden Regionen weiter.
Asien-Pazifik: Am schnellsten wachsende Region mit wachsender kommerzieller Landwirtschaftsbasis
Asien-Pazifik beansprucht den größten regionalen Anteil mit etwa 32 %, was die rasche Expansion der mechanisierten Landwirtschaft in China, Indien und Südostasien widerspiegelt. Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen in dieser Region profitiert von steigender Nahrungsmittelnachfrage und schrumpfenden ländlichen Arbeitskräften. Regierungen führen Subventionsprogramme und Kreditprogramme ein, die den Kauf von Pflanzmaschinen und Applikatoren unterstützen. Große Reis-, Weizen- und Maisgürtel in China und Indien schaffen eine starke Nachfrage nach Maschinen mit mittlerer bis hoher Leistung. Es gibt auch ein wachsendes Interesse an kompakten und vielseitigen Einheiten für fragmentierte Landbesitze. Lokale Produktionsstandorte in China, Indien und Japan helfen, die Gerätekosten zu senken. Die zunehmende Einführung von Präzisionsmerkmalen in Premiumsegmenten verbessert die langfristigen Wachstumsaussichten.
Südamerika und Afrika: Wachstumsstarke Regionen mit strukturellen Herausforderungen
Südamerika hält einen Anteil von etwa 9 %, verankert durch große Soja-, Mais- und Zuckerrohrbetriebe in Brasilien und Argentinien. Landwirte in diesen Ländern konzentrieren sich auf Hochleistungs-Pflanzmaschinen und Düngerapplikatoren für umfangreiche Reihenkultursysteme. Es erhält Unterstützung von exportorientierten Agrarunternehmen, die Ertrag und Betriebseffizienz priorisieren. Afrika repräsentiert fast 6 % des Anteils, bietet jedoch erhebliches langfristiges Potenzial. Die Mechanisierungsgrade bleiben niedrig, und viele Landwirte sind weiterhin auf manuelle oder tiergezogene Werkzeuge angewiesen. Regierungen und Entwicklungsagenturen fördern erschwingliche, langlebige Maschinen für kleine und mittlere Betriebe. Das Wachstum hängt von einer besseren ländlichen Finanzierung, stärkeren Händlernetzwerken und der Erweiterung von Lohnunternehmen in wichtigen afrikanischen Märkten ab.
Analyse der Hauptakteure:
- John Deere (Deere & Company)
- AGCO Corporation
- CNH Industrial
- Kubota Corporation
- Mahindra & Mahindra
Wettbewerbsanalyse:
Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen bleibt mäßig konsolidiert, wobei John Deere, AGCO, CNH Industrial, Kubota und Mahindra & Mahindra den globalen Wettbewerb prägen. Diese Unternehmen konkurrieren in den Bereichen Aussaatgenauigkeit, Effizienz der Nährstoffplatzierung, Zuverlässigkeit und Gesamtkosten des Eigentums. Es besteht auch ein starker Wettbewerb in den Bereichen Präzisionstechnologien, Telematik und integrierte digitale Plattformen. OEMs investieren in F&E für variabel steuerbare Raten, Abschnittsabschaltung und Automatisierung, um Premiumpreise zu schützen. Regionale Hersteller und Spezialisten für Anbaugeräte erhöhen den Druck in preissensiblen Kleinbauernsegmenten. Händlernetzwerke, Finanzierungsunterstützung und After-Sales-Abdeckung wirken als wichtige Unterscheidungsmerkmale. Strategische Partnerschaften mit Zulieferern und digitalen Plattformen erweitern die Reichweite des Ökosystems und vertiefen die Kundenbindung.
Neueste Entwicklungen:
- Im Mai 2025 kündigte CNH Industrial einen neuen strategischen Geschäftsplan an, um seine gesamte Traktorreihe zu erneuern, die von 20 bis über 700 PS reicht, mit fortschreitenden Einführungen, die bis 2026 fortgesetzt werden sollen. Im Januar 2026 bestätigte das Unternehmen Pläne für ein neues Greenfield-Werk in Indien, dessen Spatenstich später im Jahr erwartet wird, um seine "Make in India"-Initiative zu stärken und sich auf Hochleistungstraktoren und fortschrittliche Landmaschinen zu konzentrieren.
- Im Februar 2025 führte John Deere (Deere & Company) neue Pflanztechnologien für seine Flotte des Modelljahres 2026 ein, die aktive Vakuumautomatisierung, Saatgut-Niveausensorik und Düngemittel-Niveausensorik umfassen. Diese Innovationen sind darauf ausgelegt, die Effizienz während enger Pflanzfenster zu maximieren, indem sie die Vakuumstufen automatisch anpassen, um Auslassungen und Doppelungen in Echtzeit zu verhindern. Darüber hinaus benannte das Unternehmen im Februar 2026 fünf neue Unternehmen für sein 2026 Startup Collaborator Program, um Fortschritte in KI-gesteuerter Robotik und digitaler Pflanzenintelligenz zu beschleunigen.
- Im April 2024 führte die AGCO Corporation offiziell PTx ein, eine neue Marke, die ihr globales Präzisionslandwirtschaftsportfolio repräsentiert. Diese Einführung folgte auf den Abschluss eines bedeutenden Joint Ventures mit Trimble am 1. April 2024 zur Gründung von PTx Trimble, das sich auf werkseitig angepasste und nachrüstbare Präzisionstechnologien über gemischte Flotten hinweg konzentriert. Kürzlich, im August 2025, stellte AGCO den allerersten Fendt-Stack-Fold-Pflanzer und die nächste Generation seiner Hochleistungstraktorlinie auf der Farm Progress Show vor.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ und nach Anwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird steigen, da Landwirte höhere Erträge, bessere Input-Effizienz und Widerstandsfähigkeit gegenüber Klimaschwankungen anstreben.
- Präzisionspflanzung und Düngung mit variabler Rate werden zu Standardfunktionen auf neuen Maschinenplattformen.
- Automatisierung und halbautonome Bedienung werden den Arbeitsdruck während der Spitzenzeiten für Pflanzung und Düngung verringern.
- Schwellenmärkte werden das Wachstum durch kompakte, erschwingliche Maschinen vorantreiben, die für kleine und mittlere Betriebe ausgelegt sind.
- Nachhaltigkeitsregeln werden Geräte begünstigen, die Düngerverluste begrenzen, Emissionen reduzieren und die Bodengesundheit schützen.
- Digitale Ökosysteme werden sich erweitern und Maschinendaten mit agronomischer Beratung und Farmmanagement-Software verknüpfen.
- Flexible Finanzierungs-, Leasing- und Mietmodelle werden den Zugang zu fortschrittlichen Maschinen für ressourcenbeschränkte Landwirte erweitern.
- Nachrüstsätze werden ältere Flotten mit Führungs-, Steuerungs- und Überwachungsfunktionen aufrüsten, ohne vollständigen Ersatz.
- Die Konsolidierung der Branche wird große OEM- und Händlernetzwerke stärken, während Nischenanbieter sich auf spezialisierte Kulturen konzentrieren.
- Partnerschaften zwischen Maschinenfirmen, Saatgut- und Düngemittellieferanten und Ag-Tech-Anbietern werden integrierte, ergebnisorientierte Lösungen schaffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für landwirtschaftliche Pflanz- und Düngemaschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für landwirtschaftliche Pflanz- und Düngemaschinen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für landwirtschaftliche Pflanz- und Düngemaschinen hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für landwirtschaftliche Pflanz- und Düngemaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für landwirtschaftliche Pflanz- und Düngemaschinen?
Welche Region hatte 2025 den größten Anteil am Markt für landwirtschaftliche Pflanz- und Düngemaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 62926.89 million → 2032: USD 87955.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market Drivers
- 3.3 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market Restraints & Challenges
- 3.4 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für landwirtschaftliche Pflanz- und Düngemaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für landwirtschaftliche Pflanz- und Düngemaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für landwirtschaftliche Pflanz- und Düngemaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für landwirtschaftliche Pflanz- und Düngemaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für landwirtschaftliche Pflanz- und Düngemaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für landwirtschaftliche Pflanz- und Düngemaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für landwirtschaftliche Pflanz- und Düngemaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für landwirtschaftliche Pflanz- und Düngemaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
