
Überblick über den Markt für landwirtschaftliche Pumpen:
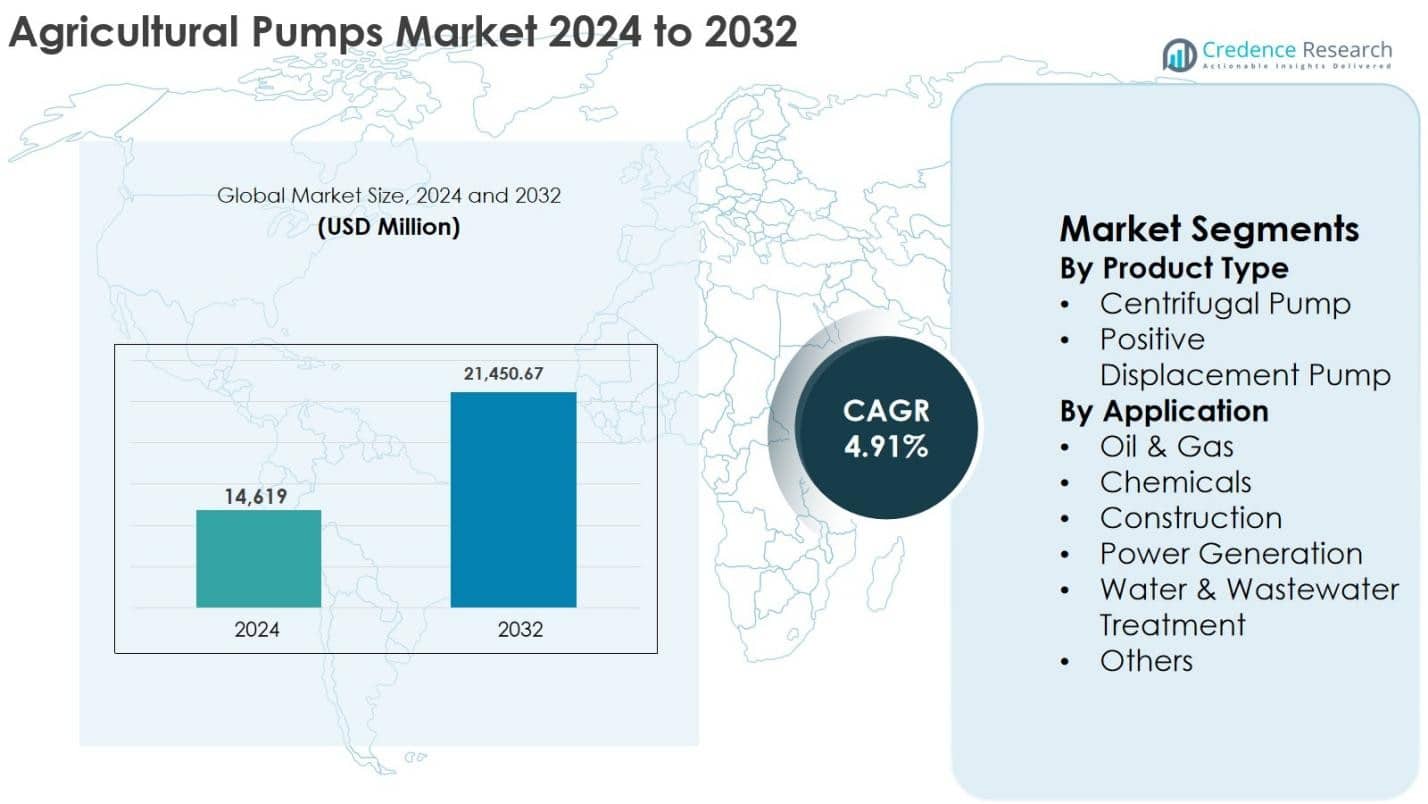
Der Markt für landwirtschaftliche Pumpen wurde im Jahr 2024 auf 14.619 Millionen USD geschätzt und soll bis 2032 21.450,67 Millionen USD erreichen, was eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,91 % über den Prognosezeitraum impliziert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für landwirtschaftliche Pumpen 2024 | 14.619 Millionen USD |
| Markt für landwirtschaftliche Pumpen, CAGR | 4,91 % |
| Marktgröße für landwirtschaftliche Pumpen 2032 | 21.450,67 Millionen USD |
Der Markt umfasst mehrere große, weltweit anerkannte Hersteller, die hauptsächlich in den Bereichen Bewässerungseffizienz, Energieeffizienz und Zuverlässigkeit bei der Wasserbewirtschaftung in der Landwirtschaft konkurrieren. Zu den wichtigsten Unternehmen gehören Grundfos Holding A/S, Flowserve Corporation, Pentair, Sulzer Ltd., ITT Inc., Ingersoll-Rand, EBARA International Corporation, The Weir Group PLC, Schlumberger Limited und Xylem Inc. Diese Unternehmen stärken ihre Positionen typischerweise durch Produktentwicklung, einschließlich solarbetriebener Pumpoptionen, und durch den Ausbau der Distribution in ländlichen und landwirtschaftlichen Regionen.
Der asiatisch-pazifische Raum führte den Markt im Jahr 2024 mit einem Anteil von 38,5 % an, unterstützt durch umfangreiche bewässerte Ackerflächen, Initiativen zur Elektrifizierung ländlicher Gebiete und von der Regierung unterstützte Bewässerungsinfrastrukturprogramme. Nordamerika und Europa folgten, wobei das Wachstum mit der Einführung von Präzisionsbewässerungspraktiken und der Modernisierung bestehender Systeme zur Wasserbewirtschaftung in der Landwirtschaft verbunden ist.
Markteinblicke für Landwirtschaftspumpen
- Der Markt für Landwirtschaftspumpen wurde im Jahr 2024 auf 14.619 Millionen USD geschätzt und soll bis 2032 voraussichtlich 21.450,67 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 4,91 % über den Prognosezeitraum entspricht.
- Das Wachstum ist mit der Ausweitung bewässerter Ackerflächen, der breiteren Nutzung von mechanisierter und präziser Bewässerung, der verstärkten Abhängigkeit von Grundwasserpumpen in wasserarmen Gebieten und öffentlichen Programmen verbunden, die die Elektrifizierung ländlicher Gebiete unterstützen und die Einführung von Solarpumpen auf Kleinbauern- und kommerziellen Farmen subventionieren.
- Zu den wichtigsten Trends gehören die verstärkte Einführung von solarbetriebenen und energieeffizienten Pumpsystemen, der vermehrte Einsatz von intelligenten Steuerungen und Automatisierung zur Verbesserung der Betriebseffizienz sowie die anhaltende Nachfrage nach Tauch- und Kreiselpumpen für die Wasserverteilung in Bewässerungsanwendungen.
- Der Wettbewerb wird von etablierten Herstellern wie Grundfos, Flowserve, Pentair, Sulzer, Xylem, ITT, EBARA, Ingersoll-Rand und The Weir Group geprägt, die häufig die Produktentwicklung, die Ausweitung der ländlichen Vertriebs- und Serviceabdeckung sowie den After-Sales-Support betonen, um Kunden zu binden.
- Der asiatisch-pazifische Raum führte den Markt im Jahr 2024 mit einem Anteil von 38,5 % an, gefolgt von Nordamerika (21,4 %) und Europa (19,6 %). Kreiselpumpen machten einen Anteil von 62,3 % aus, unterstützt durch ihre Eignung für höhere Volumenanforderungen bei der Bewässerung und dem Wassermanagement auf Farmen.
Analyse der Marktsegmentierung für Landwirtschaftspumpen:
Nach Produkttyp
Im Markt für Landwirtschaftspumpen machten Kreiselpumpen im Jahr 2024 einen Anteil von 62,3 % aus. Diese Position ist mit ihrer Effizienz, dem relativ einfachen Design und ihrer Eignung für den Transport großer Wassermengen für Bewässerung und Entwässerung verbunden. Ihr Einsatz in oberirdischen und untertauchbaren Konfigurationen unterstützt die mechanisierte Bewässerung, die Pflanzenbewässerung und die Wasserversorgung für Vieh. Die Nachfrage wird auch durch die Mechanisierung der Landwirtschaft, die Ausweitung bewässerter Ackerflächen und den breiteren Zugang zu Elektrifizierung und Solar-Pumpen-Optionen unterstützt, die die Betriebseinschränkungen in ländlichen Gebieten verringern können.
- Beispielsweise liefert Grundfos Kreiselpumpenreihen wie SQFlex und CR für Bewässerungsanwendungen in netzfernen und halbnetzigen ländlichen Gebieten, einschließlich Tropf- und Sprinklersystemen.
Nach Anwendung
Innerhalb der Anwendungen hielt das Segment Wasser- und Abwasserbehandlung im Jahr 2024 einen Anteil von 34,6 %. Die Nachfrage ist mit den Bewässerungswasser-Managementbedürfnissen, den Anforderungen an die Grundwasserentnahme und der Handhabung von landwirtschaftlichem Abwasser und Entwässerung verbunden. Pumpen werden für Zirkulation, Speicherung, Entwässerung und Verteilung eingesetzt, insbesondere in Gebieten mit Wasserstress und variableren Niederschlägen. Öffentliche Bewässerungsprogramme, Aufrüstungen der ländlichen Wasserinfrastruktur und die Einführung von Tropf- und Sprinklerbewässerung können die Nachfrage nach Systemen erhöhen, die einen stabilen Druck und eine kontrollierte Lieferung aufrechterhalten.
- Zum Beispiel bietet Xylem Pump- und Behandlungslösungen an, die in landwirtschaftlichen Entwässerungs- und Wasserwiederverwendungsprojekten in den Vereinigten Staaten und Europa eingesetzt werden und das Abflussmanagement sowie die Rückführung von behandeltem Wasser in Bewässerungsnetze unterstützen.
Wichtige Wachstumstreiber des Marktes für Landwirtschaftspumpen
Steigende Akzeptanz von mechanisierten und präzisen Bewässerungssystemen Die Akzeptanz von mechanisierten und präzisen Bewässerungssystemen unterstützt die Nachfrage nach Pumpen, die einen gleichmäßigen Fluss und Druck für Tropf-, Sprinkler- und Mikro-Bewässerung aufrechterhalten. Die Ausweitung der Anbauflächen, höhere Klimavariabilität und die Notwendigkeit, die Produktivität zu steigern, werden häufig als Faktoren für die Installation und den Austausch von Pumpen genannt. Staatliche Unterstützung, einschließlich Subventionen für elektrische und solarbetriebene Pumpen sowie Investitionen in die ländliche Wasserinfrastruktur, kann die Hürden für die Akzeptanz weiter senken. Präzisionslandwirtschaftspraktiken erfordern tendenziell eine kontrolliertere Wasserzufuhr, was die Relevanz von Pumpen mit stabiler Leistung und Kompatibilität mit Steuerungssystemen erhöht. In grundwasserabhängigen Gebieten bleiben Pumpen zentral für die Bewässerungskontinuität, obwohl die langfristige Nachhaltigkeit durch sinkende Grundwasserspiegel eingeschränkt werden kann.
- Zum Beispiel integriert Jain Irrigation Systems elektrische und solarbetriebene Pumpen mit Tropf- und Mikro-Bewässerungssystemen in Märkten wie Indien und Teilen Afrikas, um eine kontrollierte, druckarme Lieferung für höherwertige Kulturen zu ermöglichen.
Öffentliche Bewässerungsentwicklungsprogramme und Elektrifizierungsbemühungen können die Nachfrage nach Pumpen erhöhen, indem sie den Zugang zur Bewässerung verbessern und Betriebsunterbrechungen verringern. Investitionen in Kanäle, Bohrbrunneninfrastruktur und Wasserhebesysteme sollen die bewässerte Abdeckung in semi-ariden und niederschlagsabhängigen Regionen erweitern. Subventionen für Diesel-, Elektro- und Solarpumpen können die Eigentumskosten senken und den Austausch älterer Ausrüstungen fördern. Die Elektrifizierung in abgelegenen Gebieten kann die Zuverlässigkeit im Vergleich zur manuellen Bewässerung oder unregelmäßiger Brennstoffverfügbarkeit verbessern, obwohl die Ergebnisse je nach Netzqualität und lokaler Umsetzung variieren. Diese Programme können die installierte Basis erweitern und die Nachfrage nach Aftermarket-Dienstleistungen unterstützen, wo Wartungsnetzwerke verfügbar sind.
- Zum Beispiel unterstützt Indiens PM-KUSUM-Programm den großflächigen Einsatz von Solarpumpen, was Anbietern wie Shakti Pumps zugute gekommen ist und den Austausch von dieselbetriebenen Sets durch Solaralternativen unterstützt hat.
Wachsende Nachfrage nach wasser- und energieeffizienten Pumpenlösungen
Die Nachfrage nach wasser- und energieeffizienten Pumpen ist mit steigenden Energiekosten, Ressourcenbeschränkungen und politischem Druck zur Effizienzsteigerung verbunden. Landwirte und Betreiber können ältere Systeme durch effizientere Zentrifugal-, Tauch- oder Solarmodelle ersetzen, wenn die Amortisationszeiten akzeptabel sind und Finanzierungen verfügbar sind. In wasserarmen Regionen können Pumpen, die eine kontrolliertere Bewässerung ermöglichen, helfen, Verschwendung zu reduzieren, insbesondere in Kombination mit Tropf- oder Sprinklersystemen. Hersteller integrieren zunehmend drehzahlvariable Antriebe, intelligente Steuerungen und Überwachungsfunktionen, um die Leistung zu verbessern und die Lebenszykluskosten zu senken. Allerdings können Kosten und Serviceverfügbarkeit die Akzeptanz fortschrittlicherer Konfigurationen in kleineren Betrieben und abgelegenen Gebieten einschränken.
Wichtige Trends und Chancen auf dem Markt für Landwirtschaftspumpen
Ausweitung von solarbetriebenen und hybriden Pumpsystemen
Die Einführung von solarbetriebenen und hybriden Pumpen nimmt in Gebieten zu, in denen die Zuverlässigkeit des Stromnetzes gering ist und die Kraftstoffkosten volatil sind. Solarpumpen können die Betriebskosten und den Wartungsaufwand im Laufe der Zeit reduzieren, aber die Einführung hängt oft von Subventionen, Finanzierung und lokaler Servicefähigkeit ab. Hybridsysteme, die Solarenergie mit Netz- oder Diesel-Backup kombinieren, werden ebenfalls dort eingesetzt, wo die Energieverfügbarkeit saisonal schwankt. Hersteller haben ihre Solarportfolios mit integrierten Steuerungen, modularen PV-Pumpenkits und Funktionen zur Fernüberwachung erweitert. Der Wandel schafft Chancen für Pumpenhersteller und Integratoren, insbesondere dort, wo programmgesteuerte Beschaffung und Servicenetzwerke gut entwickelt sind.
- Zum Beispiel bietet Shakti Pumps MNRE-zertifizierte Solarpumpensätze in den Kategorien Oberflächen- und Tauchpumpen an, deren Einsatz durch Programme wie PM-KUSUM unterstützt wird, die netzunabhängige Solarbewässerung für Kleinbauern fördern.
Integration von Smart Monitoring, Automatisierung und IoT-fähigen Pumpensystemen Intelligente Überwachungs- und Automatisierungsfunktionen werden zunehmend in Pumpensysteme integriert, um die Betriebssteuerung zu verbessern und ungeplante Ausfallzeiten zu reduzieren. Sensoren und digitale Steuerungen können Druck, Durchfluss und Energieverbrauch überwachen und unterstützen die Bewässerungsplanung, Fehlererkennung und Wartungsbenachrichtigungen. Diese Fähigkeiten stehen im Einklang mit der Einführung der Präzisionslandwirtschaft, bei der datengesteuerte Bewässerungsentscheidungen die Wassernutzungseffizienz verbessern können. Die Akzeptanz hängt von der Konnektivität, der Vertrautheit der Landwirte und der Verfügbarkeit von Installations- und Wartungsunterstützung ab. Hersteller und Dienstleister können auch vernetzte Systeme nutzen, um Diagnosen und Leistungsoptimierung nach dem Verkauf anzubieten, obwohl die Wertrealisierung je nach Betriebsgröße und -komplexität variiert.
- Zum Beispiel bietet Franklin Electric Tauchpumpensysteme mit verbundenen Steuerungen wie FE Connect an, die eine Fernkonfiguration, Leistungsüberwachung und Diagnose für landwirtschaftliche Pumpeninstallationen unterstützen.
Wichtige Herausforderungen auf dem Markt für landwirtschaftliche Pumpen
Hohe Anfangsinvestitionen und Erschwinglichkeitsbeschränkungen für Kleinbauern
Hohe Anfangskosten bleiben ein Hindernis, insbesondere für kleine und marginale Landwirte. Während effiziente elektrische und Solarpumpen die Betriebskosten senken können, können Kauf- und Installationskosten ohne Subventionen oder Kreditzugang schwer zu finanzieren sein. Begrenztes Bewusstsein für Einsparungen über den Lebenszyklus, ungleichmäßige Finanzierungsverfügbarkeit und kurze Planungshorizonte können Upgrades verlangsamen. Infolgedessen bleiben oft kostengünstige und weniger effiziente Pumpen im Einsatz, verlängern die Austauschzyklen und begrenzen die Einführung fortschrittlicher Systeme. Eine breitere Durchdringung hängt typischerweise von verbesserten Finanzierungsmechanismen, gezielten Subventionen und Modellen wie gemeinschaftlichen Bewässerungsinfrastrukturen ab, die die individuelle Kapitalbelastung reduzieren.
Betriebliche Herausforderungen im Zusammenhang mit Wasserverfügbarkeit, Wartung und Energieversorgung
Betriebliche Einschränkungen können die Pumpenleistung verringern und die Lebensdauer der Ausrüstung verkürzen. Grundwasserabsenkung und saisonale Engpässe können die Pumpentiefe und den Energieverbrauch erhöhen, was die Betriebskosten und das Ausfallrisiko steigert. In vielen Regionen kann der begrenzte Zugang zu qualifizierten Technikern und Ersatzteilen die Ausfallzeiten verlängern. Unzuverlässige Stromversorgung und Kraftstoffpreisschwankungen können Bewässerungspläne stören und die Betriebskosten erhöhen. Sedimenthaltiges Wasser, raue Umgebungen und unsachgemäße Installation können ebenfalls zu vorzeitigen Ausfällen beitragen, insbesondere dort, wo die Wartungspraktiken inkonsistent sind. Diese Faktoren können die realisierten Vorteile von hocheffizienten Pumpen verringern, wenn das Systemdesign und die Serviceabdeckung nicht ausreichend sind.
Regionale Analyse des Marktes für landwirtschaftliche Pumpen
Asien-Pazifik
Der Asien-Pazifik-Raum machte 2024 38,5 % des Marktes für landwirtschaftliche Pumpen aus. Die Nachfrage wird durch große bewässerte Flächen, fortschreitende Mechanisierung und von der Regierung unterstützte Bewässerungsinitiativen in Ländern wie Indien, China und Teilen Südostasiens gestützt. Erhöhte Grundwasserentnahme, breitere Einführung von Tropf- und Sprinklerbewässerung sowie das Wachstum bei der Installation von Solarpumpen unterstützen die anhaltende Nachfrage. Die Elektrifizierung ländlicher Gebiete, klimaresiliente Landwirtschaftsprogramme und Investitionen in die Bewässerungsinfrastruktur tragen ebenfalls bei, obwohl die Ergebnisse je nach Wasserverfügbarkeit, Subventionskontinuität und Abdeckung des Servicenetzes variieren.
Nordamerika
Nordamerika repräsentierte 2024 21,4 % des Marktes. Die Nachfrage steht im Zusammenhang mit großflächiger kommerzieller Landwirtschaft, etablierter Bewässerungsinfrastruktur und der Einführung von hocheffizienten Zentrifugal- und Tauchpumpen. Präzisionsbewässerungspraktiken und automatisierte Pumpenlösungen sind in Segmenten mit höherwertigen Nutzpflanzen häufiger, was die Nachfrage nach fortschrittlichen Steuerungen und Überwachung unterstützt. Das Wachstum ist auch mit der Modernisierung von Bewässerungsnetzen und dem Ersatz älterer Geräte durch effizientere Systeme verbunden, einschließlich solar-hybrider Optionen in abgelegenen Gebieten, in denen die Wirtschaftlichkeit die Einführung unterstützt.
Europa
Europa machte 2024 19,6 % des Marktes aus. Die Nachfrage wird durch Prioritäten zur Wassereffizienz, Anforderungen an die Einhaltung von Umweltvorschriften und die Einführung fortschrittlicher Pumpensysteme im Gartenbau, Gewächshausanbau und der Präzisionslandwirtschaft beeinflusst. Der regulatorische Schwerpunkt auf Energieeffizienz unterstützt den Ersatz älterer Pumpen durch effizientere und intelligent gesteuerte Modelle. Klimatische Variabilität und Bewässerungsintensität in bestimmten Regionen unterstützen ebenfalls Investitionen in moderne Wasserverteilungsnetze, obwohl das Marktwachstum in reifen landwirtschaftlichen Systemen typischerweise stabiler ist.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von 11,2 %, unterstützt durch die Ausweitung der bewässerten Landwirtschaft und die exportorientierte Pflanzenproduktion in Ländern wie Brasilien, Mexiko, Argentinien und Chile. Zentrifugal- und Tauchpumpen werden zur Grundwasserentnahme und Feldbewässerung eingesetzt, insbesondere in semiariden Zonen. Regierungsprogramme zur Bewässerung und die schrittweise Einführung energieeffizienter und solarbetriebener Pumpenlösungen unterstützen das Wachstum, während Erschwinglichkeitsbeschränkungen und ungleichmäßige ländliche Infrastruktur die Einführungsgeschwindigkeit, insbesondere bei kleineren Betrieben, begrenzen können.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 2024 9,3 % des Marktes aus. Die Nachfrage steht im Zusammenhang mit der hohen Abhängigkeit von Grundwasserpumpen, der Entwicklung von Wüsten- und kontrollierter Umweltlandwirtschaft sowie Initiativen zur Bewässerungsinfrastruktur in Golfstaaten und Teilen Afrikas. Solarpumpen finden auch in netzfernen landwirtschaftlichen Gebieten zunehmend Anwendung. Allerdings können Wasserknappheit, raue Betriebsbedingungen und begrenzte Wartungsinfrastruktur die Zuverlässigkeit einschränken und die Lebenszykluskosten erhöhen, was die Servicefähigkeit und das Systemdesign entscheidend für eine nachhaltige Leistung macht.
Segmentierungen des Marktes für landwirtschaftliche Pumpen:
Nach Produkttyp
- Zentrifugalpumpe
- Verdrängerpumpe
Nach Anwendung
- Öl & Gas
- Chemikalien
- Bau
- Energieerzeugung
- Wasser- & Abwasserbehandlung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für landwirtschaftliche Pumpen hat eine vielfältige und moderat konsolidierte Wettbewerbslandschaft. Führende Hersteller konkurrieren typischerweise in Bezug auf Pumpeneffizienz, Energieperformance und die Fähigkeit, moderne Bewässerungsanforderungen zu unterstützen.
Zu den wichtigsten Unternehmen gehören Grundfos Holding A/S, Flowserve Corporation, Pentair, Sulzer Ltd., ITT Inc., Ingersoll-Rand, EBARA International Corporation, The Weir Group PLC, Schlumberger Limited und Xylem Inc. Viele Teilnehmer investieren in effizientere Zentrifugal- und Tauchpumpen, solarbetriebene Bewässerungssysteme und sensorgestützte Steuerungen, die Überwachung und eine gleichmäßigere Betriebsleistung unterstützen. Diese Entwicklungen sind darauf ausgerichtet, Einschränkungen wie Wasserknappheit und Energiekosten zu adressieren und gleichzeitig den Wasserbewirtschaftungsbedarf der Landwirtschaft zu unterstützen.
Unternehmen nutzen auch Partnerschaften mit landwirtschaftlichen Entwicklungsprogrammen, den Ausbau der ländlichen Distribution und einen stärkeren After-Sales-Service, um den Marktzugang und die Kundenbindung zu verbessern. Produktstrategien betonen oft Haltbarkeit, reduzierte Wartungsanforderungen und Energieeffizienz, um den betrieblichen Einschränkungen sowohl von Kleinbauern als auch von kommerziellen Betrieben gerecht zu werden.
Analyse der Hauptakteure
- EBARA International Corporation
- Schlumberger Limited
- The Weir Group PLC
- Pentair
- Sulzer Ltd.
- ITT, Inc.
- Ingersoll-Rand
- Flowserve Corporation
- Grundfos Holding A/S
- Xylem Inc.
Jüngste Entwicklungen
- Im Dezember 2025 präsentierte Shakti Pumps (India) Limited auf der Kisan Mela 2025 sein fortschrittliches Sortiment an landwirtschaftlichen und solarbetriebenen Wasserpumpensystemen sowie Mikro-Bewässerungslösungen und unterstrich damit seinen Fokus auf nachhaltige Bewässerungstechnologien.
- Im September 2025 ging Bearings International (Bi) eine strategische Partnerschaft mit dem italienischen Pumpenhersteller SAER ein, um das Portfolio von SAER an Tauch- und Oberflächenpumpen auf dem südafrikanischen Markt zu erweitern.
- Im Juli 2025 brachte Kirloskar Brothers Limited seine neueste landwirtschaftliche Pumpenlösung, die JOS Ultra Openwell Tauchpumpe, auf den Markt, die für verbesserte Effizienz und Zuverlässigkeit bei Bewässerungs- und Wasserversorgungsanwendungen ausgelegt ist.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum verzeichnen, da Landwirte zunehmend mechanisierte und präzise Bewässerungssysteme übernehmen, um die Produktivität und die Wassernutzungseffizienz zu verbessern.
- Solarbetriebene und hybride Pumpsysteme werden aufgrund steigender Energiekosten, unzuverlässiger Stromversorgung in ländlichen Gebieten und des wachsenden Fokus auf erneuerbare Energien basierende Bewässerungslösungen breitere Akzeptanz finden.
- Hersteller werden weiterhin energieeffiziente, wartungsarme und intelligent gesteuerte Pumpenmodelle entwickeln, um eine nachhaltige Landwirtschaft zu unterstützen und die Betriebskosten für Landwirte zu senken.
- Staatliche Bewässerungsentwicklungsprogramme, Subventionspläne und Initiativen zur Elektrifizierung ländlicher Gebiete werden eine wichtige Rolle bei der Beschleunigung der Pumpeneinführung in aufstrebenden Volkswirtschaften spielen.
- Die Nachfrage nach Tauch- und Kreiselpumpen wird stark bleiben, da die Grundwasserentnahme und der Bewässerungsbedarf auf Feldebene in semi-ariden und dürregefährdeten Regionen weiter zunehmen.
- Die Integration von IoT-fähiger Überwachung, Ferndiagnose und automatisierten Bewässerungssteuerungen wird die Pumpenleistung, Zuverlässigkeit und das Lebenszyklusmanagement verbessern.
- Der Ersatzbedarf wird zunehmen, da veraltete und ineffiziente Pumpsysteme durch moderne, energieeffiziente Alternativen ersetzt werden.
- Marktchancen werden sich in netzfernen und abgelegenen landwirtschaftlichen Regionen erweitern, in denen solar- und batteriebetriebene Pumpsysteme kostengünstige Bewässerungslösungen bieten.
- Die Zusammenarbeit zwischen Pumpenherstellern, landwirtschaftlichen Entwicklungsagenturen und Mikrofinanzierungsinstitutionen wird die Produktzugänglichkeit für kleine und marginalisierte Landwirte verbessern.
- Umweltverträglichkeitsvorschriften und das wachsende Bewusstsein für Wassereinsparungen werden die Einführung von Pumpen fördern, die eine kontrollierte Bewässerung und optimierte Ressourcennutzung unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für landwirtschaftliche Pumpen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Agrarpumpen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Agrarpumpen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für landwirtschaftliche Pumpen antreiben?
Wer sind die führenden Unternehmen im Markt für Agrarpumpen?
Welche Region hatte 2024 den größten Anteil am Markt für Agrarpumpen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für landwirtschaftliche Pumpen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für landwirtschaftliche Pumpen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14,619 Million → 2032: USD 21,450.67 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für landwirtschaftliche Pumpen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für landwirtschaftliche Pumpen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für landwirtschaftliche Pumpen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für landwirtschaftliche Pumpen Market Drivers
- 3.3 Markt für landwirtschaftliche Pumpen Market Restraints & Challenges
- 3.4 Markt für landwirtschaftliche Pumpen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für landwirtschaftliche Pumpen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für landwirtschaftliche Pumpen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für landwirtschaftliche Pumpen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für landwirtschaftliche Pumpen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für landwirtschaftliche Pumpen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für landwirtschaftliche Pumpen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für landwirtschaftliche Pumpen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für landwirtschaftliche Pumpen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für landwirtschaftliche Pumpen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für landwirtschaftliche Pumpen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für landwirtschaftliche Pumpen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für landwirtschaftliche Pumpen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für landwirtschaftliche Pumpen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für landwirtschaftliche Pumpen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für landwirtschaftliche Pumpen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für landwirtschaftliche Pumpen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für landwirtschaftliche Pumpen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für landwirtschaftliche Pumpen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für landwirtschaftliche Pumpen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
