
Marktübersicht
Der Markt für landwirtschaftliche Traktoren wird voraussichtlich von 95.000,17 Millionen USD im Jahr 2024 auf geschätzte 124.113,78 Millionen USD im Jahr 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,56% von 2024 bis 2032. Das Marktwachstum wird durch die zunehmende Mechanisierung der Landwirtschaft, Arbeitskräftemangel in der Landwirtschaft und die breitere Akzeptanz von Präzisionslandwirtschaftswerkzeugen angetrieben. Der asiatisch-pazifische Raum führt die weltweite Nachfrage an, da Indien und China hohe Stückzahlen, breite Händlernetzwerke und eine starke inländische Fertigungskapazität aufrechterhalten.| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum: | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für landwirtschaftliche Traktoren 2024 | 95.000,17 Millionen USD |
| CAGR des Marktes für landwirtschaftliche Traktoren | 4,56% |
| Marktgröße für landwirtschaftliche Traktoren 2032 | 124.113,78 Millionen USD |
Markteinblicke
- Der asiatisch-pazifische Raum machte 2024 47,2% des weltweiten Umsatzes aus, unterstützt durch große landwirtschaftliche Bevölkerungen, Ersatzbedarf und eine tiefe lokale Produktion in Indien und China.
- Nutztraktoren führten das Segment nach Typ mit einem geschätzten Anteil von 32,8% an, da sie im Mischbetrieb, beim Transport und bei Ladearbeiten zu überschaubaren Eigentumskosten eingesetzt werden.
- Traktoren mit 100 PS hielten die führende Position bei der Motorleistung mit einem geschätzten Anteil von 54,6%, da Käufer ausgewogene Leistung, Kraftstoffeffizienz und Kompatibilität mit Anbaugeräten bevorzugten.
- John Deere, CNH Industrial, AGCO, Kubota und Mahindra & Mahindra blieben die einflussreichsten Wettbewerber aufgrund breiter Portfolios, Finanzierungsmöglichkeiten und starker Händlerabdeckung.
- Die aktuelle Marktrichtung konzentriert sich auf die Integration der Präzisionslandwirtschaft, telematikgestütztes Flottenmanagement und den schrittweisen Übergang zu höher spezifizierten 4WD-Plattformen.
Analyse der Marktsegmentierung
Nach Typ (Nutz-, Reihenkultur-, Obstgarten-, Kompakt-, Spezialtraktoren) Nutztraktoren hielten 2024 den größten Anteil am Segment nach Typ mit einem geschätzten Anteil von 32,8% am weltweiten Umsatz. Ihre Führungsposition spiegelt die breite Nutzung in Mischbetrieben, der Unterstützung von Viehhaltung, leichten Bodenbearbeitungs- und Transportarbeiten wider. Käufer schätzen diese Maschinen für ihre Vielseitigkeit, die niedrigeren Anschaffungskosten im Vergleich zu Reihenkulturmodellen und die Kompatibilität mit Ladern, Anhängern und Routinefeldgeräten. Nach PS-Bereich (100 PS) Der 100-PS-Bereich machte 2024 den größten Teil der Marktnachfrage aus, mit einem geschätzten Anteil von 54,6%. Diese Leistungsklasse erfüllt die Anforderungen an mittelschwere Bodenbearbeitung, Sprühen, Aussaat und Transport, ohne die Kraftstoff- und Finanzierungskosten zu stark zu belasten. Landwirte bevorzugen zunehmend diesen Bereich, da er Leistung, Manövrierfähigkeit und Flexibilität bei der Verwendung von Anbaugeräten in verschiedenen Anbausystemen ausbalanciert. Nach Antriebsart (2WD, 4WD) 2WD-Traktoren dominierten 2024 das Segment nach Antriebsart mit einem geschätzten Umsatzanteil von 58,1%. Ihre Position bleibt stark in preissensiblen Märkten, in denen Betriebe auf relativ flachem Gelände arbeiten und niedrige Wartungskosten priorisieren. Größere Erschwinglichkeit, einfachere Wartung und starke Verfügbarkeit in Modellen mit niedriger und mittlerer Leistung unterstützen weiterhin die Nachfrage nach 2WD-Einheiten. Nach Endverbraucher (KMU-Betriebe, große Betriebe, Auftragnehmer) KMU-Betriebe stellten 2024 das größte Endverbrauchersegment dar, mit einem geschätzten Anteil von 61,4% an der weltweiten Nachfrage. Diese Dominanz spiegelt die große Anzahl kleiner und mittlerer landwirtschaftlicher Betriebe in Asien-Pazifik, Lateinamerika und Teilen Europas wider. Kaufentscheidungen in diesem Segment werden durch subventionierte Finanzierung, Mehrzwecknutzungsbedürfnisse und den steigenden Druck zur Verbesserung der Arbeitsproduktivität getrieben.Wichtige Wachstumstreiber
Zunehmende Mechanisierung in fragmentierten landwirtschaftlichen Strukturen Die Mechanisierung der Landwirtschaft bleibt der stärkste strukturelle Treiber für die Traktornachfrage, da Landwirte die Produktion steigern, die Feldzykluszeit verkürzen und den zunehmenden Arbeitskräftemangel bewältigen müssen. Dieser Trend ist besonders in Märkten mit fragmentierten Landbesitzverhältnissen sichtbar, in denen Landwirte von Tiertraktion und manuellen Werkzeugen zu Einsteiger- und Mittelklasse-Traktoren übergehen. Die Nachfrage wächst auch dort, wo die Löhne im ländlichen Raum schneller gestiegen sind als die Erträge aus den Ernten, was die Betreiber dazu veranlasst, die Margen durch mechanisiertes Pflügen, Säen und Transport zu schützen. Indien bleibt ein wichtiger Indikator für diesen Wandel, mit jährlichen Traktorverkäufen, die in den letzten Jahren über 900.000 Einheiten lagen, was sowohl den Ersatzbedarf als auch Erstkäufe widerspiegelt. Da Regierungen und Kreditgeber den Zugang zu saisonalen Krediten, Eintauschprogrammen und Gerätesubventionen erweitern, können sich mehr kleine und mittlere Betriebe den Besitz rechtfertigen, anstatt sich nur auf Mietdienste zu verlassen. Präzisionslandwirtschaft fördert Ersatzbedarf Landwirte bewerten Traktoren zunehmend als digitale Arbeitsplattformen anstatt als eigenständige mechanische Geräte. Die Nachfrage verschiebt sich hin zu Modellen, die Auto-Guidance, Gerätesteuerung, Telematik, variable Applikationsraten und Ferndiagnosen unterstützen. Diese Funktionen helfen den Betreibern, Überlappungen zu reduzieren, den Kraftstoffverbrauch zu verbessern und die Maschinenverfügbarkeit während enger Pflanz- und Erntefenster effektiver zu verwalten. Diese Veränderung unterstützt den Ersatzbedarf in reifen Märkten und die Premiumisierung in Entwicklungsmärkten. Große Hersteller verstärken diesen Wandel durch Technologieinvestitionen, und John Deere gibt weiterhin mehr als 2 Milliarden USD jährlich für Forschung und Entwicklung aus, um Software-, Automatisierungs- und Konnektivitätsfähigkeiten zu stärken. Da Präzisionswerkzeuge einfacher zu bedienen werden und Händler sie mit Finanzierung und After-Sales-Support bündeln, zeigen Landwirte eine größere Bereitschaft, auf höherwertige Traktorplattformen aufzurüsten. Öffentliche Unterstützung und ländliche Finanzierung erweitern den Zugang zu Geräten Von der Regierung unterstützte Mechanisierungsprogramme, subventionierte Zinssätze und ländliche Kreditkanäle unterstützen weiterhin den Traktorkauf in vielen Agrarwirtschaften. Diese Programme reduzieren den Druck auf die Anschaffungskosten und verbessern die Erschwinglichkeit für Landwirte, die sonst Ersatzzyklen verzögern würden. Öffentliche Unterstützung beschleunigt auch die Einführung in Regionen, in denen Traktoren mehrere Rollen erfüllen, einschließlich der Feldvorbereitung, Bewässerungsunterstützung, Transport und grundlegender Landentwicklung. In vielen Ländern fördern lokale Behörden die Mechanisierung, um die Ernährungssicherheit zu stärken, die Pflanzzeiten zu verbessern und Ineffizienzen nach der Ernte zu reduzieren. Das Wachstum profitiert auch von der Expansion der Nicht-Banken-Finanzierung, der Finanzierung durch Hersteller und Händler-geführten Ratenplänen, die den Marktzugang für Erstkäufer verbessern. Zusammen schaffen politische Unterstützung und Finanzierungsmöglichkeiten eine widerstandsfähigere Nachfragebasis sowohl bei KMU-Betrieben als auch bei kommerziellen Betrieben.Wichtige Trends & Chancen
Intelligente Traktoren gewinnen an kommerzieller Bedeutung Einer der klarsten Trends im Markt für landwirtschaftliche Traktoren ist der Übergang zu vernetzten und zunehmend automatisierten Maschinen. Käufer priorisieren nun integrierte GPS-Navigation, Telematik, ertragsgebundene Aufgabenplanung und vorausschauende Wartungstools, die Ausfallzeiten während der Spitzenfeldarbeiten reduzieren. Die Konnektivität verbessert auch die Flottensichtbarkeit für Auftragnehmer und große Betriebe, die mehrere Betreiber auf verstreuten Flächen verwalten. Dieser Trend bewegt sich von Premium-Reihenkulturplattformen in die Kategorien Nutz- und Spezialtraktoren, da die Komponentenkosten sinken. Technologieinvestitionen großer Hersteller verstärken die Akzeptanz, und John Deeres jährliche Ausgaben für Forschung und Entwicklung von über 2 Milliarden USD zeigen, wie stark sich globale Marktführer darauf positionieren, Traktoren als softwarefähige Vermögenswerte und nicht nur als mechanische Geräte zu betrachten. Höher spezifizierte Modelle verändern die Produktmischung Ein weiterer klarer Trend ist die Migration zu leistungsfähigeren Traktorkonfigurationen, insbesondere 4WD-Antriebssträngen, besseren Hydrauliksystemen und verbesserten Bedienerkomfortpaketen. Landwirte kombinieren Traktoren zunehmend mit schwereren Anbaugeräten, Frontladern und Präzisionsaufsätzen, was die Nachfrage nach höherer Hubkapazität und stärkerer Getriebeleistung erhöht. Kabinenkomfort, Sicht und Ergonomie werden auch in Regionen, die mit Arbeitskräftemangel und steigenden Maschinenbetriebsstunden konfrontiert sind, entscheidend. Die Speziallandwirtschaft beeinflusst ebenfalls die Produktentwicklung, wobei Obstgarten- und Kompaktplattformen engere Wenderadien, niedrigere Profile und Elektronik für beengte Arbeitsumgebungen übernehmen. Dieser Wandel hebt die durchschnittlichen Verkaufspreise und vergrößert die Kluft zwischen mechanischen Einstiegsmodellen und Premium-Präzisionsmodellen. Schwellenmärkte schaffen Volumenmöglichkeiten In aufstrebenden Agrarwirtschaften, in denen die Mechanisierungsgrade noch hinter den globalen Durchschnittswerten zurückbleiben, bestehen erhebliche Chancen. In diesen Märkten kann der Traktoreigentum die Geschwindigkeit der Landvorbereitung, die Transporteffizienz und die saisonale Arbeitsproduktivität erheblich verbessern. Das Nachfragepotenzial ist am stärksten dort, wo Regierungen die inländische Nahrungsmittelproduktion, die Bewässerungsausweitung und die mechanisierte Aussaat fördern. Hersteller können diese Chance nutzen, indem sie die Produktion lokalisieren, die Händlerabdeckung erweitern und langlebige Nutztraktoren mit einfachen Wartungsanforderungen anbieten. Produkte, die zu Mischbetriebsystemen passen, niedrige Gesamtkosten und flexible Finanzierungskonditionen aufweisen, werden voraussichtlich die beste Resonanz finden. Mietkauf- und Gemeinschaftsmietmodelle schaffen auch praktische Einstiegspunkte für Landwirte, die nicht sofort die volle Eigentümerschaft finanzieren können. Niedrigemissions- und alternative Antriebsplattformen eröffnen neue Nischen Es entstehen auch Chancen rund um emissionsarme Traktoren, insbesondere kompakte und spezielle Einheiten, die in Obstgärten, Weinbergen, Gemeinden und geschlossenen Umgebungen eingesetzt werden. Batterieelektrische und alternative Antriebsplattformen machen zwar einen kleinen Teil des installierten Bestands aus, bieten jedoch strategisches Potenzial, wo Lärmminderung, Innenraumnutzung und lokale Emissionsvorschriften wichtig sind. Dies ist besonders relevant in entwickelten Märkten mit strengen Umweltzielen und Premium-Horticulture-Segmenten. Anbieter, die saubere Energiesysteme mit zuverlässiger Laufzeit und wettbewerbsfähigem Service-Support kombinieren können, könnten sich einen frühen Vorteil sichern. Im Laufe der Zeit kann sich diese Nische auf breitere Traktorklassen ausdehnen, da der Zugang zu Ladestationen, die Energiedichte und die Gesamtkostenökonomie verbessert werden.Wichtige Herausforderungen
Hohe Anschaffungskosten und volatile Input-Ökonomie Traktorkäufe sind stark einkommensabhängig von landwirtschaftlichen Einkommen, Rohstoffpreisen und Zinssätzen. Wenn die Erntemargen schwächer werden, verschieben Landwirte oft Ersatzzyklen und verlängern die Nutzung von Geräten über die ideale Nutzungsdauer hinaus. Diese Herausforderung ist für kleine und mittlere Betriebe akuter, die mit engeren Kreditbedingungen und weniger Verhandlungsmacht gegenüber Händlern konfrontiert sind. Steigende Stahl-, Reifen-, Elektronik- und Logistikkosten können auch die Maschinenpreise erhöhen und die Erschwinglichkeit verringern. Selbst wenn die Nachfragegrundlagen gesund bleiben, kann die Preiseskalation Kunden zu gebrauchten Geräten, Modellen mit niedrigerer Leistung oder Mietalternativen verschieben, was die Durchdringung von Premiumprodukten einschränkt. Service-Lücken und Komplexität der Lieferkette Die Nachverkaufsfähigkeit bleibt in vielen ländlichen Märkten eine kritische Barriere. Landwirte erwarten eine zuverlässige Teileversorgung, schnelle Reparaturzeiten und qualifizierte Techniker, da Ausfälle während der Pflanz- oder Erntezeit die saisonale Produktion gefährden können. Der Serviceumfang variiert jedoch stark je nach Geografie, insbesondere bei fortschrittlichen Traktoren, die auf Sensoren, Software und elektronische Steuerungssysteme angewiesen sind. Lieferkettenstörungen erhöhen den Druck weiter, indem sie die Vorlaufzeiten für Komponenten verlängern und die Wiederauffüllung des Händlerbestands verzögern. Hersteller müssen daher Technologie-Upgrades mit Service-Einfachheit, lokaler Teilelagerung und Händlertraining ausbalancieren, um eine langsamere Akzeptanz in unterversorgten Märkten zu vermeiden.Regionale Analyse
Markttrends für landwirtschaftliche Traktoren in Nordamerika Nordamerika machte 2024 18,7% des weltweiten Umsatzes im Markt für landwirtschaftliche Traktoren aus. Die Nachfrage in dieser Region wird durch große kommerzielle Betriebe, starke Ersatzzyklen und die schnelle Einführung von Hochleistungs- und präzisionsfähigen Traktorplattformen geprägt. Käufer legen großen Wert auf Telematik, Leitsysteme, Bedienerkomfort und Finanzierungspakete, die an den saisonalen Cashflow gebunden sind. Die Serviceabdeckung der Händler und die Verfügbarkeit von Ersatzteilen beeinflussen die Markenwahl stark, insbesondere während der Pflanz- und Erntezeiten. Der Markt zeigt auch eine gesunde Nachfrage nach Kompakttraktoren, die in kleinen Betrieben, Flächenmanagement und kommunalen Anwendungen eingesetzt werden, was das Volumen über große Reihenkulturbetriebe hinaus erweitert. Der Wettbewerbsdruck bleibt hoch, da die Positionierung von Premiumprodukten, digitale Dienstleistungen und die Reaktionsfähigkeit im After-Sales-Bereich alle Kaufentscheidungen beeinflussen. Markttrends für landwirtschaftliche Traktoren im asiatisch-pazifischen Raum Der asiatisch-pazifische Raum machte 2024 47,2% des weltweiten Umsatzes im Markt für landwirtschaftliche Traktoren aus. Die Region führt, weil sie sehr hohe landwirtschaftliche Bevölkerungen mit großen inländischen Fertigungsbasen und breiter Produktverfügbarkeit über alle Preispunkte hinweg kombiniert. Indien treibt die erhebliche Nachfrage nach Einheiten in den Kategorien mit niedriger und mittlerer Leistung an, während China sowohl Mechanisierungs-Upgrades als auch die lokale Geräteproduktion unterstützt. KMU-Betriebe dominieren das Kaufverhalten, was die Nachfrage nach Nutztraktoren, einfachen Antriebssträngen und finanzierungsunterstützten Eigentumsmodellen stark hält. Die Nähe zu Händlern, erschwingliche Ersatzteile und die Haltbarkeit unter gemischten landwirtschaftlichen Bedingungen sind in vielen lokalen Märkten entscheidender als fortschrittliche Funktionen. Gleichzeitig gewinnen präzisionsfähige und spezielle Traktoren in kommerziellen Betrieben und hochwertigen Gartenbaugebieten an Bedeutung. Markttrends für landwirtschaftliche Traktoren in Europa Europa machte 2024 21,4% des weltweiten Umsatzes im Markt für landwirtschaftliche Traktoren aus. Die Region profitiert von fortschrittlicher Mechanisierung, starker Ersatznachfrage und der stetigen Einführung von Premiumtraktoren mit Präzisionslandwirtschaftsfähigkeiten. Betriebe in Westeuropa priorisieren oft Kraftstoffeffizienz, Emissionskonformität, Kabinenkomfort und integrierte digitale Steuerungssysteme bei der Auswahl von Geräten. Spezialtraktoren für Weinberge, Obstgärten und Anwendungen auf schmalen Feldern stellen eine wichtige Produktnische dar, insbesondere in Südeuropa. Der regulatorische Druck auf Emissionen und Nachhaltigkeit ermutigt Hersteller, die Motoreneffizienz zu verbessern und alternative Antriebskonzepte in kompakten Segmenten zu erkunden. Der Wettbewerb zwischen den Marken bleibt intensiv, wobei Käufer oft Anbieter bevorzugen, die starken Händler-Support, Technologieintegration und zuverlässige Restwerte bieten. Markttrends für landwirtschaftliche Traktoren in Lateinamerika Lateinamerika machte 2024 7,1% des weltweiten Umsatzes im Markt für landwirtschaftliche Traktoren aus. Die regionale Nachfrage ist eng mit dem großflächigen Anbau von Sojabohnen, Mais, Zuckerrohr und anderen exportorientierten Kulturen verbunden, die den Kauf von langlebigen Traktoren mit mittlerer und hoher Leistung unterstützen. Brasilien bleibt das Hauptnachfragezentrum, da seine kommerziellen Betriebe Geräte für großflächige Feldarbeiten und intensive saisonale Nutzung benötigen. Die Verfügbarkeit von Finanzierung und die Erwartungen an die Ernteerträge beeinflussen den Bestellzeitpunkt erheblich und schaffen zyklischere Kaufmuster als in einigen reifen Märkten. Die Nachfrage nach 4WD ist vergleichsweise stark in Gebieten, die Tr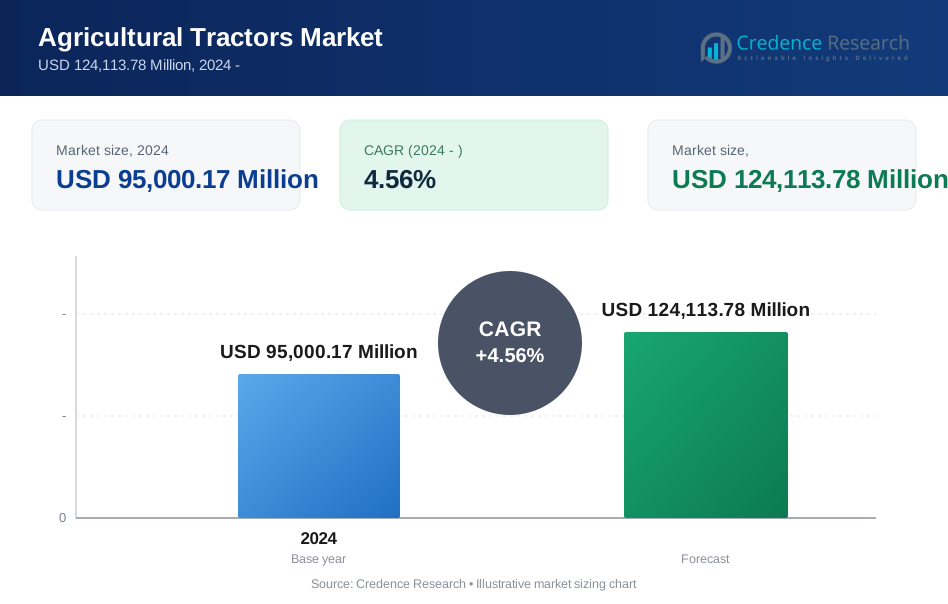
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß war der Markt für landwirtschaftliche Traktoren im Jahr 2024?
Was treibt das Wachstum im Markt für landwirtschaftliche Traktoren an?
Welcher Schlüsseltrend prägt den Markt für landwirtschaftliche Traktoren?
Welches Segment führt den Markt für landwirtschaftliche Traktoren nach Typ an?
Wer sind die führenden Akteure auf dem Markt für landwirtschaftliche Traktoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für landwirtschaftliche Traktoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für landwirtschaftliche Traktoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 95,000.17 Million → forecast year: USD 124,113.78 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für landwirtschaftliche Traktoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für landwirtschaftliche Traktoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für landwirtschaftliche Traktoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für landwirtschaftliche Traktoren Market Drivers
- 3.3 Markt für landwirtschaftliche Traktoren Market Restraints & Challenges
- 3.4 Markt für landwirtschaftliche Traktoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für landwirtschaftliche Traktoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für landwirtschaftliche Traktoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für landwirtschaftliche Traktoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für landwirtschaftliche Traktoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für landwirtschaftliche Traktoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für landwirtschaftliche Traktoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für landwirtschaftliche Traktoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für landwirtschaftliche Traktoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für landwirtschaftliche Traktoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für landwirtschaftliche Traktoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für landwirtschaftliche Traktoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für landwirtschaftliche Traktoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für landwirtschaftliche Traktoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für landwirtschaftliche Traktoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für landwirtschaftliche Traktoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für landwirtschaftliche Traktoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für landwirtschaftliche Traktoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für landwirtschaftliche Traktoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für landwirtschaftliche Traktoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
