
Marktübersicht für landwirtschaftliche Maschinen und Geräte:
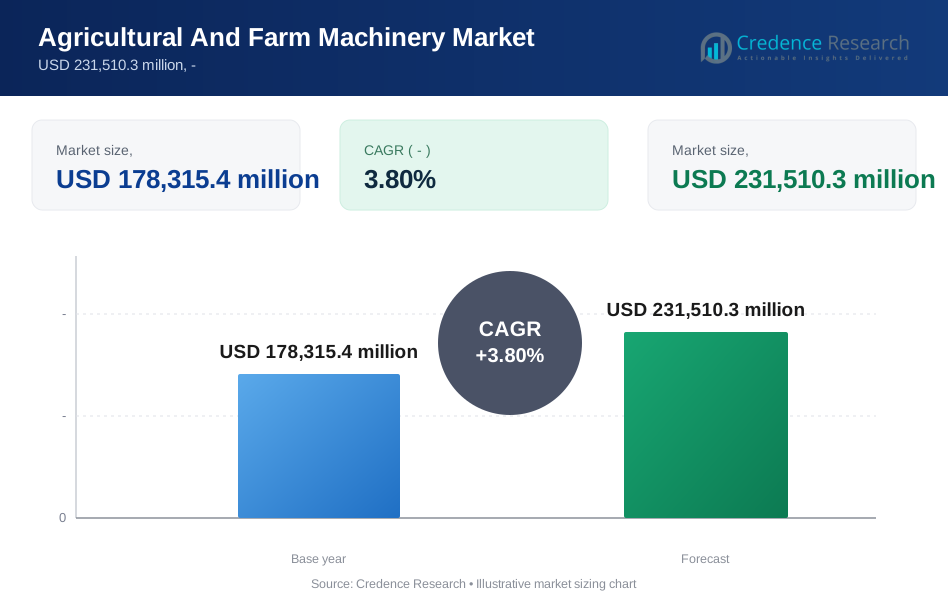
Der Markt für landwirtschaftliche Maschinen und Geräte wird voraussichtlich von 178.315,4 Millionen USD im Jahr 2025 auf geschätzte 231.510,3 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für landwirtschaftliche Maschinen 2025 | 178.315,4 Millionen USD |
| Markt für landwirtschaftliche Maschinen, CAGR | 3,8% |
| Marktgröße für landwirtschaftliche Maschinen 2032 | 231.510,3 Millionen USD |
Einblicke in den Markt für landwirtschaftliche Maschinen:
- Starke Nachfrage nach Traktoren, Erntemaschinen, Pflanzwerkzeugen und Bewässerungssystemen treibt die Einführung von Maschinen auf Farmen voran, die höhere Produktivität und geringere Arbeitsabhängigkeit anstreben.
- Präzisionslandwirtschaft, vernetzte Plattformen und vorausschauende Wartungsfähigkeiten stärken das Vertrauen der Nutzer in den Einsatz fortschrittlicher Maschinen unter verschiedenen Feldbedingungen.
- Hohe Anschaffungskosten, begrenzter Zugang zu Finanzierungen und langsame Ersatzzyklen schränken die schnellere Einführung bei Kleinbauern in Entwicklungsländern ein.
- Asien-Pazifik führt die weltweite Nachfrage aufgrund schneller Mechanisierung und starker staatlicher Unterstützung für den Zugang zu Maschinen in expandierenden Anbaugebieten an.
- Nordamerika zeigt starke Nachfrage nach autonomen und nachhaltigen Maschinenmodellen, die Effizienz verbessern und Umweltauswirkungen reduzieren.
- Europa bleibt wettbewerbsfähig durch strenge Umweltvorschriften, fortschrittliche landwirtschaftliche Praktiken und den fortlaufenden Übergang zu kraftstoffeffizienten und digital integrierten Maschinen.

Markttreiber für landwirtschaftliche Maschinen
Wachsender Trend zur Präzisionslandwirtschaft zur Verbesserung der Produktivität und Reduzierung von Inputverlusten
Präzisionswerkzeuge erhöhen den Ertrag von Farmen, indem sie datenbasierte Entscheidungen auf großen Feldern leiten. Landwirte nutzen GPS-Führung, variabler Ratentechnologie und Fernerkundungssensoren, um Abfall zu reduzieren und Bodenvariabilität zu kontrollieren. Die Nachfrage wächst, wo Nutzer Maschinen wünschen, die den Kraftstoffverbrauch senken und die Düngemittellasten verringern. Der Markt für landwirtschaftliche Maschinen gewinnt an Dynamik, wenn Farmen automatisierte Traktoren und vernetzte Sprüher einsetzen. Landwirte vertrauen darauf, dass diese Maschinen die Erträge unter sich ändernden Landbedingungen stabilisieren. Drohnenbasierte Erkundungen unterstützen die schnellere Erkennung von Stress bei hochwertigen Kulturen. Plattformen zur Überwachung von Kulturen helfen Produzenten, tägliche Aufgaben mit höherer Genauigkeit zu planen. Dies stärkt den Maschinenkauf aufgrund klarer Effizienzgewinne auf dem Feld.
- Zum Beispiel nutzt die See & Spray™ Ultimate-Technologie von John Deere Computer Vision und maschinelles Lernen, um in Echtzeit zwischen Unkraut und Nutzpflanzen zu unterscheiden; interne Tests und Felddaten zeigen, dass dieses System den Herbizideinsatz um bis zu 77 % reduzieren kann, während eine Sprühgenauigkeit von über 95 % bei Geschwindigkeiten von bis zu 12 mph beibehalten wird.
Schnelle Mechanisierung in Entwicklungsländern angetrieben durch Arbeitskräftemangel und höheren Nahrungsmittelbedarf
Landwirte setzen Maschinen ein, um wachsende Arbeitskräftelücken während der Pflanz- und Erntesaison zu bewältigen. Der steigende ländliche Migrationsdruck erhöht den Druck auf die Bauernhöfe, Kernaufgaben in engen Zeitfenstern zu erledigen. Traktoren, Mähdrescher und Motorhacken ermöglichen es Landwirten, größere Flächen mit weniger Arbeitskräften zu bewirtschaften. Der Markt für landwirtschaftliche Maschinen wächst in Ländern, in denen Regierungen mechanisierte Programme unterstützen. Subventionsprogramme beschleunigen die Einführung bei kleinen und mittleren Landwirten. Die lokale Produktion verbessert den Zugang zu erschwinglichen Modellen, die den regionalen Feldbedingungen entsprechen. Schulungszentren helfen den Bedienern, neue Maschinen sicher und korrekt zu verwenden. Es entsteht ein Ökosystem, das die langfristige Durchdringung von Maschinen unterstützt.
- Zum Beispiel hat Mahindra & Mahindra seine "Tringo"-Plattform für die Vermietung von landwirtschaftlichen Geräten in Indien aggressiv ausgebaut, die erfolgreich über 100.000 Landwirte digitalisiert hat und Zugang zu Hoch-PS-Traktoren bietet, die die Effizienz der Bodenbearbeitung um 40 % für Kleinbauern erhöht haben, die zuvor auf manuelle Arbeit oder Zugtiere angewiesen waren.
Steigender Fokus auf nachhaltige Landwirtschaft und niedrigere Kohlenstoffemissionen durch sauberere Maschinen
Nachhaltigkeitsprogramme drängen Bauernhöfe dazu, auf elektrische, hybride oder emissionsarme Motoren umzusteigen. Hersteller bringen sauberere Maschinen auf den Markt, um strenge Umweltvorschriften in großen Nahrungsmittel produzierenden Ländern zu erfüllen. Batteriebetriebene Traktoren sprechen Landwirte an, die leise, wartungsarme Alternativen wünschen. Der Markt für landwirtschaftliche Maschinen entwickelt sich weiter, wenn Landwirte langlebige Designs wünschen, die die Umweltbelastung reduzieren. Sensoren überwachen den Kraftstoffverbrauch und heben Bereiche hervor, in denen die Emissionen weiter sinken. Für Biokraftstoffe geeignete Motoren finden Akzeptanz bei großen Betrieben, die eine zuverlässige Leistungsabgabe benötigen. Forschungsgruppen testen erneuerbare Energiesysteme an Prototypmaschinen, um grüne Übergänge zu unterstützen. Es hilft dem Sektor, sich an steigende Nachhaltigkeitsziele anzupassen.
Digitale Integration über Maschinenplattformen hinweg zur Verbesserung der Entscheidungsunterstützung und Farmkoordination Digitale Werkzeuge vereinen Maschinen, agronomische Daten und Logistik auf zentralisierten Plattformen. Benutzer verknüpfen Traktoren, Sprühgeräte und Sämaschinen mit Cloud-Systemen für Echtzeiteinblicke in die Leistung. Vorhersagende Wartungsalarme reduzieren Ausfälle und schützen teure Anlagen. Der Markt für landwirtschaftliche Maschinen profitiert dort, wo vernetzte Geräte die täglichen Feldpläne optimieren. Händler bieten Ferndiagnosen an, um Benutzer bei dringenden Maschinenfehlern zu unterstützen. Automatisierte Aufzeichnungen verbessern die Einhaltung von Vorschriften für regulierte Nutzpflanzen. Telemetrie-Tools unterstützen eine bessere Kostenkontrolle über Kraftstoff, Arbeit und Maschinenstunden. Es stärkt die Rolle digitaler Ökosysteme in modernen landwirtschaftlichen Betrieben.
Trends im Markt für landwirtschaftliche Maschinen
Erweiterung autonomer und halbautonomer Maschinen zur Reduzierung menschlicher Eingriffe bei Feldaufgaben
Hersteller führen autonome Traktoren ein, um Landwirten bei der Bodenbearbeitung, Aussaat und beim Sprühen mit wenig manueller Steuerung zu helfen. Fortschrittliche Sensoren leiten die Navigation in offenen Feldern und komplexem Gelände. Maschinelles Sehen verbessert die Hinderniserkennung bei schlechten Lichtverhältnissen oder staubigen Bedingungen. Der Markt für landwirtschaftliche Maschinen verzeichnet eine stetige Nachfrage nach Plattformen, die die Ermüdung des Bedieners reduzieren. Fernüberwachung ermöglicht es einem einzelnen Arbeiter, mehrere Maschinen während langer Arbeitszyklen zu verwalten. Software-Updates verfeinern die Routenplanung und Aufgabenpräzision im Laufe der Zeit. Tests auf großen Farmen zeigen eine starke Leistung während kontinuierlicher Operationen. Es verstärkt das Wachstum autonomer Lösungen in wichtigen Anbauregionen.
- Zum Beispiel nutzt der 8R Autonome Traktor von John Deere sechs Paare von Stereokameras und ein 360-Grad-Hinderniserkennungssystem, das Bilder mit 100 Millisekunden pro Frame verarbeitet, sodass die Maschine mit einer räumlichen Genauigkeit von bis zu 1 Zoll ohne Fahrer in der Kabine arbeiten kann.
Steigende Akzeptanz von Robotik für Ernte, Unkrautbekämpfung und Management von hochwertigen Kulturen
Roboterwerkzeuge übernehmen repetitive Aufgaben, die hohe Genauigkeit und konstante Leistung erfordern. Beeren- und Gemüseanbauer verwenden mechanische Pflücker, um die Geschwindigkeit zu erhöhen und die Produktqualität zu schützen. Visionsgesteuerte Unkrautbekämpfer reduzieren den Chemikalieneinsatz und schützen die Bodengesundheit in verschiedenen Feldern. Der Markt für landwirtschaftliche Maschinen gewinnt an Bedeutung, wo Roboter Spezialkulturerzeuger unterstützen. Kompakte robotische Träger transportieren Lasten durch Obstgärten und Weinberge. Lichtdetektionssysteme helfen Robotern, reife Produkte während der Erntezeit zu identifizieren. Neue Prototypen verbessern die Griffstärke für empfindliche Kulturen. Es treibt die Robotik tiefer in kommerzielle Landwirtschaftsbetriebe.
- Zum Beispiel nutzt der Autonome LaserWeeder von Carbon Robotics 30 leistungsstarke CO2-Laser und thermische Energie, um Unkraut mit einer Rate von 200.000 Unkräutern pro Stunde zu beseitigen, und bietet eine Lösung, die die Kosten für die Unkrautbekämpfung im Vergleich zu herkömmlicher Handarbeit oder chemischen Methoden um bis zu 80 % reduziert.
Integration fortschrittlicher Materialien im Maschinendesign für Haltbarkeit und geringeren Wartungsbedarf
Hersteller setzen stärkere Legierungen, Verbundstoffe und verstärkte Polymere ein, um die Lebensdauer von Maschinen zu verlängern. Leichtere Rahmen verbessern das Manövrieren in engen Feldräumen und reduzieren die Belastung des Bedieners. Korrosionsbeständige Teile unterstützen Maschinen, die feuchten oder chemisch belasteten Umgebungen ausgesetzt sind. Der Markt für landwirtschaftliche Maschinen wächst dort, wo Benutzer robuste Maschinen wünschen, die unter hohen Arbeitsbelastungen zuverlässig bleiben. Hochfeste Klingen und Komponenten behalten ihre Schärfe während kontinuierlicher Bodenbearbeitung. Aufgerüstete Hydrauliksysteme verbessern die Lasttoleranz während des Transports. Neue Beschichtungen schützen bewegliche Teile vor Abrieb. Es unterstützt längere Gerätezylken mit weniger Serviceunterbrechungen.
Wachstum bei intelligenten Geräten, die in Echtzeit Anpassungen basierend auf Boden- und Kulturbedingungen vornehmen können
Intelligente Geräte passen die Aussaattiefe, Sprühraten oder Bodenbearbeitungsintensität bei jedem Durchgang an. Sensoren messen Bodenfeuchtigkeit, Dichte und Oberflächenrückstände, um sofortige Anpassungen zu leiten. Eingebaute Controller helfen Landwirten, die Maschinenleistung an Feldvariationen anzupassen. Der Markt für landwirtschaftliche Maschinen verschiebt sich dorthin, wo Landwirte datengesteuerte Kontrolle priorisieren. Agronomische Algorithmen verfeinern Entscheidungen für spezifische Feldtypen. Cloud-Updates halten Geräte mit modernen Landwirtschaftsregeln in Einklang. Händler fördern intelligente Paketangebote, die kompatible Sensoren und Monitore enthalten. Es ermutigt Farmen, auf reaktionsfähigere Maschinensysteme aufzurüsten.
Analyse der Herausforderungen im Markt für landwirtschaftliche Maschinen
Hohe Anschaffungskosten, begrenzter Zugang zu Finanzierungen und langsame Ersatzzyklen beeinflussen den Maschinenkauf
Landwirte zögern, wenn Maschinenpreise das Budget in angespannten Zeiten belasten. Finanzierungsprogramme bleiben in vielen ländlichen Regionen schwach, was rechtzeitige Käufe einschränkt. Der Markt für landwirtschaftliche Maschinen erfährt ein langsameres Wachstum, wenn Landwirte Aufrüstungen verschieben. Die lange Lebensdauer von Maschinen verringert die Häufigkeit von Ersatzkäufen in kostenempfindlichen Märkten. Reparaturkosten steigen, wenn ältere Traktoren und Geräte weiter genutzt werden. Preisschwankungen bei Stahl und Komponenten beeinflussen die Erschwinglichkeit von Geräten. Kleinbauern haben Schwierigkeiten, Kredite für Premium-Technologien zu sichern. Dies führt zu einem ungleichmäßigen Adoptionsmuster in verschiedenen Regionen.
Fähigkeitslücken, geringe digitale Kompetenz und Infrastrukturengpässe begrenzen den Technologeeinsatz
Landarbeiter benötigen Schulungen, um fortschrittliche Maschinen fehlerfrei zu bedienen. Digitale Werkzeuge erfordern stabile Konnektivität, die viele ländliche Gebiete nicht garantieren können. Der Markt für landwirtschaftliche Maschinen steht vor Hindernissen, wenn Nutzer kein Vertrauen in moderne Software haben. Begrenzte Händlernetzwerke schränken den rechtzeitigen Zugang zu Ersatzteilen ein. Betriebe haben Schwierigkeiten, wenn Techniker während der Hochsaison für Maschinenfehler nicht verfügbar sind. Softwaregesteuerte Maschinen erfordern stärkere Cybersicherheit und zuverlässige Datenspeicherung. Widerstand gegen neue Technologien steigt, wenn Nutzer die Systemkomplexität fürchten. Dies verlangsamt die vollständige digitale Integration auf den Höfen.
Chancen im Markt für landwirtschaftliche Maschinen
Wachsende Nachfrage nach intelligenten, vernetzten und automatisierten Maschinen auf kommerziellen Farmen
Große Betriebe wünschen sich vernetzte Traktoren und Sprüher, um enge Pflanz- und Erntefenster zu verwalten. Intelligente Dashboards führen Bediener durch komplexe Feldpläne und tägliche Maschinenaufgaben. Der Markt für landwirtschaftliche Maschinen profitiert, wenn Nutzer Automatisierung einsetzen, um Abfall zu reduzieren. Prädiktive Analysen heben frühzeitig Wartungsbedarfe hervor, um Ausfallzeiten zu reduzieren. Chancen entstehen, wenn Betriebe Cloud-Plattformen für eine einheitliche Gerätesteuerung einführen. Fernunterstützung erhöht das Vertrauen unter Landwirten, die auf rechtzeitige Beratung angewiesen sind. Spezialisierte Geräte ermöglichen es Betrieben, Pflanzeneigenschaften mit höherer Präzision anzusprechen. Dies unterstützt zukünftige Investitionen in fortschrittliche Maschinenökosysteme.
Steigendes Interesse an nachhaltigen, kraftstoffeffizienten und elektrischen Maschinenmodellen
Produzenten konzentrieren sich auf Geräte, die Bodenstörungen und Emissionen reduzieren. Elektrische Traktoren sprechen Nutzer an, die geringeren Lärm, niedrigen Wartungsaufwand und zuverlässiges Drehmoment wünschen. Der Markt für landwirtschaftliche Maschinen profitiert von politischen Maßnahmen, die die Einführung grüner Maschinen belohnen. Hybridmotoren helfen großen Betrieben, die Leistung zu halten und gleichzeitig den Kraftstoffverbrauch zu senken. Biokraftstofffähige Maschinen ziehen Landwirte in Regionen mit starken Ernterückstandsprogrammen an. Grüne Finanzierungsprogramme unterstützen Landwirte, die auf sauberere Flotten umsteigen. Sauberere Geräte schützen die Bodenstruktur bei wiederholten Feldüberfahrten. Dies positioniert Nachhaltigkeit im Zentrum von Maschinenaufrüstungen.
Marktanalyse zur Segmentierung von Landwirtschafts- und Agrarmaschinen:
Nach Art der Maschinen
Traktoren haben eine dominante Präsenz auf dem Markt für Landwirtschafts- und Agrarmaschinen aufgrund ihrer zentralen Rolle bei der Bodenbearbeitung, Materialhandhabung und dem Transport. Nutzer bevorzugen Modelle, die von kompakten bis hin zu Varianten mit hoher Leistung reichen, um unterschiedliche Feldgrößen abzudecken. Mähdrescher gewinnen an Bedeutung, wo Betriebe schnelleren Durchsatz und reduzierte Ernteverluste während der Hochsaison anstreben. Pflanzgeräte unterstützen eine gleichmäßige Saatgutplatzierung, um den Pflanzenbestand auf großen und kleinen Farmen zu verbessern. Bodenbearbeitungsgeräte bleiben in Regionen mit intensiver Landwirtschaft unerlässlich für die Bodenaufbereitung. Bewässerungsgeräte werden dort eingesetzt, wo Farmen eine präzise Wassersteuerung benötigen, um Erträge unter wechselnden Klimabedingungen zu stabilisieren.
- Beispielsweise integrierte CLAAS das CEMOS (Elektronisches Maschinenoptimierungssystem) in seine LEXION-Mähdrescher; unabhängige Tests der DLG (Deutsche Landwirtschafts-Gesellschaft) bestätigten, dass diese automatisierte Technologie den Durchsatz um 12% erhöht und gleichzeitig den Kornverlust auf weniger als 1% des gesamten Erntevolumens reduziert.
Nach Energiequelle
Energiequellen beeinflussen die Maschinenpräferenz bei unterschiedlichen Operationen. Verbrennungsmotoren werden aufgrund ihrer Haltbarkeit und starken Drehmomentleistung weit verbreitet eingesetzt. Elektrische Modelle gewinnen in kontrollierten Umgebungen und bei Operationen mit Fokus auf reduzierten Emissionen an Interesse. Hybride Maschinen bieten eine Balance zwischen Kraftstoffeinsparungen und anhaltender Leistung während langer Zyklen. Solarbetriebene Geräte sind für Farmen attraktiv, die energiearme Werkzeuge für abgelegene Standorte suchen. Der Markt für Landwirtschafts- und Agrarmaschinen nutzt diese Energiekategorien, um eine breite Palette von Feldaufgaben zu unterstützen.
- Beispielsweise brachte Monarch Tractor den MK-V auf den Markt, einen vollständig elektrischen, optional fahrerlosen Smart-Traktor, der mit einer Batterie ausgestattet ist, die über 14 Stunden Laufzeit bietet; die Plattform liefert 40 PS (Spitze 70 PS) und bietet das doppelte Drehmoment eines vergleichbaren Dieselmotors, was emissionsfreie Operationen in Weinbergen und Obstplantagen ermöglicht.
Nach Anwendung
Anwendungen definieren die Kernanwendungsfälle, die die Maschinenauswahl über verschiedene Betriebstypen hinweg leiten. Die Pflanzenproduktion bleibt das größte Segment, angetrieben durch die Nachfrage nach Traktoren, Pflanzgeräten, Mähdreschern und Bewässerungswerkzeugen. Die Viehzucht ist auf Futterzubereitung, Materialhandhabung und Weidepflegegeräte angewiesen. Die Aquakultur nutzt Pumpen, Belüftungssysteme und Handhabungswerkzeuge, um den täglichen Betrieb zu verwalten. Die Forstwirtschaft setzt spezialisierte Geräte für Landrodung, Ausdünnung und Transport ein. Sie unterstützt verschiedene Produktionssysteme durch Maschinen, die für spezifische Feld- und Umweltbedingungen entwickelt wurden.
Nach Funktionalität
Funktionalitätssegmente spiegeln wider, wie Maschinen kritische Phasen des Produktionszyklus unterstützen. Pflüge bereiten die Bodenstruktur für eine bessere Wurzelentwicklung und Feuchtigkeitsspeicherung vor. Sämaschinen sorgen für eine gleichmäßige Verteilung der Samen über verschiedene Anbaugebiete hinweg. Düngemittelwerkzeuge helfen den Nutzern, Nährstoffe präzise anzuwenden, um das Pflanzenwachstum zu verbessern. Erntemaschinen sichern die rechtzeitige Sammlung von Getreide und Futtermitteln während enger Erntefenster. Der Markt für Landwirtschafts- und Agrarmaschinen stimmt jede funktionale Phase mit spezialisierten Werkzeugen ab, die Effizienz und Stabilität der Produktion verbessern.
Segmentierung:
Nach Art der Maschinen
- Traktoren
- Mähdrescher
- Pflanzgeräte
- Bodenbearbeitungsgeräte
- Bewässerungsgeräte
Nach Energiequelle
- Verbrennungsmotor
- Elektrisch
- Hybrid
- Solarbetrieben
Nach Anwendung
- Pflanzenproduktion
- Viehzucht
- Aquakultur
- Forstwirtschaft
Nach Funktionalität
- Pflügen
- Säen
- Düngen
- Ernten
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält eine starke Position auf dem Markt für landwirtschaftliche Maschinen und Geräte und macht aufgrund der hohen Mechanisierungsgrade in den Vereinigten Staaten und Kanada fast 28 % Anteil aus. Landwirte nutzen fortschrittliche Traktoren, Mähdrescher und digitale Systeme, um die Produktivität bei knappem Arbeitskräfteangebot zu steigern. Hersteller führen autonome und elektrische Modelle ein, um Nachhaltigkeitsziele zu unterstützen. Die Region profitiert von starken Händlernetzwerken, die rechtzeitigen Service und Upgrades gewährleisten. Die Nachfrage wächst in großen kommerziellen Betrieben, die kontinuierliche betriebliche Effizienz erfordern. Es stärkt regionale Investitionen in vernetzte Maschinenplattformen.
Europa hält etwa 25 % Anteil, angetrieben durch strenge Umweltvorschriften und fortschrittliche landwirtschaftliche Praktiken. Nutzer bevorzugen kraftstoffeffiziente Traktoren und Präzisionswerkzeuge, die den Inputverschwendung reduzieren. Starke Agrarwirtschaften in Deutschland, Frankreich und Italien unterstützen konsistente Ersatzzyklen für Geräte. Der Markt für landwirtschaftliche Maschinen und Geräte erhält Unterstützung durch EU-finanzierte Smart-Farming-Programme. Die Akzeptanz steigt, wo Betriebe Leitsysteme, Robotik und konstruierte Geräte integrieren. Hersteller erweitern Produktionszentren in der gesamten Region, um den Zugang zu verbessern und die Importabhängigkeit zu verringern. Es unterstützt langfristige Modernisierungsbemühungen in verschiedenen Anbaugebieten.
Asien-Pazifik führt die globale Landschaft mit einem Anteil von fast 34% an, unterstützt durch große landwirtschaftliche Bevölkerungen in China, Indien und Südostasien. Der steigende Nahrungsmittelbedarf veranlasst Landwirte, von manuellen Methoden auf mechanisierte Werkzeuge umzusteigen. Regierungen bieten Subventionen an, um den Kauf von Traktoren, Erntemaschinen und Bewässerungsgeräten zu fördern. Die Region verzeichnet ein schnelles Wachstum bei kleinen und mittelgroßen Betrieben, die Einstiegsmaschinen übernehmen. Nutzer wechseln zu kompakten Traktoren und erschwinglichen Geräten, die für fragmentierte Landbesitze geeignet sind. Der Markt für landwirtschaftliche Maschinen expandiert, da die inländischen Fertigungskapazitäten steigen. Dies beschleunigt den regionalen Einsatz von Maschinen sowohl bei Grundnahrungsmitteln als auch bei hochwertigen Kulturen.
Analyse der Hauptakteure:
- Deere & Company (John Deere)
- AGCO Corporation
- CNH Industrial N.V.
- Kubota Corporation
- CLAAS KGaA mbH
- Mahindra & Mahindra
- Escorts Kubota
- S.T Tillers Tractors Ltd.
- JCB
- Arvind
- Same Deutz-Fahr (SDF Group)
- Vermeer Corporation
Wettbewerbsanalyse:
Der Wettbewerb im Markt für landwirtschaftliche Maschinen konzentriert sich auf technologische Innovation, Produktpalette und globale Vertriebsstärke. Führende Unternehmen wie John Deere, CNH Industrial, AGCO, Kubota und CLAAS investieren in autonome Systeme, elektrische Modelle und intelligente Geräte, um den sich entwickelnden Bedürfnissen der Landwirtschaft gerecht zu werden. Der Markt bewegt sich in Richtung digitaler Ökosysteme, die Maschinen, Sensoren und Cloud-Plattformen für Echtzeit-Entscheidungsunterstützung kombinieren. Hersteller erweitern ihre Händlernetze, um den Service zu verbessern und die Kundenbindung zu stärken. Preisstrategien bleiben in Regionen mit starker Nachfrage nach erschwinglicher Ausrüstung wichtig. Der Markt für landwirtschaftliche Maschinen belohnt Unternehmen, die fortschrittliche Funktionen mit betrieblicher Haltbarkeit in Einklang bringen. Er ermutigt Unternehmen, Partnerschaften, Softwareintegration und lokalisierte Fertigung zu verfolgen, um langfristige Vorteile zu sichern.
Neueste Entwicklungen:
- Im August 2025 kündigte CNH Industrial eine aktualisierte Produktreihe von landwirtschaftlichen Geräten für das Modelljahr 2026 an, darunter neu gestaltete Traktoren von 20 bis über 700 PS mit verbesserten Kabinen, größeren Kraftstofftanks, präzisen KI-Technologien wie agronomischen Sensoren und der FieldOps™-Plattform sowie den Marken New Holland und Case IH.
- Im August 2025 schloss John Deere die vollständige Übernahme von GUSS Automation ab, einem führenden Unternehmen für autonome Sprühgeräte für Obstplantagen und Weinberge, das es einem Bediener ermöglicht, bis zu acht Maschinen über GPS und LiDAR für präzises Sprühen zu überwachen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Maschinentyp, Energiequelle, Anwendung und Funktionalität. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage verstärkt sich in den wichtigsten Anbaugebieten, da landwirtschaftliche Betriebe vernetzte Maschinen einsetzen, um die Betriebsgenauigkeit zu verbessern und Ressourcenverluste zu reduzieren.
- Nutzer wechseln zu autonomen Traktoren, die lange Arbeitszyklen unterstützen und die Abhängigkeit von saisonalen Arbeitskräftemangel begrenzen.
- Elektrische und hybride Modelle gewinnen an Aufmerksamkeit, da Nachhaltigkeitsprogramme Landwirte dazu drängen, sauberere Maschinenflotten zu übernehmen.
- Intelligente Geräte verbreiten sich auf mittelgroßen Betrieben aufgrund des steigenden Interesses an variabler Steuerung und Echtzeit-Bodeninformationen.
- Digitale Serviceplattformen wachsen, da Nutzer prädiktive Wartung und Ferndiagnosen wünschen, um die Maschinenlaufzeit zu schützen.
- Kompakte und erschwingliche Traktoren gewinnen in aufstrebenden Märkten an Zugkraft, wo Kleinbauern nach Mechanisierung streben.
- Die Einführung von Bewässerungsgeräten steigt mit dem zunehmenden Druck, Wasserressourcen durch präzise Liefersysteme zu verwalten.
- Die Aufrüstung von Ernteausrüstungen beschleunigt sich, da landwirtschaftliche Betriebe schnelleren Durchsatz benötigen, um variable Wetterfenster zu bewältigen.
- Partnerschaften zwischen Herstellern und Softwarefirmen nehmen zu, um fortschrittliche Datentools in die Kernmaschinenlinien zu integrieren.
- Globale Produktionsstandorte diversifizieren sich, um Lieferunterbrechungen zu reduzieren und einen schnelleren regionalen Zugang zu Geräten zu unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für landwirtschaftliche Maschinen und Geräte, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für landwirtschaftliche Maschinen und Geräte zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für landwirtschaftliche und Maschinenbaugeräte hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für landwirtschaftliche Maschinen und Geräte antreiben?
Wer sind die führenden Unternehmen im Markt für landwirtschaftliche Maschinen und Geräte?
Welche Region hatte 2025 den größten Anteil am Markt für landwirtschaftliche Maschinen und Geräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 178,315.4 million → forecast year: USD 231,510.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market Drivers
- 3.3 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market Restraints & Challenges
- 3.4 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für landwirtschaftliche und landwirtschaftliche Maschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für landwirtschaftliche und landwirtschaftliche Maschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für landwirtschaftliche und landwirtschaftliche Maschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für landwirtschaftliche und landwirtschaftliche Maschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für landwirtschaftliche und landwirtschaftliche Maschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für landwirtschaftliche und landwirtschaftliche Maschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für landwirtschaftliche und landwirtschaftliche Maschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für landwirtschaftliche und landwirtschaftliche Maschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
