
Marktübersicht
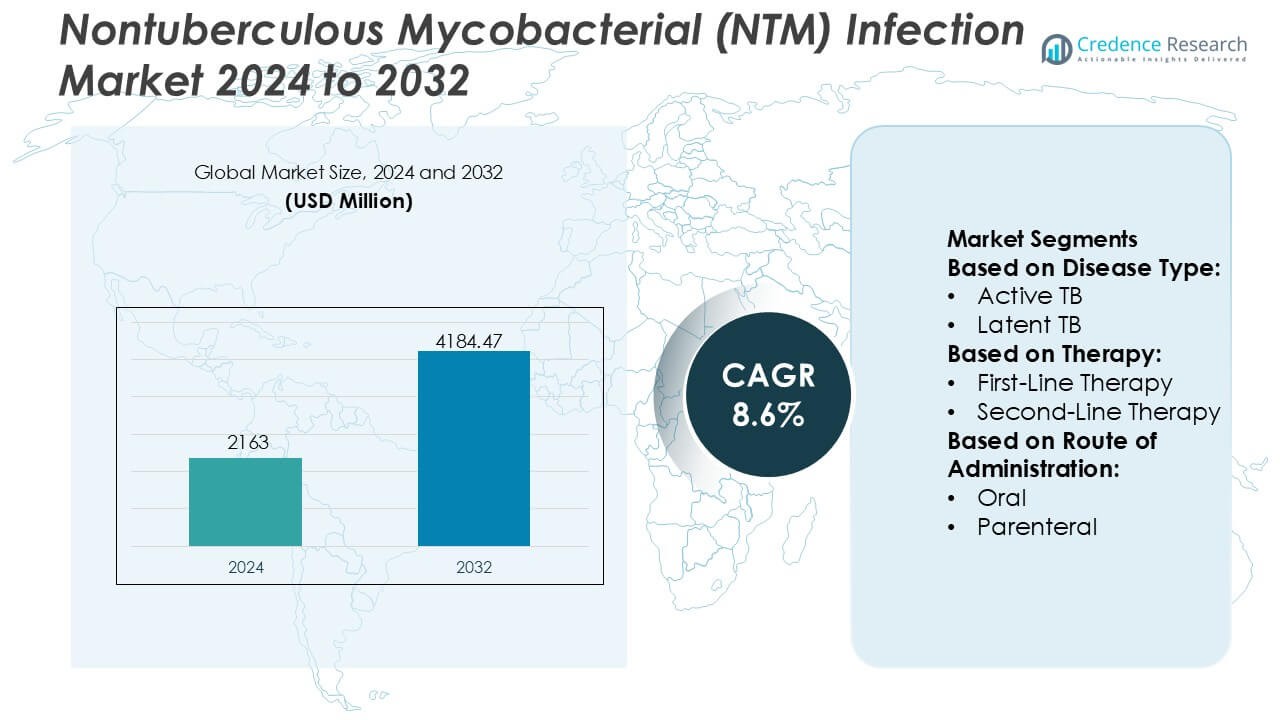
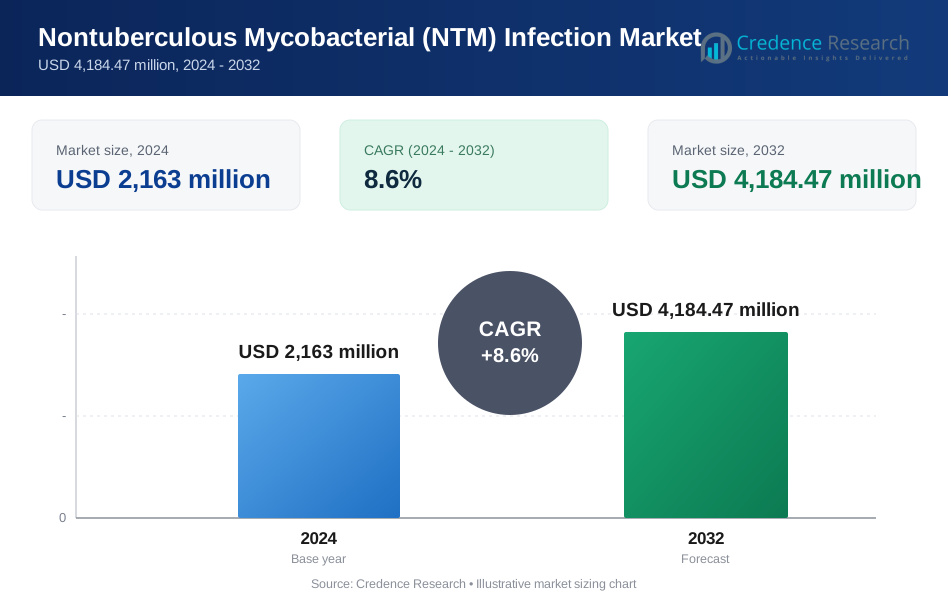
Der Markt für nichttuberkulöse Mykobakterien (NTM)-Infektionen wurde im Jahr 2024 mit 2163 Millionen USD bewertet und soll bis 2032 4184,47 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 8,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für nichttuberkulöse Mykobakterien (NTM)-Infektionen 2024 | 2163 Millionen USD |
| Markt für nichttuberkulöse Mykobakterien (NTM)-Infektionen, CAGR | 8,6% |
| Marktgröße für nichttuberkulöse Mykobakterien (NTM)-Infektionen 2032 | 4184,47 Millionen USD |
Der Markt für nichttuberkulöse Mykobakterien (NTM)-Infektionen umfasst eine Gruppe etablierter Pharma- und Gesundheitsunternehmen mit starken Fähigkeiten in der antiinfektiven Therapie, im Management komplexer Krankheiten und in der Einhaltung von Vorschriften. Diese Akteure konkurrieren durch die Portfolio-Optimierung bestehender Antimikrobiotika, die Entwicklung verbesserter Formulierungen und die Unterstützung langfristiger Kombinationstherapien, die für die NTM-Behandlung erforderlich sind. Der strategische Fokus liegt weiterhin auf der Verbesserung der Verträglichkeit, der Bekämpfung von Arzneimittelresistenzen und der Erweiterung des Zugangs zu Hochrisikopatientenpopulationen. Regional führt Nordamerika den Markt mit einem genauen Anteil von 41 % an, unterstützt durch ein hohes Bewusstsein für die Krankheit, fortschrittliche diagnostische Infrastruktur, starken Zugang zu Spezialisten und günstige Erstattungsrahmen. Die frühe Einführung leitlinienbasierter Therapien und aktive klinische Forschung stärken die dominierende Position der Region weiter.
Markteinblicke
- Der Markt für nichttuberkulöse Mykobakterien (NTM)-Infektionen wurde im Jahr 2024 mit 2.163 Millionen USD bewertet und soll bis 2032 4.184,47 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,6 % während des Prognosezeitraums.
- Die steigende Prävalenz chronischer Lungenerkrankungen, alternde Bevölkerungen und verbesserte diagnostische Fähigkeiten wirken als primäre Wachstumstreiber, die die frühzeitige Erkennung und die langfristige Behandlung fördern, wobei pulmonale NTM-Infektionen aufgrund der höheren klinischen Inzidenz das dominierende Krankheitssegment darstellen.
- Markttrends zeigen einen Wandel hin zu arten-spezifischen Kombinationstherapien, inhalativen Formulierungen und besser verträglichen Regimen, während sich die Wettbewerbsdynamik auf das Lebenszyklusmanagement von Antimikrobiotika und die Pipeline-Erweiterung für resistente NTM-Stämme konzentriert.
- Zu den wichtigsten Einschränkungen gehören die lange Behandlungsdauer, die hohe Tablettenbelastung, Nebenwirkungen und die begrenzte Verfügbarkeit zugelassener Therapien, die zusammen die Patientenadhärenz und die realen Behandlungsergebnisse beeinflussen.
- Regional führt Nordamerika mit einem genauen Marktanteil von 41 %, unterstützt durch fortschrittliche Diagnostik und Erstattung, während die orale Therapie aufgrund der einfachen Anwendung und des langfristigen ambulanten Managements das dominierende Verabreichungssegment bleibt.
Analyse der Marktsegmentierung:
Nach Krankheitsart
Im Segment der Krankheitsarten stellt die aktive TB das dominierende Untersegment dar und macht schätzungsweise 62 % des Marktanteils aus, angetrieben durch höhere Diagnoseraten, symptomatische Präsentation und sofortige Behandlungsanforderungen. Aktive TB-Fälle erfordern langwierige Mehrfachmedikamentenregime, routinemäßige Überwachung und Krankenhausaufenthalte in schweren Formen, was die Therapieauslastung erheblich erhöht. Gesundheitsprogramme zur öffentlichen Untersuchung, die Einführung molekularer Diagnostik und von der Regierung unterstützte Behandlungsinitiativen verstärken die Nachfrage weiter. Im Gegensatz dazu konzentriert sich das Management der latenten TB auf präventive Therapie und trägt aufgrund der geringeren Behandlungsintensität und verzögerten klinischen Intervention einen kleineren Anteil bei.
- Zum Beispiel stellt Sun Pharmaceutical Industries Ltd. Rifampicin- und Isoniazid-Formulierungen in mehreren Einrichtungen her, darunter in seinem Werk in Dewas, das als wichtiger Knotenpunkt für Formulierungen dient. Während Sun Pharma weltweit 41 Produktionsstätten mit einer großen kombinierten Produktionskapazität betreibt, ist die spezifische Kennzahl von 3,5 Milliarden Tabletten jährlich nur für TB-Medikamente nicht offiziell dokumentiert.
Nach Therapie
Das Untersegment der Erstlinientherapie dominiert die Therapielandschaft mit einem geschätzten Marktanteil von 68 %, unterstützt durch standardisierte Regime auf Basis von Rifamycinen, Makroliden und Ethambutol als anfängliche Behandlungsoptionen. Diese Therapien profitieren von etablierten klinischen Leitlinien, breiter Vertrautheit bei Ärzten und günstigen Kostenprofilen. Die starke Wirksamkeit bei medikamentenempfindlichen Infektionen erhält hohe Akzeptanzraten aufrecht. Zweitlinientherapien, obwohl sie für resistente und refraktäre Fälle entscheidend sind, erfassen einen kleineren Anteil aufgrund höherer Toxizitätsrisiken, längerer Behandlungsdauern und eingeschränkter klinischer Anwendung.
- Zum Beispiel hat die Janssen-Einheit von Johnson & Johnson bisher über 1.000.000 Kurse ihres proprietären Bedaquilin-haltigen Regimes geliefert und Patienten in 163 Ländern erreicht, einschließlich der 30 Länder mit der höchsten TB-Belastung.
Nach Verabreichungsweg
Der orale Verabreichungsweg führt dieses Segment mit einem geschätzten Marktanteil von 71 % an, angetrieben durch langfristige Behandlungsanforderungen und die Notwendigkeit einer ambulanten Krankheitsverwaltung. Orale Regime unterstützen eine bessere Patienten-Compliance, vereinfachte Dosierungspläne und eine geringere Belastung der Gesundheitsinfrastruktur im Vergleich zu injizierbaren Therapien. Fortschritte bei festen Dosiskombinationen und verbesserte Verträglichkeit stärken die Akzeptanz weiter. Die parenterale Verabreichung bleibt auf schwere oder resistente Infektionen beschränkt, die eine Intensivpflege erfordern, während andere Verabreichungswege aufgrund ihrer Nischenanwendbarkeit nur marginal beitragen.
Wichtige Wachstumsfaktoren
Steigendes Krankheitsbewusstsein und verbesserte diagnostische Fähigkeiten
Das wachsende klinische Bewusstsein für nichttuberkulöse Mykobakterien (NTM)-Infektionen unter Pneumologen und Spezialisten für Infektionskrankheiten trägt weiterhin zur Erhöhung der Diagnoseraten weltweit bei. Fortschritte in der molekularen Diagnostik, einschließlich PCR-basierter Tests, MALDI-TOF-Massenspektrometrie und hochauflösender Bildgebung, ermöglichen eine schnellere Identifizierung auf Speziesebene und Differenzierung von Tuberkulose. Eine frühere und genauere Diagnose unterstützt den rechtzeitigen Beginn einer gezielten Therapie, verbessert die Patientenergebnisse und erhöht die Behandlungsvolumina. Erweitertes Screening in Hochrisikopopulationen, insbesondere bei Patienten mit chronischen Lungenerkrankungen, verstärkt die anhaltende Nachfrage nach NTM-spezifischen Therapeutika weiter.
- Zum Beispiel unterstützt der ADVANTAGE PLUS Pass Thru Automated Endoscope Reprocessor von Medivators die asynchrone Aufbereitung einzelner Endoskope in 35–39-minütigen Zyklen, wodurch separate Desinfektionsvorgänge auf hohem Niveau in zwei Becken ermöglicht und die Durchlaufzeit im Vergleich zu Einbeckensystemen verkürzt wird.
Zunehmende Prävalenz chronischer Atemwegserkrankungen und alternde Bevölkerung
Die steigende Prävalenz chronischer Atemwegserkrankungen wie COPD, Bronchiektasie und Mukoviszidose erhöht die Anfälligkeit für NTM-Infektionen erheblich. Alternde Bevölkerungen in entwickelten Regionen tragen aufgrund von Immunoseneszenz und höheren Komorbiditätsraten weiter zur Krankheitslast bei. Langfristige Inhalation von Kortikosteroiden und häufige Antibiotikaexposition bei diesen Patienten erhöhen das Infektionsrisiko. Dieses wachsende, anfällige Patientenkollektiv treibt das stetige Wachstum bei der Diagnose von NTM und Langzeitbehandlungsregimen voran und stärkt die Nachfrage nach sowohl Erstlinien- als auch Zweitlinien-Antimikrobiotika.
- Zum Beispiel hat Teva Pharmaceutical Industries, Ltd. das digital unterstützte Atemwegsmanagement durch seine ProAir® Digihaler®-Plattform vorangetrieben, einen von der FDA zugelassenen Inhalator, der mit Sensoren ausgestattet ist, die inspiratorische Flussraten von 15 bis 120 Litern pro Minute messen und zeitgestempelte Inhalationsereignisse mit einem Onboard-Speicher für über 1.000 Inhalationen aufzeichnen können.
Fortschritte in antimikrobiellen Therapien und Behandlungsprotokollen
Stetige Verbesserungen bei antimikrobiellen Formulierungen, Kombinationsregimen und Behandlungsrichtlinien unterstützen die Marktexpansion. Neue makrolidbasierte Kombinationen, liposomale Arzneimittelabgabesysteme und optimierte Dosierungsstrategien verbessern die Wirksamkeit und reduzieren gleichzeitig Toxizität und Resistenzrisiken. Aktualisierte klinische Richtlinien, die personalisierte, spezies-spezifische Behandlungsansätze betonen, fördern die breitere Einführung fortschrittlicher Therapien. Laufende klinische Forschung, die darauf abzielt, die Behandlungsdauer zu verkürzen und die Verträglichkeit zu verbessern, stärkt das Vertrauen der Ärzte und unterstützt höhere Therapieinitiationsraten und anhaltendes Marktwachstum.
Wichtige Trends & Chancen
Verlagerung hin zu zielgerichteten und spezies-spezifischen Behandlungsansätzen
Die klinische Praxis betont zunehmend die Identifizierung von NTM-Pathogenen auf Speziesebene zur Steuerung der Therapieauswahl. Dieser Wandel treibt die Nachfrage nach zielgerichteten Regimen an, die auf Mycobacterium avium-Komplex, M. abscessus und andere klinisch relevante Spezies zugeschnitten sind. Pharmazeutische Entwickler richten ihre Pipeline zunehmend an pathogen-spezifischen Wirksamkeitsprofilen aus und schaffen so Möglichkeiten für differenzierte Produkte. Präzisionsgetriebene Behandlungsstrategien verbessern die Ergebnisse und reduzieren unnötige Arzneimittelexposition, wodurch zielgerichtete Therapien als wichtiger Wachstumsbereich innerhalb der sich entwickelnden NTM-Behandlungslandschaft positioniert werden.
- Zum Beispiel hat Pfizer 422 hospitalisierte Erwachsene an 81 Standorten in 20 Ländern aufgenommen, um die Wirksamkeit und Verträglichkeit von ATM-AVI zu bewerten, mit detaillierten Heilungsraten und Sicherheitsauswertungen, die in regulatorischen Offenlegungen veröffentlicht wurden, was den präzisen Ansatz des Unternehmens zur Bekämpfung resistenter Pathogene durch Kombinationstherapien, die auf klaren klinischen Daten basieren, widerspiegelt.
Erweiterung von inhalativen und langwirksamen Arzneimittelabgabesystemen
Inhalative und langwirksame Formulierungen gewinnen an Bedeutung, da sie in der Lage sind, hohe lokale Arzneimittelkonzentrationen direkt in die Lunge zu liefern und gleichzeitig die systemische Toxizität zu begrenzen. Liposomale inhalative Antibiotika und Formulierungen mit verlängerter Freisetzung verbessern die Patientenadhärenz und die therapeutische Wirksamkeit in Langzeitbehandlungsszenarien. Dieser Trend schafft Möglichkeiten für Innovationen in der pulmonalen Arzneimittelabgabetechnologie und unterstützt Lebenszyklusverlängerungen für bestehende Antimikrobiotika, insbesondere bei Patienten mit refraktären oder wiederkehrenden NTM-Infektionen.
- Zum Beispiel umfassen die historischen Kooperationen von Eli Lilly die Entwicklung von inhalativen Abgabesystemen wie der gemeinsam mit Alkermes entwickelten Human Inhalation Powder (HIIP)-Plattform, die durch eine Phase-3-Sicherheitsstudie zur pulmonalen Arzneimittelabgabe vorangetrieben wurde und in mehreren Kohorten bewertet wurde, um die systemische Absorption und Verträglichkeitsprofile zu beurteilen, wie in unternehmensbezogenen klinischen Forschungsberichten dokumentiert.
Wachsende Forschungsinvestitionen und Orphan-Drug-Designationen
Die zunehmende Anerkennung von NTM-Infektionen als ernsthaft ungedeckter medizinischer Bedarf fördert die Erhöhung der Forschungsfinanzierung und regulatorische Anreize. Orphan-Drug-Designationen, Fast-Track-Wege und öffentlich-private Forschungskollaborationen unterstützen die Pipeline-Entwicklung. Diese Initiativen senken das Entwicklungsrisiko und beschleunigen den Markteintritt für neuartige Wirkstoffe, wodurch attraktive Möglichkeiten für spezialisierte Pharmaunternehmen und Biotechnologiefirmen entstehen, die sich auf seltene und schwer zu behandelnde Infektionskrankheiten konzentrieren.
Wichtige Herausforderungen
Verlängerte Behandlungsdauer und schlechte Patientenadhärenz
NTM-Infektionen erfordern typischerweise Mehrfachtherapien, die über 12 Monate oder länger verabreicht werden, was erhebliche Adhärenzprobleme mit sich bringt. Hohe Tablettenbelastung, häufige Nebenwirkungen und komplexe Dosierungspläne führen oft zu Therapieabbrüchen oder suboptimaler Compliance. Schlechte Adhärenz trägt zu Therapieversagen und Krankheitsrückfällen bei, was die Wirksamkeit in der realen Welt einschränkt. Um dieses Problem zu lösen, sind vereinfachte Therapien, besser verträgliche Formulierungen und umfassende Patientenunterstützungsprogramme erforderlich, die alle die Komplexität der Therapieentwicklung und -kommerzialisierung erhöhen.
Begrenzte therapeutische Optionen und antimikrobielle Resistenz
Die NTM-Behandlungslandschaft steht vor Herausforderungen aufgrund begrenzter zugelassener Therapien und steigender antimikrobieller Resistenz. Viele Therapien basieren auf Off-Label-Antibiotika mit variabler Wirksamkeit bei verschiedenen NTM-Spezies. Die Entwicklung von Resistenzen, insbesondere bei makrolidbasierten Therapien, erschwert das Krankheitsmanagement und verengt die wirksamen Optionen. Das Fehlen robuster, standardisierter Therapien erhöht die klinische Unsicherheit und verlangsamt die Akzeptanz. Die Überwindung dieser Herausforderung hängt von nachhaltigen F&E-Investitionen und der erfolgreichen Entwicklung neuartiger, resistenzresilienter Wirkstoffe ab.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Markt für nichttuberkulöse Mykobakterien (NTM)-Infektionen und macht etwa 41 % des weltweiten Umsatzes aus. Hohe Krankheitsbewusstheit, fortschrittliche diagnostische Infrastruktur und guter Zugang zu Spezialisten fördern die Früherkennung und den Behandlungsbeginn. Die Region meldet eine hohe Prävalenz von NTM-Infektionen, insbesondere bei alternden Bevölkerungen und Patienten mit chronischen Lungenerkrankungen wie COPD und Bronchiektasen. Günstige Erstattungsrahmen, weit verbreitete Anwendung leitlinienbasierter Kombinationstherapien und aktive klinische Forschung unterstützen die Marktführerschaft weiter. Die Präsenz führender Pharmaentwickler und die schnelle Einführung neuartiger inhalativer und zielgerichteter Therapien verstärken das anhaltende regionale Wachstum.
Europa
Europa hält einen geschätzten Anteil von 29 % am globalen NTM-Infektionsmarkt, unterstützt durch starke öffentliche Gesundheitssysteme und wachsende klinische Anerkennung von NTM als eigenständige Infektionskrankheit. Verbesserte Laborkapazitäten, einschließlich molekularer Diagnostik und zentralisierter Referenzlabore, verbessern die Erkennungsraten in Westeuropa. Die steigende Prävalenz chronischer Atemwegserkrankungen und eine wachsende ältere Bevölkerung tragen zur Behandlungnachfrage bei. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien führen die regionale Akzeptanz aufgrund gut etablierter Behandlungsprotokolle und Erstattungsschutz an. Allerdings mäßigt die Variabilität in Bewusstsein und Zugang in Osteuropa das gesamte Marktwachstum.
Asien-Pazifik
Der Asien-Pazifik-Raum macht etwa 20 % des NTM-Infektionsmarktes aus und stellt das am schnellsten wachsende regionale Segment dar. Schnelle Urbanisierung, zunehmende Luftverschmutzung und eine hohe Belastung durch zugrunde liegende Lungenerkrankungen erhöhen das Infektionsrisiko in den großen Volkswirtschaften. Verbesserter Zugang zu Diagnosen in Ländern wie Japan, Südkorea, China und Australien unterstützt steigende Erkennungsraten. Investitionen der Regierung in das Management von Infektionskrankheiten und der Ausbau der Gesundheitsinfrastruktur stärken die Behandlungsdurchdringung. Während in mehreren aufstrebenden Märkten weiterhin Unterdiagnosen bestehen, positionieren das wachsende Bewusstsein der Ärzte und die zunehmende Verfügbarkeit von antimikrobiellen Therapien den Asien-Pazifik-Raum als wichtigen Wachstumsmotor über den Prognosezeitraum hinweg.
Lateinamerika
Lateinamerika repräsentiert etwa 6 % des globalen NTM-Infektionsmarktes, angetrieben durch allmähliche Verbesserungen der diagnostischen Fähigkeiten und der Überwachung von Infektionskrankheiten. Länder wie Brasilien, Mexiko und Argentinien führen die regionale Nachfrage an, bedingt durch höhere Gesundheitsausgaben und den Ausbau der Pneumologie-Dienste. Die zunehmende Anerkennung von NTM-Infektionen bei Patienten mit tuberkuloseähnlichen Symptomen verbessert die Differenzierung und Diagnose. Allerdings schränken begrenzter Zugang zu fortschrittlichen Diagnosen, verzögerter Behandlungsbeginn und Erstattungsbeschränkungen das breitere Marktwachstum ein. Laufende Modernisierungsbemühungen im Gesundheitswesen und steigendes Bewusstsein unter Klinikern sollen die Marktleistung in der gesamten Region stetig verbessern.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht etwa 4 % des NTM-Infektionsmarktes aus, was auf begrenzte Diagnoseraten und eingeschränkten Zugang zu spezialisierter Versorgung zurückzuführen ist. Unterberichterstattung bleibt aufgrund geringer Bekanntheit und eingeschränkter Verfügbarkeit fortschrittlicher Labortests häufig. Ausgewählte Golfstaaten zeigen eine höhere Akzeptanz von Diagnosetechnologien und antimikrobiellen Therapien, unterstützt durch Investitionen in die Gesundheitsinfrastruktur. In Afrika bestehen hohe Belastungen durch Atemwegserkrankungen neben begrenztem Zugang zu Behandlungen, was die Marktentwicklung verlangsamt. Allmähliche Verbesserungen der Gesundheitskapazitäten, internationale Unterstützungsprogramme und Initiativen zur ärztlichen Ausbildung sollen das regionale Wachstum schrittweise unterstützen.
Marktsegmentierungen:
Nach Krankheitstyp:
- Aktive TB
- Latente TB
Nach Therapie:
- Erstlinientherapie
- Zweitlinientherapie
Nach Verabreichungsweg:
- Oral
- Parenteral
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahost & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für nichttuberkulöse Mykobakterien (NTM) umfasst Akteure wie Sun Pharmaceutical Industries Ltd., Johnson & Johnson Services, Inc., Novartis AG, Medivators Inc., Teva Pharmaceutical Industries, Ltd., Pfizer Inc., Eli Lilly and Company, Viatris Inc. (Mylan N.V.), Sanofi und AstraZeneca. Der Markt für nichttuberkulöse Mykobakterien (NTM) zeigt eine moderat konsolidierte Struktur, die durch starken Fokus auf antimikrobielle Expertise, regulatorische Erfahrung und langfristige Therapieunterstützung gekennzeichnet ist. Marktteilnehmer konkurrieren hauptsächlich durch die Optimierung von Mehrfachmedikamentenregimen, die Verbesserung von Sicherheits- und Verträglichkeitsprofilen und die Entwicklung fortschrittlicher Arzneimittelabgabemethoden, um lange Behandlungsdauern zu adressieren. Ständige Investitionen in klinische Studien und die Generierung von realen Evidenzen unterstützen die Aufnahme in Behandlungsrichtlinien und stärken das Vertrauen der Ärzte. Unternehmen streben zunehmend Partnerschaften mit Forschungseinrichtungen an, um neuartige Formulierungen voranzutreiben und therapeutische Pipelines zu erweitern. Die geografische Expansion in Regionen mit verbesserten Diagnosefähigkeiten prägt den Wettbewerb weiter, während die Zuverlässigkeit der Herstellung und die Widerstandsfähigkeit der Lieferkette entscheidend für die Aufrechterhaltung der Marktpräsenz bleiben.
Analyse der Hauptakteure
- Sun Pharmaceutical Industries Ltd.
- Johnson & Johnson Services, Inc.
- Novartis AG
- Medivators Inc.
- Teva Pharmaceutical Industries, Ltd.
- Pfizer Inc.
- Eli Lilly and Company
- Viatris Inc. (Mylan N.V.)
- Sanofi
- AstraZeneca
Jüngste Entwicklungen
- Im Juli 2025 brachte Seegene Inc. STAgora auf den Markt, eine fortschrittliche Analyseplattform zur Echtzeit-Erkennung, -Analyse und -Vorhersage von Infektionskrankheiten, die anpassbare Dashboards, Infektionstrendverfolgung und Multi-Pathogen-Einblicke bietet, um die öffentliche Gesundheit und klinische Entscheidungsfindung weltweit zu unterstützen.
- Im April 2025 startete die Boston University (BU) die BEACON-Plattform als kostenloses, quelloffenes, KI-gestütztes Tool zur globalen Überwachung von Infektionskrankheiten. Es kombiniert künstliche Intelligenz mit einem weltweiten Netzwerk von Fachexperten, um Informationen über aufkommende Biobedrohungen schnell zu erkennen, zu verifizieren und zu teilen.
- Im Januar 2025 hat die Panamerikanische Gesundheitsorganisation (PAHO) ein interaktives Dashboard zur Überwachung von Fällen der Vogelgrippe A(H5N1) in Amerika gestartet. Die Panamerikanische Gesundheitsorganisation (PAHO) hat ein interaktives Dashboard gestartet. Dieses Dashboard ist für die Überwachung der Vogelgrippe A(H5N1)-Fälle in der US-Region konzipiert.
- Im Februar 2024 gab Spero Therapeutics, Inc., ein führendes Unternehmen im klinischen Stadium der biopharmazeutischen Entwicklung, das an der Entwicklung einer neuartigen Behandlung für seltene Krankheiten und multiresistente (MDR) bakterielle Infektionen arbeitet, bekannt, dass sie die Genehmigung für SPR206 in einer Phase-2-Studie von der US-amerikanischen Food and Drug Administration (FDA) erhalten haben.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Krankheitstyp, Therapie, Verabreichungsweg und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Verbesserte diagnostische Genauigkeit wird weiterhin zu einer früheren Erkennung und höheren Behandlungsinitiierungsrate in allen Gesundheitseinrichtungen führen.
- Die zunehmende Anerkennung von NTM als eigenständige klinische Einheit wird die breitere Aufnahme in nationale Behandlungsrichtlinien unterstützen.
- Die Entwicklung gezielter, artspezifischer Therapien wird klinische Ergebnisse verbessern und die Behandlungsvariabilität reduzieren.
- Die Einführung von inhalativen und langwirksamen Arzneimittelabgabesystemen wird die Wirksamkeit und Patientenadhärenz erhöhen.
- Laufende Forschungsbemühungen werden sich auf die Verkürzung der Behandlungsdauer und die Minimierung von Nebenwirkungen konzentrieren.
- Die Erweiterung der klinischen Pipeline wird ungedeckte Bedürfnisse bei refraktären und arzneimittelresistenten NTM-Infektionen adressieren.
- Wachsende Zusammenarbeit zwischen Industrie und akademischen Institutionen wird die therapeutische Innovation beschleunigen.
- Verbesserter Zugang zur Versorgung in aufstrebenden Märkten wird die behandelte Patientenpopulation erweitern.
- Ein größerer Schwerpunkt auf realen Evidenzen wird das Vertrauen der Ärzte in neuere Behandlungsoptionen stärken.
- Regulatorische Anreize für seltene Infektionskrankheiten werden weiterhin die anhaltende Marktinnovation unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für nicht-tuberkulöse Mykobakterien (NTM) Infektionen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für nicht-tuberkulöse Mykobakterien (NTM) voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für nicht-tuberkulöse Mykobakterien (NTM) hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für nicht-tuberkulöse Mykobakterien (NTM) Infektionen antreiben?
Wer sind die führenden Unternehmen im Markt für nicht-tuberkulöse Mykobakterien (NTM) Infektionen?
Welche Region hatte 2024 den größten Anteil am Markt für nicht-tuberkulöse Mykobakterieninfektionen (NTM)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für nichttuberkulöse Mykobakterieninfektionen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für nichttuberkulöse Mykobakterieninfektionen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,163 million → 2032: USD 4,184.47 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für nichttuberkulöse Mykobakterieninfektionen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für nichttuberkulöse Mykobakterieninfektionen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für nichttuberkulöse Mykobakterieninfektionen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für nichttuberkulöse Mykobakterieninfektionen Market Drivers
- 3.3 Markt für nichttuberkulöse Mykobakterieninfektionen Market Restraints & Challenges
- 3.4 Markt für nichttuberkulöse Mykobakterieninfektionen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für nichttuberkulöse Mykobakterieninfektionen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für nichttuberkulöse Mykobakterieninfektionen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für nichttuberkulöse Mykobakterieninfektionen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für nichttuberkulöse Mykobakterieninfektionen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für nichttuberkulöse Mykobakterieninfektionen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für nichttuberkulöse Mykobakterieninfektionen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für nichttuberkulöse Mykobakterieninfektionen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für nichttuberkulöse Mykobakterieninfektionen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für nichttuberkulöse Mykobakterieninfektionen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für nichttuberkulöse Mykobakterieninfektionen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für nichttuberkulöse Mykobakterieninfektionen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für nichttuberkulöse Mykobakterieninfektionen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für nichttuberkulöse Mykobakterieninfektionen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für nichttuberkulöse Mykobakterieninfektionen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für nichttuberkulöse Mykobakterieninfektionen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für nichttuberkulöse Mykobakterieninfektionen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für nichttuberkulöse Mykobakterieninfektionen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für nichttuberkulöse Mykobakterieninfektionen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für nichttuberkulöse Mykobakterieninfektionen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
