
Marktübersicht zur Pestiziderkennung
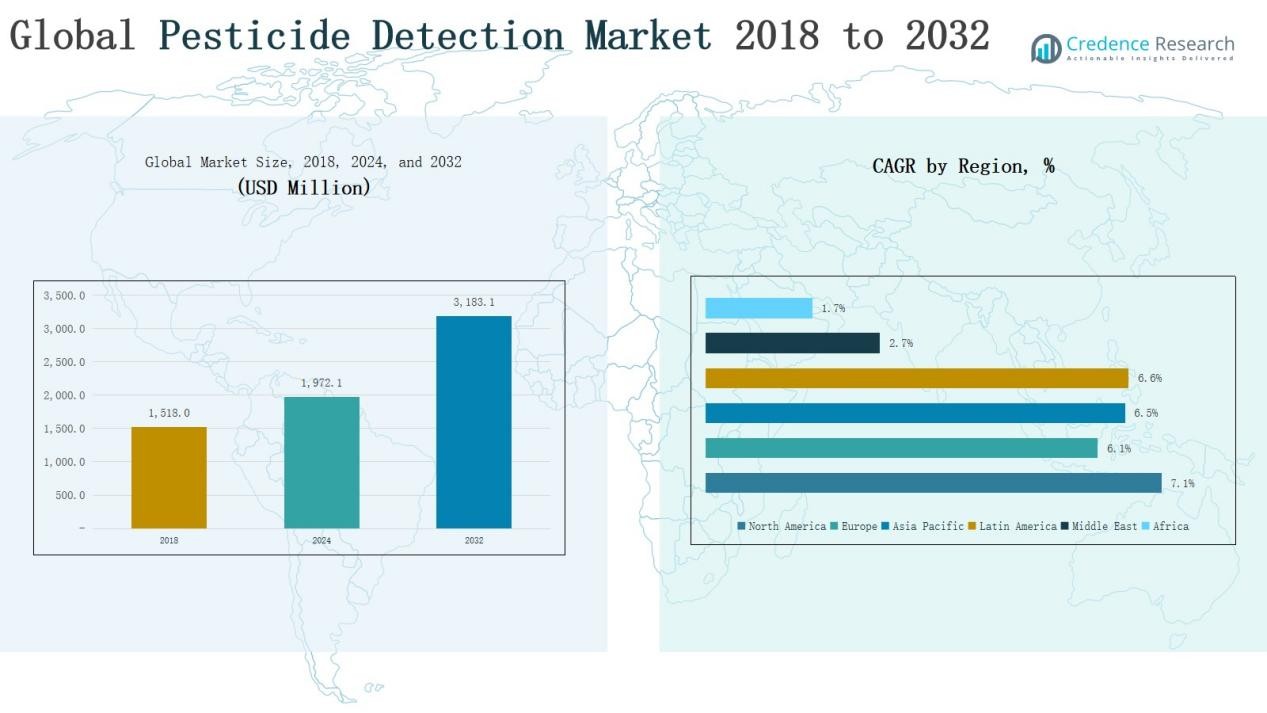
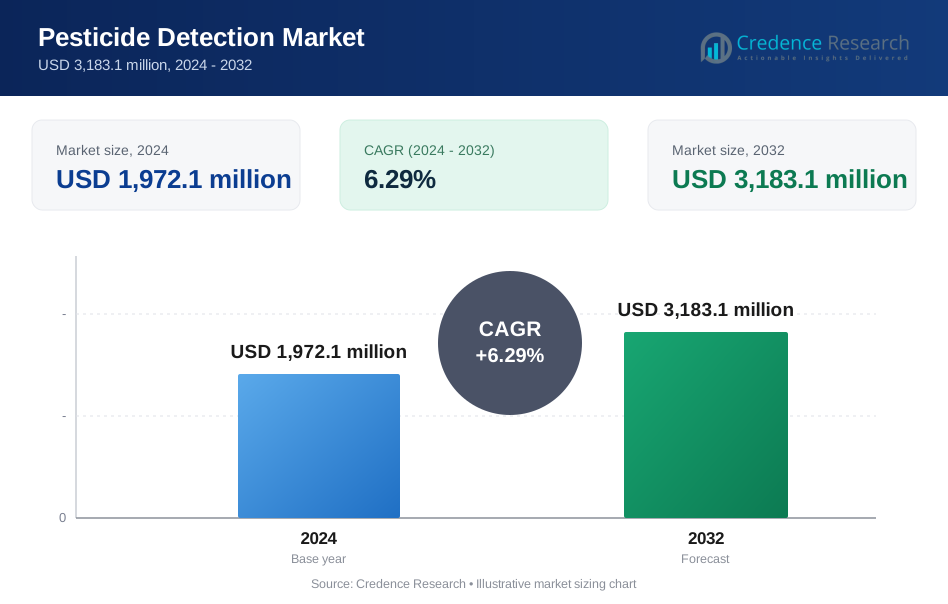
Der globale Markt für Pestiziderkennung wurde 2018 auf 1.518,0 Millionen USD geschätzt, stieg 2024 auf 1.972,1 Millionen USD und wird voraussichtlich bis 2032 3.183,1 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,29 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Pestiziderkennung 2024 | 1.972,1 Millionen USD |
| Markt für Pestiziderkennung, CAGR | 6,29% |
| Marktgröße für Pestiziderkennung 2032 | 3.183,1 Millionen USD |
Der globale Markt für Pestiziderkennung wird von großen Akteuren wie Thermo Fisher Scientific Inc., Agilent Technologies, Shimadzu Corporation, Waters Corporation, PerkinElmer Inc., SGS SA, Sciex, Renka Bio, Equinox Lab und Spensa Karlabs angetrieben. Diese Unternehmen führen durch Innovationen in der Chromatographie, Spektroskopie und biosensorbasierten Erkennungstechnologien und bieten hochpräzise Lösungen für Lebensmittelsicherheit und Umweltüberwachung. Strategische Kooperationen, Produktdiversifizierung und technologische Fortschritte stärken ihre globale Präsenz. Nordamerika erwies sich 2024 als führende Region mit einem Marktanteil von 33 %, unterstützt durch robuste regulatorische Rahmenbedingungen, fortschrittliche Testinfrastrukturen und starke Nachfrage von analytischen Laboren.
Einblicke in den Markt für Pestiziderkennung
- Der globale Markt für Pestiziderkennung wurde 2024 auf 1.972,1 Millionen USD geschätzt und wird voraussichtlich bis 2032 3.183,1 Millionen USD erreichen, mit einer CAGR von 6,29 %.
- Chromatographiebasierte Technologie dominierte mit einem Anteil von 42 % im Jahr 2024, angetrieben durch ihre Präzision, Reproduzierbarkeit und Kompatibilität über mehrere Anwendungen zur Pestiziderkennung hinweg.
- Lebensmittel- und Getränkemuster führten den Markt mit einem Anteil von 46 % an, unterstützt durch strenge Sicherheitsvorschriften und fortschrittliche Mehrfachrückstandsanalysetechniken.
- Umwelttestlabore machten einen Anteil von 38 % aus, unterstützt durch starke Nachfrage nach Umweltverschmutzungskontrolle und Überwachung der Einhaltung von Vorschriften.
- Nordamerika führte den globalen Markt mit einem Anteil von 33 % im Jahr 2024 an, angetrieben durch FDA- und EPA-Vorschriften, fortschrittliche analytische Infrastrukturen und hohe Akzeptanz von Testtechnologien.
Einblicke in Marktsegmente zur Pestiziderkennung
Nach Technologie:
Chromatographiebasierte Technologie dominierte den globalen Markt für Pestiziderkennung im Jahr 2024 mit einem Anteil von 42 %. Ihre Präzision, Reproduzierbarkeit und Kompatibilität mit mehreren Pestizidklassen machen sie zur bevorzugten Wahl in Testlaboren. Hochleistungsflüssigkeitschromatographie (HPLC) und Gaschromatographie (GC) bleiben wichtige Werkzeuge für die Einhaltung von Vorschriften und die Erkennung von Spuren. Wachsende Investitionen in fortschrittliche Säulenmaterialien und automatisierte Systeme stärken weiterhin die Akzeptanz in Umwelt- und Lebensmittelsicherheitsanwendungen und unterstützen den technologischen Fortschritt des Marktes insgesamt.
- Zum Beispiel brachte die Shimadzu Corporation das Nexera UC Hybrid-SFC-HPLC-System auf den Markt, das eine schnellere Trennung von Pestizidrückständen in komplexen Lebensmittelmatrizen ermöglicht.
Nach Probe:
Lebensmittel- und Getränkemuster machten 2024 mit 46 % den größten Marktanteil aus, angetrieben durch strenge globale Lebensmittelsicherheitsstandards und ein erhöhtes Verbraucherbewusstsein für Pestizidrückstände. Regulierungsbehörden wie die FDA und EFSA setzen strenge Grenzwerte durch, was die Nachfrage nach zuverlässiger Rückstandsüberwachung in verarbeiteten Lebensmitteln, Obst und Gemüse steigert. Fortschritte in der Mehrfachrückstandsanalyse und tragbare Testkits verbessern die Echtzeit-Erkennungsmöglichkeiten an Produktions- und Vertriebsstellen.
- Zum Beispiel brachte Shimadzu sein LC/MS-2050-System auf den Markt, das die gleichzeitige Erkennung von über 500 Pestizidrückständen in Obst- und Gemüsechargen für europäische Exporteure ermöglicht.
Nach Endbenutzer:
Umweltprüfungslabore führten den Markt im Jahr 2024 mit einem Anteil von 38 % an, was auf ihre entscheidende Rolle bei der Einhaltung von Vorschriften, der Überwachung von Kontaminationen und der Bekämpfung von Umweltverschmutzung zurückzuführen ist. Der Anstieg von Umweltüberwachungsprogrammen und Wasserqualitätsbewertungen hat die Nachfrage nach analytischen Dienstleistungen erheblich gesteigert. Fortschrittliche Labore übernehmen zunehmend integrierte Biosensor- und Spektroskopie-Tools, um die Erkennungseffizienz zu verbessern und die Analysezeit zu verkürzen, was eine schnelle und genaue Identifizierung von Pestiziden in verschiedenen Ökosystemen unterstützt.
Wichtige Wachstumstreiber
Steigende Lebensmittelsicherheitsvorschriften
Strenge globale Vorschriften zu Pestizidrückstandsgrenzen treiben die Notwendigkeit für fortschrittliche Erkennungssysteme an. Agenturen wie die FDA, EFSA und WHO setzen strikte Einhaltung durch, um die Lebensmittelqualität und die Sicherheit der Verbraucher zu gewährleisten. Dieser regulatorische Druck zwingt Lebensmittelhersteller und Testlabore, hochpräzise Analysetools wie Chromatographie und Spektroskopie einzusetzen. Wachsende Exportstandards und internationale Handelsanforderungen beschleunigen weiter den Einsatz von Pestiziderkennungstechnologien in den Bereichen Lebensmittel, Landwirtschaft und Umwelt.
- Zum Beispiel stellte Thermo Fisher Scientific die TSQ 9610 GC-MS/MS-Plattform vor, die für Lebensmittelsicherheitslabore entwickelt wurde, um die aktualisierten FDA-Rückstandsgrenzen bei der Prüfung von verarbeitetem Obst und Gemüse einzuhalten.
Technologische Fortschritte in Erkennungsmethoden
Kontinuierliche Innovationen in der analytischen Chemie und Biosensortechnologie treiben die Marktexpansion voran. Moderne Detektionssysteme liefern jetzt schnellere Ergebnisse, verbesserte Genauigkeit und niedrigere Nachweisgrenzen. Die Integration von Automatisierung, Mikrofluidik und KI-basierter Dateninterpretation steigert die Effizienz in Labor- und Vor-Ort-Anwendungen. Diese Fortschritte reduzieren die Testzeit und -kosten, während sie ein Multi-Rückstands-Screening ermöglichen, was sie für die Einhaltung von Vorschriften und das Echtzeit-Monitoring in Branchen wie Lebensmittelsicherheit und Umweltmanagement unverzichtbar macht.
- Zum Beispiel hat Agilent Technologies sein 7800 ICP-MS-System mit fortschrittlichen Multi-Rückstands-Screening-Fähigkeiten aktualisiert, sodass Umweltlabore gleichzeitig über 60 Spurenelemente in Wasserproben mit Nachweisgrenzen unter 0,1 ppb nachweisen können.
Wachstum in der landwirtschaftlichen und umweltbezogenen Überwachung
Die steigende landwirtschaftliche Produktion und der weltweit zunehmende Einsatz von Pestiziden schaffen eine starke Nachfrage nach Überwachungslösungen. Umweltbehörden und landwirtschaftliche Forschungsinstitute investieren zunehmend in fortschrittliche Detektionstechnologien, um Boden-, Wasser- und Erntekontaminationen zu bewerten. Dieses Wachstum wird weiter durch Nachhaltigkeitsinitiativen und umweltfreundliche Anbaumethoden unterstützt, die die Rückverfolgbarkeit von Pestiziden und die Kontrolle von Verschmutzungen betonen. Der Trend stärkt Partnerschaften zwischen Technologieanbietern, Regierungen und Laboren zur Entwicklung umfassender Überwachungsrahmenwerke.
Wichtige Trends & Chancen
Einführung tragbarer und Echtzeit-Detektionsgeräte
Tragbare Pestizidanalysegeräte und Hand-Biosensoren revolutionieren die feldbasierte Prüfung. Diese Werkzeuge ermöglichen eine schnelle Vor-Ort-Erkennung mit minimaler Probenvorbereitung und verbessern die Entscheidungsfindung in der landwirtschaftlichen und umweltbezogenen Überwachung. Die steigende Nachfrage aus Entwicklungsländern, in denen die Laborinfrastruktur begrenzt ist, stellt eine bedeutende Wachstumschance dar. Die Integration von drahtloser Konnektivität und Datenanalyse verbessert weiter die Rückverfolgbarkeit und Berichtsgenauigkeit entlang der Lieferketten.
- Zum Beispiel bietet Agilent Technologies tragbare Pestizidanalysegeräte an, die weltweit für die Echtzeit-Feldanalyse verwendet werden, sodass Landwirte die Kontaminationsniveaus sofort bewerten können.
Zunehmende Nutzung von biosensorbasierten Technologien
Die biosensorbasierte Pestiziderkennung gewinnt aufgrund ihrer Geschwindigkeit, Selektivität und niedrigen Kosten an Bedeutung. Diese Systeme nutzen biologische Elemente wie Enzyme und Antikörper für die empfindliche Rückstandsdetektion. Ihre miniaturisierten und benutzerfreundlichen Designs machen sie ideal für Point-of-Care- und Feldtests. Steigende Forschungsinvestitionen und Kooperationen zwischen akademischen Institutionen und Biotech-Unternehmen erweitern den Anwendungsspielraum von Biosensoren in der Lebensmittelsicherheit, Umweltgesundheit und Wasserqualitätsbewertung.
- Zum Beispiel haben Forscher der Iowa State University einen flexiblen, wegwerfbaren Graphen-Tinten-Biosensor entwickelt, der Pestizide im Boden innerhalb von Minuten nachweisen kann.
Wichtige Herausforderungen
Hohe Kosten für fortschrittliche analytische Instrumente
Hochentwickelte Technologien wie LC-MS/MS und GC-MS erfordern erhebliche Kapitalinvestitionen und Wartung. Diese Kosten schränken die Einführung in kleinen Laboren und in Entwicklungsländern ein. Der Bedarf an qualifizierten Bedienern erhöht die Betriebskosten weiter. Diese wirtschaftliche Hürde verlangsamt die weit verbreitete Technologieverbreitung, insbesondere in kostenempfindlichen Landwirtschafts- und Lebensmittelverarbeitungssektoren, die auf kostengünstige Testlösungen angewiesen sind.
Komplexität der Mehrfachrückstandsdetektion
Die gleichzeitige Erkennung mehrerer Pestizidrückstände bleibt technisch anspruchsvoll. Variationen in chemischen Strukturen, Konzentrationen und Matrizes erfordern komplexe Probenvorbereitung und Kalibrierung. Trotz Fortschritten in analytischen Methoden ist es schwierig, eine gleichbleibende Genauigkeit über verschiedene Pestizidklassen hinweg sicherzustellen. Diese Komplexität führt oft zu längeren Testzyklen und begrenzt den Durchsatz in Hochvolumenlaboren, was Effizienz und Skalierbarkeit beeinträchtigt.
Begrenzte Infrastruktur in Entwicklungsländern
Entwicklungsländer stehen vor erheblichen Lücken in der Testinfrastruktur, bei geschultem Personal und Qualitätskontrollrahmen. Viele Regionen fehlen akkreditierte Labore und moderne Ausrüstung, die für eine zuverlässige Pestizidanalyse notwendig sind. Schwache behördliche Durchsetzung und geringes Bewusstsein unter Landwirten behindern das Marktwachstum weiter. Die Bewältigung dieser Hindernisse erfordert öffentlich-private Partnerschaften und Investitionen in die Modernisierung von Laboren, Kapazitätsaufbau und erschwingliche tragbare Detektionssysteme.
Regionale Analyse
Nordamerika
Der nordamerikanische Markt für Pestizidnachweis wurde 2018 auf 489,6 Millionen USD geschätzt, stieg auf 653,8 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 1.052,3 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,7 %. Die Region hielt 2024 einen Anteil von 33 %, angetrieben durch strenge regulatorische Durchsetzung durch die FDA und EPA sowie die Präsenz großer Anbieter von Analysetechnologien. Starke Nachfrage von Lebensmittellaboren und Umweltprüflaboren, gepaart mit fortschrittlichen Forschungskapazitäten und staatlich unterstützten Überwachungsinitiativen, treibt das Marktwachstum in den Vereinigten Staaten und Kanada voran.
Europa
Europa hatte 2024 einen Marktanteil von 28 %, wobei der Markt von 425,0 Millionen USD im Jahr 2018 auf 552,2 Millionen USD im Jahr 2024 wuchs und voraussichtlich bis 2032 873,0 Millionen USD erreichen wird, mit einer CAGR von 6,1 %. Das Wachstum wird hauptsächlich durch strenge Pestizidrückstandslimits der Europäischen Behörde für Lebensmittelsicherheit (EFSA) und wachsende Investitionen in die Infrastruktur zur Lebensmittelqualitätskontrolle unterstützt. Die weit verbreitete Einführung von Chromatographie- und biosensorbasierten Methoden in Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich verbessert die Rückverfolgbarkeit und die Einhaltung von Vorschriften in der Lebensmittel- und Landwirtschaftsindustrie.
Asien-Pazifik
Der asiatisch-pazifische Raum entwickelte sich als der am schnellsten wachsende regionale Markt und erreichte 2024 einen Anteil von 25%. Er wurde 2018 mit 379,5 Millionen USD bewertet, stieg bis 2024 auf 493,0 Millionen USD und soll bis 2032 889,3 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,7%. Das Wachstum wird durch den zunehmenden Einsatz von Pestiziden in der Landwirtschaft, das steigende Bewusstsein für Lebensmittelkontamination und die Ausweitung staatlich geführter Überwachungsprogramme angetrieben. Die rasche Urbanisierung sowie Fortschritte in tragbaren Erkennungstechnologien fördern die Akzeptanz in wichtigen Märkten wie China, Japan, Indien und Südkorea.
Lateinamerika
Der Pestiziderkennungsmarkt in Lateinamerika hielt 2024 einen Anteil von 8%, wobei die Werte von 121,4 Millionen USD im Jahr 2018 auf 157,8 Millionen USD im Jahr 2024 stiegen und bis 2032 voraussichtlich 245,6 Millionen USD erreichen werden, mit einer CAGR von 5,6%. Das Marktwachstum wird durch steigende landwirtschaftliche Exporte, strengere Rückstandsregelungen und den wachsenden Einsatz analytischer Technologien in Brasilien und Argentinien unterstützt. Die Einführung kostengünstiger und schneller Testlösungen nimmt zu, unterstützt durch Kooperationen zwischen Regierungsbehörden und privaten Laboren, die sich auf die Verbesserung der Lebensmittelsicherheitsvorschriften konzentrieren.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte 2024 zusammen einen Anteil von 6% aus. Der Markt wuchs von 102,5 Millionen USD im Jahr 2018 auf 115,3 Millionen USD im Jahr 2024 und soll bis 2032 123,0 Millionen USD erreichen, mit einer CAGR von 5,1%. Das Wachstum wird durch den zunehmenden staatlichen Fokus auf Wasser- und Bodentests, das steigende Bewusstsein für Pestizidkontamination und die Ausweitung von Labornetzwerken angetrieben. Allerdings stellen begrenzte Infrastruktur und hohe Gerätekosten weiterhin eine Herausforderung für die weitverbreitete Akzeptanz dar, insbesondere in afrikanischen Ländern, wo tragbare und biosensorbasierte Lösungen ein wachsendes Potenzial zeigen.
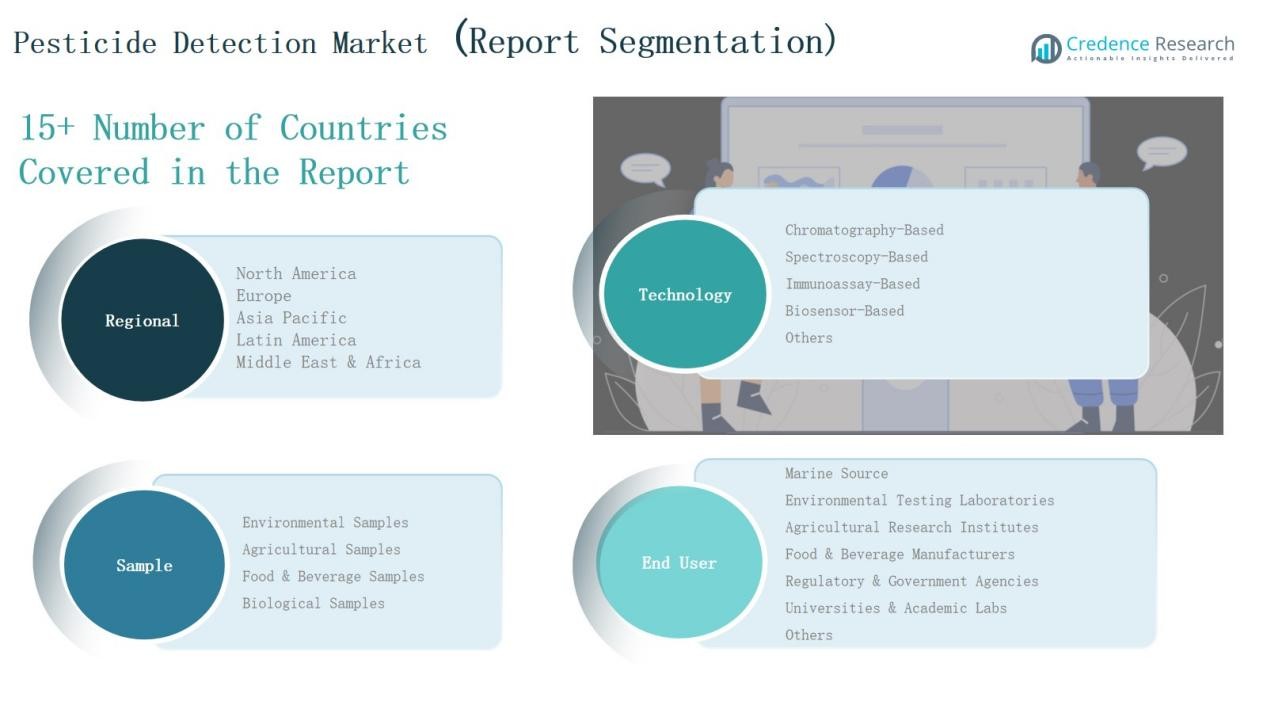
Segmentierungen des Pestiziderkennungsmarktes:
Nach Technologie:
- Chromatographiebasiert
- Spektroskopiebasiert
- Immunoassay-basiert
- Biosensorbasiert
- Andere
Nach Probe:
- Umweltproben
- Landwirtschaftliche Proben
- Lebensmittel- & Getränkeproben
- Biologische Proben
Nach Endbenutzer:
- Marine Quelle
- Umwelttestlabore
- Landwirtschaftliche Forschungsinstitute
- Lebensmittel- & Getränkehersteller
- Regulierungs- & Regierungsbehörden
- Universitäten & Akademische Labore
- Andere
Nach Region:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas

Wettbewerbslandschaft
Der globale Markt für Pestiziderkennung ist mäßig fragmentiert und umfasst eine Mischung aus multinationalen Konzernen und regionalen Analysedienstleistern. Führende Akteure wie Thermo Fisher Scientific Inc., Agilent Technologies, Shimadzu Corporation, Waters Corporation, PerkinElmer Inc., SGS SA, Sciex und Renka Bio dominieren durch fortschrittliche Detektionsinstrumente, Chromatographiesysteme und Biosensortechnologien. Diese Unternehmen konzentrieren sich darauf, Präzision, Automatisierung und Mehrfachrückstandsfähigkeiten zu verbessern, um den sich entwickelnden Lebensmittelsicherheitsvorschriften gerecht zu werden. Strategische Partnerschaften, Fusionen und Investitionen in Forschung und Entwicklung stärken ihre technologischen Portfolios und globalen Vertriebsnetze. Regionale Labore und Nischenunternehmen wie Equinox Lab und Spensa Karlabs tragen durch spezialisierte Testdienstleistungen und tragbare Analyselösungen bei. Nachhaltigkeitsinitiativen, kostengünstige Biosensoren und KI-basierte Analysetools gestalten den Wettbewerb neu und treiben Innovationen in Richtung schnellerer und zuverlässigerer Detektionsmethoden voran. Insgesamt nimmt der Wettbewerb zu, da Unternehmen in aufstrebenden Märkten expandieren, benutzerfreundliche Geräte entwickeln und integrierte digitale Lösungen für die Echtzeitüberwachung von Pestizidrückständen verfolgen.
Hauptakteure
- SGS SA
- Renka Bio
- Sciex
- Equinox Lab
- Agilent Technologies
- PerkinElmer Inc.
- Shimadzu Corporation
- Waters Corporation
- Thermo Fisher Scientific Inc.
- Spensa Karlabs
Neueste Entwicklungen
- Im Oktober 2024 stellte die Harbin Medical University eine SERS-Bildgebungstechnik vor, die eine ultrasensitive, nichtinvasive Erkennung von Pestizidrückständen in Nutzpflanzen ermöglicht.
- Im Oktober 2025 ging Syngenta eine Partnerschaft mit Taranis ein, um KI-gestützte Plattformen für die Pflanzenintelligenz zu verbessern, die die Anwendung von Pestiziden und die Überwachung von Rückständen unterstützen.
- Im Oktober 2025 kündigte Corteva die Trennung seiner Saatgut- und Pestiziddivisionen in zwei börsennotierte Einheiten an, um den operativen Fokus und die Effizienz zu verbessern.
- Im Juli 2025 schloss Mérieux NutriSciences die Übernahme der Lebensmitteltätigkeiten von Bureau Veritas in Ecuador ab und erweiterte damit sein globales Netzwerk für Lebensmittelsicherheit und Rückstandstests.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Probe, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach schnellen und tragbaren Geräten zur Pestiziderkennung wird weltweit weiter steigen.
- Die Integration von KI und maschinellem Lernen wird die Datenpräzision und Rückstandsprognose verbessern.
- Biosensorbasierte Systeme werden für Vor-Ort- und kostengünstige Tests stark angenommen werden.
- Wachsende regulatorische Durchsetzung wird die Testfrequenz in den Lebensmittelversorgungsketten erhöhen.
- Die Erweiterung zertifizierter Labore in Entwicklungsländern wird die regionale Überwachungskapazität stärken.
- Automatisierung und Robotik werden den Durchsatz in großangelegten Testeinrichtungen verbessern.
- Partnerschaften zwischen Regierungen und privaten Unternehmen werden die Technologieentwicklung und das Bewusstsein fördern.
- Cloud-basierte Berichtssysteme werden den Austausch von Ergebnissen und die regulatorische Dokumentation vereinfachen.
- Die Nachfrage von Umweltbehörden nach Boden- und Wassertests wird erheblich zunehmen.
- Kontinuierliche F&E-Investitionen werden Innovationen in Richtung schnellerer, empfindlicherer und umweltfreundlicherer Erkennungstechnologien vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Pestizidentdeckungsmarkt und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für Pestizidentdeckung voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des globalen Marktes für Pestizidentdeckung hatte 2024 den größten Anteil?
Wer sind die führenden Unternehmen im globalen Markt für Pestizidentdeckung?
Welche Region hatte 2024 den größten Anteil am globalen Markt für Pestizidentdeckung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Pestizidnachweis Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Pestizidnachweis Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,972.1 million → 2032: USD 3,183.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Pestizidnachweis Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Pestizidnachweis Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Pestizidnachweis Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Pestizidnachweis Market Drivers
- 3.3 Markt für Pestizidnachweis Market Restraints & Challenges
- 3.4 Markt für Pestizidnachweis Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Pestizidnachweis Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Pestizidnachweis Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Pestizidnachweis category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Pestizidnachweis Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Pestizidnachweis Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Pestizidnachweis market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Pestizidnachweis Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Pestizidnachweis Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Pestizidnachweis Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Pestizidnachweis (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Pestizidnachweis Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Pestizidnachweis Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Pestizidnachweis Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Pestizidnachweis Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Pestizidnachweis Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Pestizidnachweis Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Pestizidnachweis Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Pestizidnachweis Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Pestizidnachweis Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
