
Marktübersicht
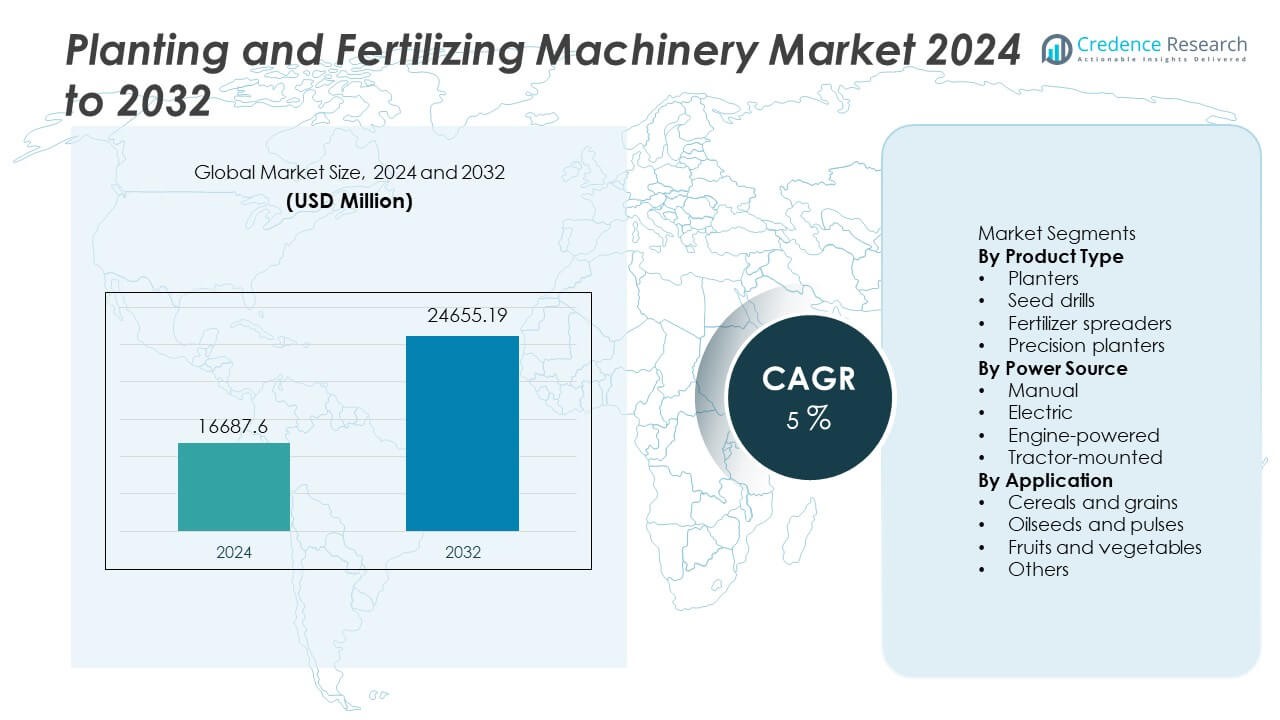
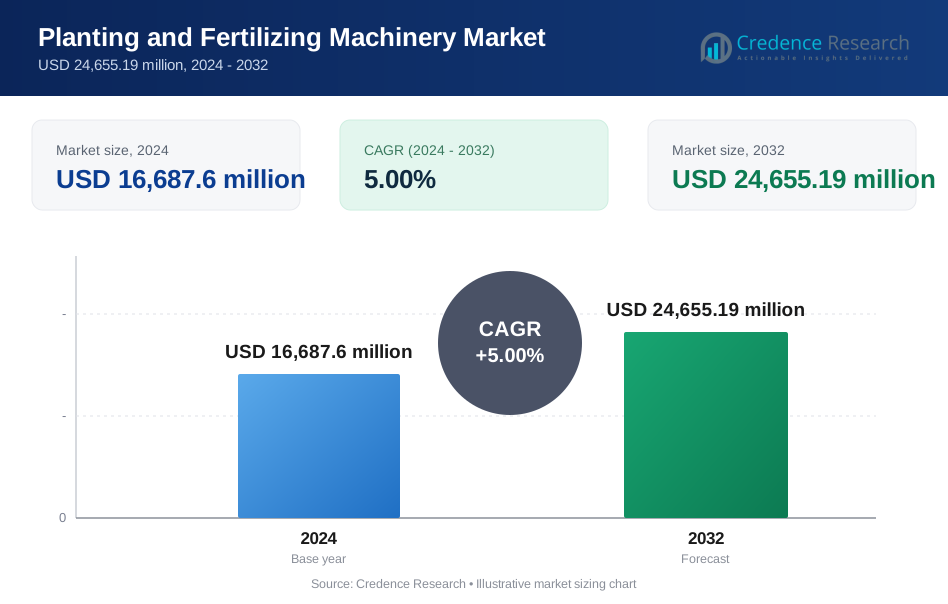
Der Markt für Pflanz- und Düngemaschinen wurde im Jahr 2024 auf 16.687,6 Millionen USD geschätzt und soll bis 2032 24.655,19 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 5 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Pflanz- und Düngemaschinen 2024 | USD 16.687,6 Millionen |
| Markt für Pflanz- und Düngemaschinen, CAGR | 5% |
| Marktgröße für Pflanz- und Düngemaschinen 2032 | USD 24.655,19 Millionen |
John Deere, CNH Industrial, AGCO Corporation, Kubota Corporation, CLAAS, Amazone, Mahindra & Mahindra, Great Plains Manufacturing, Kverneland Group und Yanmar führen den Markt für Pflanz- und Düngemaschinen mit starken Portfolios in den Bereichen Pflanzmaschinen, Düngerstreuer und Präzisionslandwirtschaftswerkzeuge an. Diese Unternehmen investieren in GPS-gestützte Systeme, Technologien mit variabler Rate und automatisierte Pflanzplattformen, die eine hohe Produktivität in großen landwirtschaftlichen Gebieten unterstützen. Der asiatisch-pazifische Raum bleibt mit einem Anteil von 33 % die führende Region, was auf den umfangreichen Anbau von Getreide und Körnern, staatliche Mechanisierungsprogramme und die zunehmende Einführung von traktormontierten Maschinen in wichtigen Agrarwirtschaften zurückzuführen ist.
Markteinblicke
- Der Markt für Pflanz- und Düngemaschinen erreichte im Jahr 2024 16.687,6 Millionen USD und soll bis 2032 24.655,19 Millionen USD bei einem CAGR von 5 erreichen.
- Der steigende Bedarf an höherer Produktivität und reduzierter Arbeitskraft treibt die Einführung von Pflanzmaschinen voran, wobei Pflanzmaschinen aufgrund des großflächigen Getreideanbaus in wichtigen Anbauregionen einen Anteil von 39 % halten.
- Zu den wichtigsten Trends gehören GPS-gestützte Maschinen, Düngung mit variabler Rate, auf Nachhaltigkeit ausgerichtete Funktionen und digitale Plattformen, die die Saatgutverteilung und das Nährstoffmanagement im Boden verbessern.
- Der Wettbewerb verschärft sich, da John Deere, CNH Industrial, AGCO, Kubota und andere Hersteller Präzisionssysteme, automatisierte Streuer und Fernüberwachung einführen, um die Feldauslastung zu erhöhen und Ausfallzeiten zu reduzieren.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 33 %, gefolgt von Nordamerika mit 29 % und Europa mit 27 %, während traktormontierte Plattformen aufgrund der starken Integration in moderne landwirtschaftliche Betriebe und der hohen Flächenabdeckung in kommerziellen Farmen einen Anteil von 52 % halten.
 Marktsegmentierungsanalyse:
Nach Produkttyp
Planters halten einen 39%igen Anteil am Produktsegment und bleiben die am häufigsten verwendeten Maschinen aufgrund der großflächigen Pflanzung von Getreide und Reihenkulturen in kommerziellen Betrieben. Planters erhöhen die Pflanzgenauigkeit, reduzieren die manuelle Arbeit und unterstützen eine höhere Effizienz bei der Saatgutplatzierung. Sämaschinen finden auch in aufstrebenden Märkten aufgrund der Erntevielfalt und des Bedarfs an gleichmäßiger Saatgutverteilung zunehmend Anwendung. Düngemittelstreuer wachsen durch steigende Nährstoffmanagementpraktiken und höhere Düngemittelanwendung in der intensiven Landwirtschaft. Präzisionsplanter stoßen auf großes Interesse aufgrund digitaler Dosierung und reduzierter Saatgutverschwendung, insbesondere bei wertvollen Kulturen. Planters behalten ihre Dominanz aufgrund der breiten Feldtauglichkeit und hohen Produktivität in verschiedenen Regionen.
- Zum Beispiel platziert der ExactEmerge-Planter von John Deere Samen mit Geschwindigkeiten von bis zu 10 Meilen pro Stunde mit Bürstenbandzuführung und aktivem Auflagedruck. Das System verwendet Bürstentyp-Messgeräte, die den Samenabstand bei hohen Reisegeschwindigkeiten gleichmäßig halten.
Nach Energiequelle
Traktor-montierte Maschinen machen 52% des Energiequellensegments aus und führen aufgrund der starken Nutzung in mittleren und großen Betrieben. Traktor-montierte Systeme bieten eine höhere Feldabdeckung und größere Betriebseffizienz, insbesondere für Reihenkulturen, die präzises Pflanzen erfordern. Motorbetriebene Geräte bleiben relevant für kleinere Betriebe, die tragbare Maschinen benötigen. Elektrische Systeme wachsen durch Nachhaltigkeitsziele und reduzierte Wartungskosten, insbesondere im Gewächshaus- oder kontrollierten Anbau. Manuelle Werkzeuge bestehen in der Kleinbauernlandwirtschaft in Entwicklungsländern. Traktor-montierte Plattformen bleiben dominant, da sie sich leicht in moderne Traktoren integrieren und hochkapazitive Feldoperationen während der Spitzenpflanzsaison unterstützen.
- Zum Beispiel liefern die Magnum-Traktoren von CNH Industrial erhebliches Drehmoment, das hochkapazitive Planter-Anbaugeräte unter schwerer Bodenbelastung unterstützt, wobei einige Modelle die beste Zugkraft ihrer Klasse und eine großzügige Drehmomentreserve bieten.
Nach Anwendung
Getreide und Körner beanspruchen einen 57%igen Anteil des Anwendungssegments und bleiben die Hauptnutzergruppe, da die weltweite Produktion von Weizen, Reis und Mais großflächige Pflanzungen und rechtzeitige Düngungszyklen erfordert. Steigende Bevölkerungszahlen und Ernährungsprogramme unterstützen die kontinuierliche Nachfrage in Asien und Afrika. Ölsaaten und Hülsenfrüchte zeigen Expansion durch die weltweite Nachfrage nach Sojabohnen und Eiweißpflanzen. Obst und Gemüse übernehmen fortschrittliche Planter für präzise Platzierung im hochwertigen Anbau. Andere Kulturen gewinnen durch diversifizierte Einkommensstrategien von Betrieben an Bedeutung. Getreide bleibt führend aufgrund der weiten Anbaufläche, staatlicher Unterstützung für Grundnahrungsmittel und kontinuierlicher Mechanisierung in sich entwickelnden Agrarwirtschaften.
Wichtige Wachstumsfaktoren
Zunehmende Mechanisierung der Landwirtschaft in Entwicklungsländern
Entwicklungsmärkte erhöhen die Ausgaben für landwirtschaftliche Maschinen, um die Abhängigkeit von Arbeitskräften zu reduzieren und die Pflanzeneffizienz zu verbessern. Regierungen fördern Farm-Upgrades durch Subventionen und Kreditprogramme. Schnelles Bevölkerungswachstum erhöht die Nachfrage nach Grundnahrungsmitteln, was die Mechanisierung für rechtzeitiges Pflanzen notwendig macht. Steigende Löhne im ländlichen Raum und der Mangel an qualifizierten Arbeitskräften treiben die Einführung von Plantern und Düngemittelstreuern voran. Kommerzielle Betriebe erweitern ihre Aktivitäten, um der steigenden Nachfrage nach Kulturen gerecht zu werden. Nachhaltige Landwirtschaftsmodelle unterstützen weiter Investitionen in Maschinen, insbesondere für großflächige Kulturen in Asien und Afrika.
- Zum Beispiel berichtete Mahindra & Mahindra über die Lieferung eines erheblichen Volumens an Traktoren in Indien während dieses Zeitraums, was die laufende Mechanisierung in den nördlichen und zentralen Bundesstaaten unterstützte.
Steigende Nachfrage nach höherer Pflanzenproduktivität
Landwirte verwenden mechanisierte Pflanz- und Streumaschinen, um Saatgutverschwendung zu reduzieren und die Nährstoffaufnahme zu verbessern. Die zunehmende Einführung von präziser Düngerausbringung steigert den Ernteertrag und die Bodenleistung. Mechanisiertes Pflanzen verkürzt die Pflanzzeit und unterstützt groß angelegte Erntezyklen. Agrarunternehmen konzentrieren sich auf Technologie, um die globale Nahrungsmittelnachfrage zu decken und die Rentabilität von Farmen zu verbessern. Die Einführung verbesserter Saatguttechnologien fördert entsprechende Investitionen in Maschinen. Die kontinuierliche Ertragssteigerung bleibt eine zentrale Priorität in der globalen Landwirtschaft.
- Zum Beispiel verwaltet AGCOs Precision Planting vApplyHD Flüssigkeitskontrolle eine breite Palette von Durchflussraten pro Reihenaggregat für eine genaue Nährstoffdosierung basierend auf den Bodenbedingungen. Das System ist darauf ausgelegt, alles von sehr niedrigen Startmengen in der Furche bis hin zu viel höheren Beikleidungsraten über den gesamten Bereich der Betriebsgeschwindigkeiten zu bewältigen und so eine präzise Anwendung ohne manuelle Anpassungen oder Düsen zu gewährleisten.
Staatliche Anreize für die moderne Landwirtschaft
Mehrere Länder betreiben Subventionsprogramme für landwirtschaftliche Maschinen und fördern die Mechanisierung des Getreide- und Ölsaatenanbaus. Steuervergünstigungen, zinsgünstige Darlehen und Modernisierungspolitiken in der Landwirtschaft fördern den Kauf neuer Maschinen. Zollsenkungen unterstützen den Zugang zu fortschrittlichen Pflanzgeräten. Nationale Ernährungssicherheitsprogramme treiben auch die Einführung effizienter Pflanzsysteme für große Ackerflächen voran. Politische Unterstützung verbessert die Technologieverbreitung in ländlichen Regionen.
Wichtige Trends und Chancen
Einführung von Präzisionslandwirtschaft und digitaler Ausrüstung
Landwirte verwenden GPS-gestützte Pflanzmaschinen und variable Düngesysteme, um die Saatgut-Tiefe, den Abstand und die Düngerausbringung zu steuern. Digitale Messgeräte verbessern die Feldgenauigkeit und reduzieren Ressourcenverschwendung. Intelligente Überwachungsplattformen helfen, die Bodengesundheit und das Pflanzenwachstum zu verfolgen. Die Nachfrage nach vernetzter Maschinerie wächst auf großen Farmen, die sich auf Effizienz- und Nachhaltigkeitsziele konzentrieren. Präzisionslandwirtschaft unterstützt langfristige Erträge und fördert den selektiven Einsatz von Düngemitteln.
- Zum Beispiel liefert Trimbles Autopilot-Lenkungstechnologie eine wiederholbare Genauigkeit von 1,2 Zentimetern während der Konturpflanzung mit RTK-Korrekturen.
Zunehmende Integration nachhaltiger Düngemethoden
Hersteller führen Maschinen ein, die die Nährstoffnutzungseffizienz und die ausgewogene Bodenfruchtbarkeit unterstützen. Kontrollierte Düngerausbringung hilft, Umweltgefahren zu reduzieren und die Pflanzenaufnahme zu verbessern. Landwirte übernehmen nachhaltige Düngemaschinen, um regenerative Landwirtschaft, Wasserschutz und reduzierte Abhängigkeit von Betriebsmitteln zu unterstützen. Lebensmittelunternehmen fördern nachhaltige Landwirtschaft durch Lieferkettenpartnerschaften.
- Zum Beispiel unterstützt Amazones ZG-TX Düngerstreuer die Abschnittskontrolle und reduziert Überlappungen in Feldversuchen des DLG-Testzentrums.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Eigentumskosten
Pflanz- und Düngemaschinen erfordern hohe Anfangsinvestitionen, was die Einführung für Kleinbauern einschränkt. Wartungskosten, Ersatzteile und Kraftstoffverbrauch erhöhen die Eigentumsbelastung. Finanzielle Barrieren sind in Entwicklungsmärkten ohne starken Kreditzugang häufig. Diese Kosten verlangsamen die Technologieverbreitung in ländlichen Regionen.
Begrenzte technische Fähigkeiten für fortschrittliche Ausrüstung
Moderne Pflanzmaschinen und Präzisionsdüngesysteme erfordern betriebliche Fähigkeiten, die Kleinbauern oft fehlen. Begrenzte Schulungsressourcen schränken die breitere Einführung ein, insbesondere in abgelegenen Gebieten. Der Mangel an qualifizierten Bedienern verringert die Effizienz, erhöht das Ausfallrisiko und reduziert die Kapitalrendite. Schulungs- und Servicenetzwerke bleiben eine wichtige Voraussetzung für nachhaltiges Wachstum.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 29 % am Markt für Pflanz- und Düngemaschinen, unterstützt durch moderne Mechanisierung, die Einführung von Präzisionslandwirtschaft und starke kommerzielle Landwirtschaft in den Vereinigten Staaten und Kanada. Große Farmen investieren in fortschrittliche Sämaschinen, Pflanzmaschinen und Düngemittelwerkzeuge für Reihenfrüchte wie Mais und Soja. Die steigende Nachfrage nach höheren Ernteerträgen und reduzierter Nährstoffverschwendung unterstützt den Einsatz von Präzisionsdüngersystemen. Wachsende Bewusstheit für Bodengesundheit und regulierte Düngerausbringung stärkt die Akzeptanz von Geräten. Agrartechnologieunternehmen erweitern Partnerschaften mit Landwirten für vernetzte Maschinen und digitale Dienstleistungen auf regionalen Farmen.
Europa
Europa hat einen Anteil von 27 %, angetrieben durch Nachhaltigkeitsvorschriften und eine erhöhte Nachfrage nach präziser Düngerausbringung zur Reduzierung der Emissionsauswirkungen. Länder wie Deutschland, Frankreich und Italien unterstützen die Modernisierung der Landwirtschaft durch Subventionen und Technologieförderungen. Präzisionspflanzmaschinen und Düngerstreuer finden aufgrund des Fokus auf Bodenmanagement und wassereffiziente Landwirtschaft Akzeptanz. EU-Politiken fördern geringere Chemikalienabgabe und präzise Nährstoffkontrolle. Landwirte übernehmen GPS-gestützte Systeme und vernetzte Maschinen, um Produktionsstandards zu erfüllen. Kontinuierliche Investitionen in die Herstellung landwirtschaftlicher Maschinen unterstützen den langfristigen Einsatz automatisierter Geräte auf europäischen Ackerflächen.
Asien-Pazifik
Asien-Pazifik hält einen Anteil von 33 % aufgrund der großflächigen landwirtschaftlichen Produktion in China, Indien und Südostasien, unterstützt durch Mechanisierungsprogramme, die Pflanzmaschinen und Düngerstreuer im Anbau von Grundnahrungsmitteln fördern. Der Anbau von Reis, Weizen und Mais erfordert größere Pflanzkapazitäten und rechtzeitige Feldarbeiten. Regierungen setzen Subventionen für landwirtschaftliche Mechanisierung um, um die Produktivität zu verbessern und Arbeitskosten zu senken. Der kommerzielle Anbau expandiert durch Hochleistungssaatgutprogramme und Präzisionsstreuwerkzeuge. Steigende Prioritäten der Ernährungssicherheit fördern nachhaltige Düngemethoden. Starke lokale Produktion und Lieferketten stärken die Akzeptanz von Maschinen in ländlichen Regionen.
Lateinamerika
Lateinamerika hält einen Anteil von 6 % mit steigender Mechanisierung in Brasilien, Argentinien und Mexiko, unterstützt durch den expandierenden Anbau von Soja, Mais und Zuckerrohr. Große Farmen integrieren traktormontierte Pflanzmaschinen und Düngerstreuer für Flächenabdeckung und Pflanzeffizienz. Exportorientierte Landwirtschaft treibt Investitionen in Maschinen mit hoher Kapazität an. Präzisionslandwirtschaftliche Werkzeuge erhöhen das Ertragspotenzial und die Effizienz der Düngemittelnutzung. Regierungen bieten Kreditlinien für Programme zur Modernisierung der Landwirtschaft. Der steigende Fokus auf Bodenmanagement und Input-Optimierung beeinflusst die Wahl der Maschinen in wichtigen Produktionszonen.
Naher Osten und Afrika
Der Nahe Osten und Afrika repräsentieren einen Anteil von 5 %, angetrieben durch schrittweise Farmmodernisierung und steigende Ernährungssicherheitsprogramme, die auf Getreide- und Kornanbau abzielen. Investitionen in traktormontierte Maschinen nehmen zu, um die mechanisierte Pflanzung in ariden und semi-ariden Umgebungen zu unterstützen. Internationale Partnerschaften führen moderne Streuer und Pflanzmaschinen in regionale Märkte ein. Begrenzte qualifizierte Arbeitskräfte fördern die Akzeptanz automatisierter Maschinen. Wasserarme Regionen konzentrieren sich auf präzise Düngerausbringung, um Ressourcenverluste zu minimieren. Regierungen fördern landwirtschaftliche Importe und lokale Produktion, um zukünftige Mechanisierungsbedarfe zu unterstützen.
Marktsegmentierungen:
Nach Produkttyp
- Pflanzmaschinen
- Sämaschinen
- Düngerstreuer
- Präzisionspflanzmaschinen
Nach Energiequelle
- Manuell
- Elektrisch
- Motorbetrieben
- Traktormontiert
Nach Anwendung
- Getreide und Körner
- Ölsaaten und Hülsenfrüchte
- Obst und Gemüse
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft oder Analyse auf dem Markt wird von John Deere, CNH Industrial, AGCO Corporation, Kubota Corporation, CLAAS, Amazone, Mahindra & Mahindra, Great Plains Manufacturing, Kverneland Group und Yanmar dominiert, die die Wettbewerbslandschaft des Marktes für Pflanz- und Düngemaschinen prägen. Diese Unternehmen investieren in Präzisionspflanzsysteme, variabel dosierbare Düngestreuer und digitale Führungslösungen, die die Genauigkeit der Saatgutplatzierung verbessern und die Inputkosten für Landwirte minimieren. Führende Akteure konzentrieren sich auf vernetzte Maschinen, die mit GPS, Sensoren und Fernüberwachung ausgestattet sind und eine Echtzeitkontrolle der Pflanz- und Nährstoffanwendung ermöglichen. Hersteller erweitern ihre regionale Präsenz durch lokale Produktion und Händlernetzwerke, um den After-Sales-Service und die Verfügbarkeit von Ersatzteilen zu unterstützen. Unternehmen integrieren auch Nachhaltigkeitsmerkmale, die eine nährstoffeffiziente Landwirtschaft, Bodenqualität und reduzierte Emissionen im Einklang mit globalen Agrarvorschriften unterstützen. Die steigende Nachfrage nach Maschinen mit hoher Kapazität fördert kontinuierliche Innovationen bei traktormontierten Pflanzmaschinen, die für große landwirtschaftliche Flächen konzipiert sind.
Analyse der Hauptakteure
- John Deere
- CNH Industrial
- AGCO Corporation
- Kubota Corporation
- CLAAS
- Amazone
- Mahindra & Mahindra
- Great Plains Manufacturing
- Kverneland Group
- Yanmar
Jüngste Entwicklungen
- Im September 2025 führte die Kubota Corporation ihre neuen kompakten Traktoren der „Grand L70 Series“ (bei Kubota Connect) ein, was auf eine Erweiterung ihrer Angebote für Kleinbauern und Nutzfahrzeuge hinweist.
- Im Februar 2025 kündigte Kinze ein neues Dual-Produkt-Flüssigdüngersystem für ihre bestehende 5900er Serie von Frontfalt-Sämaschinen an.
- Im Jahr 2025 präsentierte AGCO (über seine PTx/Trimble-verbundene Abteilung) eine neue autonome Lösung zur Düngerapplikation - was auf die zunehmende Nutzung von Automatisierung in der Düngung hinweist.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Energiequelle, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Präzisionspflanzsysteme werden durch GPS- und Sensorintegration erweitert.
- Automatisierte Düngerstreuer werden die Nährstoffeffizienz und den Bodenschutz unterstützen.
- Die Nachfrage nach traktormontierten Plattformen auf großen kommerziellen Farmen wird steigen.
- Elektrische Maschinen werden aufgrund niedrigerer Emissionen und Wartung auf Interesse stoßen.
- Digitale Überwachungstools werden bei der Echtzeit-Pflanzung und Feldkartierung helfen.
- Nachhaltige Düngemethoden werden kontrollierte Anwendungstechnologien vorantreiben.
- Landwirte werden variable Raten-Systeme einführen, um Abfall und Kosten zu reduzieren.
- Regierungsförderprogramme werden weiterhin die Mechanisierungs-Upgrades unterstützen.
- Lokale Fertigung wird die Verfügbarkeit von Maschinen in Entwicklungsländern erhöhen.
- Roboter und autonome Sämaschinen werden in fortschrittlichen Agrarmärkten auftauchen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pflanz- und Düngemaschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Pflanz- und Düngemaschinen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Pflanz- und Düngemaschinen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Pflanz- und Düngemaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für Pflanz- und Düngemaschinen?
Welche Region hatte 2024 den größten Anteil am Markt für Pflanz- und Düngemaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Pflanz- und Düngemaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Pflanz- und Düngemaschinen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 16,687.6 million → 2032: USD 24,655.19 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Pflanz- und Düngemaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Pflanz- und Düngemaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Pflanz- und Düngemaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Pflanz- und Düngemaschinen Market Drivers
- 3.3 Markt für Pflanz- und Düngemaschinen Market Restraints & Challenges
- 3.4 Markt für Pflanz- und Düngemaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Pflanz- und Düngemaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Pflanz- und Düngemaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Pflanz- und Düngemaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Pflanz- und Düngemaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Pflanz- und Düngemaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Pflanz- und Düngemaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Pflanz- und Düngemaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Pflanz- und Düngemaschinen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Pflanz- und Düngemaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Pflanz- und Düngemaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Pflanz- und Düngemaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Pflanz- und Düngemaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Pflanz- und Düngemaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Pflanz- und Düngemaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Pflanz- und Düngemaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Pflanz- und Düngemaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Pflanz- und Düngemaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Pflanz- und Düngemaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Pflanz- und Düngemaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
