
Marktübersicht
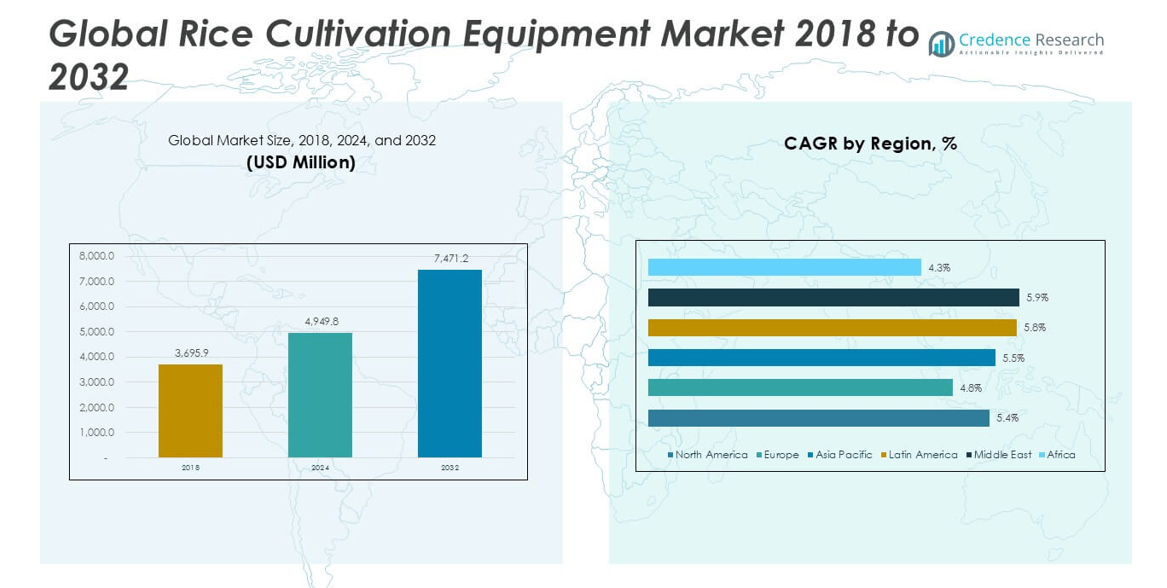
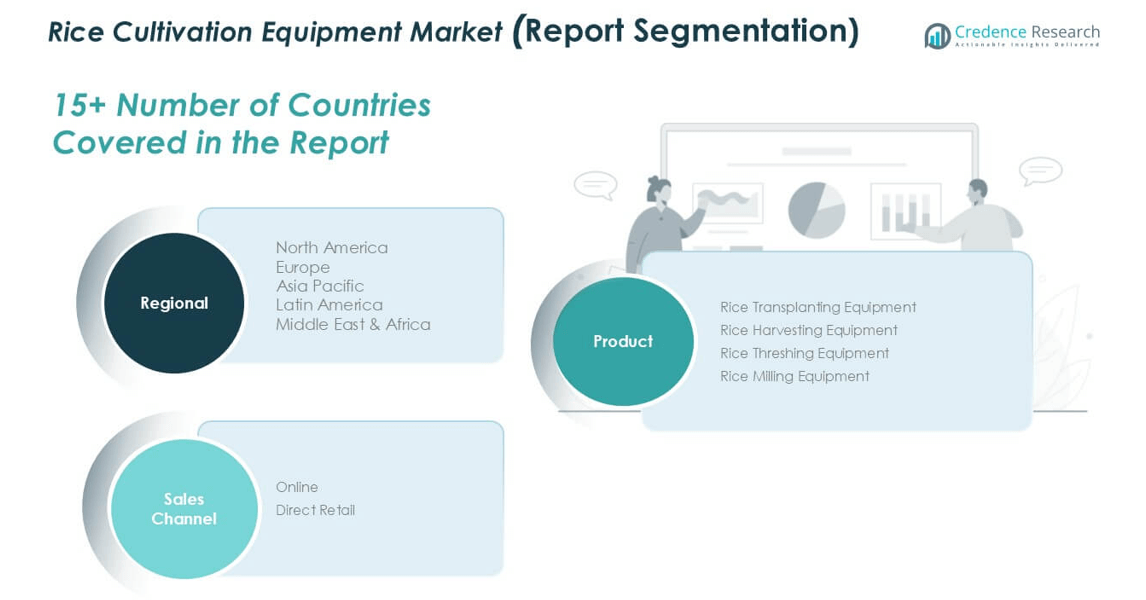
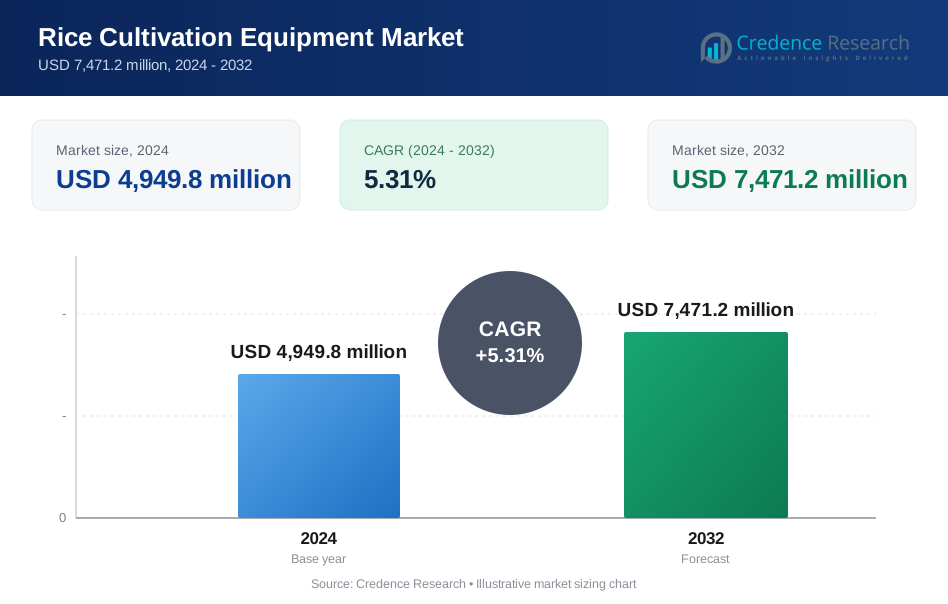
Die globale Marktgröße für Reisanbaugeräte wurde 2018 mit 3.695,9 Millionen USD bewertet und soll bis 2024 auf 4.949,8 Millionen USD und bis 2032 auf 7.471,2 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,31 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Reisanbaugeräte 2024 | USD 4.949,8 Millionen |
| Markt für Reisanbaugeräte, CAGR | 5,31% |
| Marktgröße für Reisanbaugeräte 2032 | USD 7.471,2 Millionen |
Der globale Markt für Reisanbaugeräte umfasst eine starke Beteiligung von Kubota Corporation, ISEKI & CO. Ltd, CLAAS KGaA mbH, Yanmar Agricultural Equipment und mehreren regionalen Herstellern. Diese Akteure konkurrieren durch breite Produktportfolios, starke Händlernetzwerke und After-Sales-Support. Der asiatisch-pazifische Raum führt den Markt mit einem genauen Anteil von 34,2 % an, angetrieben durch hohe Reisproduktion und Mechanisierungsprogramme. Europa folgt mit einem Anteil von 26,7 %, unterstützt durch strukturierte Landwirtschaft und Ersatzbedarf. Nordamerika hält einen Anteil von 22,9 %, angeführt von großflächigen mechanisierten Farmen. Führende Unternehmen konzentrieren sich auf Technologie-Upgrades und regionale Expansion, um die Wettbewerbsposition zu stärken.
Markteinblicke
- Die Marktübersicht zeigt ein Wachstum von 4.949,8 Millionen USD im Jahr 2024 auf 7.471,2 Millionen USD bis 2032, bei einer CAGR von 5,31 %, wobei der asiatisch-pazifische Raum einen Anteil von 34,2 % hält und Erntegeräte das Produktsegment anführen.
- Markttreiber sind unter anderem zunehmende Arbeitskräftemangel in der Landwirtschaft, höhere Mechanisierungsnachfrage und staatliche Subventionen, die die Einführung von Pflanz- und Erntegeräten in wichtigen reisproduzierenden Regionen unterstützen.
- Markttrends heben die zunehmende Nutzung von Präzisionslandwirtschaftsgeräten, die Erweiterung von Modellen zur kundenspezifischen Anmietung und die stetige Nachfrage nach integrierten Mahlungslösungen zur Verbesserung der Kornqualität und zur Reduzierung von Verlusten hervor.
- Die Wettbewerbsanalyse spiegelt die starke Präsenz globaler Akteure wie Kubota und Yanmar wider, während regionale Hersteller im Preiswettbewerb, mit lokalen Servicenetzwerken und anwendungsspezifischen Designs konkurrieren.
- Marktbeschränkungen und regionale Analysen zeigen hohe Gerätekosten und begrenzte Finanzierung als Herausforderungen, während der asiatisch-pazifische Raum die Nachfrage anführt, Europa und Nordamerika stabile Ersatzzyklen aufweisen und Lateinamerika, der Nahe Osten und Afrika ein allmähliches Wachstum der Mechanisierung verzeichnen.
Analyse der Marktsegmentierung:
Nach Produkt
Der Produktbereich zeigt eine starke Akzeptanz über den gesamten Reisanbauzyklus hinweg. Reisernteausrüstung hält den dominanten Marktanteil aufgrund von Arbeitskräftemangel und großflächiger Mechanisierung der Landwirtschaft. Landwirte bevorzugen Erntemaschinen für schnellere Feldräumung und geringere Ernteverluste. Reis-Pflanzmaschinen folgen, angetrieben durch die Nachfrage nach einheitlicher Pflanzung und Ertragssteigerung. Reismühlen-Ausrüstung hält eine stabile Nachfrage von integrierten Mühlenbetreibern, die Qualitätskontrolle suchen. Reis-Dreschmaschinen unterstützen kleine und mittelgroße Betriebe, wo Kostenwirksamkeit und einfache Bedienung in aufstrebenden Reisproduktionsregionen entscheidende Kaufkriterien bleiben.
- Zum Beispiel räumt der DC-70G Plus Mähdrescher von Kubota unter Standardfeldbedingungen bis zu 0,7 Hektar pro Stunde.
Nach Vertriebskanal
Der Vertriebskanalbereich wird weiterhin von direktem Einzelhandel angeführt, der den dominanten Marktanteil ausmacht. Landwirte schätzen den direkten Einzelhandel für Produktvorführungen, Kundendienst und Verfügbarkeit von Ersatzteilen. Händlernetzwerke unterstützen auch Finanzierung und Wartung, was das Vertrauen der Käufer stärkt. Online-Kanäle zeigen schnelleres Wachstum bei Käufern kleiner Ausrüstungen und Ersatzbedarf. Digitale Plattformen verbessern den Preisvergleich und den Zugang in abgelegenen Gebieten. Allerdings halten der hohe Wert der Ausrüstung und der Servicebedarf den direkten Einzelhandel als bevorzugten Kanal für den Kauf von Primärausrüstung.
- Zum Beispiel betreibt Mahindra & Mahindra über 1.200 Landmaschinendealer (Kontaktpunkte) in ganz Indien, die Teil eines größeren Gesamtnetzwerks von 3.500 Händlern für sowohl seine Automobil- als auch Landmaschinengeschäfte sind und den Zugang zu Verkauf und Service unterstützen.
Wichtige Wachstumsfaktoren
Steigende Mechanisierung zur Bewältigung des Arbeitskräftemangels in der Landwirtschaft
Reisanbaugebiete stehen vor anhaltendem Arbeitskräftemangel und steigendem Lohndruck. Landwirte setzen mechanisierte Ausrüstung ein, um Pflanz- und Erntepläne einzuhalten. Pflanzmaschinen reduzieren den manuellen Arbeitsaufwand in Spitzenzeiten. Erntemaschinen verkürzen Erntezyklen und begrenzen Ertragsverluste. Mechanisierung verbessert die Betriebsgeschwindigkeit auf großen und fragmentierten Farmen. Regierungen unterstützen die Ausrüstungsakzeptanz durch Subventionen und Kreditprogramme. Diese Initiativen senken die Eigentumsbarrieren für Kleinbauern. Custom Hiring Centers erweitern auch den Zugang zu moderner Maschinerie. Der Einsatz von Ausrüstung verbessert die Produktivität pro Hektar. Konsistente Erträge unterstützen die Ziele der Ernährungssicherheit. Dieser Faktor bleibt stark in der Asien-Pazifik-Region und Teilen Afrikas. Effizienzgewinne bei der Arbeit rechtfertigen weiterhin Kapitalinvestitionen in Reisanbauausrüstung.
- Zum Beispiel hat Indien über 74.000 Custom Hiring Centers (CHCs) eingerichtet, die eine breite Palette landwirtschaftlicher Ausrüstung für Kleinbauern bereitstellen.
Staatliche Unterstützung für die Modernisierung der Landwirtschaft
Die öffentliche Politik beeinflusst stark die Nachfrage nach Ausrüstung in reisproduzierenden Volkswirtschaften. Regierungen fördern die Mechanisierung, um die Stabilität des landwirtschaftlichen Einkommens zu verbessern. Subventionsprogramme senken die Anschaffungskosten für Ausrüstung. Viele Regionen bieten Steuervergünstigungen für den Kauf landwirtschaftlicher Maschinen. Ländliche Kreditprogramme verbessern den Zugang zur Finanzierung für Kleinbauern. Mechanisierung stimmt mit nationalen Strategien zur Ernährungssicherheit überein. Öffentliche Beratungsdienste schulen auch Landwirte im Umgang mit Ausrüstung. Diese Bemühungen reduzieren das Adoptionsrisiko. Staatlich geführte Beschaffungsprogramme unterstützen den Einsatz von Ausrüstung in großen Mengen. Investitionen in die Infrastruktur verbessern die Durchdringung der Maschinen in abgelegenen Gebieten. Die durch politische Unterstützung geförderte Modernisierung bleibt ein wichtiger Wachstumsfaktor. Sie gewährleistet eine stetige Nachfrage nach Ausrüstung in verschiedenen Phasen des Reisanbaus.
- Zum Beispiel unterstützte Indiens Sub-Mission zur Mechanisierung der Landwirtschaft über 1,5 Millionen Maschineneinheiten durch finanzielle Unterstützung.
Steigende Nachfrage nach höherem Ertrag und besserer Erntequalität
Landwirte streben nach konstanten Erträgen, um Klimarisiken und steigende Inputkosten auszugleichen. Geräte ermöglichen präzises Pflanzen und gleichmäßige Pflanzabstände. Pflanzmaschinen verbessern die Wurzelbildung und das Überleben der Pflanzen. Erntemaschinen reduzieren Getreideschäden während der Sammlung. Mahlgeräte verbessern die Getreidequalität und den Marktwert. Qualitätsorientierte Produktion unterstützt Exportstandards. Mechanisierte Prozesse reduzieren Verluste nach der Ernte. Ertragsoptimierung verbessert die Rentabilität der Landwirtschaft. Gewerbliche Anbauer priorisieren Geräte mit zuverlässiger Leistung. Diese Nachfrage stärkt Ersatz- und Upgrade-Zyklen. Produktivitätsorientierte Anbaumethoden treiben weiterhin Investitionsentscheidungen für Geräte an.
Wichtige Trends & Chancen
Wachstum von Präzisions- und intelligenten Lösungen für den Reisanbau
Präzisionslandwirtschaft gewinnt in Reisanbausystemen an Bedeutung. Geräte integrieren Sensoren und digitale Steuerungen. Intelligente Pflanzmaschinen verbessern die Genauigkeit der Abstände. GPS-gestützte Erntemaschinen unterstützen eine effiziente Feldabdeckung. Datengetriebene Operationen reduzieren Kraftstoff- und Inputverschwendung. Gerätehersteller investieren in Automatisierungsfunktionen. Diese Lösungen unterstützen zuerst große kommerzielle Betriebe. Eine allmähliche Einführung folgt bei mittelgroßen Anbauern. Digitale Überwachung verbessert die Wartungsplanung. Intelligente Geräte verbessern die langfristige Kosteneffizienz. Dieser Trend schafft Chancen für hochwertige Geräteangebote. Die Integration von Technologie stärkt die Produktdifferenzierung in wettbewerbsintensiven Märkten.
- Zum Beispiel ermöglicht Yanmars Smart Assist Remote-System das gerade Linienpflanzen mit einer Positionsgenauigkeit von 2,5 Zentimetern mithilfe von GNSS-Leitsystemen.
Erweiterung von Modellen zur individuellen Anmietung und Geräteleasing
Zentren für individuelle Anmietung erweitern den Zugang zu Geräten für Kleinbauern. Landwirte vermeiden hohe Kapitalinvestitionen durch Mietmodelle. Regierungen und Genossenschaften unterstützen gemeinsame Geräteprogramme. Leasing verbessert die Auslastungsraten für teure Maschinen. Dienstleister investieren in moderne Geräteflotten. Dieses Modell beschleunigt die Durchdringung der Mechanisierung. Saisonale Nachfrage unterstützt flexible Mietpreise. Gerätehersteller kooperieren mit Dienstleistungsanbietern. Leasing erweitert die Nachfrage nach Aftermarket-Services. Dieser Trend eröffnet neue Einnahmequellen. Er unterstützt eine breitere Marktreichweite über direkte Eigentumsmodelle hinaus.
Wichtige Herausforderungen
Hohe Anschaffungskosten und Finanzierungsbarrieren
Hohe Gerätepreise schränken die Einführung bei Kleinbauern ein. Viele Anbauer haben keinen Zugang zu formellen Krediten. Die Zinssätze bleiben in einigen ländlichen Märkten hoch. Begrenzte Sicherheiten schränken die Kreditgenehmigung ein. Währungsschwankungen erhöhen die Kosten für importierte Geräte. Finanzierungsverzögerungen beeinflussen den Kaufzeitpunkt. Subventionen decken nicht immer fortschrittliche Maschinen ab. Kleinbauern sind auf saisonale Einkommenszyklen angewiesen. Wartungskosten erhöhen auch die Bedenken hinsichtlich des Eigentums. Diese Faktoren verlangsamen die Durchdringung in einkommensschwachen Regionen. Kostenempfindlichkeit bleibt eine wichtige Markt-Herausforderung. Hersteller müssen Preise mit Funktionsausbau in Einklang bringen.
Begrenzte technische Fähigkeiten und After-Sales-Infrastruktur
Der Betrieb von Geräten erfordert geschulte Bediener und Techniker. Fähigkeitslücken beeinträchtigen die Effizienz und Lebensdauer der Maschinen. Ländliche Gebiete haben eine begrenzte Abdeckung durch Servicenetzwerke. Die Verfügbarkeit von Ersatzteilen bleibt inkonsistent. Ausfallrisiken entmutigen Erstkäufer. Schulungsprogramme sind in den Regionen ungleichmäßig verteilt. Unsachgemäße Nutzung erhöht die Wartungskosten. Landwirte bevorzugen vertraute Werkzeuge gegenüber fortschrittlichen Maschinen. Schwacher After-Sales-Support verringert das Vertrauen in die Marke. Infrastrukturmängel verlangsamen die Technologieakzeptanz. Die Bewältigung von Service- und Schulungsbedürfnissen bleibt entscheidend. Diese Herausforderung beeinflusst die langfristigen Nutzungsraten von Geräten.
Regionale Analyse
Nordamerika
Nordamerika hatte 2018 einen Marktanteil von etwa 22,9% mit einem Wert von 846,00 Millionen USD. Die Region zeigt eine stetige Akzeptanz der mechanisierten Reisanbau. Große Farmgrößen unterstützen die Durchdringung von Geräten. Landwirte investieren in Mähdrescher und Mahlsysteme, um die Effizienz zu verbessern. Starke Händlernetzwerke unterstützen die Wartung von Geräten. Regierungsprogramme fördern Produktivitätssteigerungen auf Farmen. Der Markt erreichte 2024 einen Wert von 1.137,47 Millionen USD. Es wird prognostiziert, dass er bis 2032 1.725,86 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 5,4%. Ersatzbedarf und Technologie-Upgrades unterstützen weiterhin das regionale Wachstum.
Europa
Europa hielt 2018 einen Marktanteil von fast 26,7% mit einem Wert von 987,92 Millionen USD. Die Region profitiert von strukturierten landwirtschaftlichen Praktiken und politisch unterstützter Mechanisierung. Südeuropäische Länder treiben die Nachfrage nach Reisausrüstung an. Landwirte konzentrieren sich auf Effizienz und Ertragskonsistenz. Umweltkonformität unterstützt die Einführung moderner Geräte. Der Markt erreichte 2024 einen Wert von 1.286,38 Millionen USD. Es wird erwartet, dass er bis 2032 1.867,81 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 4,8%. Moderates Wachstum spiegelt reife Märkte und stetige Ersatzzyklen in wichtigen Reis produzierenden Zonen wider.
Asien-Pazifik
Asien-Pazifik dominierte den Markt 2018 mit einem Anteil von etwa 34,2% und einem Wert von 1.265,11 Millionen USD. Die Region führt die weltweite Reisproduktion und -konsum an. Hohe Arbeitsabhängigkeit treibt die Nachfrage nach Mechanisierung an. Regierungssubventionen beschleunigen die Einführung von Geräten. Kleine und mittelgroße Farmen nutzen zunehmend Pflanz- und Erntemaschinen. Der Markt expandierte 2024 auf 1.710,86 Millionen USD. Es wird prognostiziert, dass er bis 2032 2.615,68 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 5,5%. Steigende Nahrungsmittelnachfrage und Produktivitätsziele erhalten den starken regionalen Schwung.
Lateinamerika
Lateinamerika erfasste 2018 einen Marktanteil von etwa 9,7% mit einem Wert von 357,40 Millionen USD. Der kommerzielle Reisanbau unterstützt den Einsatz von Geräten in wichtigen Ländern. Mechanisierung verbessert die Effizienz auf großen Feldern. Landwirte setzen Mähdrescher ein, um Ernteverluste zu reduzieren. Der Markt erreichte 2024 einen Wert von 492,86 Millionen USD. Es wird erwartet, dass er bis 2032 772,53 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 5,8%. Exportorientierte Produktion und verbesserte landwirtschaftliche Infrastruktur unterstützen weiterhin die Nachfrage nach Geräten in der Region.
Naher Osten
Der Nahe Osten repräsentierte 2018 einen Marktanteil von etwa 4,3% mit einem Wert von 160,40 Millionen USD. Der Reisanbau bleibt begrenzt, aber strategisch. Die Einführung von Geräten konzentriert sich auf Wassereffizienz und Ertragskontrolle. Von der Regierung unterstützte Programme zur Ernährungssicherheit fördern den mechanisierten Anbau. Der Markt erreichte 2024 einen Wert von 221,82 Millionen USD. Es wird prognostiziert, dass er bis 2032 348,91 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 5,9%. Kontrollierte landwirtschaftliche Praktiken und technologiegetriebene Bewässerungssysteme treiben ein stetiges Wachstum trotz klimatischer Einschränkungen an.
Afrika
Afrika machte 2018 fast 2,1 % des Marktanteils aus, mit einem Wert von 79,09 Millionen USD. Die Region zeigt einen allmählichen Fortschritt in der Mechanisierung. Kleinbauernhöfe dominieren den Reisanbau. Regierungen fördern den Einsatz von Geräten, um Importe zu reduzieren. Von Gebern finanzierte Programme unterstützen den Zugang zu Maschinen. Der Markt erreichte 2024 einen Wert von 100,41 Millionen USD. Es wird erwartet, dass er bis 2032 140,46 Millionen USD erreicht, mit einer jährlichen Wachstumsrate (CAGR) von 4,3 %. Infrastrukturentwicklung und Initiativen zur Ernährungssicherheit unterstützen die langfristige Einführung von Geräten.
Marktsegmentierungen:
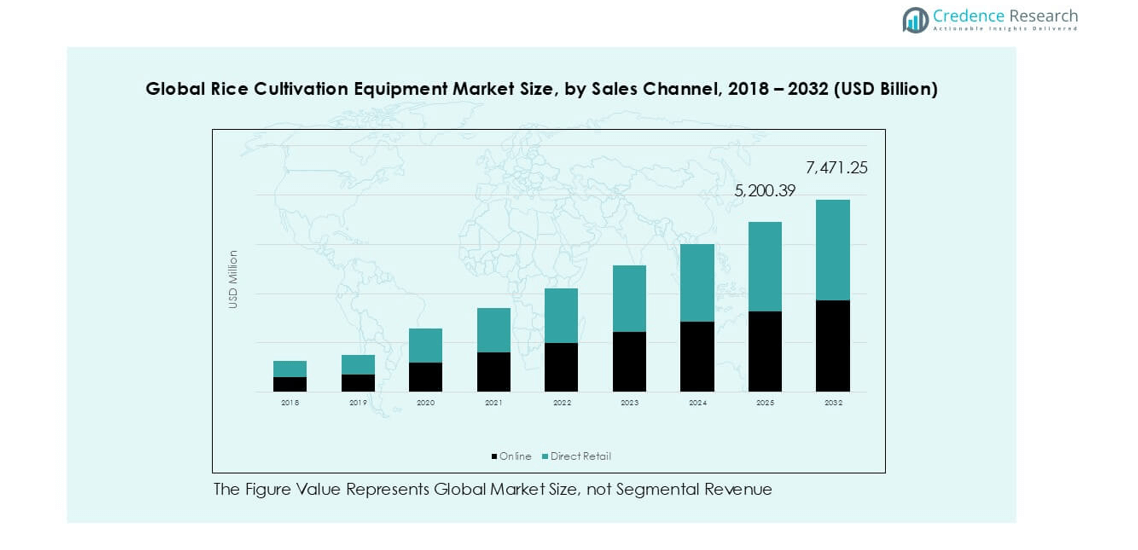
Nach Produkt
- Reispflanzgeräte
- Reiseerntemaschinen
- Reisdreschmaschinen
- Reismühlenanlagen
Nach Vertriebskanal
- Online
- Direkter Einzelhandel
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des globalen Marktes für Reisanbaugeräte zeichnet sich durch eine Mischung aus multinationalen Herstellern und starken regionalen Akteuren aus. Führende Unternehmen konzentrieren sich auf breite Produktportfolios, die Pflanz-, Ernte- und Mühlenausrüstung abdecken. Globale Marken nutzen fortschrittliche Technik, starke Händlernetzwerke und zuverlässigen After-Sales-Support, um die Kundenbindung zu erhalten. Regionale Hersteller konkurrieren durch kosteneffiziente Lösungen und lokalisierte Designs. Unternehmen investieren in Produktverbesserungen, um die Kraftstoffeffizienz und die Betriebsgenauigkeit zu verbessern. Strategische Partnerschaften stärken die Vertriebsreichweite in aufstrebenden Märkten. Unternehmen erweitern auch Servicezentren, um die Ausfallzeiten von Geräten zu reduzieren. Der Wettbewerb konzentriert sich auf Haltbarkeit, Serviceverfügbarkeit und Preisgestaltung. Ständige Innovation und regionale Expansion prägen die langfristige Positionierung.
Analyse der Hauptakteure
- Kubota Corporation
- ISEKI & CO. Ltd
- Class KGaA mbH
- Yanmar Agricultural Equipment (China) Co., Ltd
- Shandong Fuerwo Agricultural Equipment Co., Ltd.
- Annapurna Agronics
- Suri Engineers
- Sona Machinery Ltd
- ZaccariaUSA
- DawnAgro
Jüngste Entwicklungen
- Im Jahr 2024 brachte Mahindra & Mahindra den „Mahindra 6RO Paddy Walker“, einen 6-reihigen Reispflanztransplanter, in Indien auf den Markt, der für höhere Effizienz und reduzierten Kraftstoffverbrauch ausgelegt ist.
- Im Jahr 2024 eröffnete Bühler ein neues Grain Innovation Center in der Schweiz.
- Im Jahr 2023 erwarb Fowler Westrup das in den Niederlanden ansässige Unternehmen Seed Processing Holland (SPH) und stärkte damit ihr Portfolio und ihre globale Präsenz in der Saatgut- und Getreideverarbeitungstechnologie, mit Schwerpunkt auf Automatisierung und Nachhaltigkeit in Nachernte-Lösungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkt, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Zudem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Mechanisierung wird zunehmen, um Arbeitskräftemangel im Reisanbau zu begegnen.
- Regierungen werden weiterhin den Kauf von Geräten durch Subventionsprogramme unterstützen.
- Erntemaschinen werden in den wichtigsten Reisregionen eine dominierende Position behalten.
- Die Nachfrage nach Pflanzmaschinen wird steigen, um die Pflanzgleichmäßigkeit zu verbessern.
- Präzisions- und Automatisierungsfunktionen werden bei kommerziellen Betrieben breitere Akzeptanz finden.
- Modelle für kundenspezifische Vermietung und Leasing werden die Zugänglichkeit von Geräten erweitern.
- Hersteller werden sich auf Kraftstoffeffizienz und niedrigere Betriebskosten konzentrieren.
- Netzwerke für den After-Sales-Service werden zu einem wichtigen Wettbewerbsfaktor.
- Aufstrebende Regionen werden durch Infrastrukturentwicklung ein allmähliches Wachstum zeigen.
- Der Ersatzbedarf wird eine stabile langfristige Marktexpansion unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Reisbaugeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Reisbaugeräte voraussichtlich zwischen 2025 und 2032 wachsen?
Wer sind die Hauptakteure in diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Reisbaugeräte antreiben?
Wer sind die führenden Unternehmen im Markt für Reisbaugeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Reisanbaugeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Reisanbaugeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,949.8 million → 2032: USD 7,471.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Reisanbaugeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Reisanbaugeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Reisanbaugeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Reisanbaugeräte Market Drivers
- 3.3 Markt für Reisanbaugeräte Market Restraints & Challenges
- 3.4 Markt für Reisanbaugeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Reisanbaugeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Reisanbaugeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Reisanbaugeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Reisanbaugeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Reisanbaugeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Reisanbaugeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Reisanbaugeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Reisanbaugeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Reisanbaugeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Reisanbaugeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Reisanbaugeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Reisanbaugeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Reisanbaugeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Reisanbaugeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Reisanbaugeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Reisanbaugeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Reisanbaugeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Reisanbaugeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Reisanbaugeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
